核心要点
- 据《华尔街日报》报道,本周选举后,OpenAI 的高级领导人讨论了是否要重置明年的数据中心容量计划,而 Ezra Klein 在 Hard Fork 播客中提出了“甲骨文的终结”这一说法。
- Klein 的说法有些夸张,但甲骨文是受 OpenAI 建设规模缩小影响最大的大型公司,因为标普称 OpenAI 约占其 6640 亿美元订单积压的一半。
- 甲骨文在 2026 财年资本支出达 557 亿美元,总债务达到 1670 亿美元,分析师预计其自由现金流在 2028 财年之前将持续为负。
- 一位匿名卖家正在拍卖约 5 亿美元的数据中心贷款,其中包括一笔与甲骨文在新墨西哥州 Stargate 站点相关的贷款,投标截止日期为 11 月 19 日。
中期选举的余波现已波及到 甲骨文 (ORCL) 的最大客户。
到周三上午,OpenAI 的高级领导人已在讨论周二的选举结果是否意味着公司将不得不重置其对明年数据中心容量的预期。《华尔街日报》援引一位知情人士的话报道了此事。
高盛曾警告,民主党在州和地方层面的胜利可能会使美国 45% 的规划数据中心容量面临风险。
随后,《纽约时报》专栏作家 Ezra Klein 在该报的 Hard Fork 播客上发表讲话。他阐述了一个他看到的逆向观点:一个更缓慢、受政治节奏影响的建设过程实际上可能对投资者有利。在此过程中,他提出了“甲骨文的终结”作为一种可能的结果。
夸张吗?很可能。但甲骨文让这个问题变得合理。
OpenAI 的建设主要依赖甲骨文
标普曾表示,OpenAI 约占甲骨文订单积压的一半,截至 8 月 31 日,其已签约收入积压为 6640 亿美元。
而 OpenAI 对甲骨文的依赖同样严重。AI 评论家 Ed Zitron 在 X 上对《华尔街日报》的报道做出反应时写道:“openai 的资本支出主要是 A) 甲骨文笨拙、昂贵且不断延迟的建设。”
因此,当 OpenAI 谈论重置其容量计划时,主要是在谈论甲骨文的计划。
TIKR 追踪了 41 位分析师对甲骨文的看法。有多少人说“买入”?
在一个地方查看对甲骨文的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过 50 万投资者使用 TIKR 来研究像这样的股票。查看甲骨文的分析师评级
甲骨文已经花掉了这笔钱
甲骨文的自由现金流从 2024 财年(其财年于 5 月结束)的 118 亿美元降至 2026 财年的 -237 亿美元。分析师预计未来两年仍将为负:
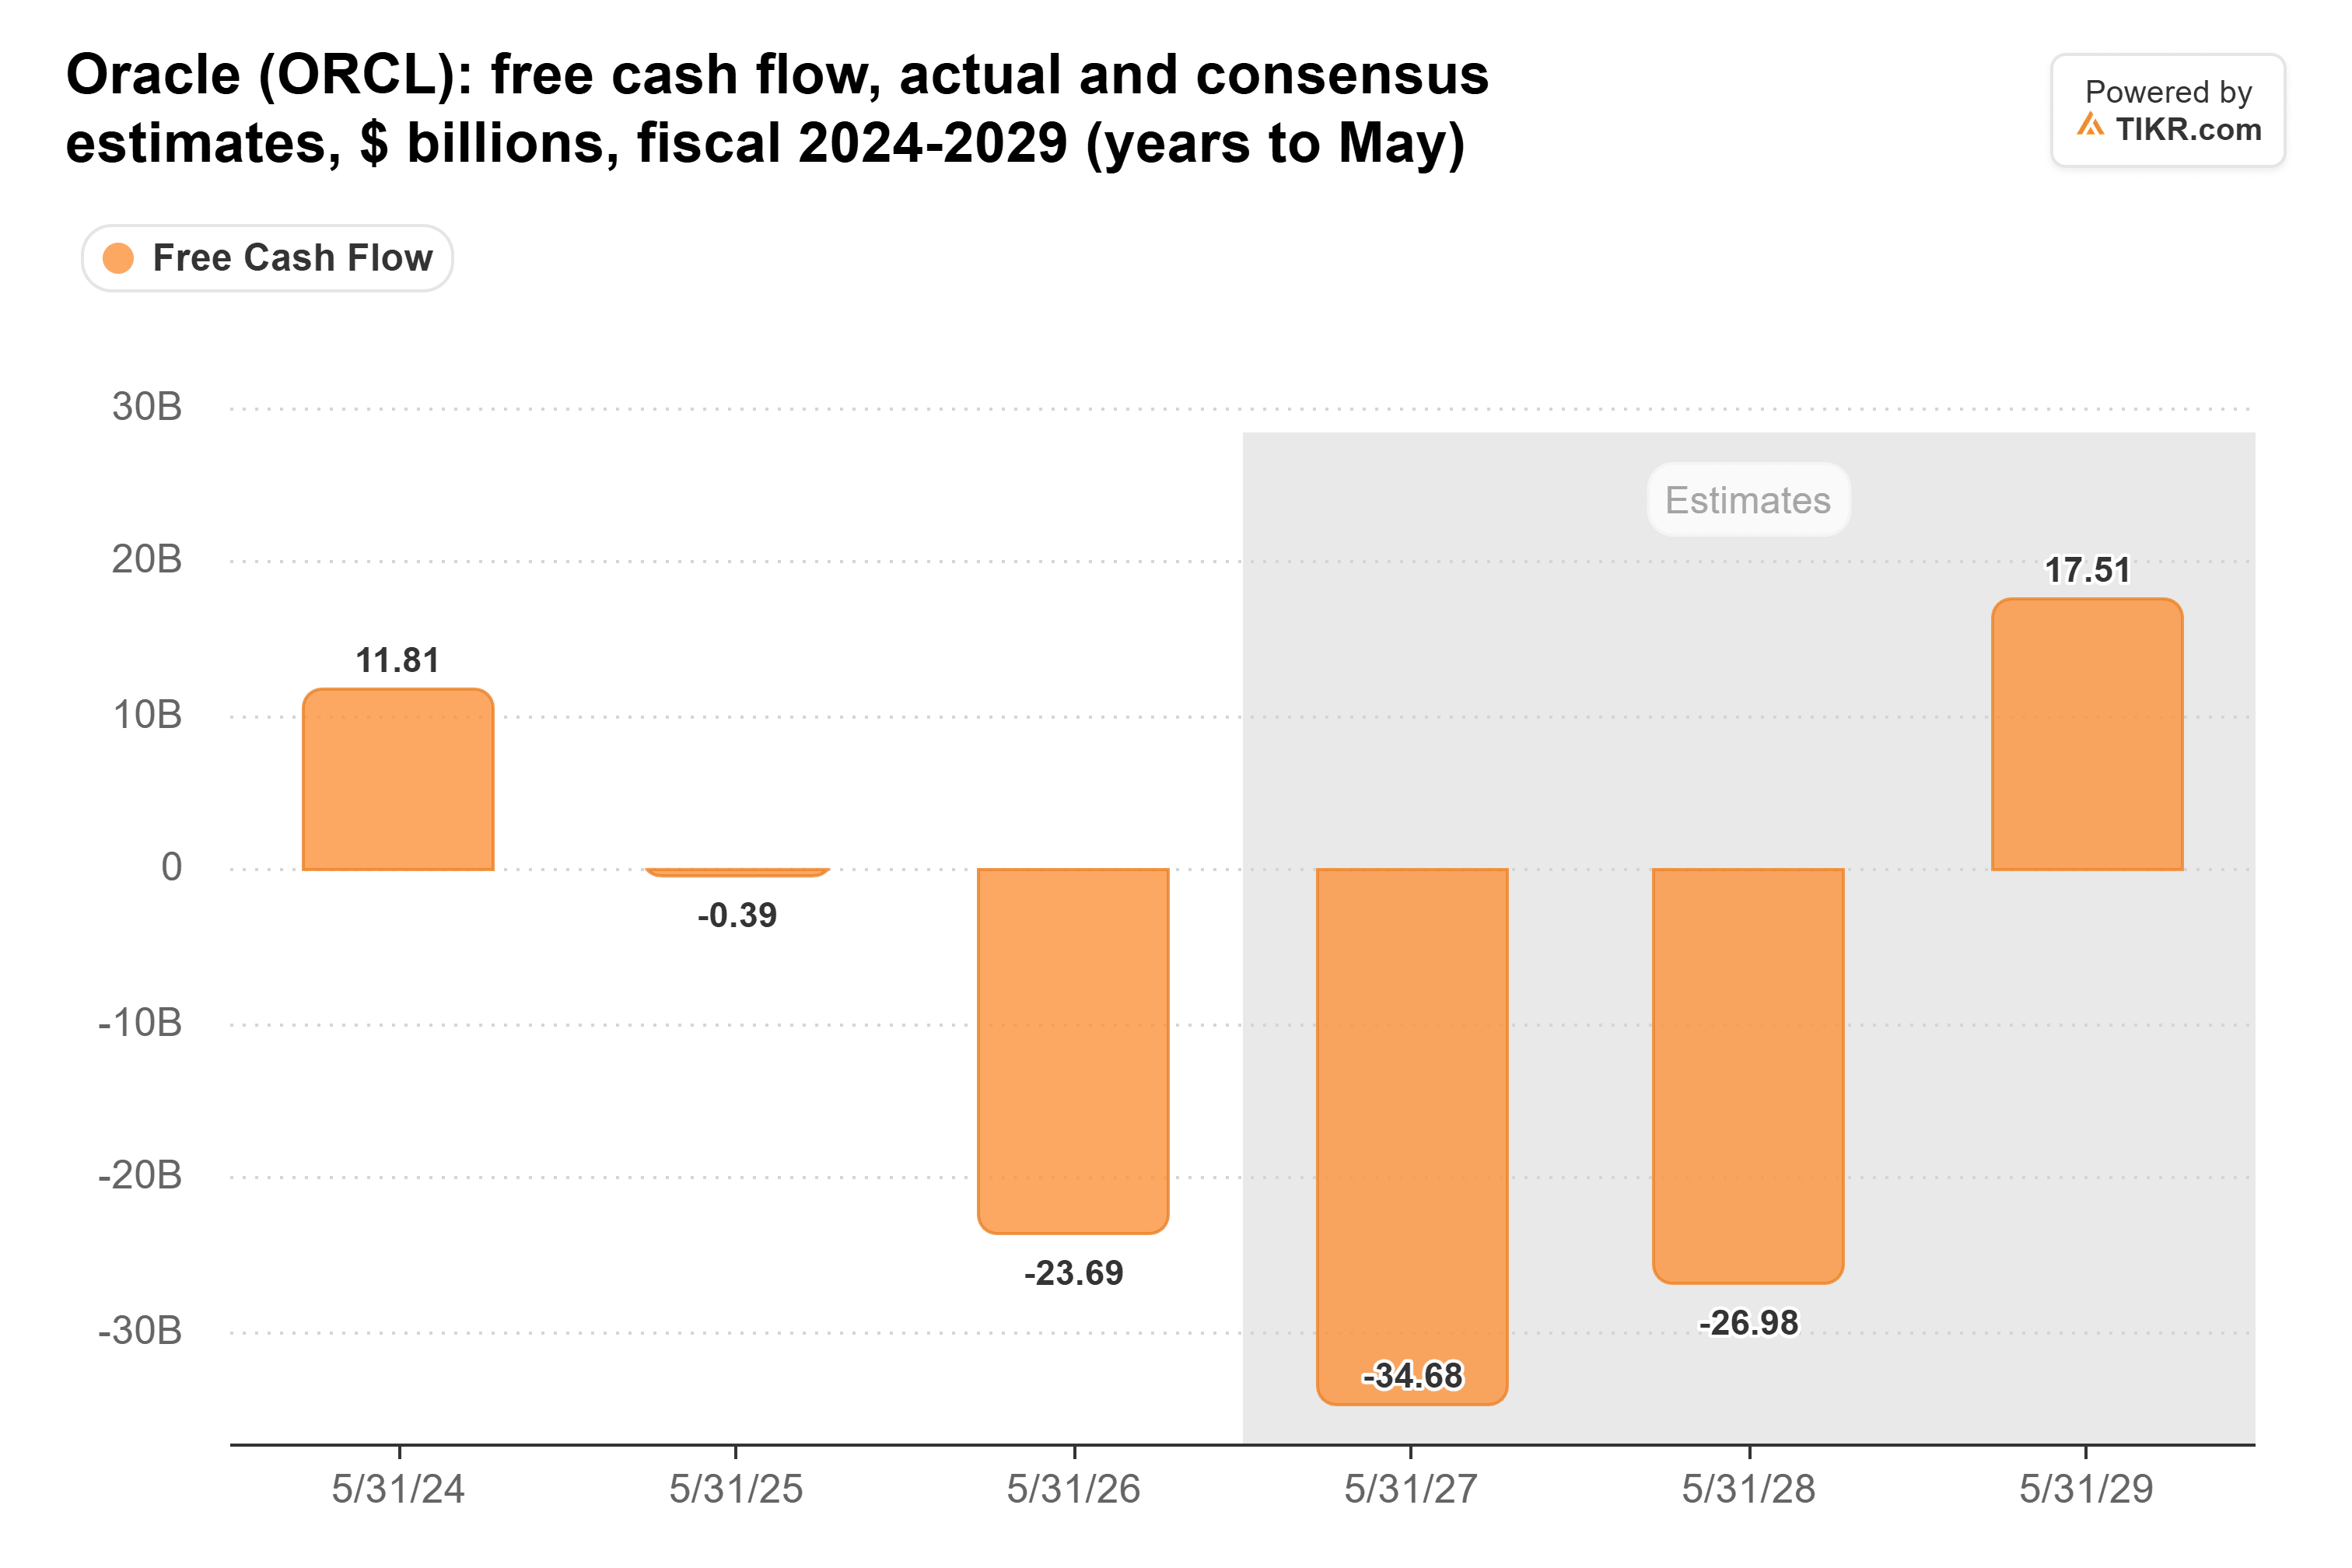
分析师预计自由现金流将在 2029 财年转为正值,达到 175 亿美元。这远低于甲骨文在 10 月 28 日投资者日为该财年设定的超过 300 亿美元的目标,并且这两个数字都假设 OpenAI 按计划继续增加容量。
现金流向了资本支出,该支出从 2022 财年的 45 亿美元增至 2026 财年的 557 亿美元:
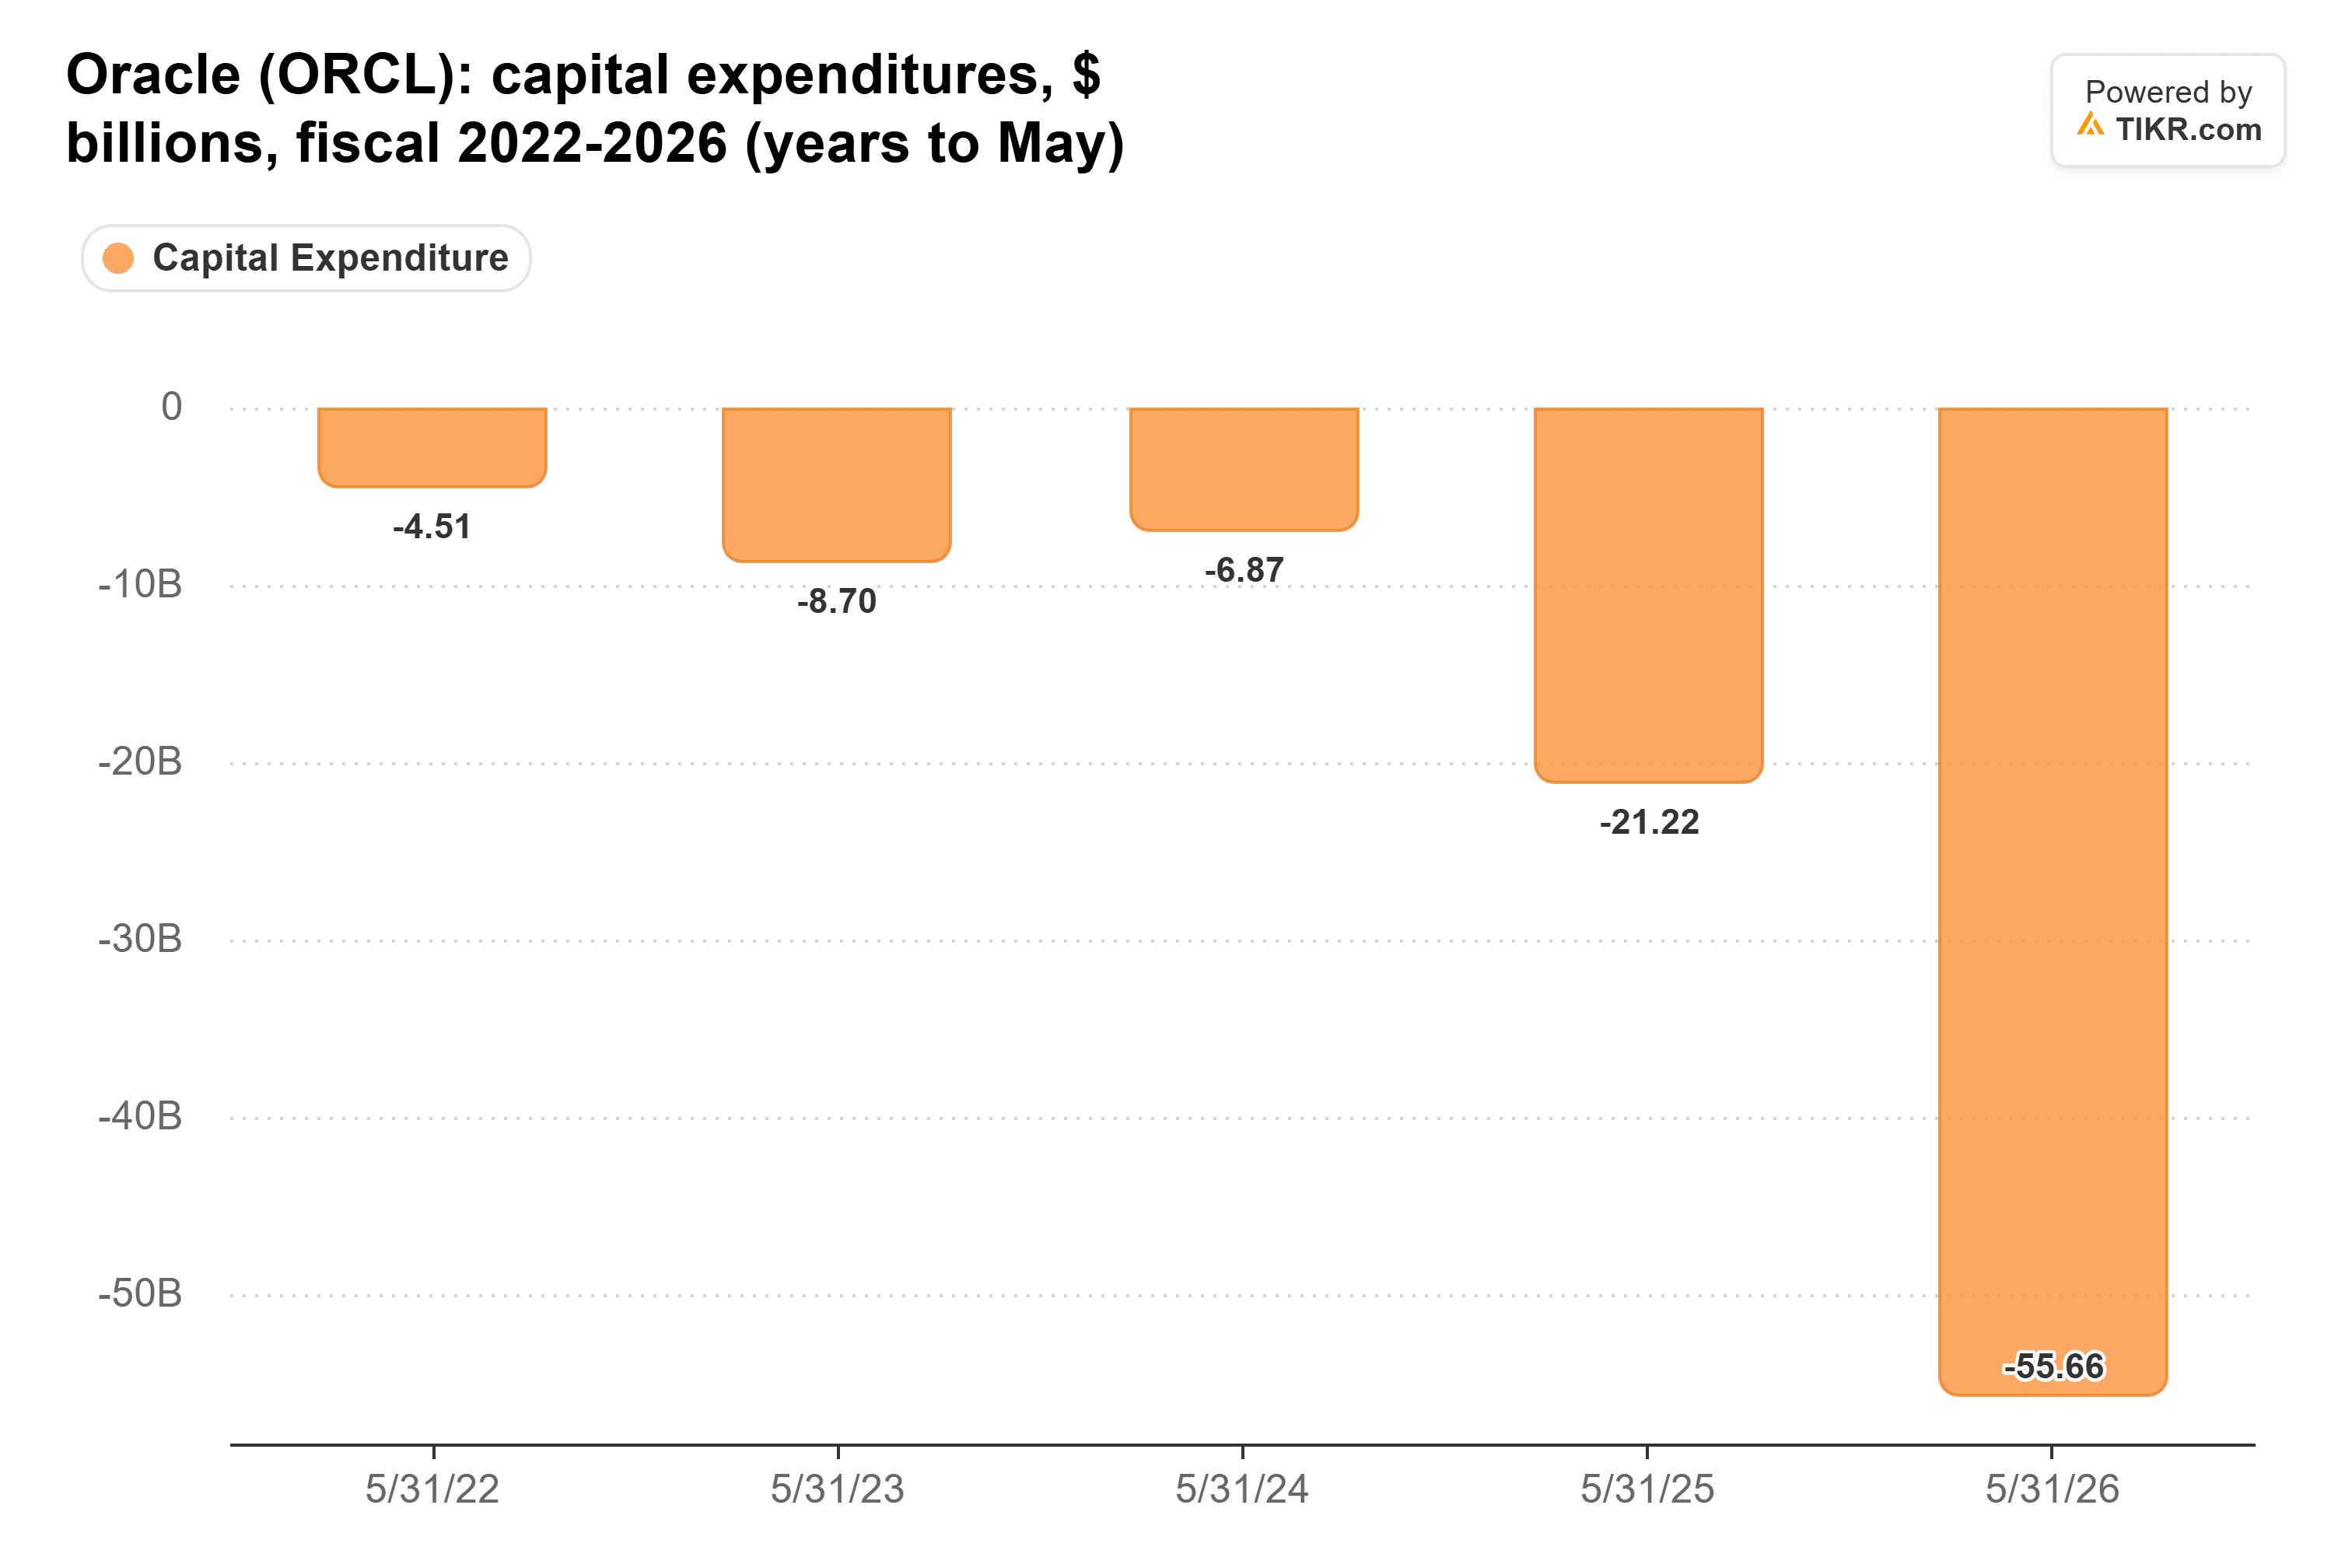
而在 9 月份,管理层给出的 2027 财年资本支出指引为 900 亿至 950 亿美元。
大部分支出是借来的。总债务(包括租赁负债)从 2022 财年的 759 亿美元增至 2026 财年的 1670 亿美元:
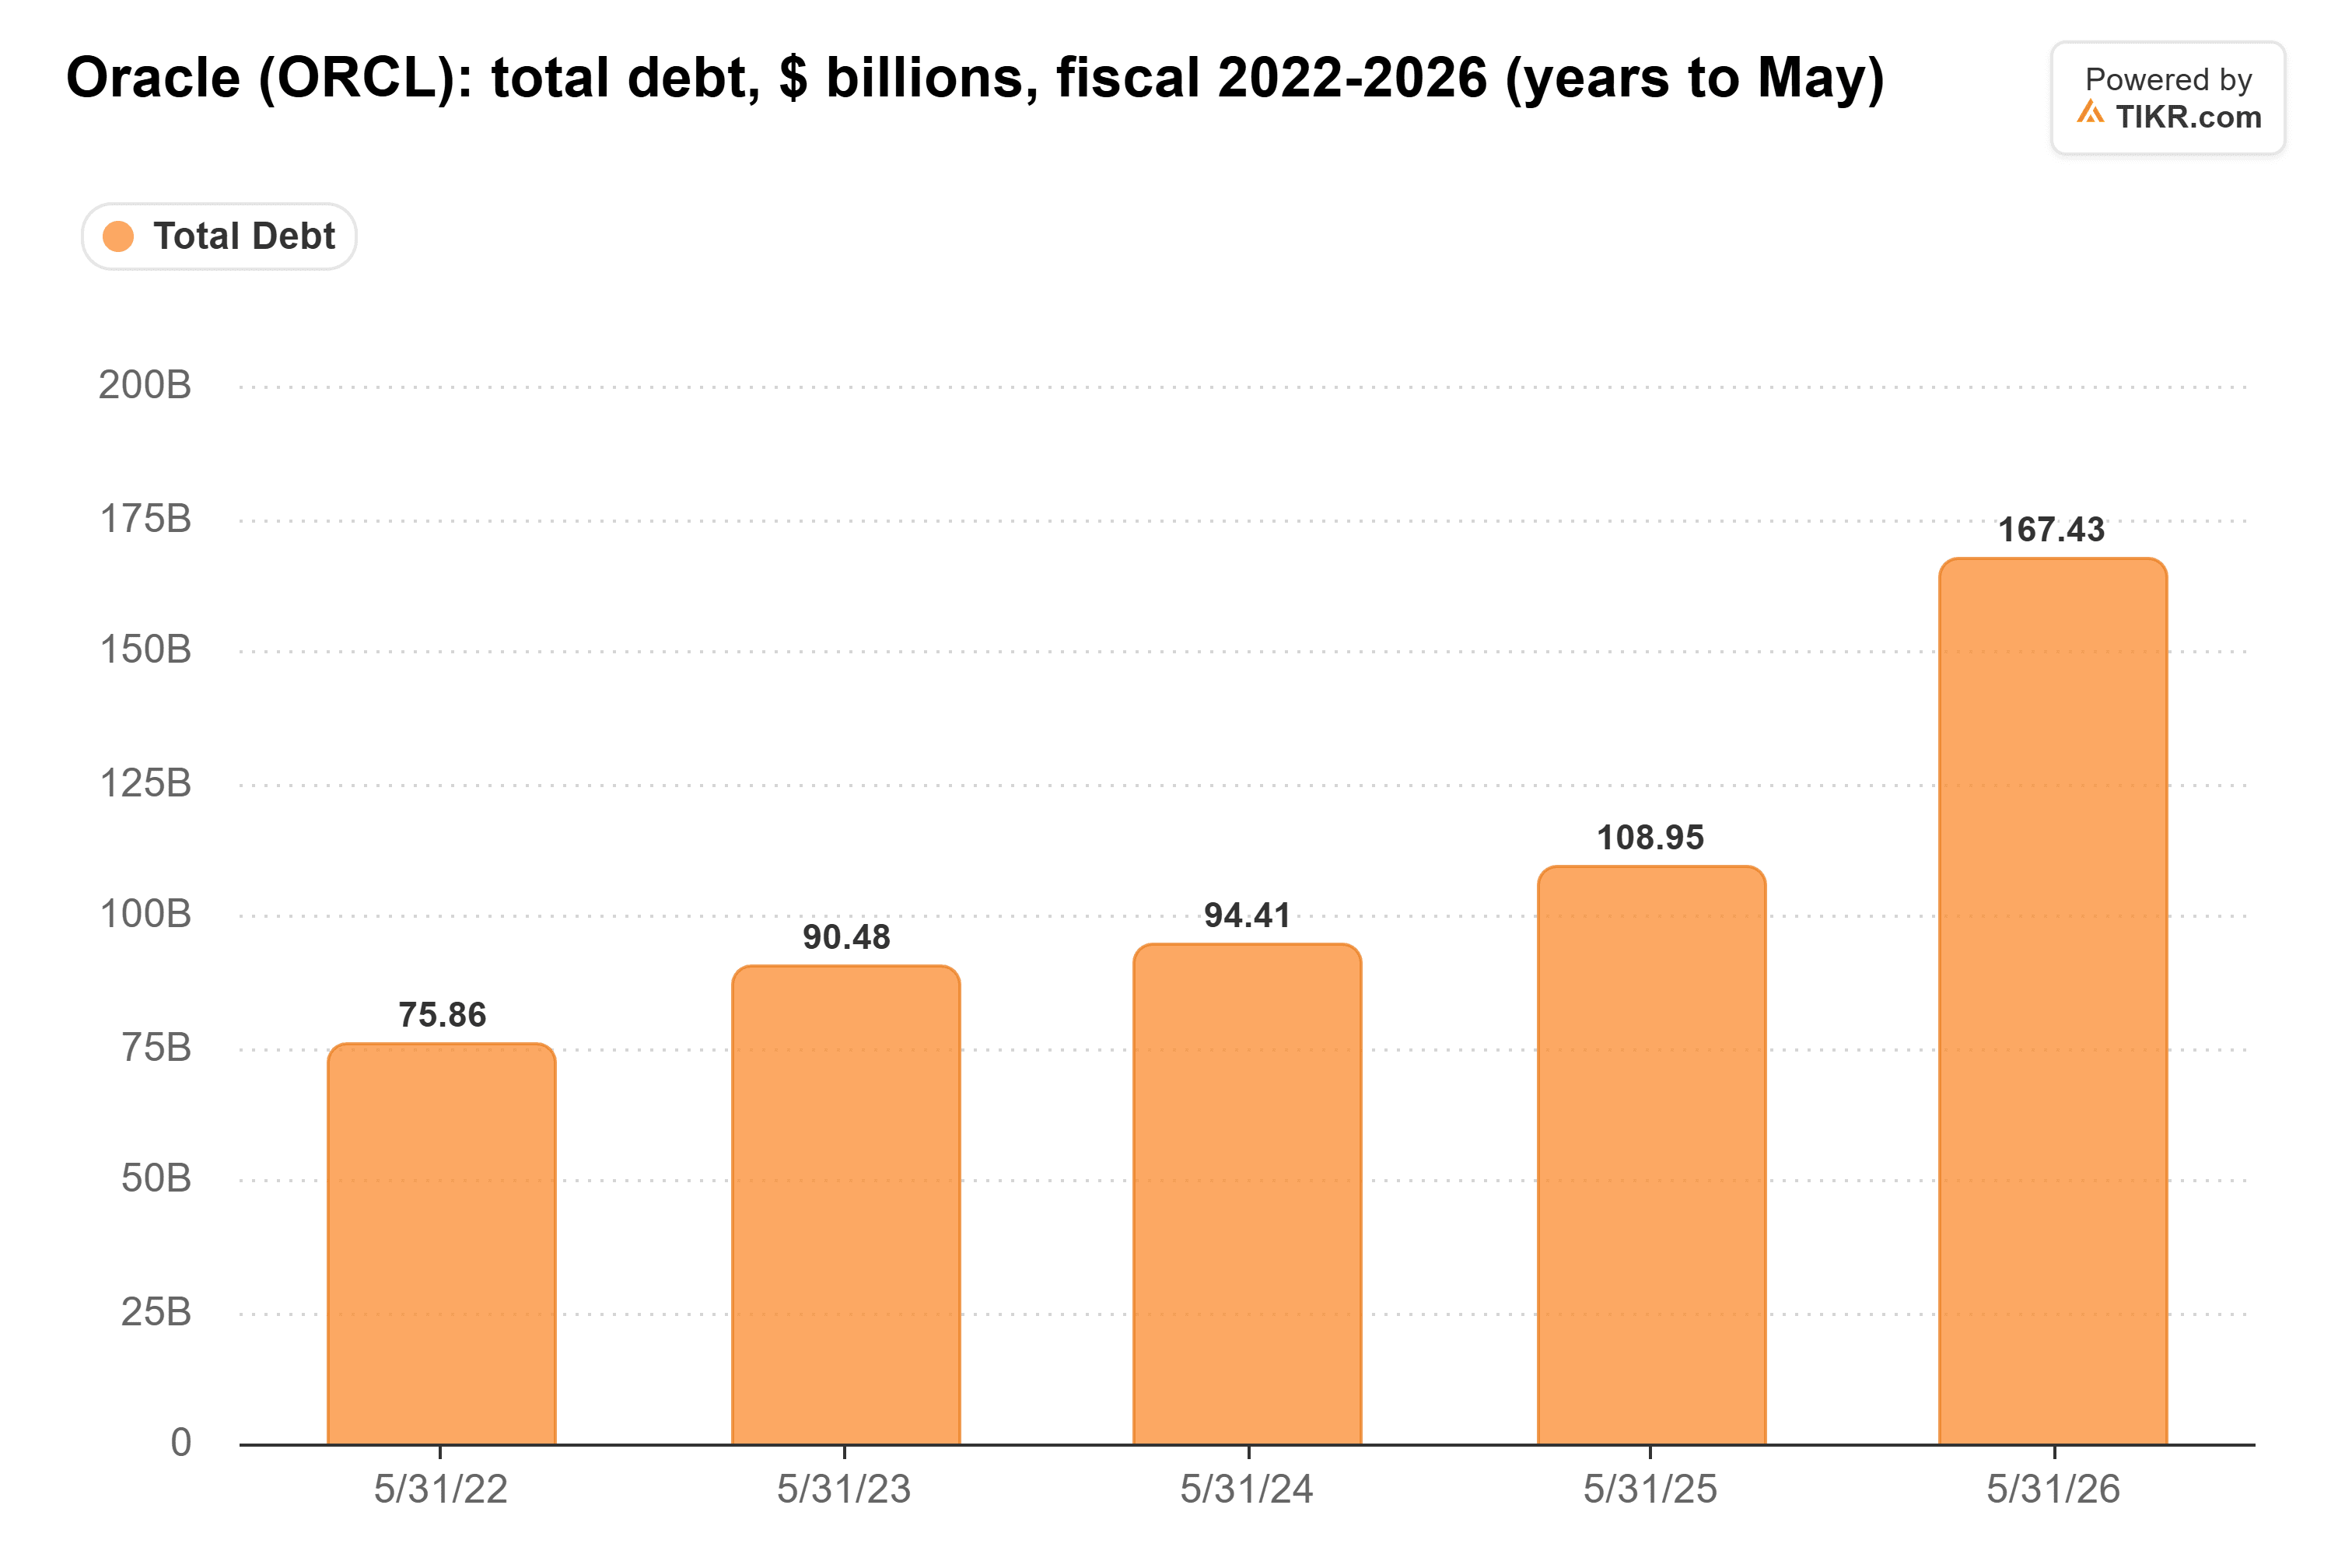
截至 8 月 31 日,总债务为 1691 亿美元。本月,作为200 亿美元股票和债券发行的一部分,甲骨文增加了 100 亿美元的票据,票面利率为 7% 至 8.65%。除此之外,还有 2880 亿美元的数据中心租赁尚未开始。这些租赁期限为 15 至 19 年,属于表外项目。
如果 OpenAI 减少容量需求,或推迟接收,债务和租赁合同仍在,而本应覆盖它们的收入却会减少。标普已将甲骨文的评级定为 BBB-,仅比垃圾级高一级。它表示,如果在 2029 财年之前看不到实现正自由经营现金流的路径,可能会再次下调评级。
有人在出售 Stargate 相关债务
周四,彭博社报道称,一位匿名卖家一次性拍卖了约 5 亿美元的数据中心贷款,总计 12 笔。投标截止日期为 11 月 19 日。
其中一笔是 2500 万美元的份额,支持甲骨文与 OpenAI 和软银在新墨西哥州共同建设的 Stargate 站点。该项目正是甲骨文在 9 月份向开发商发出不可抗力通知的同一项目。其余贷款包括与 Vantage Data Centers 和 CyrusOne 相关的贷款。
与甲骨文的债务相比,2500 万美元微不足道。但竞标者为此支付的价格将告诉我们,在本周之后,贷款机构如何评估 Stargate 相关债务的价值。
对市场有利,对甲骨文不利
Klein 的主要观点是关于整个市场。他说“资本支出泡沫对市场非常不利”,并认为与客户实际采用 AI 的速度相匹配的建设过程可能会让投资者获得更好的结果。
我认为他对市场的看法是正确的。但甲骨文是为这次放缓买单的公司,因为它借钱为一个正在重新考虑计划的客户进行了建设。
目前这一切尚未触及任何合同。OpenAI 的领导人只讨论了是否要重置预期,《华尔街日报》也没有报道任何决定。到目前为止,甲骨文订单积压中的任何合同都未受到选举影响。甲骨文还有其软件业务可以依靠:仅支持收入在 2026 财年就达到 198 亿美元。
因此,甲骨文的终结有些言过其实。一家拥有如此软件基础的公司不会因为一个客户削减一年的容量需求而消失。
坦率地说,甲骨文已经将其资产负债表与 OpenAI 的计划捆绑在一起。在其订单积压显示出超越 OpenAI 的真正广度之前,我预计任何关于 OpenAI 的头条新闻都会影响其股价。当然,OpenAI 仍可能决定按计划建设,而甲骨文 12 月中旬的第二季度财报将显示其订单积压是否保持稳定。
那么甲骨文股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到甲骨文可能的价值。从华尔街的共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非 TIKR 或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师估计创建内容。我们的分析可能不包括最近的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!