核心要点
- 比尔·阿克曼在CNBC的Squawk Pod节目中表示,在Meta宣布大规模资本支出后,Pershing Square以巨大折价买入Meta,并且曾以同样方式在股价下跌时买入微软和亚马逊。
- 阿克曼认为,分析师将AI建设的成本计入模型,但未给予增长加速应有的估值,他将Muse视为Meta的回报所在。
- 自2025年9月底以来,分析师已将Meta 2027年的营收预期上调了19%,而2027年的盈利预期仅上调了1.4%,同时市场共识认为其自由现金流在2028年前都将为负。
- Meta目前的远期市盈率为18倍,低于其五年平均的21倍,下一个考验是其1月下旬的第四季度财报电话会议。
比尔·阿克曼表示,华尔街对Meta Platforms (META)的模型遗漏了一个重要因素:
它们计入了AI建设的每一美元成本,却没有给予增长加速任何估值。
在选举日播出的CNBCSquawk Pod节目中,阿克曼解释了Pershing Square如何利用市场的大幅波动。它在投资者担忧微软 (MSFT)资本支出时买入,并在关税宣布时买入亚马逊 (AMZN)。然后:
“当Meta宣布大规模资本支出时,我们得以以巨大折价买入Meta。”
当被问及是否喜欢这三家公司都如此大规模支出时,阿克曼给出了肯定的回答。他说,它们负担得起,并且看到了强劲的需求和较高的投资回报率。随后他将矛头指向了分析师:
“分析师们基本上在模型里计入了与建设相关的资本支出,但增长预期却没有实质性的变化。我认为这完全是错误的。”
这是一个逆向观点:Meta的股价在10月份下跌了15%。
TIKR追踪了62位分析师对Meta Platforms的看法。有多少人给出“买入”评级?
查看Meta Platforms的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一个地方。超过50万投资者使用TIKR来研究像这样的股票。查看Meta Platforms的分析师评级
分析师预计增长将稳定在20%左右
Meta的营收在2025年增长了22%,达到2010亿美元。市场共识预计今年将增长28%,随后在2027年和2028年每年增长约20%:
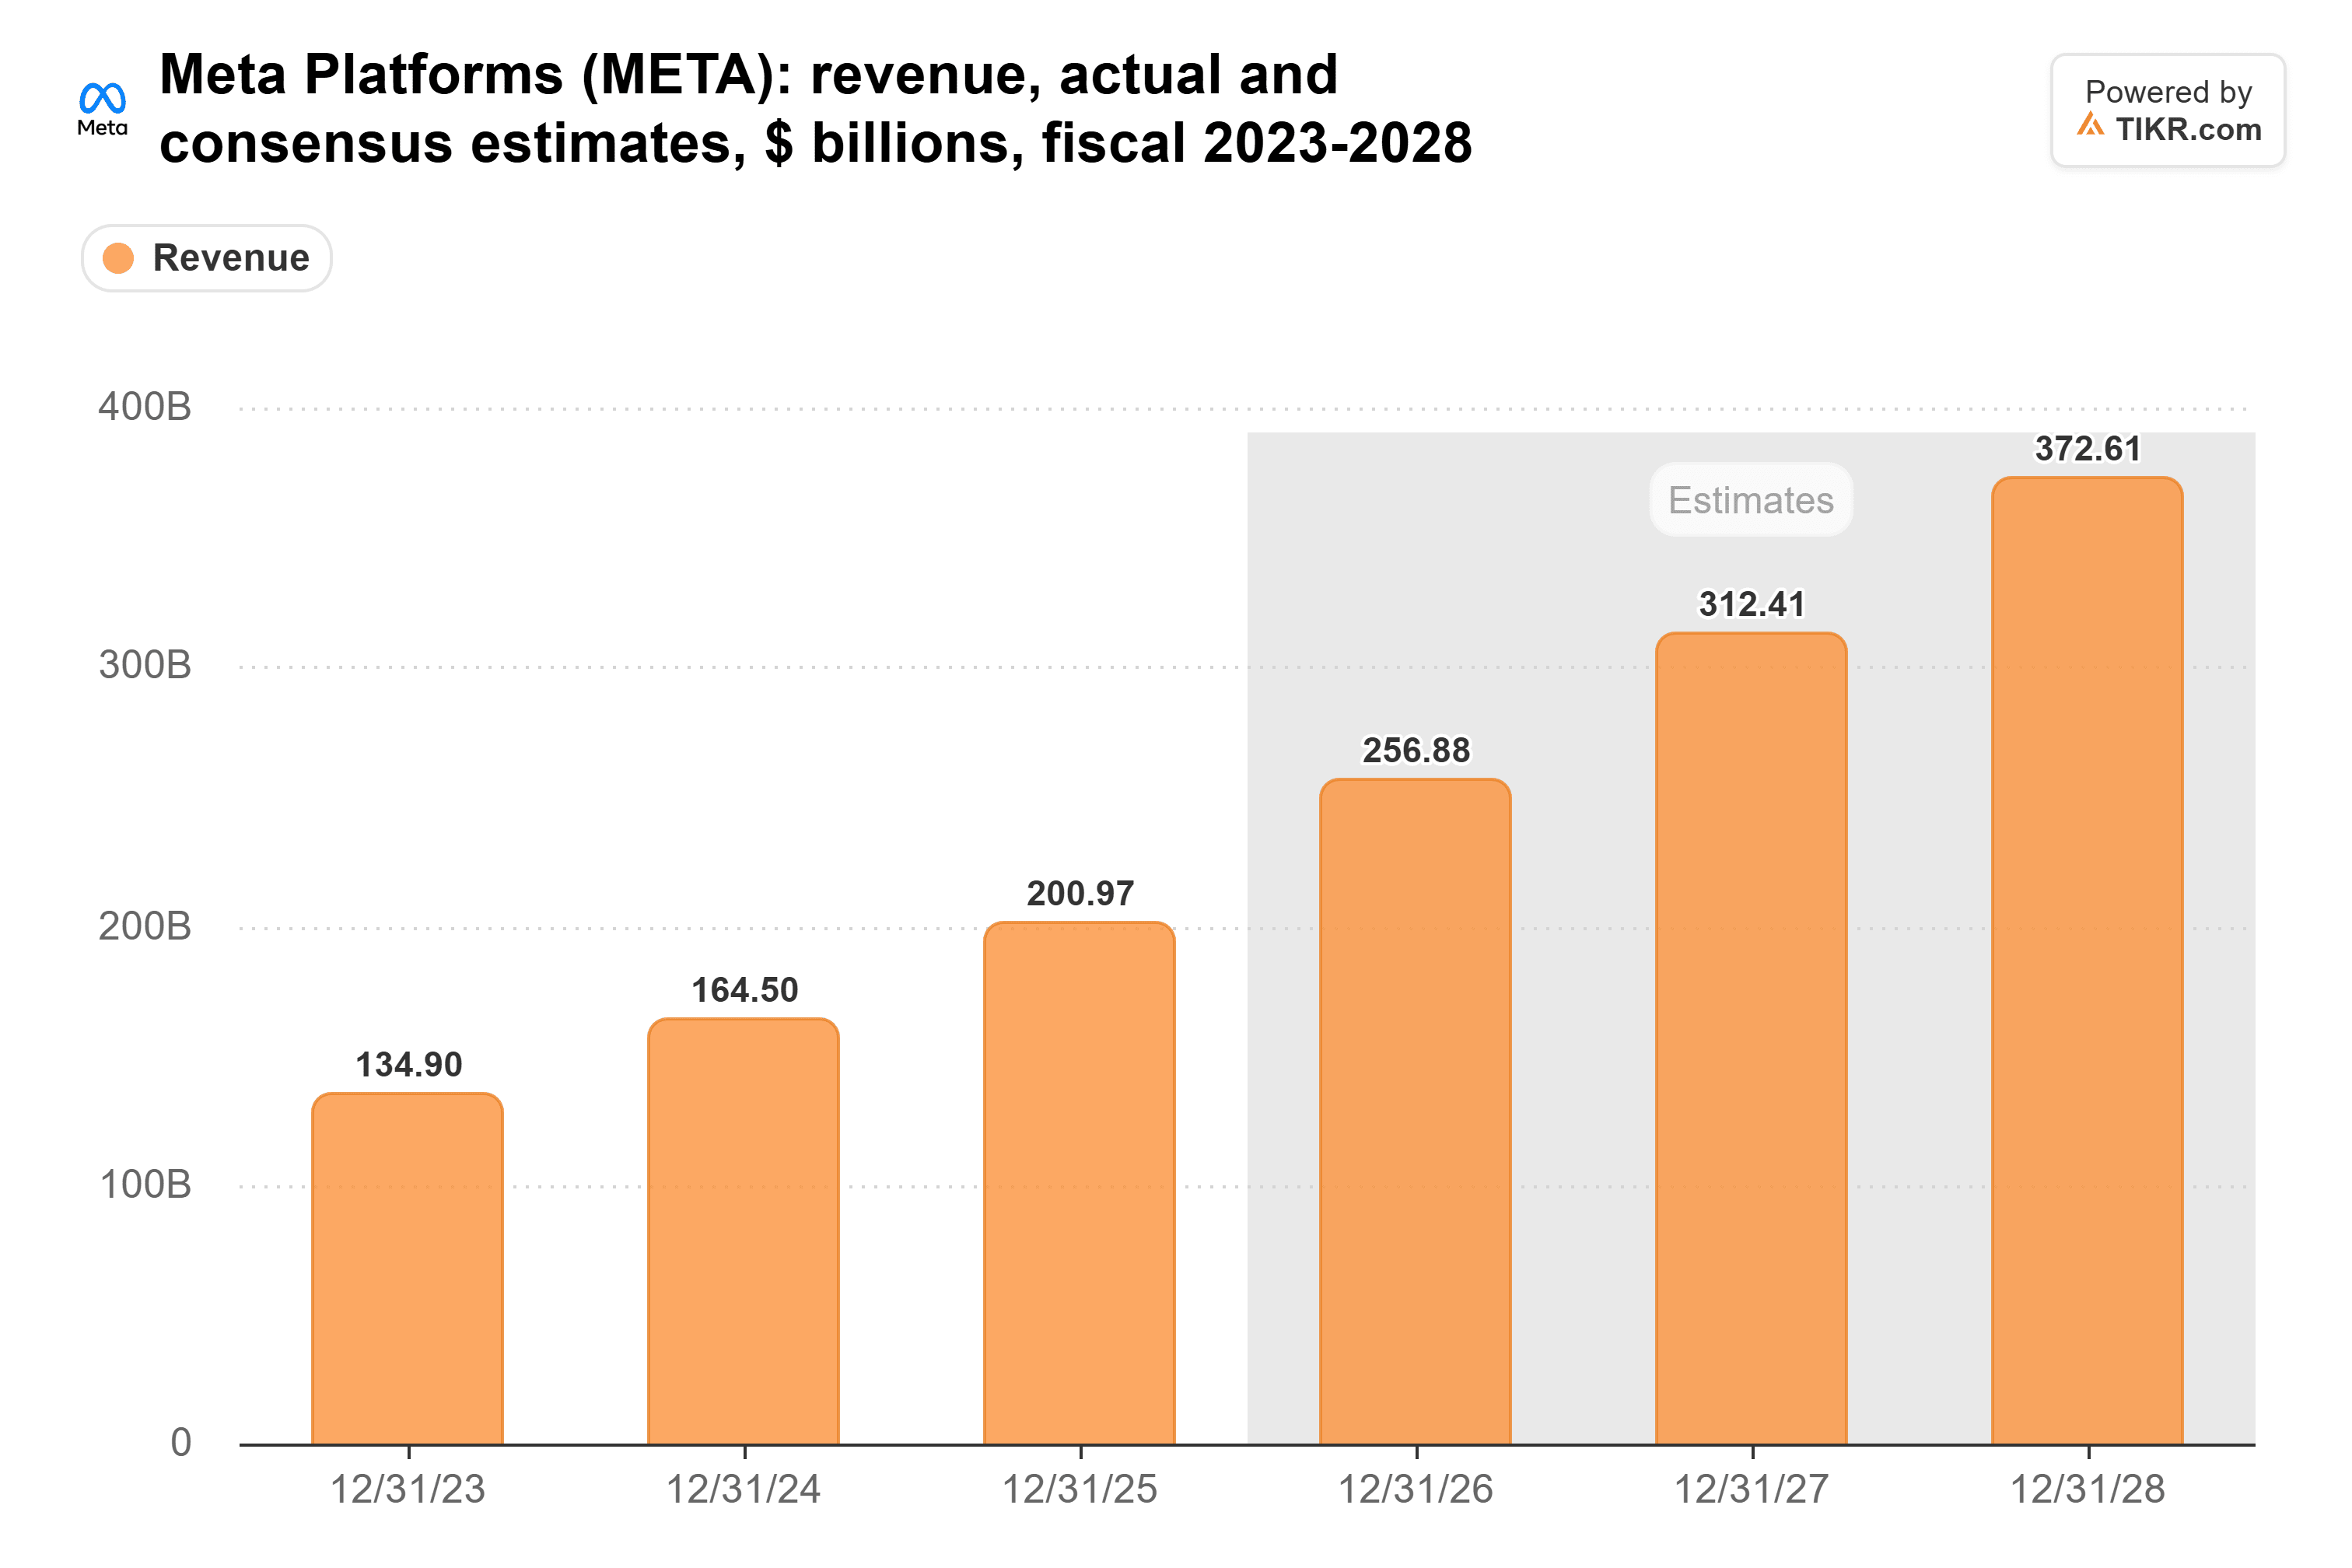
因此,一旦今年结束,模型预计Meta将以大约2025年的速度增长,同时还要承担建设带来的全部成本。
分析师们一直在上调他们的数字。自2025年9月底以来,他们将2027年的营收预期上调了19%,而2027年的盈利预期仅上调了1.4%。在他们的模型中,几乎所有的额外销售额都变成了成本。
账单已经计入模型
而这些成本是巨大的。Meta的资本支出在2025年几乎翻了一番,达到697亿美元:
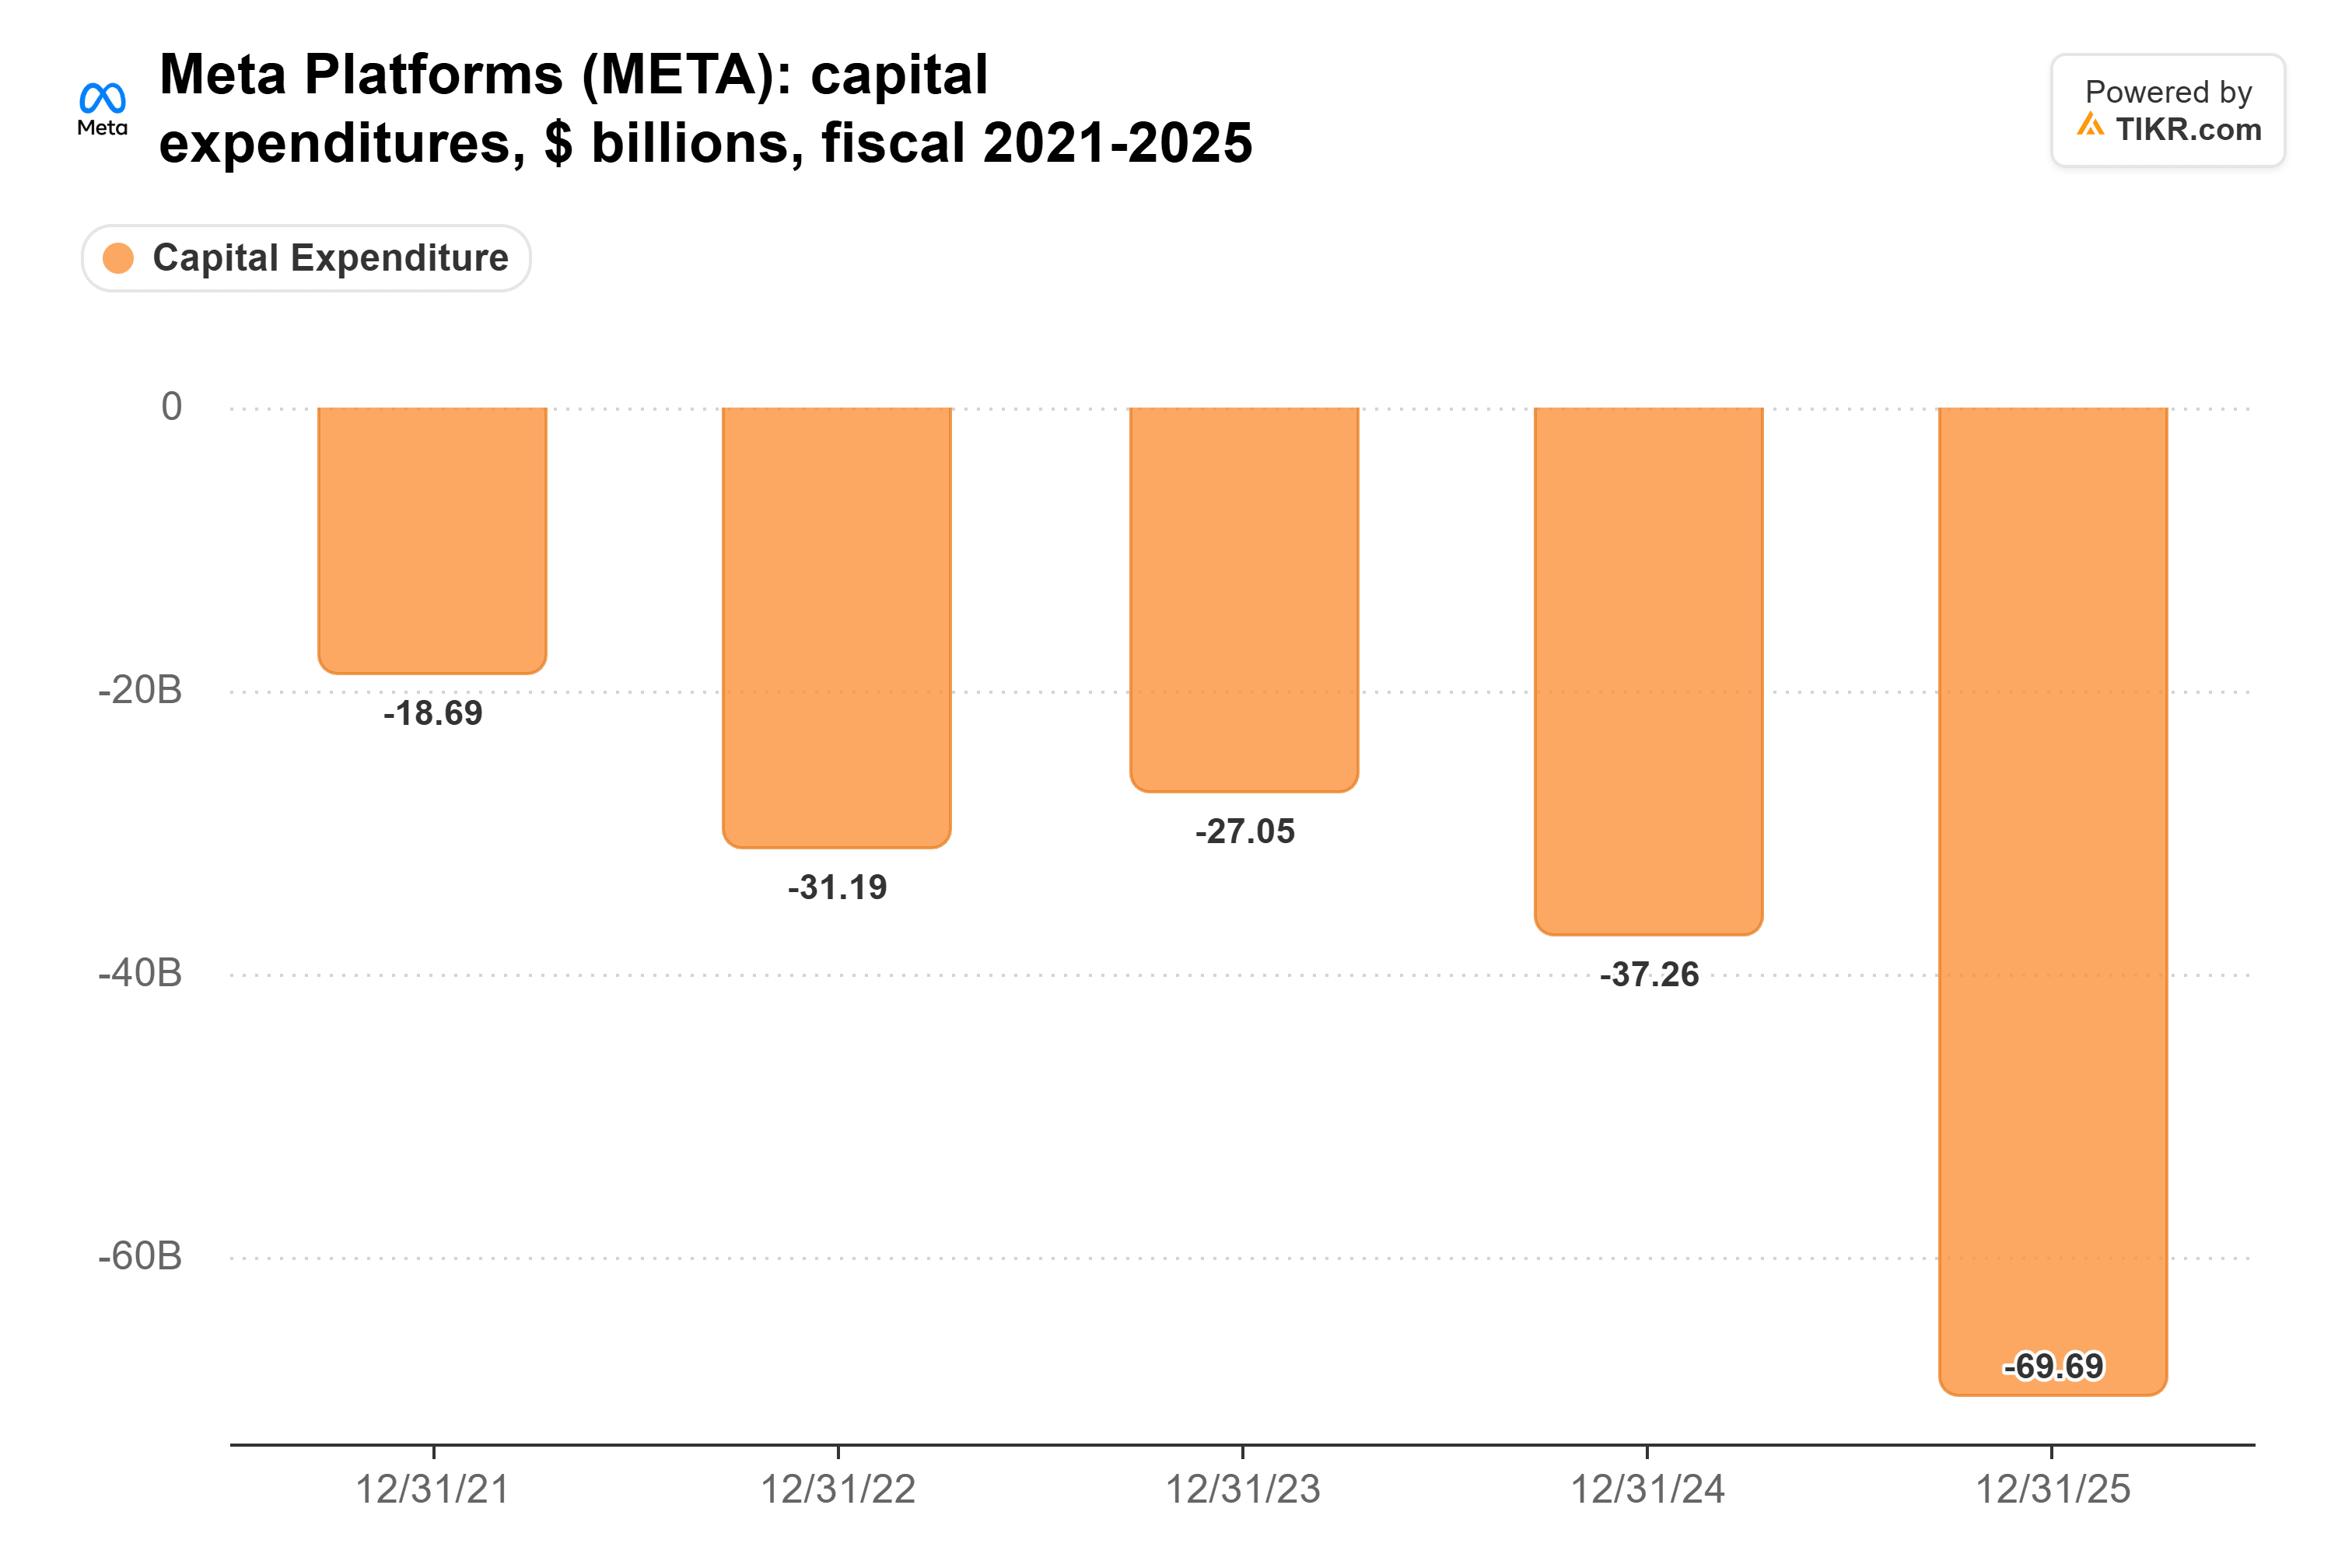
管理层给出的2026年指引为1350亿至1450亿美元(包含融资租赁),分析师预计2027年为2097亿美元。在盈利模型中,这些支出会转化为折旧,市场共识预计折旧将从2025年的186亿美元攀升至2028年的641亿美元。
这就是阿克曼的观点。如果所有这些计算能力能将Meta的增长推高到20%以上几个百分点,那么市场共识预期的2027年每股收益34.80美元和2028年40.42美元就太低了。
Meta的广告业务增长已经快于这个速度。第三季度营收增长26%至646亿美元,单次广告价格增长14%,管理层指引第四季度营收增长22%至27%。
Meta仍需为Muse找到盈利模式
阿克曼更大的赌注是Muse,即Meta的个人AI助手。当被问及Meta与亚马逊的争端(亚马逊已阻止Muse在其商店购物)时,他表示:“如果Muse在全球普及,我们投资Meta将获得非常好的回报。”
Muse拥有实现这一目标的用户基础。管理层在第三季度财报电话会议上表示,在其上线的前六周内,美国和加拿大有超过1000万人设置了Muse。但他们中的大多数人分文未付。Meta的首席AI官Alexandr Wang告诉日经新闻,公司没有计划在Muse内部投放广告,管理层也尚未给出其具体的营收数字。
与此同时,Meta的支出超过了其收入。阿克曼表示,这些大支出者“不必为了花钱而给自己制造财务风险。”但截至9月30日,Meta的负债超过了其持有的资产:债务为837亿美元,而现金及有价证券为824.5亿美元。市场共识认为其自由现金流在2026年、2027年和2028年均为负值。标普全球评级于10月30日将Meta的展望下调至负面,并且根据其自身的测算,它看到了一个比华尔街预期大一倍多的现金缺口。
折价依然存在
Meta目前的远期市盈率为18倍,低于其五年平均的21倍:
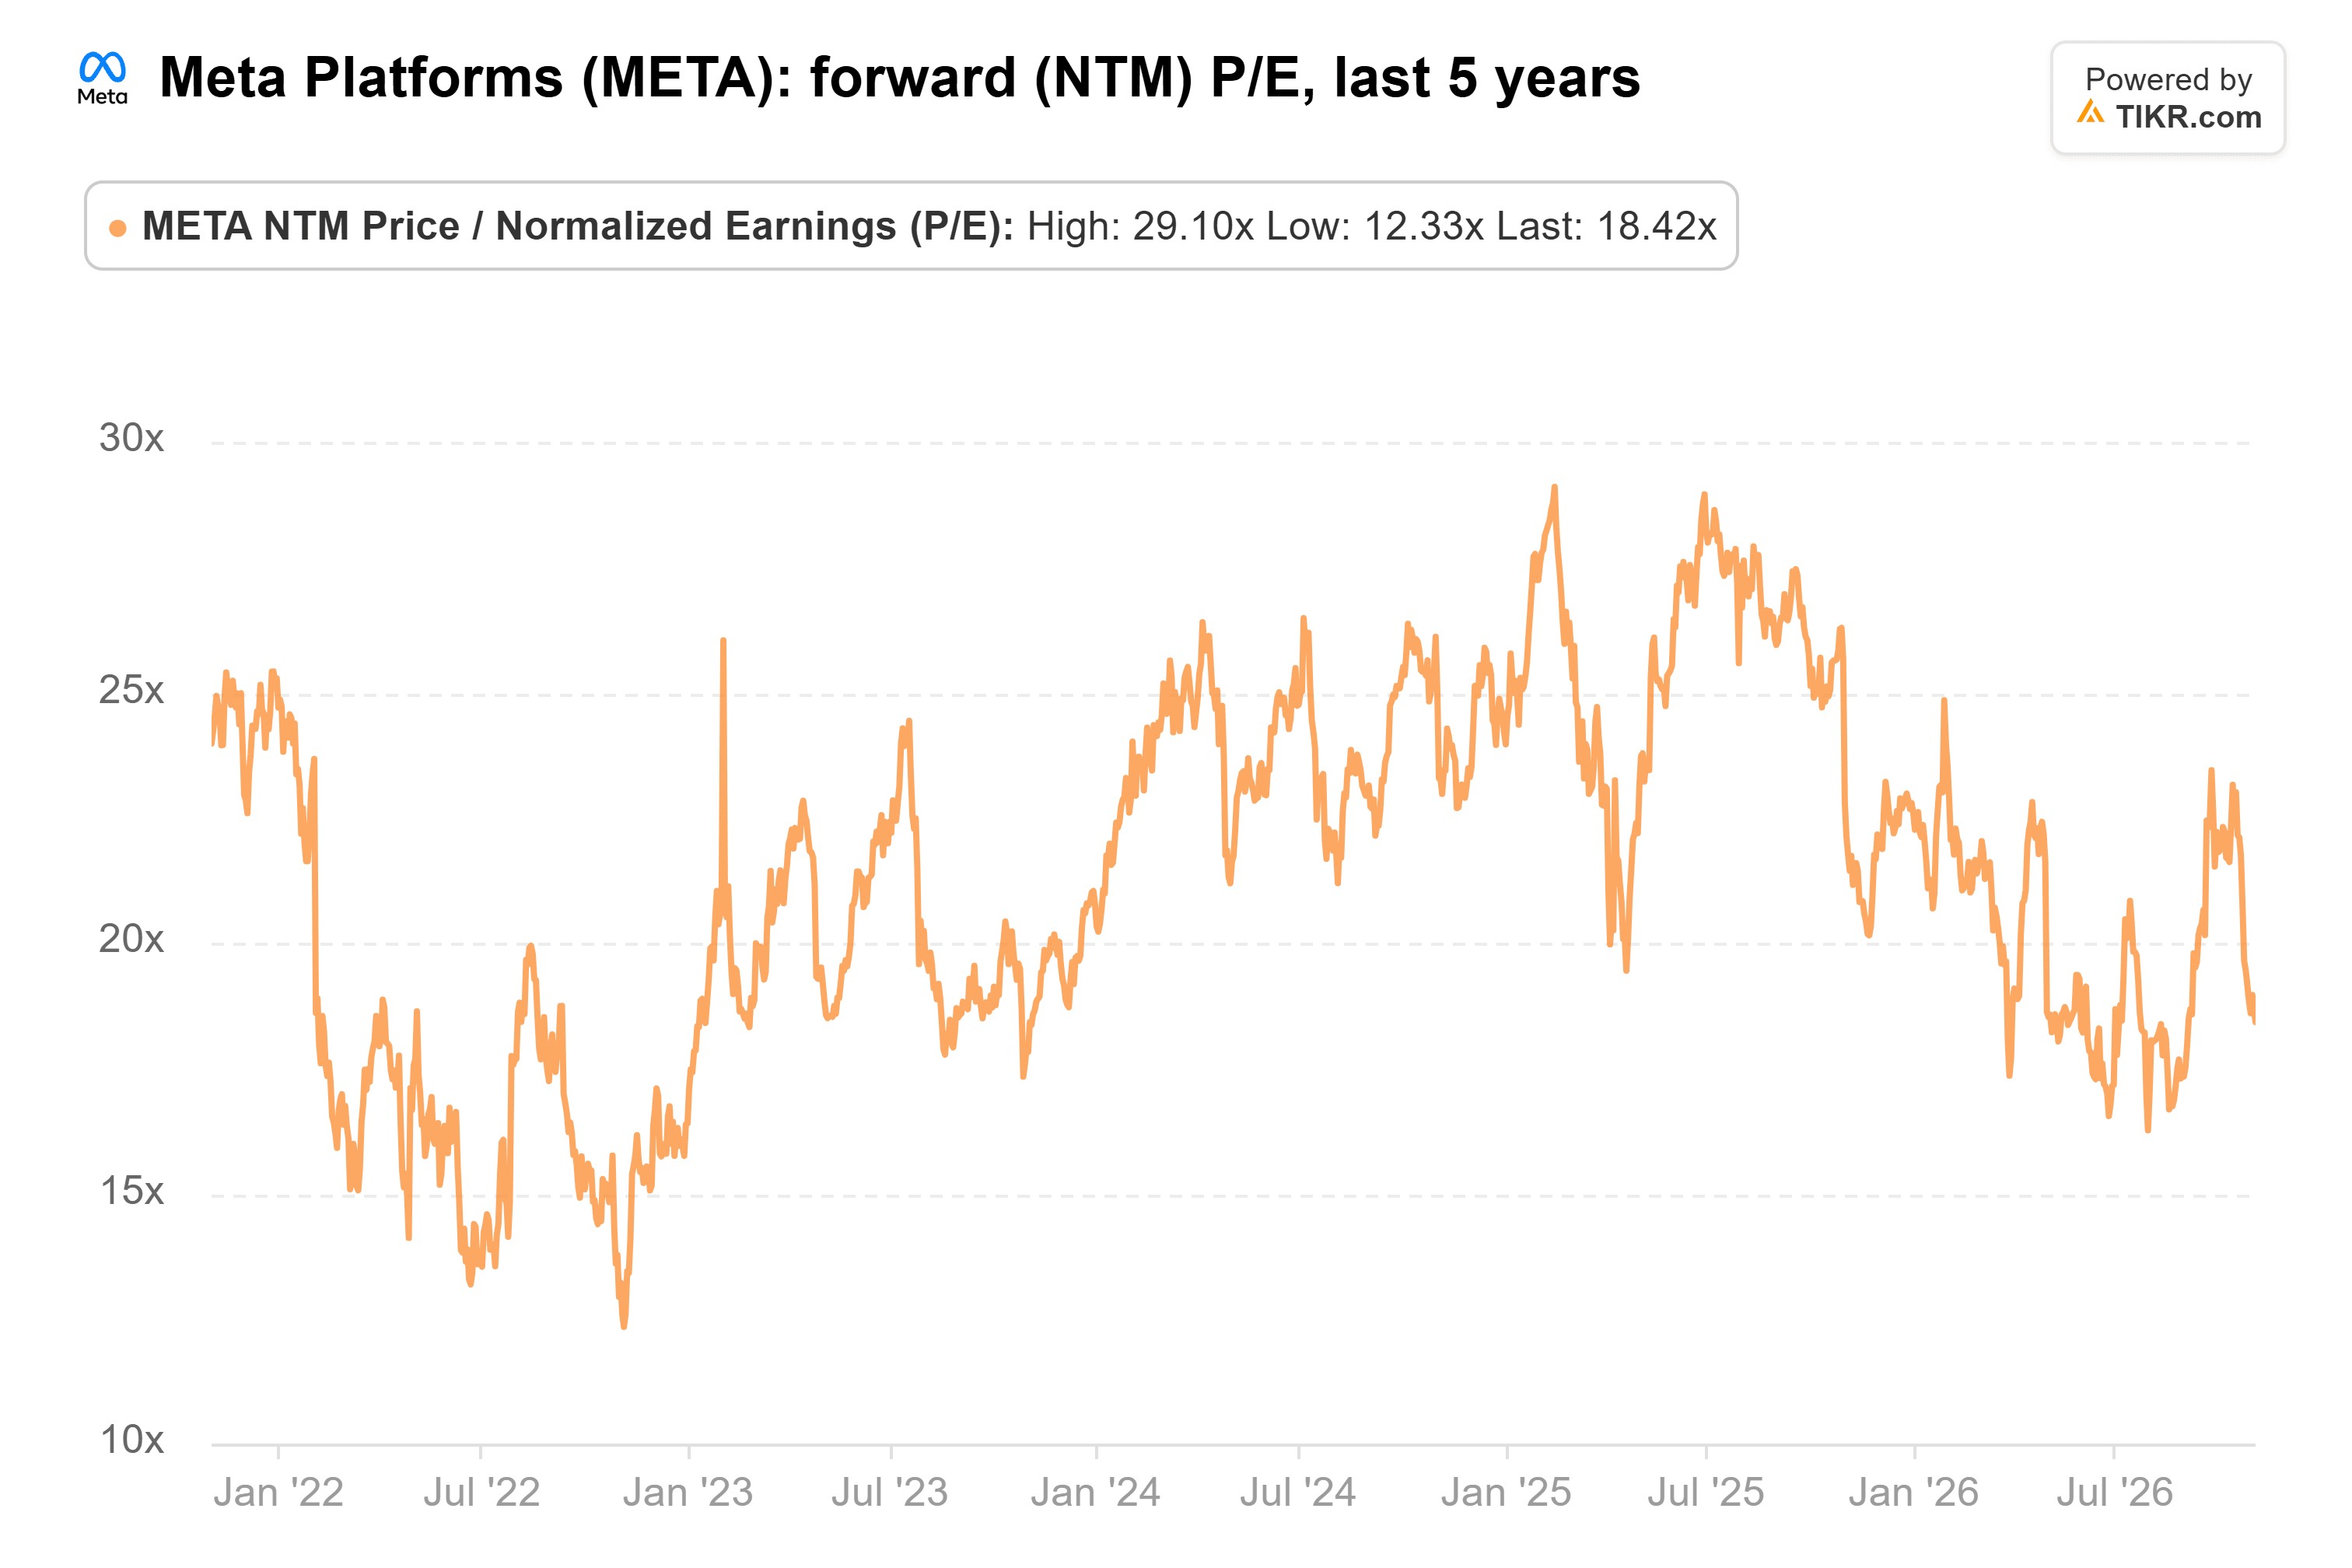
对于分析师预计2027年增长15%、2028年增长16%的盈利来说,这是一个适中的价格。
在我看来,以这个价格,你是在为Meta的广告业务付费,而Muse是附赠品。如果Muse能像其前六周的表现那样流行起来,今天的价格看起来就像一笔划算的交易。
当然,在此之前,Meta必须持续为这项建设提供资金。第一个真正的考验是Meta在1月下旬的第四季度财报电话会议,届时管理层将公布其2027年的资本支出计划,并可能首次给出Muse的营收数字。
那么Meta股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Meta可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!