核心要点
- 在周四人工智能板块抛售导致英伟达股价下跌9%后,苹果市值比英伟达高出约6150亿美元。
- 韦德布什证券公司分析师丹·艾夫斯认为,未来几年苹果服务业务收入中约15%将来自人工智能,他对此的估值是每股75美元。
- 苹果在2026财年产生了1360亿美元的自由现金流,同时削减了资本支出,分析师预计2027财年将达到1490亿美元。
- 苹果目前基于未来收益的市盈率为36倍,而其10年平均值为24倍,因此该股已经反映了人工智能带来的大部分上行空间。
苹果 (AAPL) 周四收盘时市值达到5.00万亿美元。这比英伟达 (NVDA)高出约6150亿美元,后者股价因市场担忧民主党控制的国会将放缓人工智能数据中心建设而下跌了9%。
两天前,彭博社《Talks》节目邀请韦德布什证券公司的丹·艾夫斯在周一的财报电话会议后总结苹果的人工智能战略。
他称之为"天才之举"。他说,苹果找到了"基本上在人工智能上花费极少"的方法,并且其装机量持续增长。
随后他提出了
在这样的一周里,这是一个不错的位置。
TIKR追踪了43位分析师对苹果的看法。有多少人给出"买入"评级?
在一个地方查看苹果的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预期。超过50万投资者使用TIKR来研究像这样的股票。查看苹果的分析师评级
苹果已经拥有客户
在周一的第四季度电话会议上,苹果表示其拥有超过25亿台活跃设备和超过15亿付费订阅。(每台iPad、Mac和Watch都计入此数,因此覆盖的人数少于设备数。)尽管如此,这些设备已经在人们手中,为人工智能做好了准备。
苹果也无需为触达这些客户支付资本账单。其资本支出在2026财年前九个月下降了28%,至68亿美元,而研发支出则增长了33%,达到340亿美元。
这是英伟达业务的另一面。数据中心销售额占英伟达2026财年第二季度962亿美元收入的890亿美元。这笔钱来自建设人工智能能力的公司,因此建设速度放缓会首先冲击英伟达的销售。
艾夫斯预计开发者将在苹果的平台上构建人工智能功能和应用程序,而苹果则收取费用。当被问及这是否会体现在服务业务中时,他说:
"我认为未来几年服务业务中约15%将来自人工智能,根据我们的观点,这相当于每股75美元的增量价值,仅从人工智能角度来看。"
作为参考,苹果周四收盘价为344.17美元。
现金流持续涌入
彭博智库的高级信贷分析师罗伯特·希夫曼周四在
分析师们同意他的看法。苹果的自由现金流从2025财年的988亿美元增长到2026财年的1360亿美元,16位分析师的共识预期是2027财年达到1490亿美元:
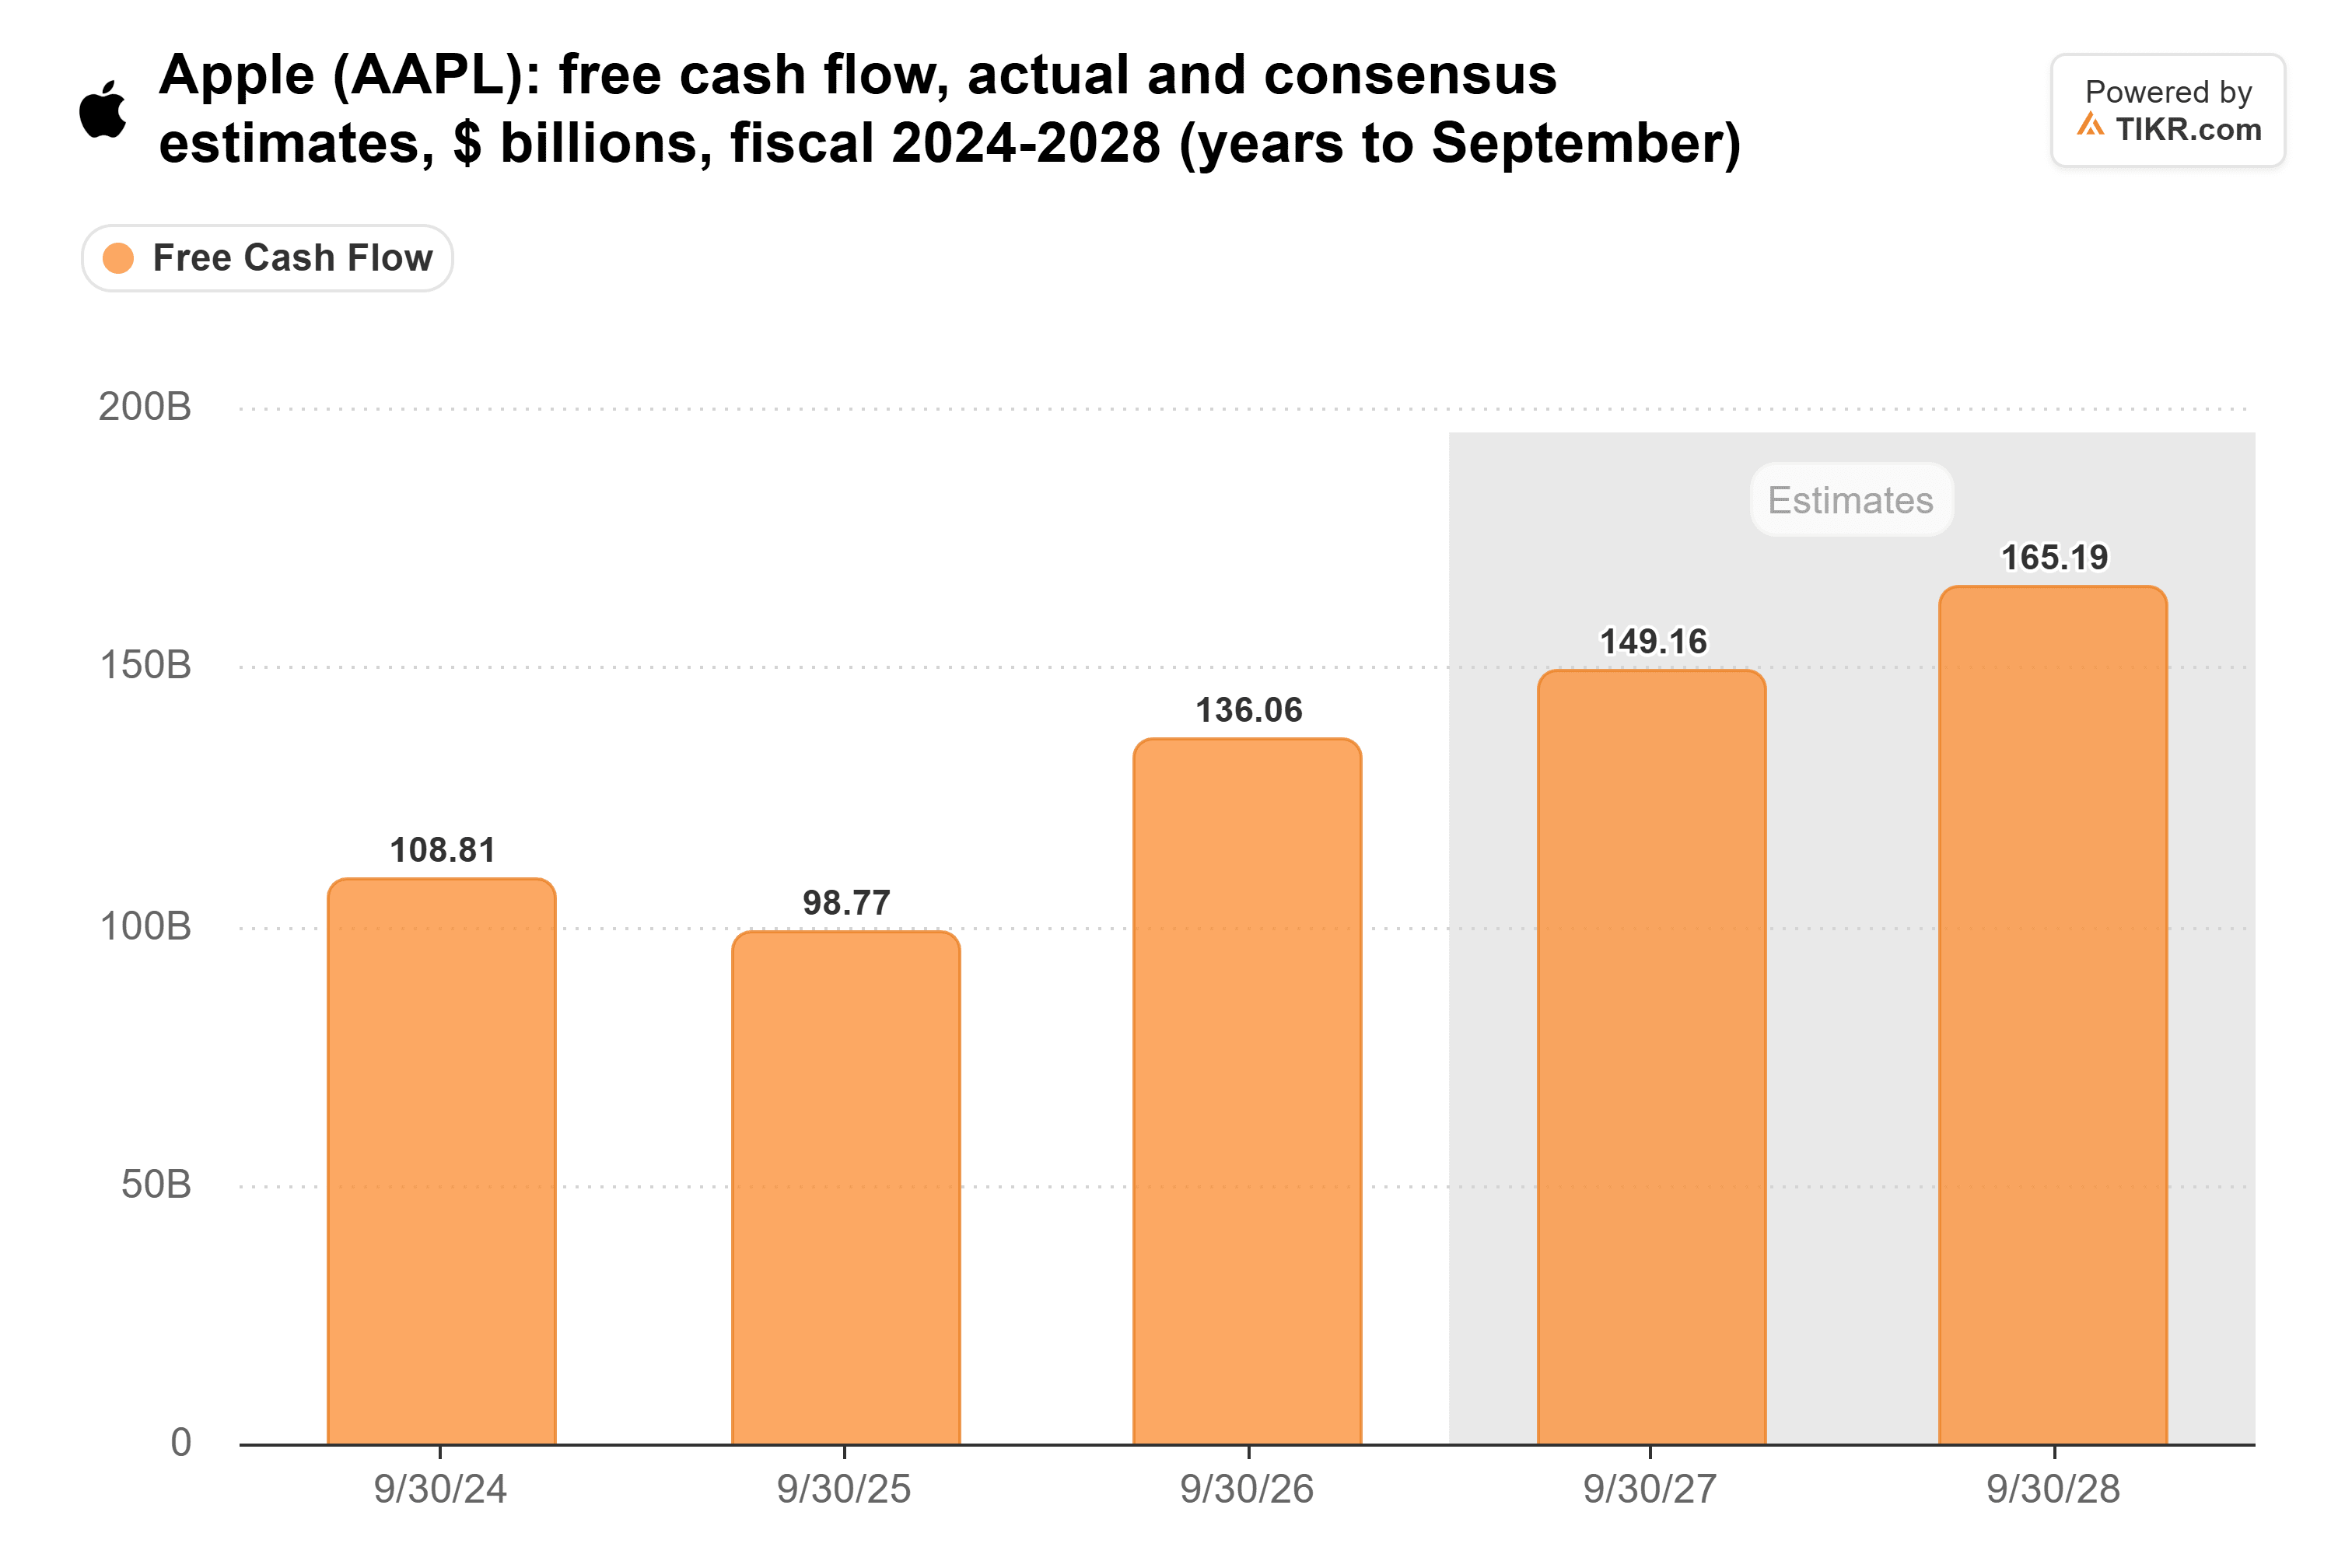
苹果已经放弃了净现金中性的目标,因此希夫曼预计大部分现金将用于股票回购,并可能用于提高股息。
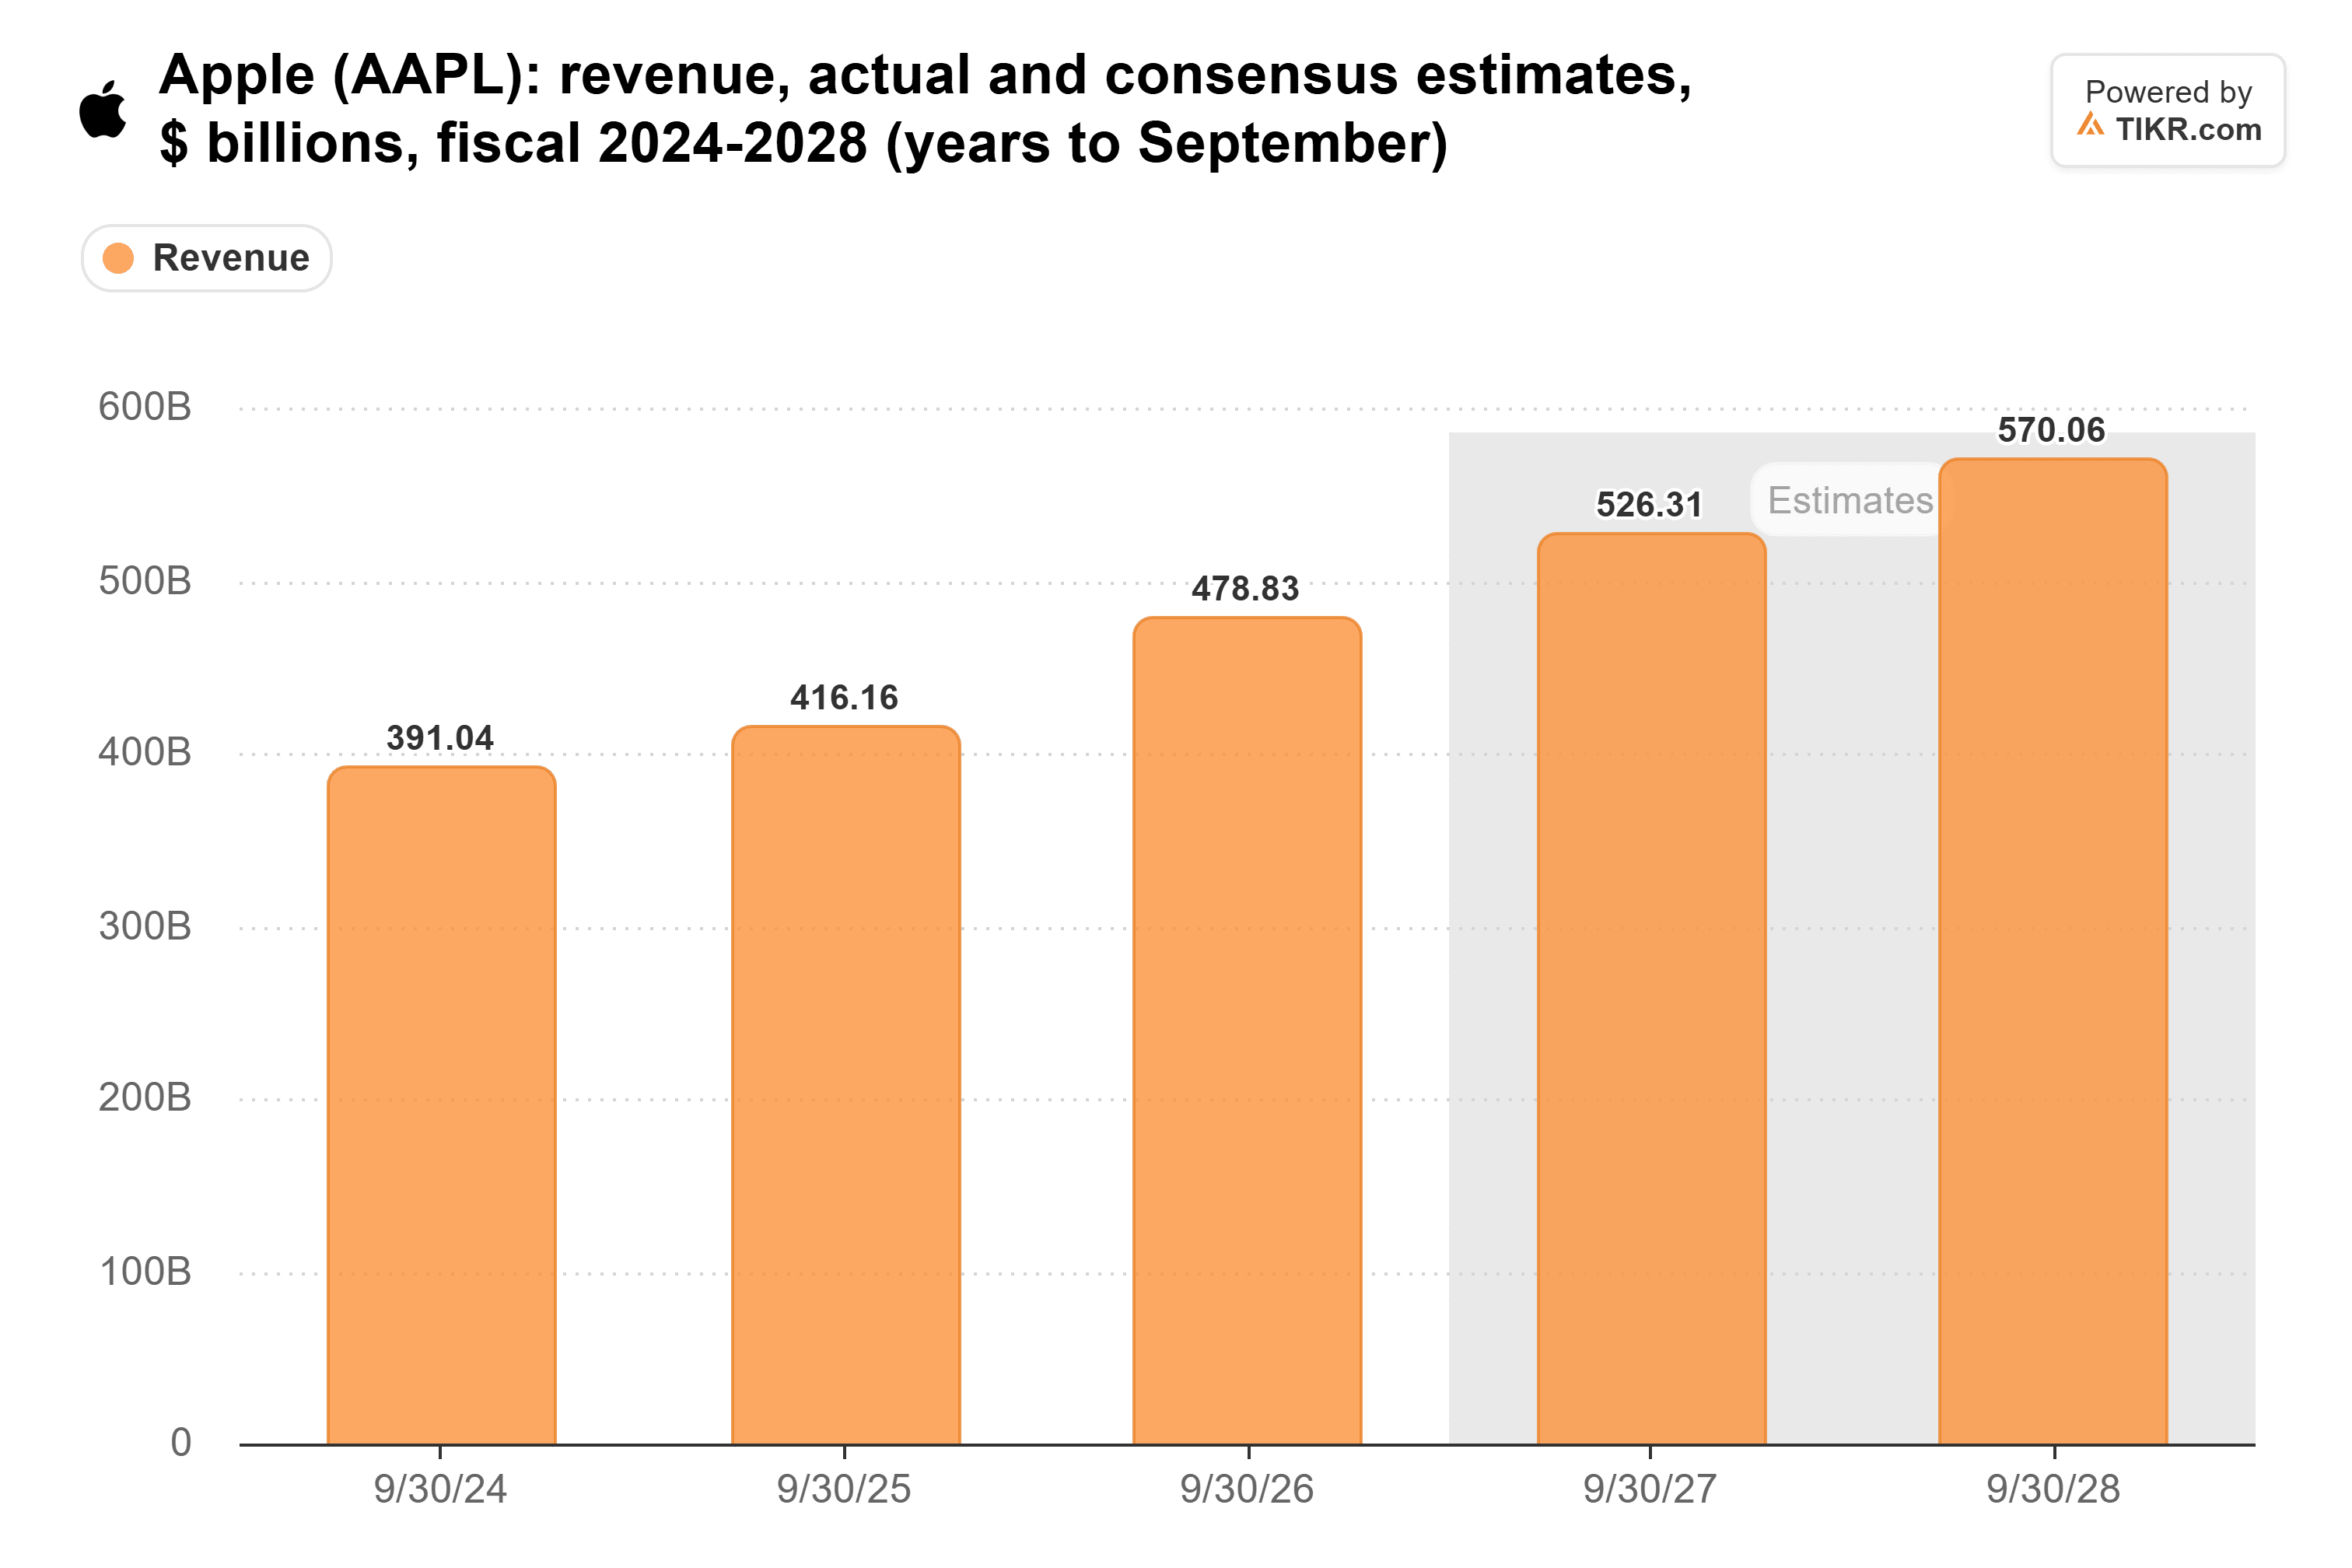
收入也应该会持续增长。首席财务官凯文·帕雷赫预计12月季度收入将增长7%至10%,并表示:"我们预计这将是公司历史上收入最好的一个季度。"分析师预计收入将从2026财年的4790亿美元增长到2028财年的5700亿美元:
服务业务必须加快步伐
艾夫斯所说的15%必须来自一个正在放缓的服务业务。服务收入在9月季度达到创纪录的316亿美元,增长了10%。但苹果预计12月季度的增长仅为8%至9%,主要受到"第三方许可和外汇"的不利因素影响。
第三方许可是谷歌搜索支付款项所在之处。彭博社的马克·古尔曼曾表示,
人工智能对苹果也并非免费。苹果预计12月季度的毛利率为45%至46%,低于9月季度的47.9%。帕雷赫表示,这包括了更高的内存成本以及"与Siri人工智能推广相关的一些成本"。
投资者已经在为此买单
苹果的远期市盈率是36倍。这接近其10月底创下的38倍的10年高点,并远高于其24倍的10年平均水平:
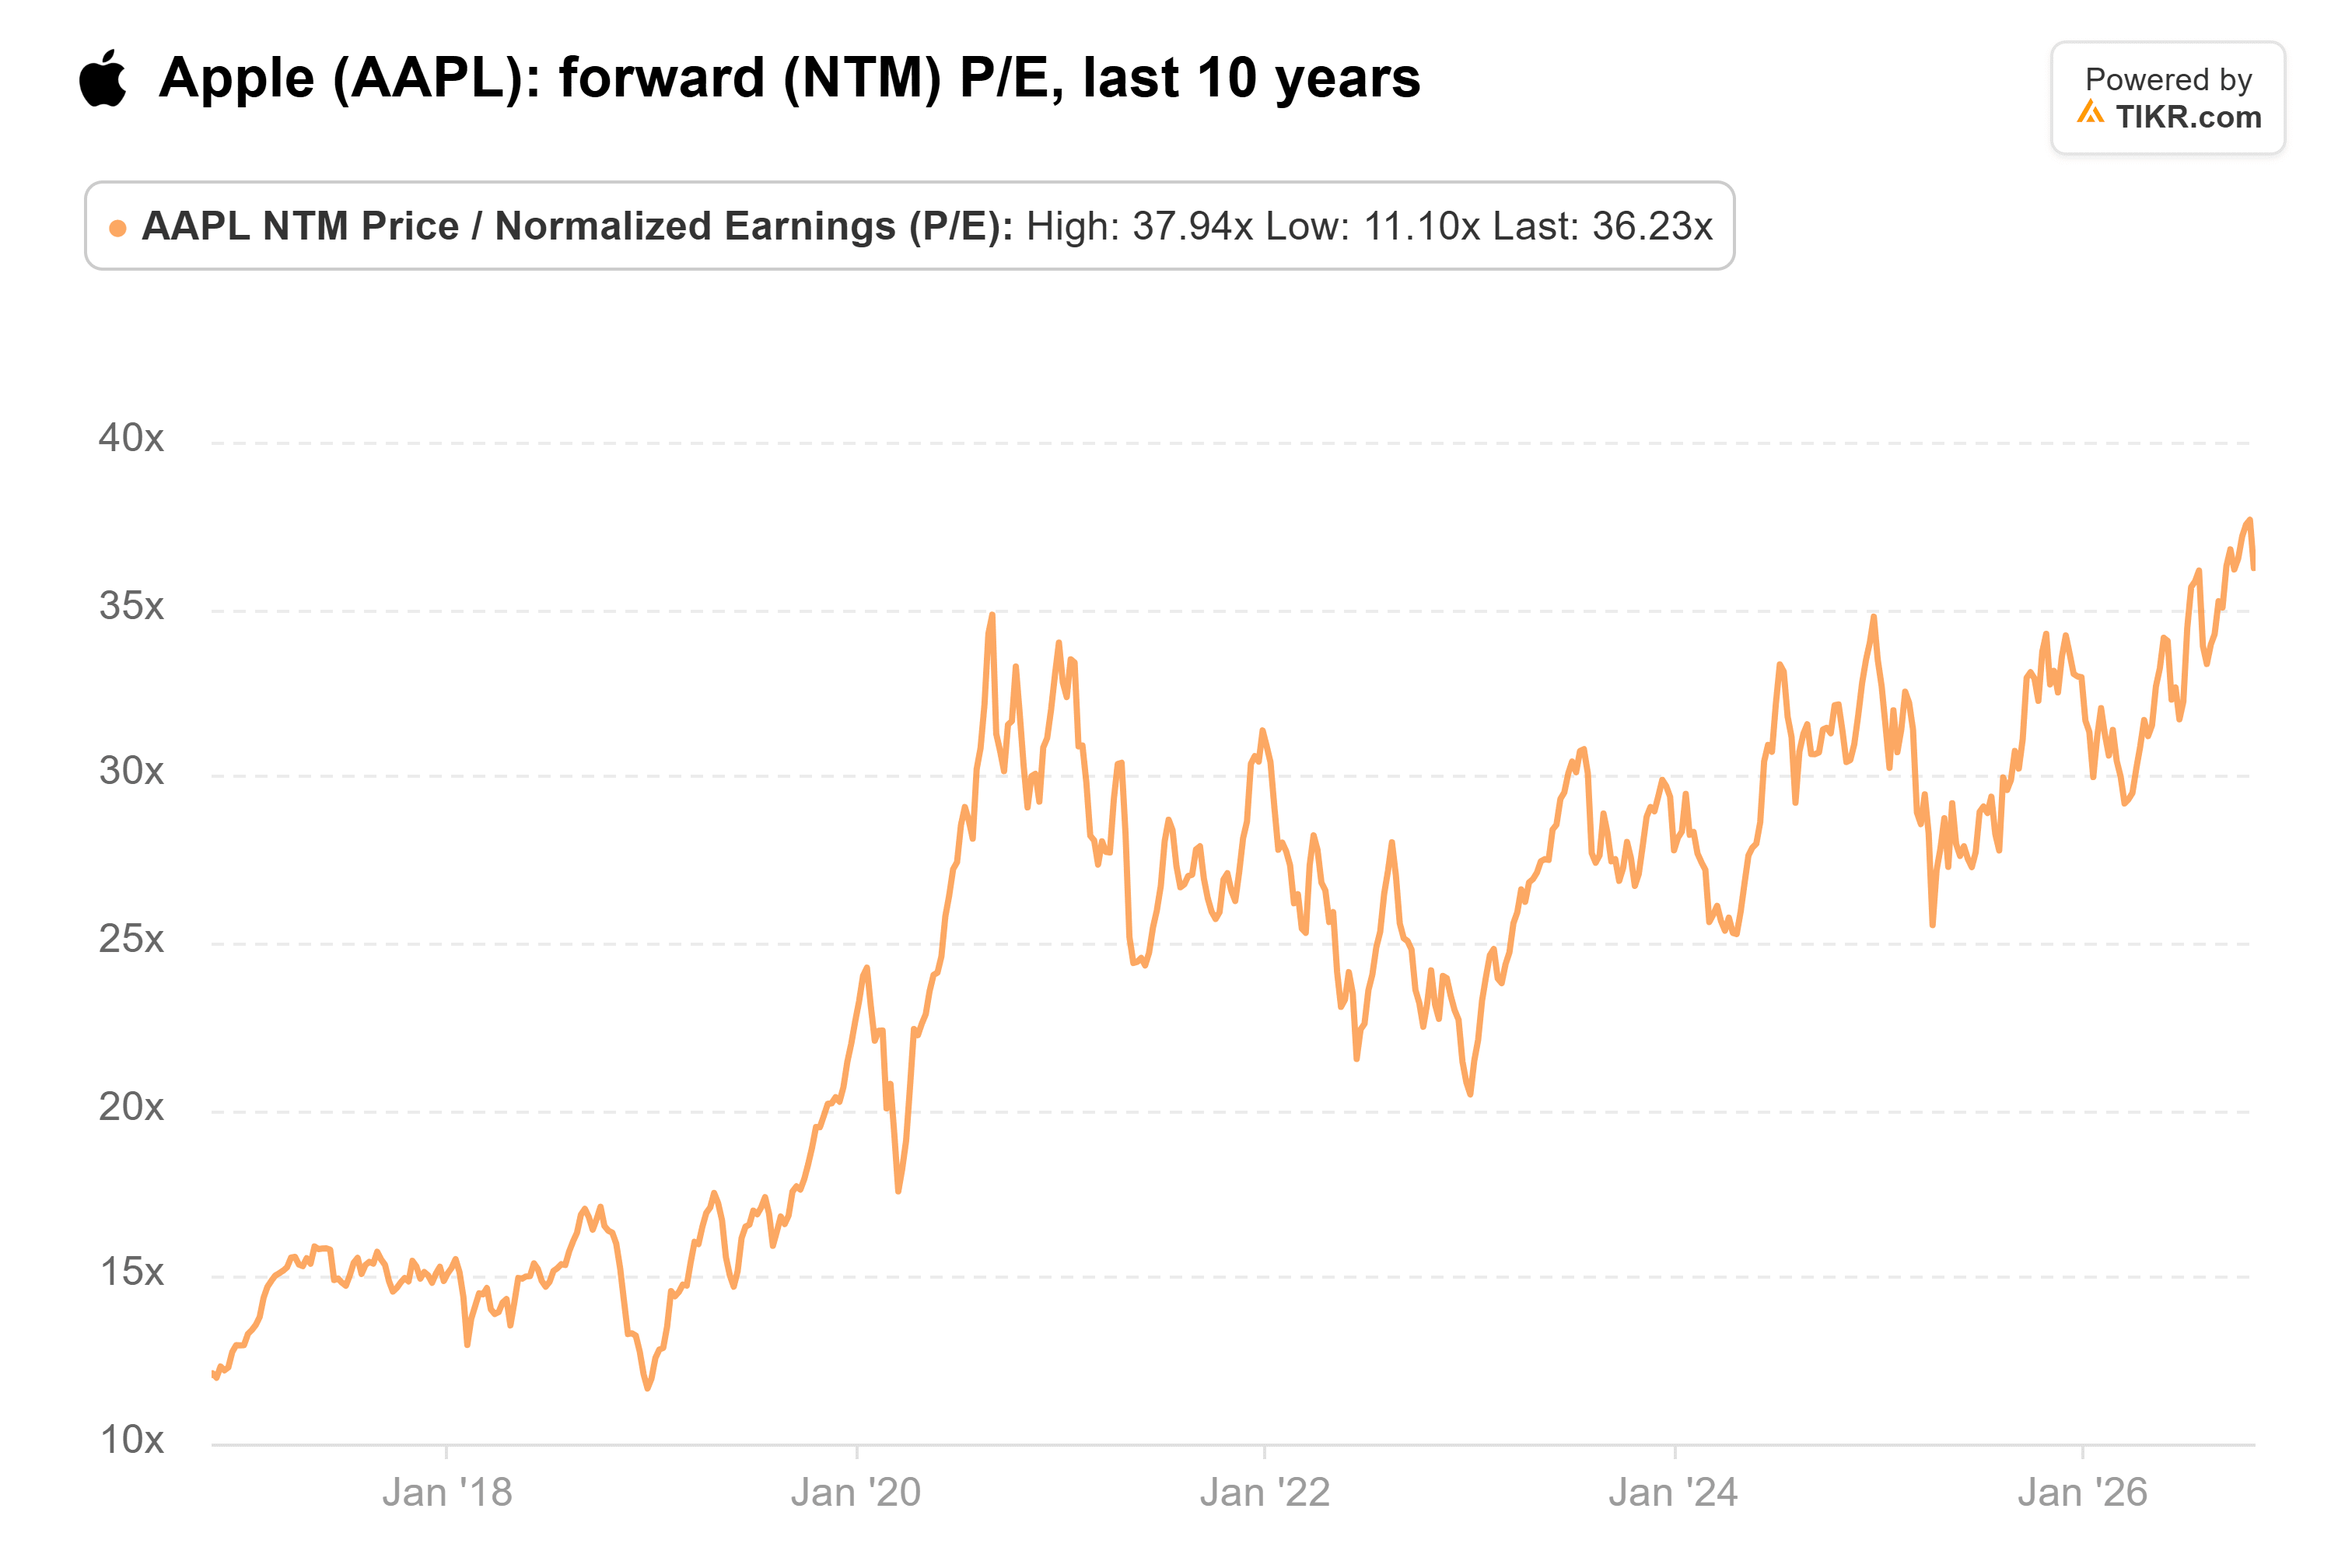
艾夫斯对苹果地位的判断是正确的。它无需像超大规模计算公司那样投入巨资,就能通过人工智能触达数十亿人,其现金流也证明了这一点。
但在36倍的市盈率下,我认为他所说的75美元人工智能上行空间已经体现在股价中,而本应体现这一上行空间的服务业务,其增长指引却在放缓。我会将苹果作为等待此次抛售结束的安全避风港而持有。但在当前估值倍数下,我不会增持,除非Siri人工智能开始在服务业务中产生回报。
苹果通过iCloud+套餐销售更重度使用的Siri人工智能。如果这些升级开始产生影响,服务业务将是首先显现的地方。苹果的下一次财报(预计在1月下旬发布)将告诉我们,12月季度8%至9%的增长指引是否是低点。
那么苹果股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到苹果可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!