核心要点
- 戴尔科技 (DELL) 股价在10月26日至11月2日期间下跌约16%,收于约393美元,因内存成本上升和PC需求疲软对股价构成压力。
- 英特尔 (INTC) 预计2026年PC出货量将下降约12%,2027年再下降10%,引发了对行业持续低迷的担忧。
- 惠普 (HPQ) 约75%的季度营收来自个人系统业务,而超微电脑 (SMCI) 随后公布的季度销售额为199亿美元,突显了AI基础设施需求的持续强劲。
- 截至11月2日,戴尔的预期市盈率约为14倍,但其上半年41亿美元的自由现金流仍令人担忧,尽管服务器业务盈利能力强劲。
发生了什么?
戴尔科技 (DELL) 股价在截至11月2日的一周内下跌约16%,从约467美元跌至393美元,投资者在权衡疲软的PC需求与公司不断扩张的AI基础设施业务。
大部分跌幅发生在英特尔10月29日的财报电话会议之后,管理层当时警告称,内存价格上涨和供应限制正在削弱PC需求。
英特尔首席财务官David Zinsner预计,2026年PC出货量将下降约12%,2027年再下降10%,这表明低迷态势可能持续到明年。
戴尔此前已预见到这种压力。在花旗9月10日的全球科技、媒体和电信会议上,首席财务官David Kennedy表示,PC市场"在今年剩余时间里受到挤压,正如我所说,是两位数的负增长。"
根据戴尔2027财年第二季度业绩,客户解决方案集团在7月当季仅贡献了部门营业利润的19%,低于一年前的35%。基础设施解决方案集团贡献了剩余的81%。
竞争对手惠普面临更大的PC业务敞口。其2026财年第三季度业绩显示,个人系统业务营收为118亿美元,约占157亿美元总销售额。
戴尔的AI服务器业务提供了重要的对冲,基础设施解决方案集团的营业利润率从一年前的8.8%提高至15.0%。
与此同时,AI服务器竞争对手超微电脑于11月3日公布季度销售额为199亿美元,进一步证明了尽管PC市场疲软,但基础设施需求依然强劲。
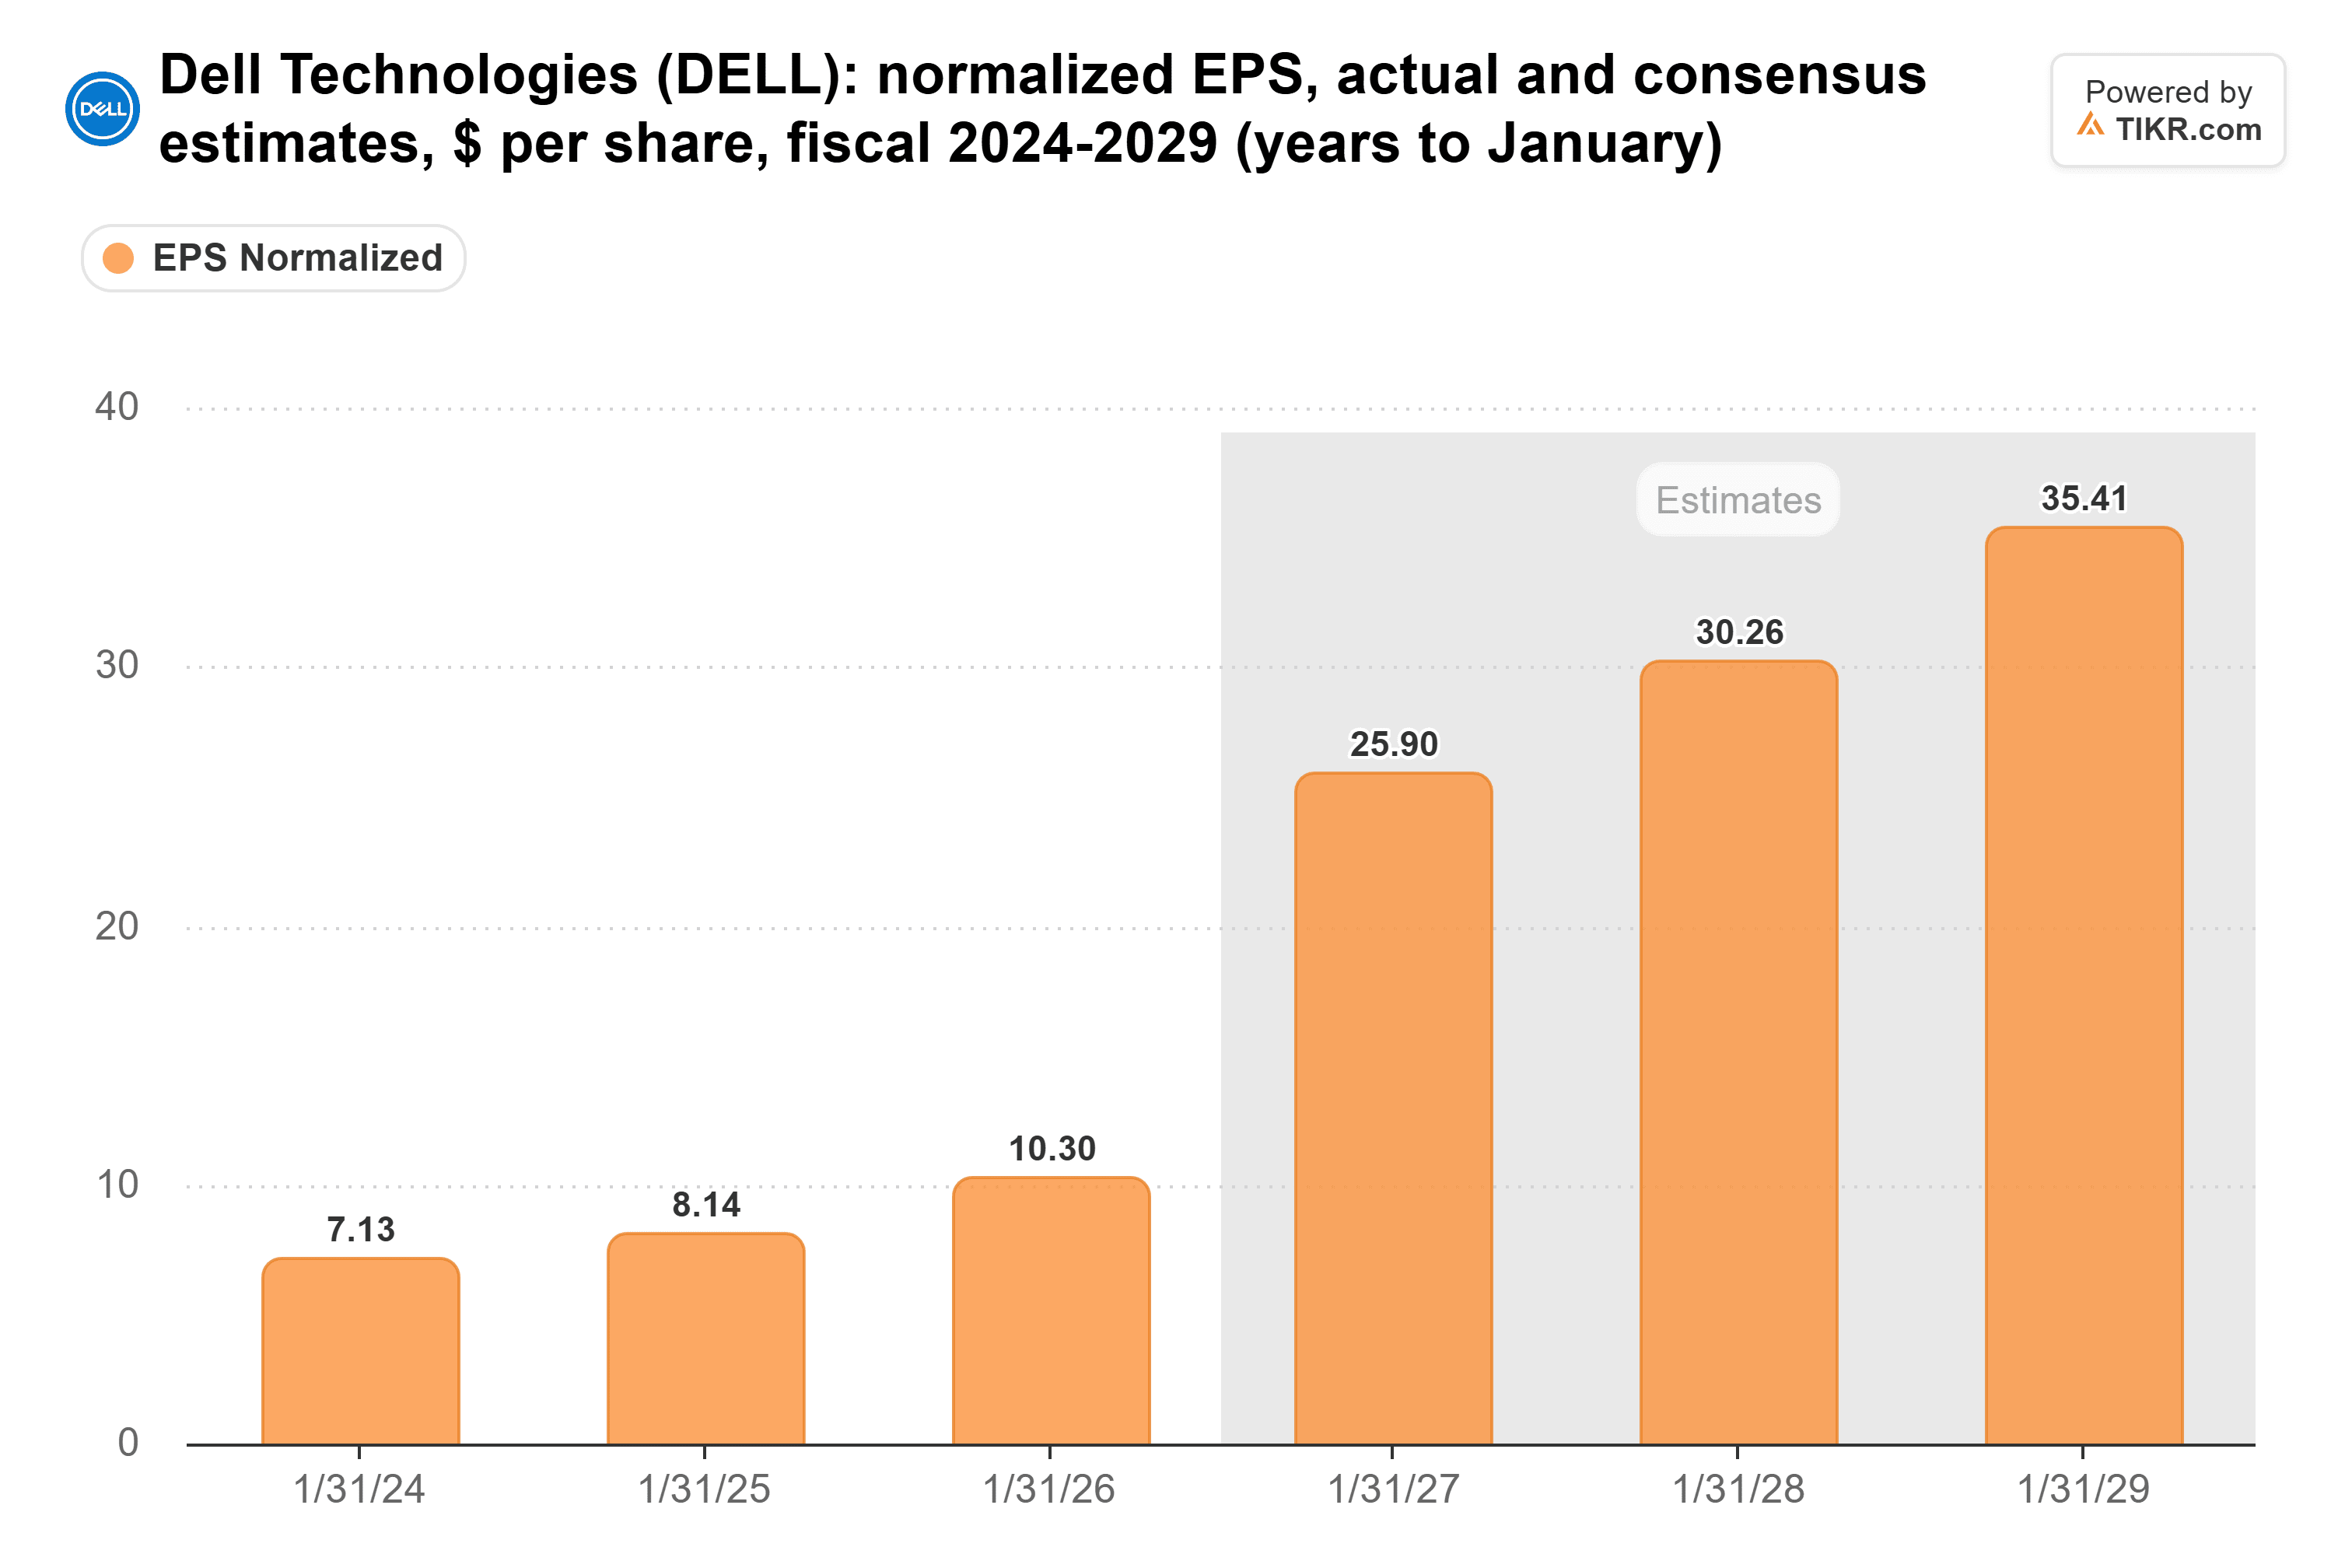
TIKR在10月27日的共识预期预测,戴尔的正常化每股收益将从截至2027年1月的财年的25.90美元,增至2028年1月的30.26美元和2029年1月的35.41美元。这些预测早于英特尔的警告。
现金必须在11月24日显现
戴尔面临的最大挑战是将强劲的盈利转化为现金。根据其季度财务业绩,公司在2027财年上半年实现了76亿美元的净利润,而自由现金流为41亿美元。
融资性应收款项的变化对经营现金流产生了约64亿美元的负面影响,尽管基础设施业务盈利能力强劲,但仍拖累了常规的现金生成。戴尔还报告了113亿美元的调整后自由现金流,该指标对融资相关的现金流动采用了不同的处理方式。
分析师此前预计全年自由现金流约为120亿美元,突显了在2027财年下半年实现更强现金转化的重要性。然而,报告自由现金流与调整后自由现金流之间的差异使得监控底层指标变得至关重要。
戴尔定于11月24日发布的财报将提供一个重要考验,检验强劲的AI基础设施盈利是否正在转化为改善的现金生成。
戴尔股票是被低估还是被高估了?
戴尔在其11月2日的收盘价下似乎可能被低估,尽管较弱的现金转化能力和围绕PC需求的不确定性证明了保持谨慎是合理的。
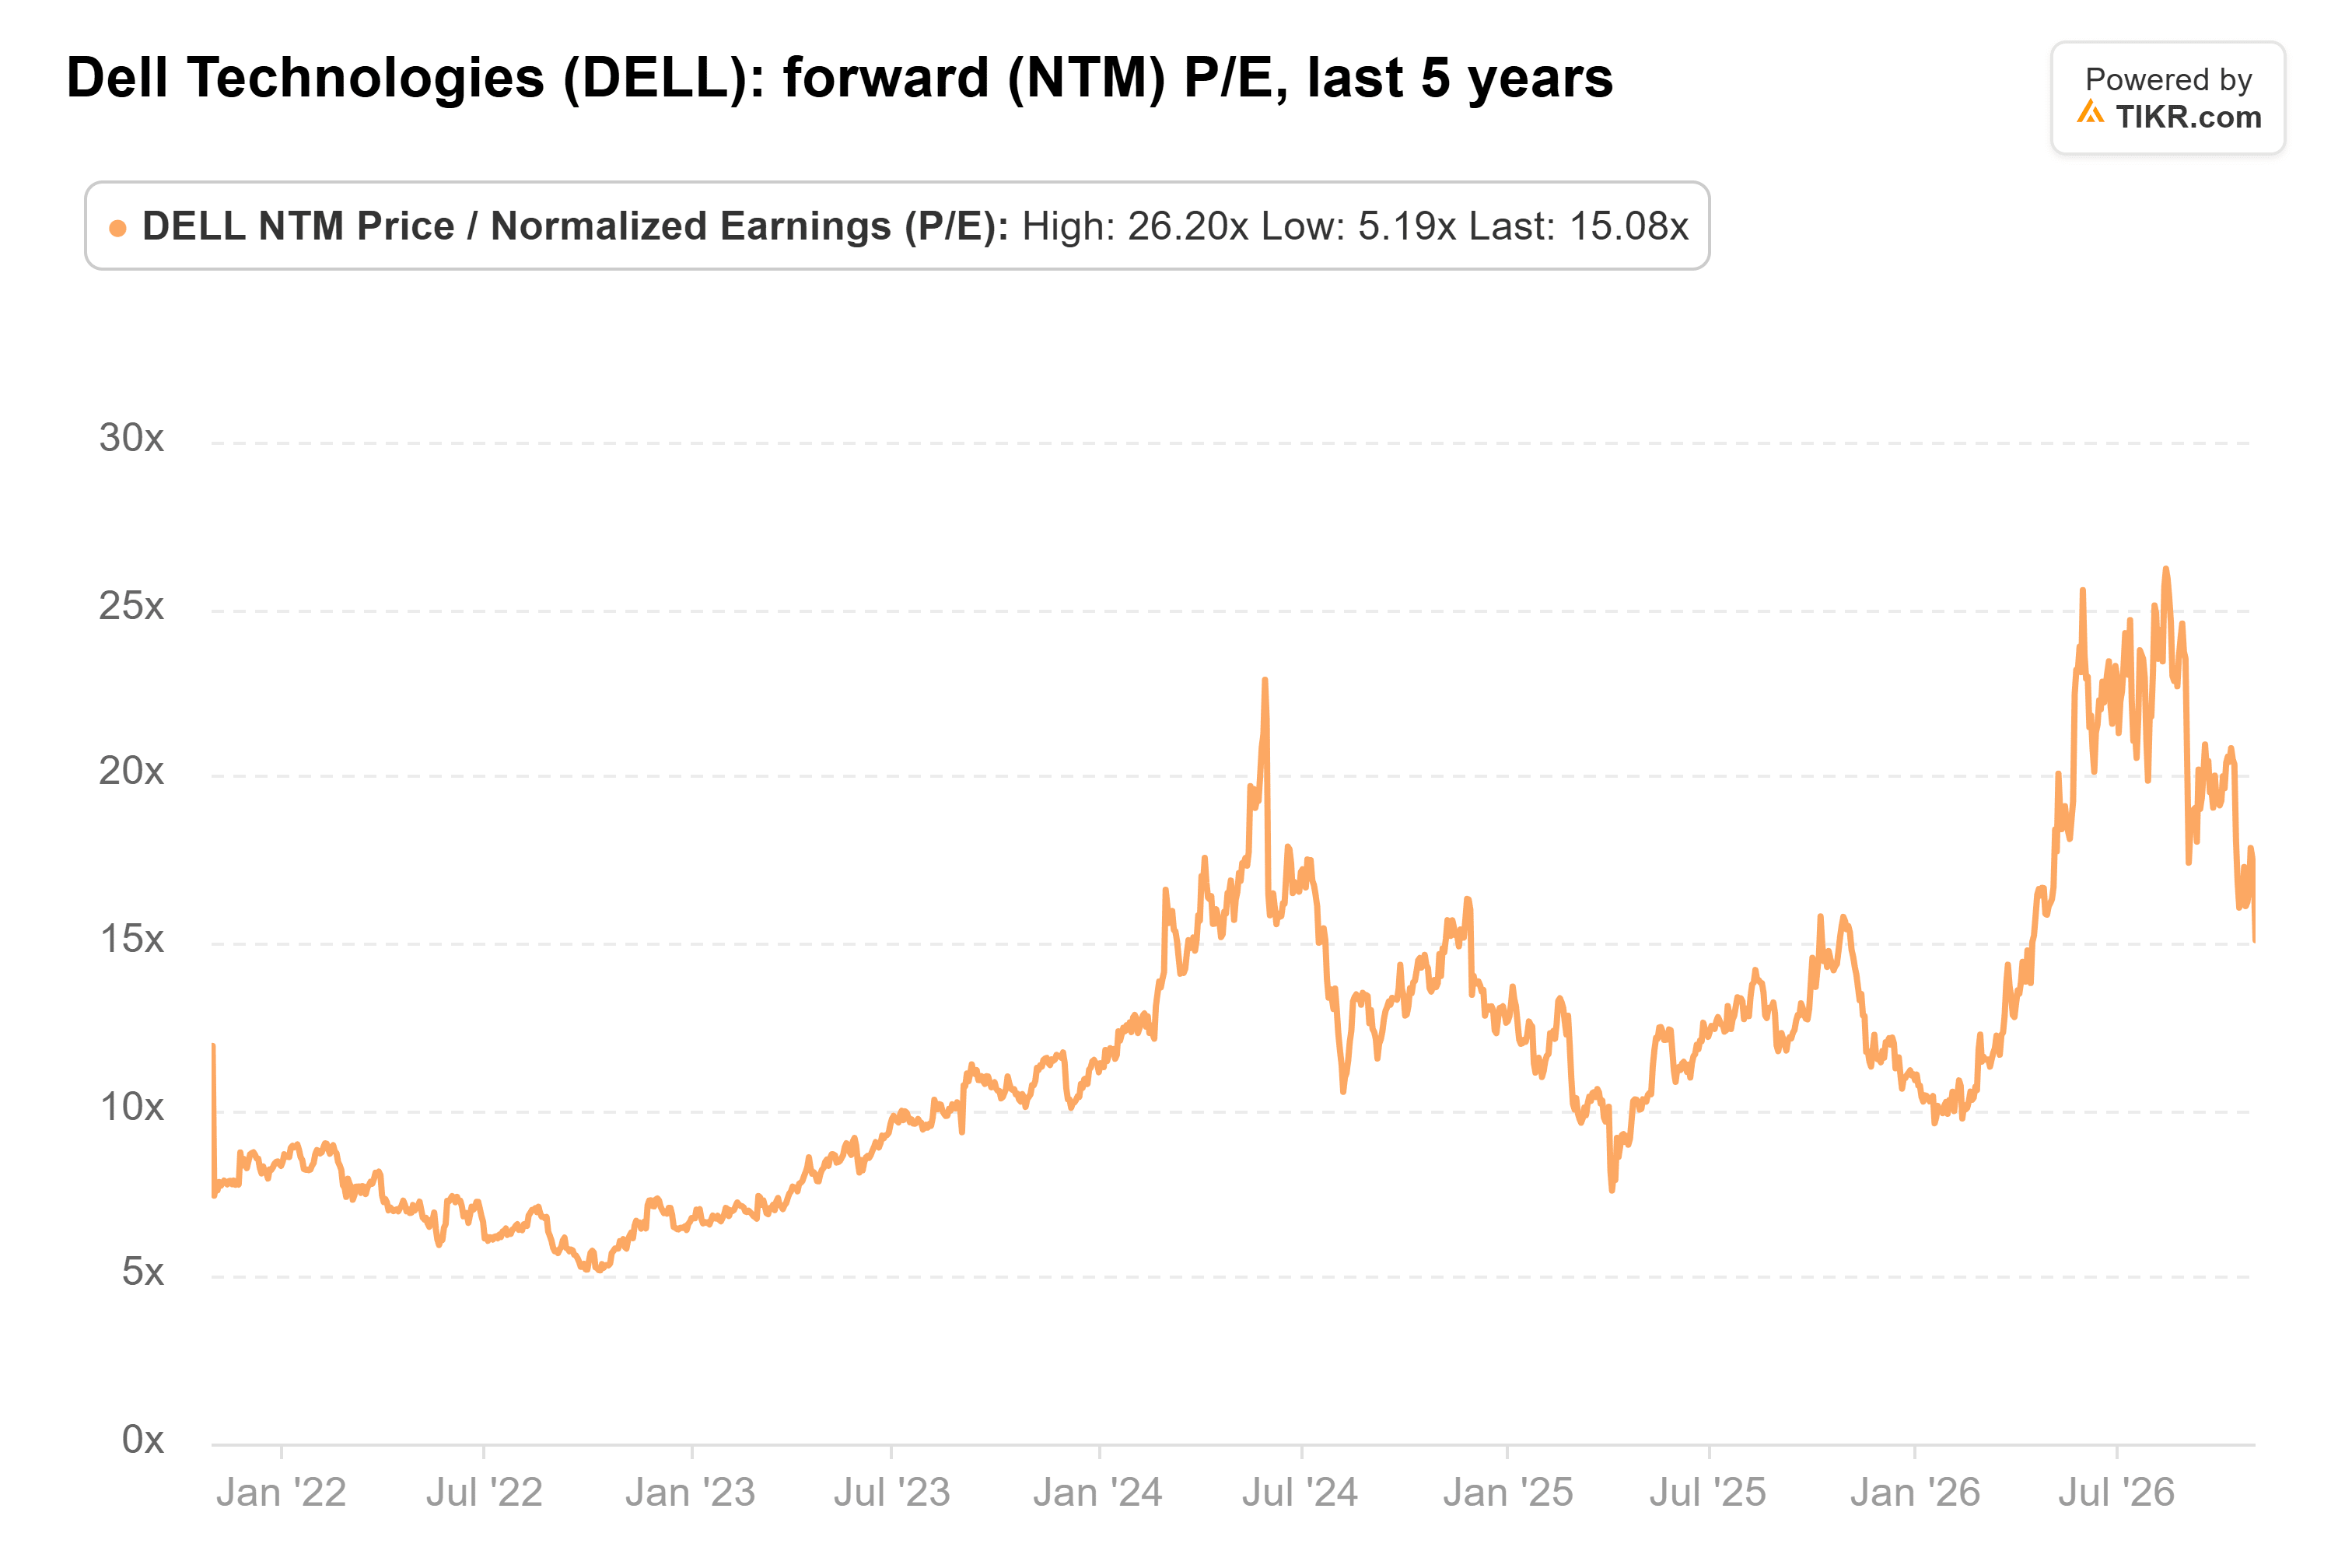
戴尔的预期市盈率从8月的约26倍,降至10月30日的15.1倍,并在11月2日估计为14倍,接近其五年平均值11.7倍。
以其11月2日392.78美元的收盘价计算,华尔街10月底约595美元的共识目标价意味着51%的上涨空间。这一历史比较并未反映戴尔股价或分析师预期随后的变化。
在未来12个月内,戴尔的盈利增长将取决于AI服务器需求的持续性、基础设施业务利润率、PC市场的稳定以及更强的现金转化能力。
鉴于AI服务器贡献了戴尔大部分部门利润且盈利预期指向更高,其11月2日的估值似乎具有吸引力。然而,持续的现金流疲软或零部件短缺可能会限制潜在上涨空间,使得11月24日的财报成为投资逻辑的关键考验。
那么戴尔股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到戴尔可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR终端的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新动态或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!