

核心要点
- 周二,花旗将AMD的目标价从575美元上调至800美元,较开盘前股价高出约25%,此前其将2030年CPU市场规模预测上调至3000亿美元。
- 像Meta的Muse这样的AI智能体需要CPU来执行任务,这使得AMD的服务器CPU业务成为其看涨论点的核心。
- CEO苏姿丰表示,需求超过了AMD的供应能力,分析师预计到2027年,经调整后的每股收益(EPS)将翻倍以上,达到15.72美元。
- 该股基于远期收益的市盈率为57倍,而其五年平均值为34倍,因此智能体需求必须在业绩中体现出来。
超微半导体 (AMD) 刚刚又获得了华尔街的一票信任,而这一票源于你手机上的一个应用。
周二,花旗分析师Atif Malik将其对AMD的目标价从575美元上调至800美元,较开盘前股价高出约25%。他的理由是Muse,这是Meta Platforms (META)在9月推出的个人AI智能体,他看到了两个赢家,AMD是首要的,英特尔 (INTC)是次要的:
“我们认为CPU的总潜在市场规模将从2025年的290亿美元扩大到2030年的3000亿美元,年复合增长率(CAGR)为60%。我们仍然预计AMD将是CPU复兴的主要受益者,英特尔是次要受益者。”
CPU的复兴。正如Oxide的Bryan Cantrill在上周的MTS播客中所说:“GPU极其重要。但CPU已死的说法被大大夸大了。”
这对AMD来说是一个巨大的转变,其AI故事此前主要围绕在GPU领域追赶英伟达 (NVDA)。
为什么智能体需要CPU
根据CNBC的报道,Muse和OpenAI的新智能体Dots都运行在AMD的EPYC服务器CPU上,摩根士丹利估计Muse可能占AMD 2026年芯片销售额的20%。
Futurum Group CEO Daniel Newman在同一份报告中解释了原因:智能体在处理任务时,需要一个CPU持续运行,有时长达数小时或数天。“CPU实际上在执行工作流程,而GPU在进行思考。”
花旗的3000亿美元预测是目前最高的,但并非遥不可及:英伟达预计到2030年市场规模为2000亿美元,而AMD自己在7月的预测认为市场规模将达到2200亿美元,其中AMD将占据一半以上份额。
这对于一家去年营收为346亿美元的公司来说是一个巨大的数字,尽管其销售额自2021年以来已经翻了一倍多。
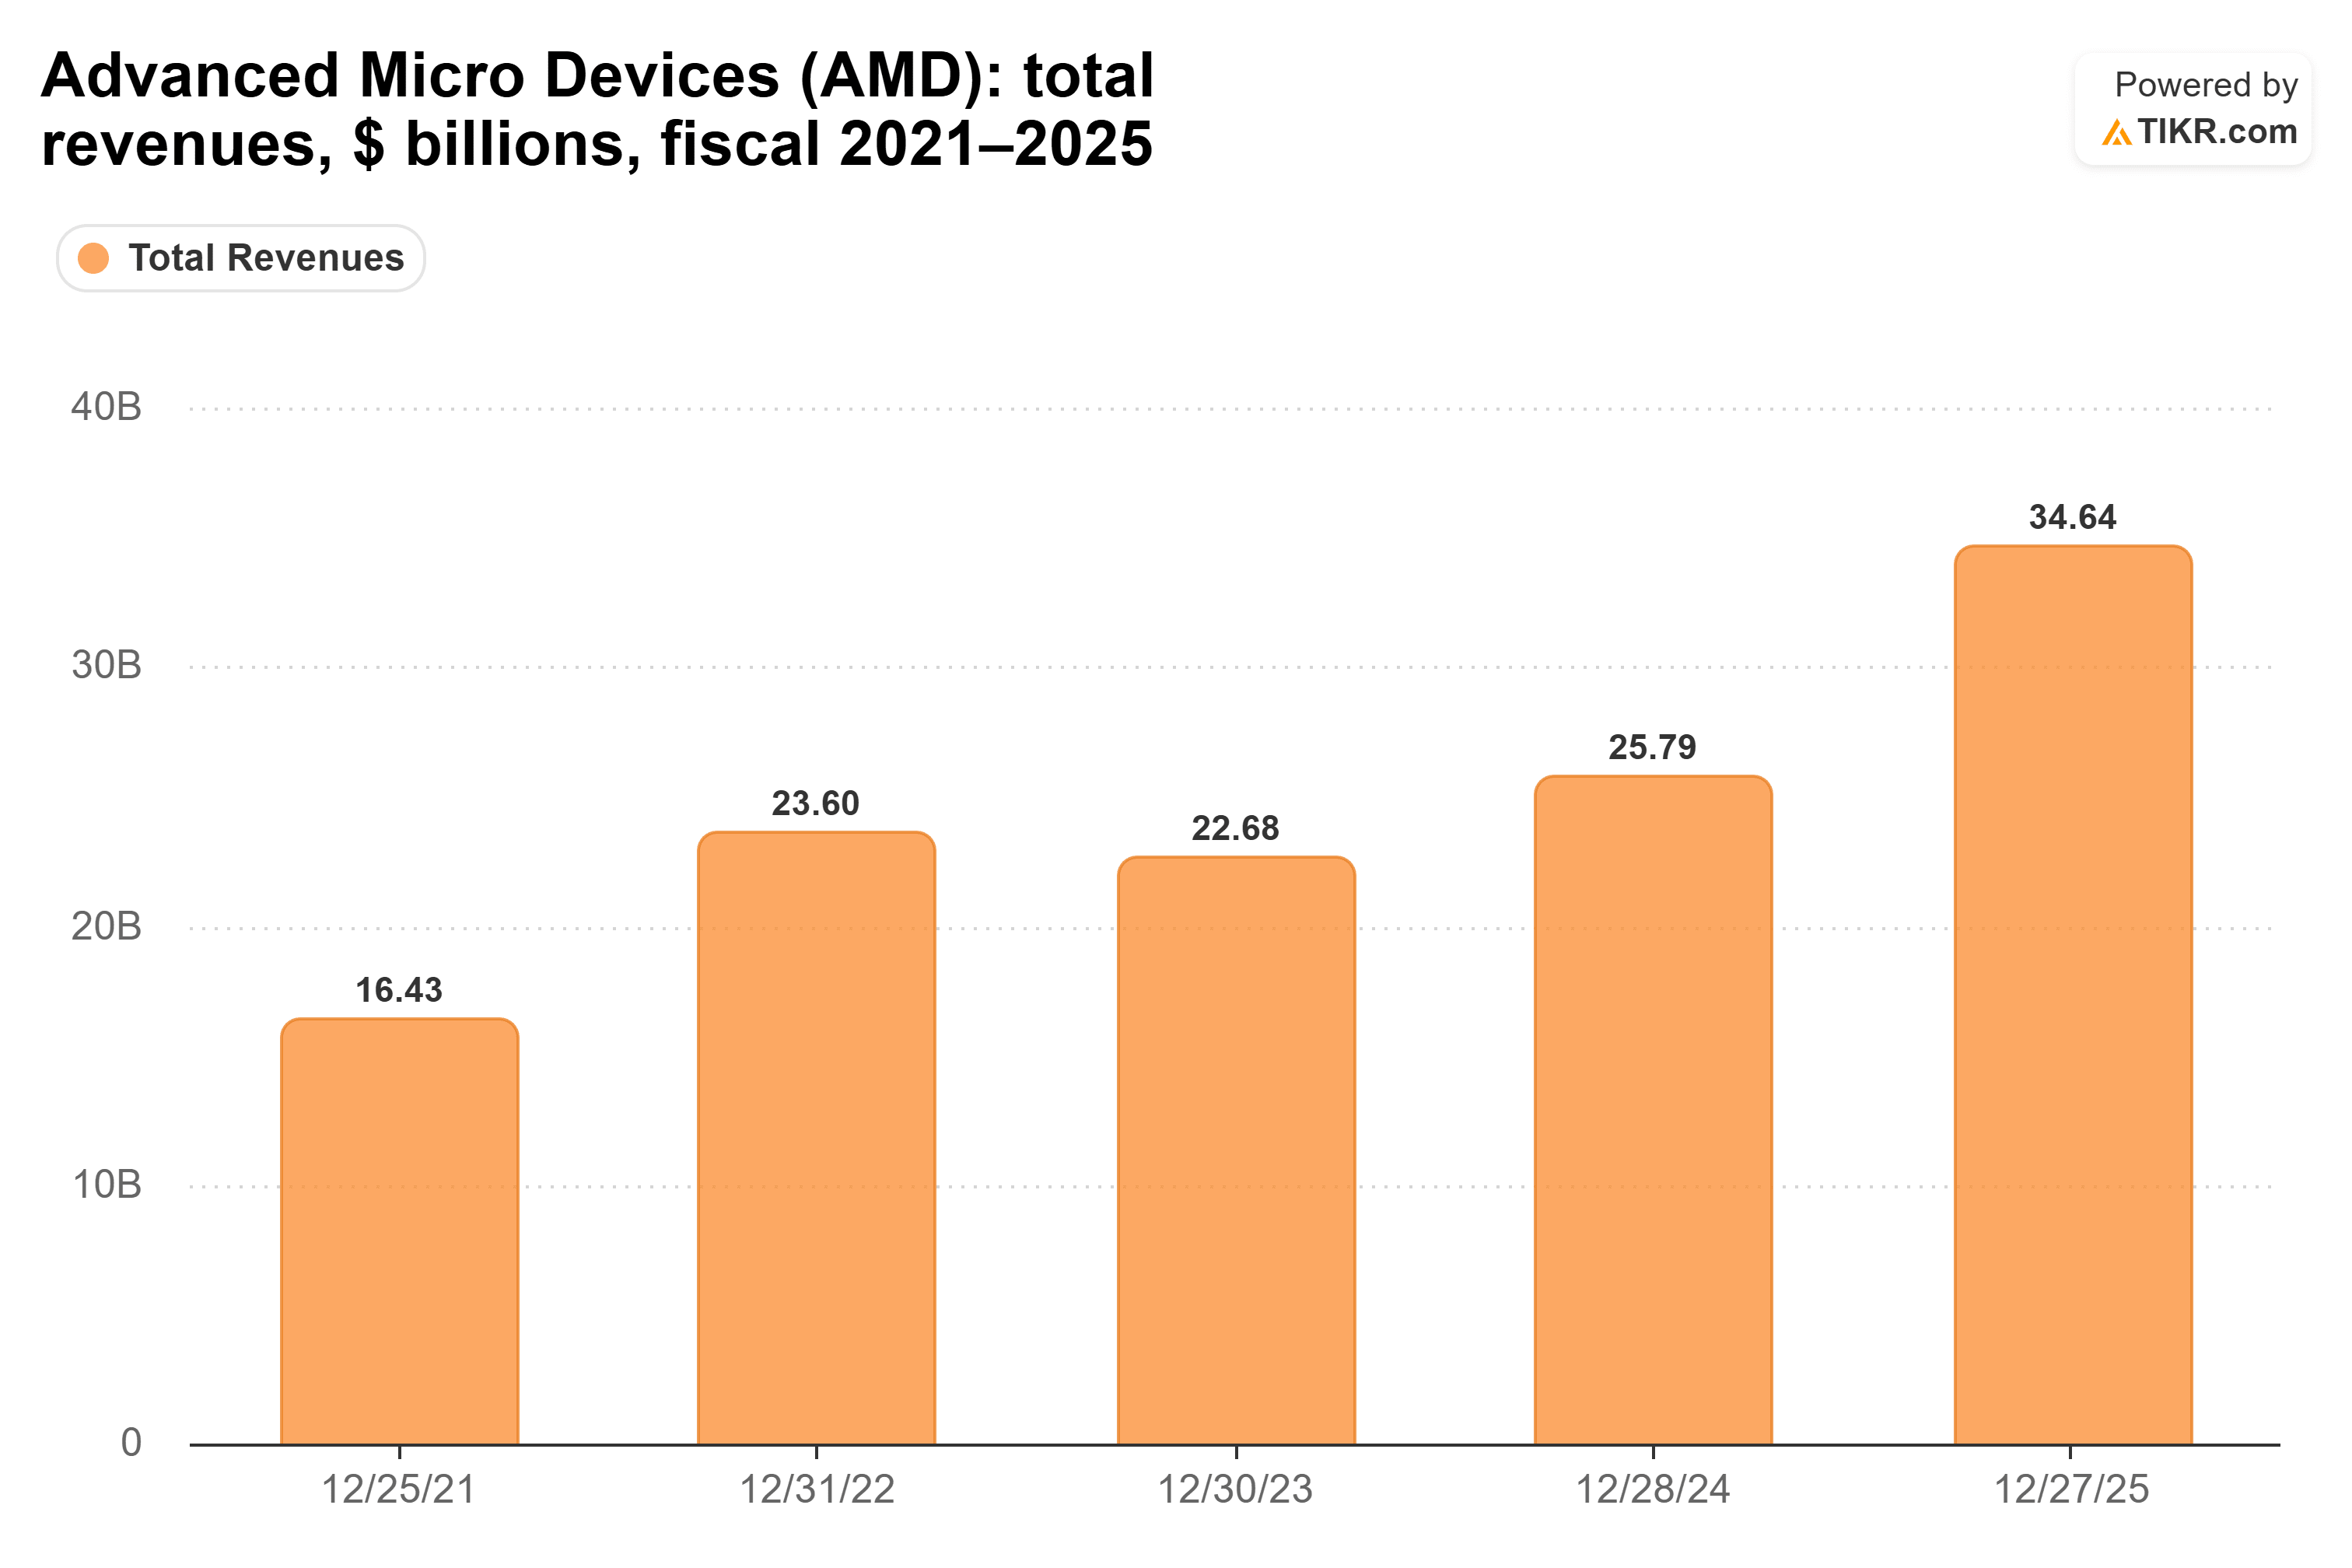
2200亿美元的一半是每年1100亿美元的CPU销售额,是AMD 2025年总销售额的三倍多。
需求超过供应
CEO苏姿丰周二在台北告诉记者:“我们也在2026年增加了自己的供应和产能,但我可以说,需求甚至超过了我们的供应。”
明年呢?“我们将在2027年大幅增加供应,但我们肯定可以用得更多。”
增长已经体现在AMD的业绩中。数据中心收入在第二季度翻了一倍多,达到67亿美元,而公司预计服务器CPU收入将在2026年下半年增长80%,并在2027年再增长70%。这表明数据中心业务正在快速增长。
分析师预计,经调整后的每股收益(EPS)将从去年的4.17美元跃升至今年的7.59美元,然后在2027年翻倍以上,达到15.72美元……
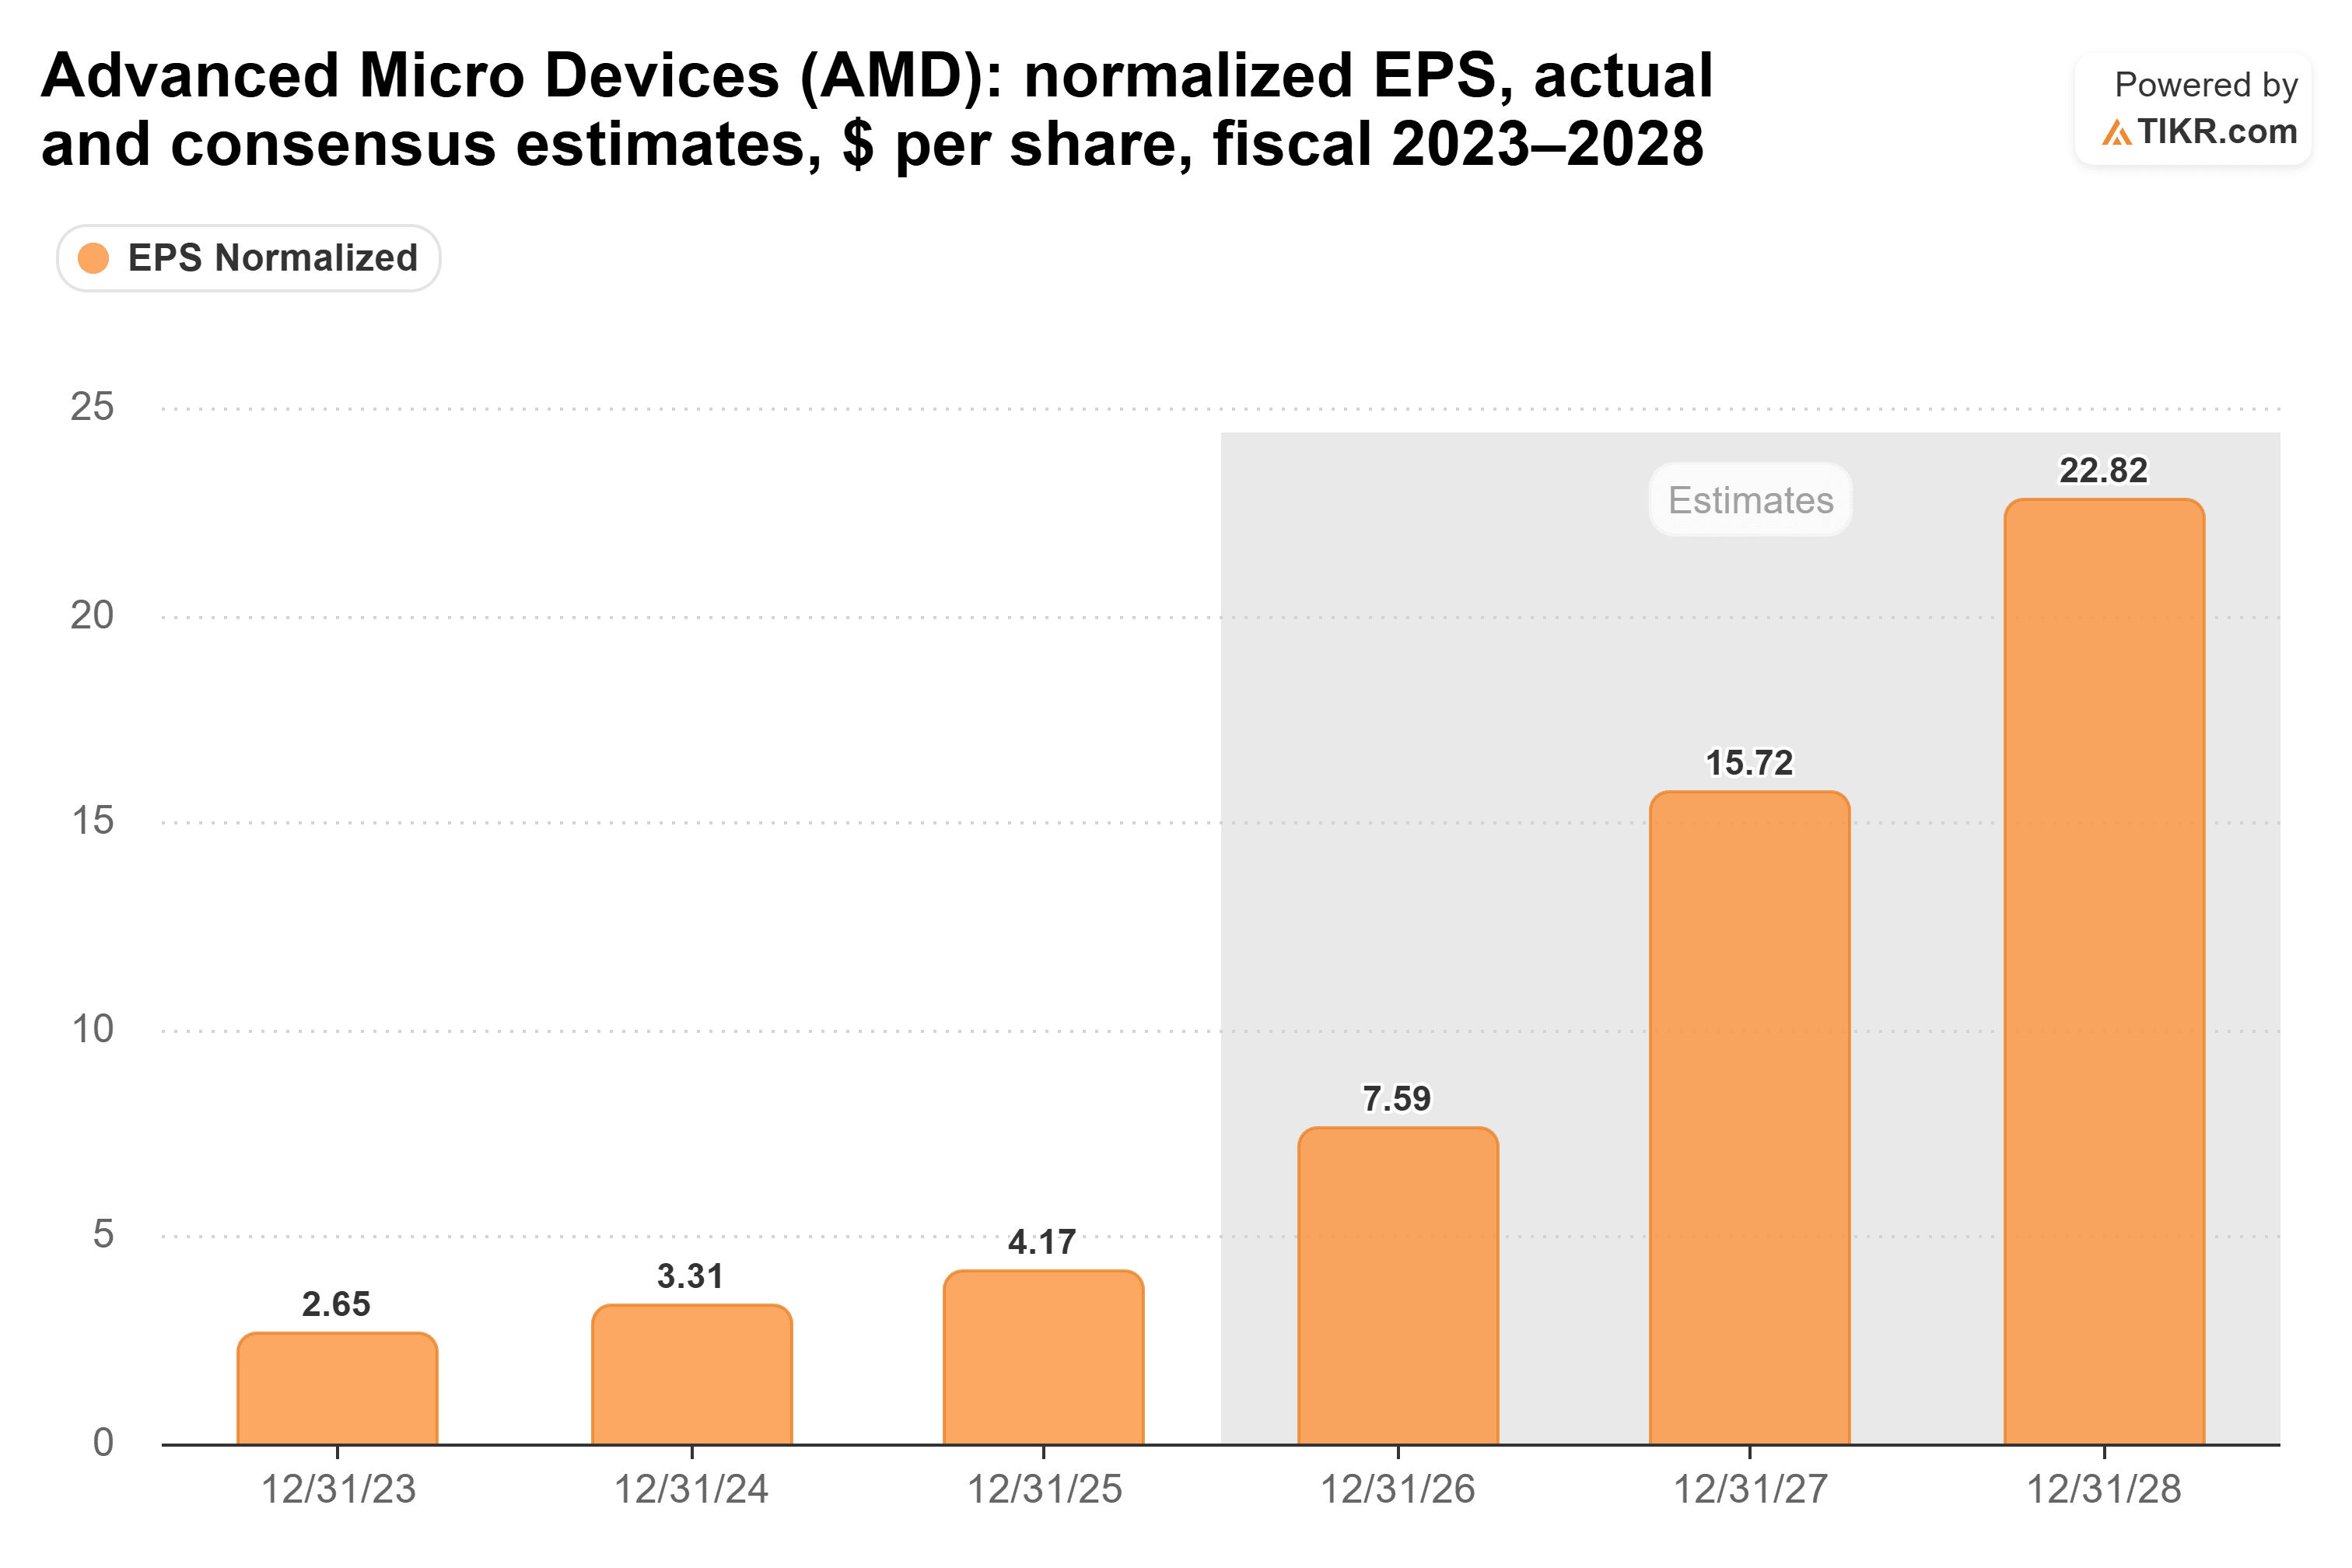
鉴于苏姿丰表示需求超过了AMD的供应,这些2027年预测的限制因素看起来是AMD能生产多少芯片。
这不是已经反映在股价里了吗?
当然,AMD今年股价已上涨近三倍,目前市值超过1万亿美元。其基于远期收益的市盈率为57.1倍,远高于其五年平均值34.4倍……
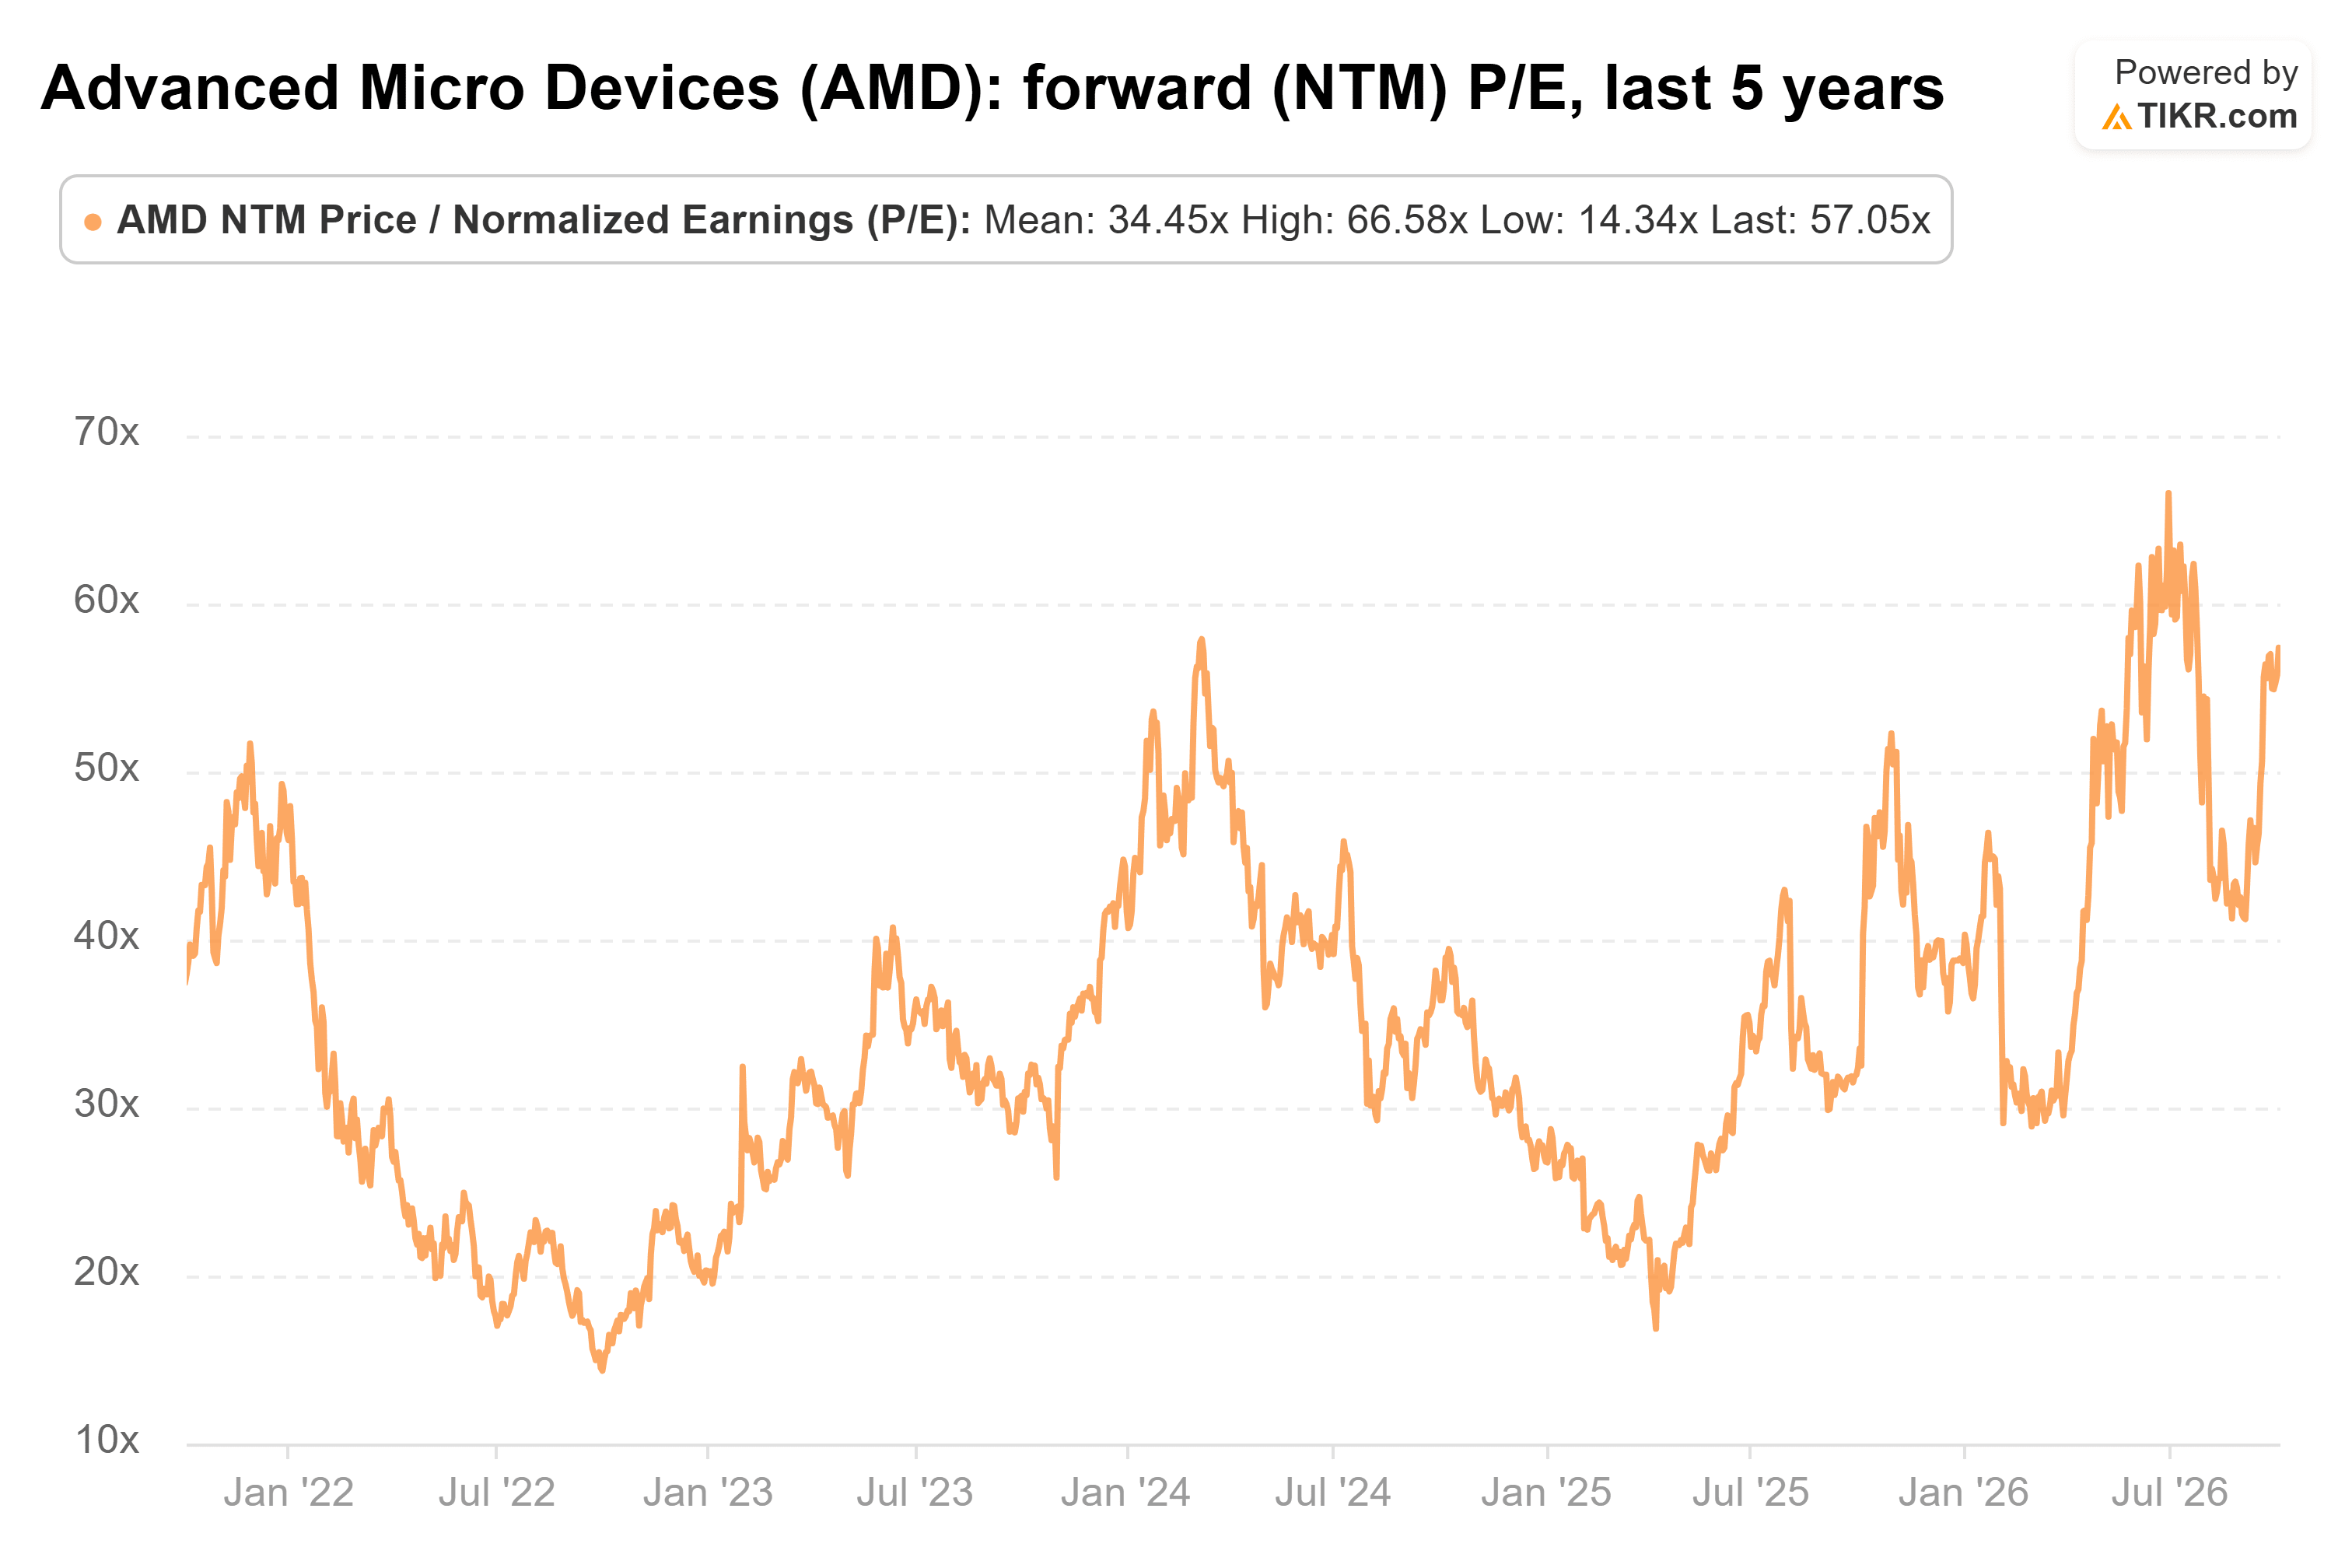
(不过,这仍低于6月底达到的66.6倍。)
关键在于:这个倍数使用的是未来十二个月的收益,而分析师预计2027年每股收益将翻倍以上。如果他们是对的,那么即使股价不动,随着2027年进入这个时间窗口,市盈率也会迅速下降。
另一个担忧是竞争,而且竞争并不缺乏。根据Mercury Research的数据,AMD在x86 CPU市场(与英特尔共享的芯片设计)中占有约46%的份额,但英特尔正在反击,其股价在过去一个月上涨了21%。英伟达今年也加入了竞争,推出了一款名为Vera的专注于智能体的CPU,大多数大型云提供商也在构建自己的基于Arm架构的芯片。Meta甚至表示,它设计的Muse可以运行在任何可用的CPU上,因此AMD必须持续保持其竞争力。
这就是为什么花旗为第二个赢家留出了空间:在一个五年内增长十倍的市场中,AMD不需要抓住每一个智能体。
结论
在我看来,花旗预测的25%上涨空间是可以实现的。AMD的芯片运行着两个最知名的个人智能体,其CEO表示需求超过供应,分析师预计明年收益将翻倍以上。
当然,Muse推出仅一个月,花旗的3000亿美元预测是三者中最高的。如果智能体的使用降温,57倍的远期市盈率将开始显得非常昂贵。
那么AMD股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AMD可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!


