核心要点
- Booking Holdings (BKNG) 股价在过去一周上涨了14%,大部分涨幅出现在其第三季度财报超出公司自身业绩指引之后。
- 财报发布前,其远期市盈率为13.8倍,而其五年平均值为20.5倍,此次上涨仅部分缩小了这一差距。
- 目前分析师给出的目标价,从170美元到301美元不等,对应2027财年每股收益预估的市盈率约为14倍至24倍。
- AI代理将旅行者引导至酒店自家网站是主要风险,但当前股价已经反映了大量不利因素。
Booking Holdings 股价在过去一周上涨了14%,此前其第三季度业绩超出了公司自身的业绩指引。
该股在周二收盘时年内下跌了28%,目前年内跌幅为20%。近期有五名分析师发表了看法,目标价从170美元到301美元不等。
Booking 业绩超出自身预测
Booking 在其第三季度电话会议上表示,间夜量、总预订额、调整后收入和调整后EBITDA均超出了其指引区间的上限:
- 总预订额:545亿美元,增长10%
- 间夜量:增长7%,第二季度增长率为5%
- 调整后每股收益:4.66美元
此前,分析师预计其正常化每股收益将从2025财年的9.12美元增长至2027财年的12.37美元,两年内增长36%:
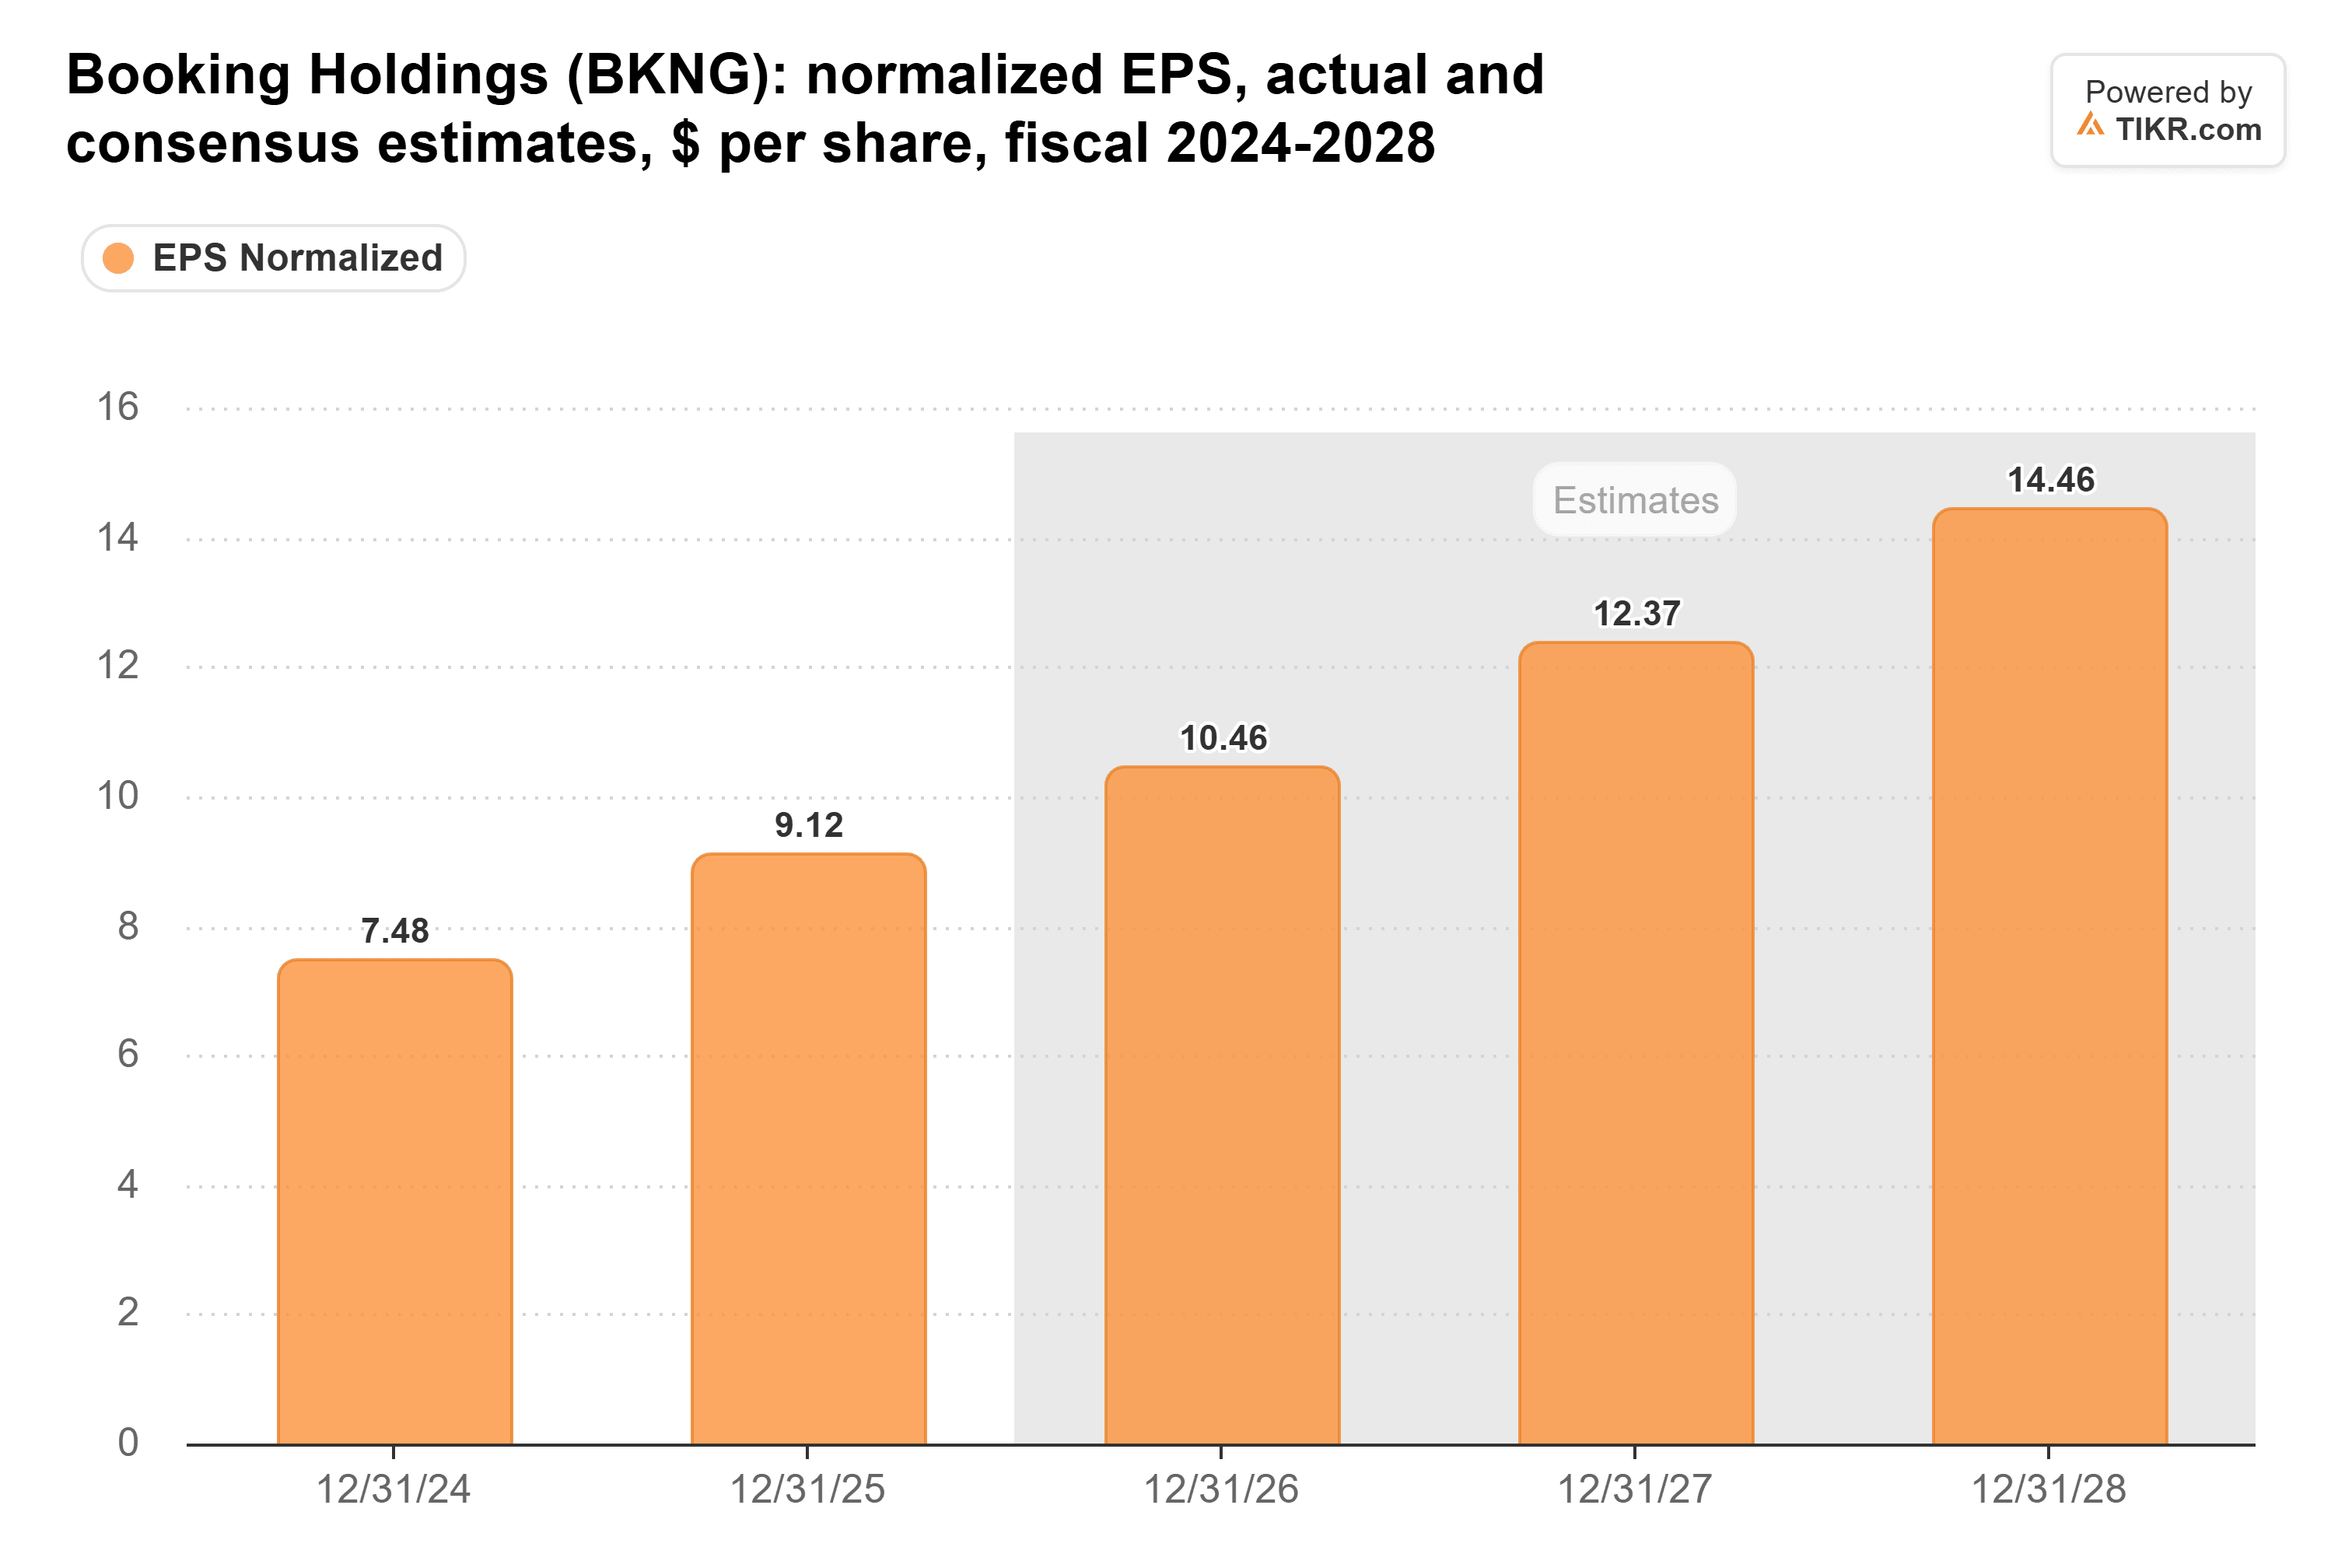
而本季度的业绩并未给分析师提供下调这些数字的理由。
TIKR 追踪了37位分析师对 Booking Holdings 的看法。有多少人给出“买入”评级?
在一个地方查看 Booking Holdings 的买入、持有和卖出评级的完整细分,以及华尔街的收入和收益预估。超过50万投资者使用 TIKR 来研究像这样的股票。查看 Booking Holdings 的分析师评级
大部分折价依然存在
截至11月4日,Booking 的远期市盈率为13.8倍,接近其五年低点,远低于其20.5倍的平均值:
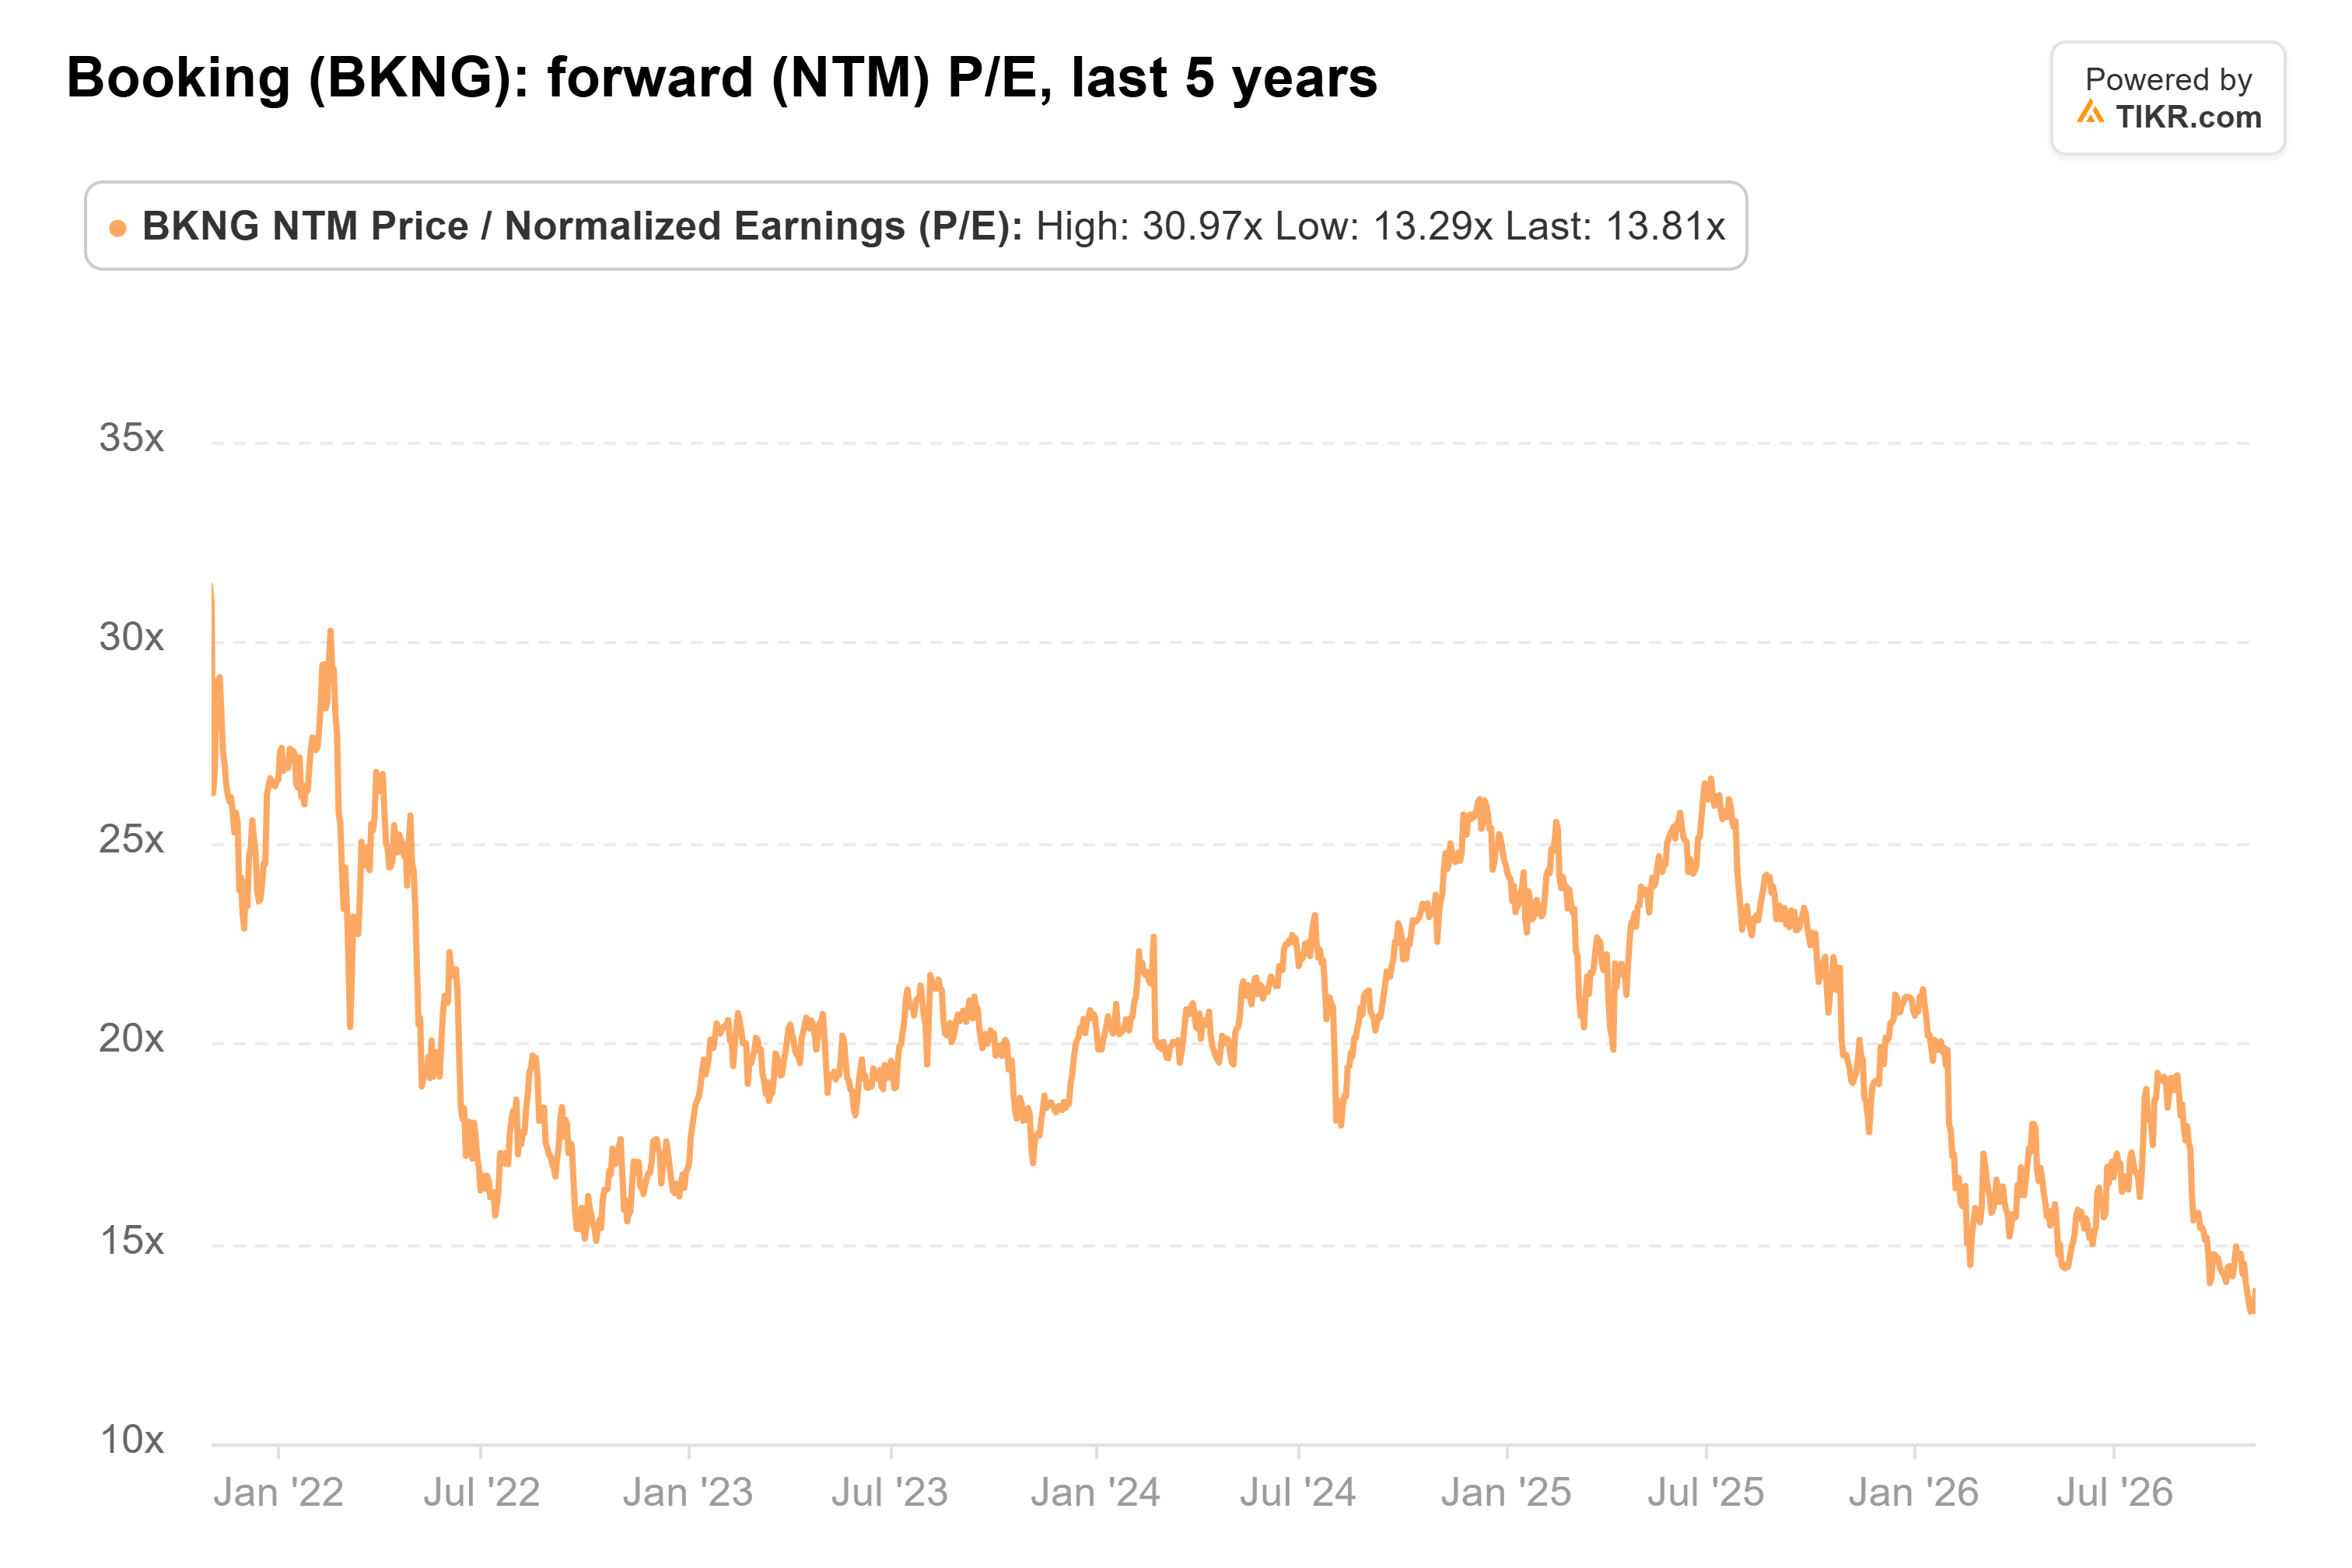
按当前价格计算,其市盈率接近15倍。
因此,以其平均市盈率计算,当前价格对应的未来十二个月预期收益比分析师预估的低了约四分之一。
这低于 Booking 在2025财年每股9.12美元的收益。(公平地说,这个平均值包含了2021年末的情况,当时市盈率因受疫情影响的收益而达到31倍。)
目前的分析师评级也大致沿此线划分。相对于12.37美元的2027财年每股收益预估,每个目标价隐含的市盈率为:
- Cantor Fitzgerald,持有,150美元(从170美元下调):约12倍,低于五年低点
- Bernstein,持有,188美元:约15倍,大致相当于当前市盈率
- RBC Capital,买入,205美元:约17倍
- TD Cowen,买入,250美元:约20倍,接近平均值
- B. Riley Securities,首次覆盖给予买入评级,265美元:约21倍
酒店有了绕过 Booking 的新途径
看跌的观点在于AI。
在周一摩根士丹利的“Thoughts on the Market”播客中,摩根士丹利的 Stephen Grambling 表示,酒店通常向在线旅行社支付10%-30%的佣金,而客人直接预订时佣金约为5%。
在摩根士丹利的测试中,搜索引擎将旅行者引导至酒店官方网站的比例为13%,而AI搜索将其引导至官网的比例为97%。
Grambling 说:“随着AI代理越来越多地帮助旅行者寻找酒店、比较选项并可能代表他们预订,我们可能会看到品牌偏好和预订渠道的重大转变。”
然而,当AI代理被告知旅行者属于某在线旅行社的忠诚度计划时,结果完全转向了该平台。
到目前为止,Booking 的自由现金流持续增长,从2022财年的61.9亿美元增长到2025财年的90.9亿美元:

若预估成立,仍有上涨空间
以约14倍的市盈率来看,当前价格假设了两种情况之一:Booking 的收益远低于分析师建模的截至2028财年每年约15%的增长率,或者AI代理削减了其可收取的合理费用。
对于一个刚刚超出自身业绩指引且现金流持续增长的公司来说,这过于悲观了。我不指望其市盈率会完全恢复到20.5倍的平均值,但RBC给出的205美元目标价在我看来是合理的。
当然,摩根士丹利的测试只是AI代理预订酒店方式的一个早期快照。下一个真正的检验是明年初 Booking 的第四季度财报,以及其中关于2027年的任何信息。
那么 Booking Holdings 股票的实际价值是多少?
TIKR 让你在一分钟内预测任何股票的未来价格。只需在 TIKR 的估值模型中输入几个假设,就能看到 Booking Holdings 可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR 上的文章并非旨在提供来自 TIKR 或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据 TIKR Terminal 的投资数据和分析师预估来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR 对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!