核心要点
- 在民主党赢得国会控制权以及Yorkville Ives的Dan Ives估计美国计划建设的数据中心将有10%无法实现后,NVIDIA在周三和周四下跌了约12%,而亚马逊和微软则上涨。
- Stratechery的Ben Thompson预计,由于美国建设速度放缓,NVIDIA短期内将受损,并预计已拥有运营能力的云巨头将从中受益。
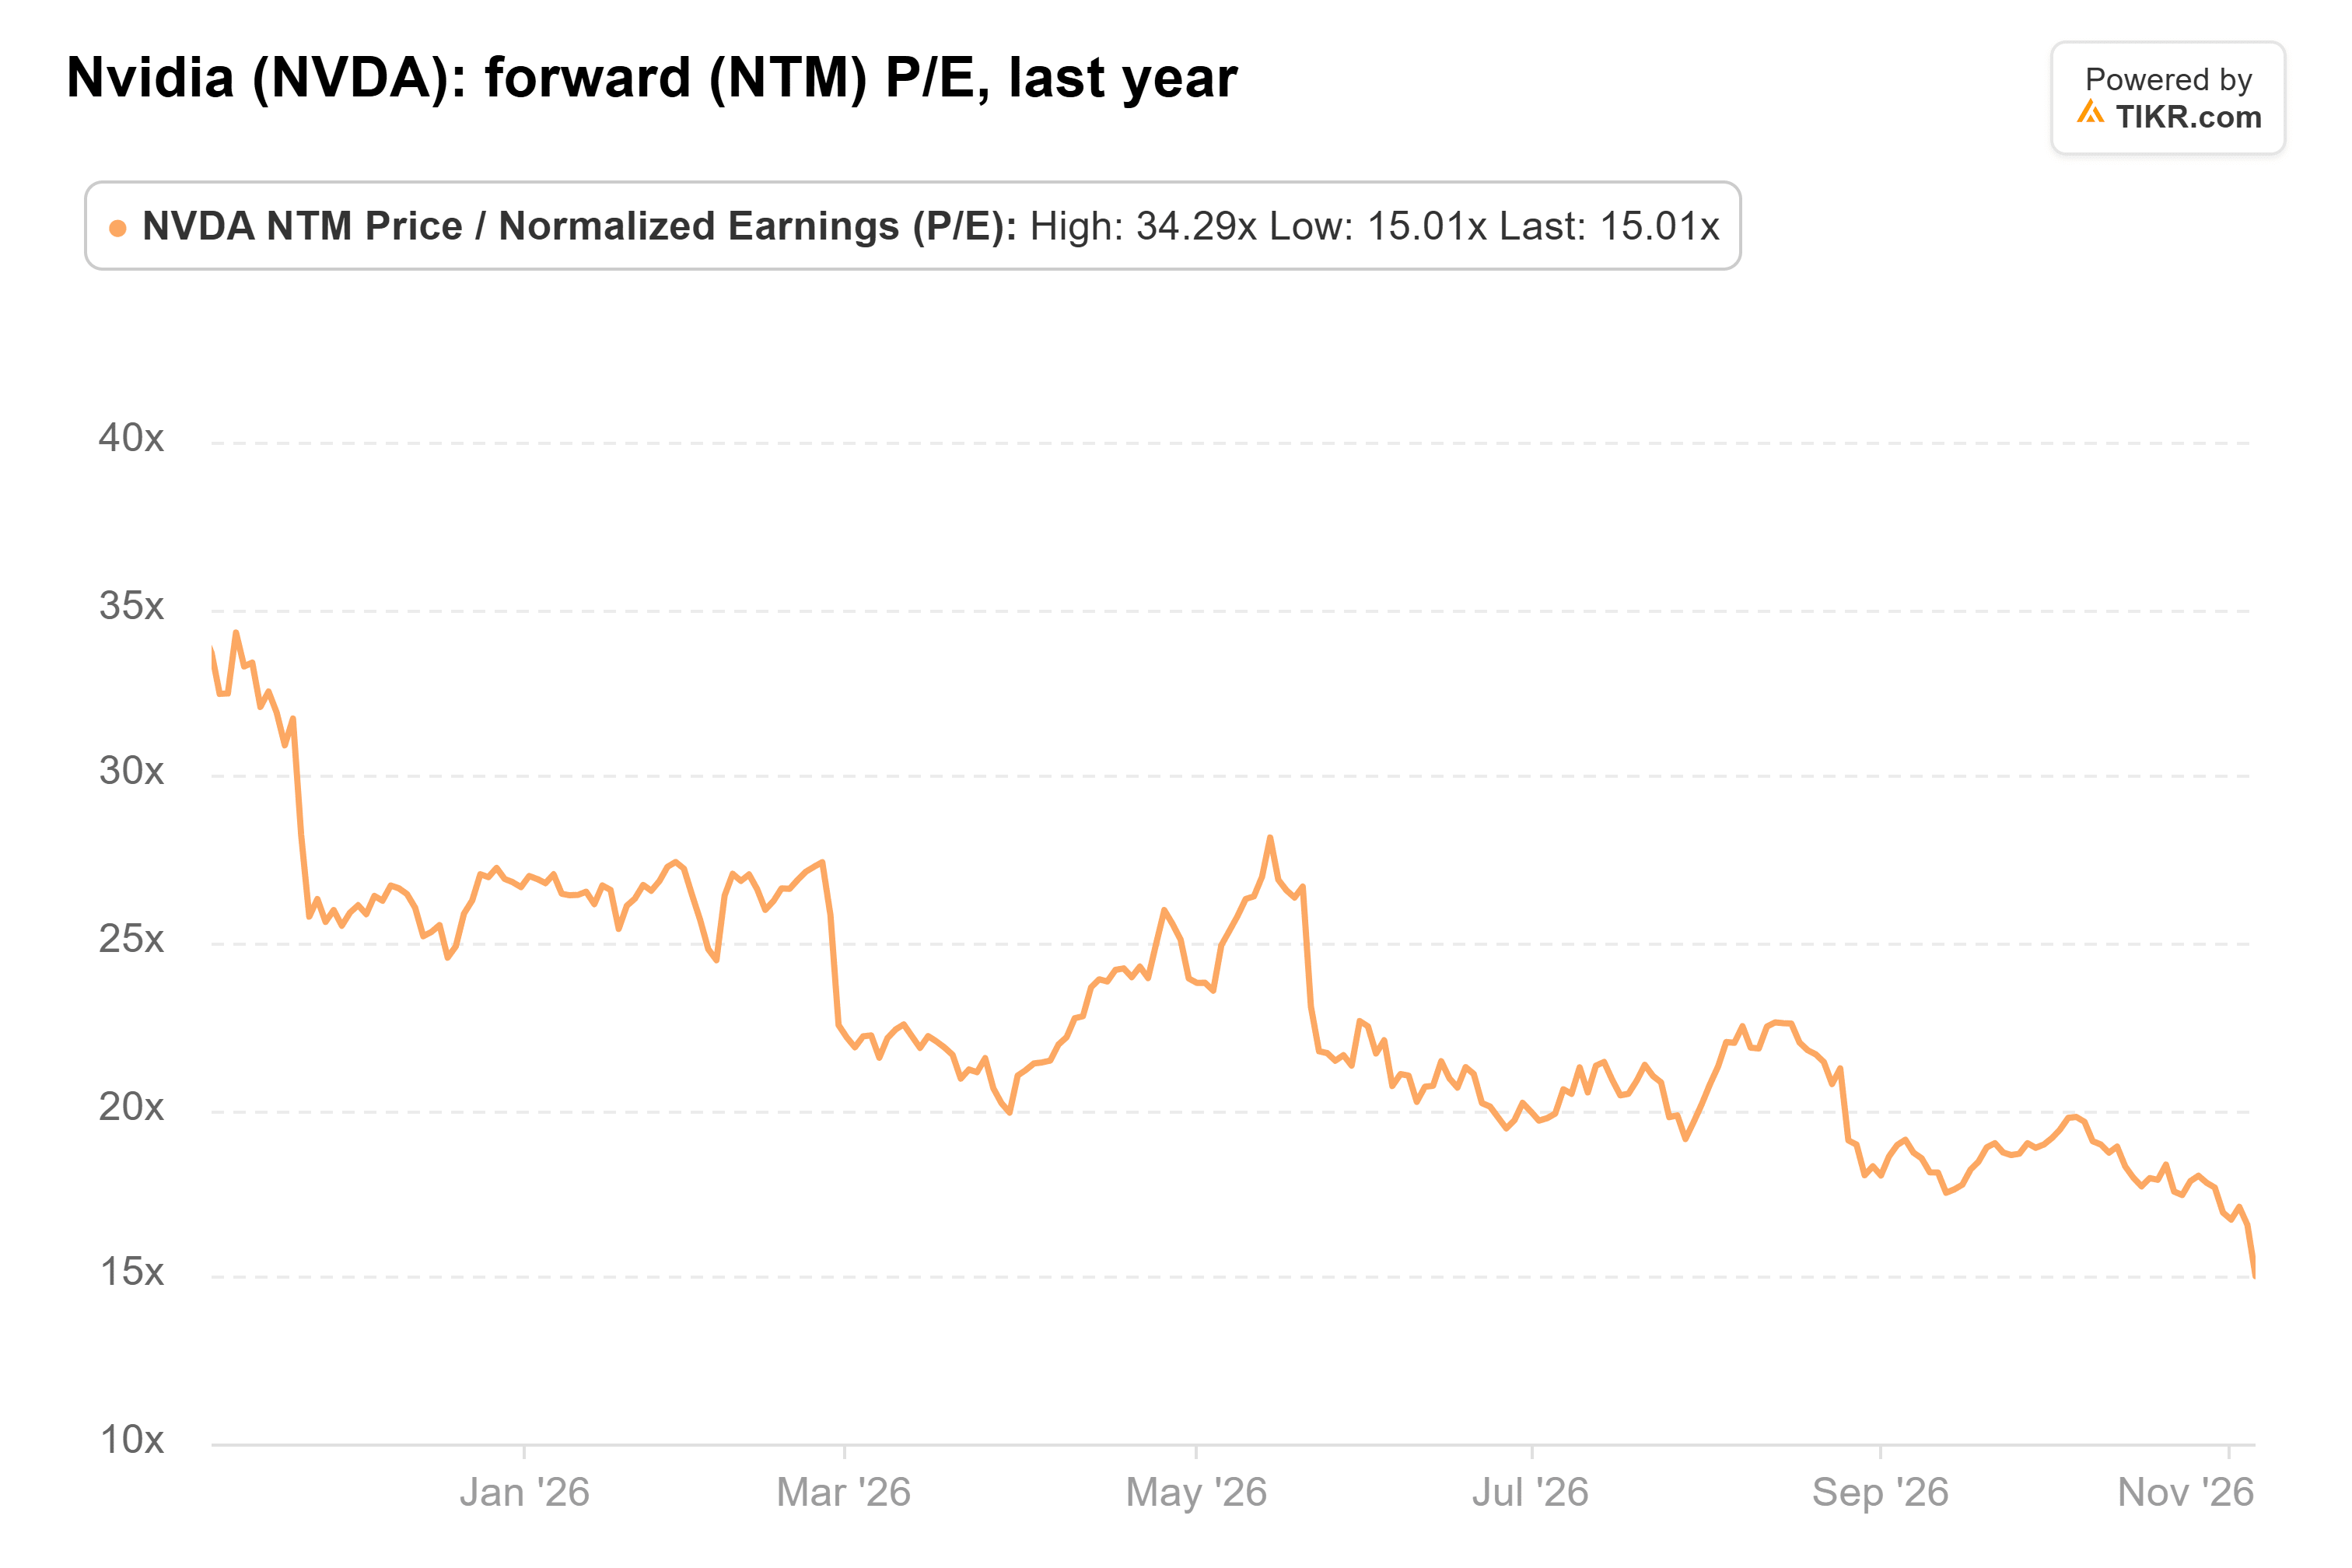
- 分析师尚未下调他们的预测,但NVIDIA的远期市盈率已降至15倍,为过去一年最低水平,这已经计入了比建设放缓可能造成的更大损害。
- 在电力稀缺的情况下,将旧数据中心升级到NVIDIA最新芯片是长期看涨的理由,而11月17日的财报是下一个考验。
民主党在周二赢得了国会两院的控制权,投资者迅速将AI股票分成了赢家和输家。NVIDIA (NVDA) 落入了后一阵营。
这家芯片制造商周三下跌了3.2%,而亚马逊 (AMZN) 和微软 (MSFT) 则上涨。随后,随着资金持续从芯片股流出,NVIDIA周四又下跌了9.3%。周五的反弹仅将其股价拉回至187美元。此前,NVIDIA已经在一个月内下跌了11%。
Stratechery的Ben Thompson在其选后文章《AI on the Ballot》中总结了这次投票对NVIDIA意味着什么:
"Nvidia几乎肯定会是短期内的输家。"
他认为,更少的数据中心意味着更少的NVIDIA芯片。较弱的"新云"公司也对NVIDIA造成双重打击,因为它们几乎完全运行在其全机架系统上,而且NVIDIA为其中许多公司提供了支持。
Yorkville Ives的Dan Ives为这次放缓给出了具体数字。在全美计划建设的800到1000个数据中心中,他估计"现在将有10%的数据中心不会建成。"
那就是80到100个项目。
TIKR追踪了62位分析师对Nvidia的看法。有多少人给出"买入"评级?
在一个地方查看Nvidia的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Nvidia的分析师评级
高预期,低估值
分析师尚未下调他们的预测数字。截至10月27日,他们预计本财年收入将几乎翻倍,达到4120亿美元,并在2029财年达到9030亿美元:
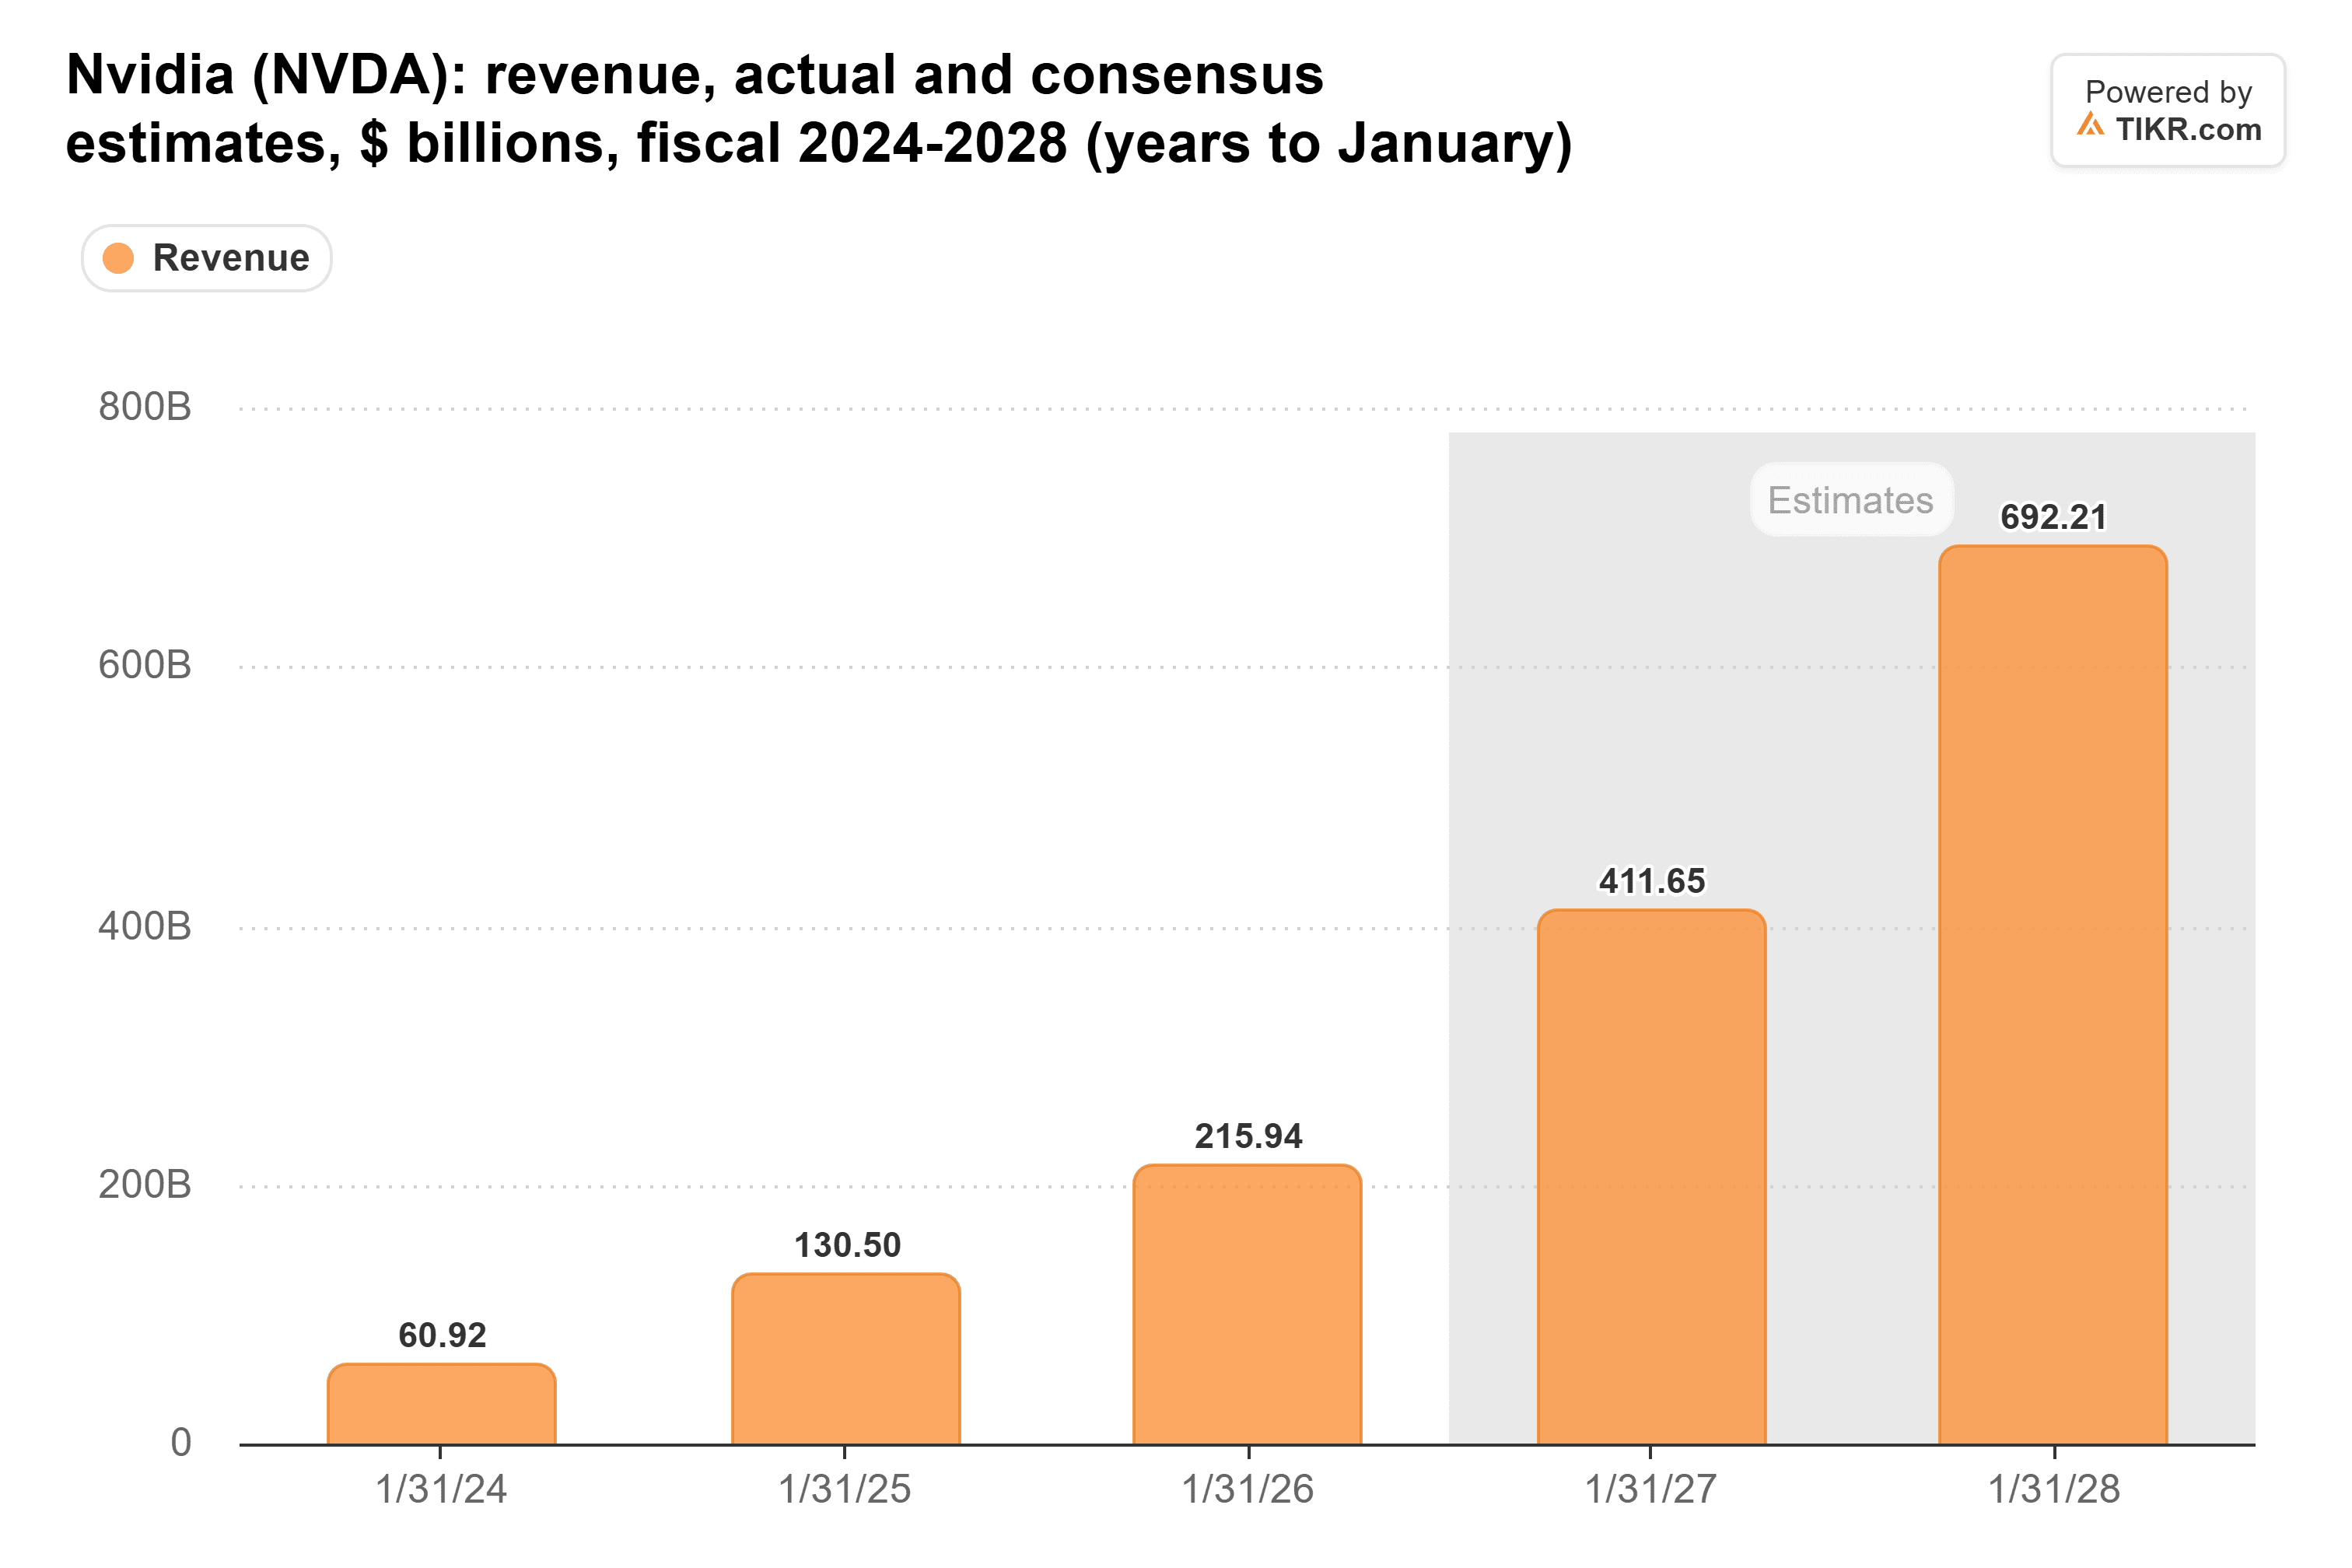
总部位于美国的客户贡献了NVIDIA收入的69.3%。如果Ives是对的,我预计下调将发生在2028和2029财年,届时今天计划的项目本应投入运营。
投资者没有等待这些修正。NVIDIA的远期市盈率在11月5日降至15倍,为过去一年的低点,远低于其23倍的平均水平:
已建成云设施的公司将受益
Thompson观点的另一面是超大规模云服务商将获胜。我的解读是:随着新建数据中心变得更加困难,已投入运营的容量将变得更加稀缺。而拥有这些容量的公司可以收取更高的费用。
微软拥有充足的容量。其资本支出在四年内增长了近五倍,在2026财年达到1160亿美元:
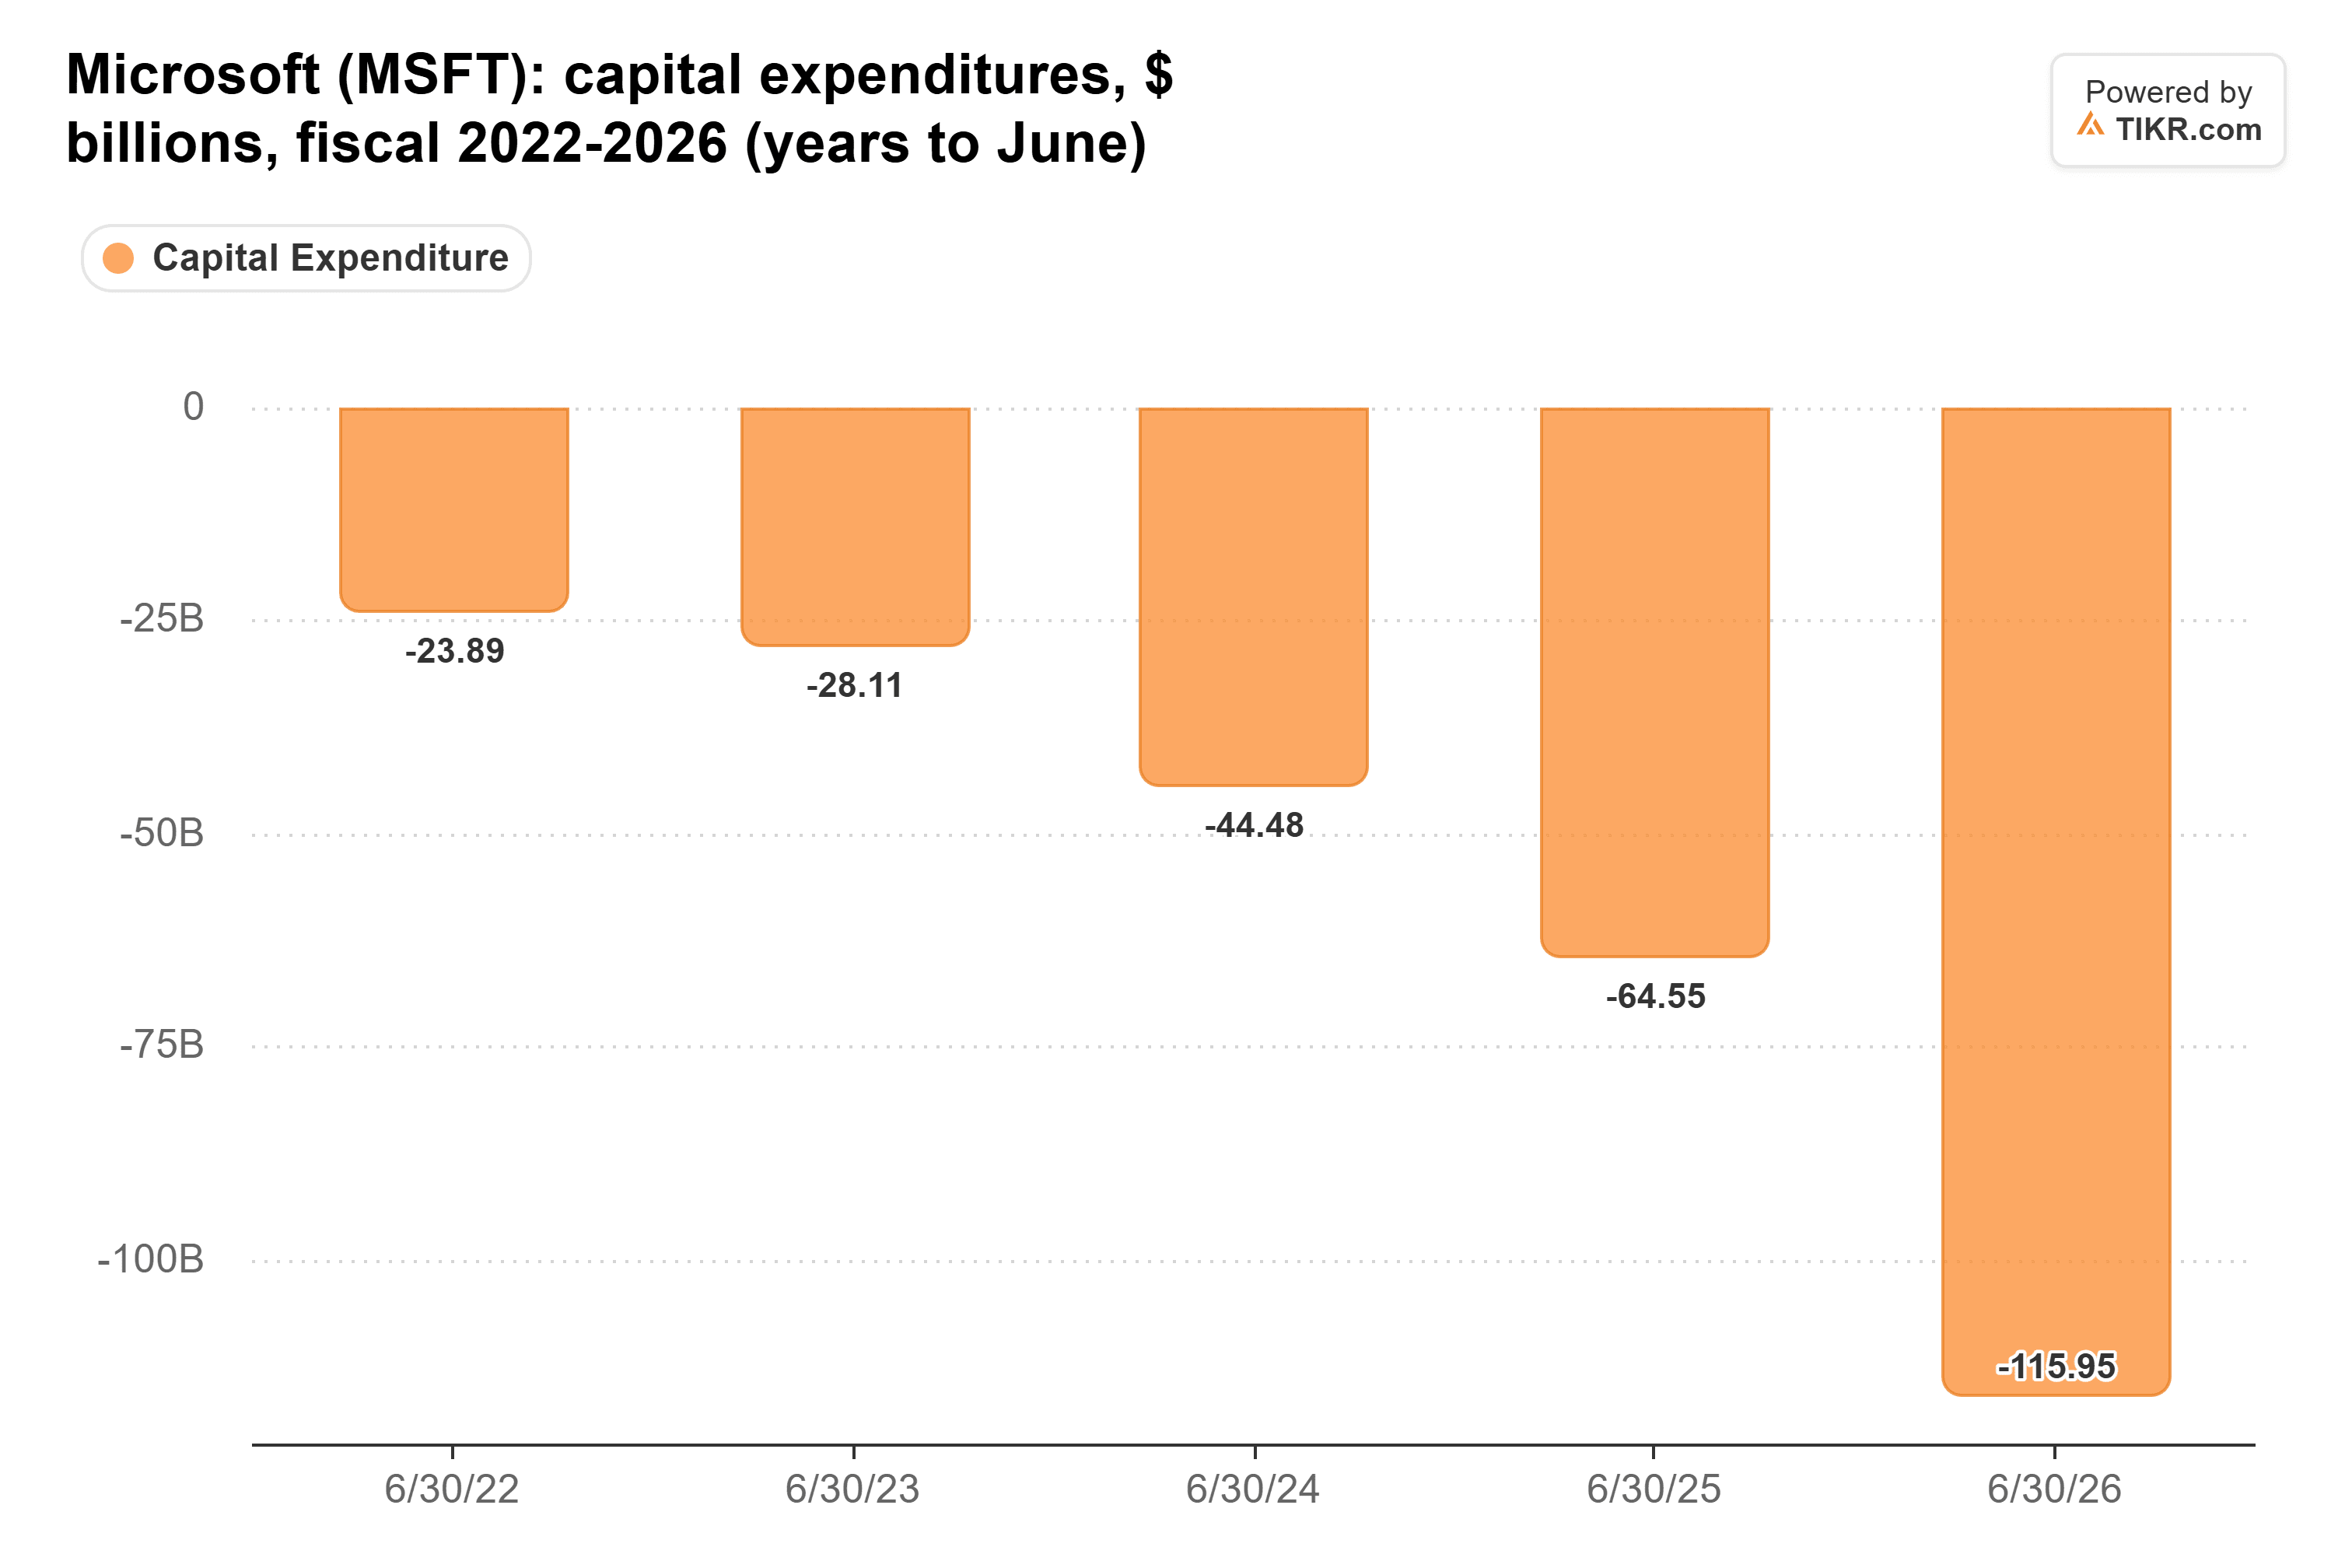
投资者可能也喜欢较慢的建设速度。Ives说这意味着"更少的资本支出担忧,这对大型科技股有利。"这有助于解释为什么亚马逊和微软上涨,而它们的芯片供应商却下跌。
更少的建筑,更好的芯片
Thompson的文章也包含了长期看涨的理由。一旦电力成为制约因素,"每兆瓦的令牌优势就值很多钱。"无法新建数据中心的客户可以用新的NVIDIA芯片重建旧的数据中心。
管理层自己的计算显示了这种升级的价值。他们预计Hopper架构每吉瓦能带来约180亿美元的收入,Grace Blackwell架构为250亿美元,Vera Rubin架构为400亿美元。在同一栋建筑中用Vera Rubin替换Hopper,NVIDIA的收入将增加一倍以上。
需求也仍然超过供应。管理层称其2028财年约70%的收入增长展望是受供应限制的。
Thompson自己也指出了另一面的风险。拥有规模和现金来自行设计芯片的超大规模云服务商,是NVIDIA最大的长期威胁。
短期来看,他可能是对的
正如Thompson所说,NVIDIA未来几个季度可能确实会遇到一些颠簸,而其"新云"客户是其最大的风险敞口。但在15倍的远期市盈率下,投资者已经计入了比10%的美国数据中心减少可能造成的更大损害。
当然,Thompson本人也并未称这种不利局面是永久性的。第一个真正的解读将在11月17日到来,届时NVIDIA将报告其第三季度业绩并给出1月季度的指引。
那么NVIDIA股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到NVIDIA可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!