核心要点
- 乔希·布朗在The Compound and Friends节目中表示,如果谷歌的搜索市场份额下滑2%,Alphabet的股价“可能下跌50%”,他会在213至215美元的价格买入。
- 搜索收入下滑2%将使Alphabet损失约1%的总收入,因此50%的跌幅必须源于投资者为其盈利支付低得多的估值倍数。
- 搜索及其他收入增长从第一季度的19%放缓至第三季度的12%,因为谷歌的AI模式每次查询收入较低,尽管查询量增长达到五年高点。
- 布朗的买入价对应约15倍前瞻市盈率,低于Alphabet的五年低点,而该股目前交易于约20倍,低于其22倍的五年平均水平。
Alphabet (GOOGL) 股价在其10月28日第三季度财报发布次日下跌了13%,当时搜索收入不及预期。
随后OpenAI又添了一把火。ChatGPT消费者产品负责人亚当·弗莱于11月2日告诉Big Technology的亚历克斯·坎特罗维茨,ChatGPT目前处理的类似搜索的查询量约为谷歌的五分之一。
在最近一期The Compound and Friends节目中,Ritholtz财富管理公司CEO乔希·布朗提到了弗莱的数据。他认为,一旦谷歌的搜索份额开始下滑,其主导地位将无法保护股价:
“那个数字可能只下降2%,股价就可能下跌50%。”
这是一个非常小的数字带来的巨大下行空间。
TIKR追踪了58位分析师对Alphabet的看法。有多少人给出“买入”评级?
在一个地方查看Alphabet的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR研究像这样的股票。查看Alphabet的分析师评级
仍然有很多人在使用谷歌搜索
搜索及其他收入在第一季度增长19%,第二季度增长17%,第三季度增长12%,达到634亿美元。查询量增长为五年来最快,但AI模式的货币化率低于传统搜索。
五分之一的数字是OpenAI自己的统计,弗莱没有给出谷歌的数据作为对比。今年2月,Ahrefs估计ChatGPT处理的查询量约为谷歌传统搜索量的12%。
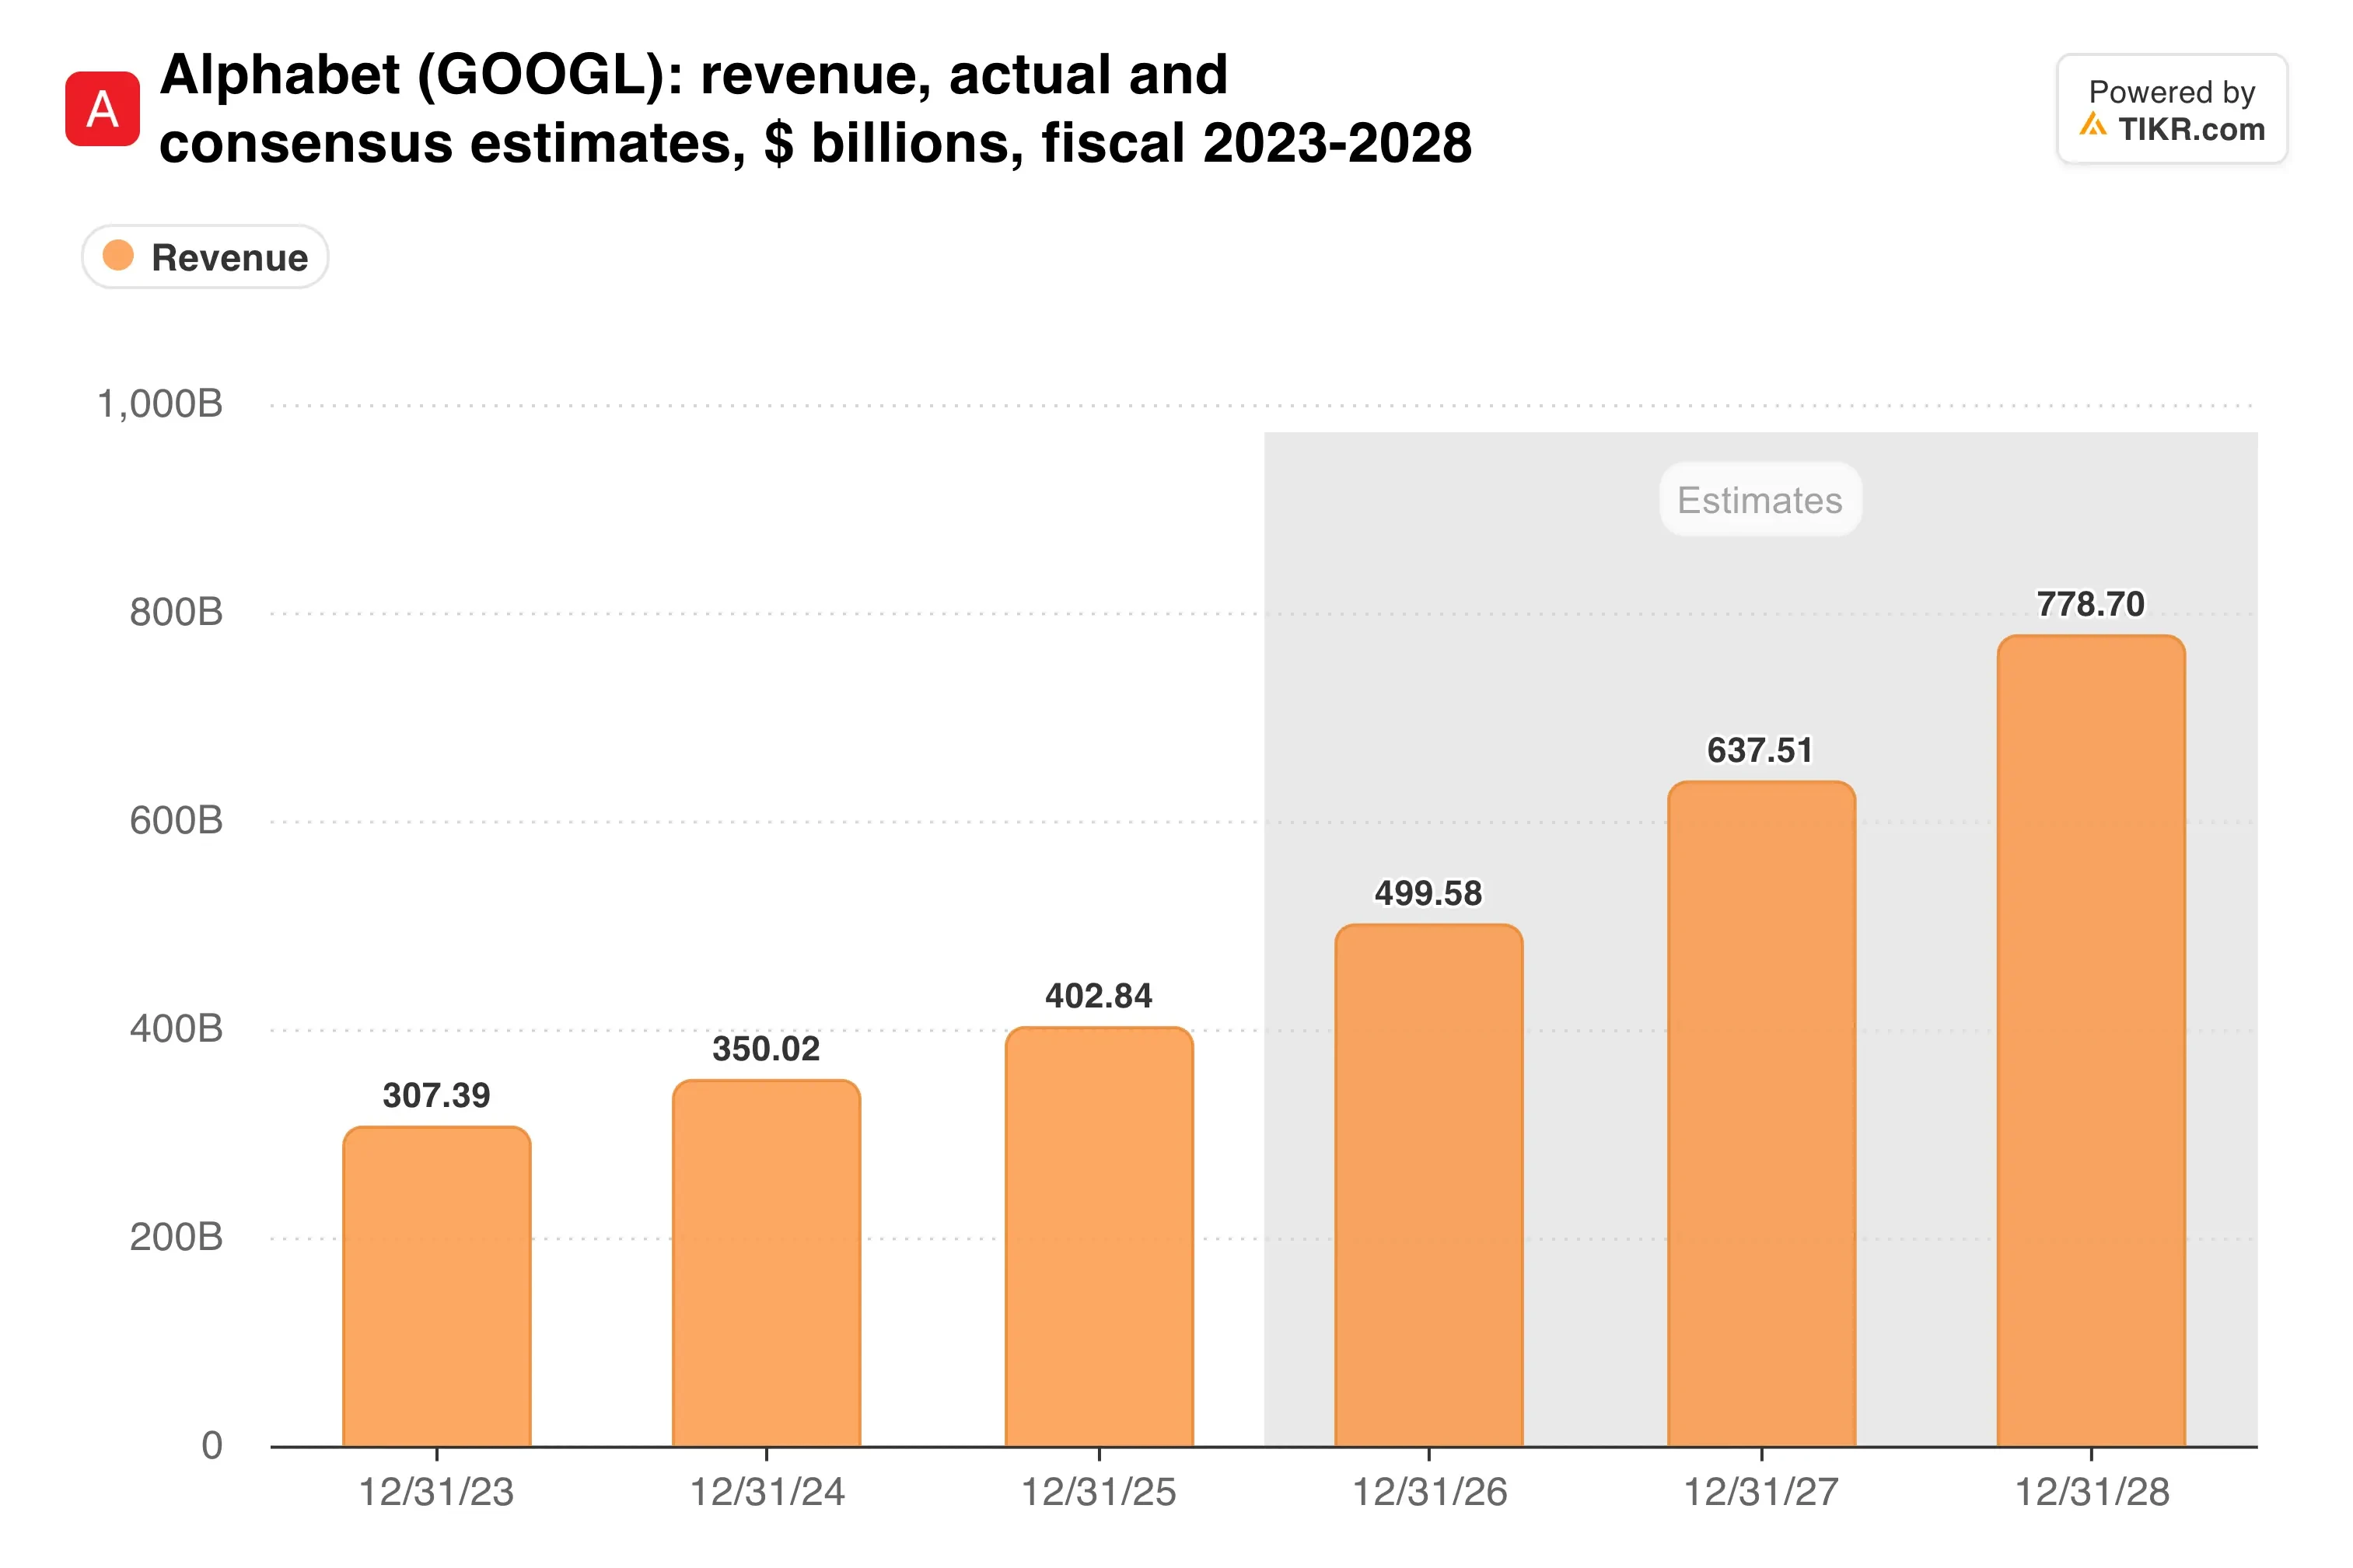
分析师仍预计Alphabet的总收入将从2025年的4030亿美元增长到2027年的6380亿美元:
50%跌幅的来源
搜索是收入支柱。2025年,搜索及其他业务带来了2245亿美元收入,占Alphabet总收入的55.7%。谷歌服务当年获得1394亿美元的营业利润,超过了Alphabet总计1290亿美元的总营业利润。
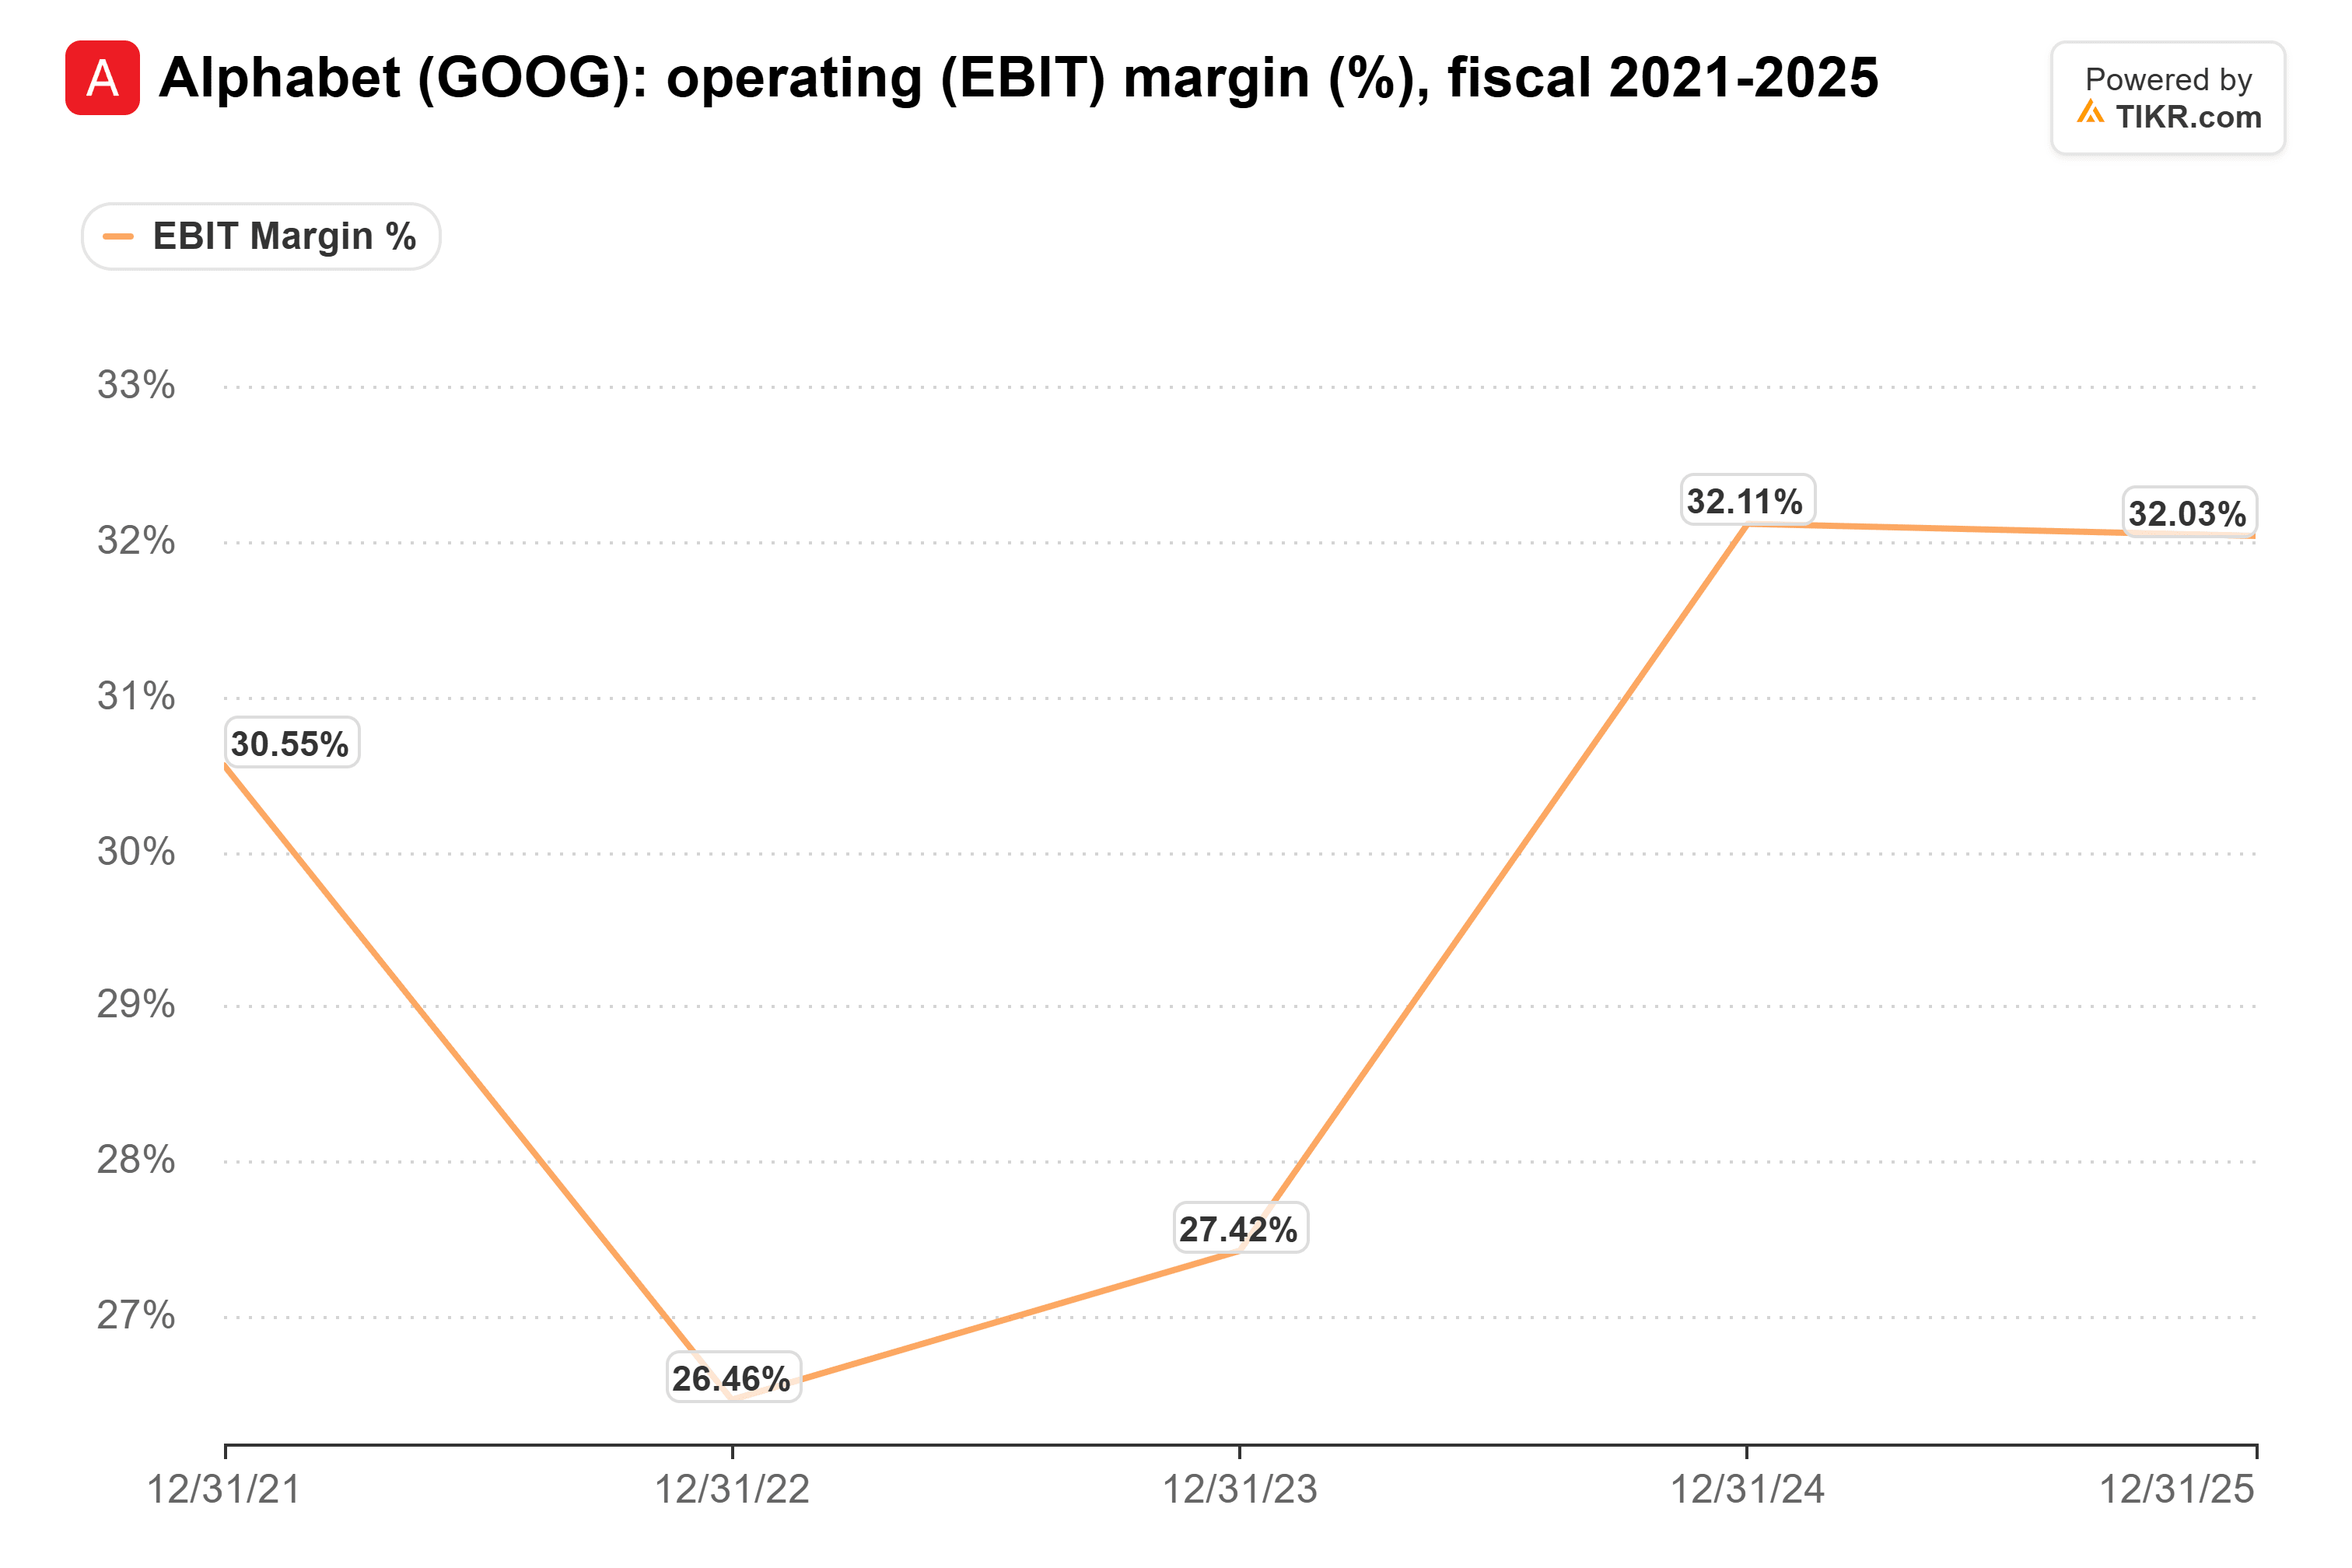
这些利润是Alphabet营业利润率在过去五年保持在26.5%至32.1%之间的重要原因:
但是,如果你将布朗提到的2%代入这些数字,你根本得不到接近50%的结果。对搜索及其他业务2025年收入造成2%的打击大约是45亿美元,约占Alphabet销售额的1%。
因此,50%的跌幅必须来自估值倍数。如果盈利保持不变,该股的估值倍数需要从目前约20倍的前瞻市盈率降至约10倍,远低于其五年低点16倍。
这就是我对布朗警告的理解。投资者为他们认为将持续增长的业务支付溢价。一旦他们认为该业务正在萎缩,即使它仍占主导地位,他们也会停止支付溢价。
Alphabet现在拥有第二个增长引擎
此外:Alphabet对搜索的依赖每个季度都在减少。谷歌云收入在第三季度增长了103%。其积压订单在9月30日达到5608亿美元,其中略高于55%的Alphabet总积压订单应在24个月内转化为收入。
所有这些都不取决于人们是问谷歌还是ChatGPT去哪里吃晚餐。
当然,所有这些产能都需要资金。第三季度资本支出为514亿美元,自由现金流为负91亿美元。
布朗的目标价将是Alphabet五年来的最低估值
当被问及他会在什么价位买入时,布朗提到了该股在2025年9月跳空上涨时的水平:“如果股价跌到213或215美元,我会毫不犹豫地买入。”
这比周五285美元的收盘价低约25%。Alphabet目前交易于约20倍前瞻市盈率,低于其22倍的五年平均水平:
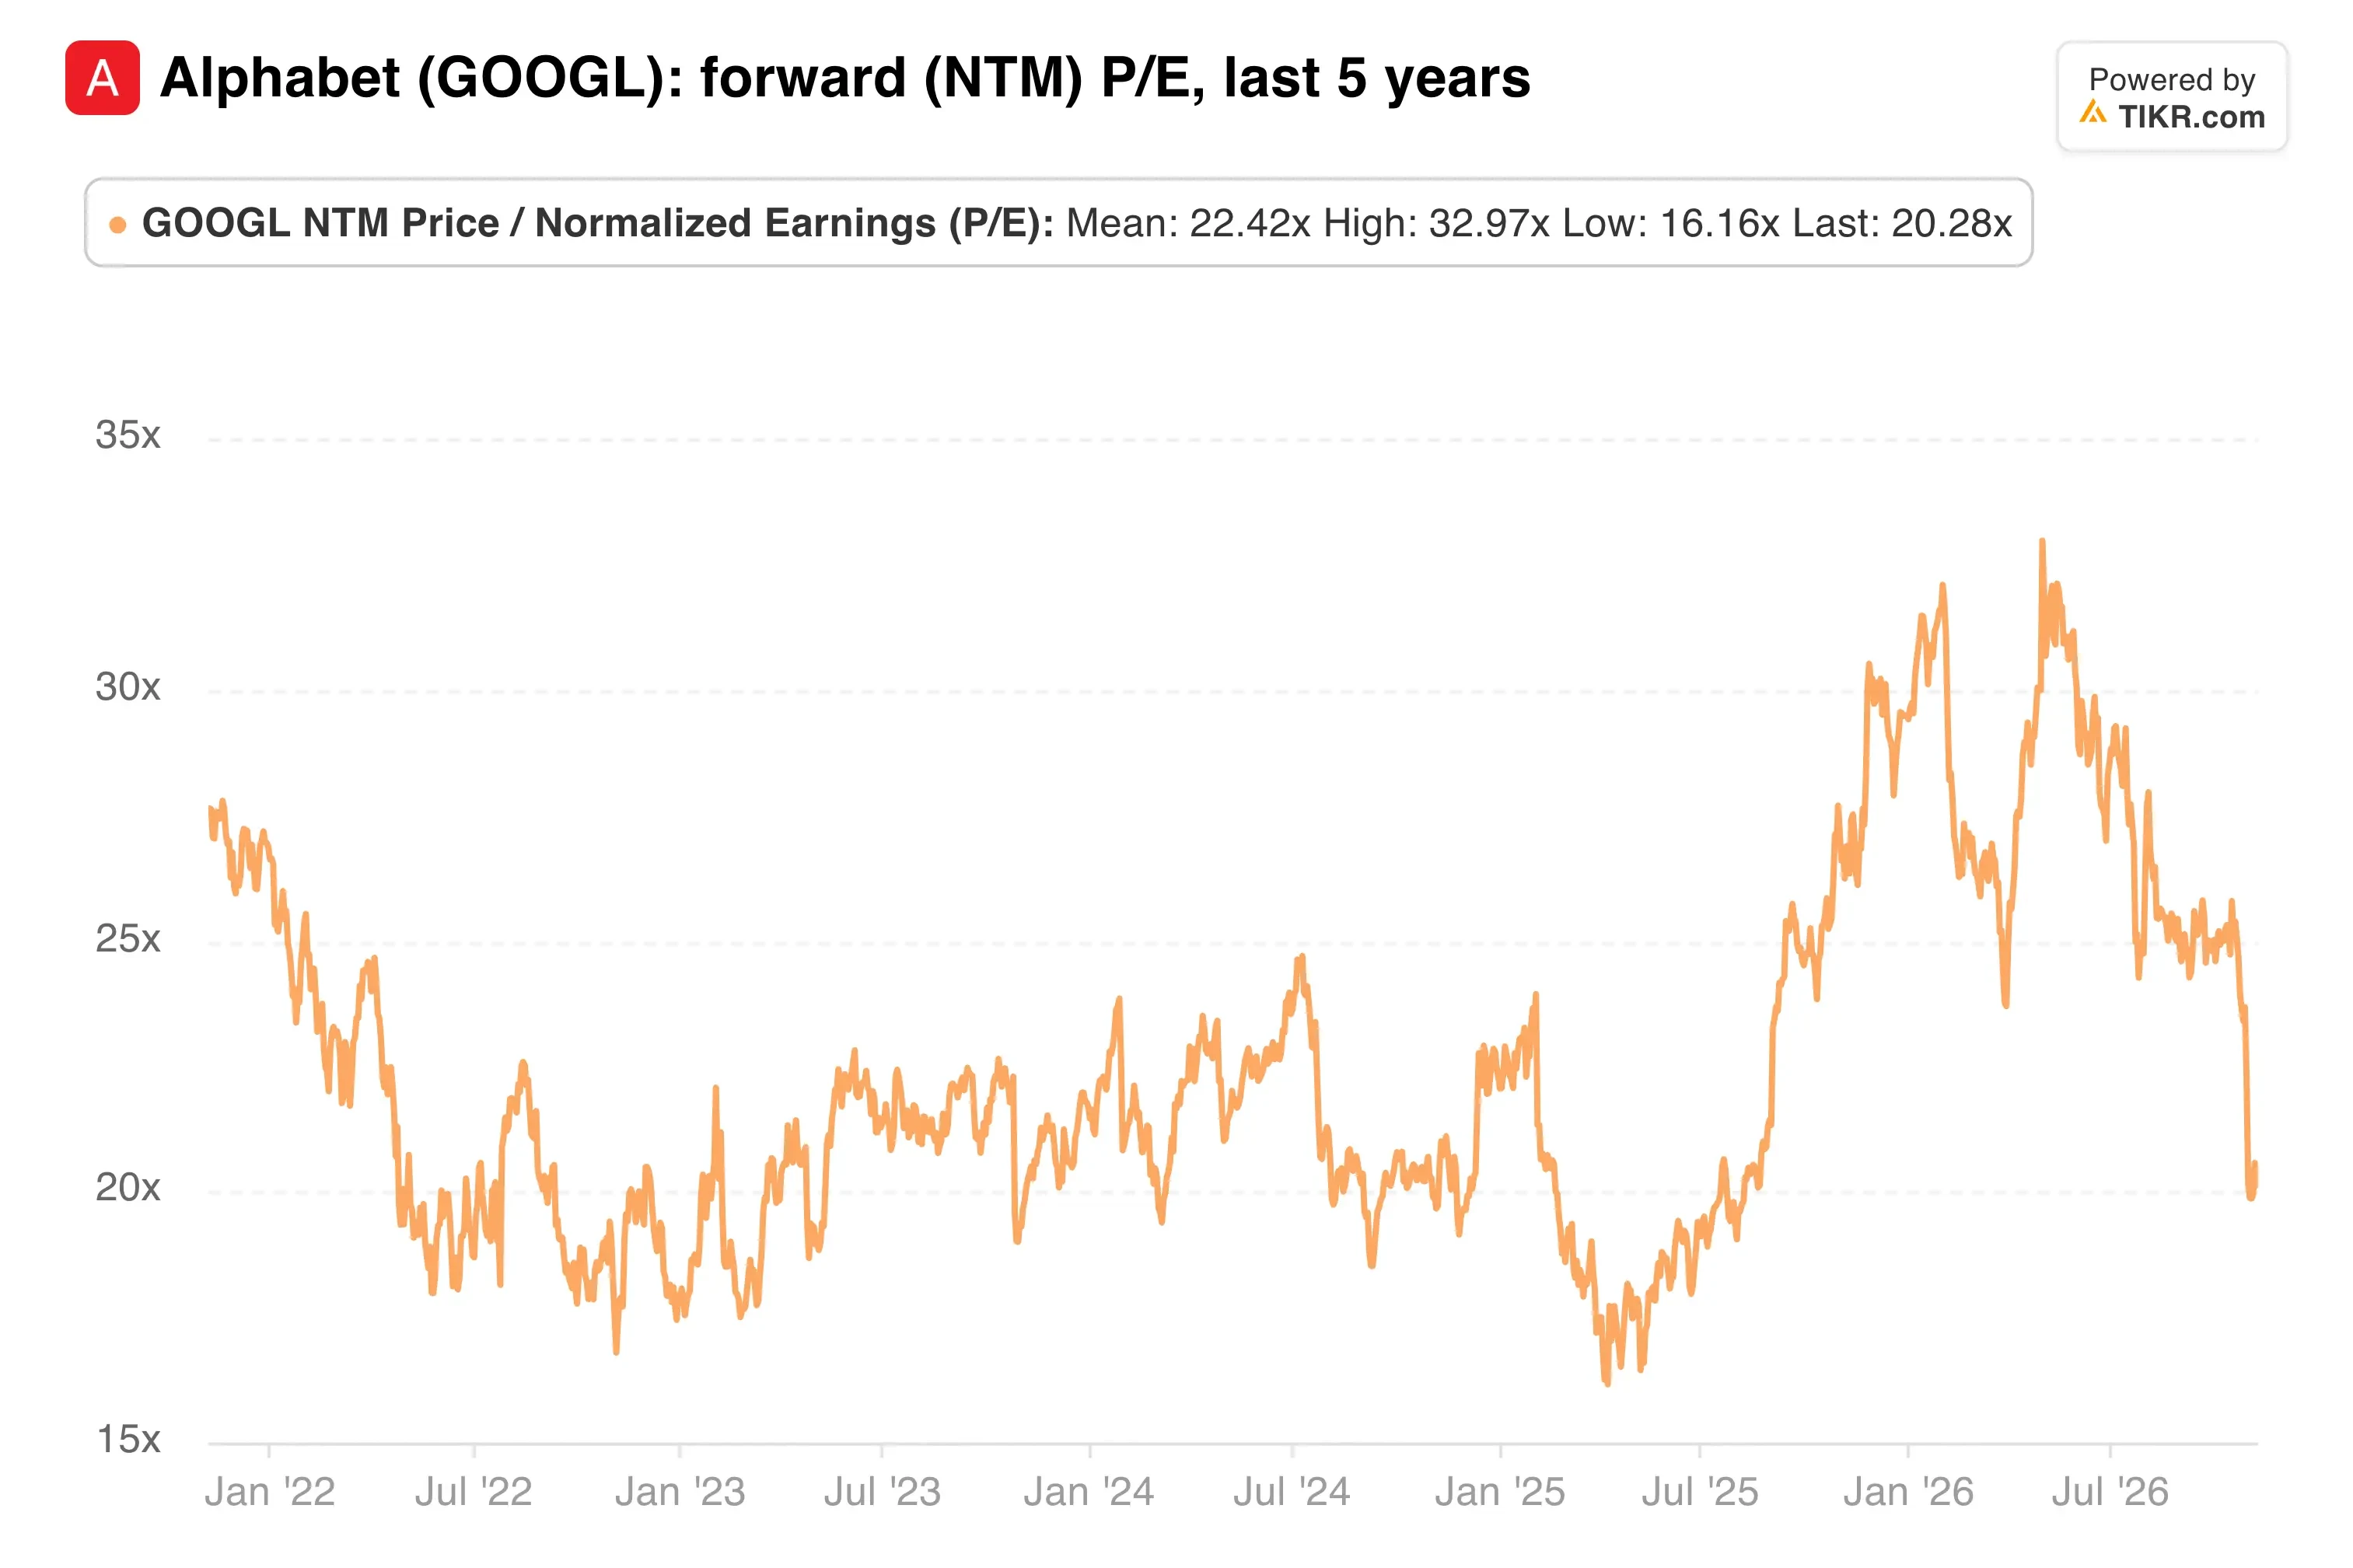
基于相同的预测,215美元意味着约15倍市盈率。这低于该股在2025年4月关税抛售期间触及的16倍低点。
布朗说得对,Alphabet的估值取决于投资者对搜索业务的信任程度,而10月份动摇了这种信任。但在20倍市盈率时,投资者对搜索业务的怀疑已经超过了其数字本身所显示的。等待15倍意味着等待比关税恐慌更严重的抛售。我不会坚持等到215美元。
不过,如果再出现一个像第三季度那样的季度,我会改变主意。如果Alphabet在2月初发布财报时,搜索及其他业务的增长降至个位数,那么看起来就不只是用每次查询收入换取使用量了,我会更加认真地对待布朗提到的50%跌幅。
那么Alphabet股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Alphabet可能的价值。从华尔街共识预测开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!