核心要点
- 据彭博社报道,高盛和阿波罗正在营销一个约400亿美元债务包中的份额,该债务包用于购买英伟达芯片,供SpaceX租用。
- 埃隆·马斯克表示,他绝不会借钱给一家仅靠数据中心提供AI服务来赚钱的公司,而这笔交易的条款设计使得贷款方可以依靠SpaceX的全部业务(包括星链)来支付租金。
- 这些芯片将产生计算收入:SpaceX的AI部门在第三季度贡献了其销售额的一半以上,分析师预计其总收入到2028年将达到3360亿美元。
- 这笔债务应能凭借SpaceX的信用找到买家,但股东承担着新云风险,因此债券的发行定价是需要关注的关键数字。
高盛 (GS) 和 阿波罗全球管理公司 (APO) 正在为 SpaceX (SPCX) 推销一个约400亿美元的芯片融资方案中的份额,彭博社于11月4日报道。这笔资金将用于购买 英伟达 (NVDA) 芯片,SpaceX将为其AI数据中心租用这些芯片。
这与埃隆·马斯克自己的贷款原则形成了尴尬的对比。Dave Blundin是《Moonshots with Peter Diamandis》节目的常客,他在该节目11月4日的一期中引述了马斯克的话:
“我绝不会借钱给那些仅靠数据中心提供AI服务来赚钱的人。”
这就是为什么马斯克预计随着债务市场关闭,新云公司将面临死亡和整合。但SemiAnalysis的Dylan Patel在一天前的TBPN节目上将SpaceX本身归入了那一类:“他正在把SpaceX变成一个‘新云’公司,对吧?在某种意义上,对吧?”
那么谁是对的呢?高盛和阿波罗的买家即将做出判断。
TIKR追踪了39位分析师对SpaceX的看法。有多少人给出“买入”评级?
在TIKR上,您可以一站式查看华尔街对SpaceX的买入、持有和卖出评级的完整细分,以及营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看SpaceX的分析师评级
SpaceX的销售额已有一半来自AI
Patel说得有道理。SpaceX的AI部门在第三季度146亿美元的总营收中贡献了75.6亿美元,几乎是第二季度25.6亿美元的三倍,主要来自云服务合同。
分析师预计其总收入将从这里开始急剧攀升:
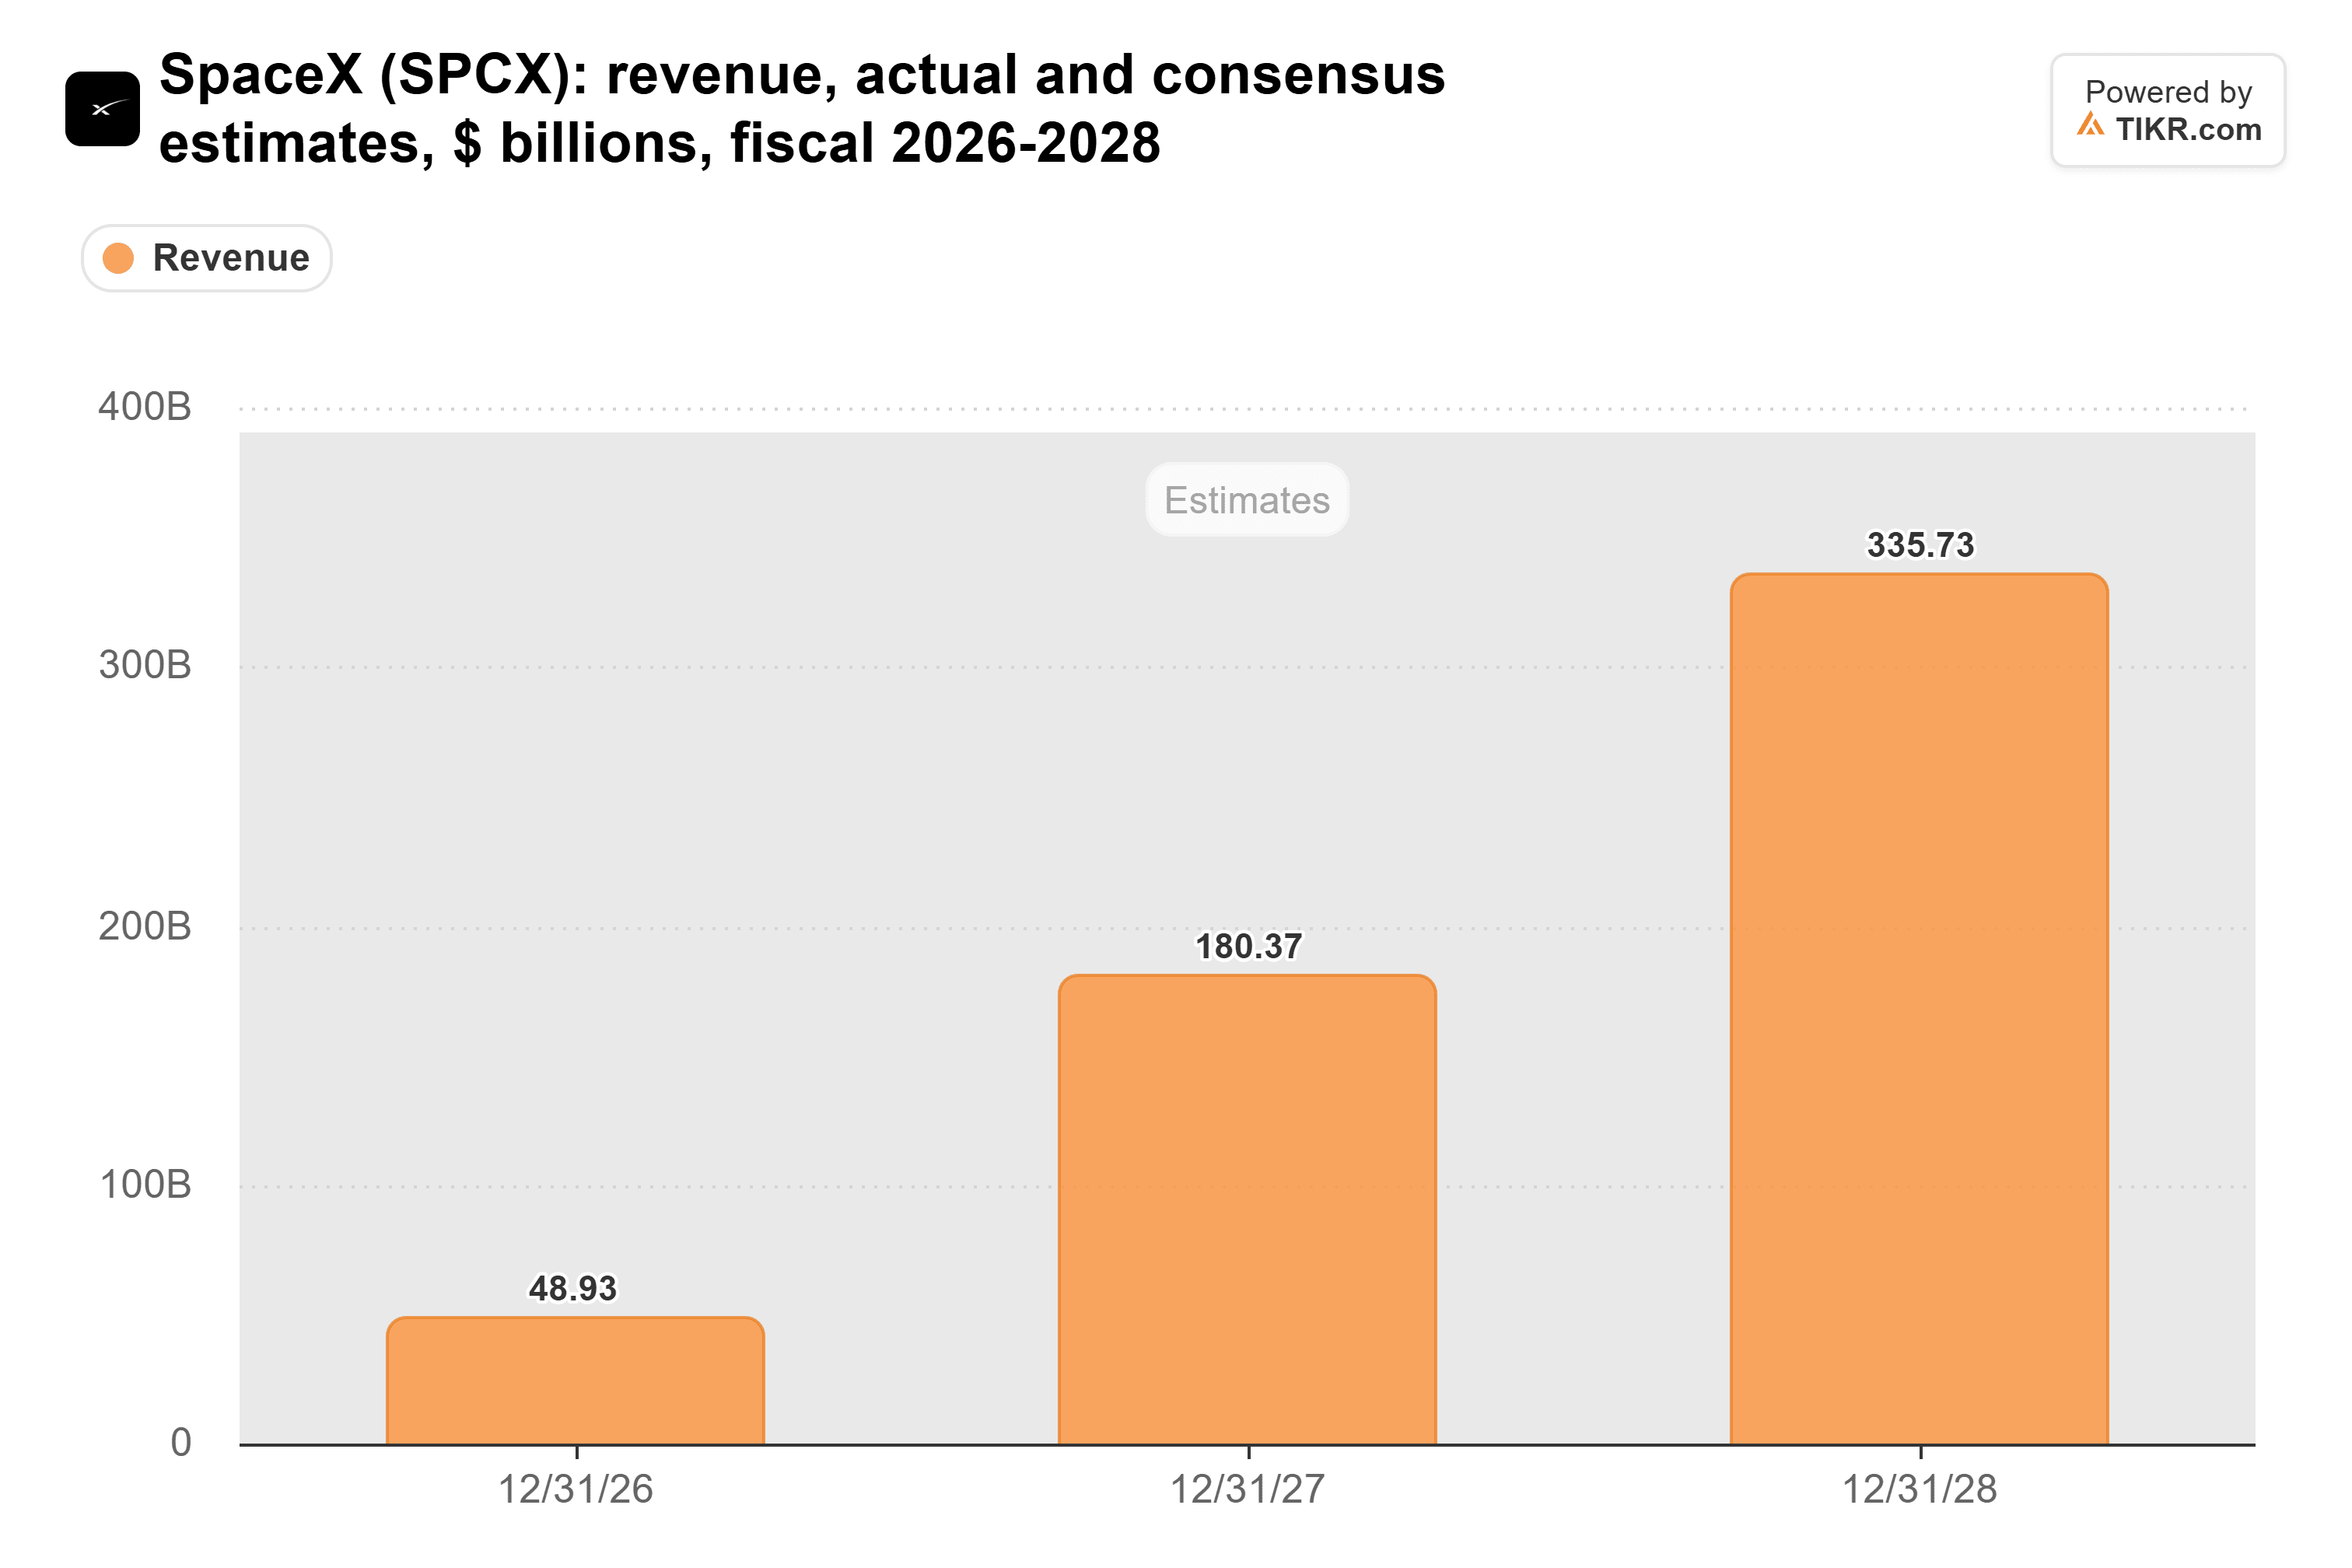
要达到2028年3360亿美元的目标,意味着需要出租更多的计算资源,而这笔债务正是SpaceX计划为此融资的方式。摩根士丹利300美元的目标价中,有165美元基于企业AI业务,118美元基于连接业务(包括星链)。
无论发生什么,SpaceX都必须支付租金
一个由阿波罗支持的Atlas SP管理的特殊目的载体将购买芯片并发行债务。彭博社称,这种结构使其不体现在SpaceX的资产负债表上。这笔债务和一笔70亿美元的租赁预付款将用于购买约473亿美元的英伟达最新Rubin芯片,这些芯片预计在2027年上半年交付。
SpaceX将租用这些芯片五年,据报道其营销演示文稿称,无论设备发生什么情况,包括不可抗力,租金都必须支付。
因此,这些贷款方依靠的是SpaceX的全部业务,包括星链和发射服务。这正是马斯克原则的体现。
但问题是:SpaceX需要支付五年的租金,但其最大的客户可以更早离开。彭博社确认Anthropic是其第三季度34.5%营收的来源。该合同在头三个月后,任何一方都可以提前90天通知终止。
此外,SpaceX的债务本身已经在攀升:
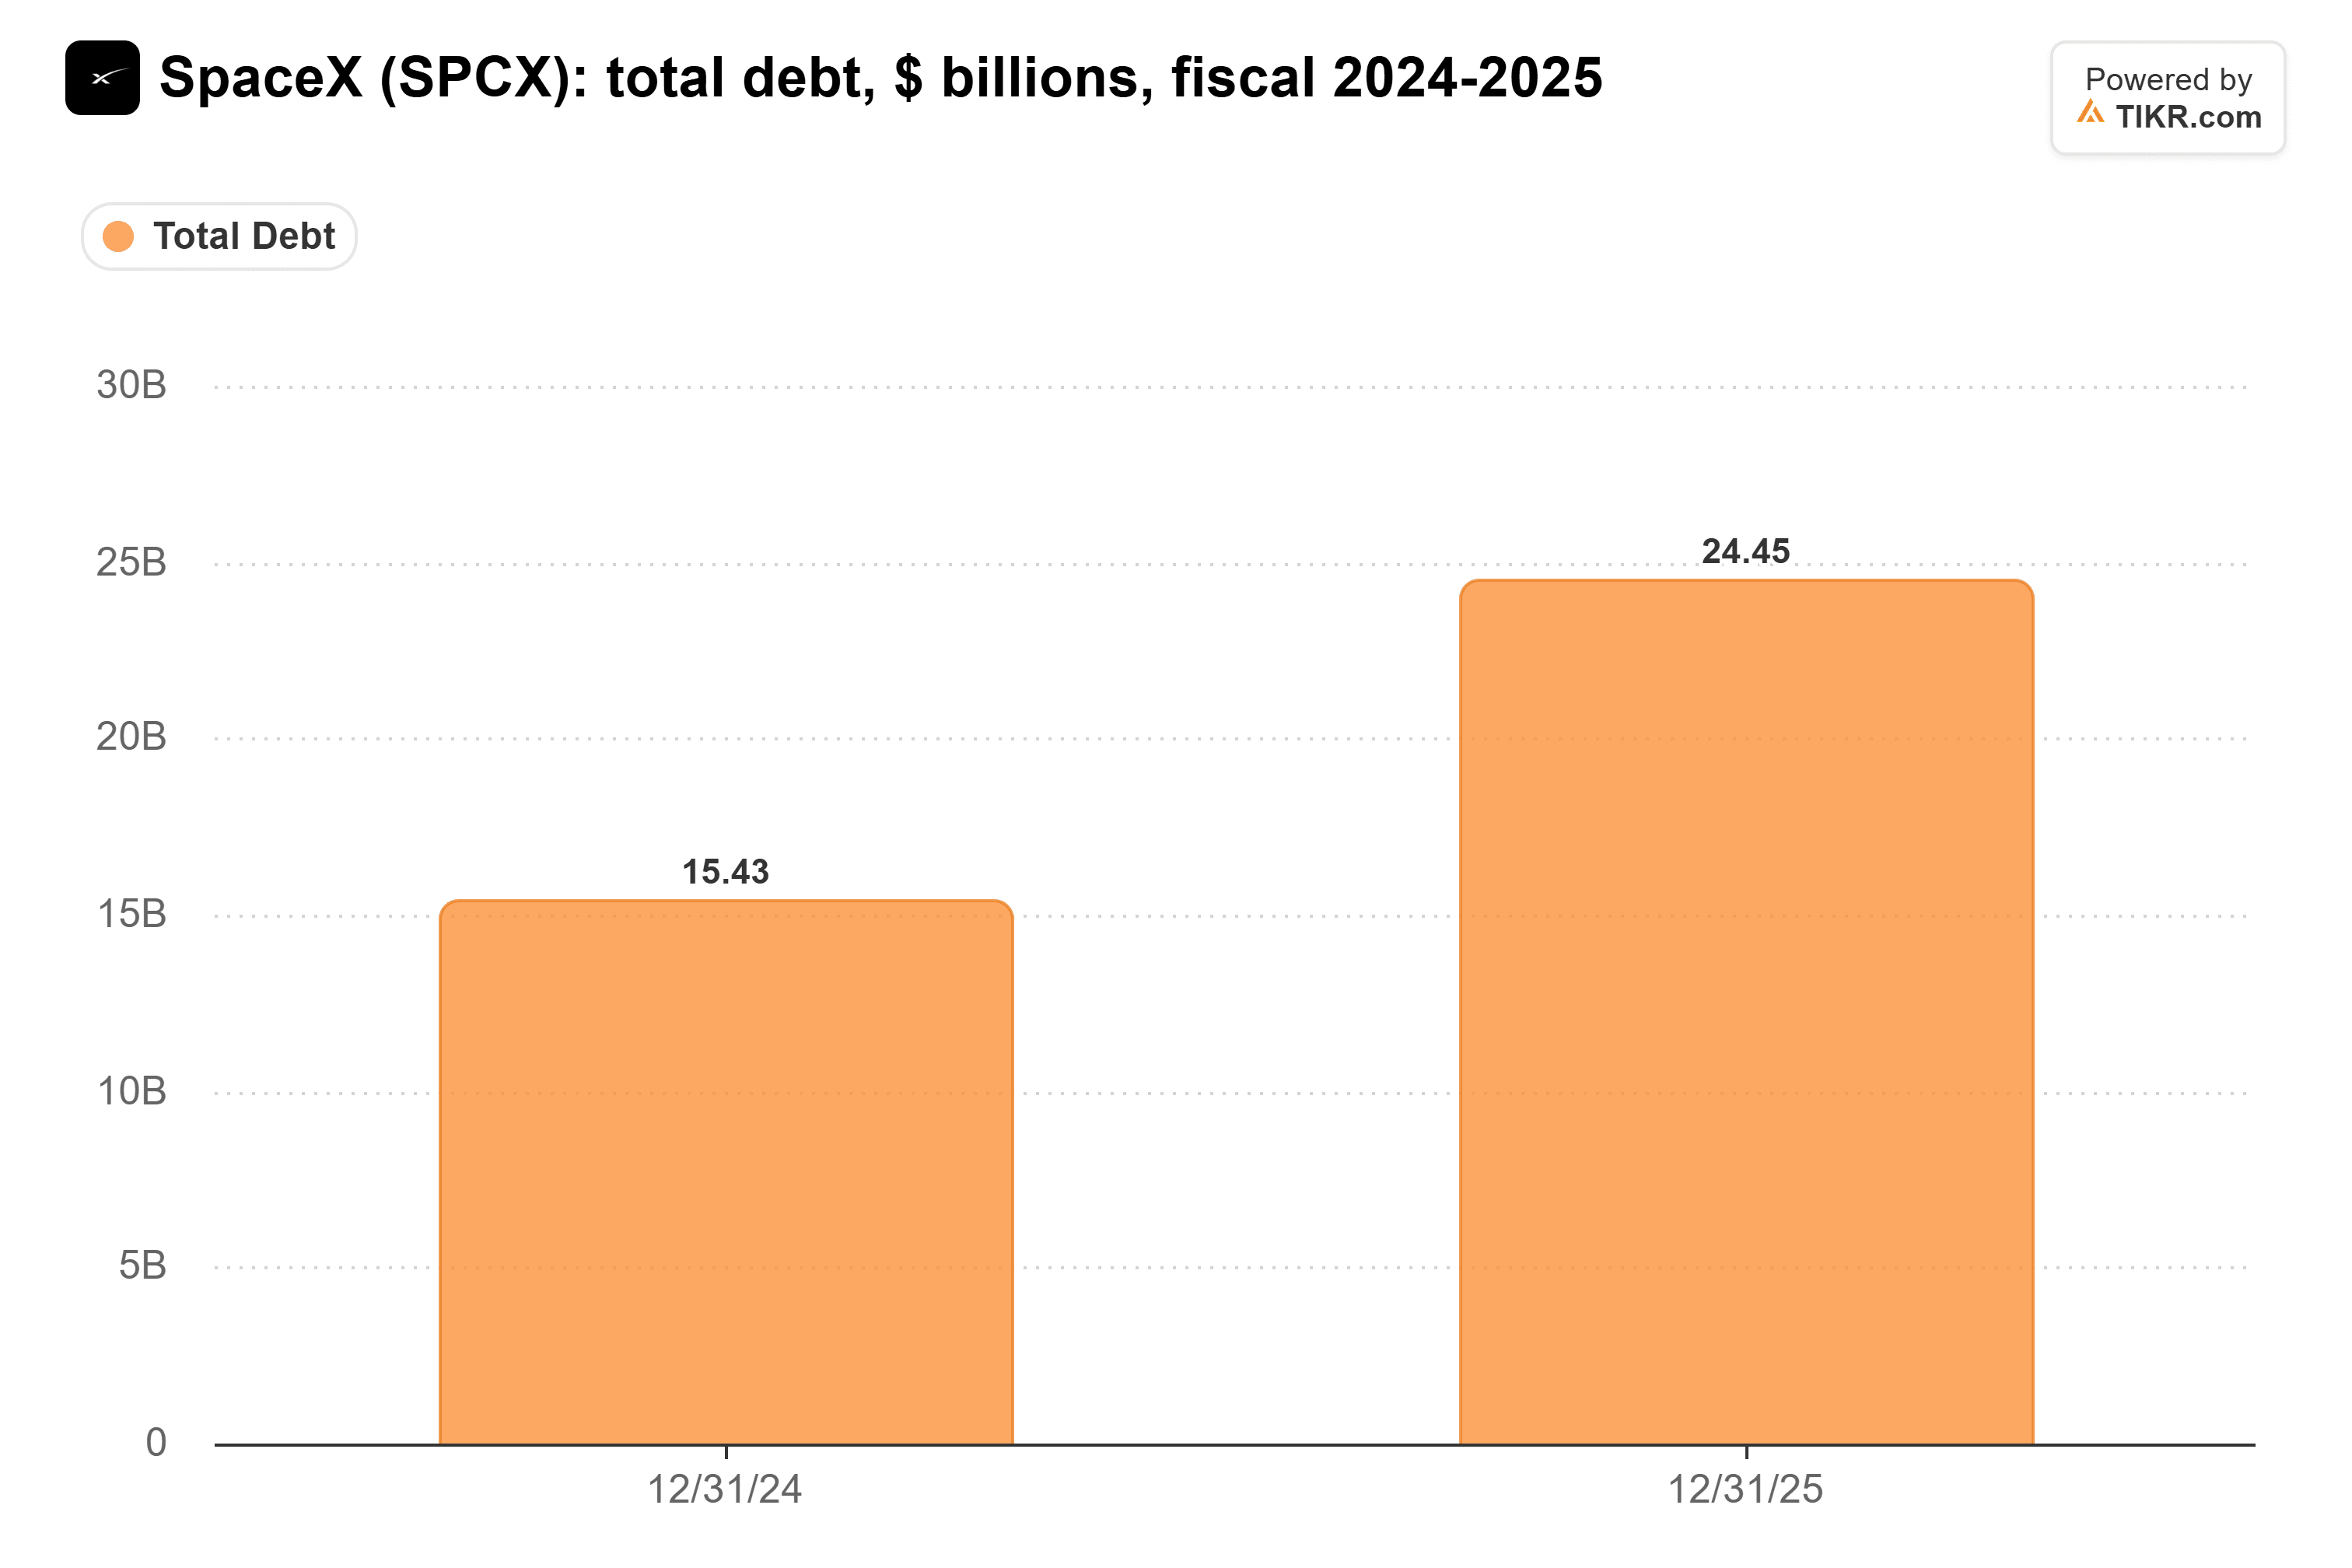
截至9月30日,债务和融资租赁总额达到388亿美元,高于2025年底的229亿美元。然而,SpaceX自己的文件将这笔交易称为一项主融资租赁。如果它也计入这一项,400亿美元将使其债务规模增加一倍以上。
星链无法支付这一切
按照马斯克的标准,星链使SpaceX成为一个良好的信贷对象:连接业务在前九个月创造了52.1亿美元的运营利润,而太空和AI业务合计亏损45.1亿美元。
但数据中心的建设成本远高于星链的盈利:
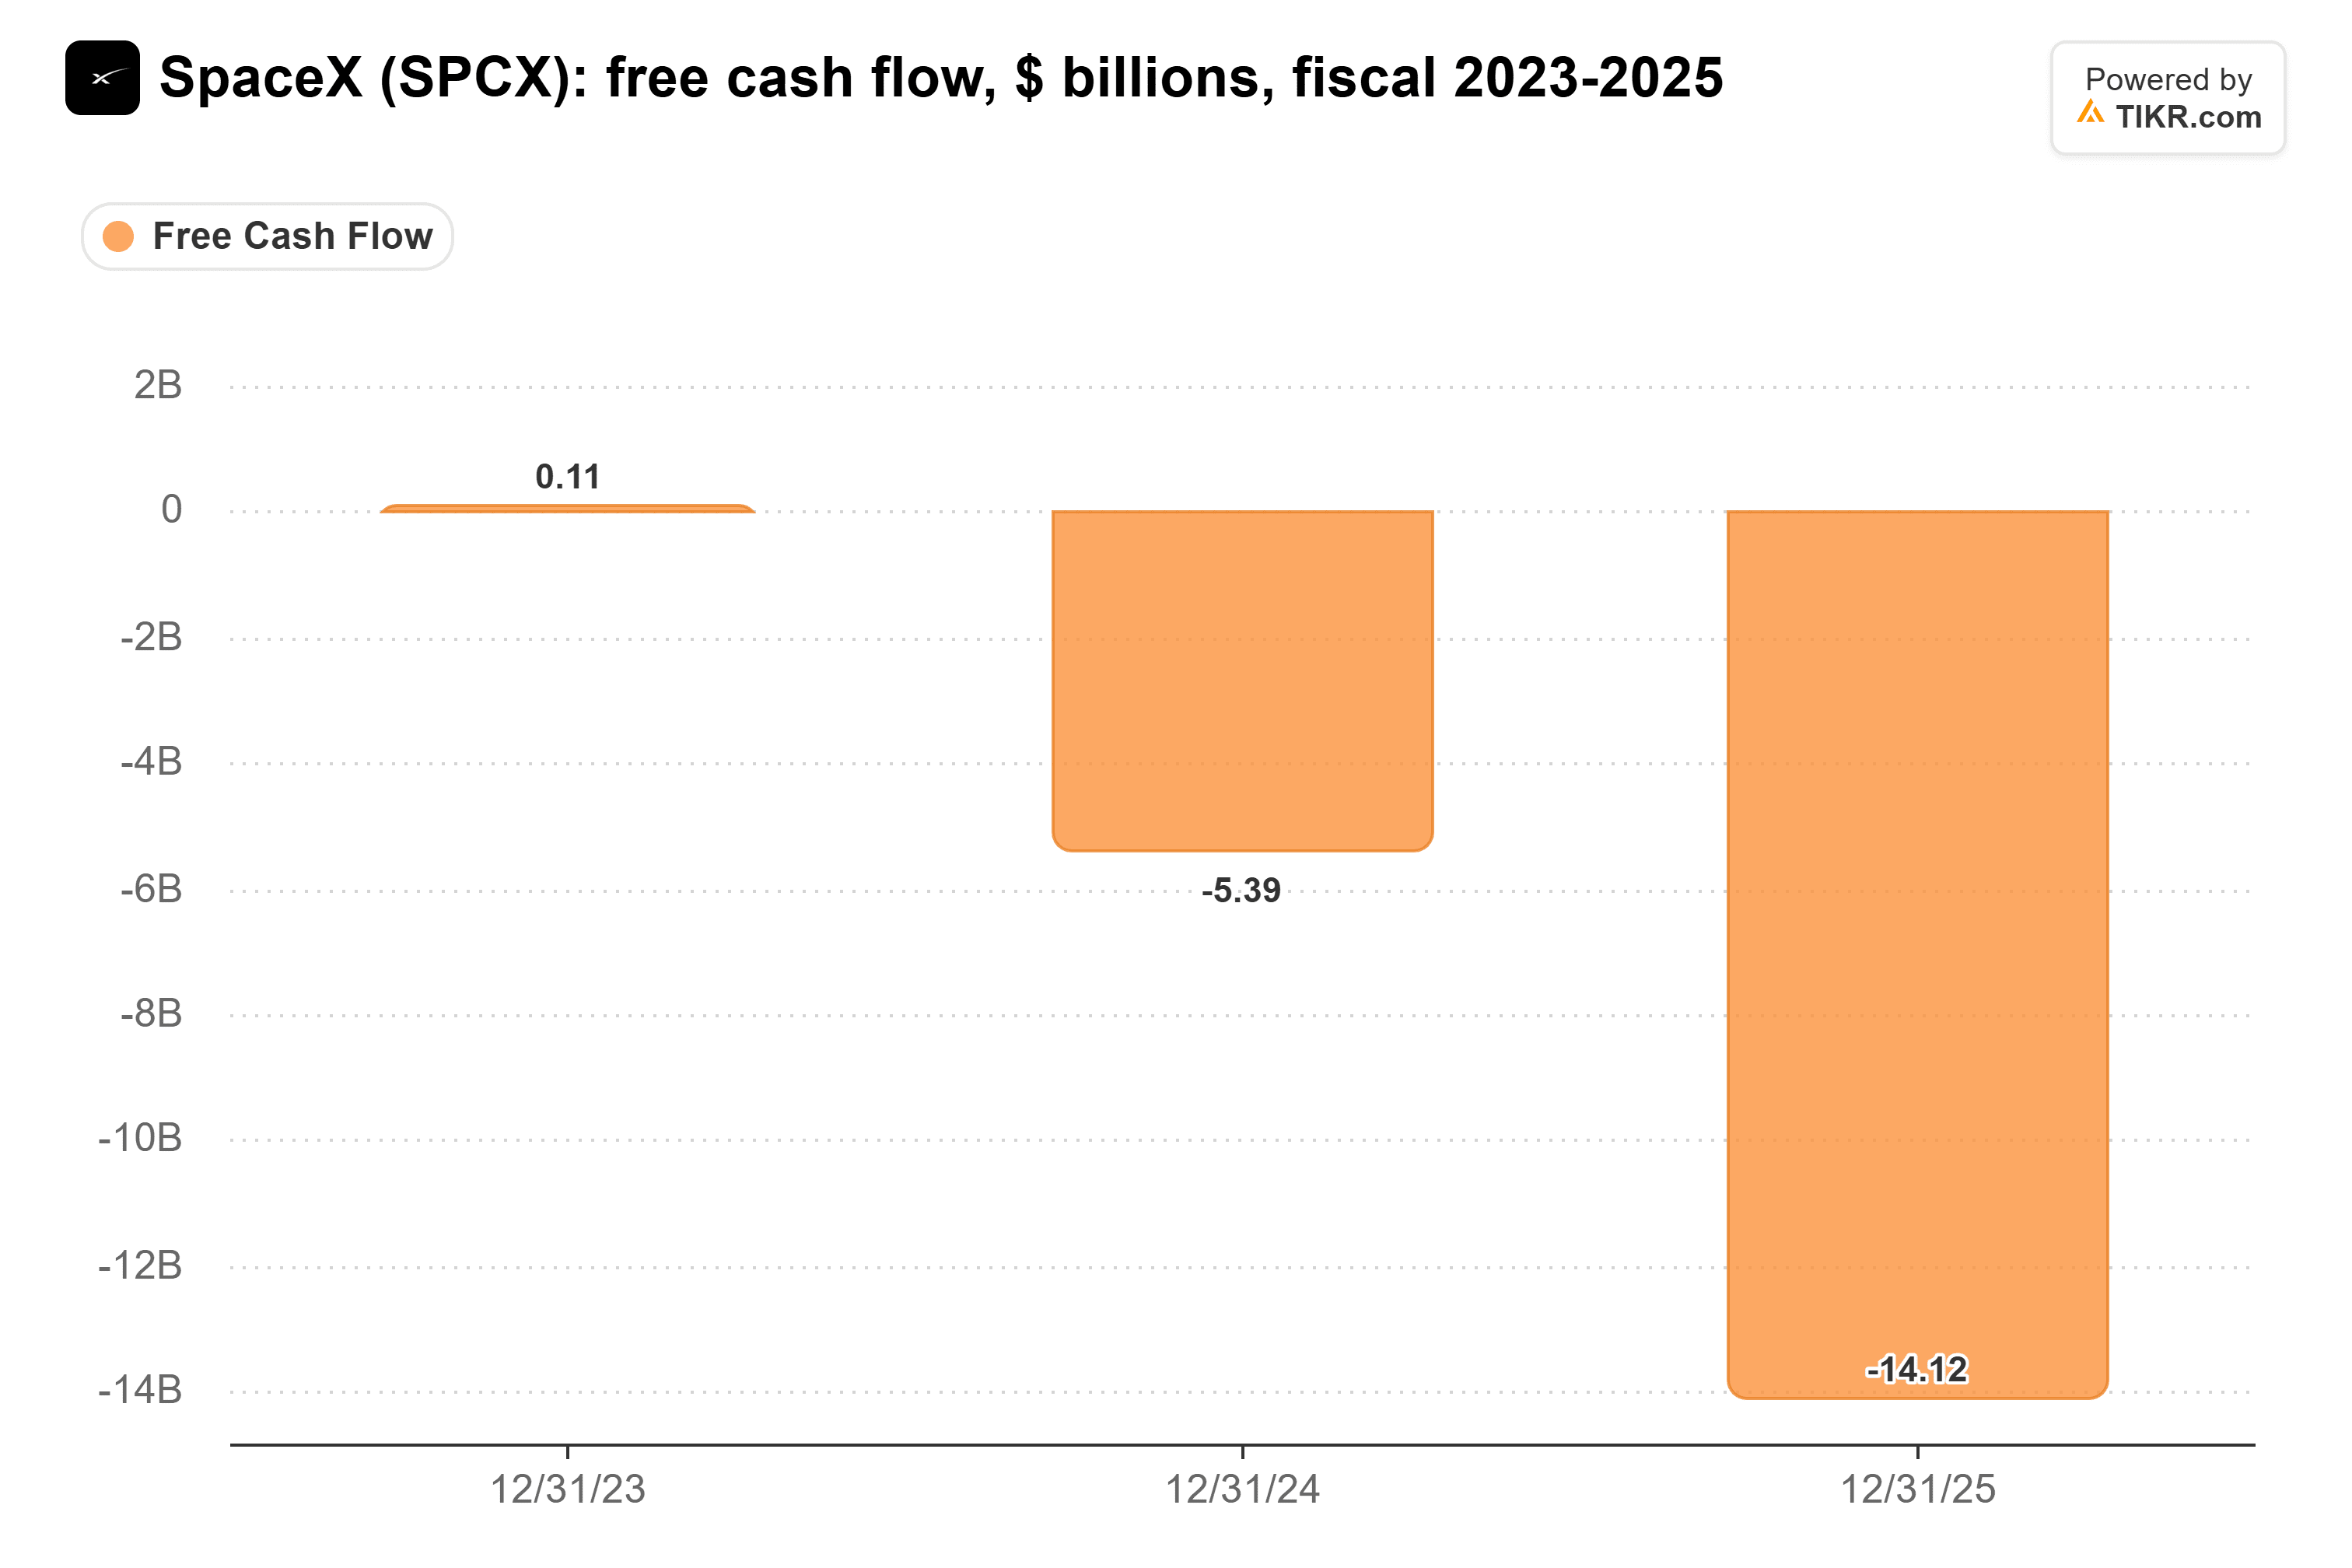
仅第三季度,自由现金流就为-100亿美元。摩根士丹利预计其自由现金流要到2031年才会转正,并预计在此过程中需要3900亿美元的外部借款。
因此,这400亿美元仅仅是个开始。
分销贷款是常规操作
据报道,高盛牵头了一笔83亿美元的高级担保贷款,将分销给其他银行,而阿波罗是面向资产管理公司发行的债券的关键投资者。银行安排此类交易就是为了将其出售,因此出售行为本身说明不了什么。
但背景就不那么常规了。投资者在定价前就同意了这笔融资方案,这使得他们在贷款方开始抵制像CoreWeave这样的新云公司时暴露了风险。
Blundin转述的马斯克推销逻辑是,贷款方应该跳过其他提供15%收益率的AI云公司,而以大约8%的利率贷款给SpaceX。如果这些债券定价接近低端,买家看到的是SpaceX。如果接近高端,他们看到的就是Patel所说的“新云”。
在我看来,这笔债务会卖出去,因为这笔交易将SpaceX的信用交给了贷款方。股东则没有这样的缓冲:摩根士丹利300美元目标价中超过一半依赖于AI业务,而这部分业务正是马斯克说他绝不会单独放贷的对象。在为此支付高价之前,我想看看这些债券的定价如何。
当然,Rubin芯片要到2027年上半年才会到货,而SpaceX明年初公布的第四季度业绩将显示其350亿至400亿美元的资本支出季度消耗了多少现金。
那么SpaceX的股票到底值多少钱?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到SpaceX可能的价值。您可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司近期的新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!