核心要点
- 截至10月19日的一个月内,美国银行股价下跌12.7%,此前该行因12.1亿美元监管罚款和令人失望的第三季度业绩而承压。
- 净利息收入增长8%,达到164亿美元,而平均贷款余额连续第十个季度增长。
- BAC的股价交易于其五年平均市净率(价格/有形账面价值)附近,同时分析师预计其盈利将持续增长至2028年。
- 此次抛售可能提供了一个买入机会,尽管合规成本和疲软的投资银行业务活动仍是风险因素。
美国银行(BAC)股价在截至10月19日的一个月内下跌了12.7%,而同期标普500指数上涨了0.6%。
此次抛售是在一项重大监管罚款和令人失望的投资银行业绩之后发生的,引发了对该行盈利前景的担忧。
美国银行股价为何下跌?
10月13日,美国监管机构宣布对美国银行处以超过12.1亿美元的罚款,原因是其在反洗钱和制裁方面的违规行为。
该行随后报告了12亿美元的监管和解费用,使第三季度每股收益减少了0.17美元。
剔除这笔费用后,调整后每股收益达到1.08美元,略低于TheFly报告的1.10美元的市场普遍预期。
投资银行费用下降了11%,而固定收益、外汇和大宗商品交易收入下降了17%。
然而,净利息收入增长了8%,达到164亿美元,这得益于持续的贷款增长。首席执行官布莱恩·莫伊尼汉还表示,净利息收入增长可能在2027年达到或超过8%。
近期下跌后,BAC股票是否被低估?
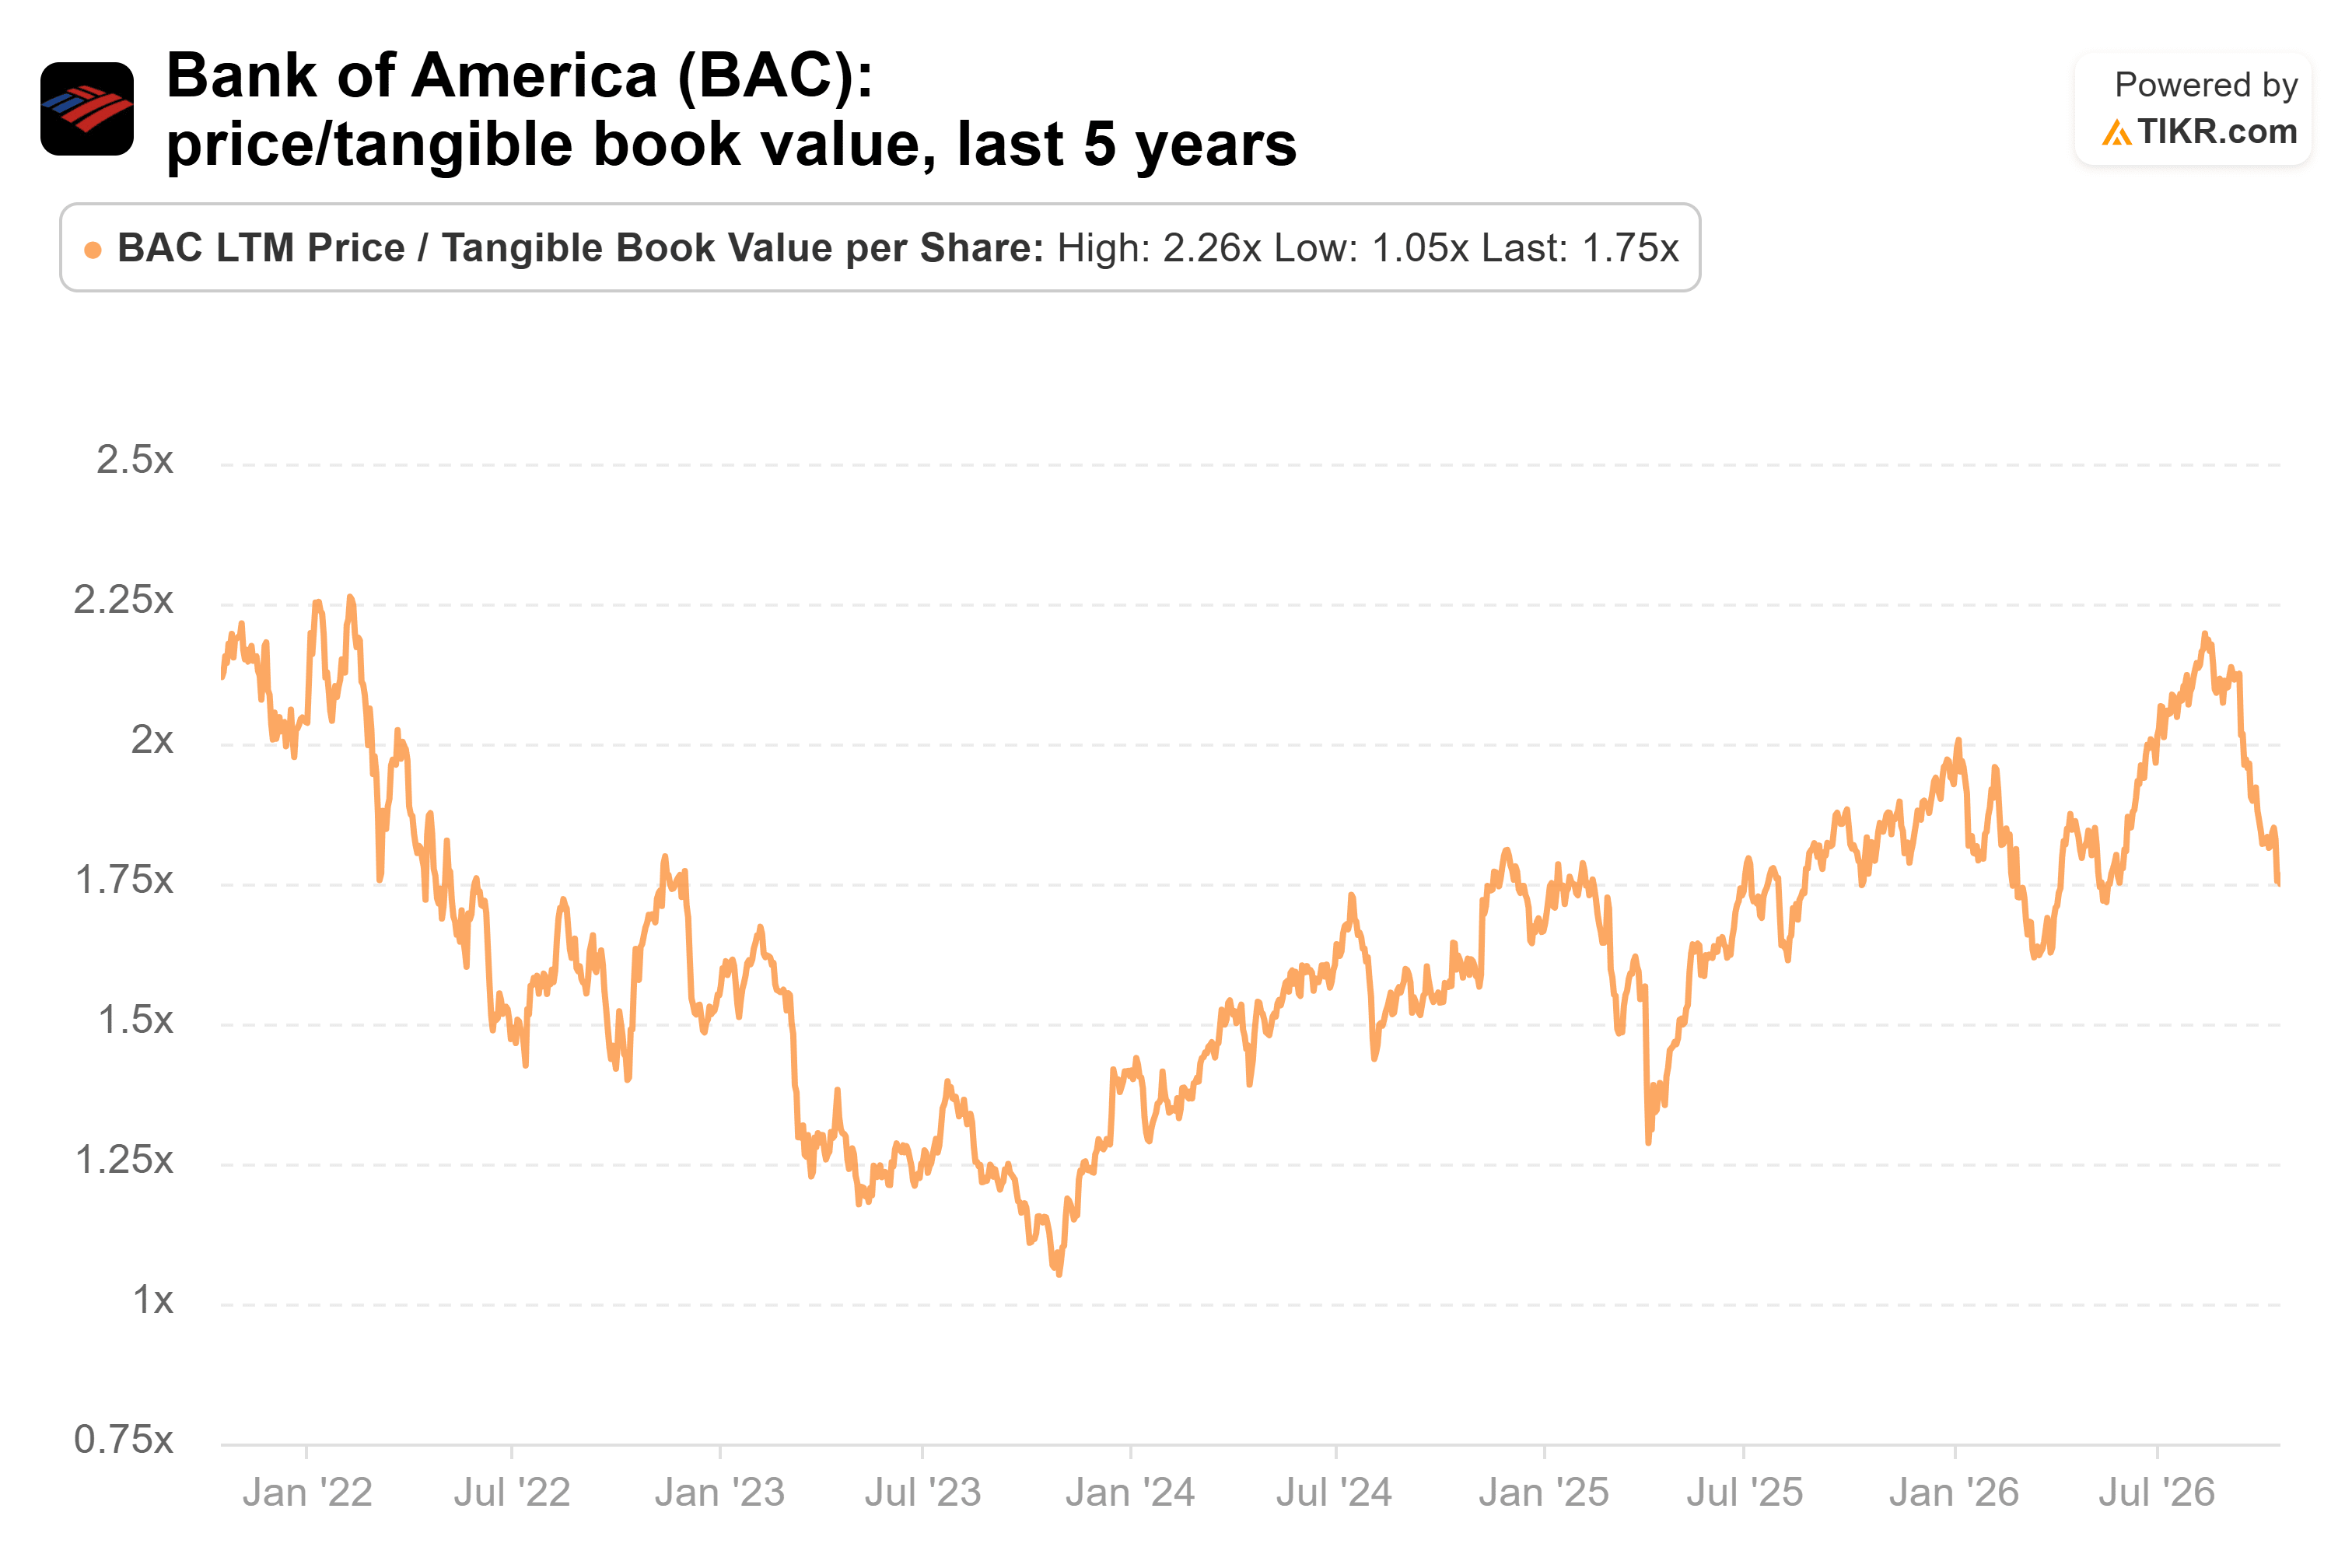
以其10月19日50.39美元的收盘价计算,BAC的交易价格约为有形账面价值的1.7倍,接近其五年平均水平,并低于2022年初2.3倍的峰值。
十家分析机构在业绩公布后下调了其目标价,但维持了评级。与此同时,Baird将BAC评级上调至"跑赢大盘",认为此次抛售已过度。
截至10月16日,华尔街的共识目标价接近63美元,这意味着较10月19日收盘价有约26%的上涨空间。

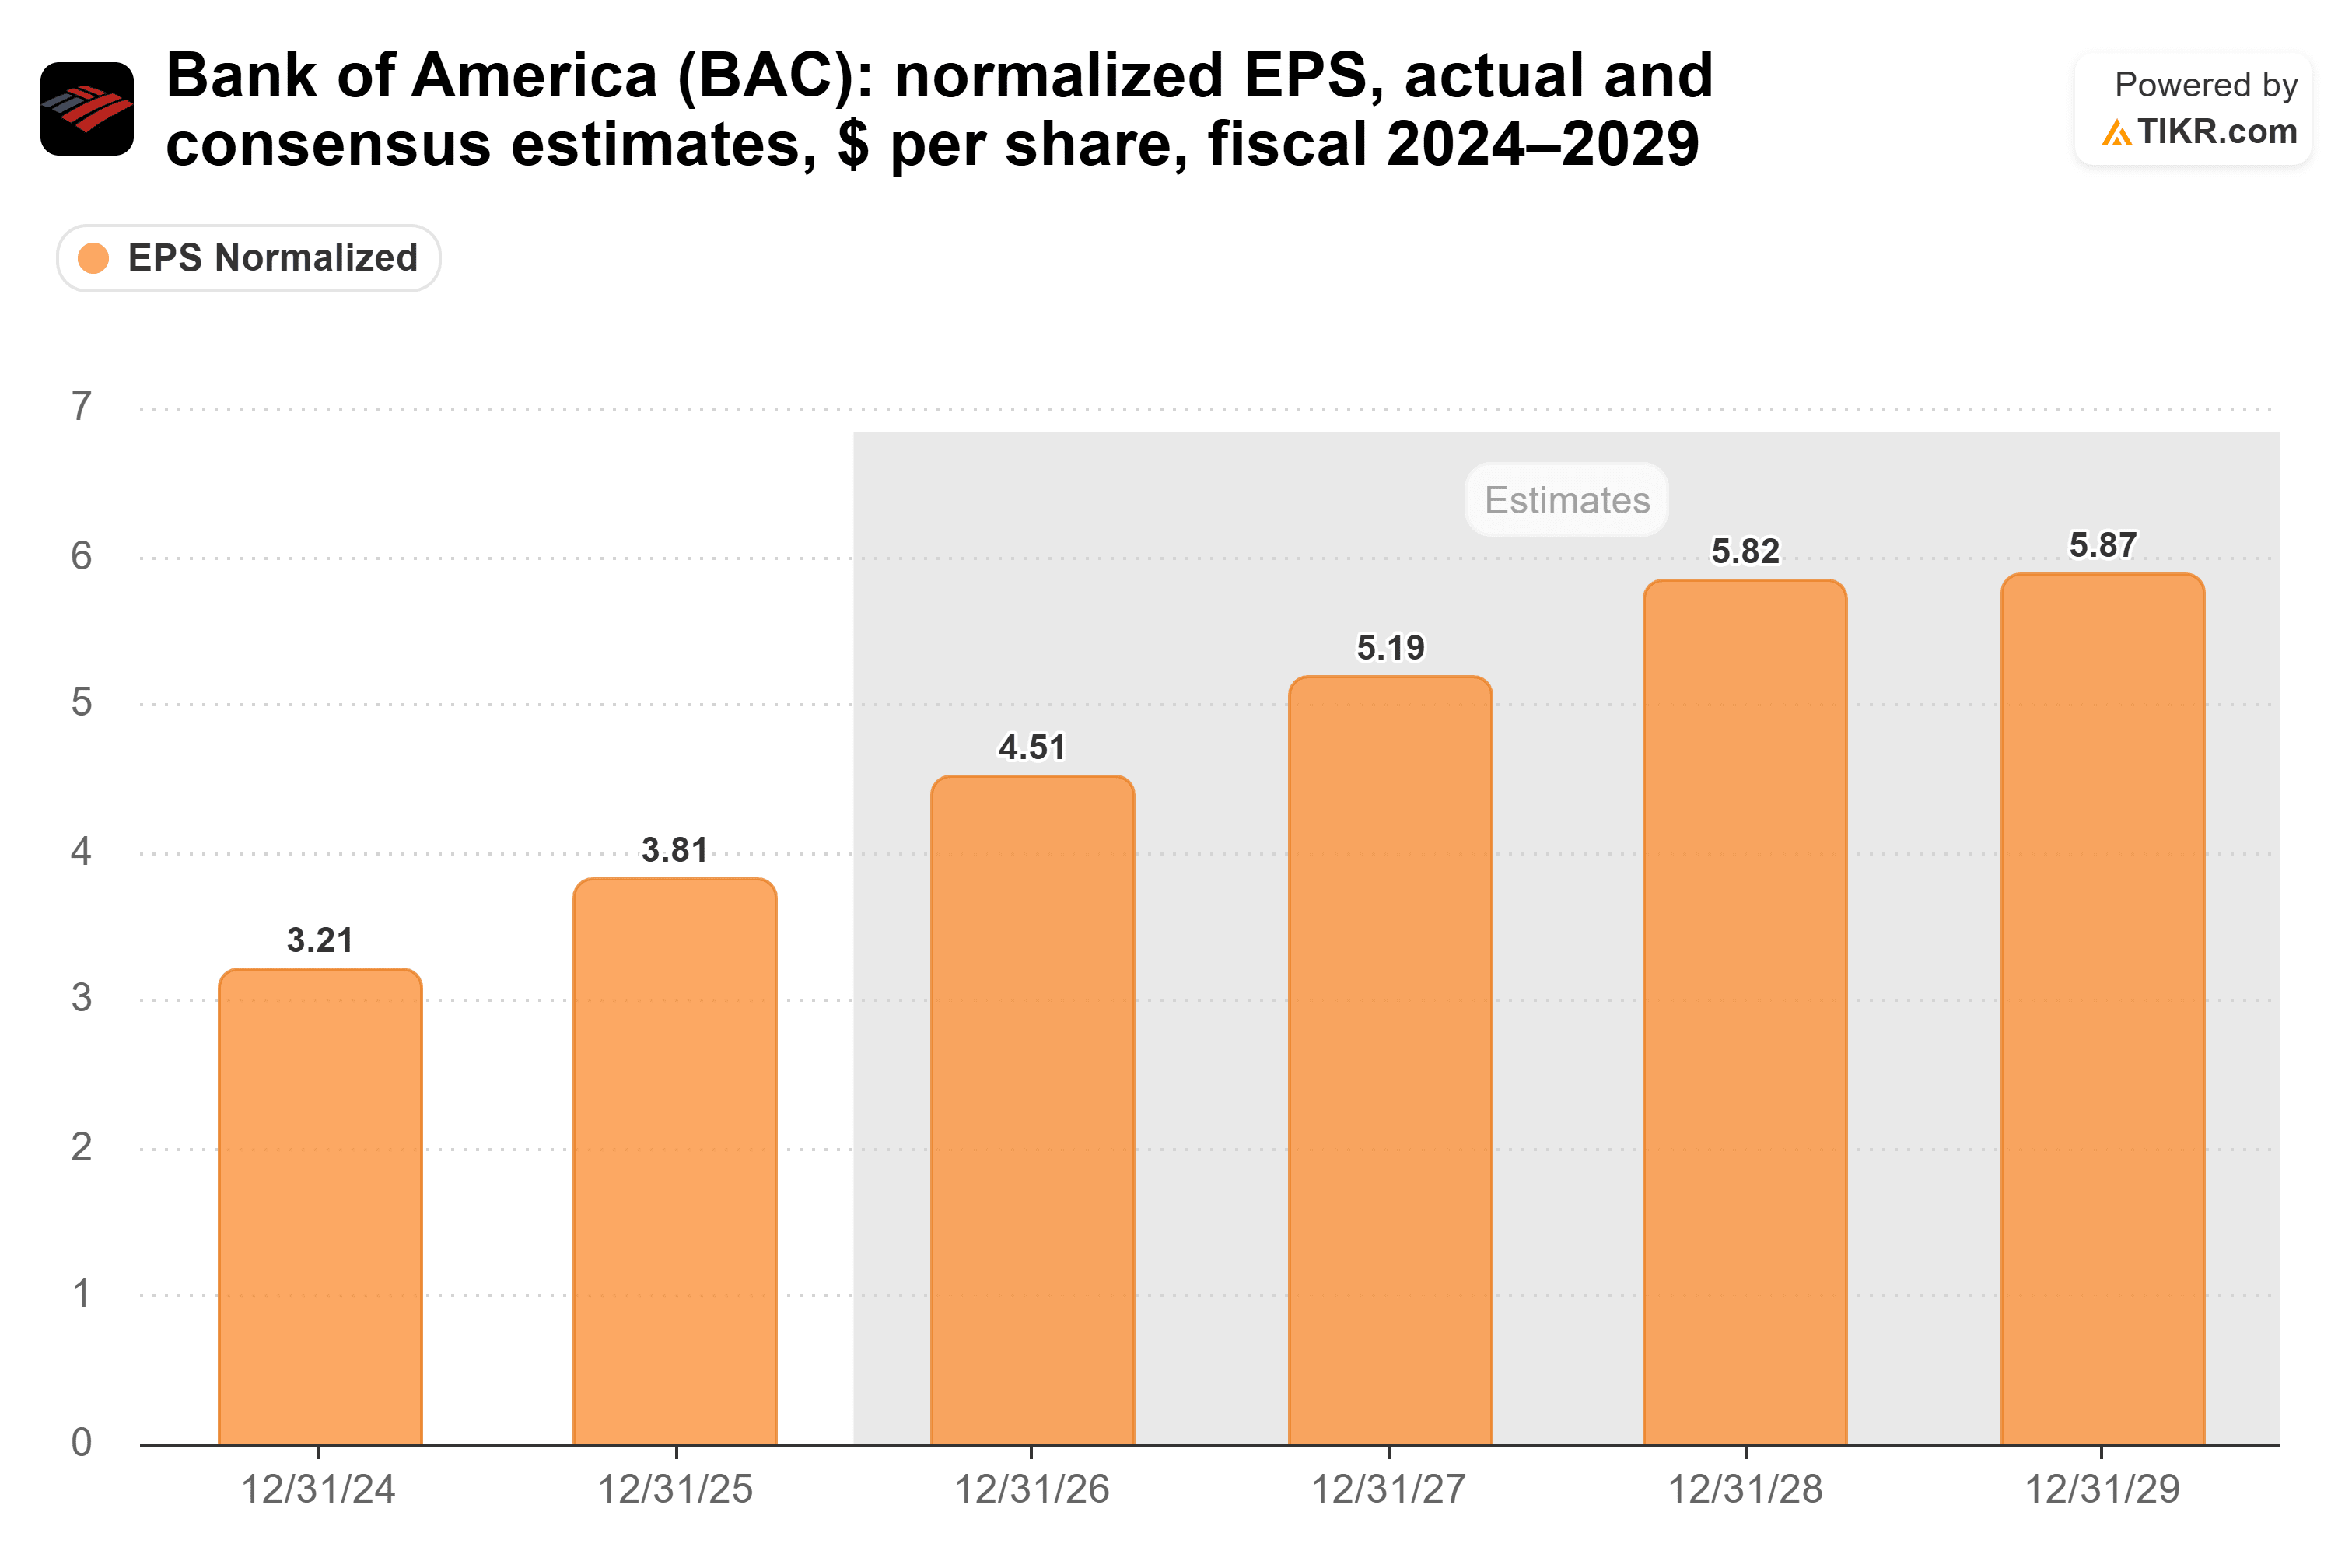
共识预期预计,2026年正常化每股收益约为4.51美元,2027年为5.19美元,2028年为5.82美元,这意味着2027年增长约15%,2028年再增长12%。
BAC股票是卖出信号还是买入机会?
在近期下跌之后,美国银行看起来更像是一个买入机会,而非投资者需要卖出的股票。
该行仍在继续增长其净利息收入和贷款组合。然而,合规支出、疲弱的交易撮合活动以及第三季度10.9%的CET1比率仍是重要的风险因素。
鉴于分析师预计盈利将持续增长至2028年,此次抛售改善了BAC潜在的风险回报状况。尽管如此,其估值接近历史平均水平意味着,这个机会更多地依赖于持续的盈利增长,而非以大幅折价买入股票。
那么美国银行股票的实际价值是多少?
TIKR让您能在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美国银行可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容是基于TIKR Terminal的投资数据和分析师预期创建的。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!