Astera Labs 股票关键数据
- 当前价格: $291.22
- 目标价格(中值): ~$715
- 华尔街目标价: ~$390
- 潜在总回报率: ~146%
- 年化内部收益率: ~23% / 年
现已上线:使用 TIKR 的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费) >>>
发生了什么?
Astera Labs (ALAB) 销售交换和信号调节芯片,使成排的AI加速器能够像一台机器一样工作。投资者已经知道这个头条新闻:8月4日,该公司表示其Scorpio交换系列将在第三季度成为其最大的产品线,比原计划提前了一个季度。市场直到9月9日的花旗全球TMT大会才了解到这一承诺背后的增长曲线。首席财务官Desmond Lynch表示,Scorpio X的客户参与度已从最初的10家增长到近20家,其中几家预计将在年底前转化为设计中标,并在2027年贡献收入。
9月4日,因市场猜测ALAB将加入标普500指数,其股价交易在$320附近,随后在指数委员会跳过该公司并选择了Bloom Energy、Illumina和Everpure之后,股价回吐了大部分涨幅。ALAB于9月11日收于$291.22。
改变Astera每机架收益的交换机
5月推出的320通道结构交换机Scorpio X,将Astera推向了AI机架的中心,连接GPU,使软件能够将数十个GPU作为一个单元来寻址。这是一个比该公司赖以起家的重定时器更有利可图的位置:每个加速器的芯片价值在重定时器时代开始时低于$100,现在整个产品组合已接近$1,000,仅Scorpio X一项就有望达到每个加速器$1,000或更多。
Mohan确认它在本季度已进入量产,并将在Scorpio系列内部超越Scorpio P,尽管Scorpio P本身已经是该公司有史以来发货增长最快的产品线。这一增长曲线是第三季度收入指引达到$5.4亿至$5.6亿的主要原因,中点值比6月季度高出约40%。
Scorpio X难以复制的原因在于Astera围绕它构建的生态系统。连接到Scorpio X的GPU每秒产生的令牌数比使用通用PCIe交换机的相同GPU更多,这得益于为AI工作负载设计的网络内计算功能。当计算供应跟不上需求时,从相同硅片中获得更多输出对超大规模数据中心运营商来说意味着真金白银。竞争将会到来,Mohan也坦率地表示欢迎,但交换平台是一个立足点:一旦客户将其标准化,Astera就能影响下游的每一个信号调节决策。随着集群规模扩大,其经济性甚至对Astera有利。Mohan指出,与普遍看法相反,随着交换机基数增加,每通道价格是上升而非下降,因此更大的集群会提升平均售价而非压低它。
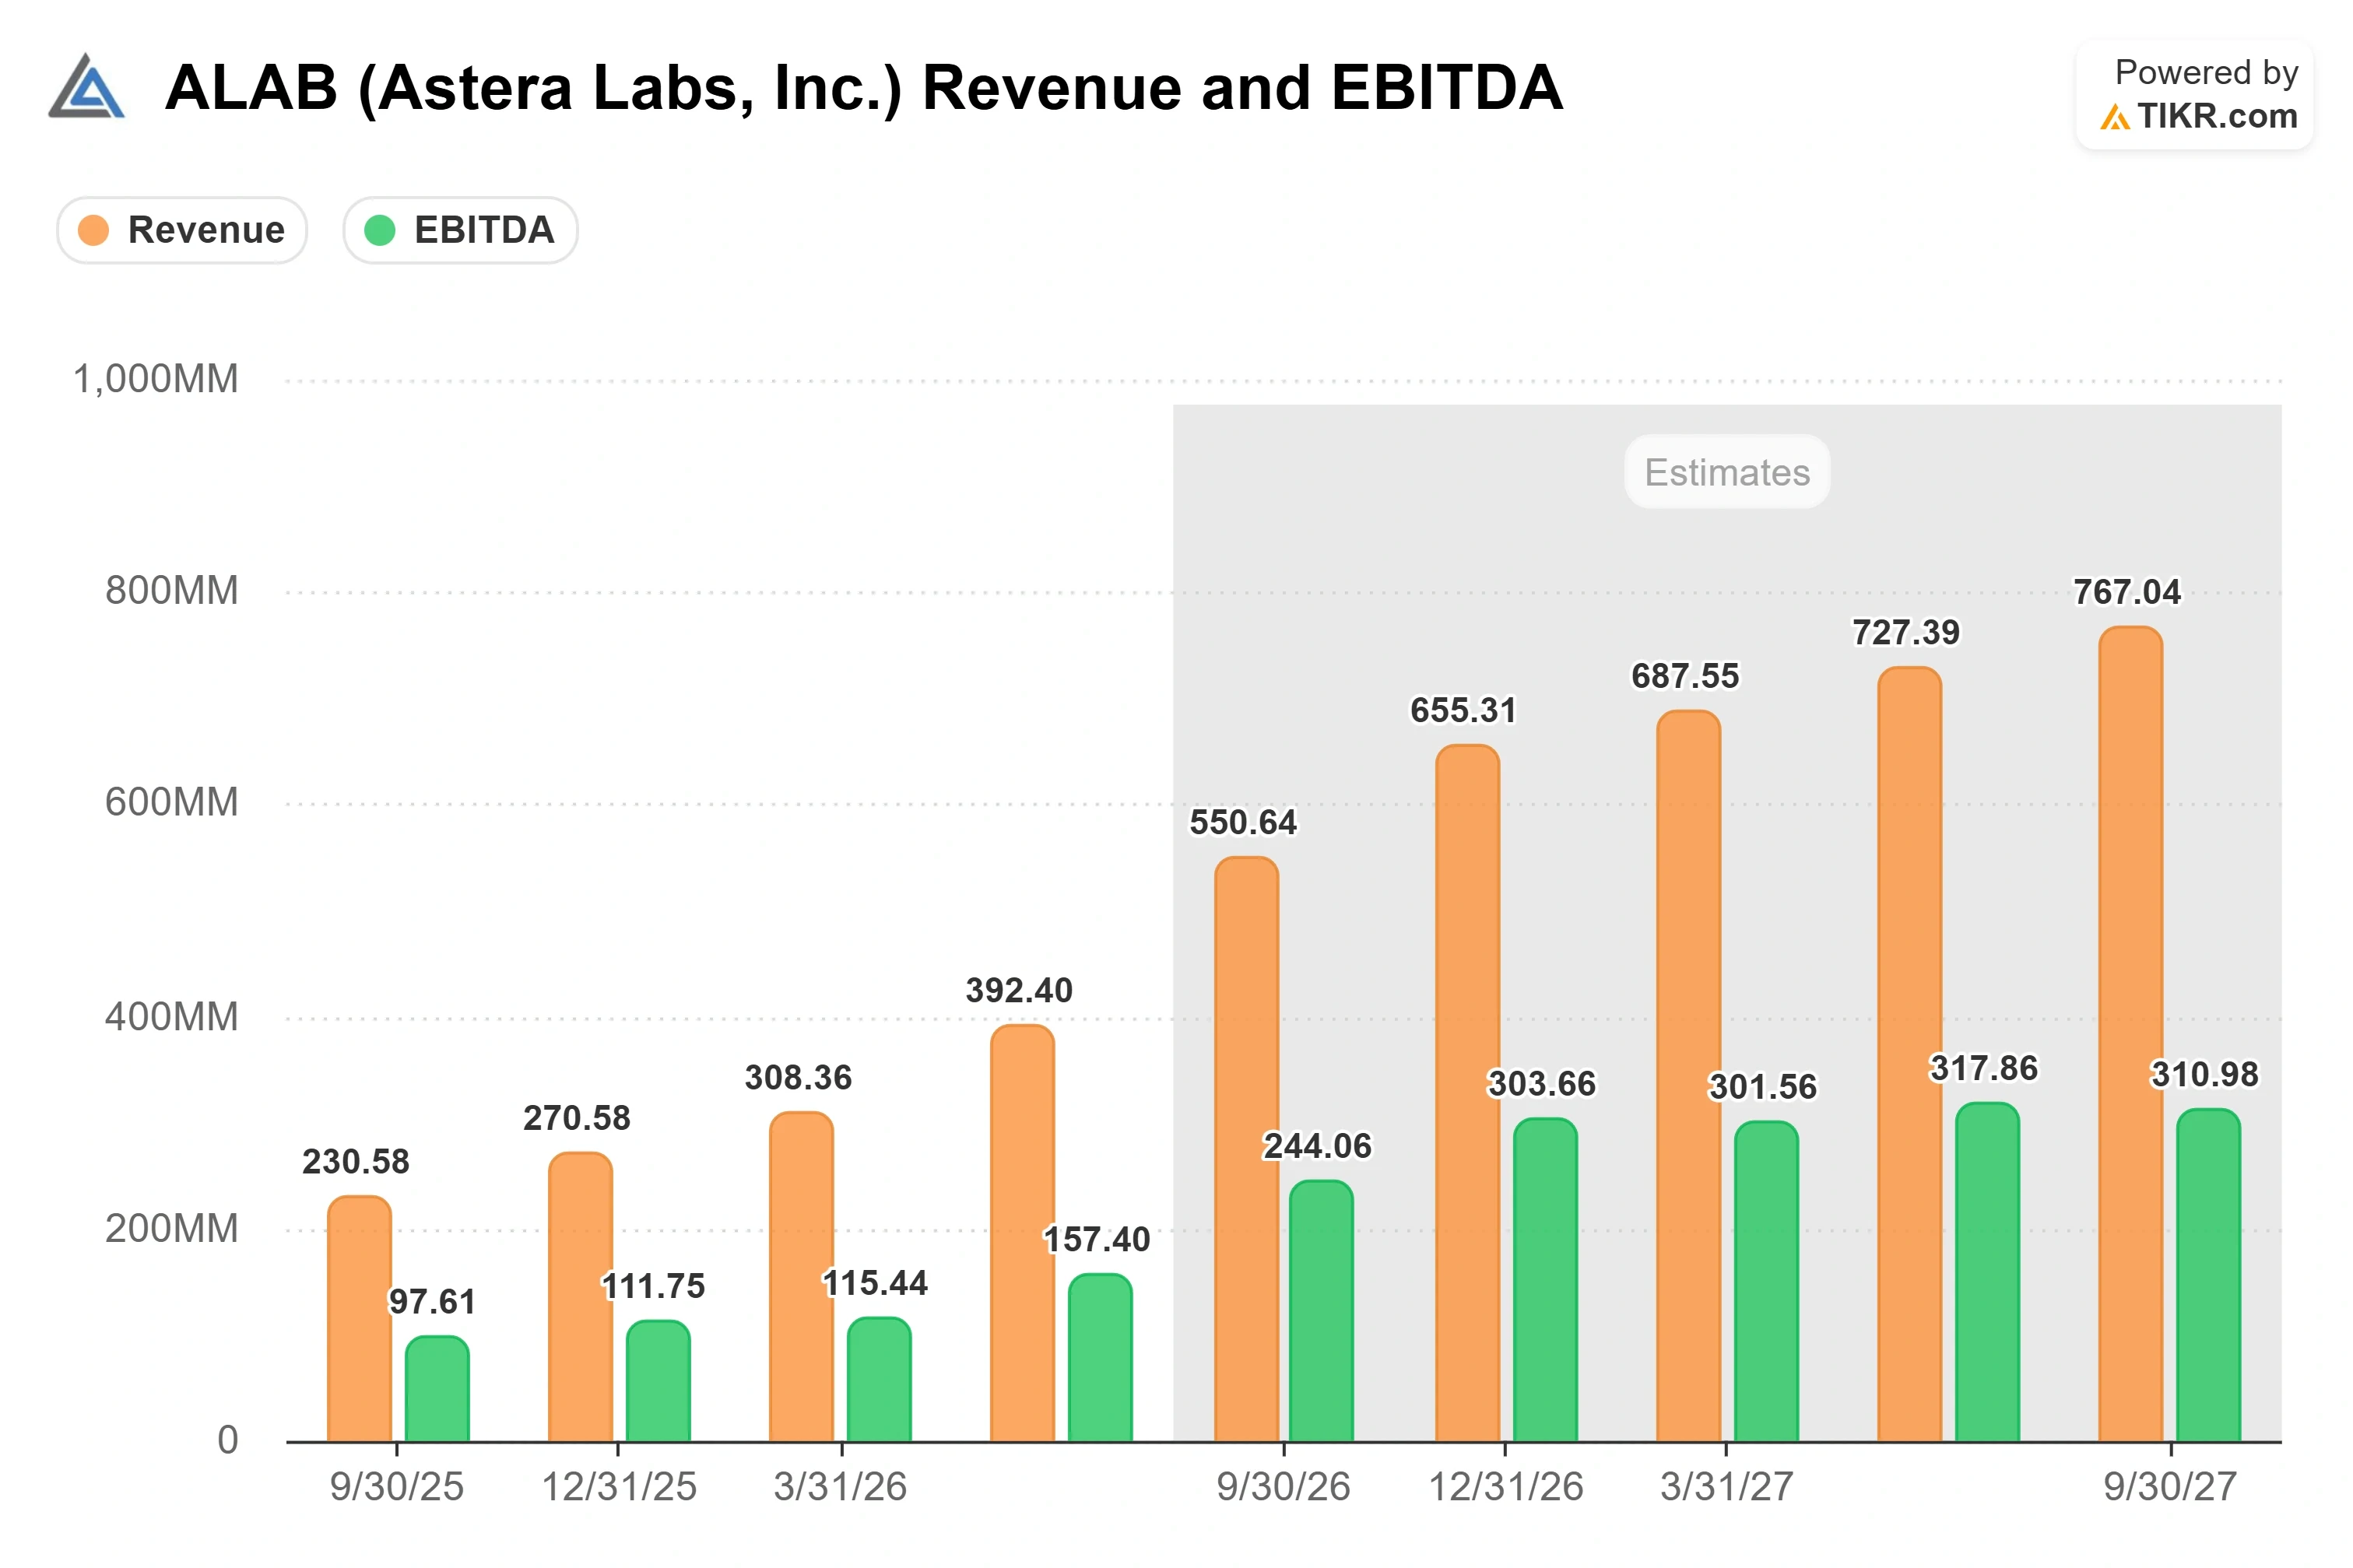
查看 Astera Labs 股票的历史和前瞻性预测(免费!) >>>
指数交易者忽略的路线图
Astera正在开辟两个相邻的战线。第一条是光学的:通过其在2026年1月完成的aiXscale Photonics收购,该公司获得了一种玻璃连接器,一些客户已经在进行认证,预计首次组件级光学收入将在2027年实现,并朝着共同封装的光学引擎方向发展,届时Astera将提供电气IC、光子IC和光纤连接封装。
第二条战线是协议广度。Astera已经活跃在NVIDIA的NVLink Fusion中,目前发货基于PCIe的解决方案,并正在构建UALink,这是AMD为其MI450系列系统青睐的结构。NVLink Fusion的合作是更低调的信号。Mohan将其描述为“NVIDIA信任我们向其他客户部署NVLink基础设施的一个好迹象”,这不是一个外围供应商能获得的角色。
在利润率方面,首席财务官Desmond Lynch表示,毛利率目前处于70%中段,随着模块和Scorpio X产品组合的增长,将趋向公司70%的长期目标,这对于产品半导体业务来说是健康的,但比目前水平略有下降。更尖锐的风险是集中度:Lynch在花旗会议上承认,随着公司向所有美国超大规模数据中心运营商发货,客户集中度“是意料之中的”,即使Scorpio P和Scorpio X的合作范围扩大,主要客户仍然是迄今为止最大的。任何一个超大规模数据中心运营商缩减其建设规模,都会对近期收入造成严重打击。
ALAB的交易价格接近41倍的企业价值与过去12个月收入之比,以及约143倍的过去12个月市盈率,这些倍数只有在Astera所描述的增长实现的情况下才成立。与同行相比,其溢价非常明显:根据TIKR的竞争对手数据,就前瞻性企业价值/收入而言,NVIDIA约为10倍,Broadcom约为11倍,而Astera接近19倍。Astera上季度公布的104%的同比增长是其溢价并非毫无根据的原因,但这使得公司没有犯错的空间,而2026年初60%的回撤也显示了估值如此之高的股票重新定价的速度有多快。

在 TIKR 中查看 Astera Labs 相对于同行的表现(免费!) >>>
TIKR 高级模型分析
- 当前价格: $291.22
- 目标价格(中值): ~$715
- 潜在总回报率: ~146%
- 年化内部收益率: ~23% / 年

查看分析师对 Astera Labs 股票的增长预测和价格目标(免费!) >>>
中值情景是诚实的,因为它没有依赖最乐观的假设来使股票显得便宜。两个收入驱动因素支撑着它:Scorpio X的增长曲线将每个加速器的芯片价值推高至四位数领域,以及光学和UALink的扩展从2027年开始开辟新的附加点。利润率驱动因素是交换量扩大带来的运营杠杆,中值情景中净利润率模型设定在40%左右。主要风险是估值倍数:模型假设市盈率每年适度压缩,如果压缩速度更快,回报将迅速缩水。
- 上行空间: 如果Scorpio X保持市场份额且光学产品按时推出,模型中的更高情景将把2030年的目标价推至远高于中值情景的水平。
- 下行风险: 增长曲线放缓或估值更大幅度重置,将使以$291买入的投资者等待数年才能回本,这与该股在6月至9月期间经历的涨跌循环相同。
结论
下一个考验是第三季度财报,指引为$5.4亿至$5.6亿。关注两点:Scorpio系列是否如承诺的那样成为最大的收入贡献者,且由Scorpio X引领;以及毛利率是否保持在70%中段,而不是提前滑向70%的目标。一份干净利落的超预期财报,并确认Scorpio是收入领导者,将告诉你增长曲线是真实且按计划进行的。如果指引仅依赖于主要客户,或者利润率下滑速度超过产品组合变化所能解释的范围,则说明增长曲线比故事所讲的要窄。根据去年11月4日第三季度财报的日期,报告应在11月初发布。在此之前,指数交易已经结束,基本面重新主导市场。
查看亿万富翁投资者正在买入哪些股票,以便您能通过 TIKR 跟随聪明钱。
您应该投资 Astera Labs 吗?
真正了解的唯一方法是亲自查看数据。TIKR为您免费提供专业分析师用来回答该问题的机构级财务数据。
打开Astera Labs,您将看到多年的历史财务数据、华尔街分析师对未来几个季度收入和盈利的预期、估值倍数随时间的变化情况,以及价格目标是呈上升还是下降趋势。
您可以建立一个免费的观察列表,以跟踪Astera Labs以及您关注的所有其他股票。无需信用卡。只需您做决策所需的数据。
寻找新机会?
- 查看亿万富翁投资者正在买入哪些股票 ,以便您能跟随聪明钱。
- 使用TIKR一体化、易于使用的平台,在短短5分钟内分析股票。
- 您翻开的石头越多……发现的机会就越多。使用 TIKR 搜索 10万+ 全球股票、全球顶级投资者持仓等。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!