核心要点
- 截至10月9日,AST SpaceMobile股价较5月高点下跌62%,而德意志银行于10月12日将其评级上调至买入,目标价$93,较该收盘价高出82%。
- 德意志银行的论点是,仅AST的频谱资产就几乎覆盖了该公司的全部企业价值。
- 分析师预计营收将从2025年的7090万美元增长至2028年的17.3亿美元,但他们对2026年和2027年的亏损预估在过去90天内有所扩大。
- $93的目标价意味着80倍的远期市销率,高于该股五年平均的60.3倍,这使得该观点看似合理但估值偏高。
AST SpaceMobile (ASTS) 在10月9日收于$50.97,较其5月28日的高点下跌了62%。10月12日,德意志银行分析师Bryan Kraft将该股评级从持有上调至买入,并维持其$93的目标价,较该收盘价高出82%。
不久前,他还是一位怀疑论者。
发射台爆炸,然后是SpaceX
Kraft自己解释了他早些时候的退出:"我们在5月下调了该股评级,原因是在New Glenn发射台爆炸导致ASTS的发射计划出现重大延迟之后,加上对估值的担忧。"
压力持续累积。10月2日,B. Riley将AST评级下调至持有,并将其目标价从$85降至$65。随后在10月9日,SpaceX (SPCX) 同意从Grain Management收购一个全国性的800 MHz频谱组合,AST股价创下52周新低。
德意志银行称仅频谱价值就覆盖了股价
Kraft称这是一个"转多的良机"。他指出了股价的下跌、他认为市场忽视的催化剂,以及AST的频谱资产,他估计这几乎覆盖了该公司的全部企业价值。换句话说,他认为投资者为卫星网络本身支付的价格几乎为零。
Berenberg在10月9日维持其买入评级,并补充说,SpaceX的交易使AST成为SpaceX正在挑战的运营商更有价值的合作伙伴。
$93的目标价合理吗?
华尔街其他机构更为谨慎:在此次评级上调前,13位分析师中有4位给予AST买入或跑赢大盘评级,7位给予持有评级。尽管如此,$78的共识目标价在过去一年中有所上升,而股价却下跌了[41%]。

乐观情绪建立在营收预期上,分析师预计营收将从2025年的7090万美元增长至2028年的17.3亿美元(尽管只有6位分析师给出了这么远的预测)。

然而,亏损情况却在朝着不利方向发展。在过去90天内,2026年的共识亏损从每股$1.51扩大至$2.28,2027年从每股$0.65扩大至$1.19。
估值方面,AST在10月9日收盘时的远期市销率为43.6倍,低于其五年平均的60.3倍。
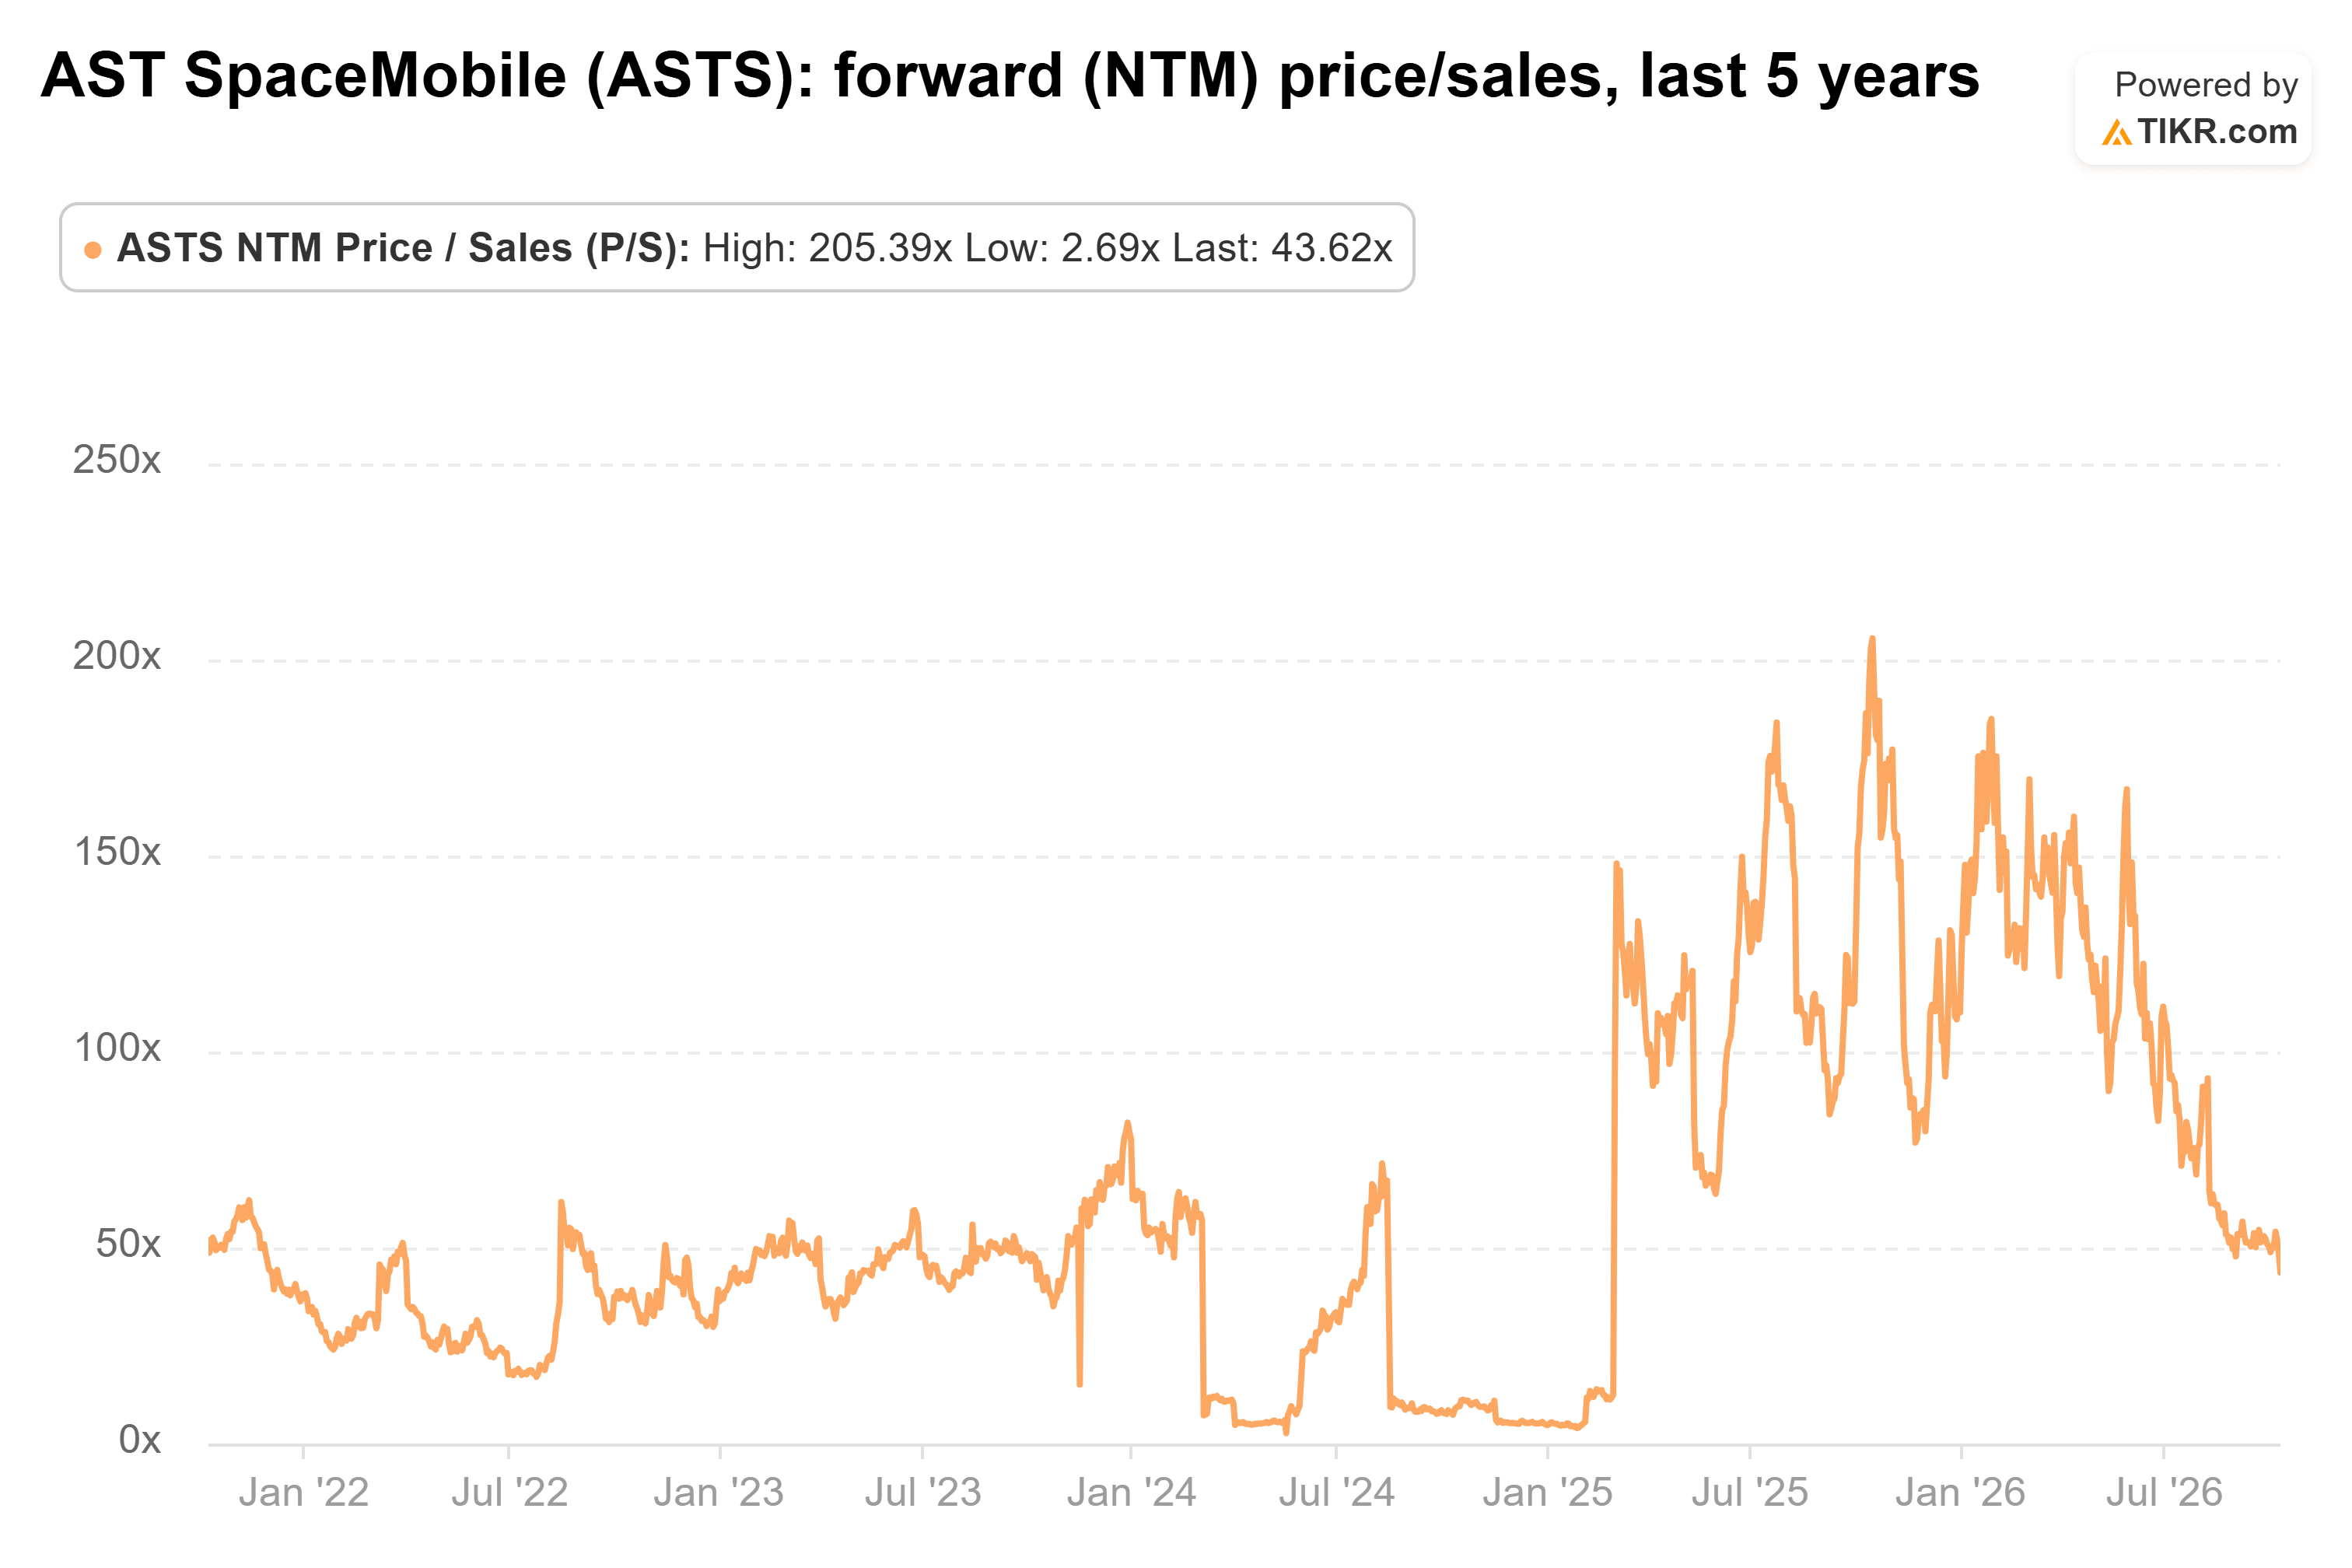
德意志银行的$93目标价对应79.6倍的远期市销率。这远高于平均水平,但远未达到2025年10月205.4倍的峰值。
现金流也很重要。AST给出的指引是第三季度资本支出在3.5亿至4.25亿美元之间,而华尔街仍预计在2029年之前将有32亿美元的现金消耗,而截至6月30日的备考现金超过37亿美元。
看似合理,但估值偏高
德意志银行的观点看似合理,但估值偏高。营收增长是真实的,股价也比其历史水平便宜,但$93的目标价需要比通常更高的估值倍数,而亏损预估却在持续扩大。在买入基于频谱价值的论点之前,我希望看到这些亏损预估停止恶化。
接下来的考验很快到来:FCC将于10月29日召开会议,Clear Street称其议程对AST"喜忧参半",以及BlueBirds 14、15和16的发射。如果这些进展顺利且亏损预估保持稳定,$93的目标价看起来就容易实现得多。
那么AST SpaceMobile股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AST SpaceMobile可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预估来创建内容。我们的分析可能未包含近期的公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!