Salesforce股票的关键数据
- Salesforce股票过去6个月的价格变动: 33%
- 截至10月9日的$CRM股价: $229
- 52周高点: $269
- $CRM股价目标: $283
现已上线:使用TIKR的新估值模型,发现您最喜爱的股票可能有多少上涨空间(免费)>>>
发生了什么?
美国银行证券(BofA Securities)周一将Salesforce (CRM) 的评级从表现不佳上调至买入,并将其目标价从160美元上调至285美元。
该机构放弃了此前对人工智能(AI)会取代Salesforce的担忧。在与首席信息官们交流后,美国银行表示,大型企业不太可能替换那些承载其业务逻辑、数据、工作流程和合规规则的平台。
其观点是,AI应该让企业更加依赖这些平台。
美国银行提出了两个问题:Salesforce是否有可信的AI战略?AI能否推动客户在该平台上的支出增长?它对两个问题都给出了肯定的回答。
现金流也起到了一定作用,因为Salesforce在过去十二个月产生了超过150亿美元的杠杆自由现金流。
这相当于8%的自由现金流收益率。美国银行表示,这支持了其略高的估值溢价。
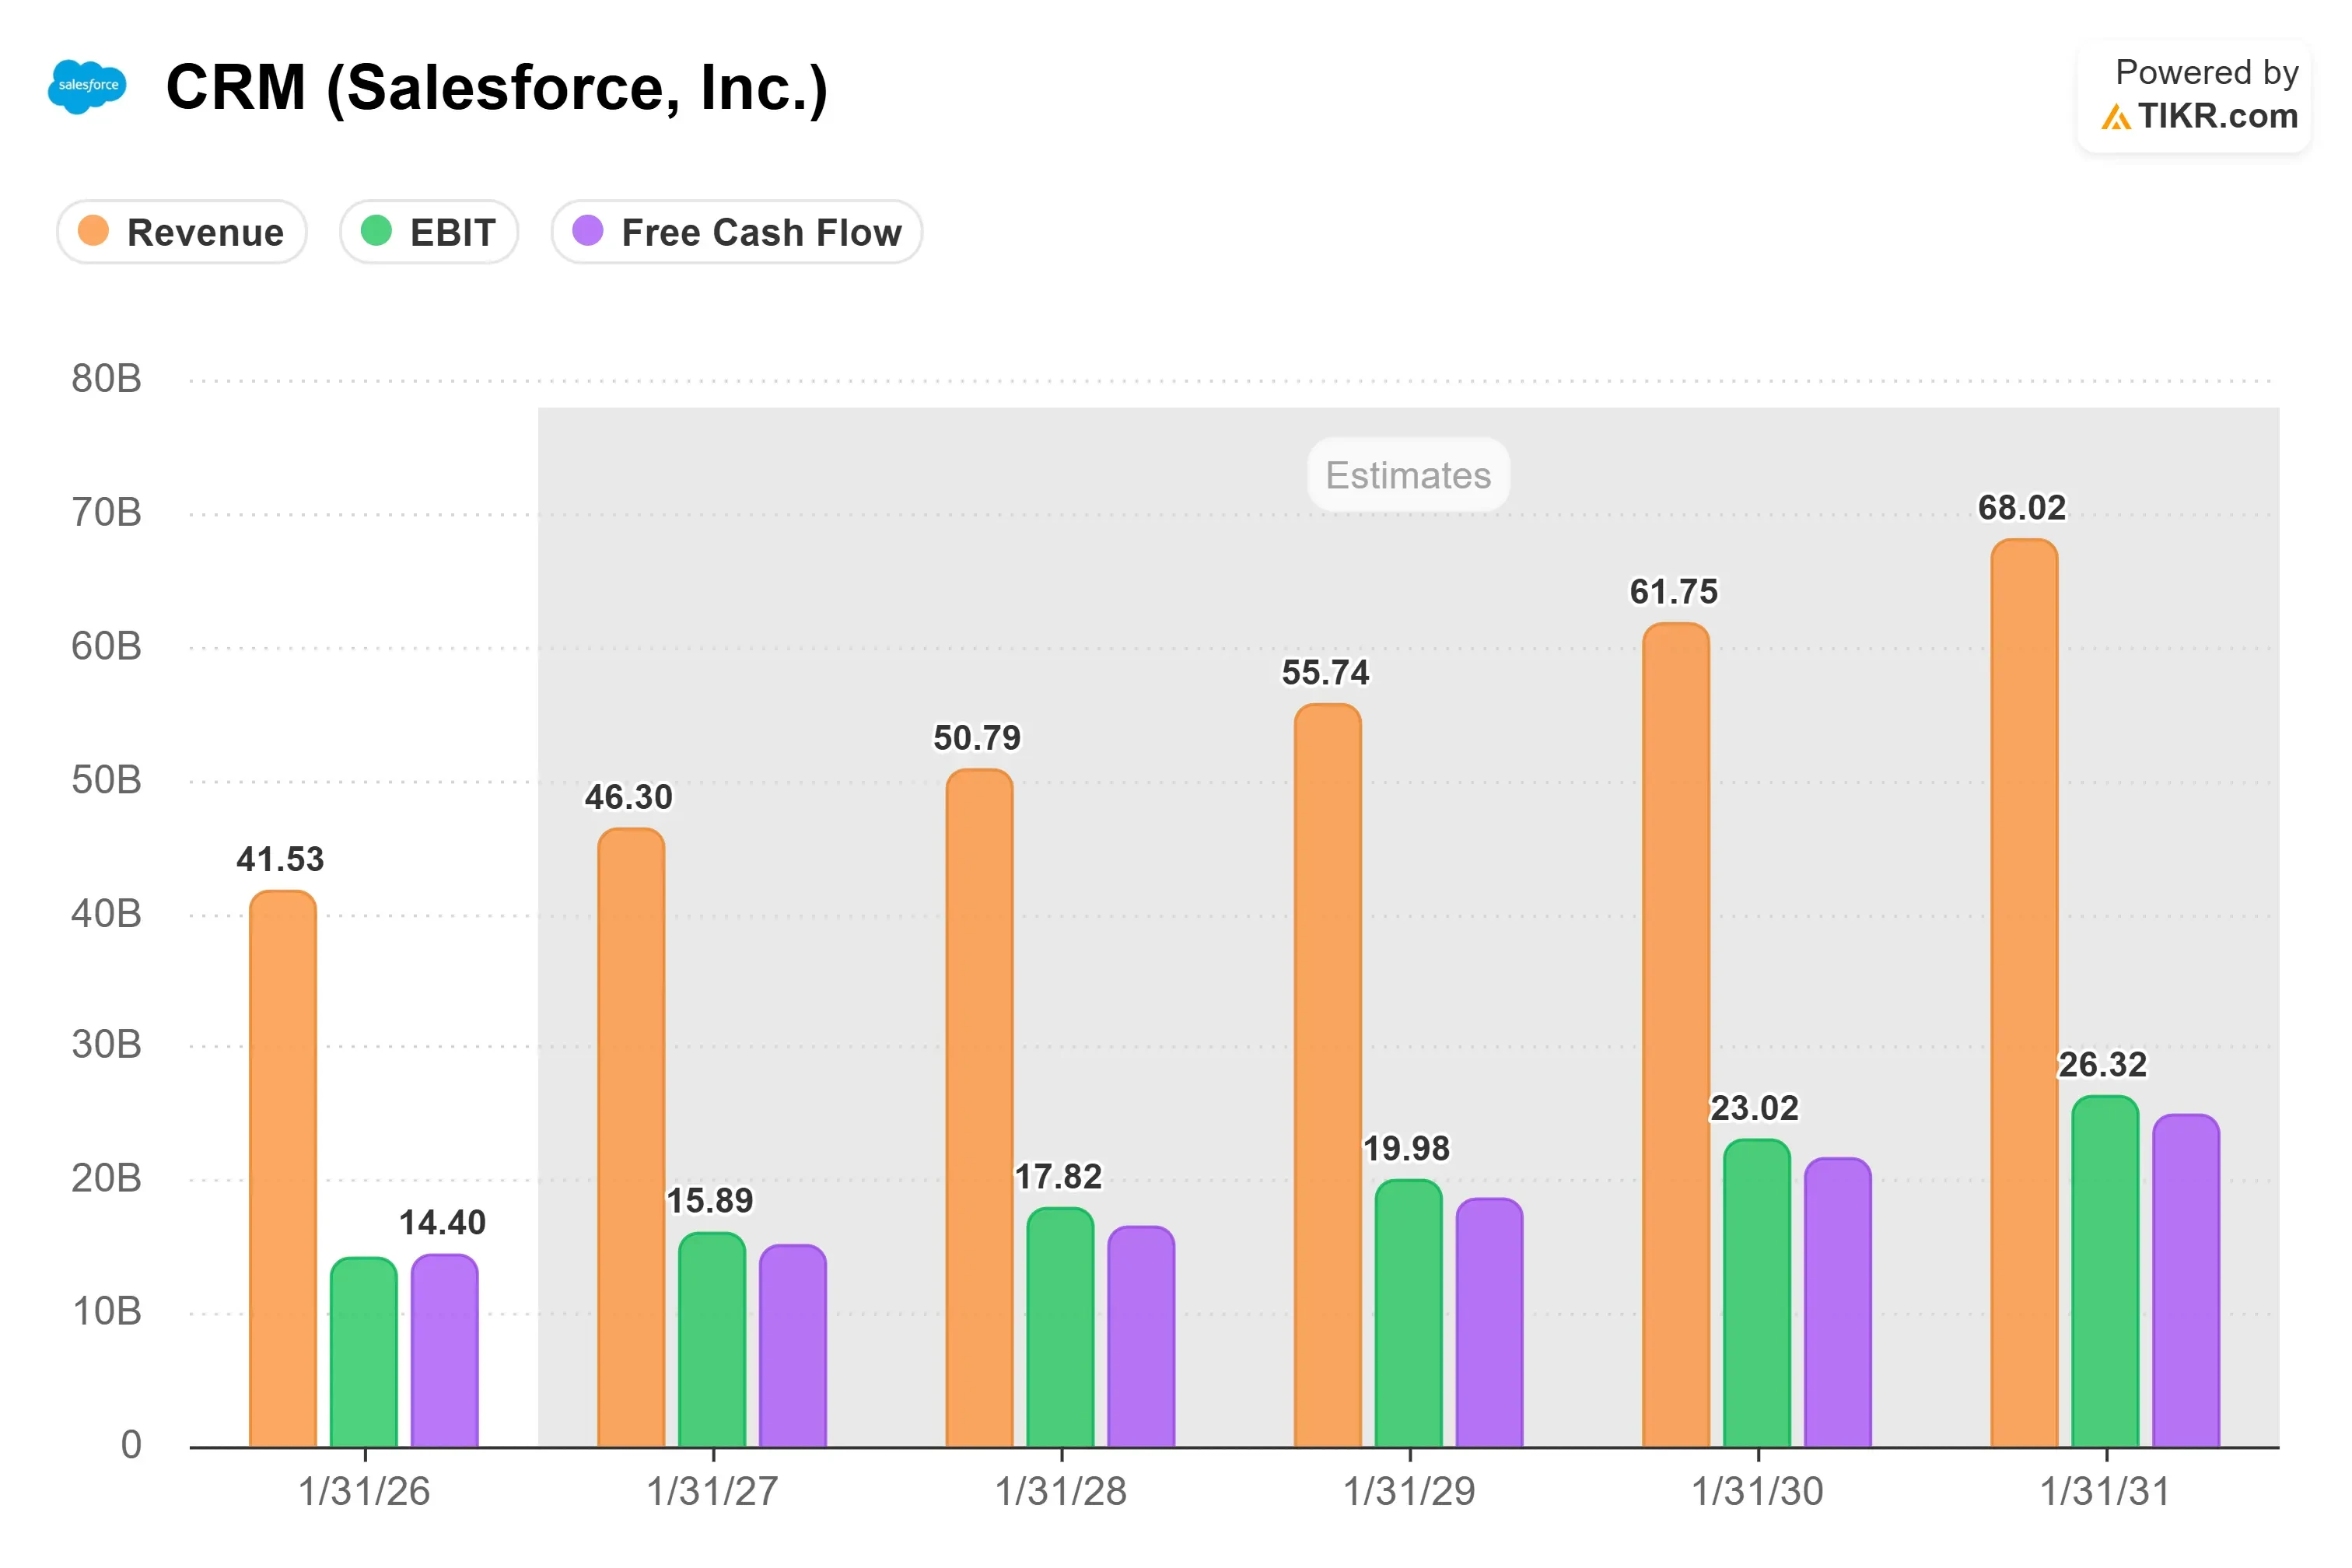
新的目标价基于16倍的2027年企业价值对自由现金流比率。旧目标价使用的是9倍,而同行的平均比率更高,为15倍。
其他分析师也持积极看法。
- Yorkville Ives开始覆盖,评级为跑赢大盘,目标价290美元。
- Oppenheimer维持跑赢大盘评级,目标价275美元。
- UBS将其目标价上调至260美元,但维持中性评级。
- Citizens维持市场跑赢大盘评级,目标价315美元。
查看分析师对Salesforce股票的增长预测和价格目标(免费) >>>
市场对Salesforce股票的看法
随着市场对AI会损害软件公司的担忧加剧,Salesforce股票一直承压。此次评级上调持相反观点,CRM股票现在有了一个基于信任和数据(除了增长之外)的看涨理由。
最新的业绩也支持这一观点。
- 第二季度收入为113.5亿美元,增长11%。
- Agentforce年度经常性收入达到15亿美元。
- 自由现金流为11亿美元,增长81%。
- 公司将其全年收入指引上调了约3亿美元。
管理层还表示,净新增年度订单价值增长是四年来最强劲的,客户流失率接近历史最低水平。
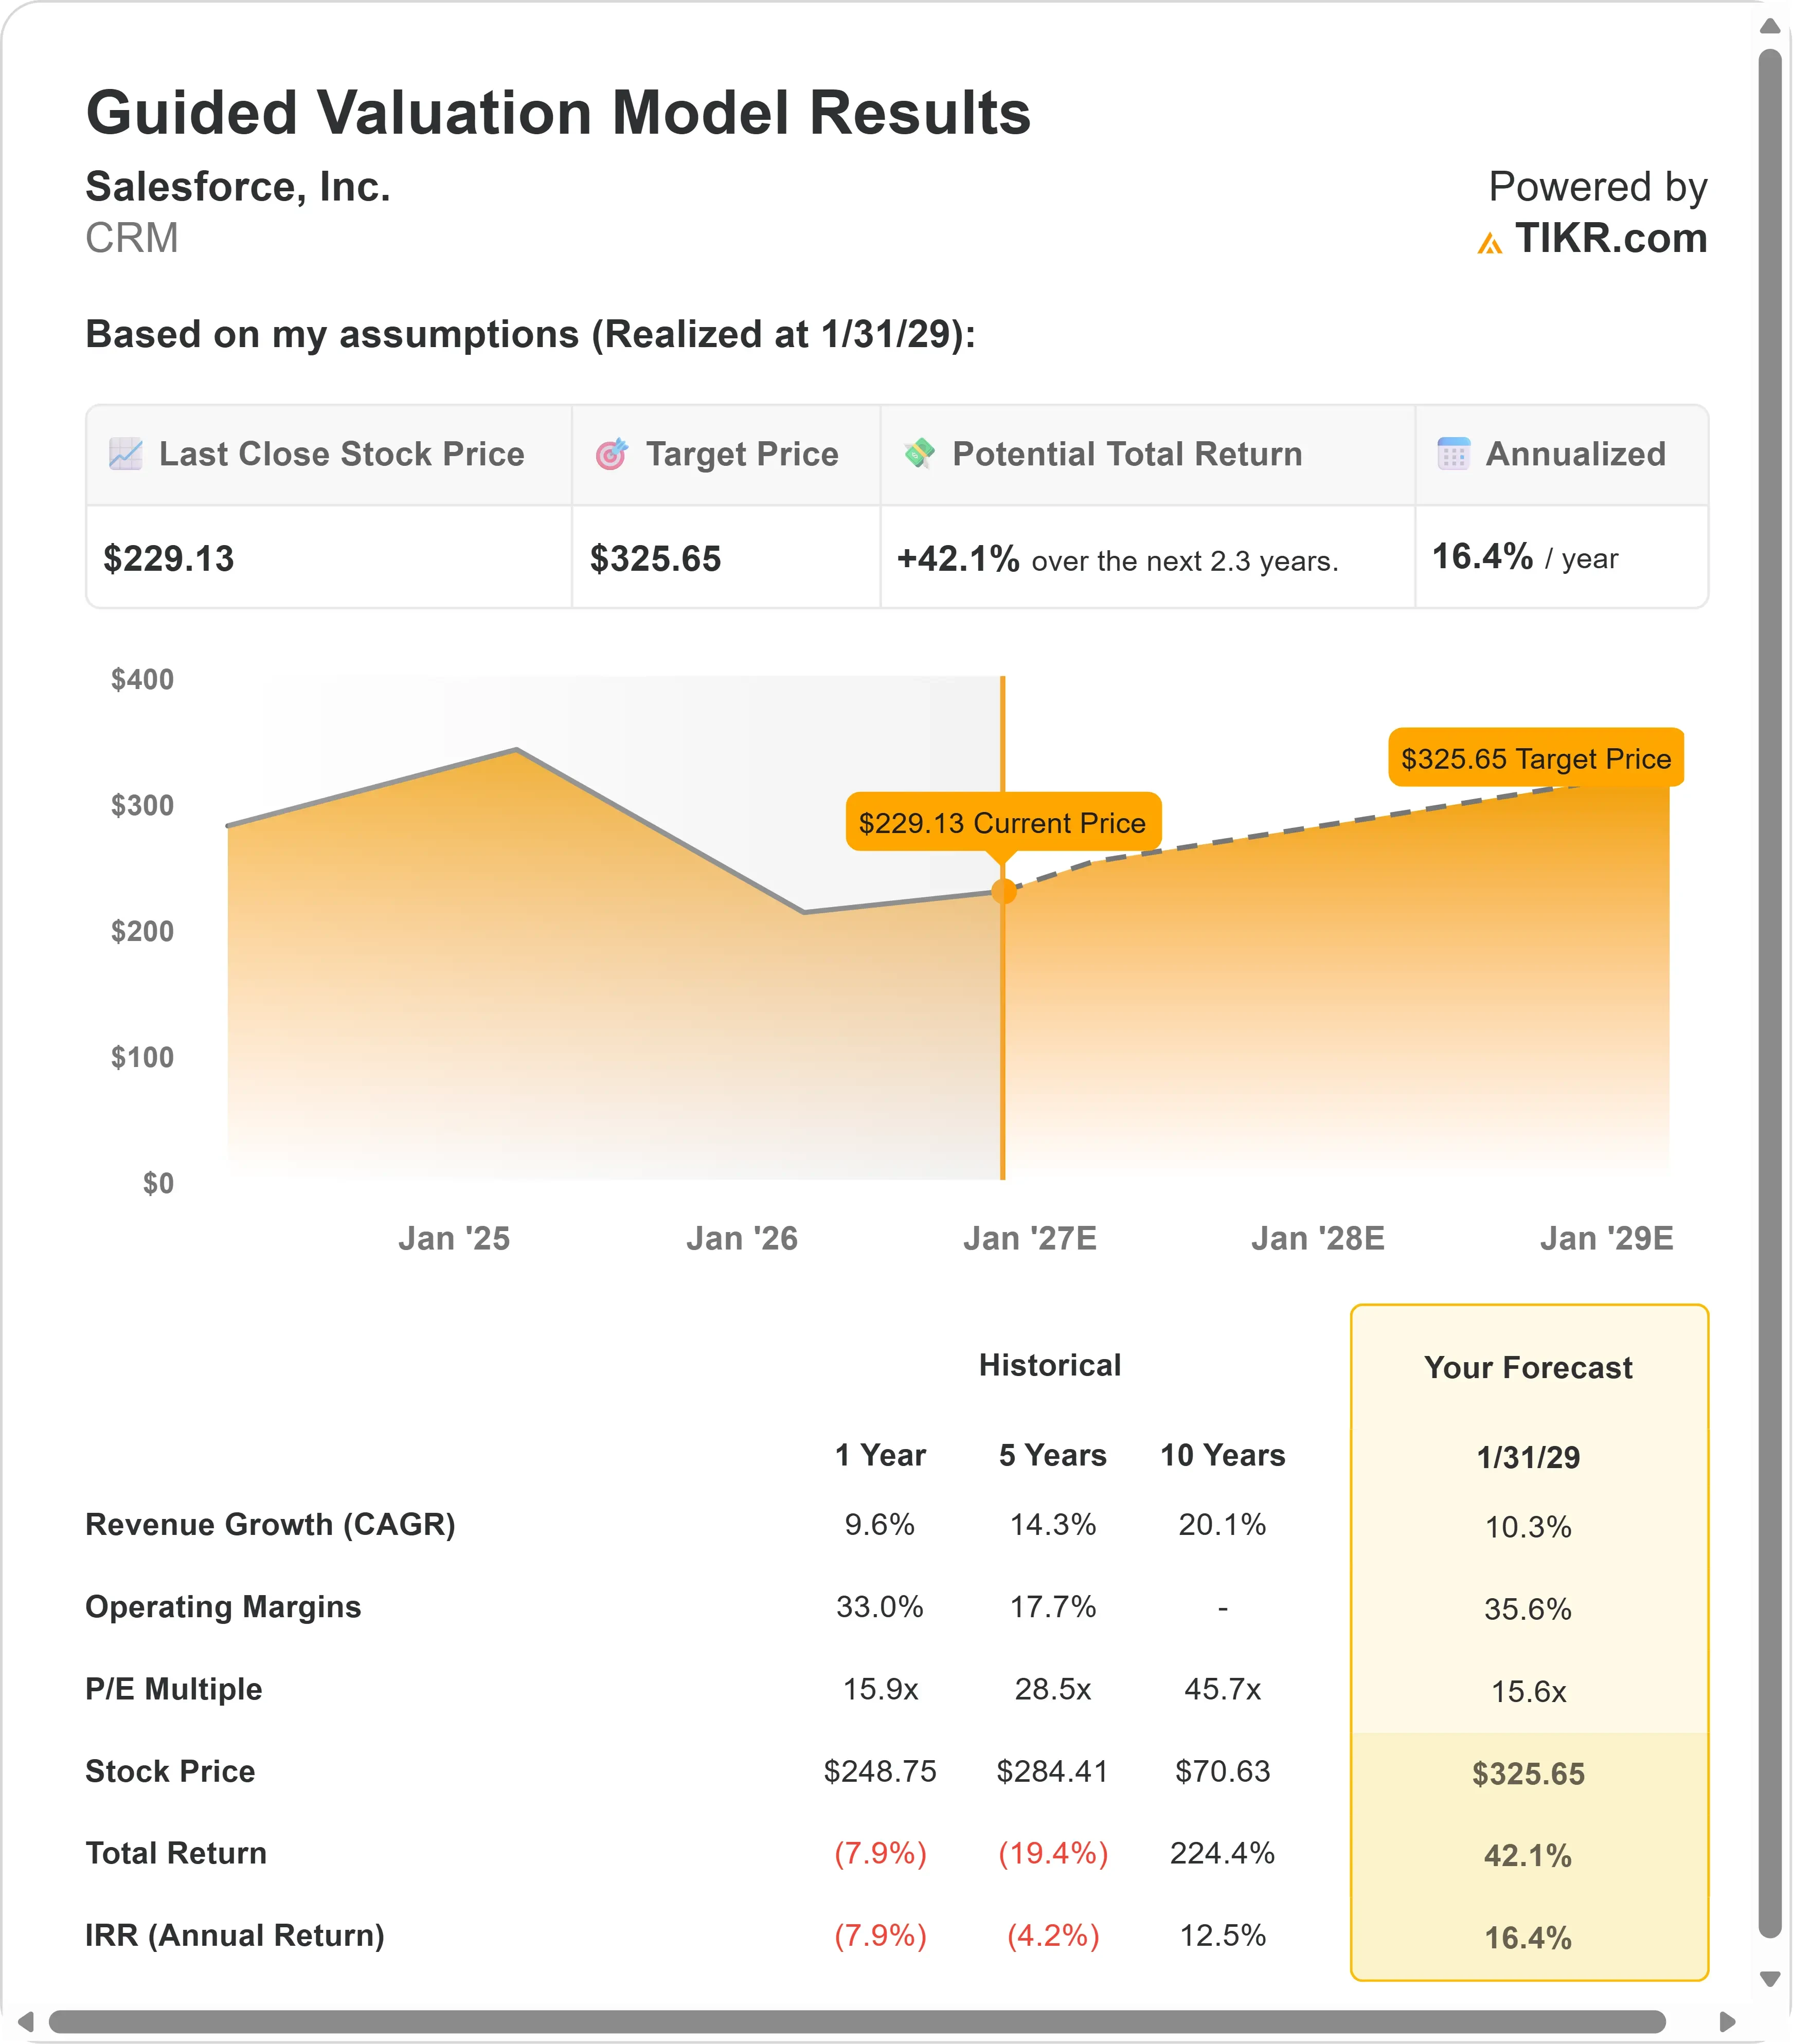
某些风险依然存在,因为许可证收入仍然波动。管理层表示,现在判断营销复苏是否形成趋势还为时过早。分析师们对于还有多少上涨空间也存在分歧。
目前,华尔街对AI看法的转变正在推动Salesforce股票。
那么Salesforce股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到CRM股票可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!