


核心要点
- 截至6月30日的季度,Leopold Aschenbrenner的Situational Awareness基金及其他16家大型基金买入或增持了美光科技 (MU),此后该股下跌了40%。
- 自6月以来,分析师已上调了对美光的盈利预期,市场普遍预计其2027财年每股收益将翻倍以上,达到176.50美元。
- 以3.9倍的远期市盈率计算,美光的交易水平大约与上一个存储周期顶峰时相当,而当时其盈利随后下跌了79%。
- 此次下跌看起来像是一个买入机会,因为美光的长期合同和现金储备应能缓解下一次行业下行。
一些知名的AI投资者在截至6月30日的季度里大举买入美光科技。
根据截至6月30日的最新13F文件,Leopold Aschenbrenner的Situational Awareness基金将其列为第二大持仓,另有16家大型基金买入或增持了该股。
自那以后,截至11月6日收盘,美光股价较6月30日价格下跌了40%,较其52周高点下跌了45%。
Aschenbrenner将超过四分之一的基金资产配置于此
Situational Awareness基金于8月14日提交的截至6月30日的季度13F文件显示,其持有480万股美光股票,按季度末价格计算价值56亿美元。这占该基金美国股票持仓的27.6%,而前一季度其持仓还微乎其微。
他并不孤单:
- Philippe Laffont管理的规模930亿美元的对冲基金Coatue,将其持股数量增加了1,794%,达到314万股,价值36.3亿美元,成为其第三大持仓。
- Brad Gerstner的Altimeter Capital基金新开了一个2.42亿美元的仓位。
- 规模440亿美元的基金Sands Capital新开了一个6.08亿美元的仓位。
- 管理62亿美元美国股票的Evergreen Quality Fund将美光设为其最大持仓,占其美国股票持仓的14.8%。
总计,17家基金中有10家新开了仓位,另外7家则增持了现有仓位。
不过,13F文件仅显示基金在6月30日的持仓情况,并未透露任何一家基金的买入成本,也未说明它们此后是否继续持有。
TIKR追踪了51位分析师对美光的看法。有多少人给出“买入”评级?
在一个地方查看美光“买入”、“持有”和“卖出”评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究此类股票。查看美光的分析师评级
盈利预期却朝着相反方向发展
但自6月以来,美光的盈利前景反而有所改善。
在截至9月3日的2026财年,美光经调整后的每股收益为75.52美元,高于上一财年的8.29美元。
分析师预计,在2027财年,这一数字将再次翻倍以上,达到176.50美元,并在2028财年继续攀升:
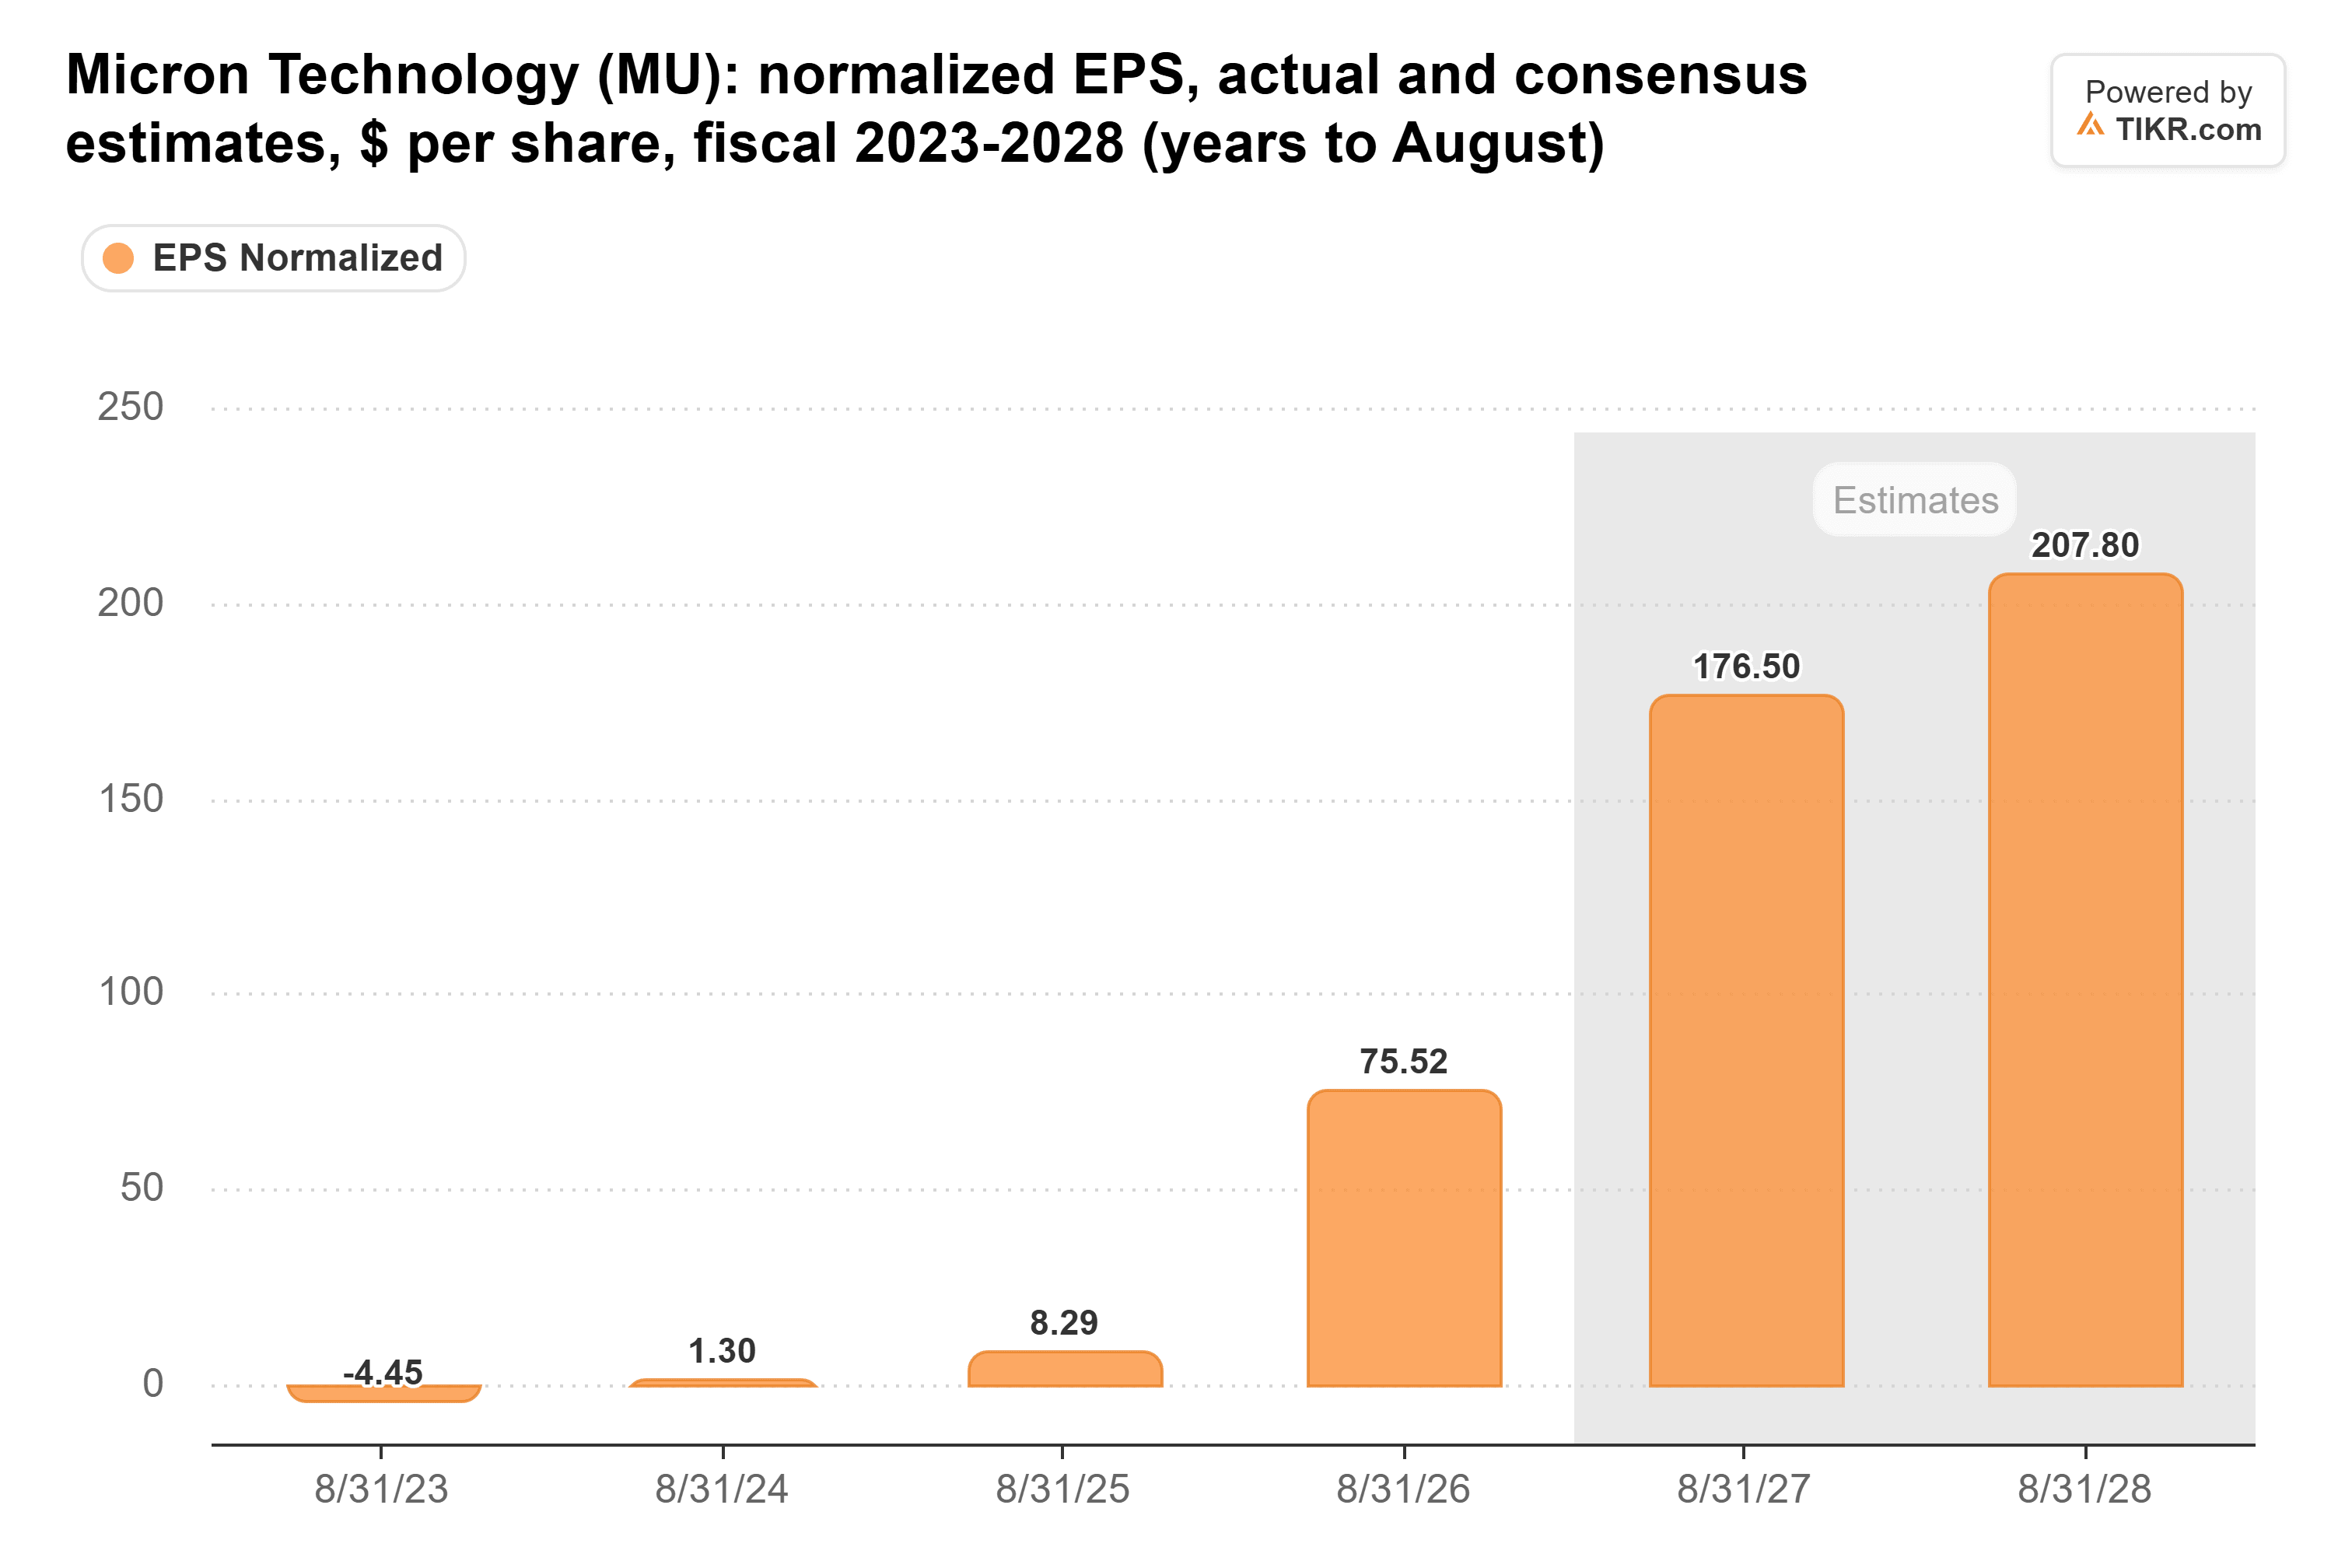
自6月底以来,市场对2027财年每股收益的普遍预期已上调18%,对2028财年的预期则上调了27%。因此,与6月30日相比,投资者现在为更高的预期盈利支付了更低的价格。
华尔街的平均目标价已从一年前的206美元升至如今的1,562美元:
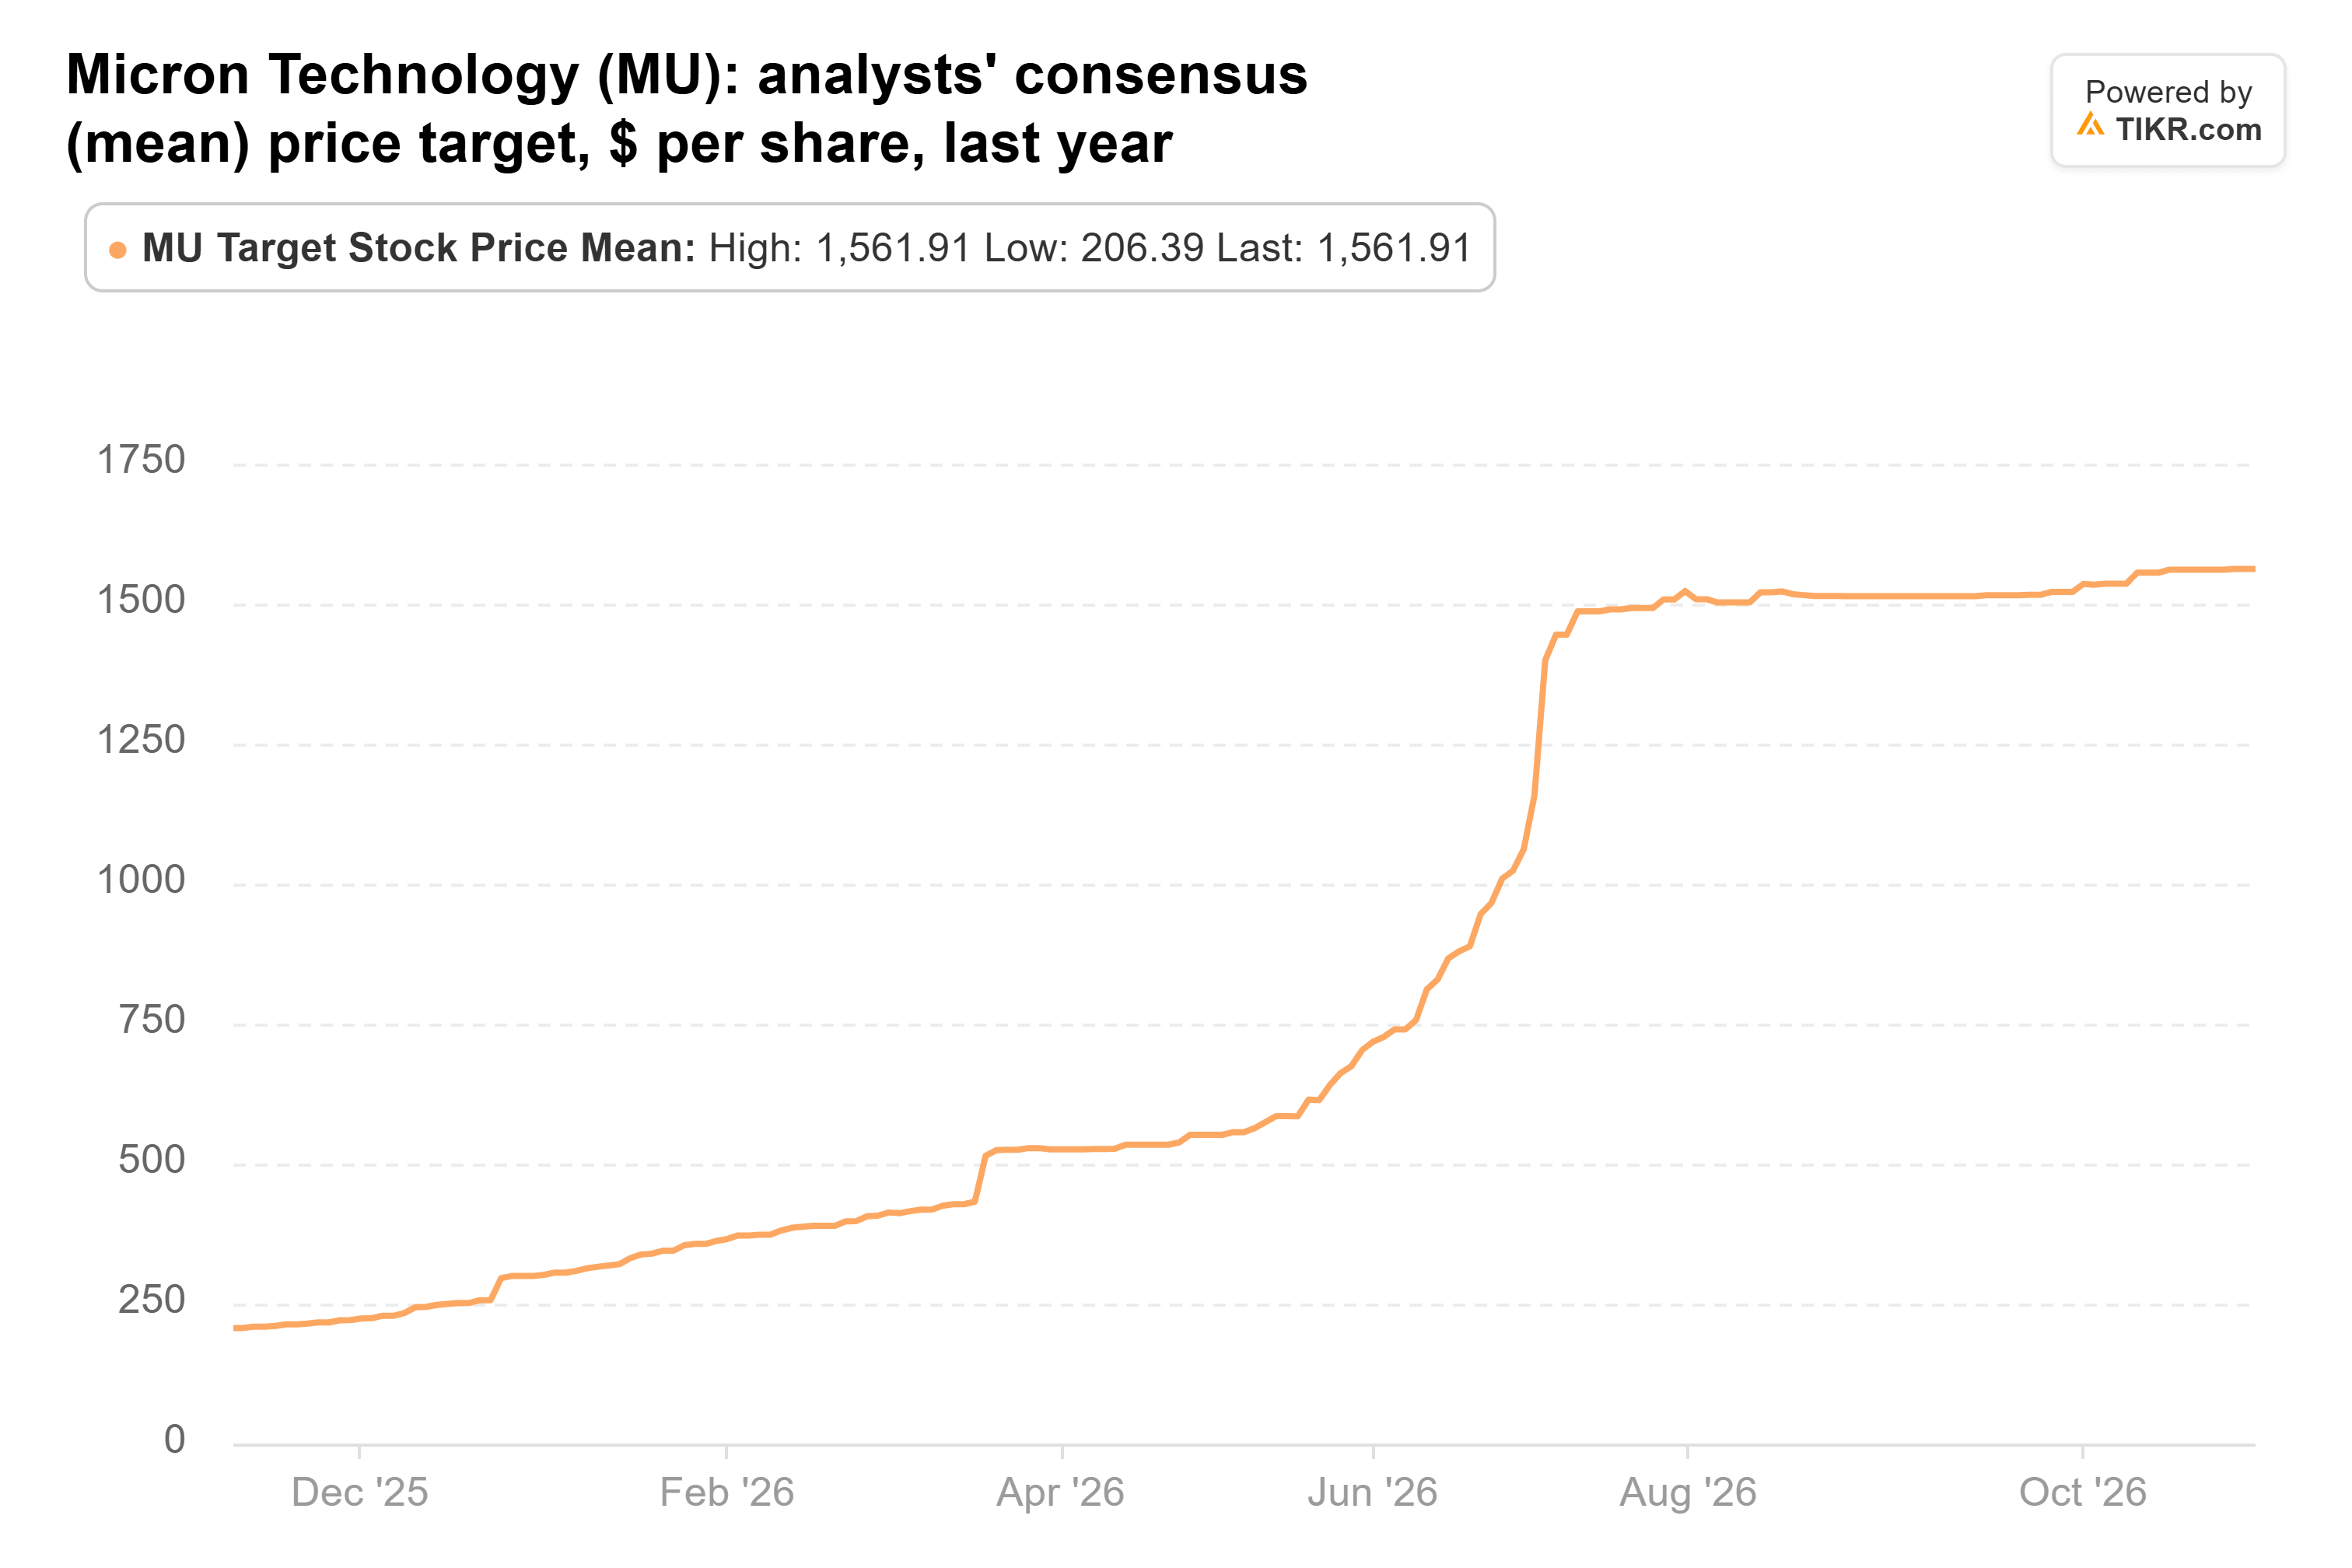
这个来自51位分析师的目标价,比11月6日收盘价高出126%。(不过,目标价范围从361美元到3,000美元不等,因此分析师对于本轮繁荣能持续多久远未达成共识。)
美光在2018年也曾显得如此便宜
许多相同的基金也持有台积电和英伟达,这两只股票自6月30日以来的表现更好:台积电下跌21%,英伟达下跌7%。我的解读是:投资者正在为存储芯片价格即将到来的下行做准备。
美光目前的远期市盈率为3.9倍。这低于过去五年(不包括2022-2023年分析师预期亏损的行业下行期)其季度末读数6.5倍的低点。
这与2017年和2018年上一个存储周期顶峰时的3.7倍至5.3倍区间基本一致。当时,其盈利随后下跌了79%,从2018财年的每股11.51美元降至2020财年的2.37美元。
分析师预计这次也会出现部分回落:市场普遍预期美光的毛利率将从2027财年的87.0%降至2030财年的65.5%,因为美光及其竞争对手的新晶圆厂将在2027年和2028年投产。
美光的客户正在锁定未来数年的供应
管理层认为本轮周期不同以往,并已签署合同作为支撑。
美光拥有26份多年期照付不议协议,管理层估计这些协议将覆盖其2030年前超过35%的收入,并预计这些合同底价下的利润率将超过以往任何周期顶峰季度的水平。
管理层在9月30日的电话会议上表示,其2027年超过75%的产量已被锁定。当然,35%的覆盖率仍意味着美光大部分销售将随市场价格变动。
竞争对手SK海力士预测,到2030年,存储需求将持续超过供应。
此外:截至9月3日,美光拥有735亿美元的现金和投资,而债务为52亿美元,并且它可以从12月9日开始回购最多351.6亿美元的股票。
我会跟随这些基金买入
在我看来,这些基金似乎买早了,而我会跟随他们买入。在美光股价下跌40%的同时,分析师却上调了其盈利预期,并且以4倍的市盈率计算,投资者已经为一次急剧的下行定价了。长期合同和现金储备应能使下一次下行远较2018年那次温和。
风险在于2018年的情况重演:如果美光、其竞争对手以及中国的长鑫存储的新增供应增速快于需求增长,那么今天的预期将成为顶峰。
这些基金截至9月30日的季度13F文件将于11月16日前提交,届时将显示Aschenbrenner和Coatue是否在下跌中继续持有。
此外,美光将在12月中旬公布其第一财季业绩,并给出非公认会计准则毛利率为86.25%的业绩指引,管理层称该季度是2027财年的底部。
那么美光股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到美光可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!






