核心要点
- Arista Networks (ANET) 股价在过去一周下跌了14%,此次AI硬件板块的抛售也波及了博通 (AVGO),尽管Arista上季度营收增长了58.5%。
- 管理层给出的2027年营收指引约为185亿美元,比分析师预期高出约20亿美元,且毛利率也达到了关键门槛。
- 该股基于应会上调的盈利预期,其交易估值低于其五年平均市盈率,因此看起来值得买入。
Arista Networks 股价在过去一周下跌了14%,这几乎与公司自身情况无关。其自IPO以来最快速的下跌,恰逢一场也波及博通的AI硬件板块抛售潮。
Arista 达到了关键门槛
第三季度营收增长58.5%,达到36.6亿美元,超过了33亿美元的指引。
在电话会议上,管理层给出了2027年营收指引,约为185亿美元,增幅38%-40%,其中AI网络业务营收将翻倍至约70亿美元。以下是分析师此前的预期:
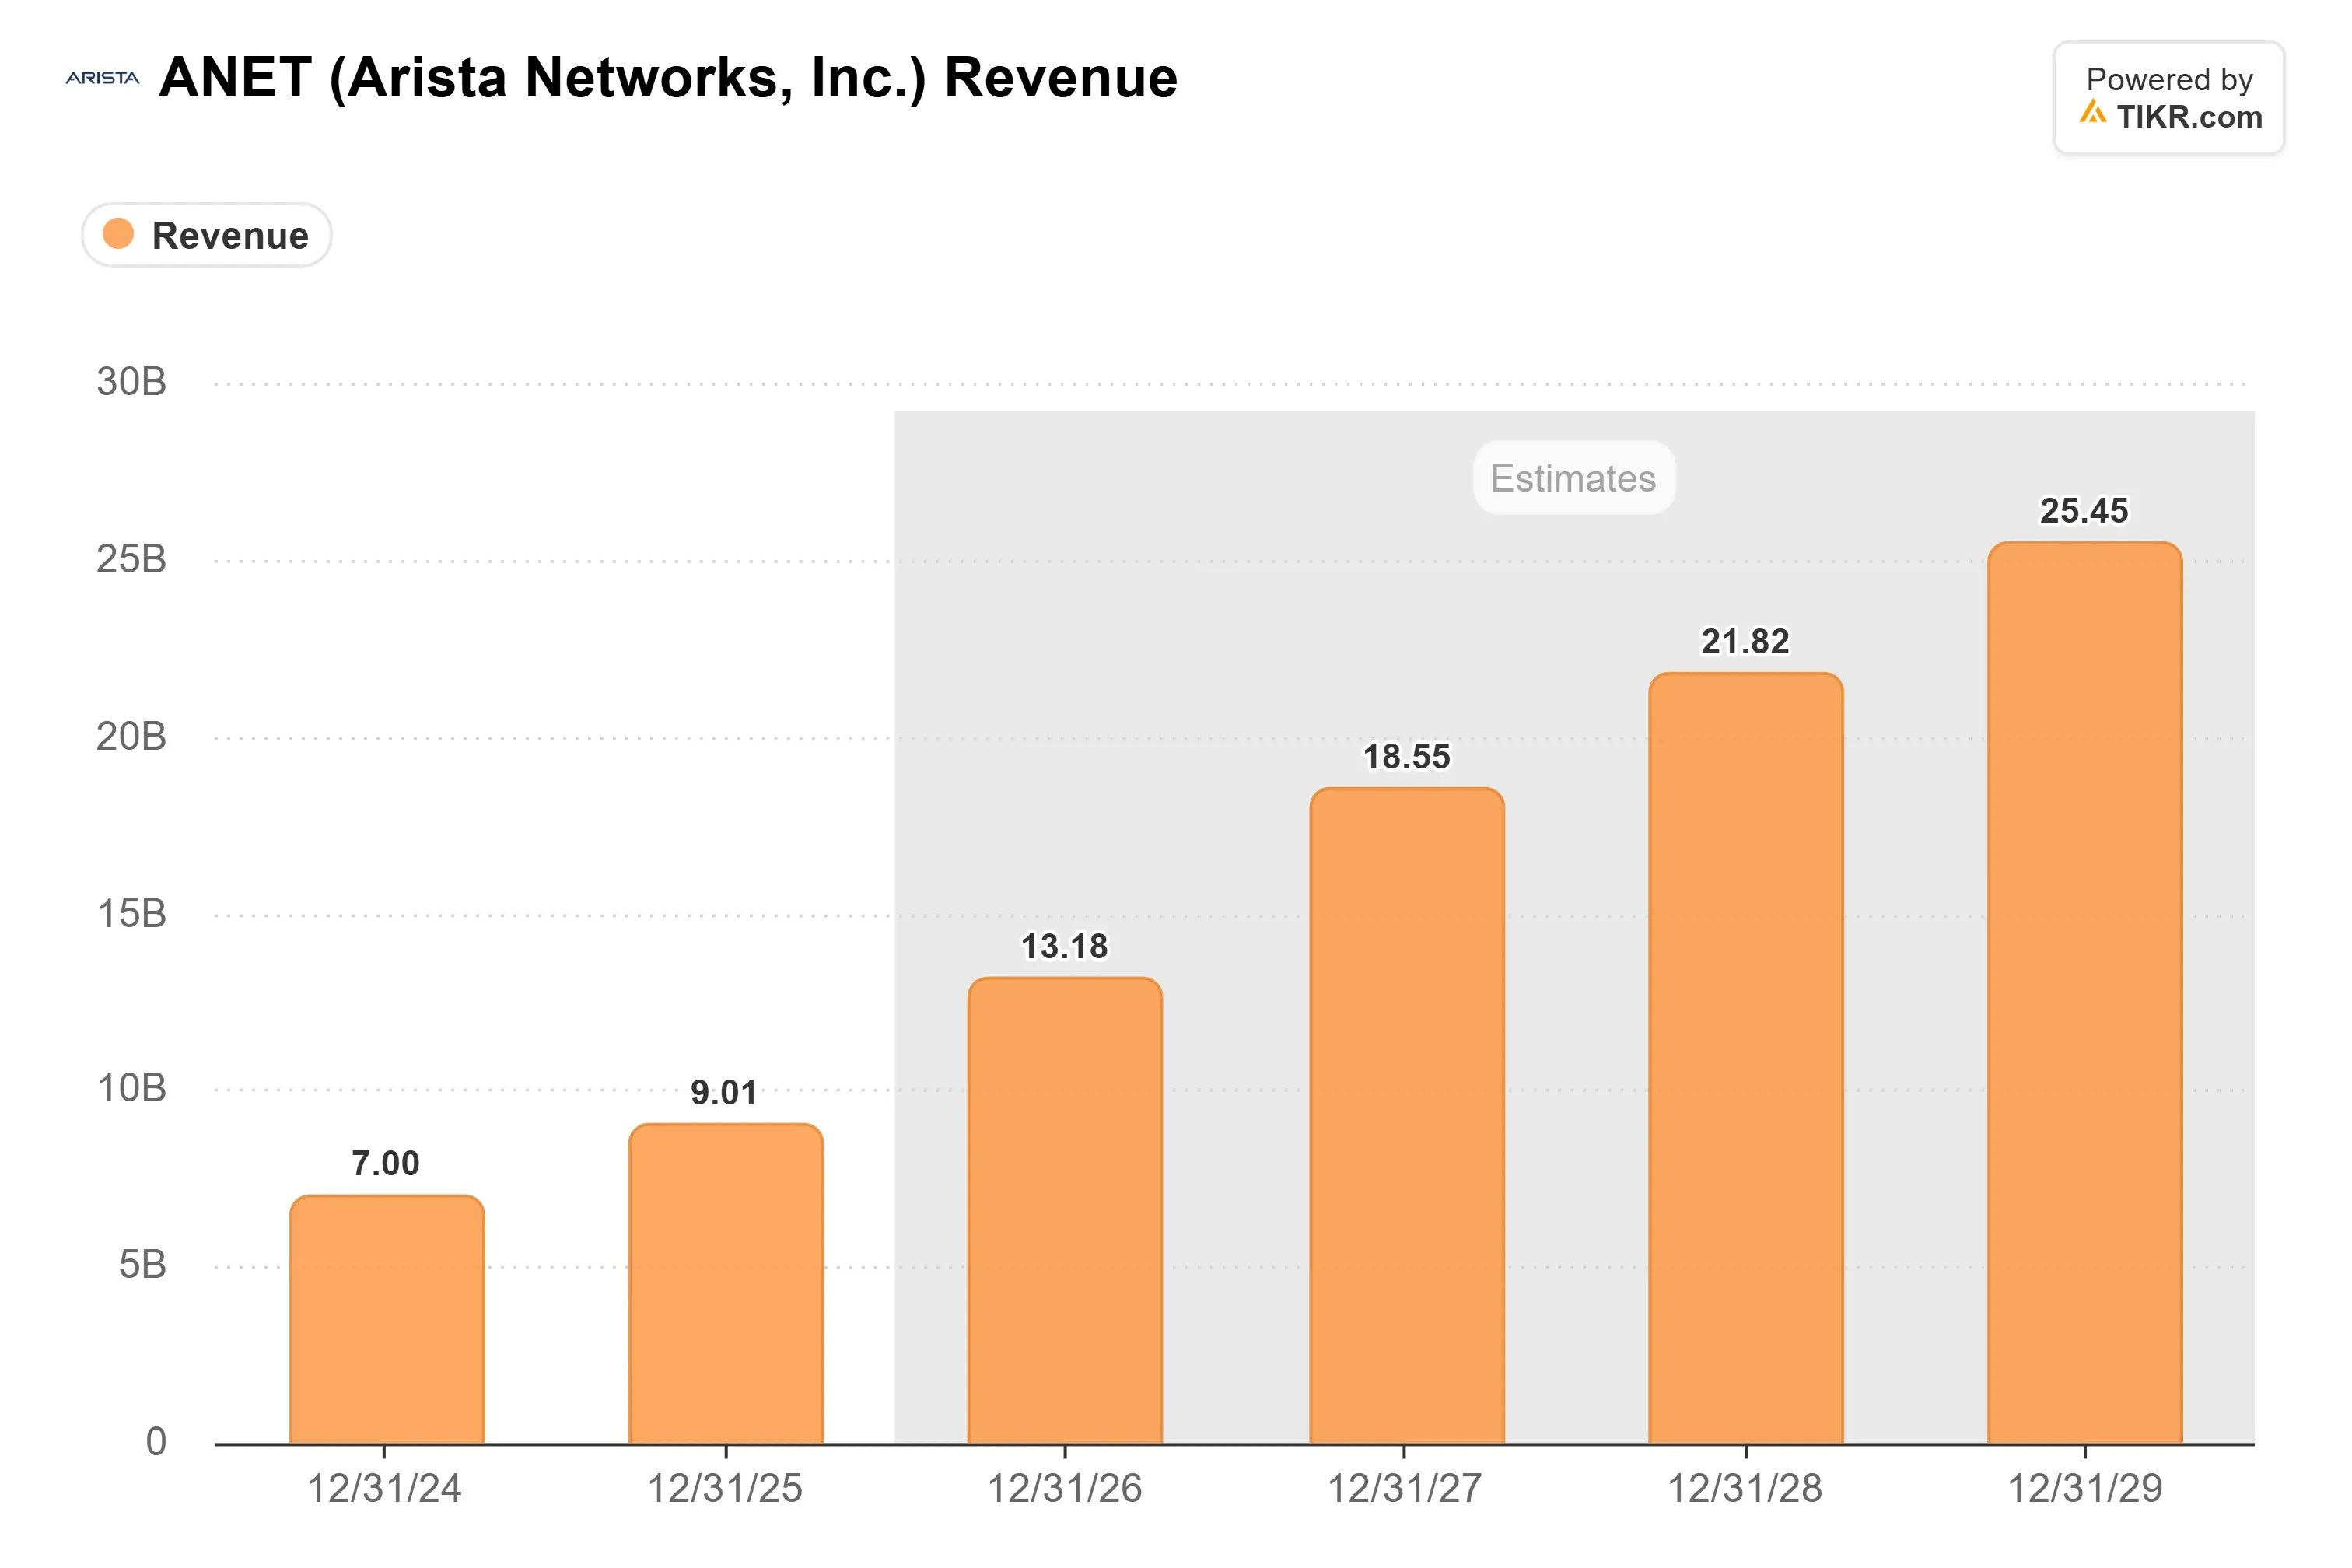
这意味着2027年营收为185.5亿美元,因此这些预期看来将会上调。
此前,关键考验是调整后毛利率达到63%或更高,而Arista实现了64.0%。
抛售来自外部因素
本周的两次大跌均无Arista自身消息面影响,当周纳斯达克100指数下跌了5%。
10月30日,AI硬件股因英特尔第四季度指引低于预期以及亚马逊报告因AI支出导致424亿美元的自由现金流流出而下跌。
周四,该板块再次下跌,因摩根士丹利下调了思科的评级,且Ciena股价暴跌。
博通股价本周下跌16%,尽管其业绩强劲也遭到抛售。其AI芯片营收在截至8月2日的季度中增长221%,达到167亿美元,并指引下一季度为217亿美元。
Arista的产品主要基于博通的芯片,因此其更大的2027年计划对博通来说也是好消息。
TIKR追踪30位分析师对Arista Networks的评级。有多少人给出“买入”评级?
查看Arista Networks的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期,全部集中在一处。超过50万投资者使用TIKR来研究像这样的股票。查看Arista Networks的分析师评级
下跌后,Arista股票值得买入吗?
在财报发布前,Arista的远期市盈率为35倍,略低于其36倍的五年平均水平,也远低于2025年1月55倍的峰值:
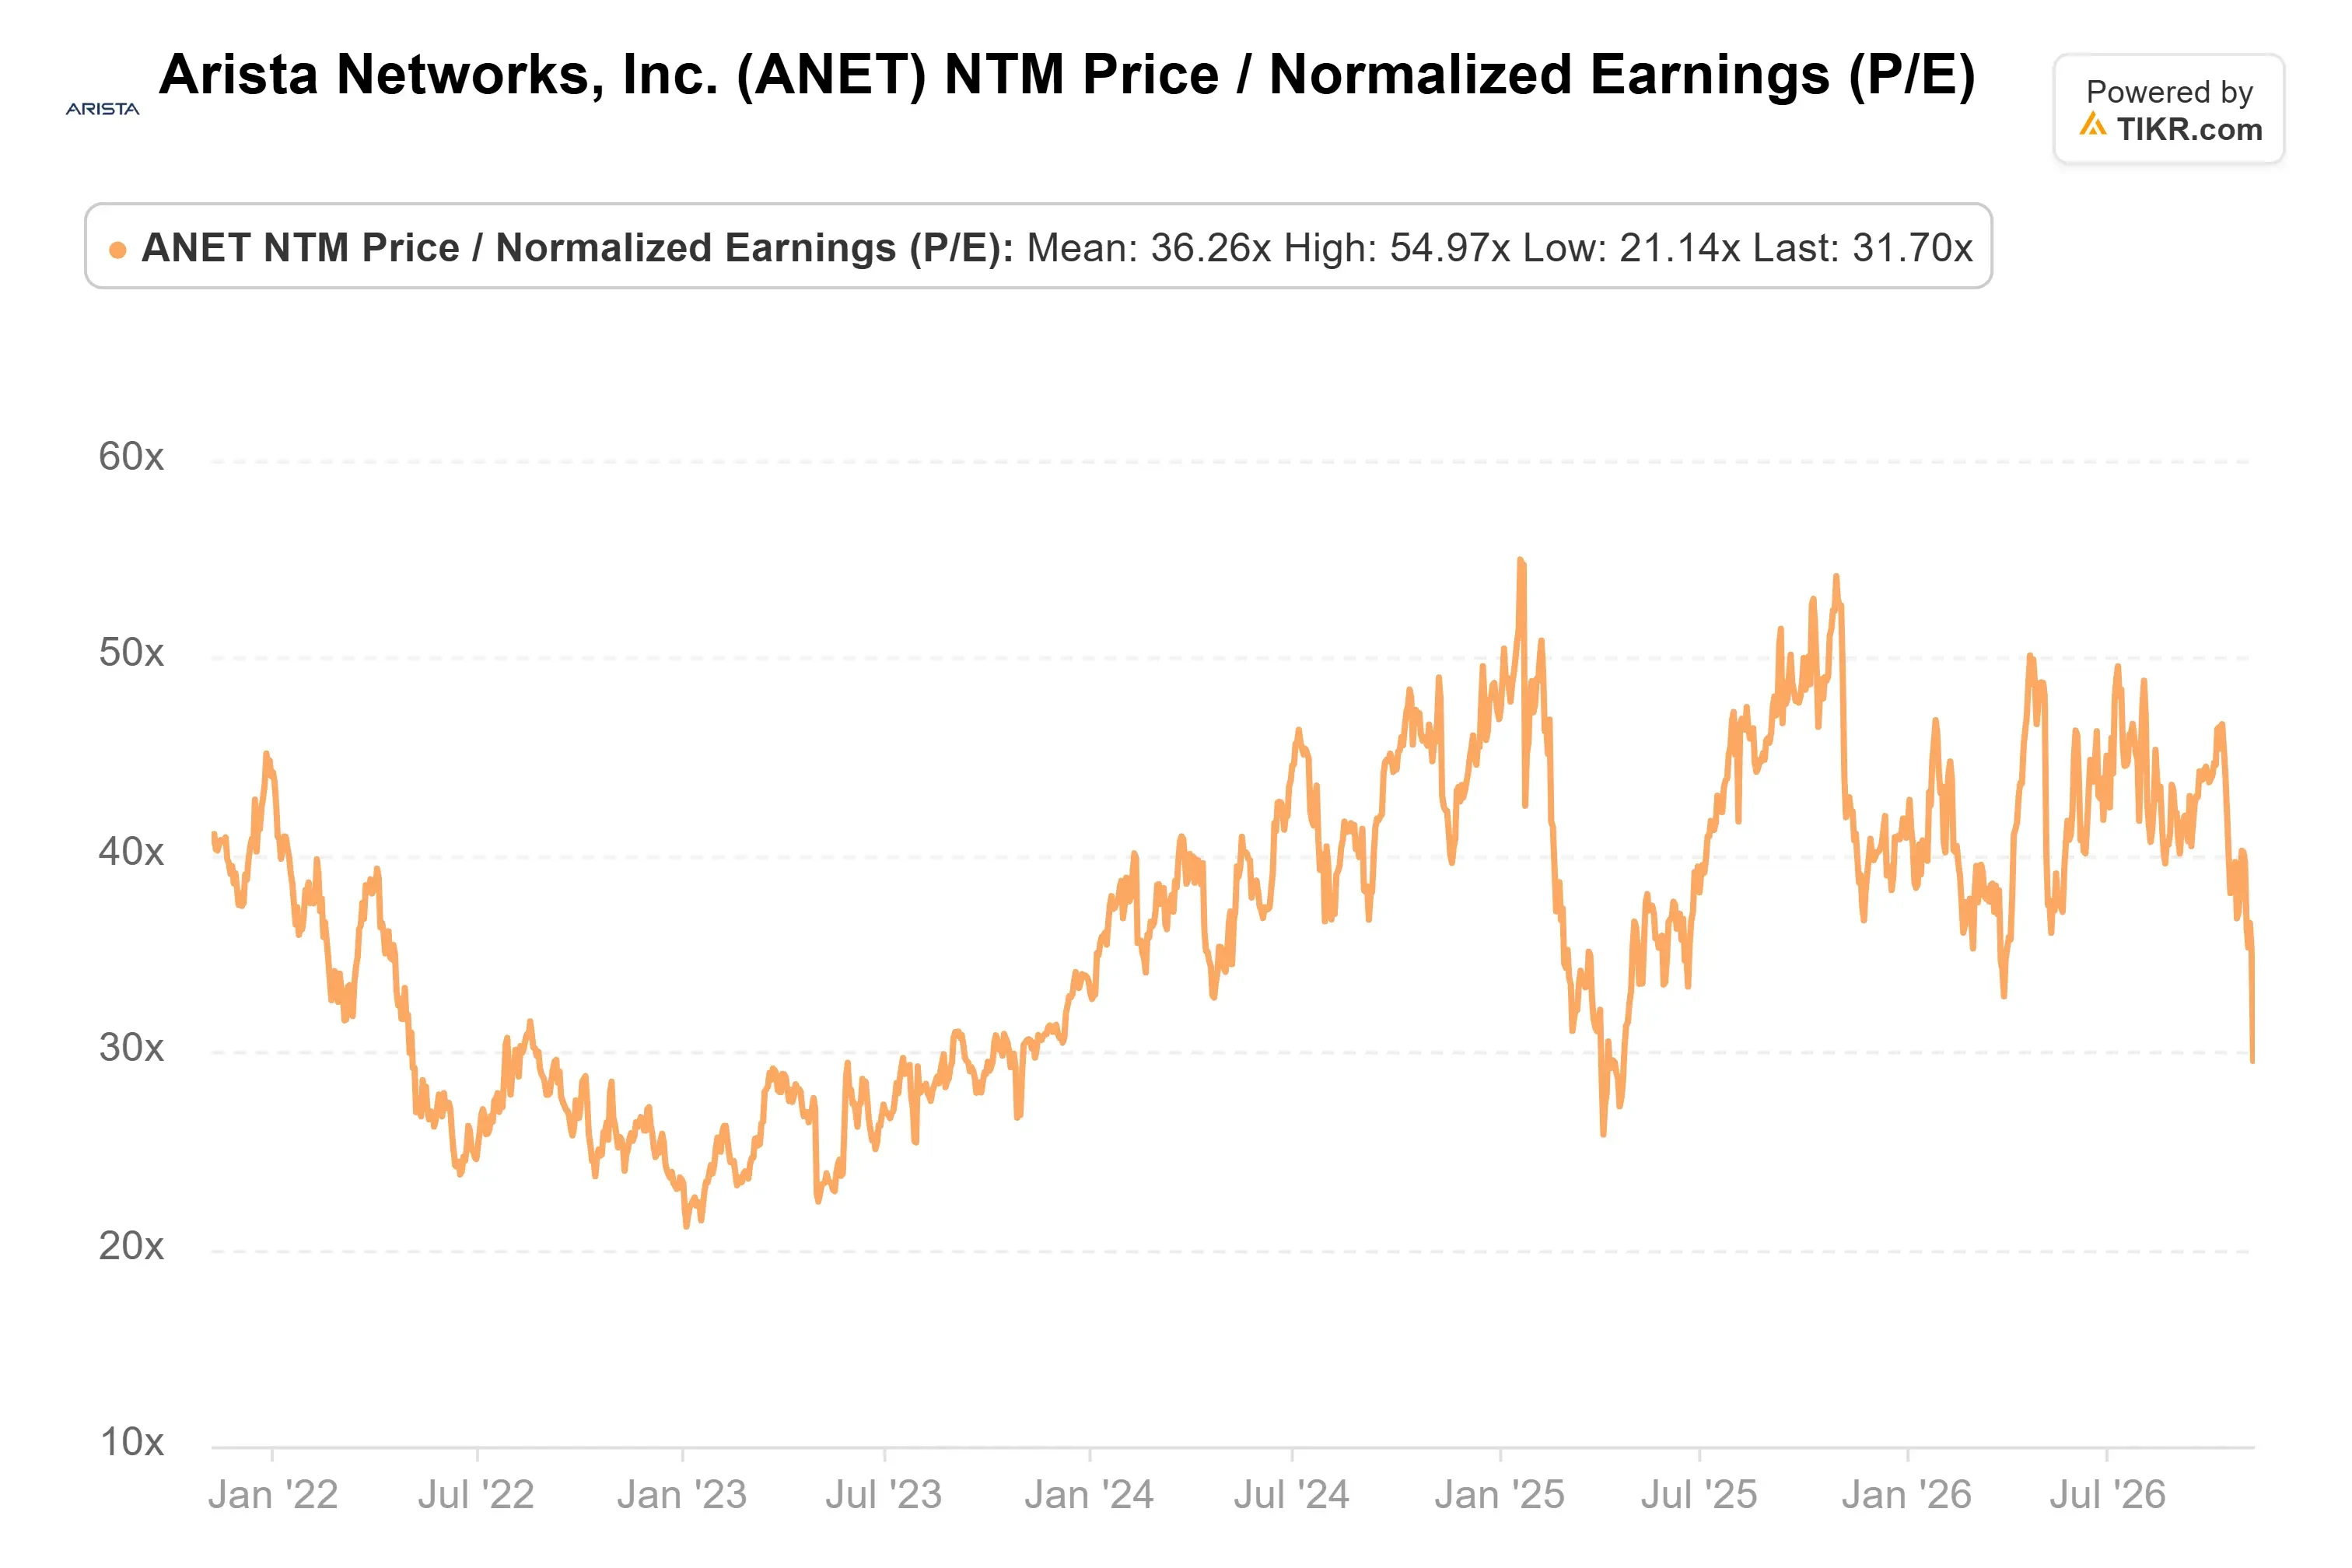
周四收盘价使其估值更低,而盈利预期尚未根据新的指引进行调整。
风险在于客户集中度:微软和Meta占Arista 2025年营收的42%。
在我看来,Arista的业务在本周变得更好,而其股价变得更便宜,这正是我愿意买入的下跌。
第四季度业绩将在2月中旬左右公布,届时将显示毛利率是否保持稳定以及2027年指引是否成立。当然,无论其财报如何,Arista的股价将继续随市场对AI支出的情绪波动。
那么,Arista Networks股票的实际价值是多少?
TIKR让您在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Arista Networks可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预期。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!