核心要点
- Arm Holdings (ARM) 截至2026年10月30日上涨了88%,尽管较其6月高点下跌了55%,而 Advanced Micro Devices (AMD) 则上涨了约136%。
- Intel (INTC) 在发布弱于预期的第四季度业绩指引后,给半导体股带来了额外压力,ARM股价在10月30日下跌了近10%。
- Qualcomm (QCOM) 仍然是一个风险因素,因为一项未解决的专利费纠纷可能会影响Arm最大的授权关系之一。
- Arm的AGI CPU需求超过20亿美元,而分析师预计其调整后每股收益将从2026财年的1.77美元增长至2028财年的大约3.07美元。
发生了什么?
Arm Holdings (ARM) 股价在2026年截至10月30日上涨了88%,收盘价约为206美元,尽管其股价仍比6月18日约453美元的高点低55%。
在Arm于3月推出其AGI CPU后,涨势加速,标志着该公司从授权处理器设计扩展到销售自己的数据中心芯片。到4月30日,股价已触及约210美元,随后飙升至6月峰值。
投资者最初因Arm在AI基础设施领域的曝光度增加而给予奖励,在6月将其远期市盈率推高至约202倍。然而,这种高估值几乎没有留下失望的空间,对制造产能、执行力和半导体支出的担忧导致了随后的回调。
尽管股价下跌,AGI CPU在2027和2028财年的总需求现已超过20亿美元,是发布时最初预估的10亿美元机会的两倍多。
在7月的财报电话会议上,首席执行官Rene Haas将需求描述为"超过20亿美元",尽管Arm仅为其最初的10亿美元机会确保了制造产能。
更广泛的半导体行业疲软在10月下旬增加了压力。英特尔报告数据中心和AI收入为73亿美元,同比增长78%,但给出的第四季度收入指引为150亿至160亿美元,低于预期。
随着投资者重新评估该行业的供应限制和高估值,Arm在10月30日下跌了近10%。
与此同时,AMD在2026年截至10月30日上涨了约136%,并将于11月3日公布财报。与销售CPU和AI加速器的AMD不同,Arm主要赚取授权和专利费收入,同时也在扩展自己的数据中心处理器业务。
Arm的盈利增长前景依然强劲
Arm报告第一财季收入为12.9亿美元,同比增长22%,这得益于创纪录的第一财季授权和专利费收入。
华尔街预计,随着AI基础设施需求、更高的专利费率以及AGI CPU的部署扩大,其调整后每股收益将从2026财年的1.77美元增长至2028财年的大约3.07美元。

然而,随着Arm扩展其实体芯片业务,分析师预计同期毛利率将从约98%下降至91%。
另一个不确定性涉及高通,该公司约占Arm 2026财年收入的9%。10月的一项陪审团裁决认定Arm违反了其部分授权协议,并判给高通象征性的2美元赔偿,而一项潜在的五年专利费豁免问题仍未解决。
Arm将于11月4日发布的财报将检验不断增长的AGI CPU需求是否能转化为收入增长,同时公司还需应对制造限制和授权风险。
Arm股票是被低估还是高估了?
尽管股价大幅下跌,Arm的估值似乎处于合理至略微偏高的水平。截至10月22日,其远期市盈率接近88倍,而6月峰值为202倍,三年平均约为85倍。
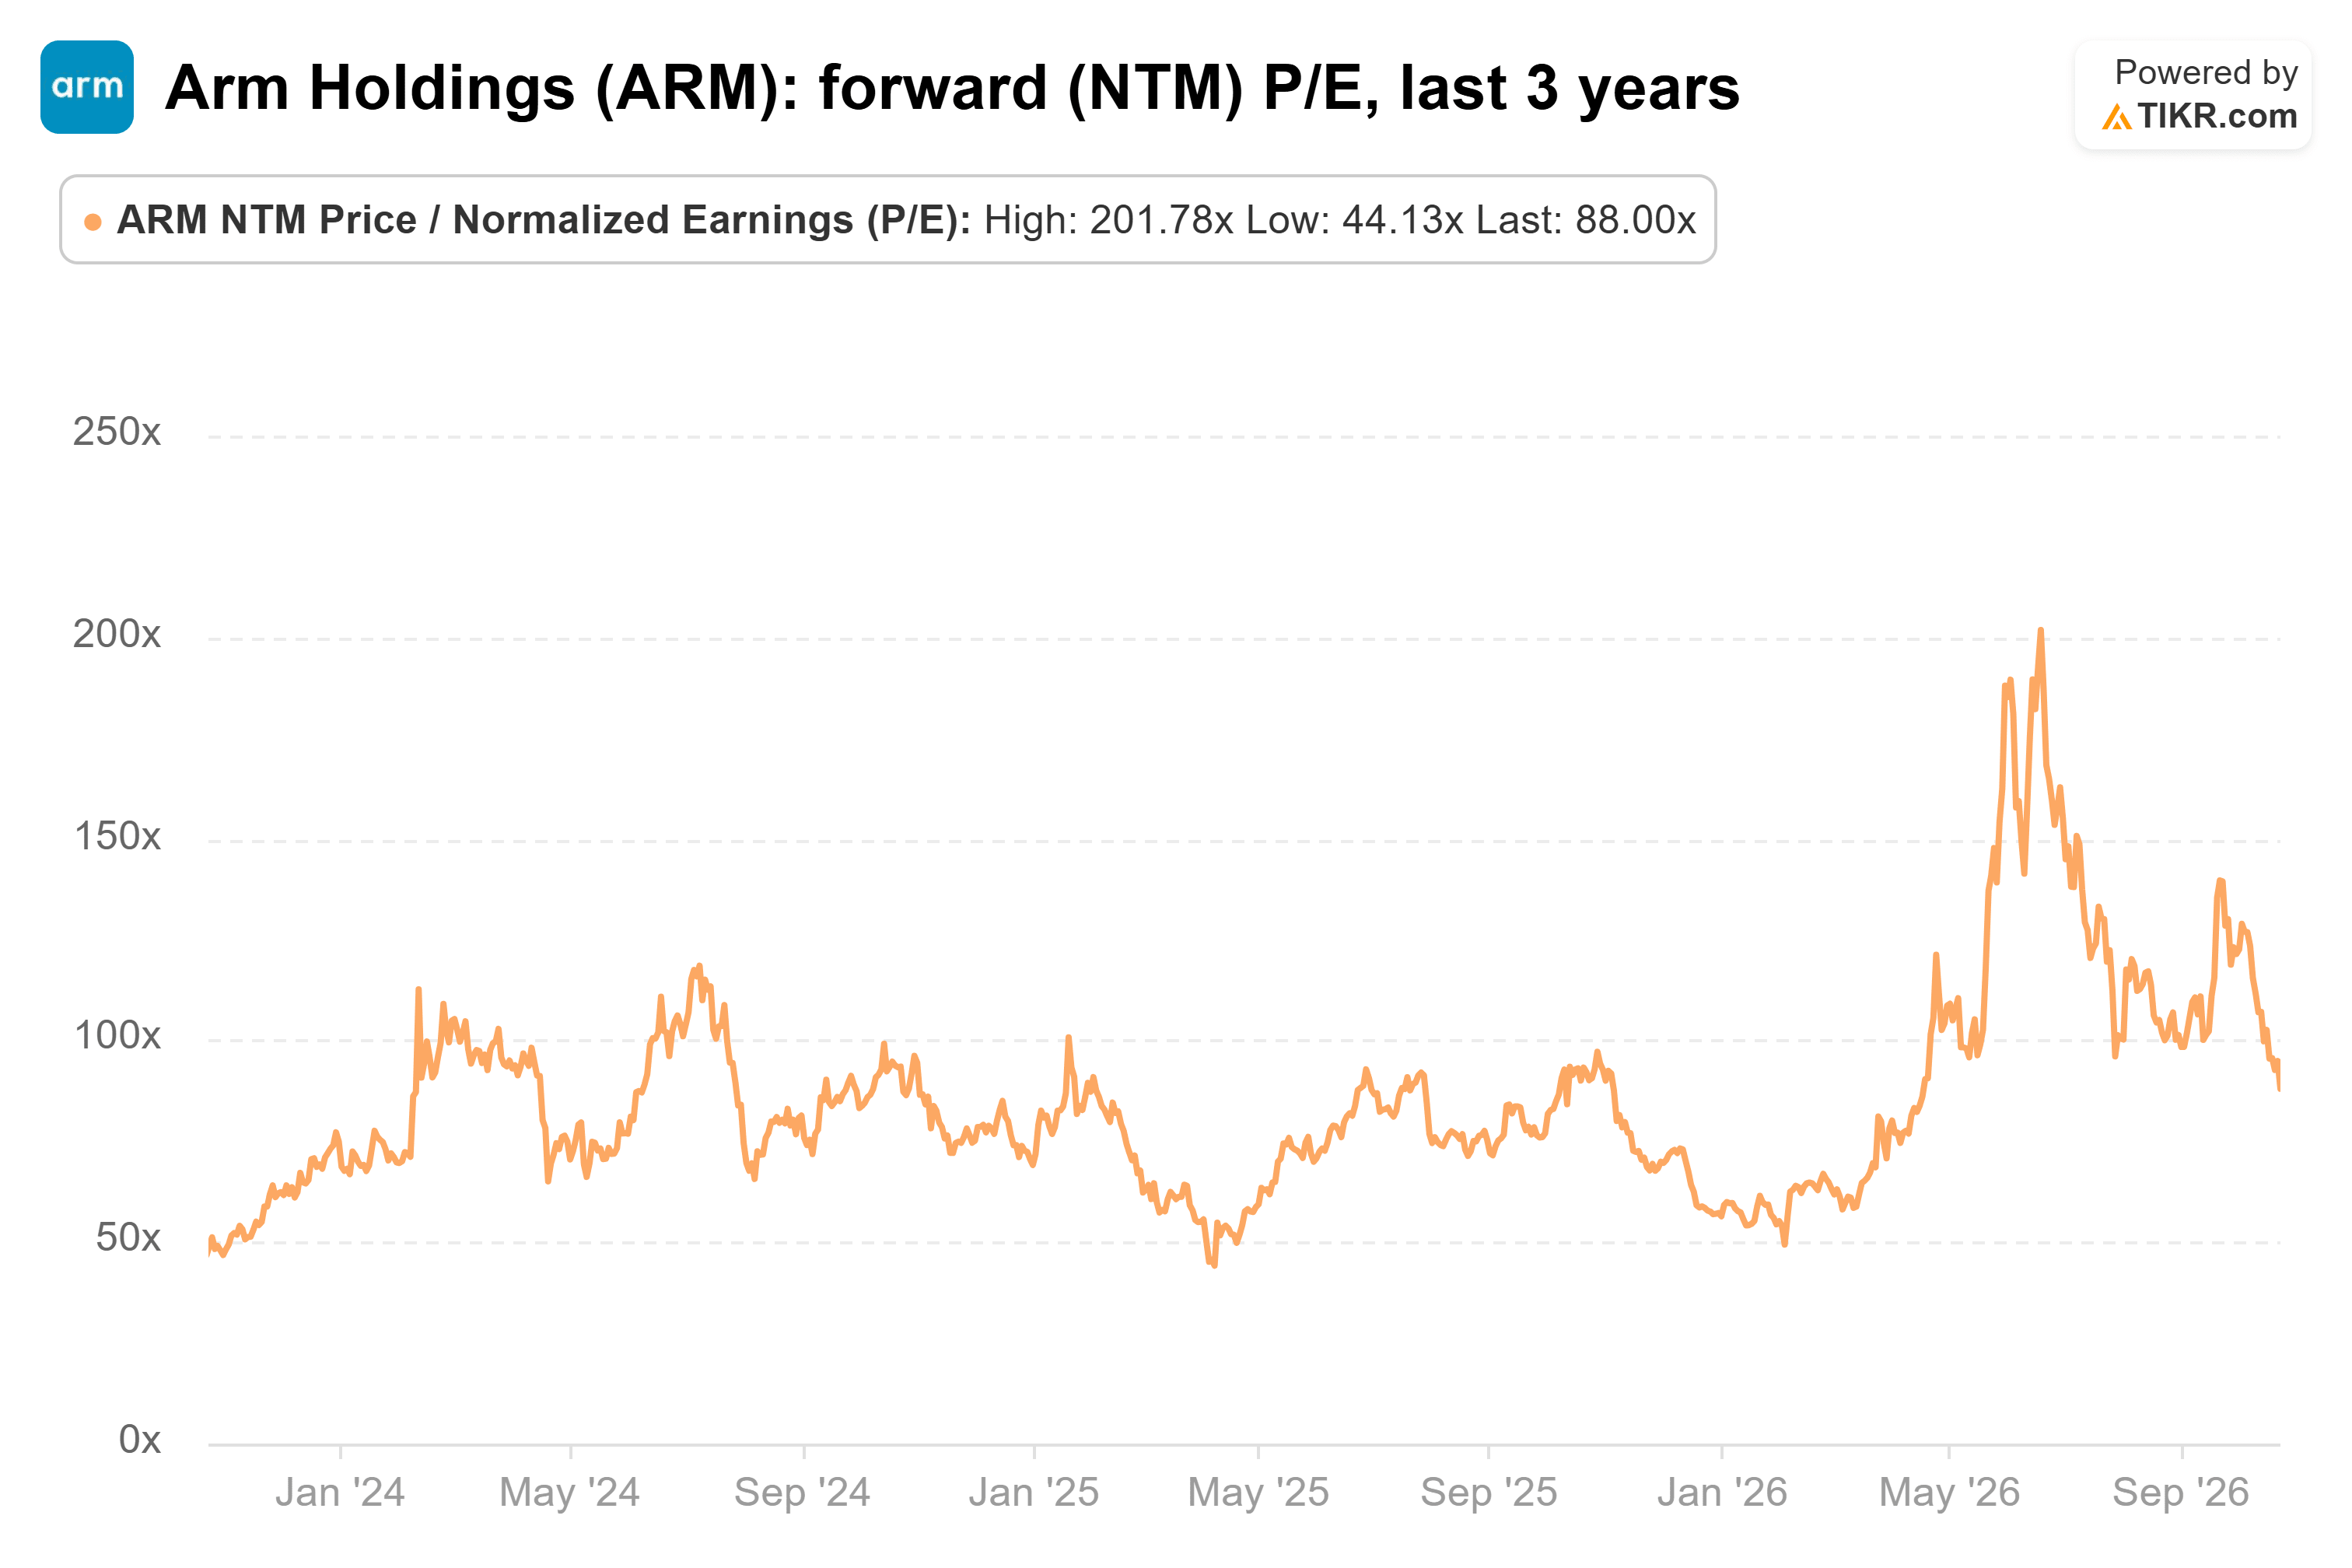
在10月30日下跌之后,如果盈利预期保持不变,该倍数将约为86倍,这表明尽管估值已大幅压缩,但股价仍存在溢价。
分析师的平均目标价约为291美元,这意味着较10月30日收盘价有约41%的上涨空间,尽管实现该目标取决于持续的盈利增长和成功的AGI CPU部署。

在未来12个月内,更高的专利费收入和不断增长的数据中心需求可能为股价提供支撑,而制造限制、毛利率下降以及高通纠纷仍然是重大风险。
在其股价下跌后逐步买入Arm,看起来比仅仅因为其在2026年的涨幅而获利了结更具吸引力,但其溢价估值使得在11月4日之前大举建仓难以令人信服。
那么Arm股票的实际价值是多少?
TIKR让您可以在不到一分钟的时间内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Arm可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非旨在提供来自TIKR或我们内容团队的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!