超威半导体(AMD)首席执行官苏姿丰于10月6日(周一)在台北表示,由于人工智能订单持续超出其生产能力,这家芯片制造商将“在2027年大幅增加供应”。苏姿丰会见了富士康和台积电,以规划增加CPU和GPU的产量,并计划接下来前往韩国,以确保从三星和SK海力士获得内存供应。
此番言论发表之际,AMD股价今年已上涨超过200%,公司市值超过1万亿美元。
供应现在是AMD的瓶颈
“未来几年的需求非常、非常高,”苏姿丰对路透社表示,并补充说AMD需要更多先进的晶圆产能。AMD现在的产能规划已延长至未来三到五年,而此前是一到两年。
这对股东来说改变了问题的性质。AMD能卖掉它生产的所有产品。限制在于台积电(TSM)能制造多少,以及AMD能锁定多少高带宽内存(HBM,为AI芯片提供数据的堆叠式内存)。
2027年的数字已经包含了哪些预期
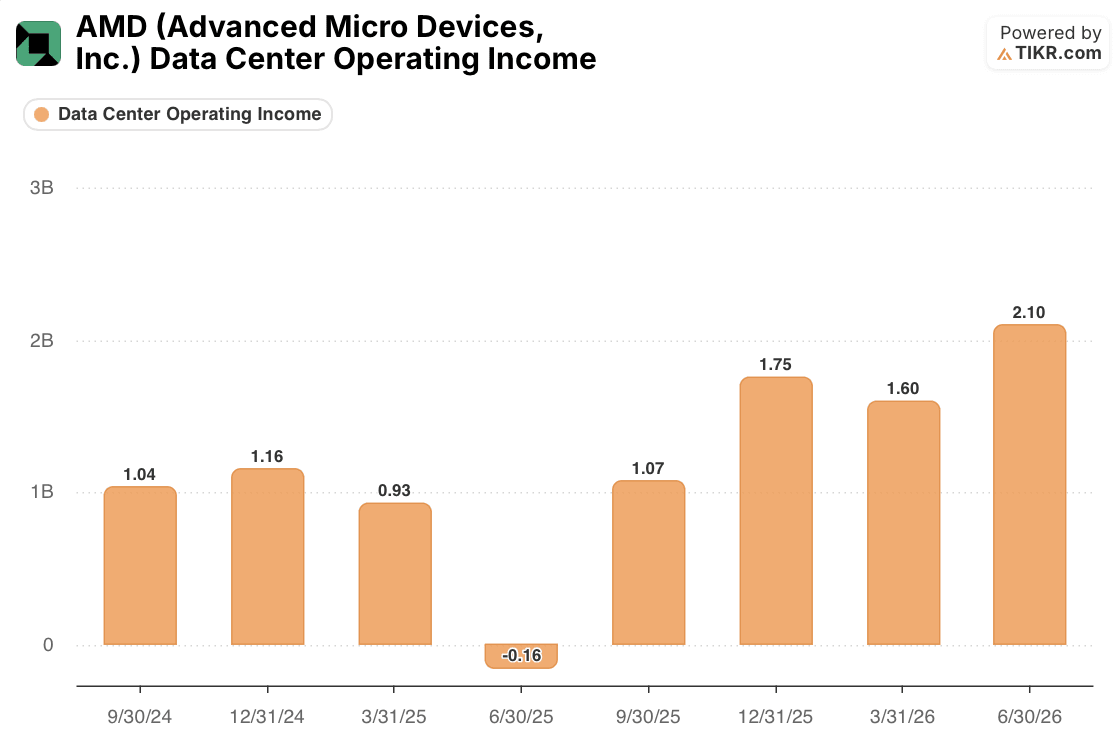
AMD的数据中心部门在6月季度实现了创纪录的21亿美元营业利润。这比3月季度增长了31%,是两年前10.4亿美元利润的两倍,而AMD是在芯片供应不足以满足需求的情况下实现这一点的。
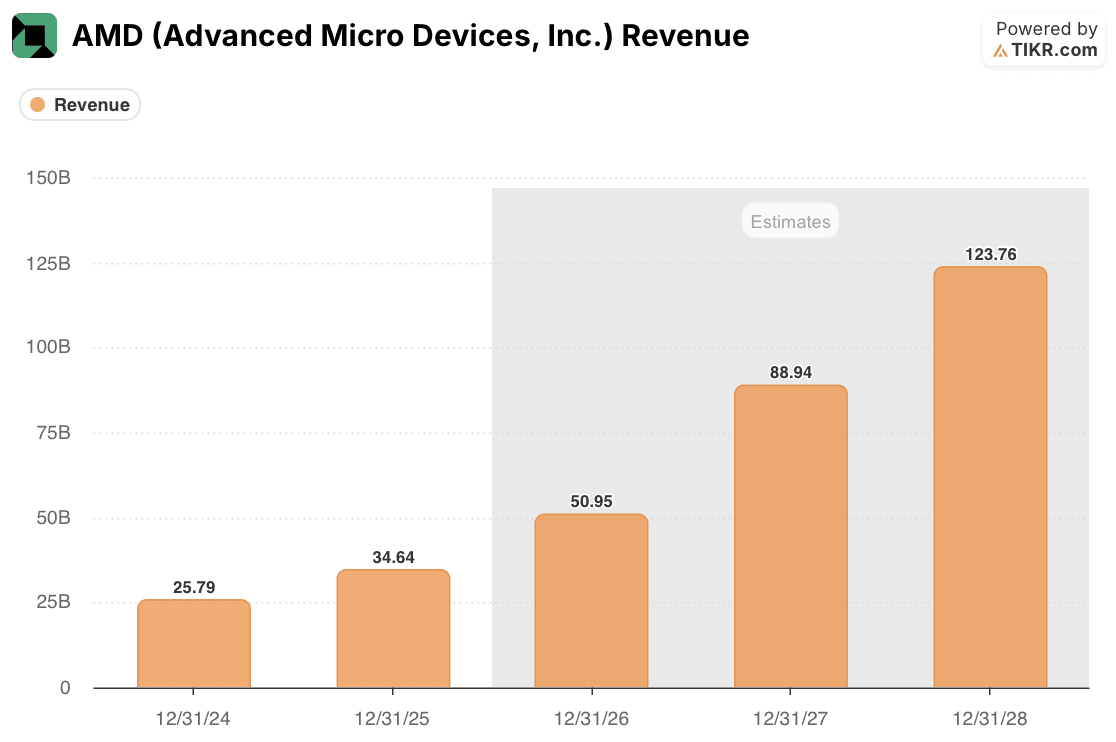
分析师预计2026年营收为510亿美元,2027年为890亿美元。这意味着75%的跳跃式增长,即一年内新增380亿美元营收。这超过了AMD整个2025年346.4亿美元的销售额。
要达到890亿美元,AMD必须实现平均每季度约220亿美元营收,这几乎是其6月季度115.4亿美元营收的两倍。苏姿丰的供应推动计划必须弥合这一差距。
AMD股价已反映了产能爬坡预期
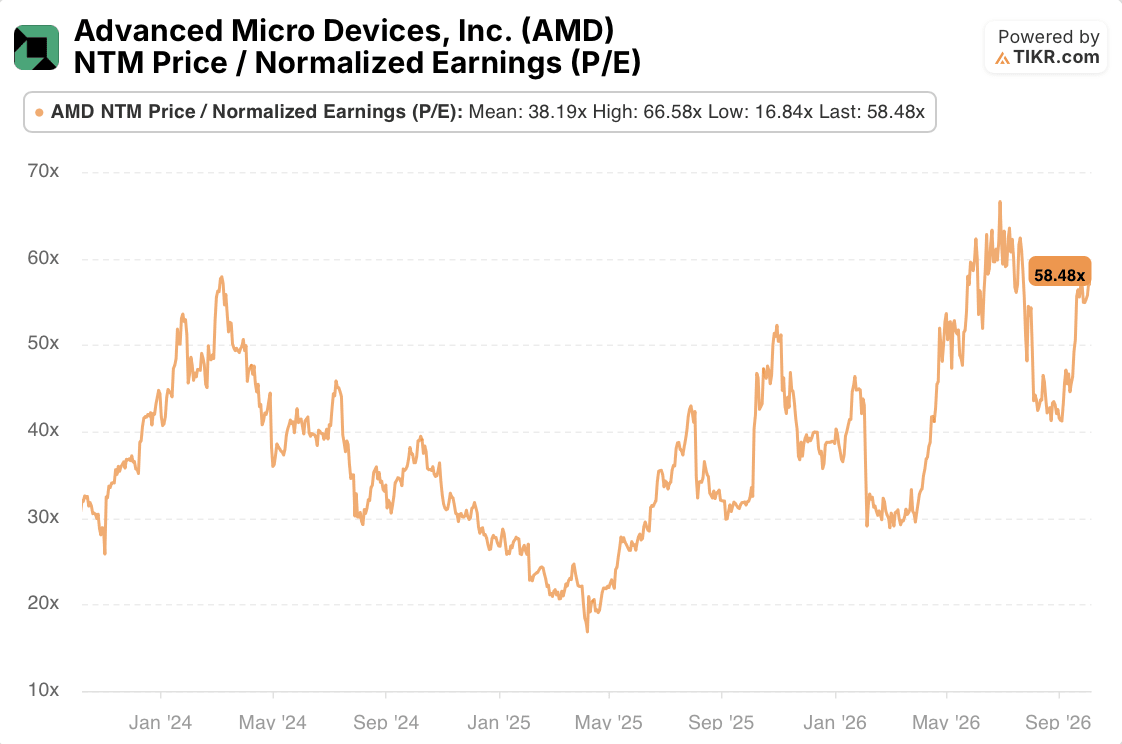
AMD股票的交易价格是未来12个月预期收益的58倍。相比之下,过去三年的平均市盈率为38倍,今年夏天的峰值是67倍。
因此,我将苏姿丰的言论解读为更多是在支撑现有预测,而非增加新的预期。市场已经对2027年的激增进行了建模,而当前的估值倍数也已经为此买单。现在能推动股价的是AMD在台湾和韩国实际能确保多少供应。
这也将焦点放在了AMD的供应商身上。台积电(TSM)控制着苏姿丰所追求的先进晶圆产能,而美光(MU)则向同样紧张的HBM市场供货。英伟达(NVDA)也在争夺同样的产能。
想验证2027年的营收预估或58倍的市盈率是否站得住脚吗?免费在TIKR上查看AMD的数据中心利润、市场预估和估值历史。点击此处了解更多。
那么,超威半导体股票的实际价值是多少?
TIKR让你能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到AMD股票可能的价值。可以从华尔街共识预估开始,或者调整输入参数以反映你对业务的看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预估。我们的分析可能未包含近期公司新闻或重要更新。TIKR未持有任何提及的股票头寸。感谢阅读,祝您投资愉快!