核心要点
- 万事达卡上周五收于$653,较其52周高点低约4%,自5月初以来已上涨33%。
- 第三季度净营收增长14%至98亿美元,增值服务收入增长约19%,而支付网络收入增长11%。
- 以29.4倍远期市盈率计算,接近其五年平均水平,万事达卡710美元的平均目标价意味着仅有9%的上涨空间,且Visa的盈利增速预计略慢。
- 万事达卡将于11月9日在花旗会议和11月10日在KBW会议上进行路演,届时第四季度的跨境趋势是需要关注的关键数据。
万事达卡 (MA) 上周五收于653美元,较其52周高点682美元低约4%。自5月初以来,该股已上涨33%。
对于一家营收增速在百分之十几低位的公司来说,这是一波可观的上涨。因此问题很简单:当前价格已经消化了多少利好消息?
10月29日公布的第三季度业绩给多头提供了充足的弹药。净营收增长14%至98亿美元,调整后每股收益5.31美元,超过了5.16美元的预期。
Visa (V) 也同步上涨,两家网络公司股价均上扬,而芯片股则遭遇抛售。但分析师预计,到2028年,万事达卡的盈利增速会略快一些,约为每年16%,而Visa约为14%。
比尔·阿克曼两者都持有。在本周的CNBC"Squawk Pod"节目中,他称万事达卡是"世界上最伟大的企业之一"。
10月29日业绩全面超预期
几乎所有方面的细节都很强劲:
- 跨境交易量:按本币计算增长11%
- 总美元交易额:增长7%
- 调整后每股收益:增长21%,其中包括股票回购带来的0.16美元提振
万事达卡在该季度回购了30亿美元股票,并支付了7.63亿美元股息。GAAP运营利润率达到59.8%。
首席执行官Michael Miebach提到了智能商务和新的BVNK货币平台。他在新闻稿中表示:"我们不是在等待未来的商业,我们正在构建它。"
服务业务的贡献超过了卡片网络……
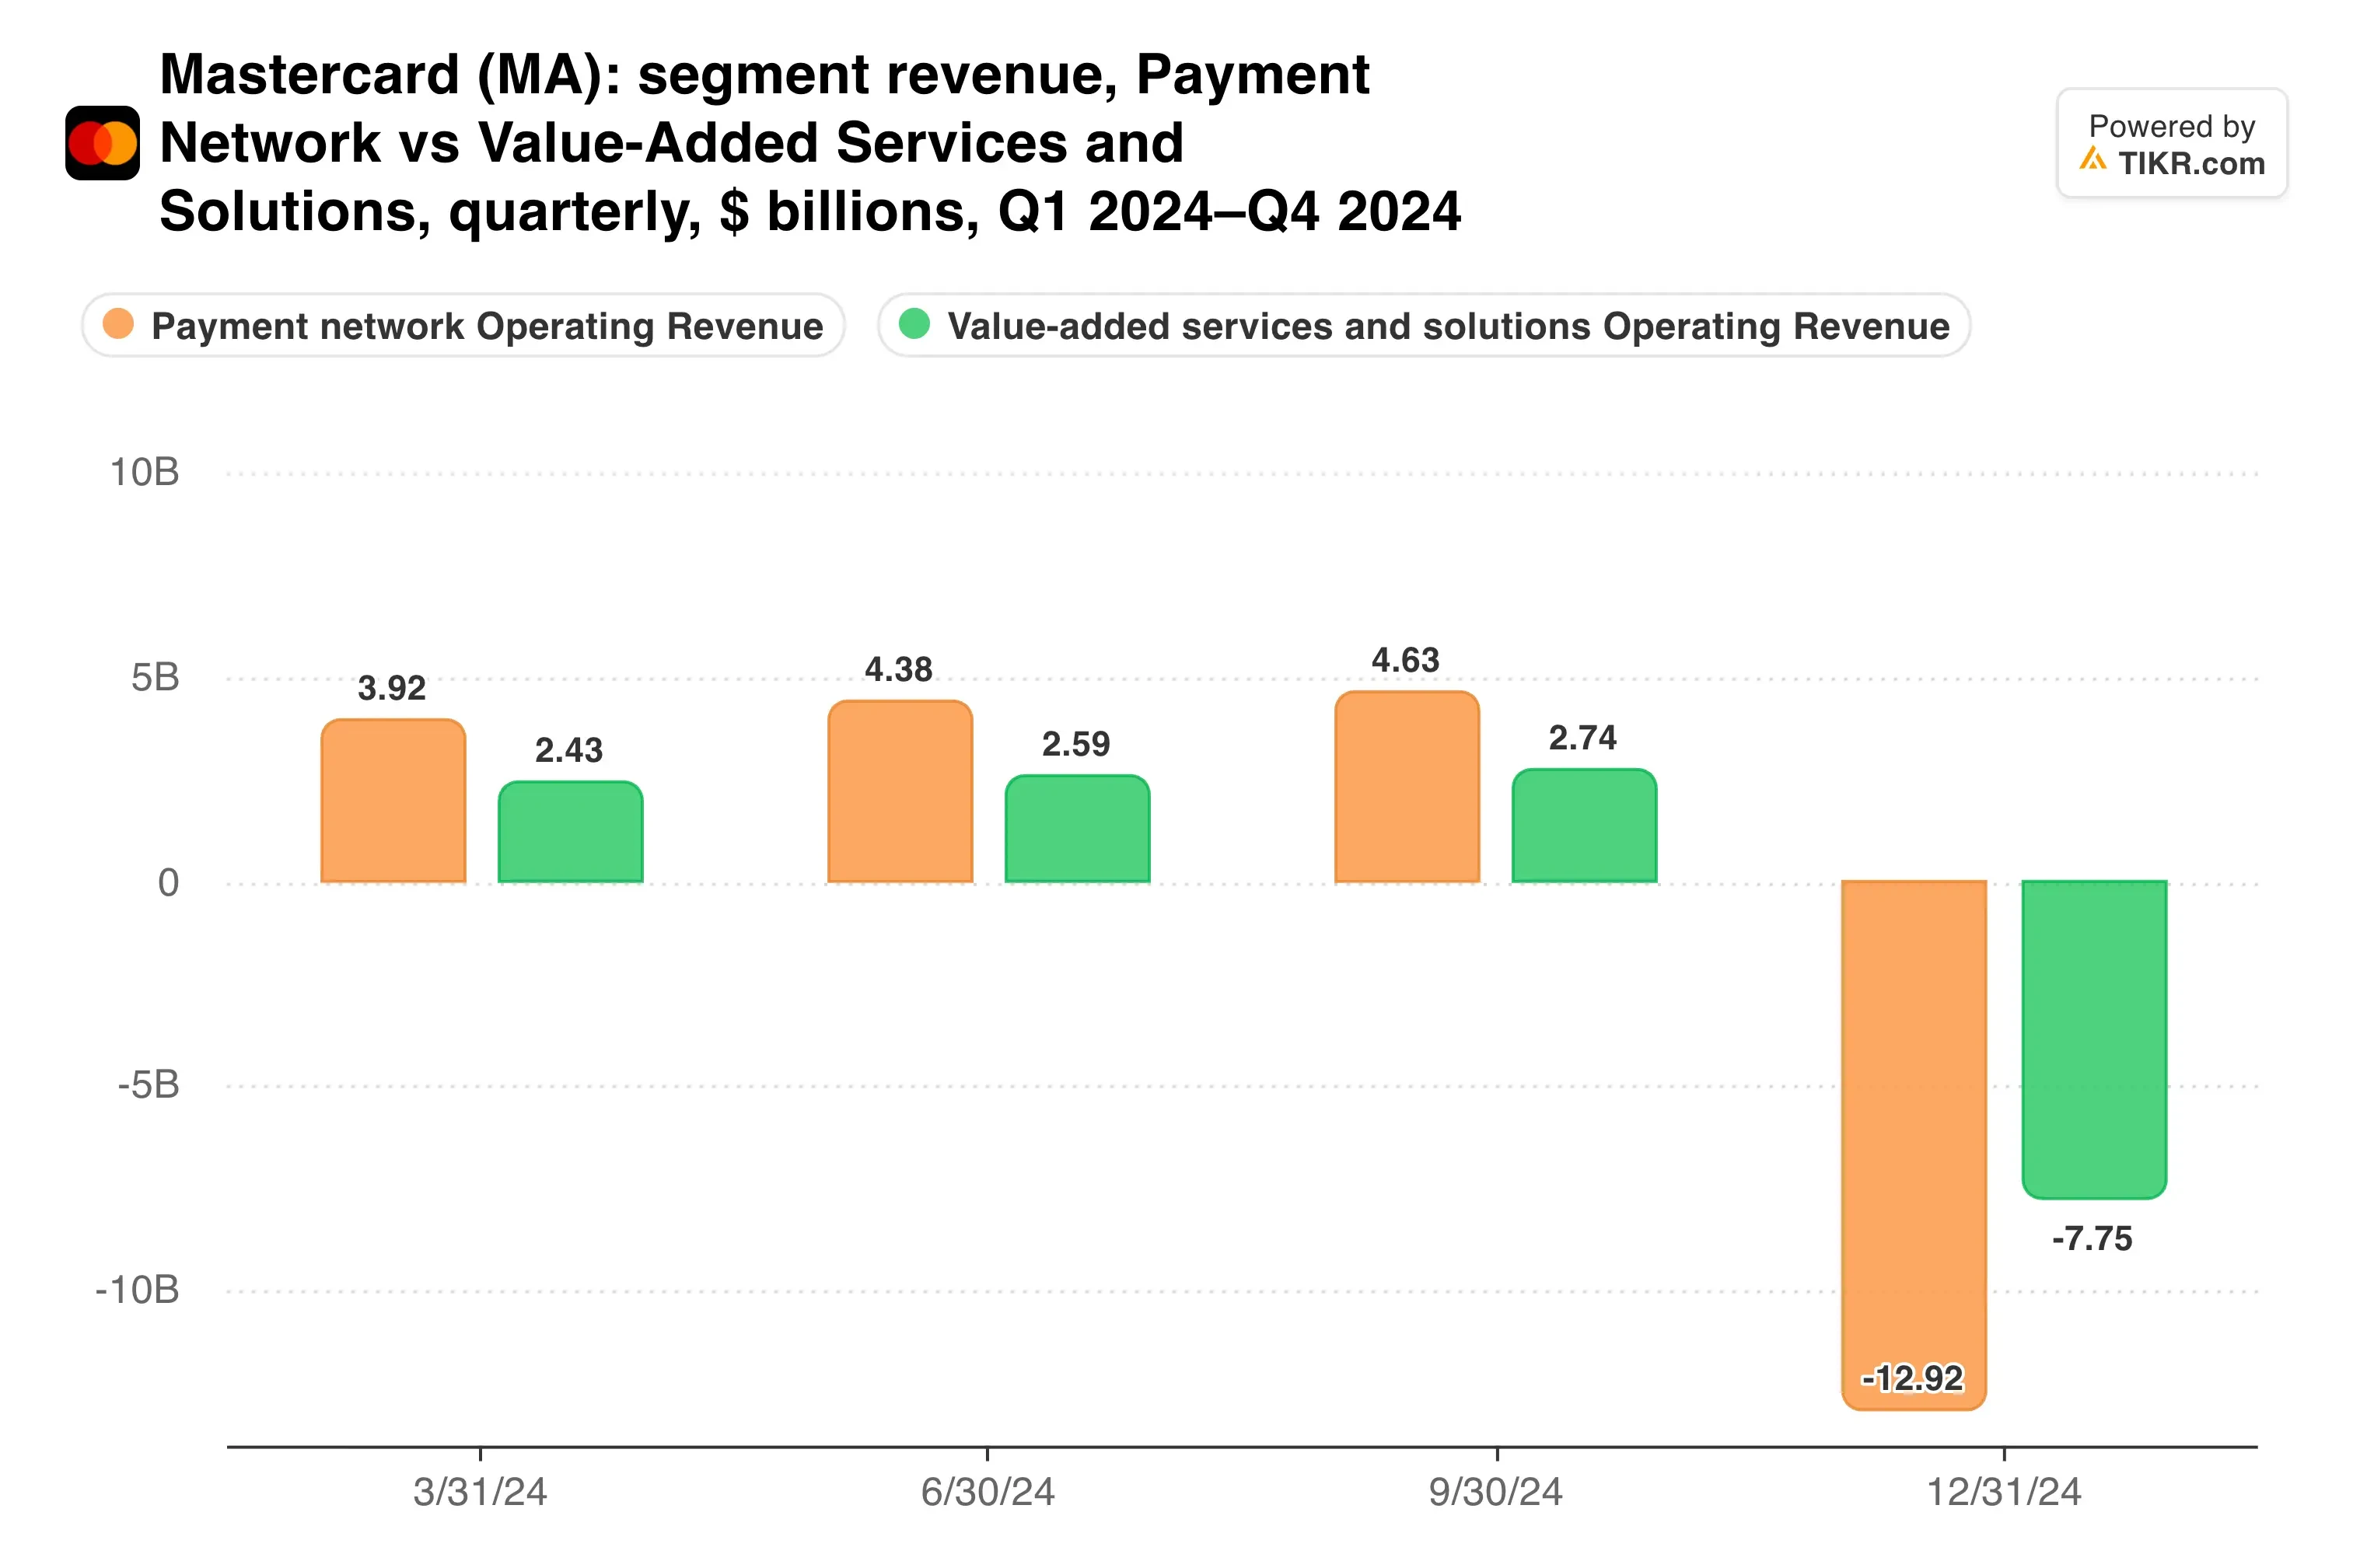
增值服务收入增长约19%至40.6亿美元,而支付网络收入增长11%。
服务业务驱动增长
服务业务目前约占净营收的41%。它们也贡献了该季度12亿美元营收增长的一半以上。
这种业务结构是多头论点的核心。欺诈工具、数据以及现在的稳定币通道的增长速度超过了刷卡交易,并且它们对旅游业的依赖更小。
成本方面也值得关注。支付给发卡行的回扣和激励措施跃升18%至63.7亿美元,管理层预计第四季度其在总费用中的占比将再次上升。
银行拥有议价能力,万事达卡持续支付费用以赢得并留住它们。分析师仍预计今年营收约为373亿美元,较2025年增长14%。
尽管如此,盈利能力依然保持坚挺:
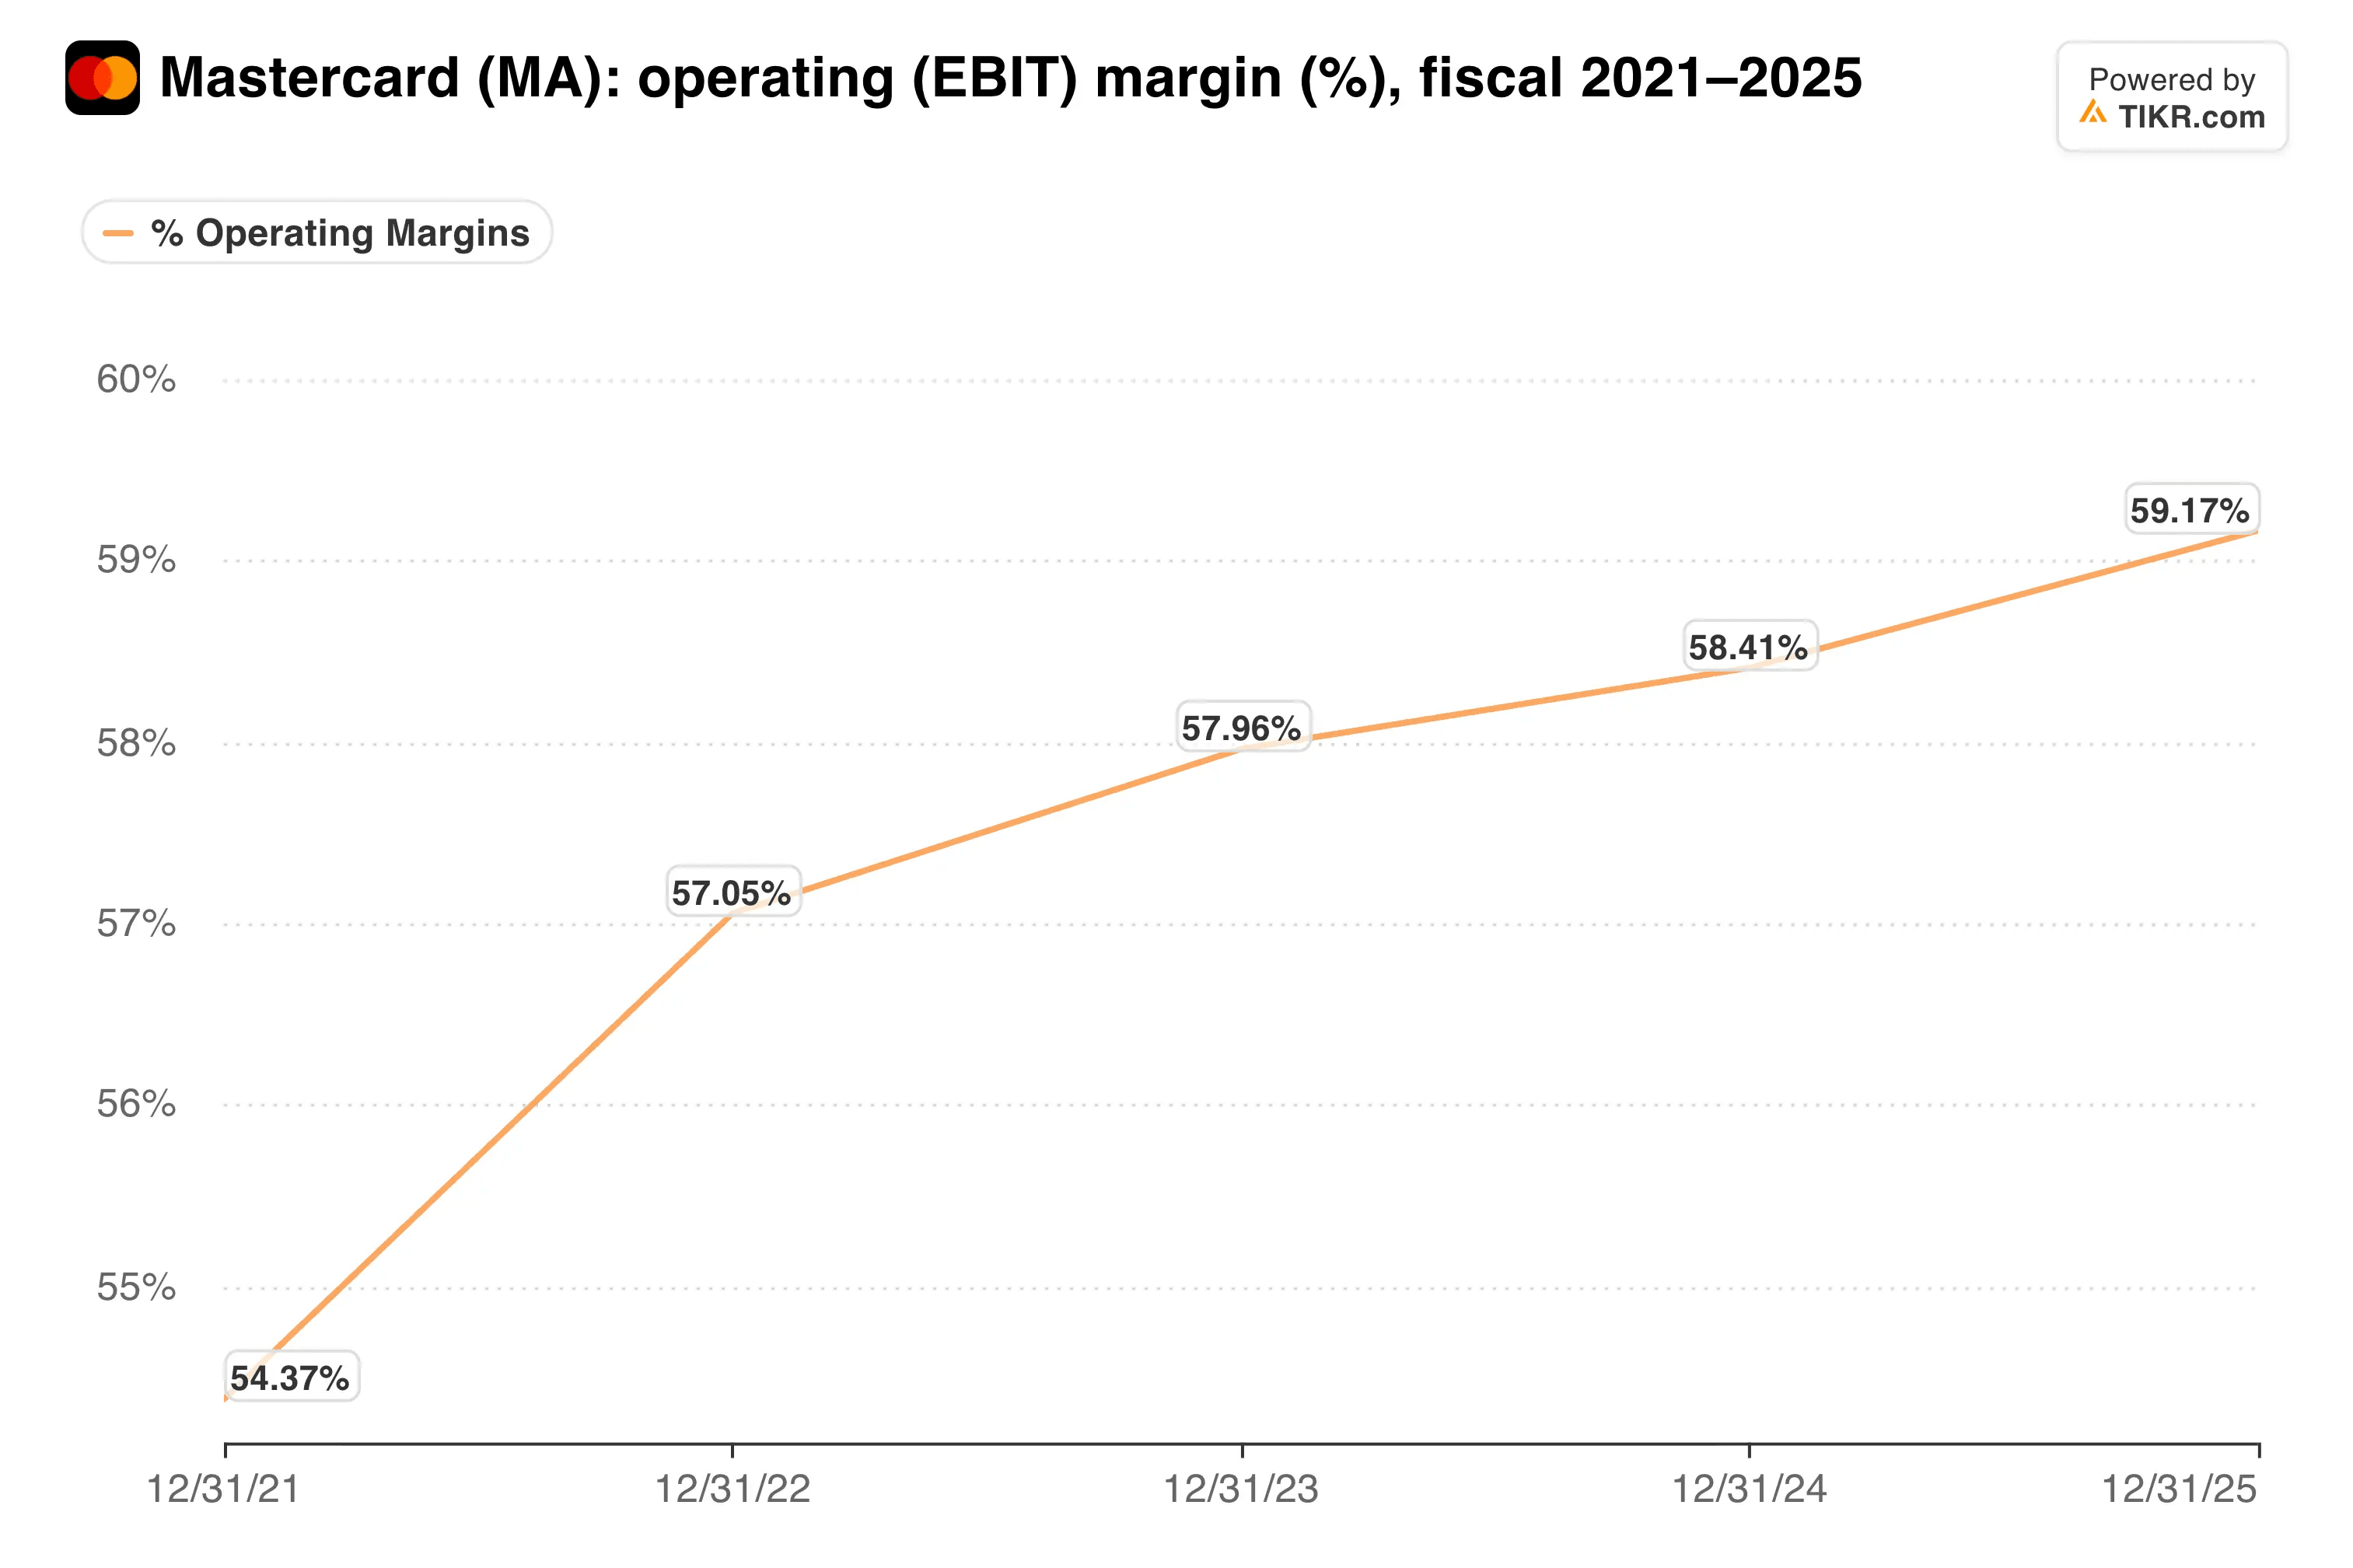
即使在激励措施和收购成本增加的情况下,运营利润率仍保持在60%附近。
TIKR追踪了39位分析师对万事达卡的评级。有多少人给出"买入"评级?
在一个地方查看万事达卡的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看万事达卡的分析师评级
为一家伟大的企业支付正常价格
万事达卡目前的远期市盈率为29.4倍。这接近其约31倍的五年平均水平,远高于6月份触及的23倍。
因此,这波上涨主要来自估值倍数的恢复:
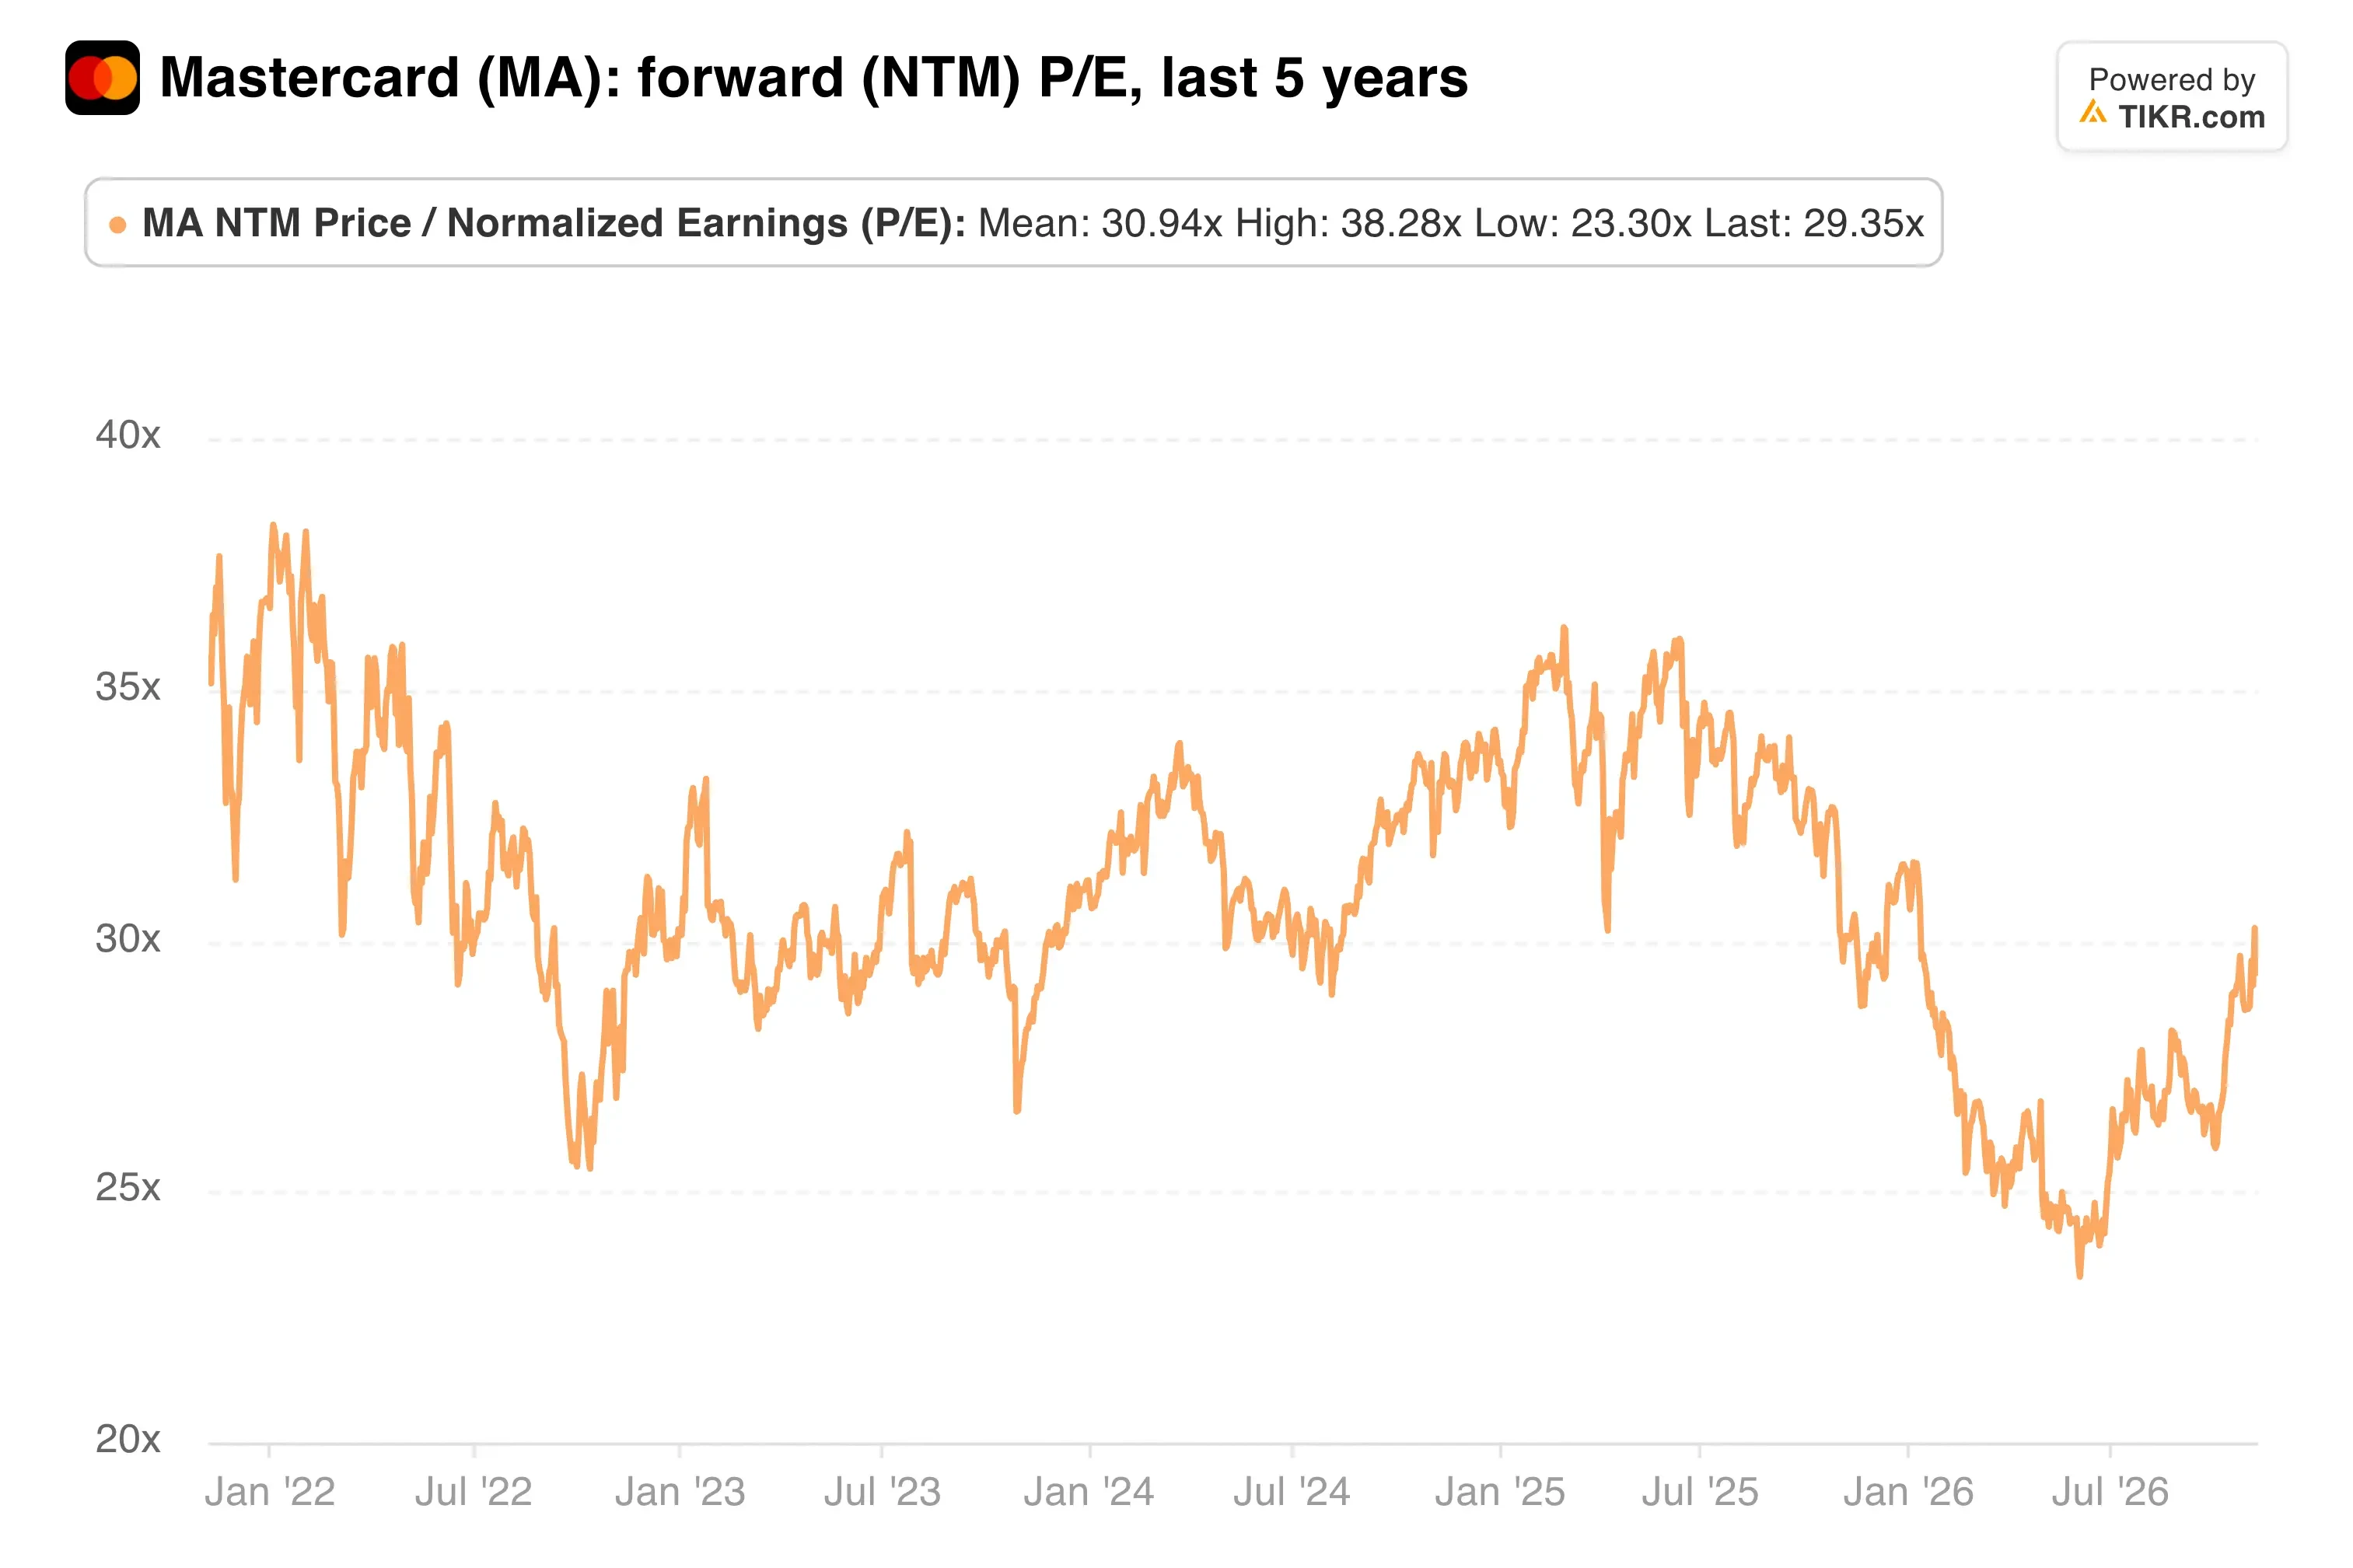
华尔街710美元的平均目标价意味着从当前位置仅有9%的上涨空间。
与此同时,首席财务官Ling Hai本周出售了554万美元的股票,此前在10月份出售了268万美元。万事达卡高管定期出售股票,但在股价接近高点时的时机值得注意。
我的看法:万事达卡凭借一个在营收、盈利和服务增长方面均超预期的季度赢得了这轮上涨。以平均估值倍数来看,我不会卖出它。但鉴于平均目标价仅有9%的上涨空间且激励措施在增加,我会等待回调后再考虑增持。
下一次信息更新很快到来。万事达卡将于11月9日在花旗金融科技会议和11月10日在KBW会议上进行路演,管理层可能会更新第四季度跨境支出的趋势。
那么万事达卡股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到万事达卡可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能不包括近期的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!