核心要点
- 尽管在一个季度内实现了快速增长,但逾期还款率也有所上升,Affirm 股价较7月高点下跌了23%。花旗维持其“买入”评级和115美元的目标价,较当前股价高出69%。
- 花旗的论点基于三点:交易额增长超出管理层指引、新合作伙伴带来更多商户、以及Affirm能够消化的资金成本。9月当季的业绩支持了其中大部分观点。
- 花旗115美元的目标价是分析师预期的未来十二个月每股收益的27倍。这接近Affirm自2024年其远期市盈率转为正值以来的平均28倍水平。
- 只要假期后拖欠率趋于稳定,这个判断看起来就是正确的。Affirm将在2月初公布该季度的财报。
Affirm Holdings (AFRM) 的交易额刚刚增长了34%,但其股价仍较7月高点下跌了23%。花旗的Bryan Keane在11月11日重申了他的“买入”评级和115美元的目标价,较今日股价高出69%。
强劲的季度业绩与信贷隐忧
Affirm于11月5日发布的2026财年第一季度业绩超出了其自身指引:商品交易总额(GMV)增长34%至144亿美元,收入增长35%至12.6亿美元。
但其月度贷款中逾期30天以上的拖欠率较6月当季上升了35个基点,达到2.9%。首席财务官Rob O'Hare在电话会议上表示,Affirm选择在9月份“在审批和贷款发放方面进行了一些实验”。Affirm还将其12月当季的GAAP运营利润率指引定在低于分析师预期的水平,原因是与一家大型合作伙伴签约新用户相关的认股权证费用增加。
TIKR追踪了36位分析师对Affirm的看法。有多少人给出“买入”评级?
在一个地方查看Affirm的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究像这样的股票。查看Affirm的分析师评级
花旗如何得出115美元的目标价
Keane在10月初的一份报告中阐述了他的观点,而Affirm的业绩基本符合其预期。
他预计GMV增长将处于管理层27%至30%展望区间的高端。Affirm增长了34%,O'Hare表示业务“目前正以接近40%的速度增长”。
他还提到了与Intuit的QuickBooks、ServiceTitan以及亚马逊在英国市场的早期合作伙伴关系。首席执行官Max Levchin在电话会议上表示,这些软件合作伙伴所服务的“服务”类别,是Affirm细分类别中表现最好的。
此外,他认为近期利率变动对收入减交易成本(RLTC)的影响为15至20个基点。资金成本较6月当季上升了27个基点,但RLTC仍达到GMV的4.3%,高于管理层3.75%至4%的中期目标区间。
115美元的目标价合理吗?
市场共识目标价为96美元,较当前股价高出41%,但比花旗的目标价低20%。这也大约是一年前的水平:
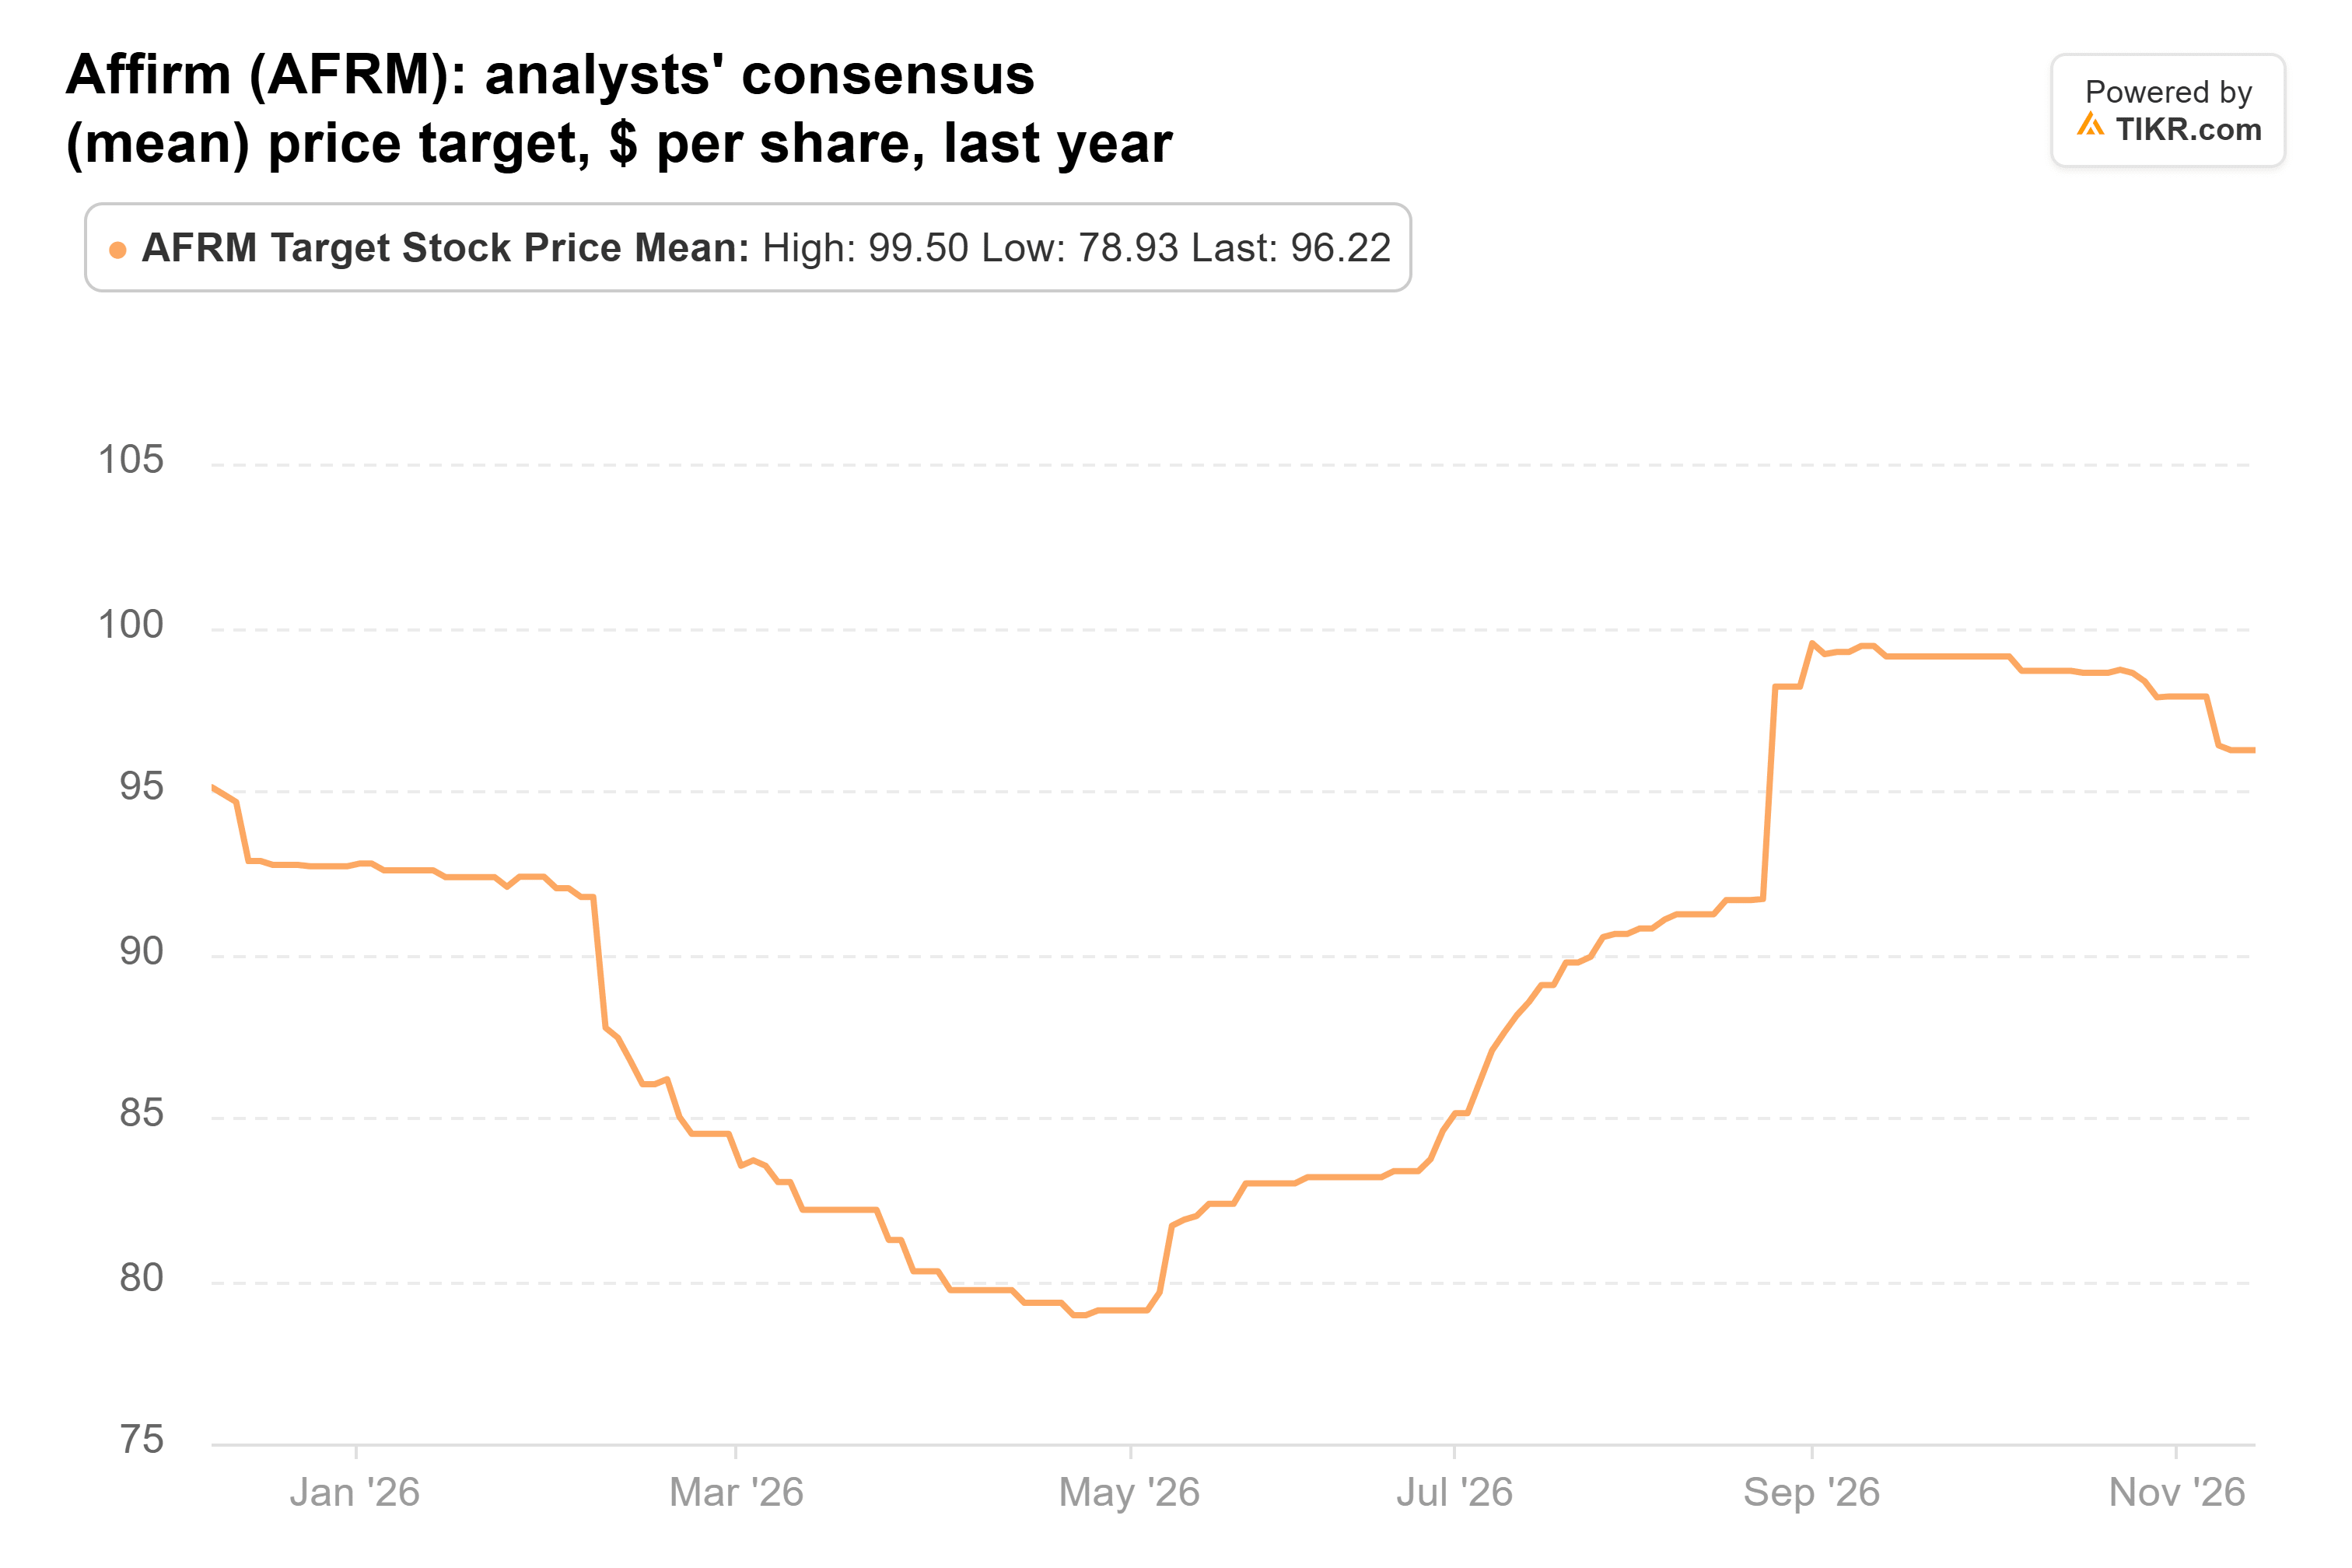
不过,盈利预测正在上调:截至2027年6月的财年共识每股收益已从90天前的3.72美元上调至3.95美元,2028财年的共识每股收益也从4.73美元上调至5.02美元:
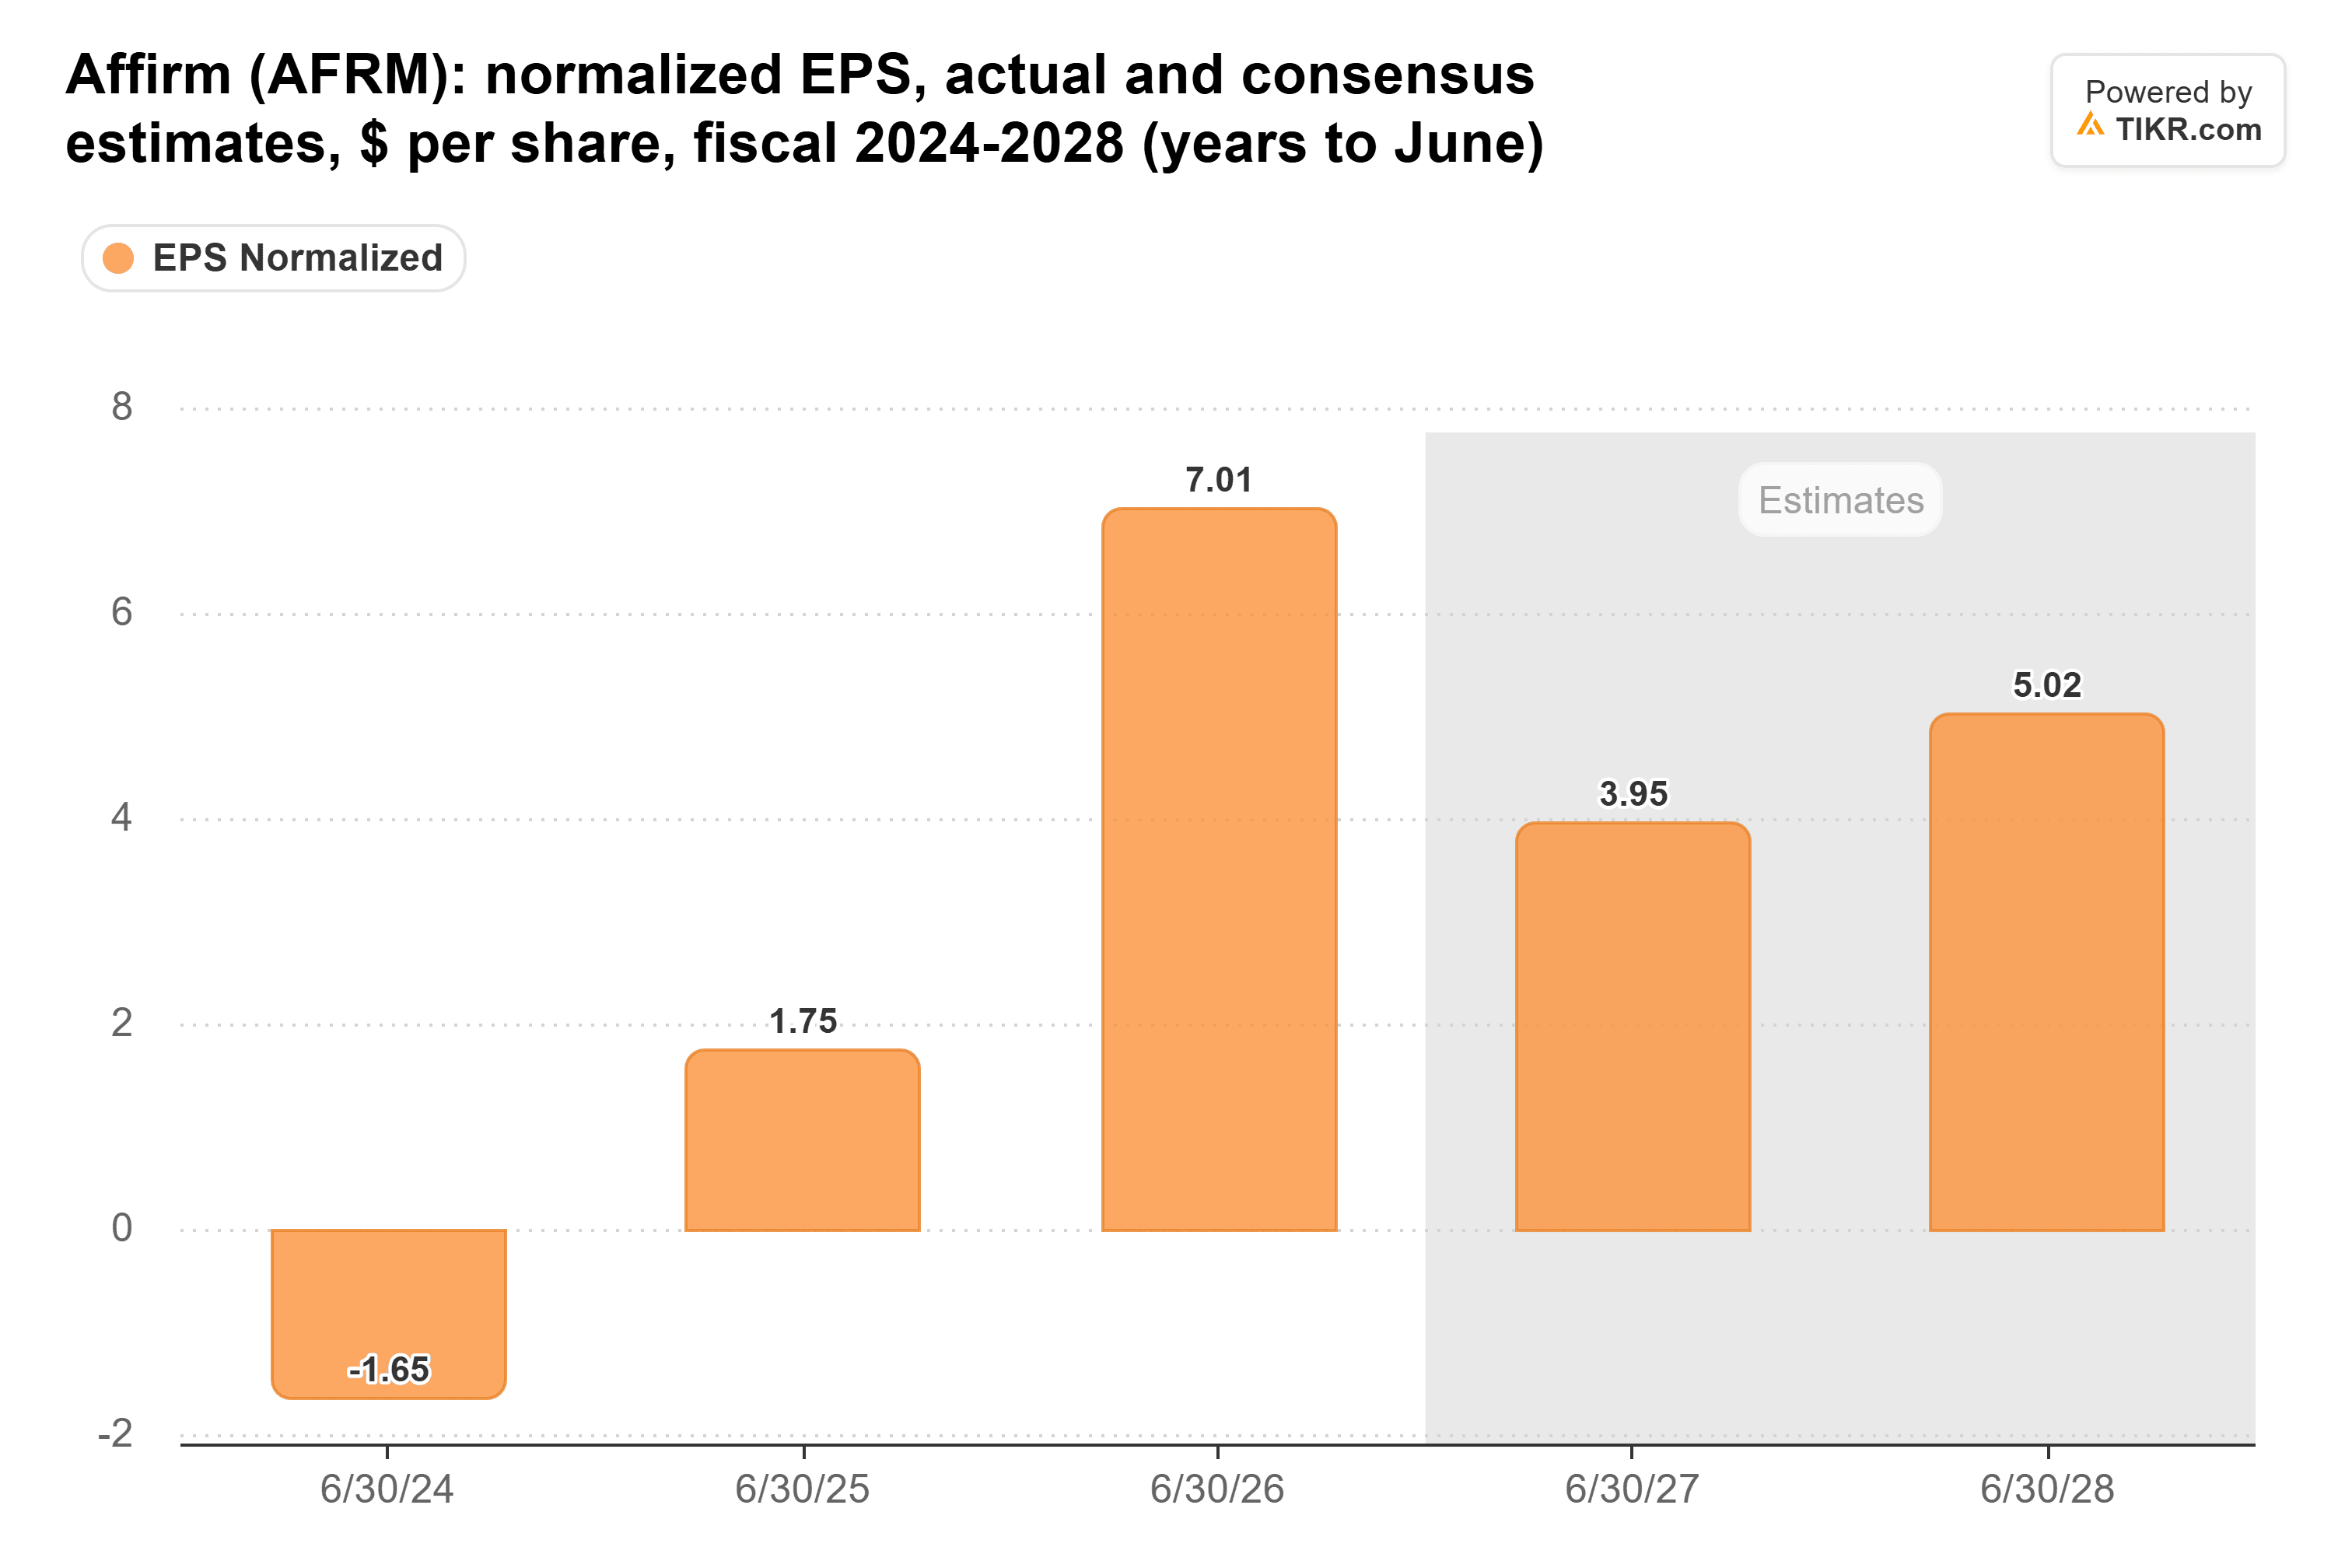
(2026财年因14亿美元的一次性非现金税收优惠而得到提振,因此请忽略其后的下降。)
花旗的115美元目标价是分析师预期Affirm在未来十二个月每股收益4.22美元的27倍。自2024年9月其远期市盈率转为正值以来,Affirm的平均市盈率为28倍,而目前其交易价格约为16倍。
我认为花旗的115美元目标价是合理的
这些标准化收益排除了股票薪酬和合作伙伴认股权证,这些项目使得Affirm的GAAP利润远低于此:在9月当季,其GAAP每股收益为0.47美元。
尽管如此,我认为花旗的判断是正确的:其目标价只需要Affirm在持续上调的盈利预测上维持其通常的估值倍数即可。预计在2月初发布的12月当季财报是下一个考验,而假日季的拖欠率是需要关注的关键数字。
那么Affirm股票的实际价值是多少?
TIKR让您能在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到Affirm可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含公司的最新动态或重要更新。TIKR未持有任何提及股票的头寸。感谢阅读,祝您投资愉快!