核心要点
- 摩根士丹利在11月12日维持对GE Vernova的“买入”评级和1,350美元的目标价。这比该股最新收盘价高出67%。
- 该投行的论点基于两点:积压订单将超过2000亿美元,以及每台燃气轮机在交付后带来的持续数十年的服务收入。
- 由于对数据中心支出的担忧,该股较6月高点下跌了31%,但分析师们一直在上调其2027年的盈利预期。
- 在1,350美元价位,该股的远期市盈率约为58倍,略高于其一年平均水平,因此只要对数据中心的担忧没有演变成订单取消,这个判断看起来是合理的。
GE Vernova (GEV) 目前股价较其6月30日收盘高点低31%,摩根士丹利认为其可以回升并超越该高点。11月12日,分析师David Arcaro维持其“买入”评级和1,350美元的目标价,这比该股11月11日808美元的收盘价高出67%。
选举和软银吓坏了投资者
民主党在11月3日赢得了国会两院的控制权,德克萨斯州选举出了一位承诺暂停新数据中心许可的州长。次日,GE Vernova股价下跌了10%。
11月10日,曾为俄亥俄州数据中心园区向包括GE Vernova在内的制造商预订了涡轮机的软银集团,计提了37亿美元的电力设备减值,并表示俄亥俄项目正在进行“全面重新评估”。目前尚未确认有GE Vernova的订单被取消。
起点是积压订单
Arcaro在其9月的报告中首先指出,管理层预计积压订单将超过2000亿美元,他认为这表明需求和定价能力将持续到下一个十年。GE Vernova在9月底的积压订单为1970亿美元。
其次是服务业务。首席执行官Scott Strazik在第三季度电话会议上表示:“我们预计每千兆瓦的HA级燃气轮机在其生命周期前20年将产生5亿美元的高利润率服务收入。”更高价格的设备在第三季度开始发货,电力部门的息税折旧摊销前利润率从一年前的13.4%跃升至21.4%。
TIKR追踪了38位分析师对GE Vernova的看法。有多少人给出“买入”评级?
在一个地方查看GE Vernova的买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看GE Vernova的分析师评级
1,350美元的目标价合理吗?
覆盖该股的38位分析师给出的共识目标价已从一年前的679美元攀升至1,178美元:
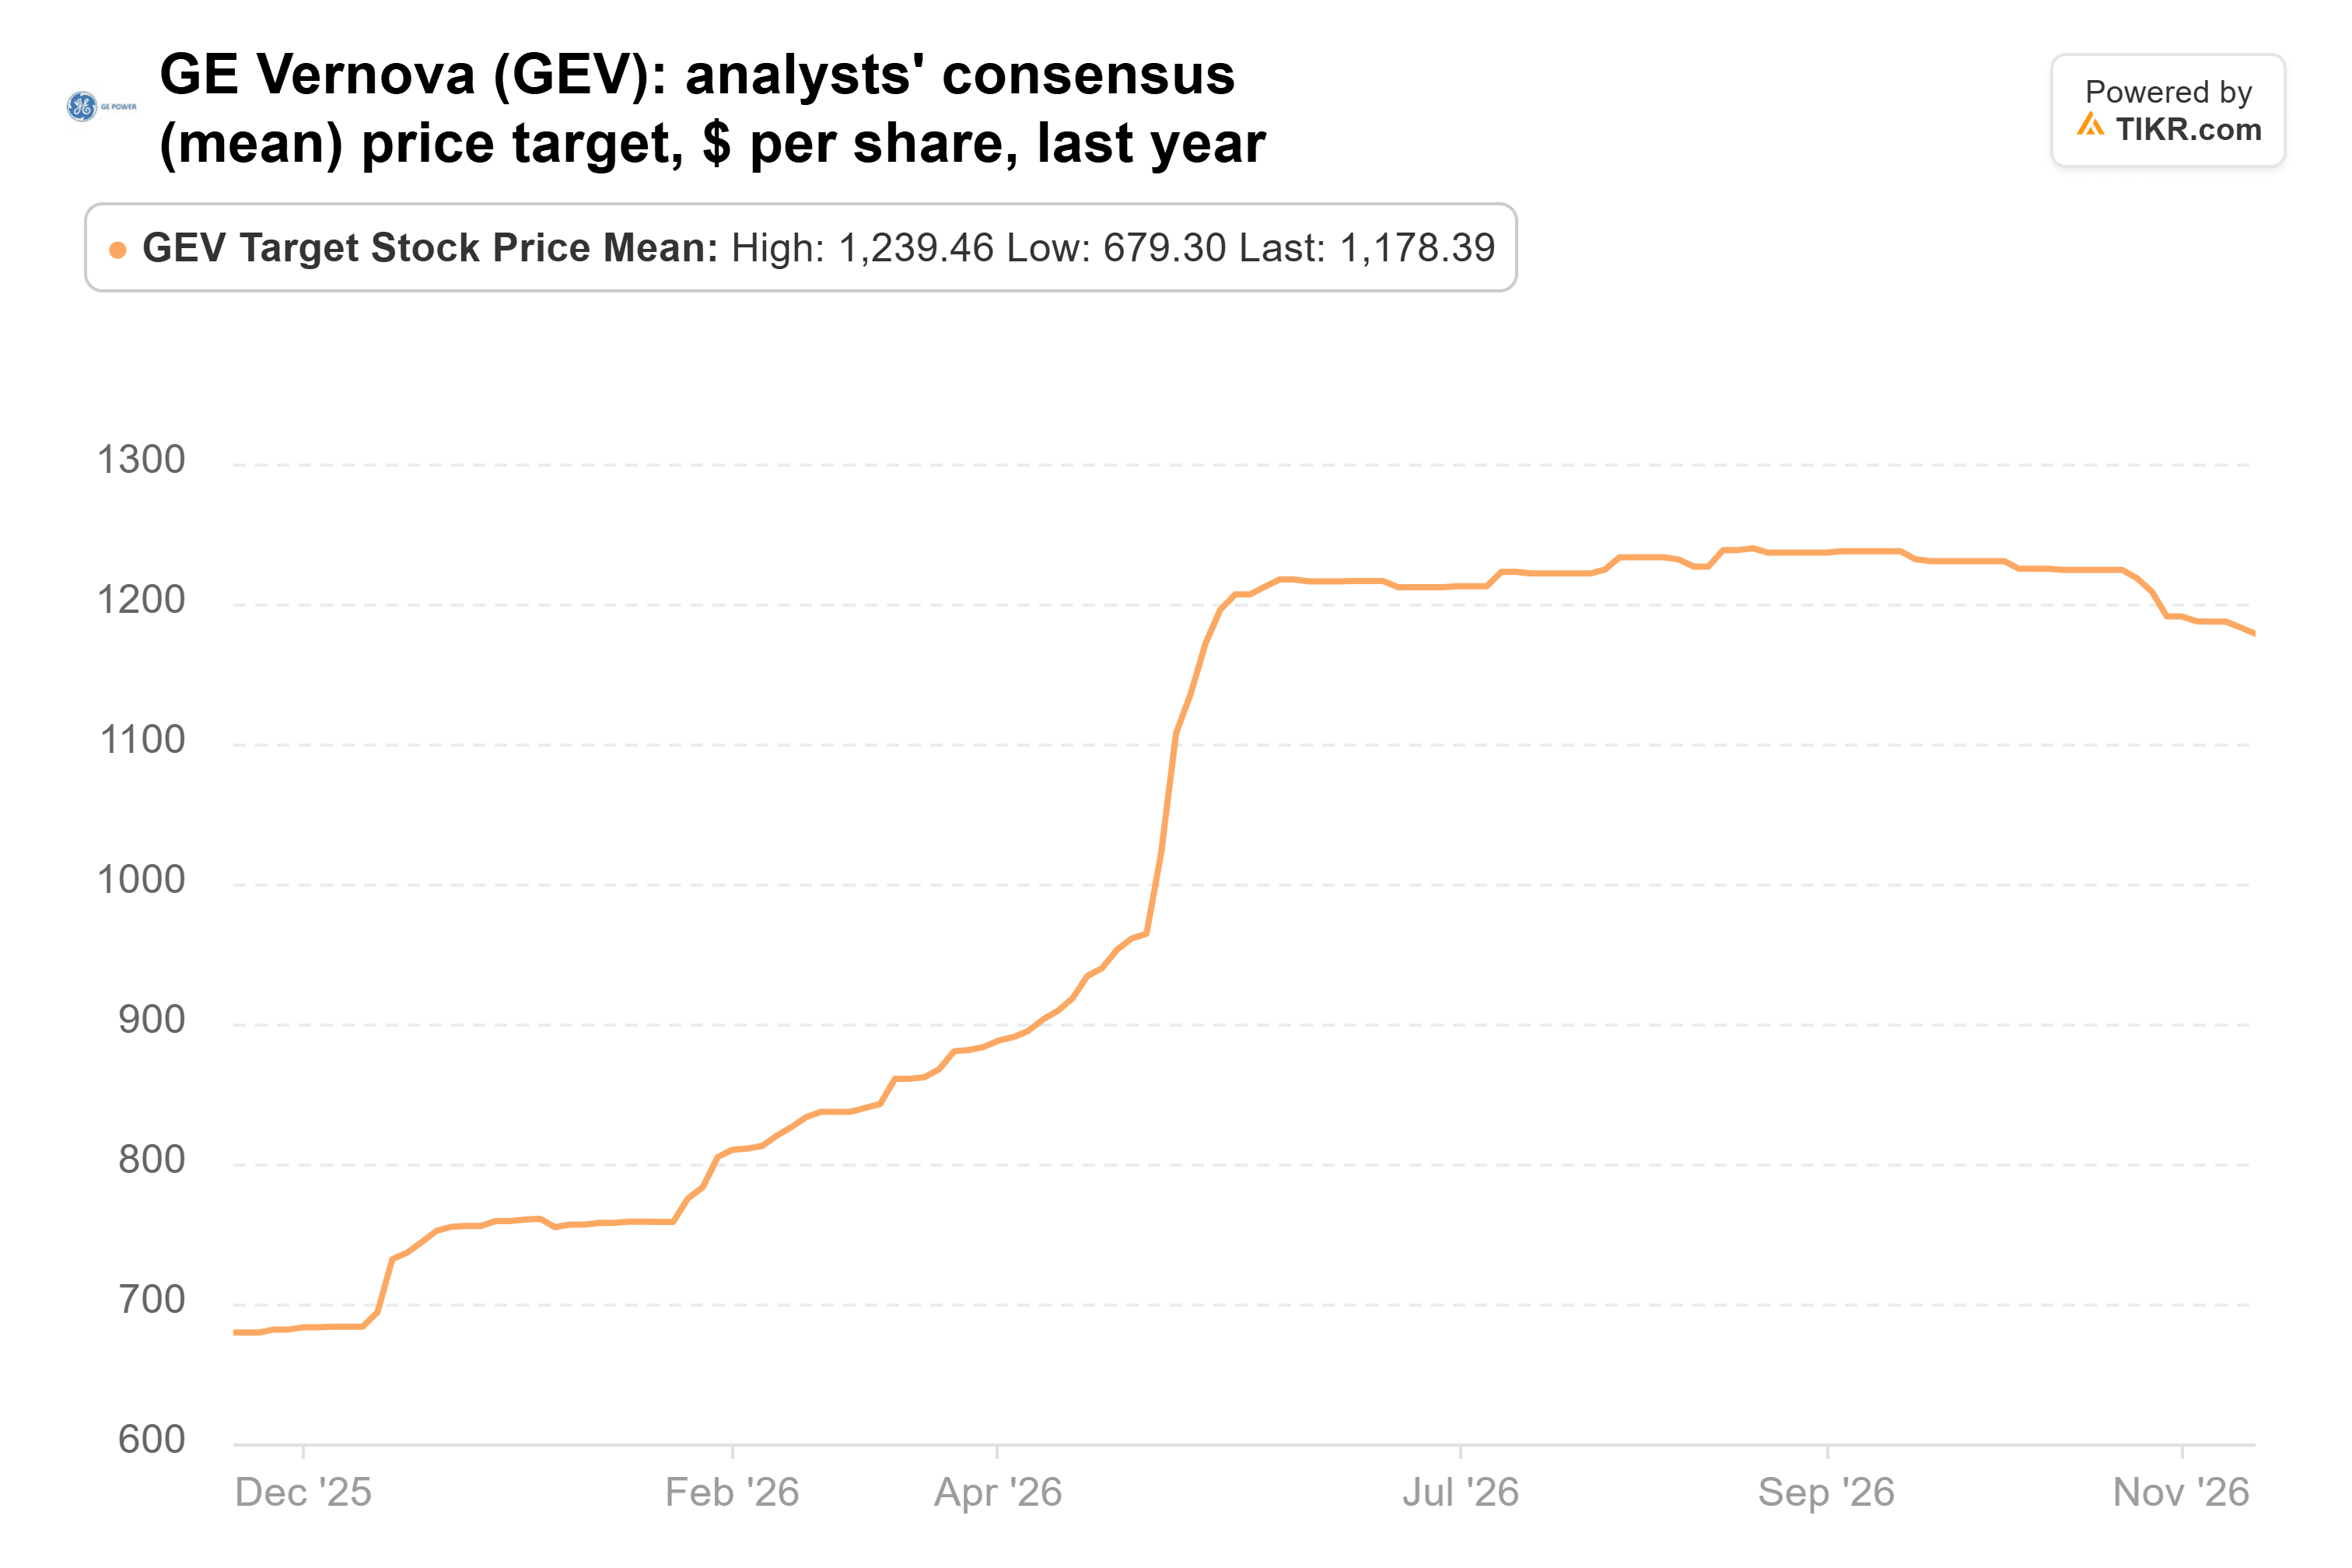
摩根士丹利的1,350美元目标价比该共识高出15%,接近940美元至1,400美元区间的顶部。
分析师预计盈利将从这里开始大幅攀升:
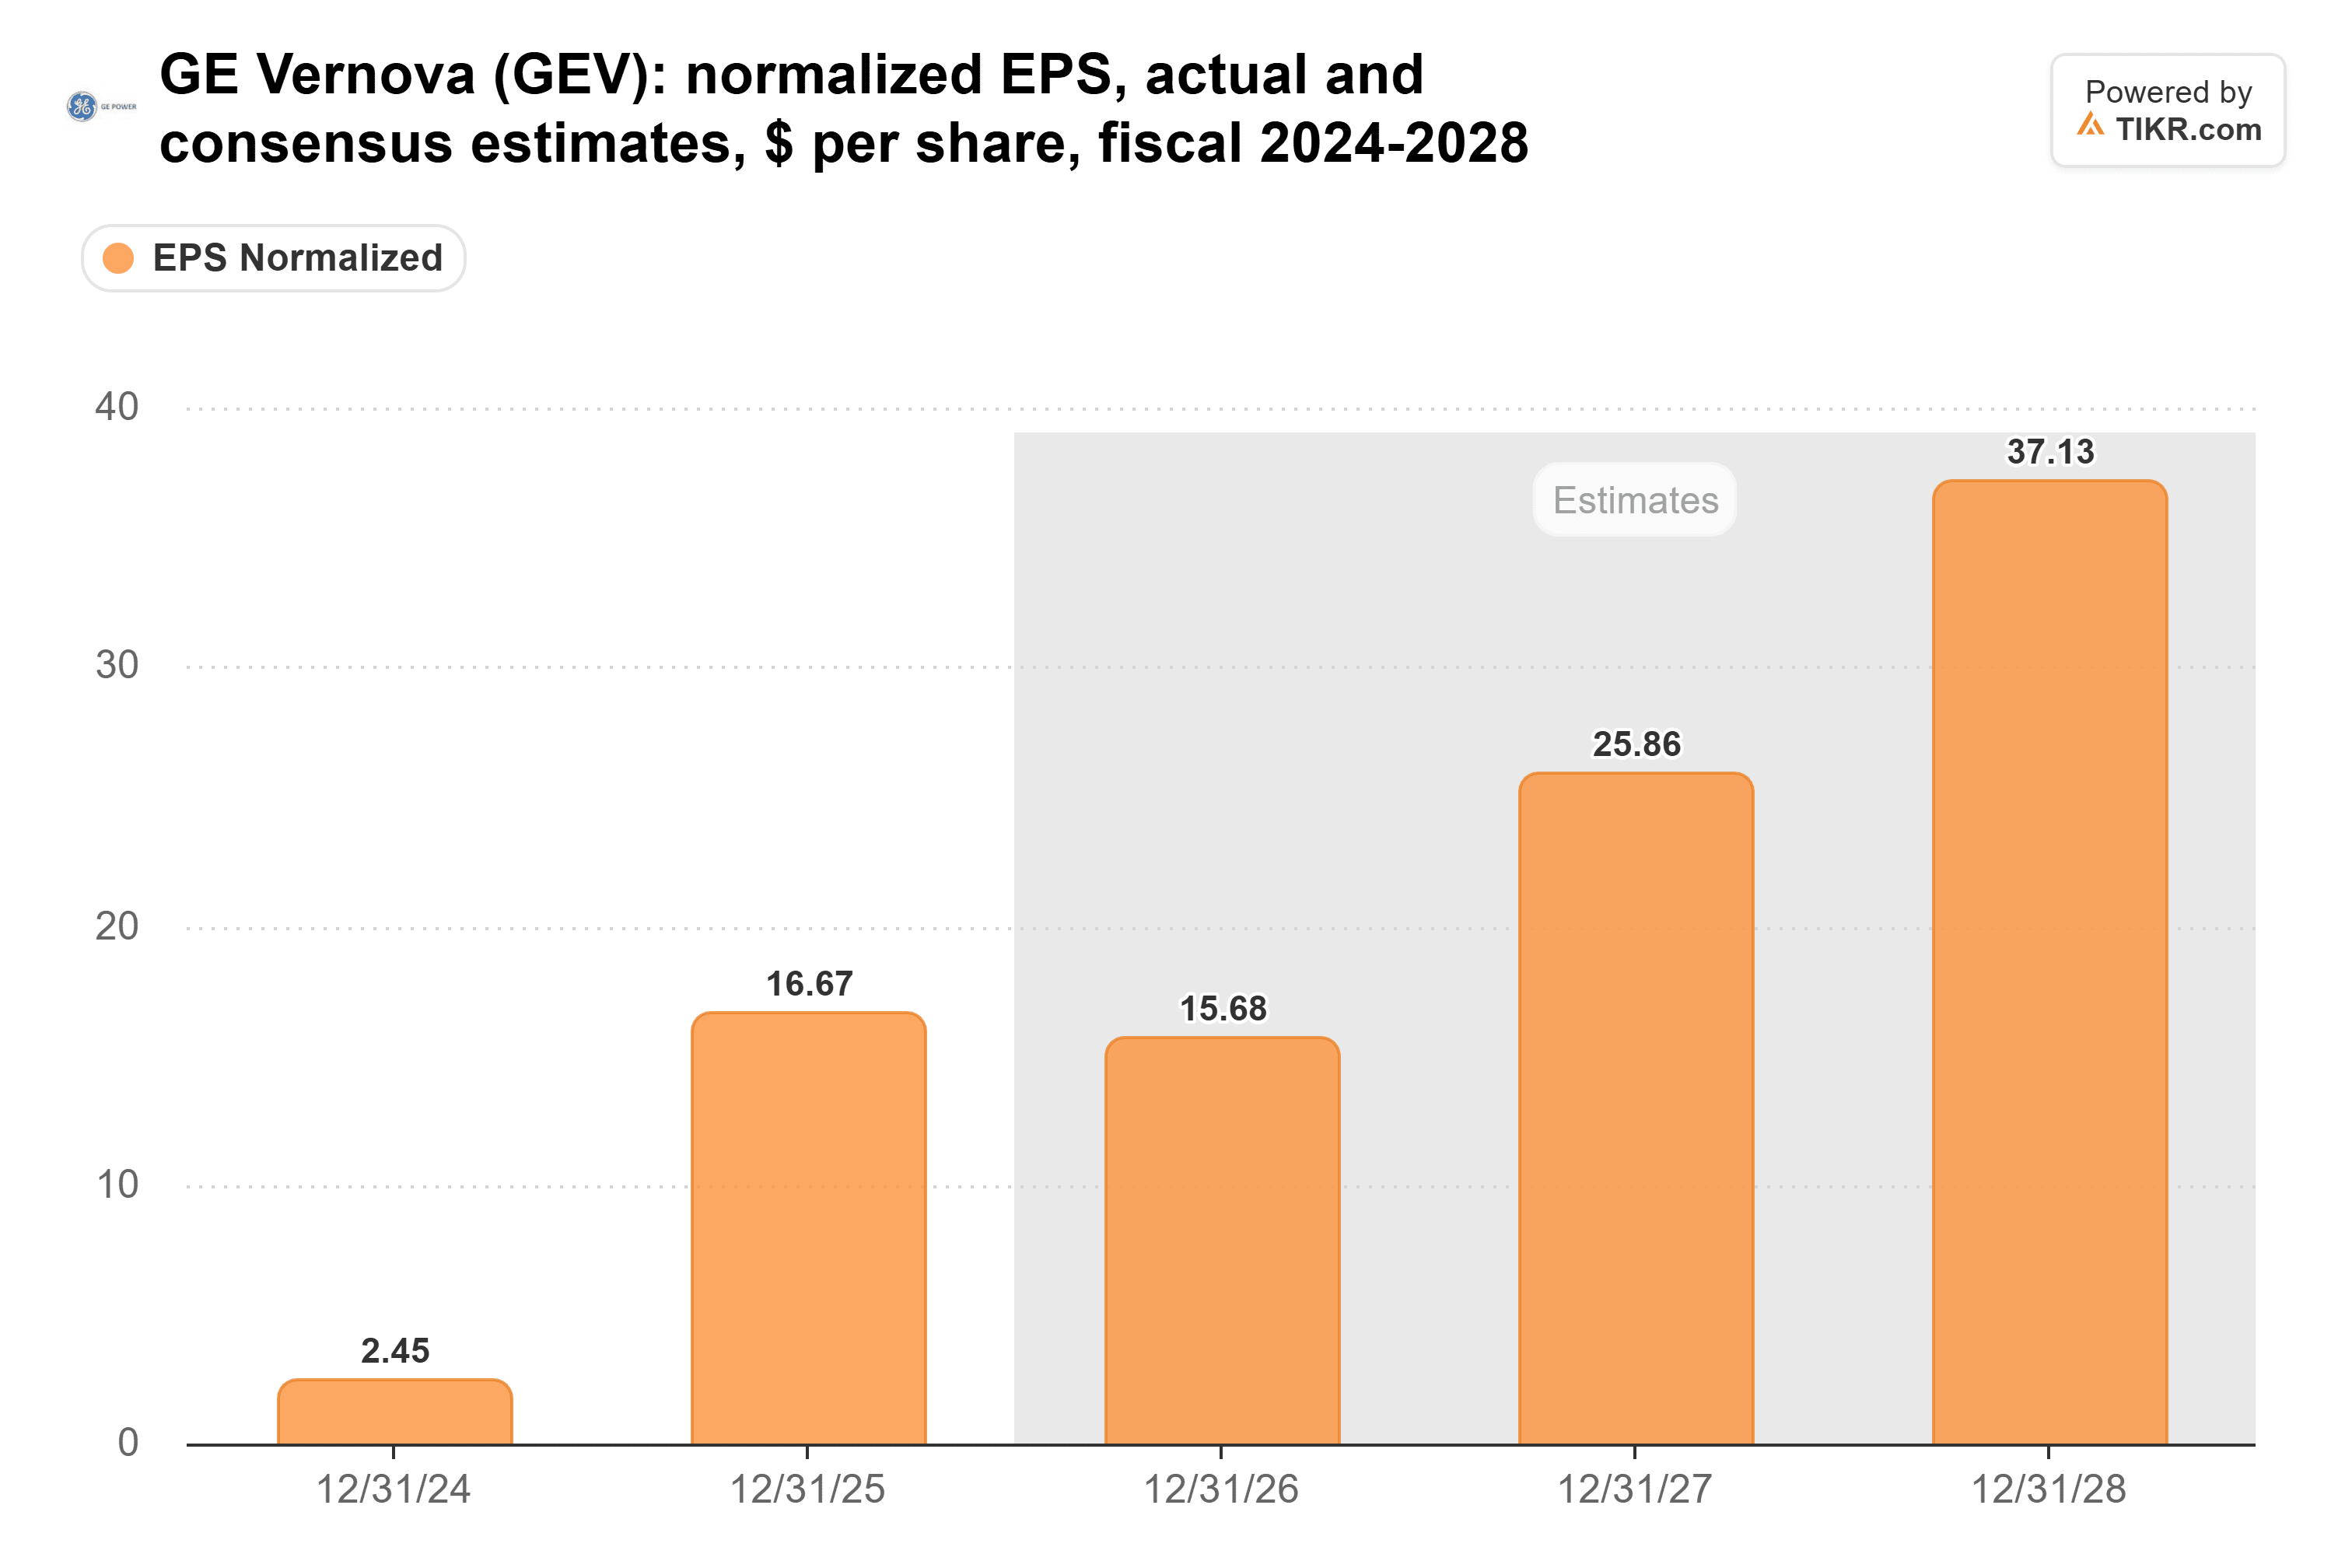
而且,在整个抛售期间,分析师们过去一个月一直在上调其2027年的预期。(2025年的16.67美元包含了29亿美元的税收优惠。)
GE Vernova目前的远期市盈率为35倍,而过去一年的平均值为54倍:
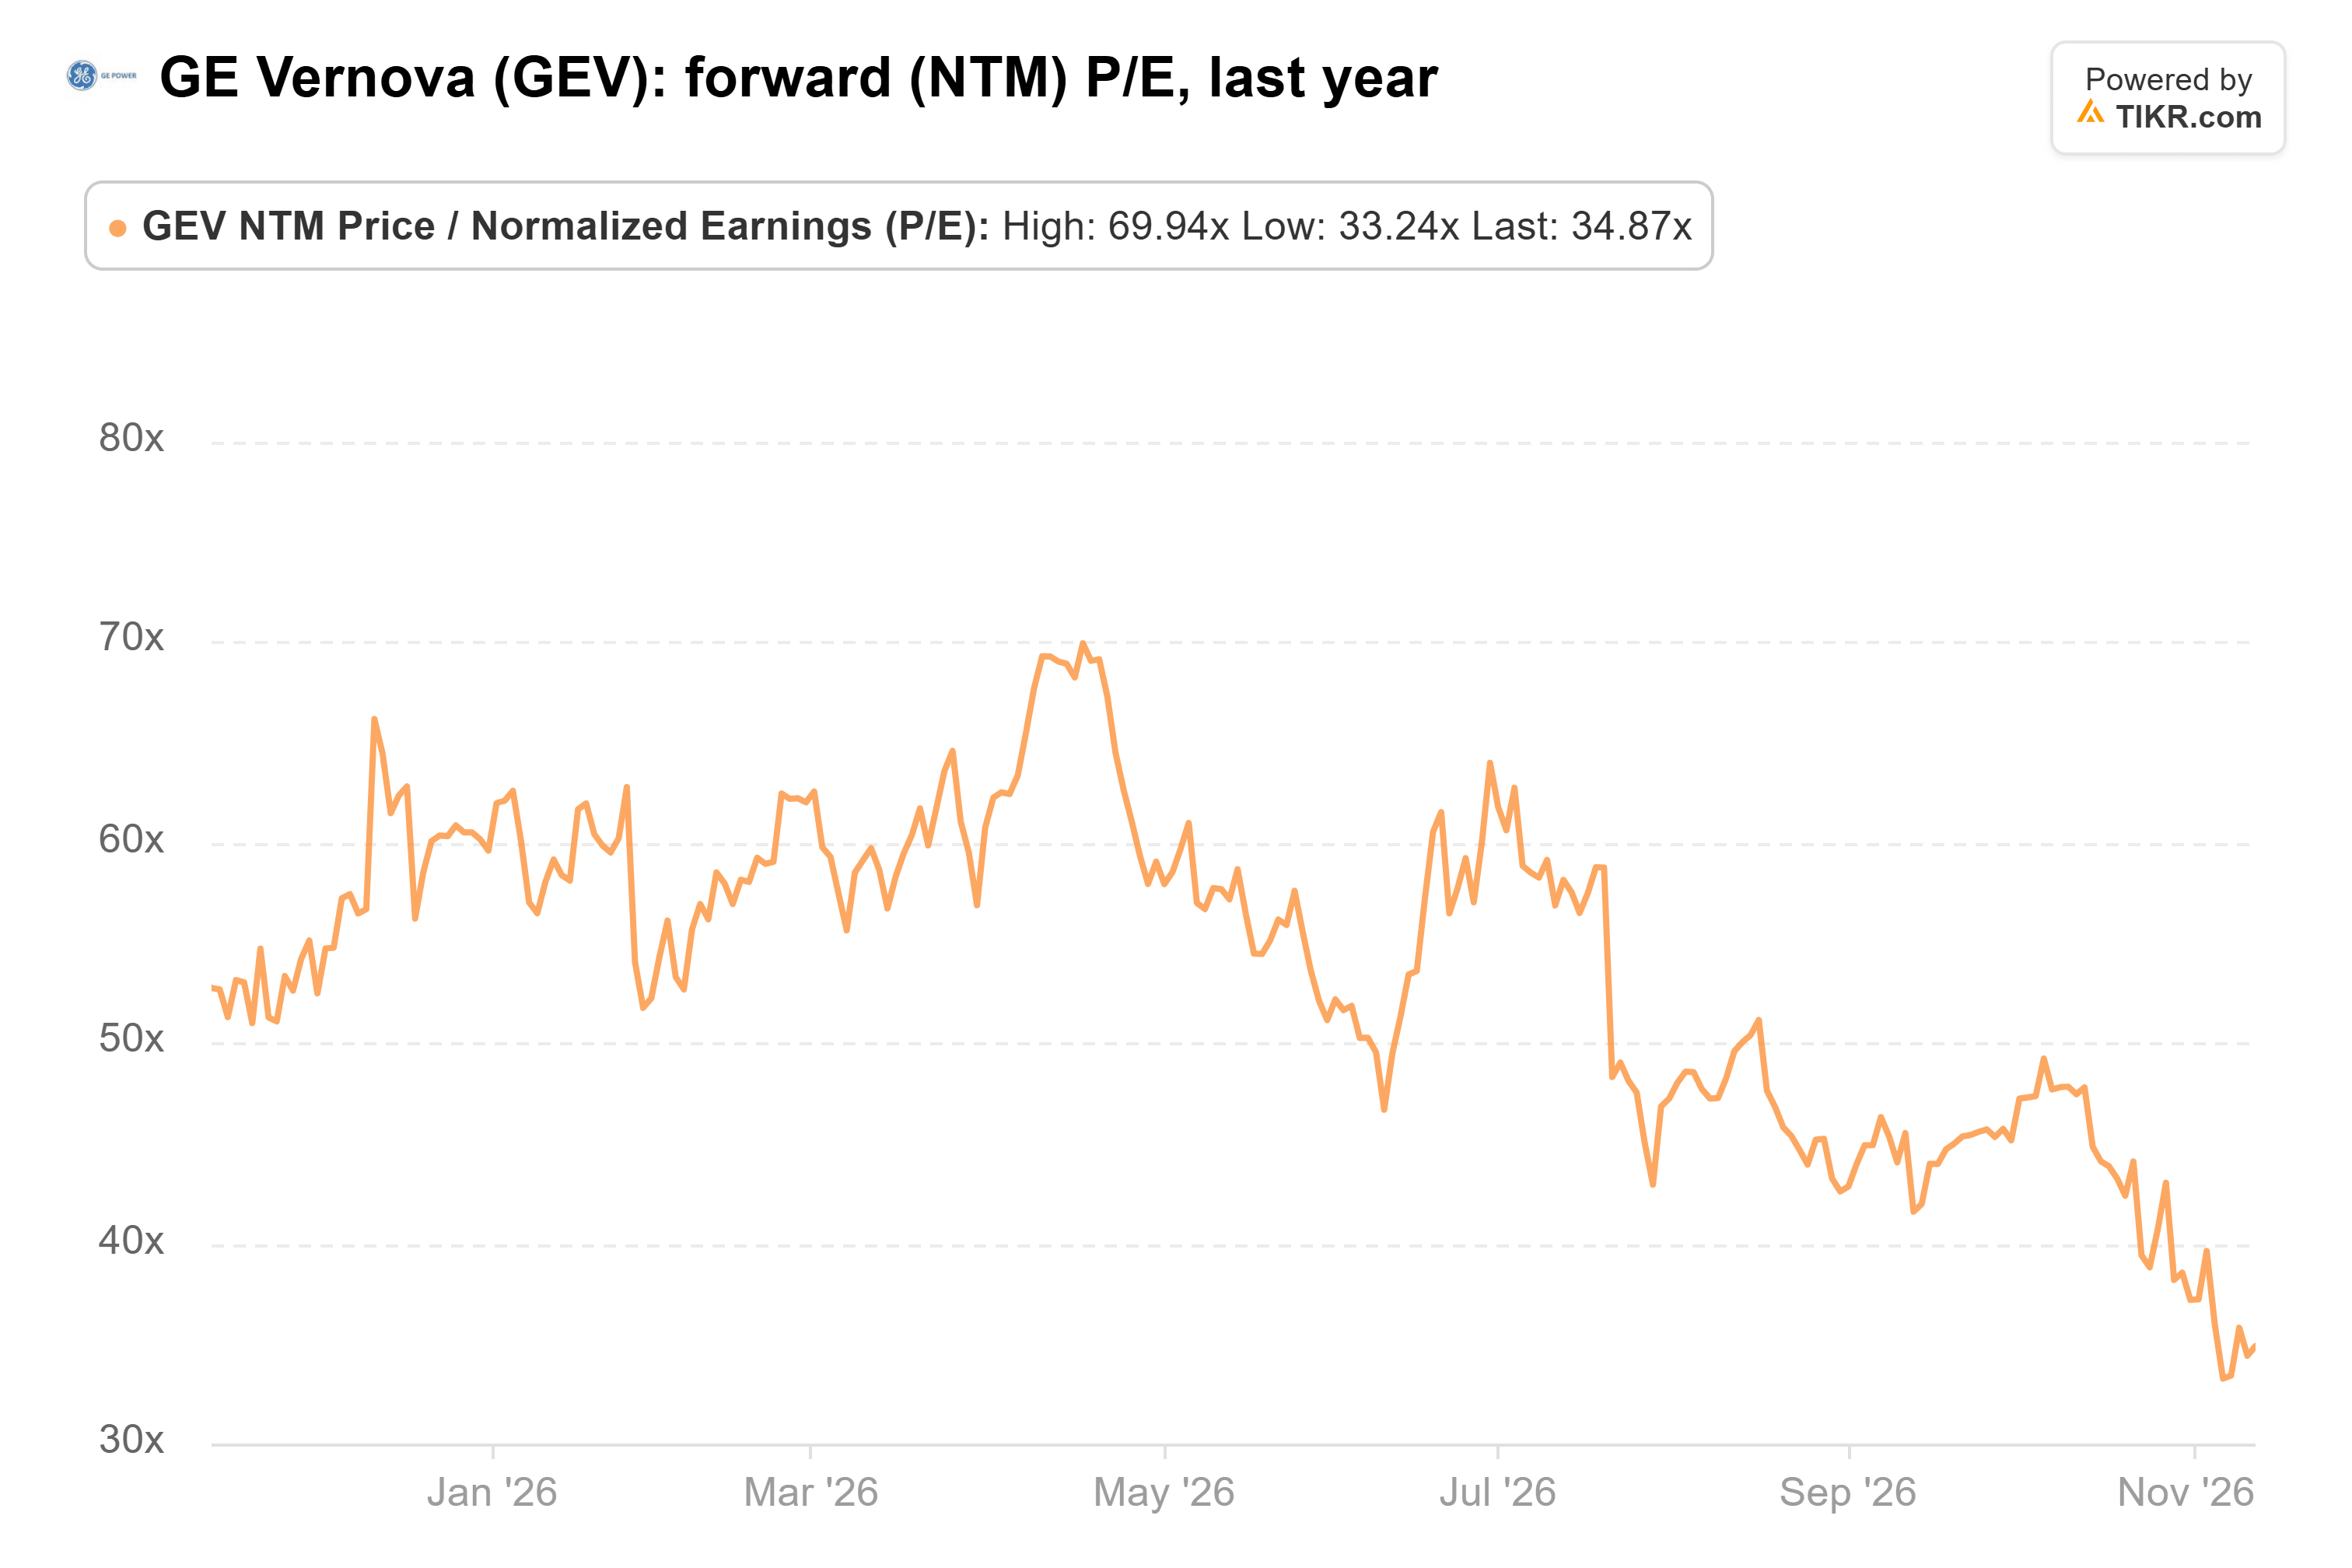
将1,350美元除以分析师对未来12个月预期的每股23.18美元,得出的目标市盈率约为58倍。这高于平均水平,但远低于该股4月份交易时的70倍。
我倾向于支持摩根士丹利
主要风险在于数据中心,管理层表示,这约占GE Vernova燃气需求的20%。
尽管如此,我认为摩根士丹利的判断是正确的。其目标价所需的市盈率仅略高于该股过去一年的平均水平,而且盈利预期仍在上升。
下一个考验是1月下旬的第四季度财报,届时将显示软银的重新评估是否导致GE Vernova失去了任何燃气合同。
那么GE Vernova股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到GE Vernova可能的价值。可以从华尔街共识预期开始,或者调整输入参数以反映你对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买入或卖出任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!