核心要点
- 伯克希尔哈撒韦第三季度营业利润下降5.8%至127亿美元,因其旗下各保险公司的承保利润下降了43%。
- Geico的承保利润从17.7亿美元降至9.82亿美元,因其降价以赢回客户,而Progressive则改善了其综合成本率。
- BNSF利润增长19%,伯克希尔哈撒韦能源公司增长8%,但CFRA的Cathy Seifert质疑“公司其他业务表现如何”。
- 伯克希尔本季度回购了96亿美元股票,但股价接近历史高位可能会在2月报告前减缓回购步伐。
伯克希尔哈撒韦 (BRK.B) 于11月7日报告第三季度营业利润为127亿美元,较上年同期下降5.8%。保险业务是拖累因素,而Geico是主要拖累。
然而,该股表现却鲜有如此强劲。报告发布当周股价创下历史新高,2026年迄今上涨超过13%,跑赢标普500指数逾5个百分点。
与此同时,与Progressive (PGR)相比,保险业务状况显得更糟。其第三季度已赚保费增长5%至219亿美元,而伯克希尔的保费收入则持平于224亿美元。
Greg Abel的应对之策是回购股票。伯克希尔本季度回购了96亿美元,并在10月份回购了约20亿美元。
两个业务走向相反
整体数据的下滑掩盖了业务内部的分化。以下是主要业务板块较上年同期的变动情况:
- 保险承保利润下降43%至13.5亿美元。
- 保险投资收入下降14%至27.3亿美元。
- BNSF利润跃升19%至17.3亿美元,伯克希尔哈撒韦能源公司增长8%至16.1亿美元。
制造、服务和零售业务贡献了40.4亿美元,增长12%。因此,除保险外,本季度表现良好。营收增长11%至1056.5亿美元,连续第二个季度实现两位数增长……
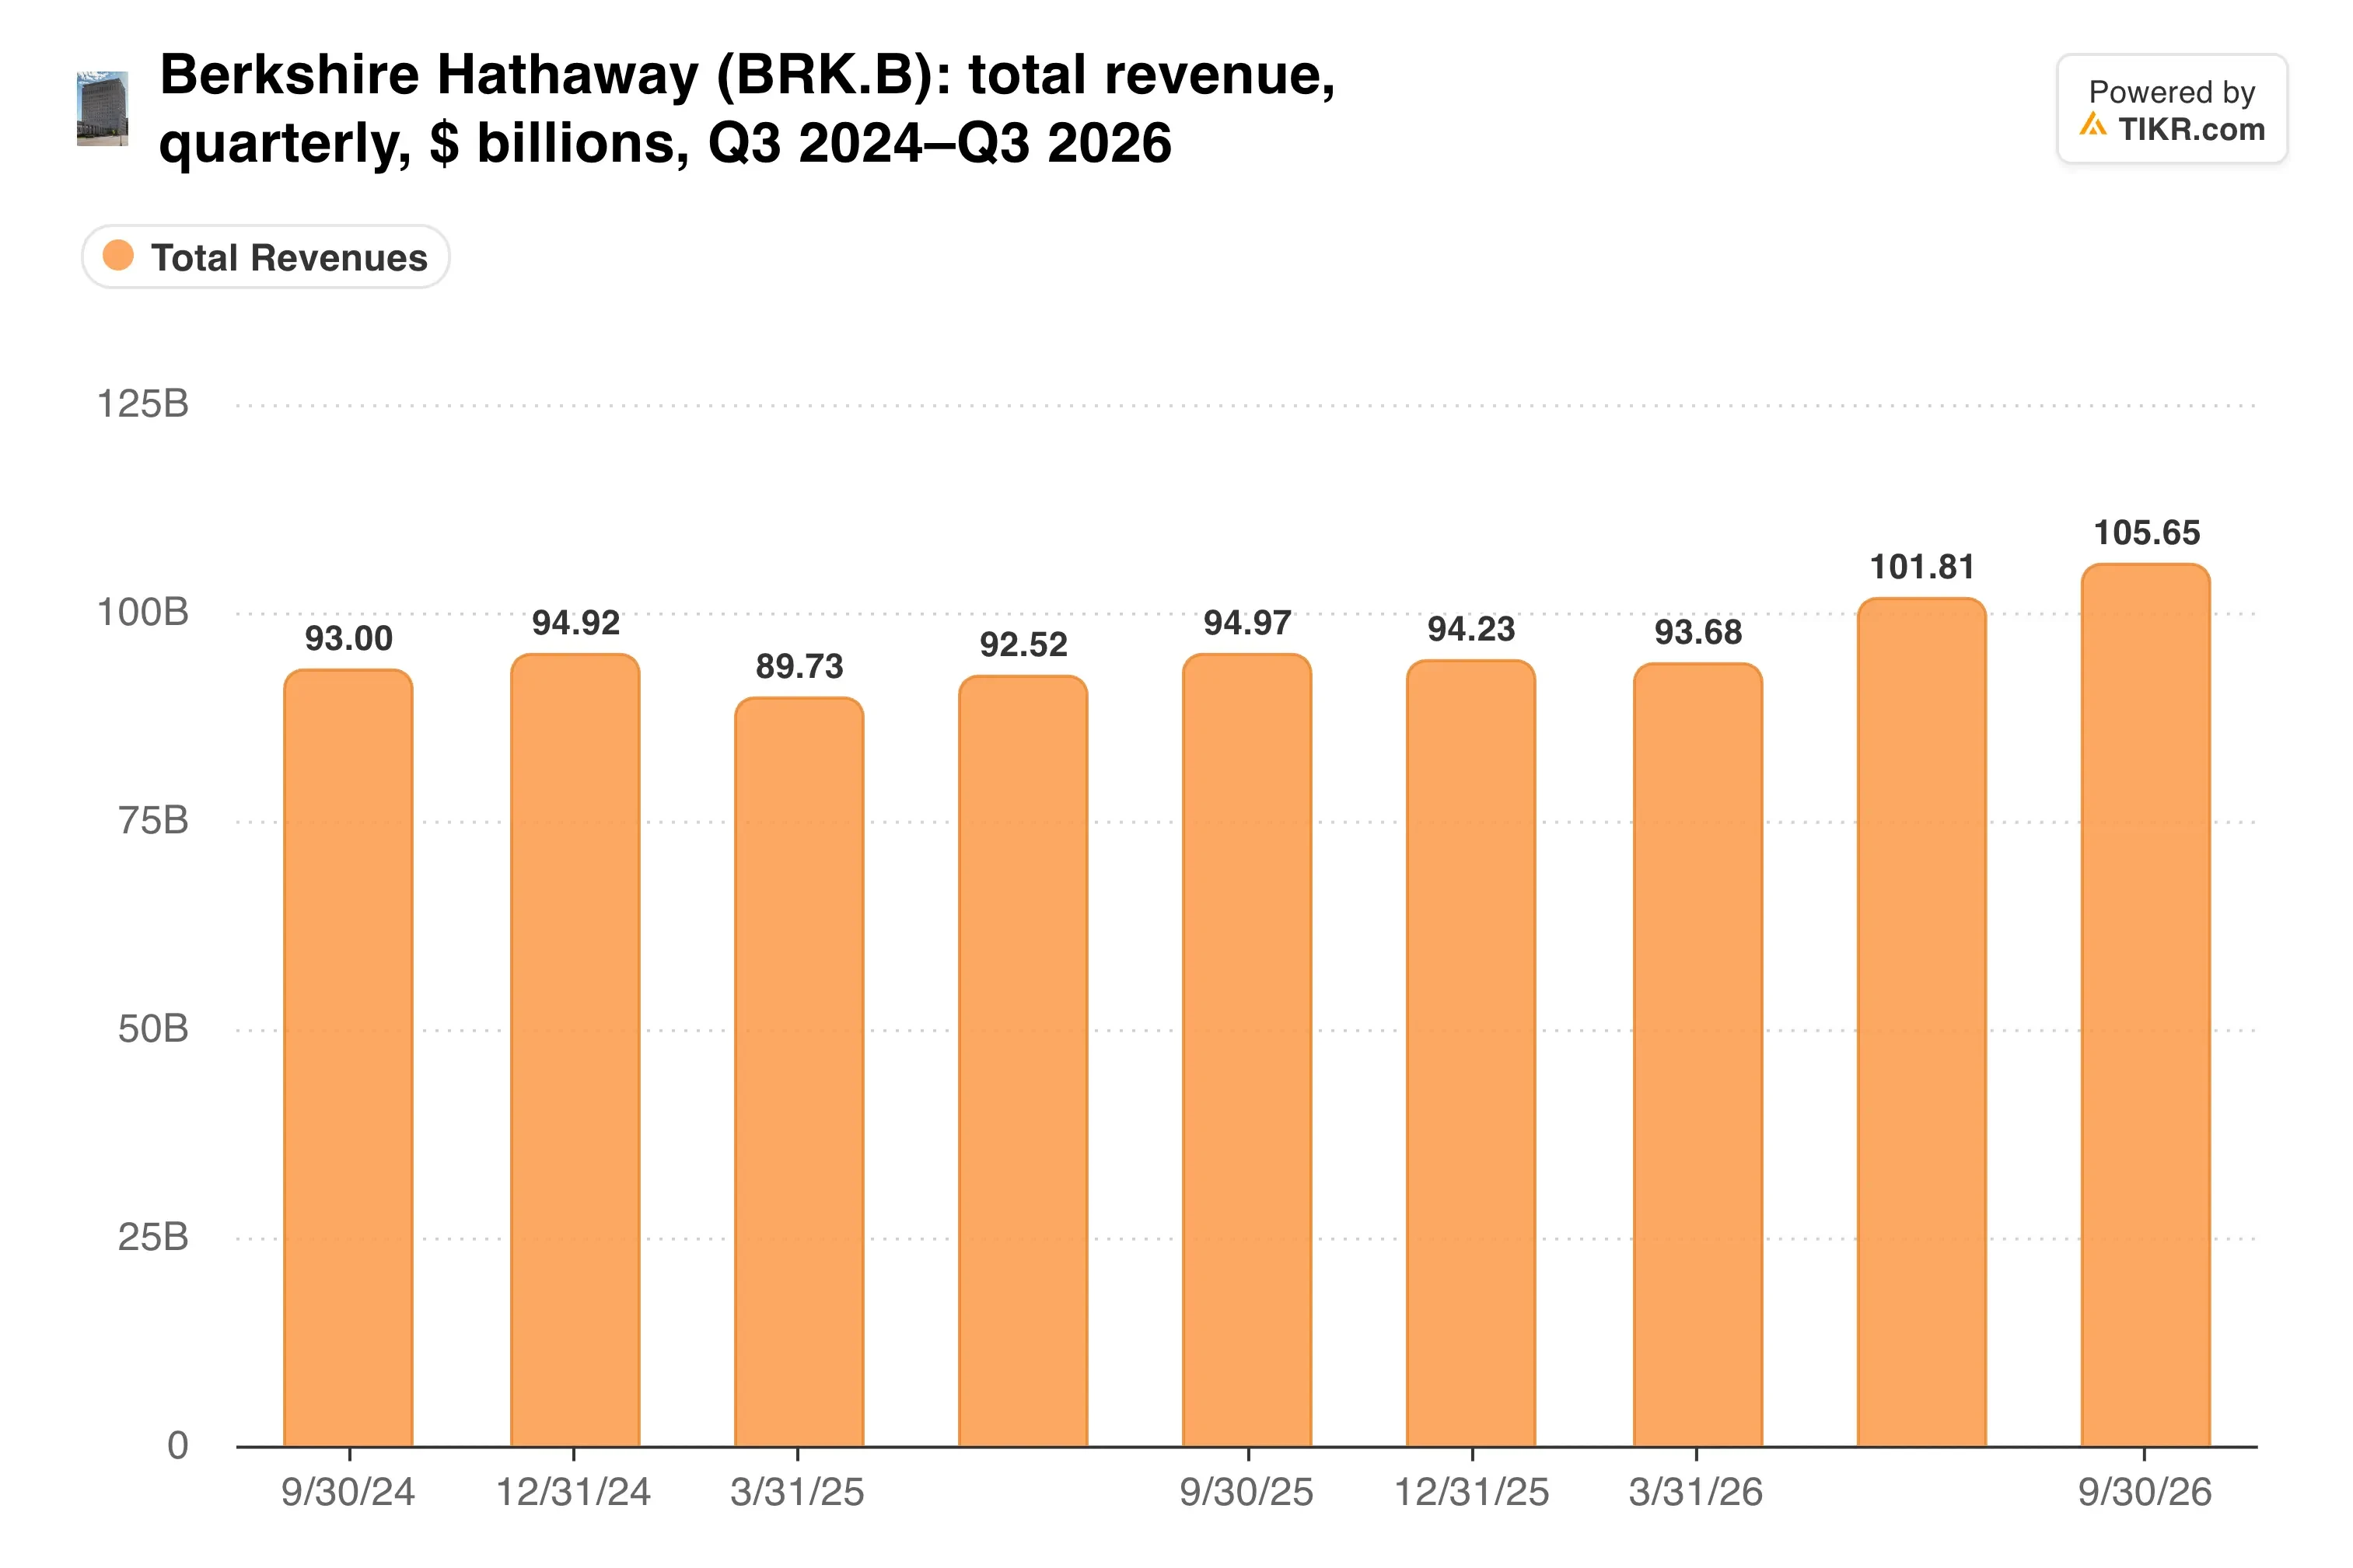
尽管Fruit of the Loom和Forest River房车等消费品牌出现下滑,但营收仍实现了增长。伯克希尔还警告称,由于关税和地缘政治不确定性,部分零售商面临需求疲软。
Geico正在赢回客户
Geico的税前承保利润从17.7亿美元降至9.82亿美元。事故损失将其赔付率从71.5%推高至76.6%,广告成本也有所上升。
部分压力是主动为之。Geico正在接受较低的保费,以赢回其在长期收紧承保和削减运营成本过程中流失的客户。
那么,索赔压力在伯克希尔其他保险业务中蔓延了多远?

伯克希尔其他保险和再保险业务的索赔也在增加,因此压力已超出Geico的范围。
相比之下,Progressive在保持增长的同时改善了利润率。其综合成本率从89.5降至88.7,净承保保费增长4%至223亿美元。
CFRA Research的分析师Cathy Seifert(她对伯克希尔的评级为“持有”)表示,那些发挥Abel所长的业务表现良好。“但问题是公司其他业务表现如何,”她告诉美联社。
BNSF和公用事业业务有助于弥补缺口。两者合计在本季度赚取了33.4亿美元利润,而承保业务利润为13.5亿美元。
TIKR追踪了4位分析师对伯克希尔哈撒韦的评级。有多少人给出“买入”评级?
查看伯克希尔哈撒韦的买入、持有和卖出评级的完整细分,以及华尔街的营收和利润预测,全部集中在一处。超过50万投资者使用TIKR来研究此类股票。查看伯克希尔哈撒韦的分析师评级
回购遇上了创纪录的股价
截至10月,今年的回购总额约为164亿美元。这仍低于2021年(伯克希尔的创纪录年份,回购额为270亿美元)。然而,这标志着与巴菲特最后几年(当时他难以找到值得购买的标的)的明显决裂。
回购数据线讲述了这一转变的故事。
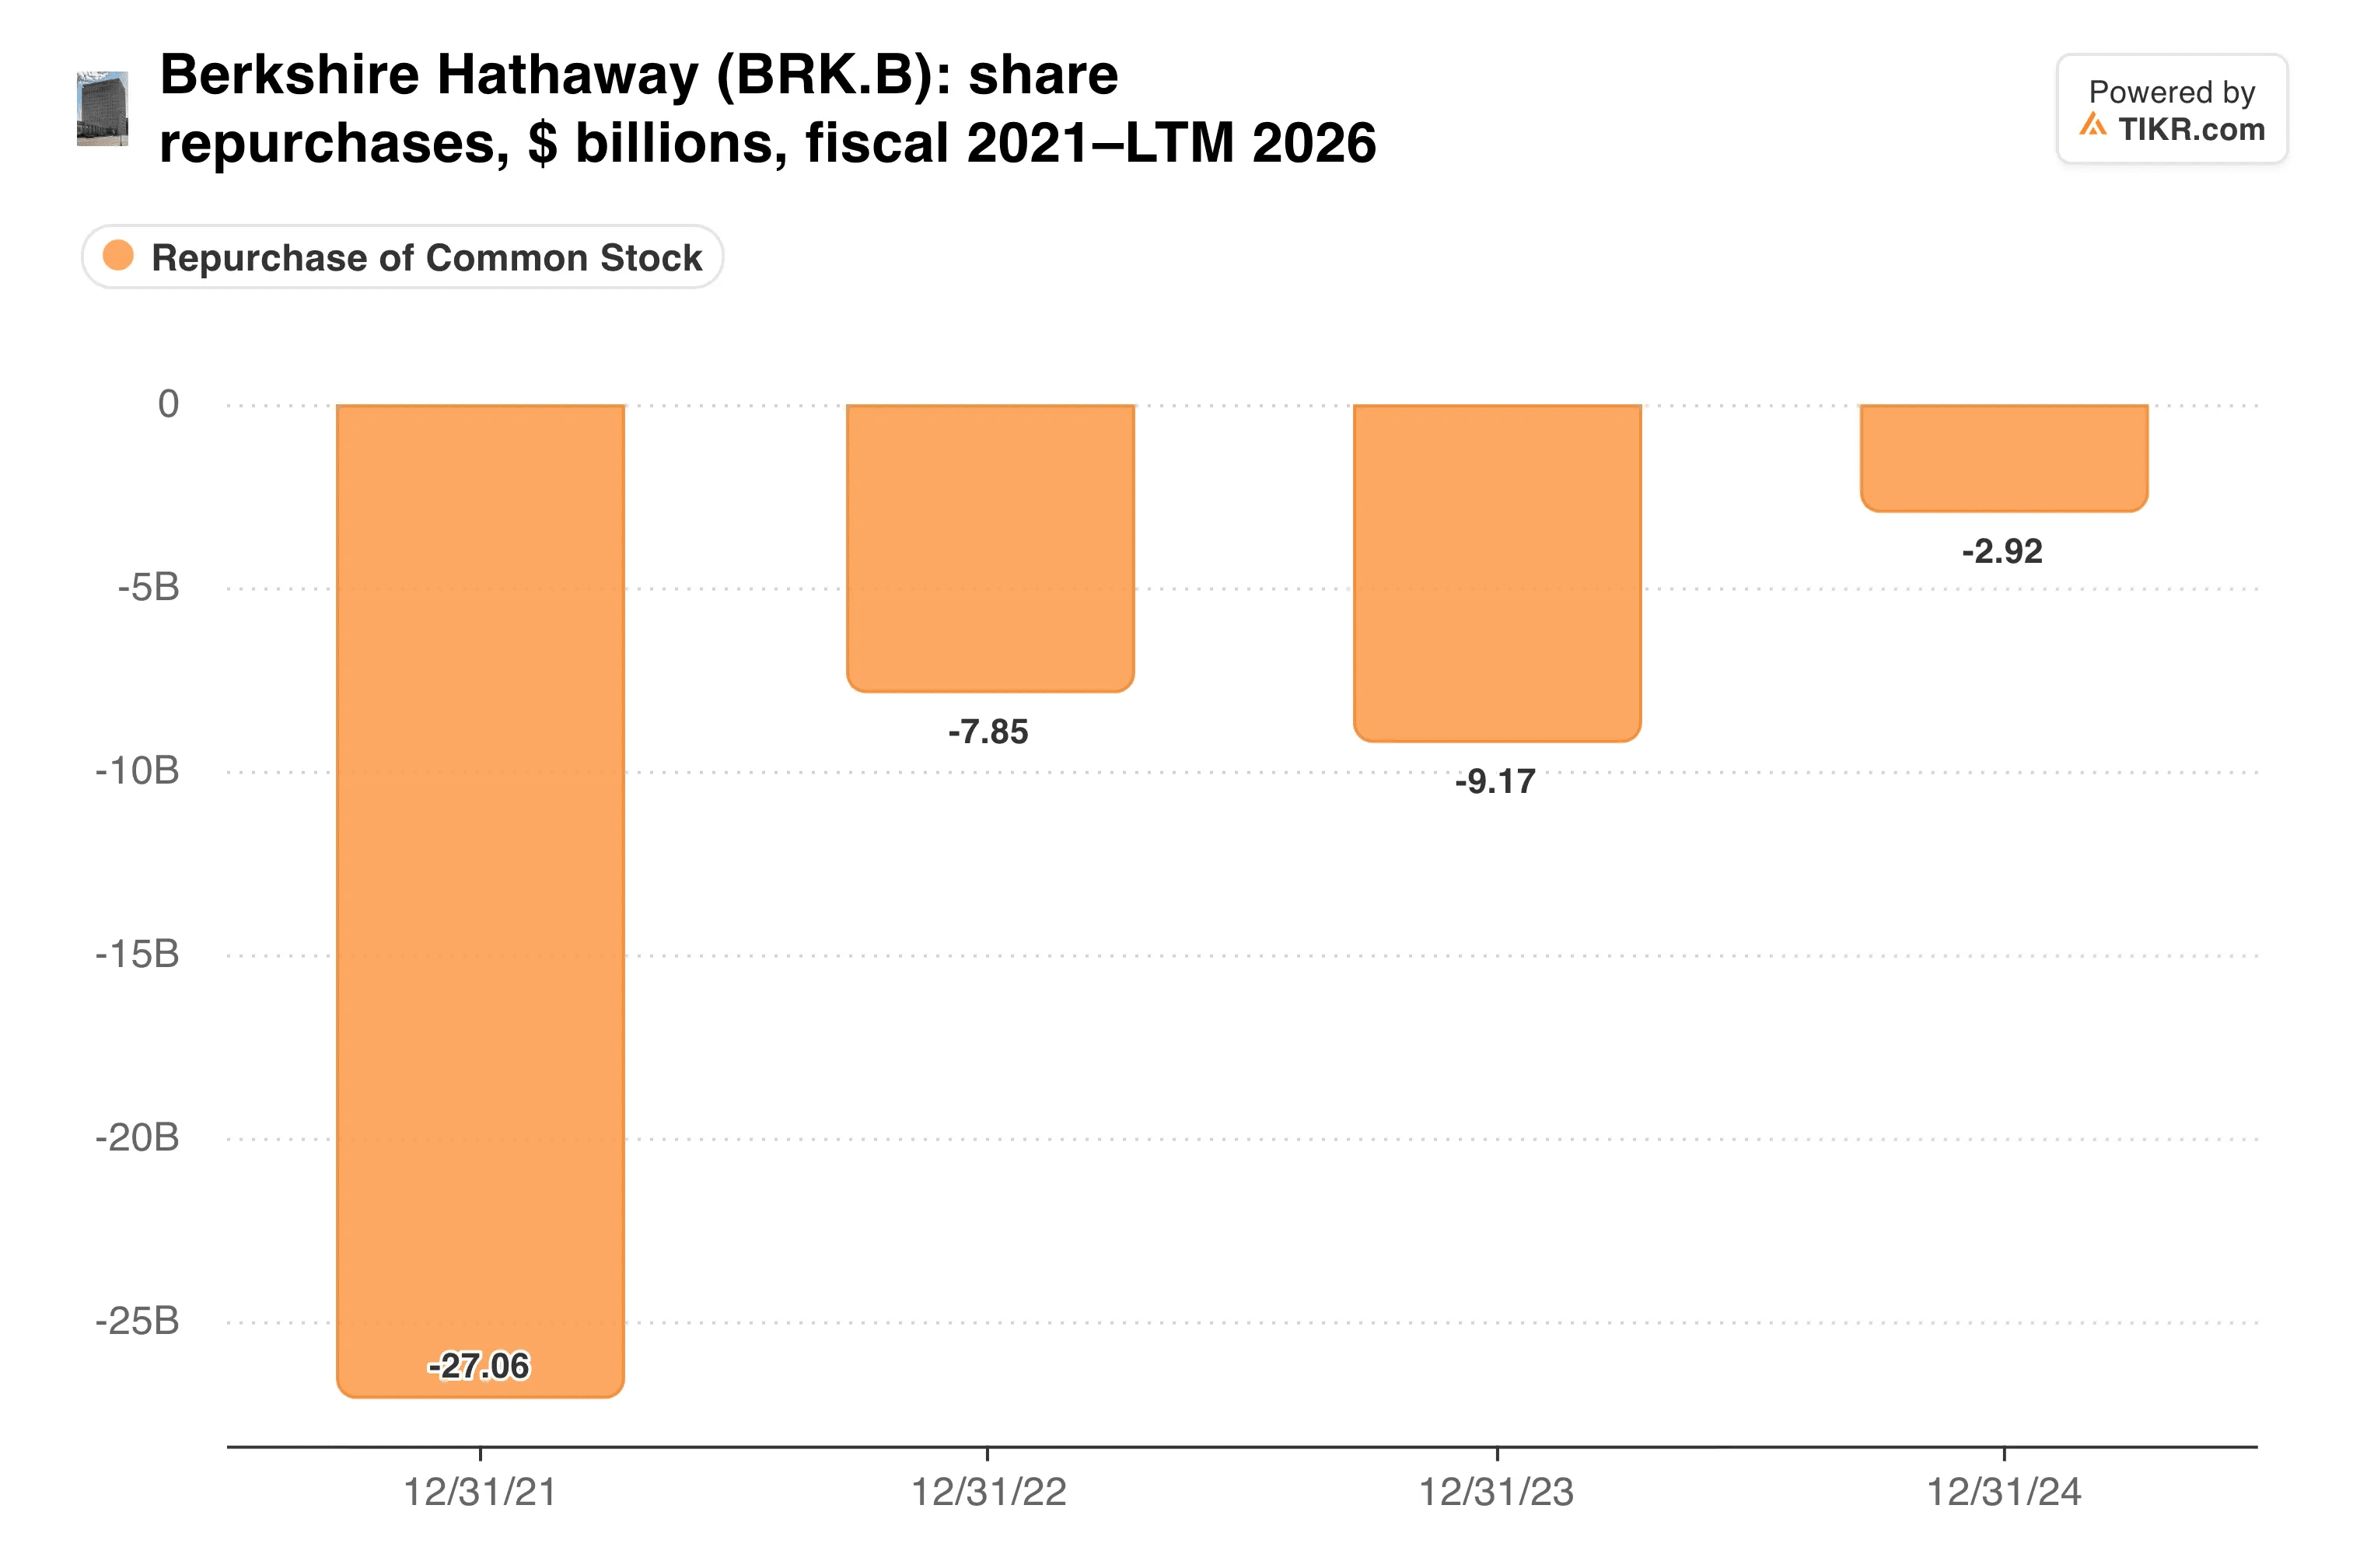
即使在支出之后,伯克希尔在9月底仍持有3569亿美元现金及等价物。
问题在于价格。伯克希尔仅在认为股价低于内在价值时才回购股票,而该股目前正处于历史高位附近。因此,10月份的20亿美元回购可能是一段时间内最后一批大规模回购。
我的看法:Abel比巴菲特末期更果断地运营伯克希尔,铁路和公用事业业务也发挥了作用。然而,Geico正在以利润率换取增长,而Progressive则在增长的同时改善利润率。在历史高位附近,我倾向于持有而非增持,因为大部分利好消息似乎已被消化。
下一个检查点是第四季度报告和Abel的第二封年度致股东信,预计在2月下旬发布。两者都应能显示Geico的降价策略是否真的在赢回客户。
那么伯克希尔哈撒韦股票的实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,即可查看伯克希尔哈撒韦的可能价值。可以从华尔街共识预测开始,或调整输入参数以反映您自己对业务的看法。免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预测来创建内容。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!