核心要点
- AMD股价在11月5日下跌17%,随后在Alphabet旗下谷歌云选择其EPYC芯片以及奥本海默上调该股评级后反弹。
- 第三季度营收增长45%至134亿美元,而英特尔预计其第四季度芯片营收将下降20%左右。
- 苏姿丰预计2027年营收将增长80%以上,但调整后毛利率正在下滑,且个人电脑出货量预计将萎缩。
- 预计于2月初发布的第四季度财报将显示Helios和Venice是否带来了约170亿美元的营收。
苏姿丰听起来并不担心。11月5日,超威半导体(AMD)股价下跌17%当天,她在雅虎财经的Sozzi Unleashed节目中轻描淡写地回应了这次抛售。她说:“我认为市场有时可能有点短视。”
这个时机令人刺痛。就在两天前,AMD刚刚公布了创纪录的季度业绩,并预计2027年营收增长将超过80%。然而,一场广泛的芯片股抛售潮还是拖累了该股。
随后市场情绪发生了逆转。周一,AMD宣布其第五代EPYC处理器将搭载Alphabet(GOOGL)的新款谷歌云TPU 8tx系统。当天上午,奥本海默将AMD股票评级上调至“跑赢大盘”,目标价定为600美元。该股随后跳涨约13%。
与此同时,与英特尔(INTC)的差距继续扩大。英特尔预计其第四季度芯片营收将下降20%左右,而AMD预计将实现约66%的增长。
创纪录的季度,然后是暴跌
AMD第三季度在所有关键数据上都超出了预期:
- 营收增长45%至134亿美元,高于分析师预期的130.9亿美元。
- 调整后每股收益增长74%至2.09美元,高于1.95美元的普遍预期。
- 第四季度业绩指引预计约为170亿美元,上下浮动3%,高于华尔街162.3亿美元的预期。
数据中心业务几乎承担了所有的增长重任,业务结构现在看起来有些失衡……

数据中心营收飙升97%至85亿美元,接近总销售额的三分之二。客户端和游戏业务下滑8%至37亿美元,原因是游戏业务下降了40%。嵌入式业务增加11亿美元,增长29%,因此薄弱环节显然集中在游戏机和显卡领域。
谷歌为EPYC带来新任务
周一的谷歌新闻之所以重要,是因为它确立了AMD的地位。TPU 8tx将谷歌自家的加速器与EPYC主机CPU配对。它也是首个配备硬件强制保密计算的云TPU系统。因此,即使是谷歌内部的人工智能硬件现在也依赖AMD提供主机处理器。
这符合苏姿丰的宣传。在财报电话会议上,她表示数据中心芯片明年将“推动我们大部分营收和盈利增长”。她预计该业务将占2027年销售额的80%左右。服务器营收应该会翻倍,数据中心人工智能营收应该会增长超过一倍。
Helios承载了计划的另一半。该机架结合了MI455X加速器和Venice CPU,以挑战英伟达的机架级系统。Anthropic、Meta、微软、OpenAI和甲骨文已经在首批设备上运行工作负载。本季度产量将大幅提升。
所有这些能为营收增加多少呢?

苏姿丰对2027年增长的预测高于分析师此前的模型,因此市场预期可能仍在追赶。
TIKR追踪了55位分析师对AMD的看法。有多少人给出“买入”评级?
在一个地方查看AMD的买入、持有和卖出评级的完整细分,以及华尔街的营收和盈利预期。超过50万投资者使用TIKR来研究像这样的股票。查看AMD的分析师评级
毛利率和个人电脑业务保持现实
该季度仍有薄弱环节。AMD预计第四季度调整后毛利率约为55%,符合预期但低于56%。该公司还预计明年个人电脑出货量将出现两位数百分比下降。不过,苏姿丰表示AMD的表现将优于该市场。
除此之外,全球内存短缺导致所有AI芯片制造商的高带宽内存供应紧张。
即便如此,利润的增长速度仍快于营收。
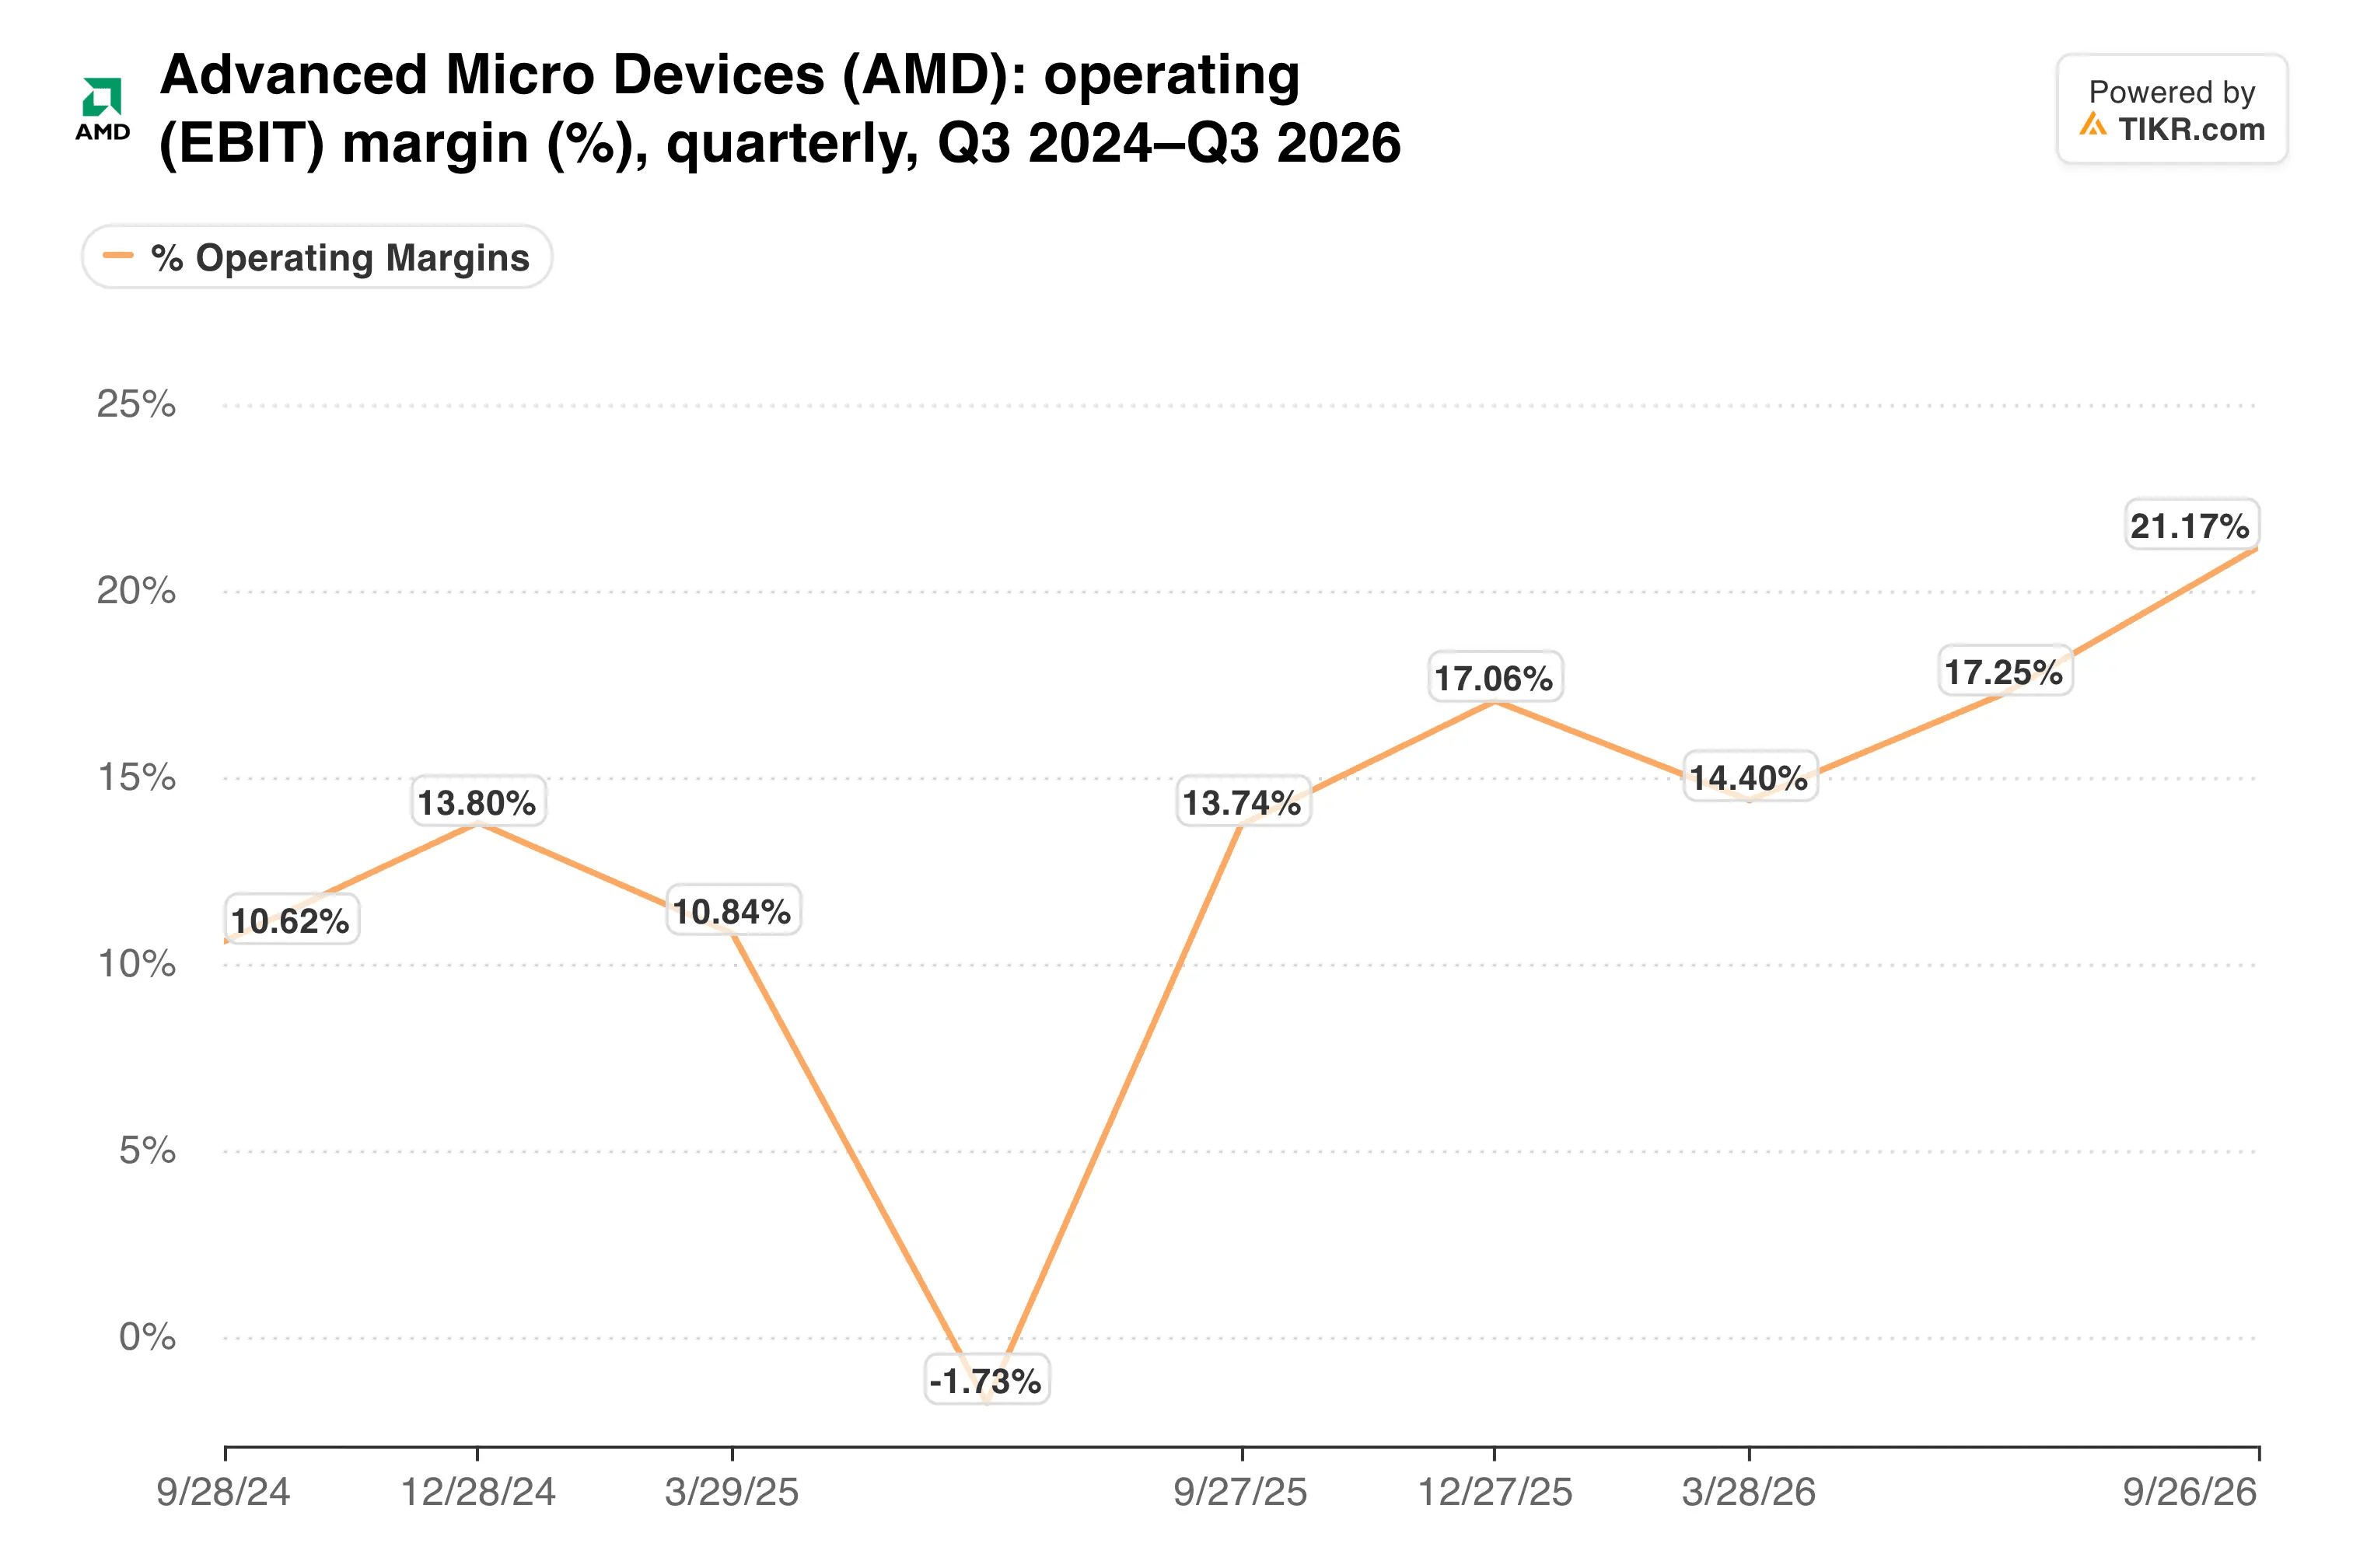
GAAP营业利润率达到21%,高于一年前的14%。
我的看法:我认为苏姿丰说得有道理。在数据中心业务增长97%之后出现17%的下跌,看起来像是市场在全面抛售AI敞口。周一的反弹显示了这种情绪可以多快逆转。不过,该股估值存在溢价,因此Helios的延迟或毛利率的疲软都可能引发另一场剧烈的下跌。
下一个检查点是预计在2月初发布的第四季度财报。它将显示Helios和Venice是否带来了约170亿美元的营收。它也将显示苏姿丰是否仍然坚持2027年增长80%的预测。
那么超威半导体的股票实际价值是多少?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到超威半导体的潜在价值。可以从华尔街普遍预期开始,或者调整输入参数以反映您自己对业务的看法。它是免费使用的。
免责声明:
请注意,TIKR上的文章并非TIKR或我们的内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们根据TIKR Terminal的投资数据和分析师预期来创建内容。我们的分析可能未包含公司的最新消息或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!