核心要点
- 摩根大通持有290亿美元属于包含数据中心在内的商业地产类别的贷款,与此同时,银行对新增AI债务变得谨慎。
- 该类别目前占摩根大通商业地产贷款组合的12%,高于三年前的8%,仅次于公寓楼贷款,排名第二。
- 支出增长了12%,而收入仅增长8%,以摩根大通为首的银行正试图出售近20亿美元的Qualtrics债务。
- 2027年1月14日公布的第四季度业绩将显示拨备是否增加,以及净利息收入是否达到其隐含目标。
摩根大通 (JPM) 目前持有290亿美元属于包含数据中心在内的商业地产类别的贷款。这在当前这个星期尤为重要,因为贷款机构正在从新的AI债务中抽身。
风险较高的借款人最先感受到影响。CoreWeave (CRWV) 的股价今年下跌了35%,其债券也大幅下跌。与此同时,花旗集团 (C) 在10月份为neocloud Nebius签署了一笔35亿美元的有担保贷款,这类交易现在正被重新审视。
摩根大通的股价在10月份公布第三季度业绩后已经下滑,当时交易放缓的阴影笼罩了更高的利润。现在,AI信贷问题又叠加其上。
杰米·戴蒙在财报中措辞谨慎。他表示:“这些力量或许尚可应对,但我们仍为各种可能的结果做好了准备。”
AI贷款机构开始退缩
几周前,一些银行还在排队为AI项目提供资金。现在它们表示,即使有Anthropic或谷歌的支持,它们也会对增加贷款犹豫不决。这一转变发生在上周四的抛售之后,那次抛售使纳斯达克100指数市值蒸发了2.5万亿美元,并将其推入技术性调整。
以下是摩根大通的现状:
- 第三季度末,该类别贷款达到290亿美元。
- 这占该行商业地产贷款组合的12%,高于三年前的8%。
- 其排名现已从第四位升至第二位,仅次于公寓楼贷款。
整体贷款组合也增长迅速……
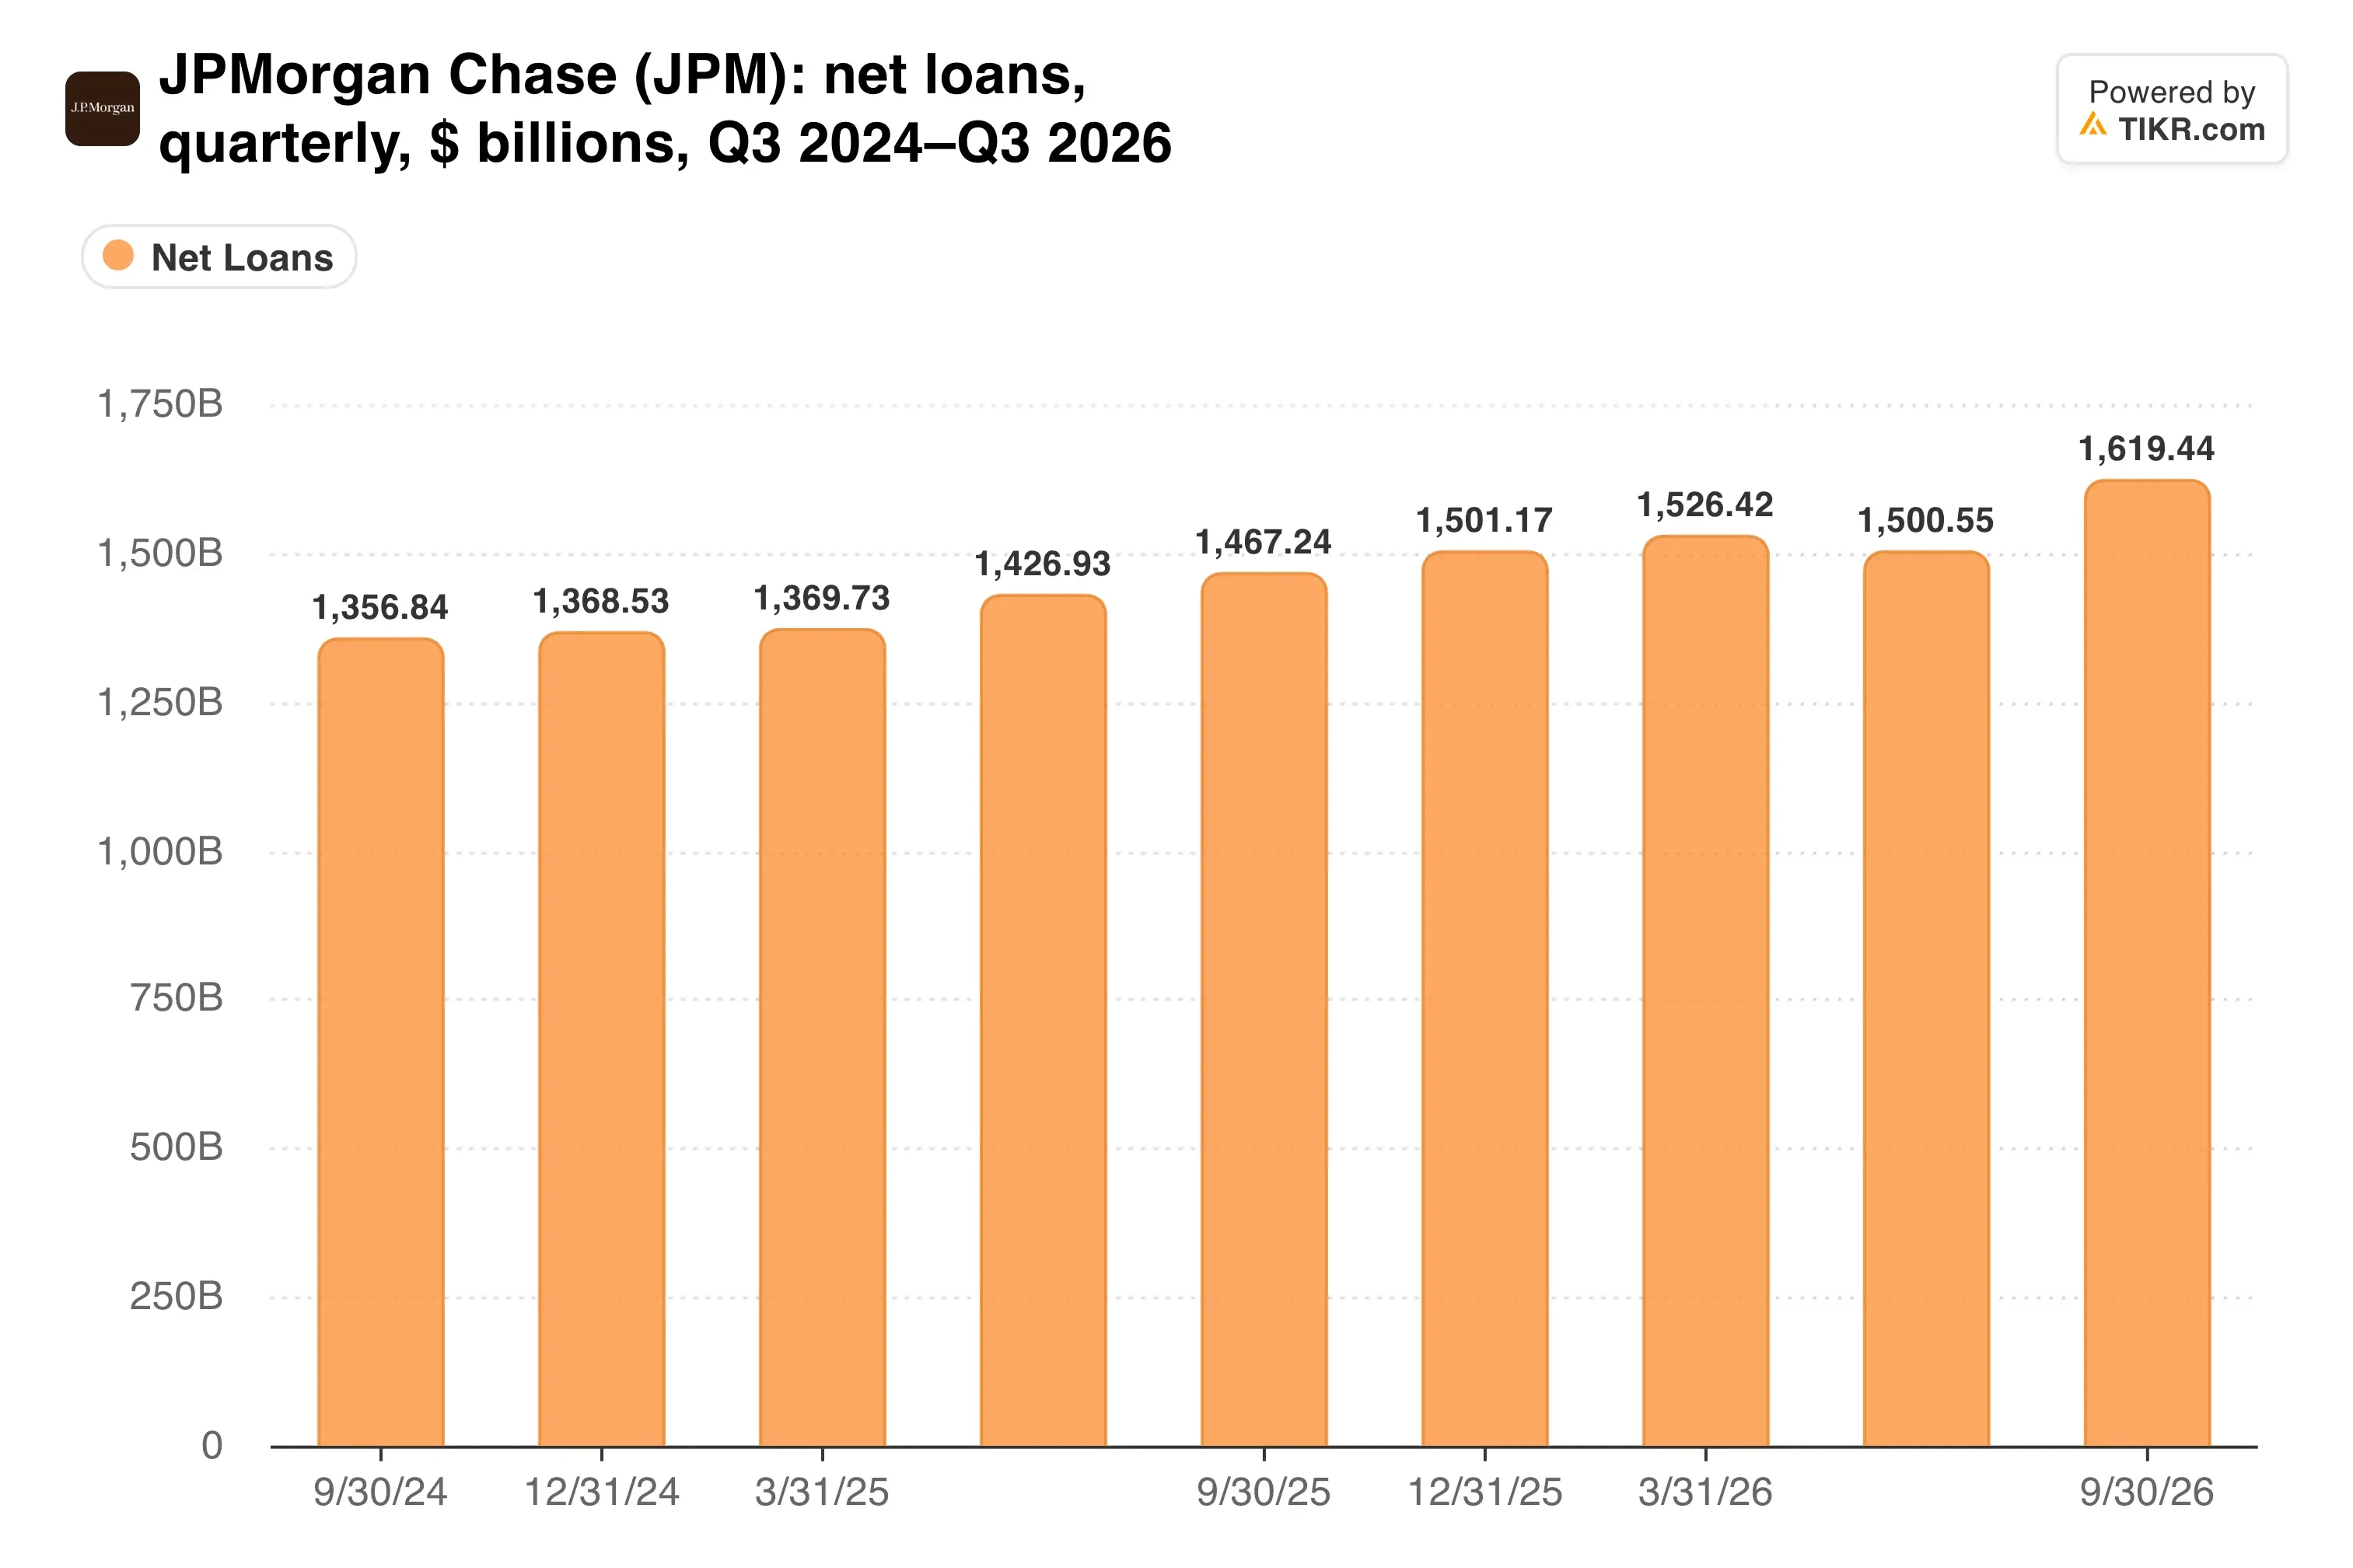
净贷款达到1.56万亿美元,较上年同期增长10.6%。因此,数据中心只是这一增长中的一小部分,但这一小部分仍在不断扩大。
费用收入依赖于建设扩张
建设扩张放缓可能会抑制贷款增长,并减少为其提供资金的贷款、债券和股票销售所产生的手续费收入。
这部分费用流一直很强劲。第三季度投资银行业务手续费收入增长14%至30亿美元,尽管环比第二季度下降了8%。股票市场收入飙升49%,而固定收益市场收入则下滑4%。
融资需求并未消退,但贷款机构意愿降低。Ropes & Gray的金融业务合伙人Chris Poggi告诉路透社:“债务投资者的额度已经用满。”
贷款业务也支撑着摩根大通最大的利润来源。那么,管理层的前景展望怎么说?

第三季度净利息收入增长13%至271亿美元,摩根大通将其2026年展望从约1055亿美元上调至约1062亿美元。
TIKR追踪了26位分析师对摩根大通的看法。有多少人给出“买入”评级?
在一个地方查看摩根大通买入、持有和卖出评级的完整细分,以及华尔街的收入和盈利预测。超过50万投资者使用TIKR来研究此类股票。查看摩根大通的分析师评级
成本与信贷面临考验
更困难的部分在于成本和信贷。支出增长12%至273亿美元,超过了8%的收入增长。信贷成本为27亿美元,其中包括5.39亿美元的拨备增加,主要发生在批发业务部门。
然后是Qualtrics。以摩根大通为首的银行本周将与投资者会面,试图以高收益债券形式出售这家软件公司近20亿美元的债务,折扣率可能是今年最高的之一。这些贷款机构目前持有约50亿美元的此类融资,难以脱手。
资本回报也已退居次要位置。

第三季度净回购仅为6.64亿美元,因为戴蒙希望首先将资本投入到业务发展中。
我的看法:对于一个拥有1.56万亿美元净贷款和20%的有形普通股回报率的银行来说,290亿美元的敞口是可控的。不过,我更关注趋势而非规模,因为其份额在三年内从8%攀升至12%。如果贷款机构继续退缩,摩根大通可以保护其资产负债表,但投资者为之付费的手续费增长可能会放缓。
Qualtrics债券的定价是第一个考验。之后,2027年1月14日公布的第四季度业绩将显示拨备是否增加,以及摩根大通能否达到其全年展望所隐含的约280亿美元的第四季度净利息收入目标。
那么摩根大通的股票实际价值几何?
TIKR让你在一分钟内预测任何股票的未来价格。只需在TIKR的估值模型中输入几个假设,就能看到摩根大通可能的价值。可以从华尔街共识预测开始,或者调整输入参数以反映你对业务的个人看法。完全免费使用。
免责声明:
请注意,TIKR上的文章并非TIKR或其内容团队提供的投资或财务建议,也不是买卖任何股票的建议。我们的内容基于TIKR Terminal的投资数据和分析师预测。我们的分析可能未包含最新的公司新闻或重要更新。TIKR对提及的任何股票均无持仓。感谢阅读,祝您投资愉快!