


Principais Conclusões
- A SemiAnalysis cortou sua previsão de gastos com aceleradores de IA para 2028 em 28%, para US$ 758 bilhões, um dia antes do relatório do terceiro trimestre da NVIDIA.
- Os cortes atingem mais a NVIDIA: a empresa reduziu sua previsão de embarques da NVIDIA em 22% para 2027 e 39% para 2028, enquanto a previsão de chips personalizados da Broadcom caiu 11% ao longo de cinco anos.
- A empresa culpa o crescimento mais lento nos laboratórios de fronteira e o aperto no financiamento, e esses compradores estão por trás do negócio de crescimento mais rápido da NVIDIA.
- A NVIDIA provavelmente reafirmará sua meta de crescimento de aproximadamente 70% para o ano fiscal de 2028, então suas contas a receber dizem mais do que a meta.
A NVIDIA (NVDA) divulga seu terceiro trimestre após o fechamento na terça-feira, 17 de novembro, e uma das empresas de pesquisa de semicondutores mais acompanhadas acabou de dar uma facada nos anos seguintes.
Na segunda-feira, Tae Kim, autor de The Nvidia Way, escreveu no X que a SemiAnalysis havia cortado sua previsão de capex para aceleradores de IA em uma nota para clientes institucionais. No TBPN, o co-apresentador Jordi Hays resumiu: a SemiAnalysis "está rebaixando... sua previsão de CapEx para aceleradores de IA em 28%, citando crescimento mais lento nos Frontier Labs, aperto nos mercados de capitais."
Os 28% são a cifra da SemiAnalysis para 2028, que agora é de US$ 758 bilhões, ante US$ 1,054 trilhão. A empresa cortou 2027 em 19%, para US$ 627 bilhões, e deixou os cerca de US$ 392 bilhões deste ano intocados. Ela também não distribuiu a dor de forma uniforme. Reduziu sua previsão para os embarques da NVIDIA, medida pela receita de computação, em 22% para 2027 e 39% para 2028. Sua previsão para a receita de chips personalizados da Broadcom (AVGO) caiu 11% entre 2026 e 2030.
É um corte grande para a NVIDIA.
O TIKR acompanha 62 analistas sobre a Nvidia. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda sobre a Nvidia, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas da Nvidia
O corte atinge o próximo ano fiscal da NVIDIA
O ano fiscal de 2028 da NVIDIA vai de fevereiro de 2027 a janeiro de 2028, portanto, alinha-se quase exatamente com os gastos de 2027 que a SemiAnalysis acabou de cortar. É também o ano que Wall Street está observando. Como Kunjan Sabani, da Bloomberg Intelligence, disse no Bloomberg Tech na segunda-feira, "Nós realmente queremos que eles reafirmem a meta de crescimento de 70% para o ano fiscal de 2028 para garantir que o próximo ano esteja intacto."
O consenso já conta com isso, com a receita subindo cerca de 67% para US$ 689 bilhões no ano fiscal de 2028, ante cerca de US$ 412 bilhões neste ano fiscal:
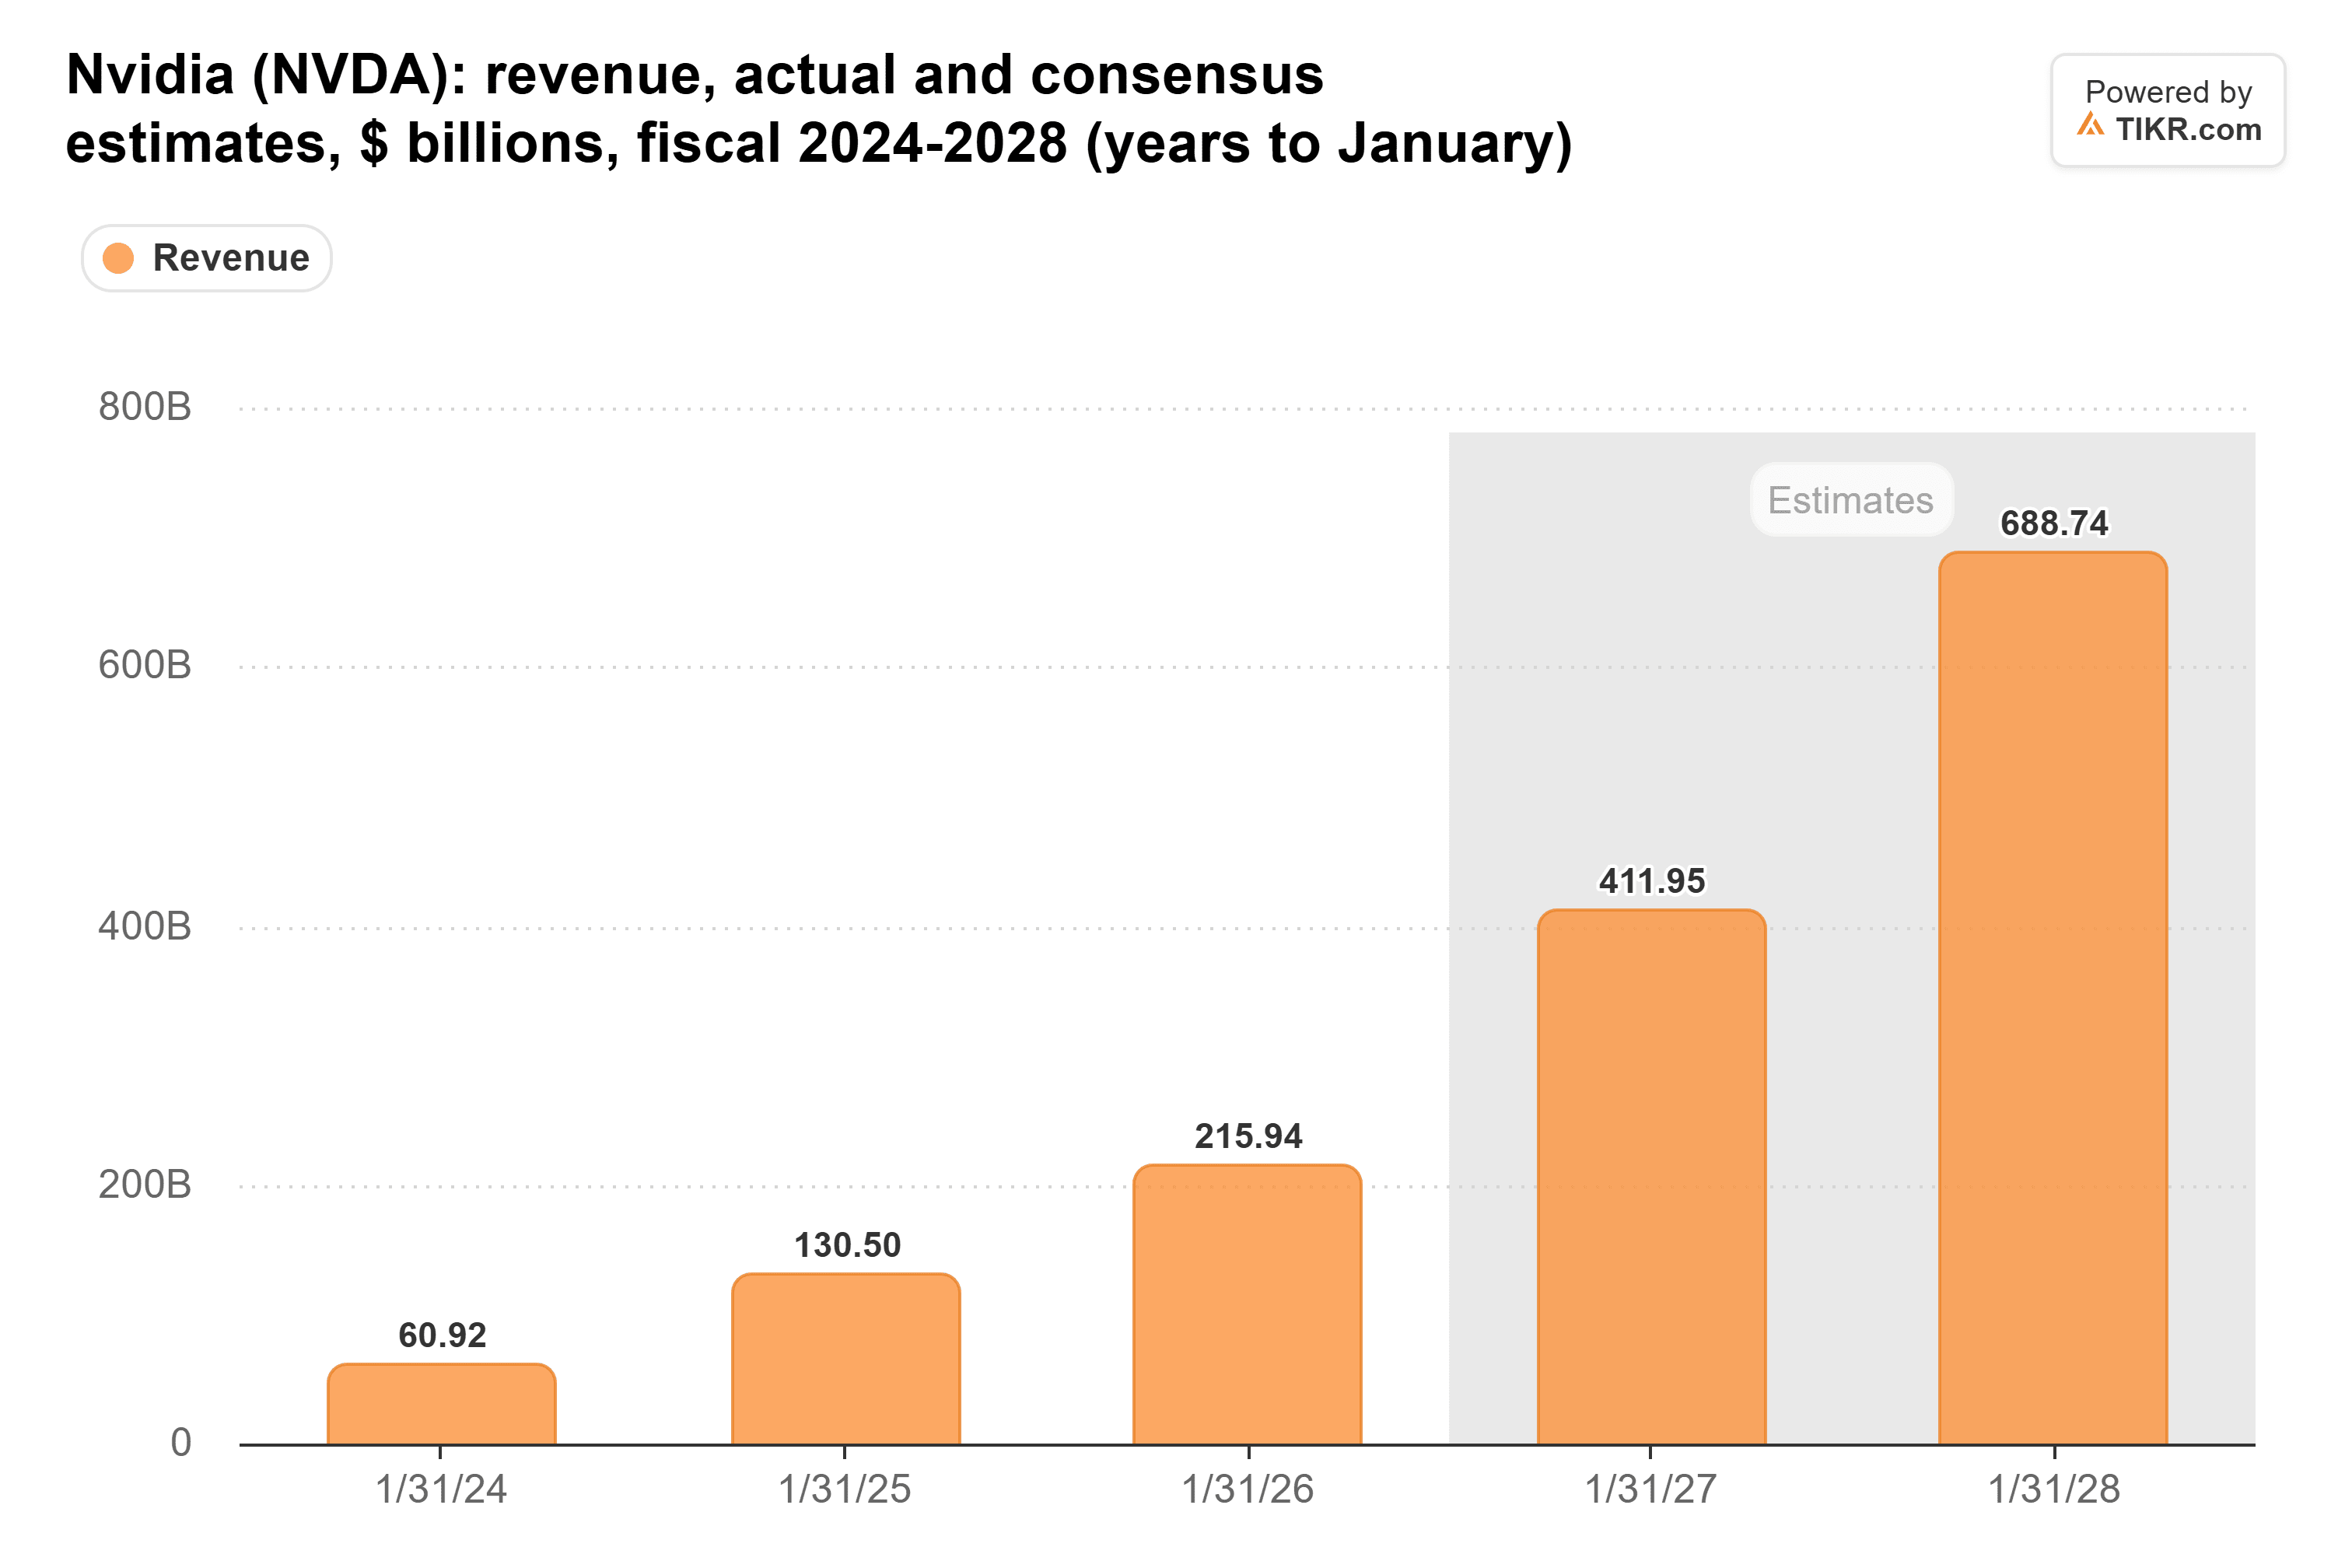
Se a SemiAnalysis estiver certa, os US$ 895 bilhões que os analistas esperam para o ano fiscal de 2029 são os que mais têm para ceder. Esse ano se alinha aproximadamente com o calendário de 2028, quando a empresa cortou os embarques da NVIDIA em 39%.
O ano fiscal de 2028 tem mais margem. A administração chamou seus aproximadamente 70% de um número limitado pela oferta e disse que as previsões dos clientes apontam para o crescimento dobrar. Essa lacuna é a razão pela qual Dan Niles argumentou que a NVIDIA poderia perder 30% de sua demanda e ainda atingir sua previsão. Com base nesses números, espero que a NVIDIA reafirme a meta na terça-feira.
A Broadcom sai ilesa
Os chips personalizados da Broadcom saem dos mesmos gastos, e suas estimativas são igualmente íngremes:
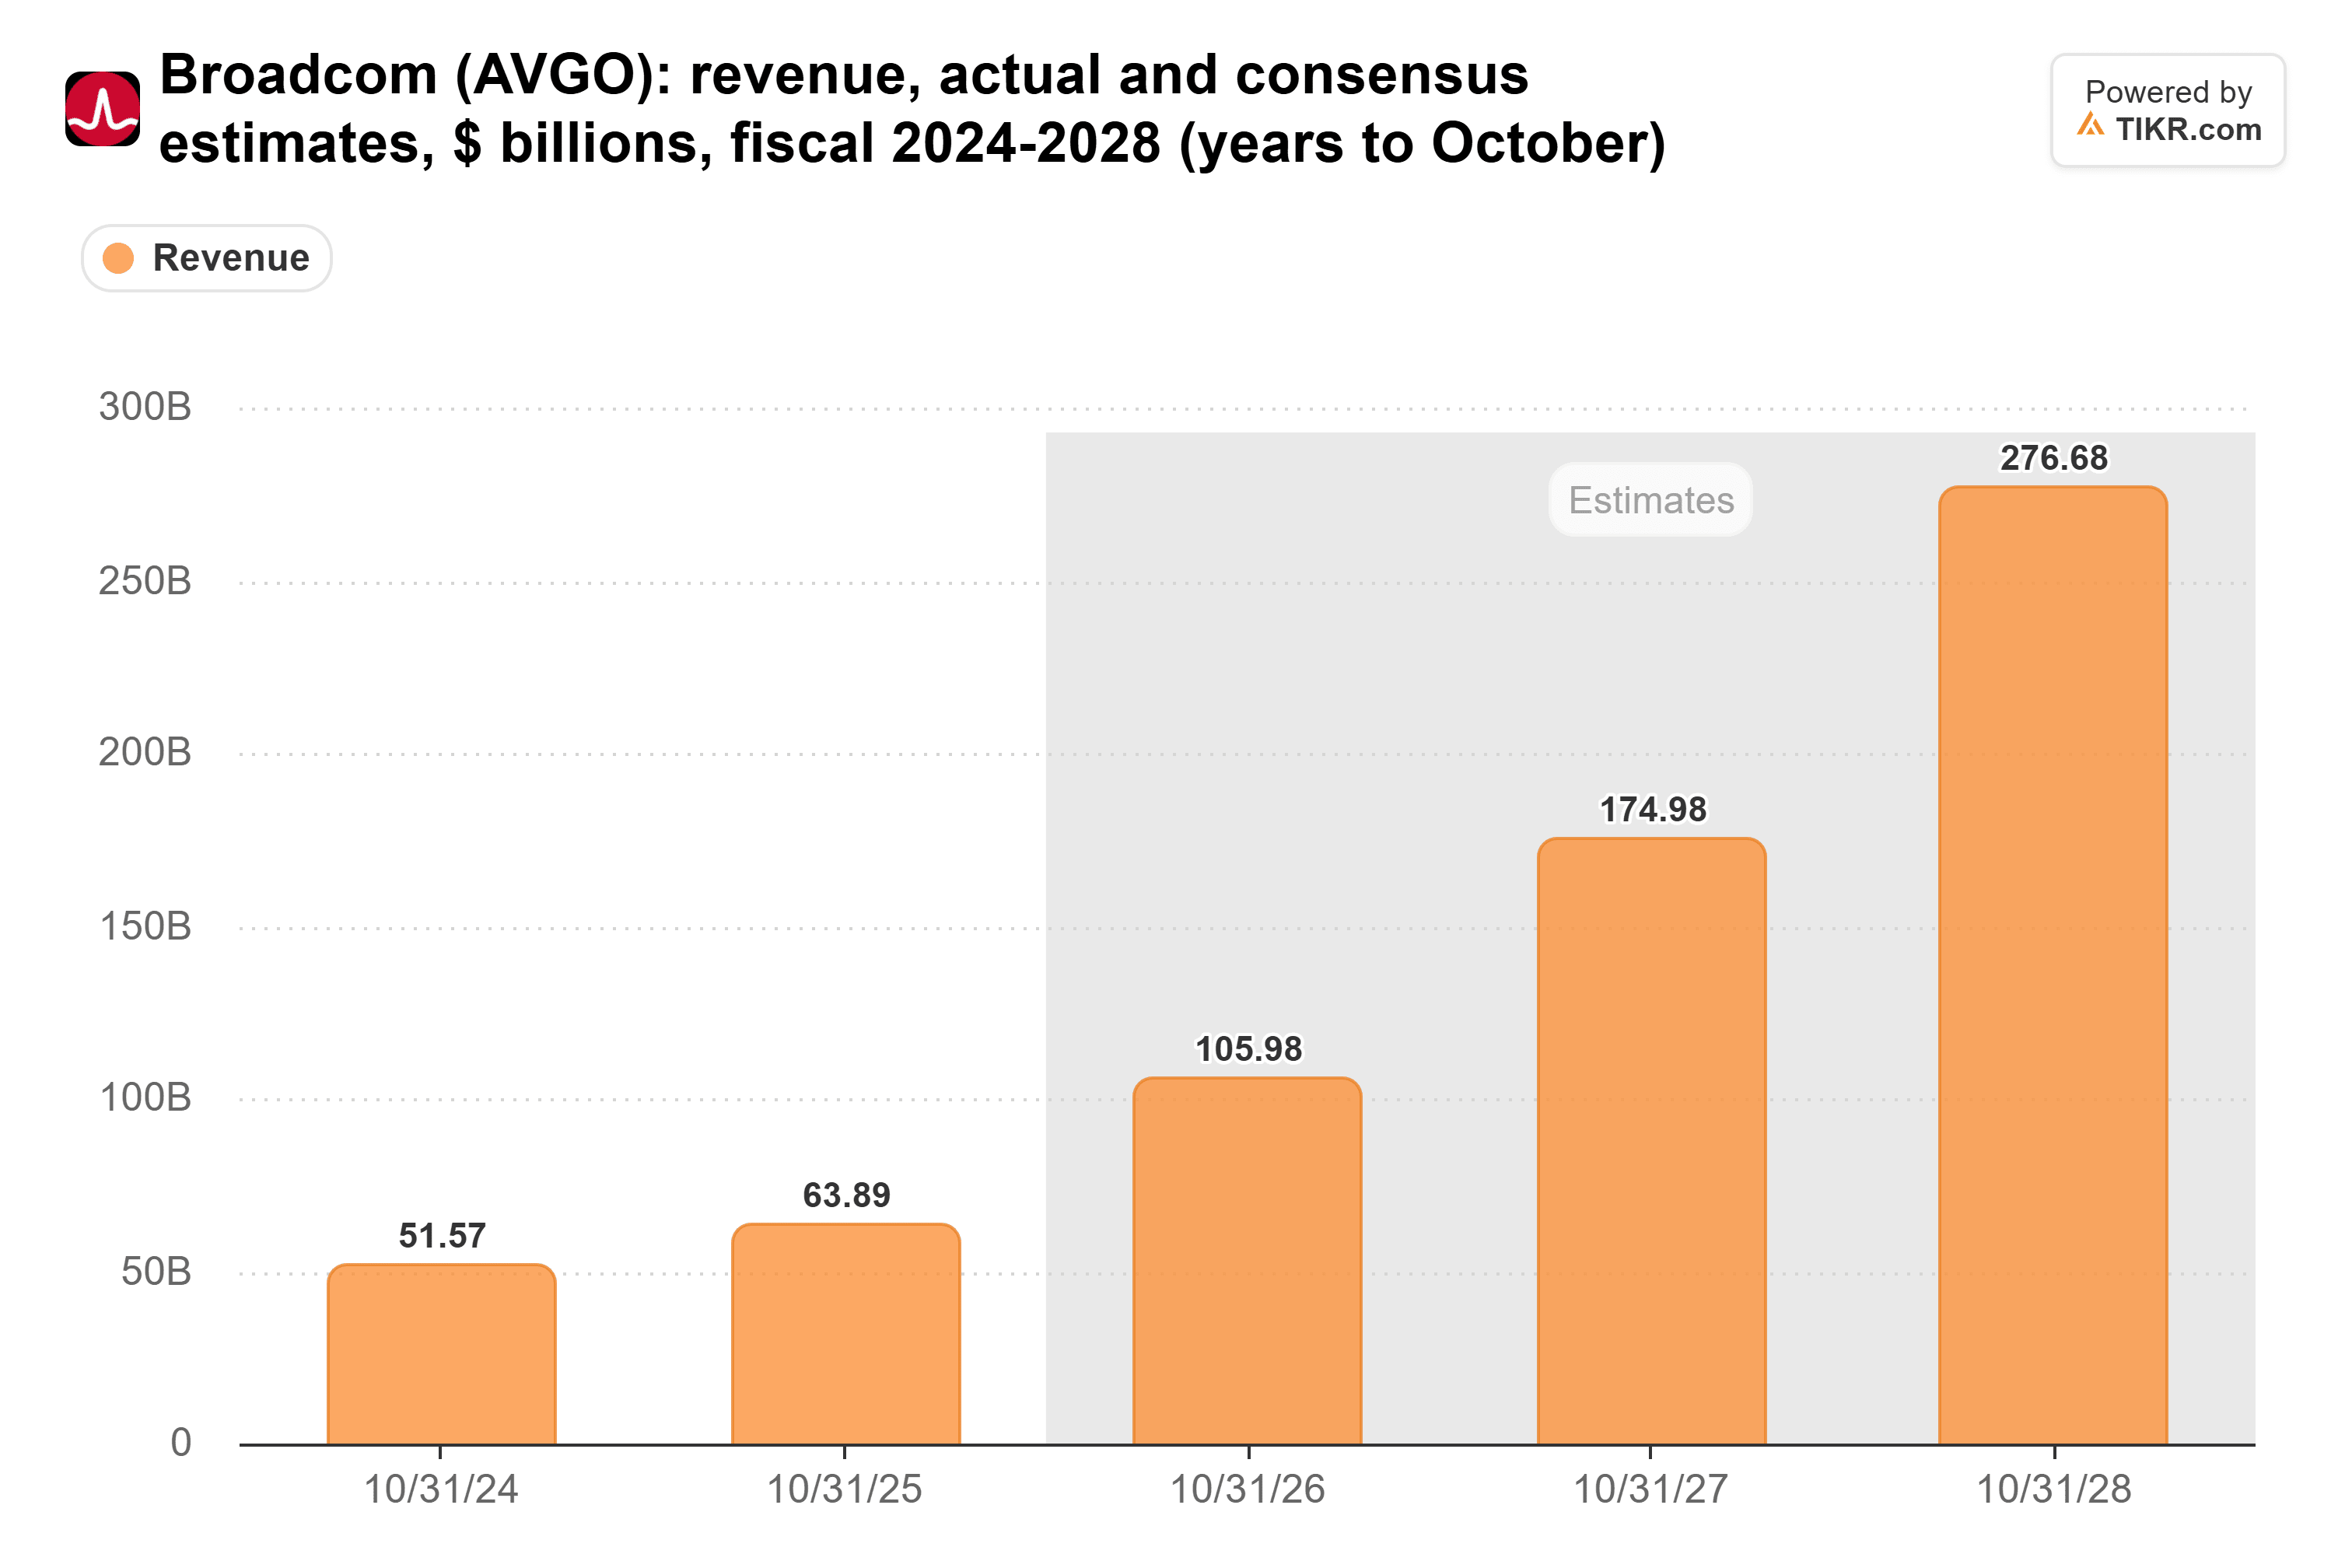
Os analistas esperam cerca de US$ 106 bilhões para o ano fiscal que acabou de terminar. Depois disso, eles veem cerca de US$ 175 bilhões no ano fiscal de 2027 e US$ 277 bilhões no ano fiscal de 2028, ganhos de cerca de 65% e 58%. Essas estimativas precisam que os gastos continuem subindo até 2028 ainda mais do que os da NVIDIA.
No entanto, a SemiAnalysis atribui a maior parte de seu corte de 11% a preços mais baixos à medida que os custos do HBM caem, sem um grande corte no número de chips que a Broadcom embarca. Minha leitura: os chips personalizados vão principalmente para os hyperscalers, e a preocupação de financiamento da SemiAnalysis é sobre projetos sem eles.
Siga o financiamento
A SemiAnalysis ainda é otimista em relação aos próprios laboratórios. "Pelo que vi, eles ainda estão acima do consenso", disse o co-apresentador John Coogan no mesmo episódio do TBPN. A preocupação da empresa é como o investimento será pago. Ela diz que o crescimento da receita recorrente líquida nova nos laboratórios de fronteira desacelerou no terceiro trimestre. Ela também diz que o financiamento por dívida e capital próprio apertou, particularmente para projetos sem o apoio de hyperscalers.
Esses são os clientes de crescimento mais rápido da NVIDIA. A receita de seus compradores de Nuvens de IA, Industrial e Empresarial subiu 138% para US$ 40,3 bilhões no trimestre de julho, 45,3% da receita do data center. A administração também disse que os laboratórios que apoia com seu próprio balanço patrimonial serão aproximadamente um quarto dos negócios do próximo ano. As contas a receber atingiram US$ 63,1 bilhões no final de julho, com dias de vendas pendentes em 60.
Portanto, eu tomaria um 70% reafirmado na terça-feira com um grão de sal. O número que eu observaria são os dias de vendas pendentes em relação aos 60 de julho: se subir, a NVIDIA está financiando mais de sua própria demanda. Claro, se o IPO da Anthropic for bem e os laboratórios puderem captar dinheiro facilmente novamente, o financiamento com o qual a SemiAnalysis está preocupada poderia se afrouxar tão rápido quanto apertou.
Então, quanto vale realmente a ação da NVIDIA?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a NVIDIA poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!






