Principais Conclusões
- Realty Income (O) oferecia um rendimento de dividendos de aproximadamente 5,7% em 2 de novembro, em comparação com 7,2% da VICI Properties (VICI), que negocia a uma avaliação mais baixa, mas carrega um risco maior de concentração de inquilinos.
- Caesars Entertainment (CZR) responde por 38% do aluguel contratual da VICI, enquanto a MGM Resorts (MGM) contribui com outros 32%, tornando sua saúde financeira crítica para a perspectiva da VICI.
- Ambos os REITs têm índices de distribuição de dividendos de aproximadamente 73% com base nas estimativas de consenso de AFFO e dividendos para 2026 do TIKR.
- A VICI negocia perto de 10x o AFFO estimado para 2026, em comparação com aproximadamente 13x o AFFO futuro da Realty Income, mas seu desconto de avaliação vem com uma incerteza significativa relacionada à Caesars.
O Que Aconteceu?
Realty Income (O) e VICI Properties (VICI) oferecem aos investidores duas abordagens diferentes para renda de dividendos imobiliários.
Aos preços de 2 de novembro, a VICI oferecia um rendimento anualizado de dividendos de aproximadamente 7,2%, em comparação com cerca de 5,7% da Realty Income, dando aos investidores um rendimento inicial de renda mais alto em troca de um risco maior de concentração de inquilinos.
Ambas as empresas elevaram suas previsões de fundos de operações ajustados (AFFO) para 2026 após os resultados do terceiro trimestre, com a Realty Income mirando $4,45–$4,46 por ação e a VICI esperando $2,47–$2,48 por ação.
No entanto, a VICI enfrenta incertezas em torno da Caesars Entertainment (CZR) após a aquisição proposta de $17,6 bilhões pela Fertitta Entertainment anunciada em maio de 2026.
Os acionistas da Caesars aprovaram a transação em setembro, embora as aprovações regulatórias ainda estivessem pendentes no último arquivamento trimestral da empresa.
De acordo com o arquivamento do terceiro trimestre da VICI, sua provisão para perdas de crédito aumentou aproximadamente $313 milhões relacionadas à Caesars, refletindo preocupações sobre a estrutura financeira antecipada da operadora de cassinos e suas futuras obrigações de arrendamento regionais.
O ajuste foi não monetário, e não uma perda imediata de receita de aluguel, mas destacou riscos potenciais associados ao portfólio concentrado da VICI.
Apesar dessas preocupações, a VICI reportou crescimento de receita de 5,8% e crescimento de AFFO por ação de 4,3% no terceiro trimestre em relação ao ano anterior.
O CEO Edward Pitoniak disse que os resultados demonstraram a "eficiência de fluxo do nosso modelo de negócios", enfatizando a capacidade da empresa de crescer o AFFO.
Enquanto isso, a Realty Income anunciou outro aumento de dividendo mensal em 10 de novembro, elevando seu pagamento de $0,2715 para $0,2740 por ação, equivalente a $3,288 anualmente.
Dois Inquilinos Respondem por 70% do Aluguel da VICI
De acordo com os divulgações financeiras do terceiro trimestre da VICI, a Caesars representou 38% do aluguel contratual, enquanto a MGM Resorts (MGM) contribuiu com outros 32%.
Em comparação, o maior inquilino da Realty Income, a 7-Eleven, representou apenas 3,3% do aluguel base anualizado no final de 2025.
O suplemento financeiro da VICI mostrou que seu Arrendamento Mestre Regional da Caesars e Arrendamento Joliet geraram aproximadamente $740,5 milhões em aluguel contratual bruto anual, ou $730,9 milhões após ajuste pelo interesse não controlador.
Esse valor ajustado representa aproximadamente 27% do AFFO anual projetado de $2,7 bilhões da VICI.
Em um cenário de estresse simplificado, perder metade da receita de aluguel regional da Caesars poderia elevar o índice de distribuição de dividendos projetado da VICI de aproximadamente 73% para 85%, assumindo que o aluguel perdido reduz o AFFO dólar por dólar e sem recuperações compensatórias.
Uma perda completa da receita de aluguel regional poderia empurrar o índice de distribuição acima de 100%, potencialmente deixando o dividendo descoberto pelo AFFO.
Estes são testes de estresse hipotéticos, e não previsões. Os resultados reais dependeriam da execução do arrendamento, recuperações, despesas e outros ajustes financeiros.
A concentração ajuda a explicar por que a VICI negocia com desconto, mesmo que suas operações atuais continuem gerando fluxo de caixa substancial.
A Realty Income ou a Ação da VICI Estão Subvalorizadas?
A VICI oferece a avaliação mais barata, mas o portfólio diversificado da Realty Income fornece uma defesa mais forte contra problemas de inquilinos individuais.
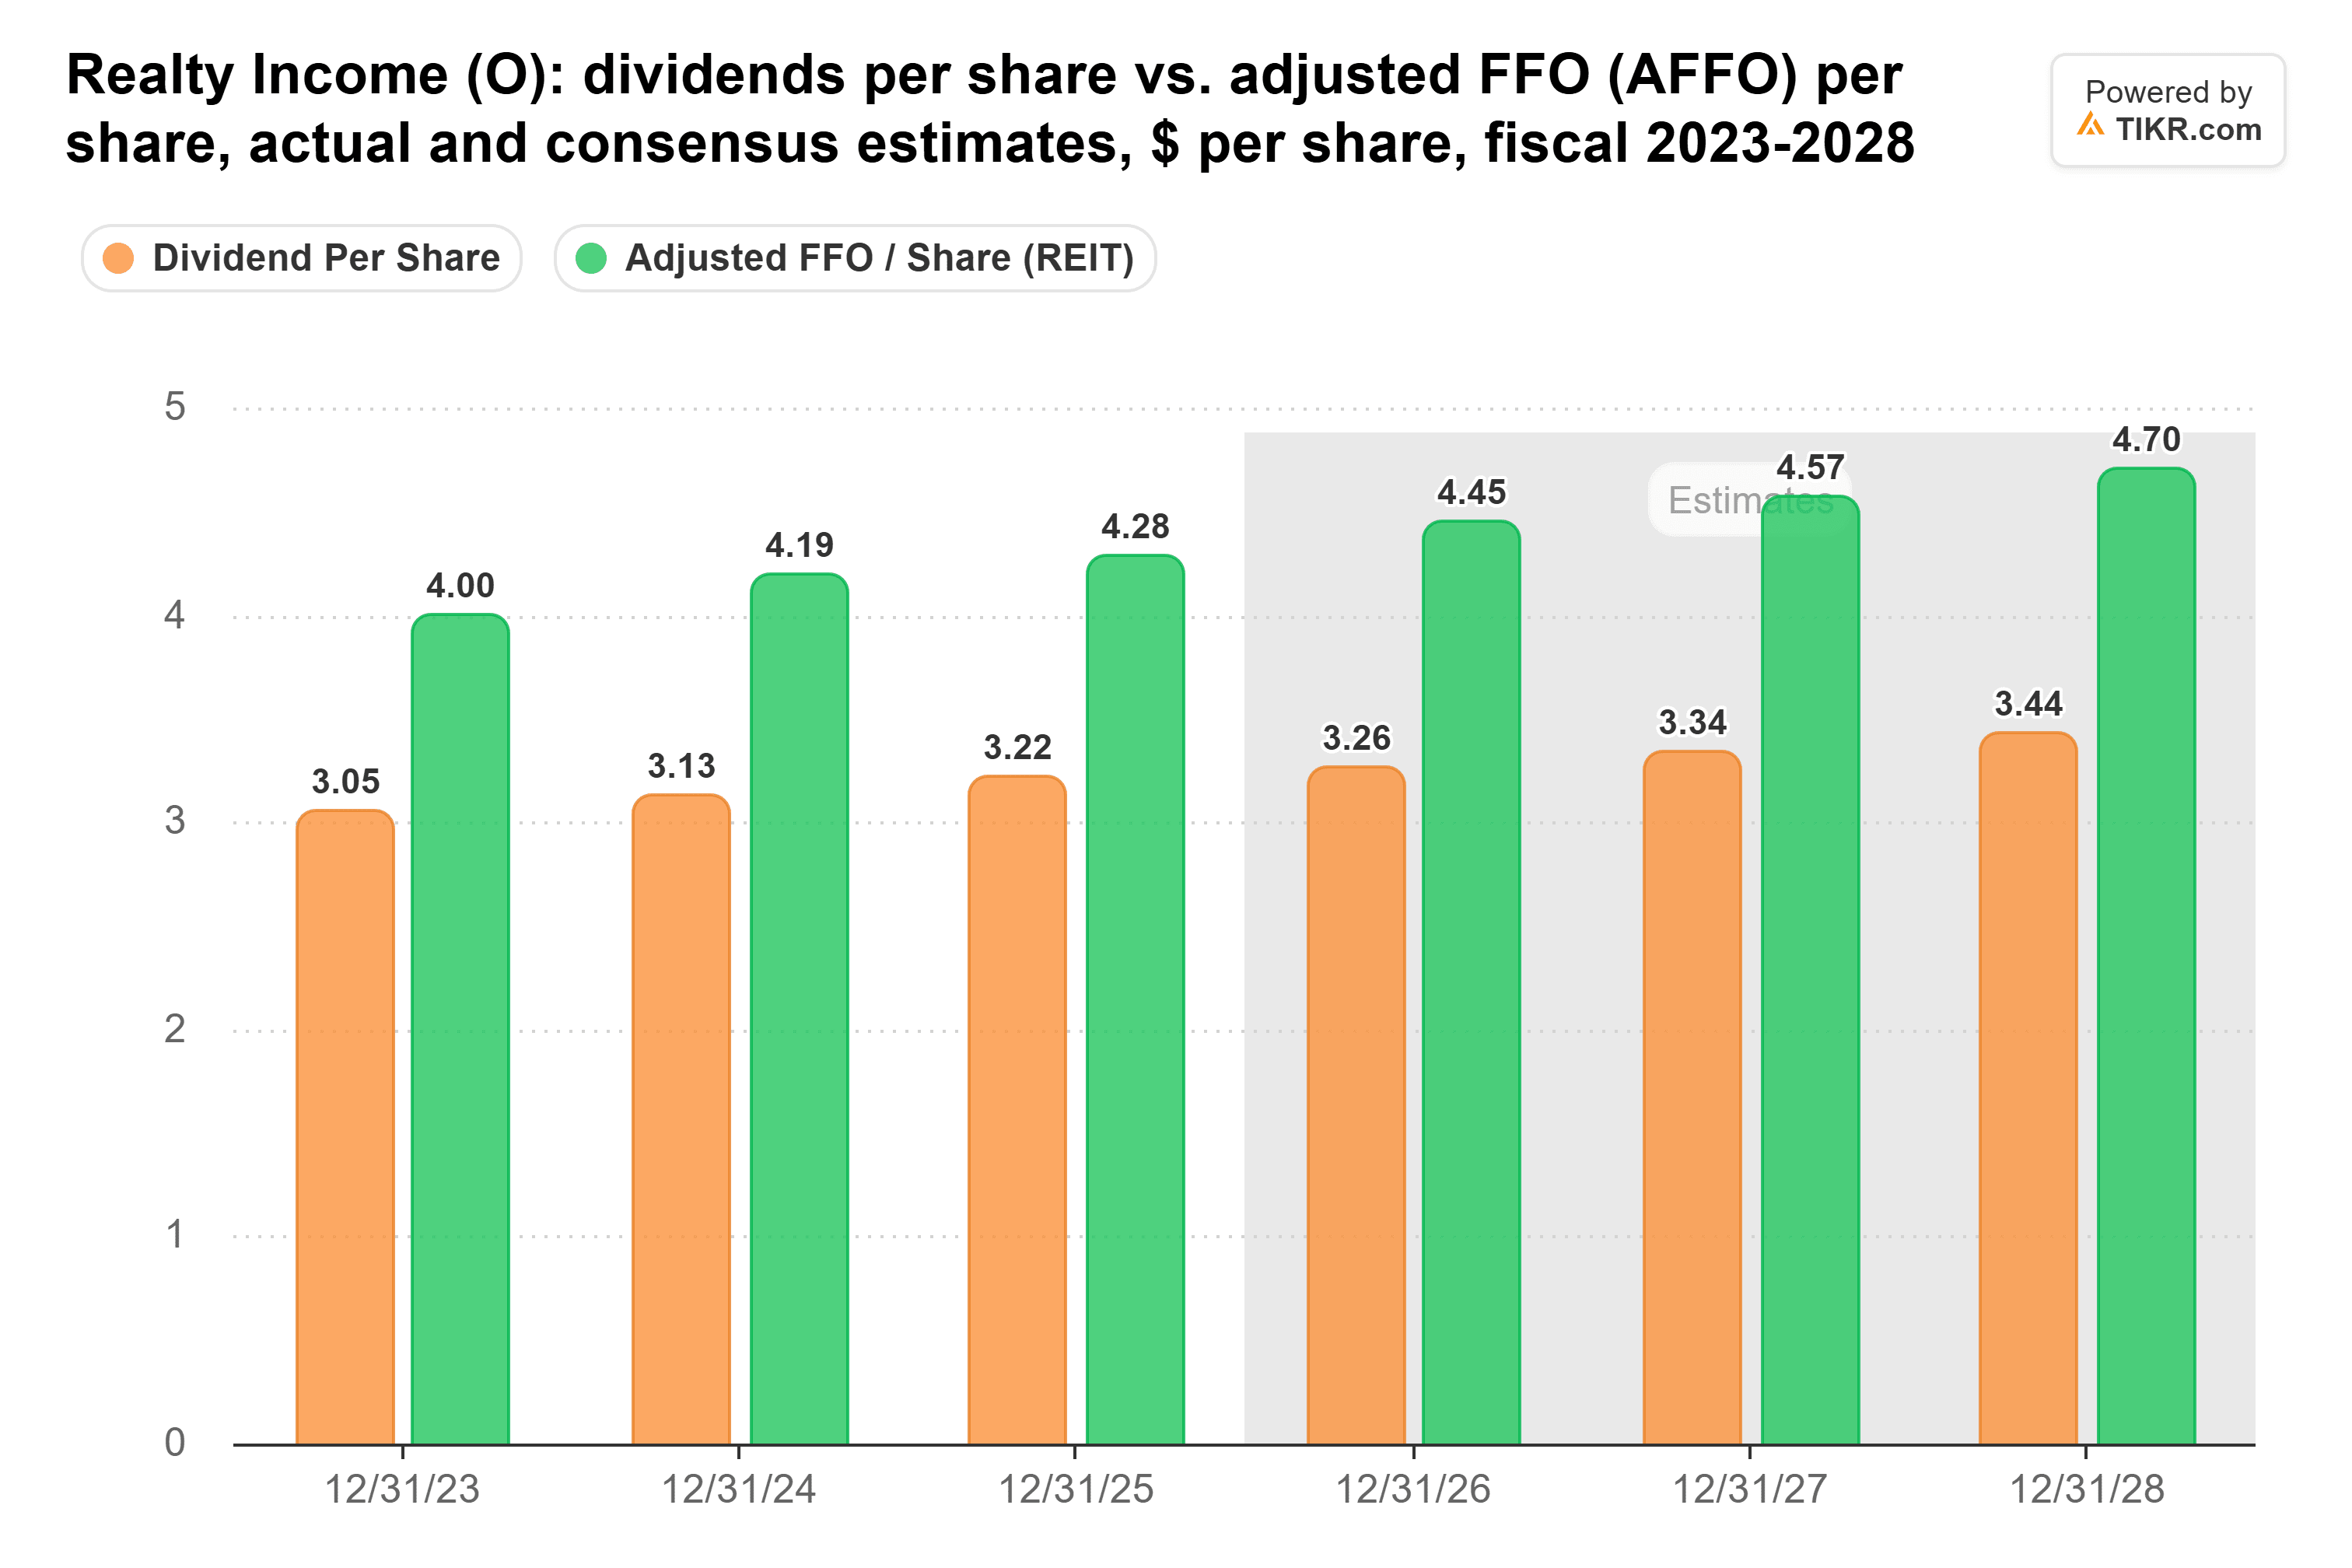
De acordo com as estimativas de consenso do TIKR, espera-se que a Realty Income gere aproximadamente $4,45 em AFFO por ação em 2026 contra $3,26 em dividendos previstos, representando um índice de distribuição próximo de 73%.
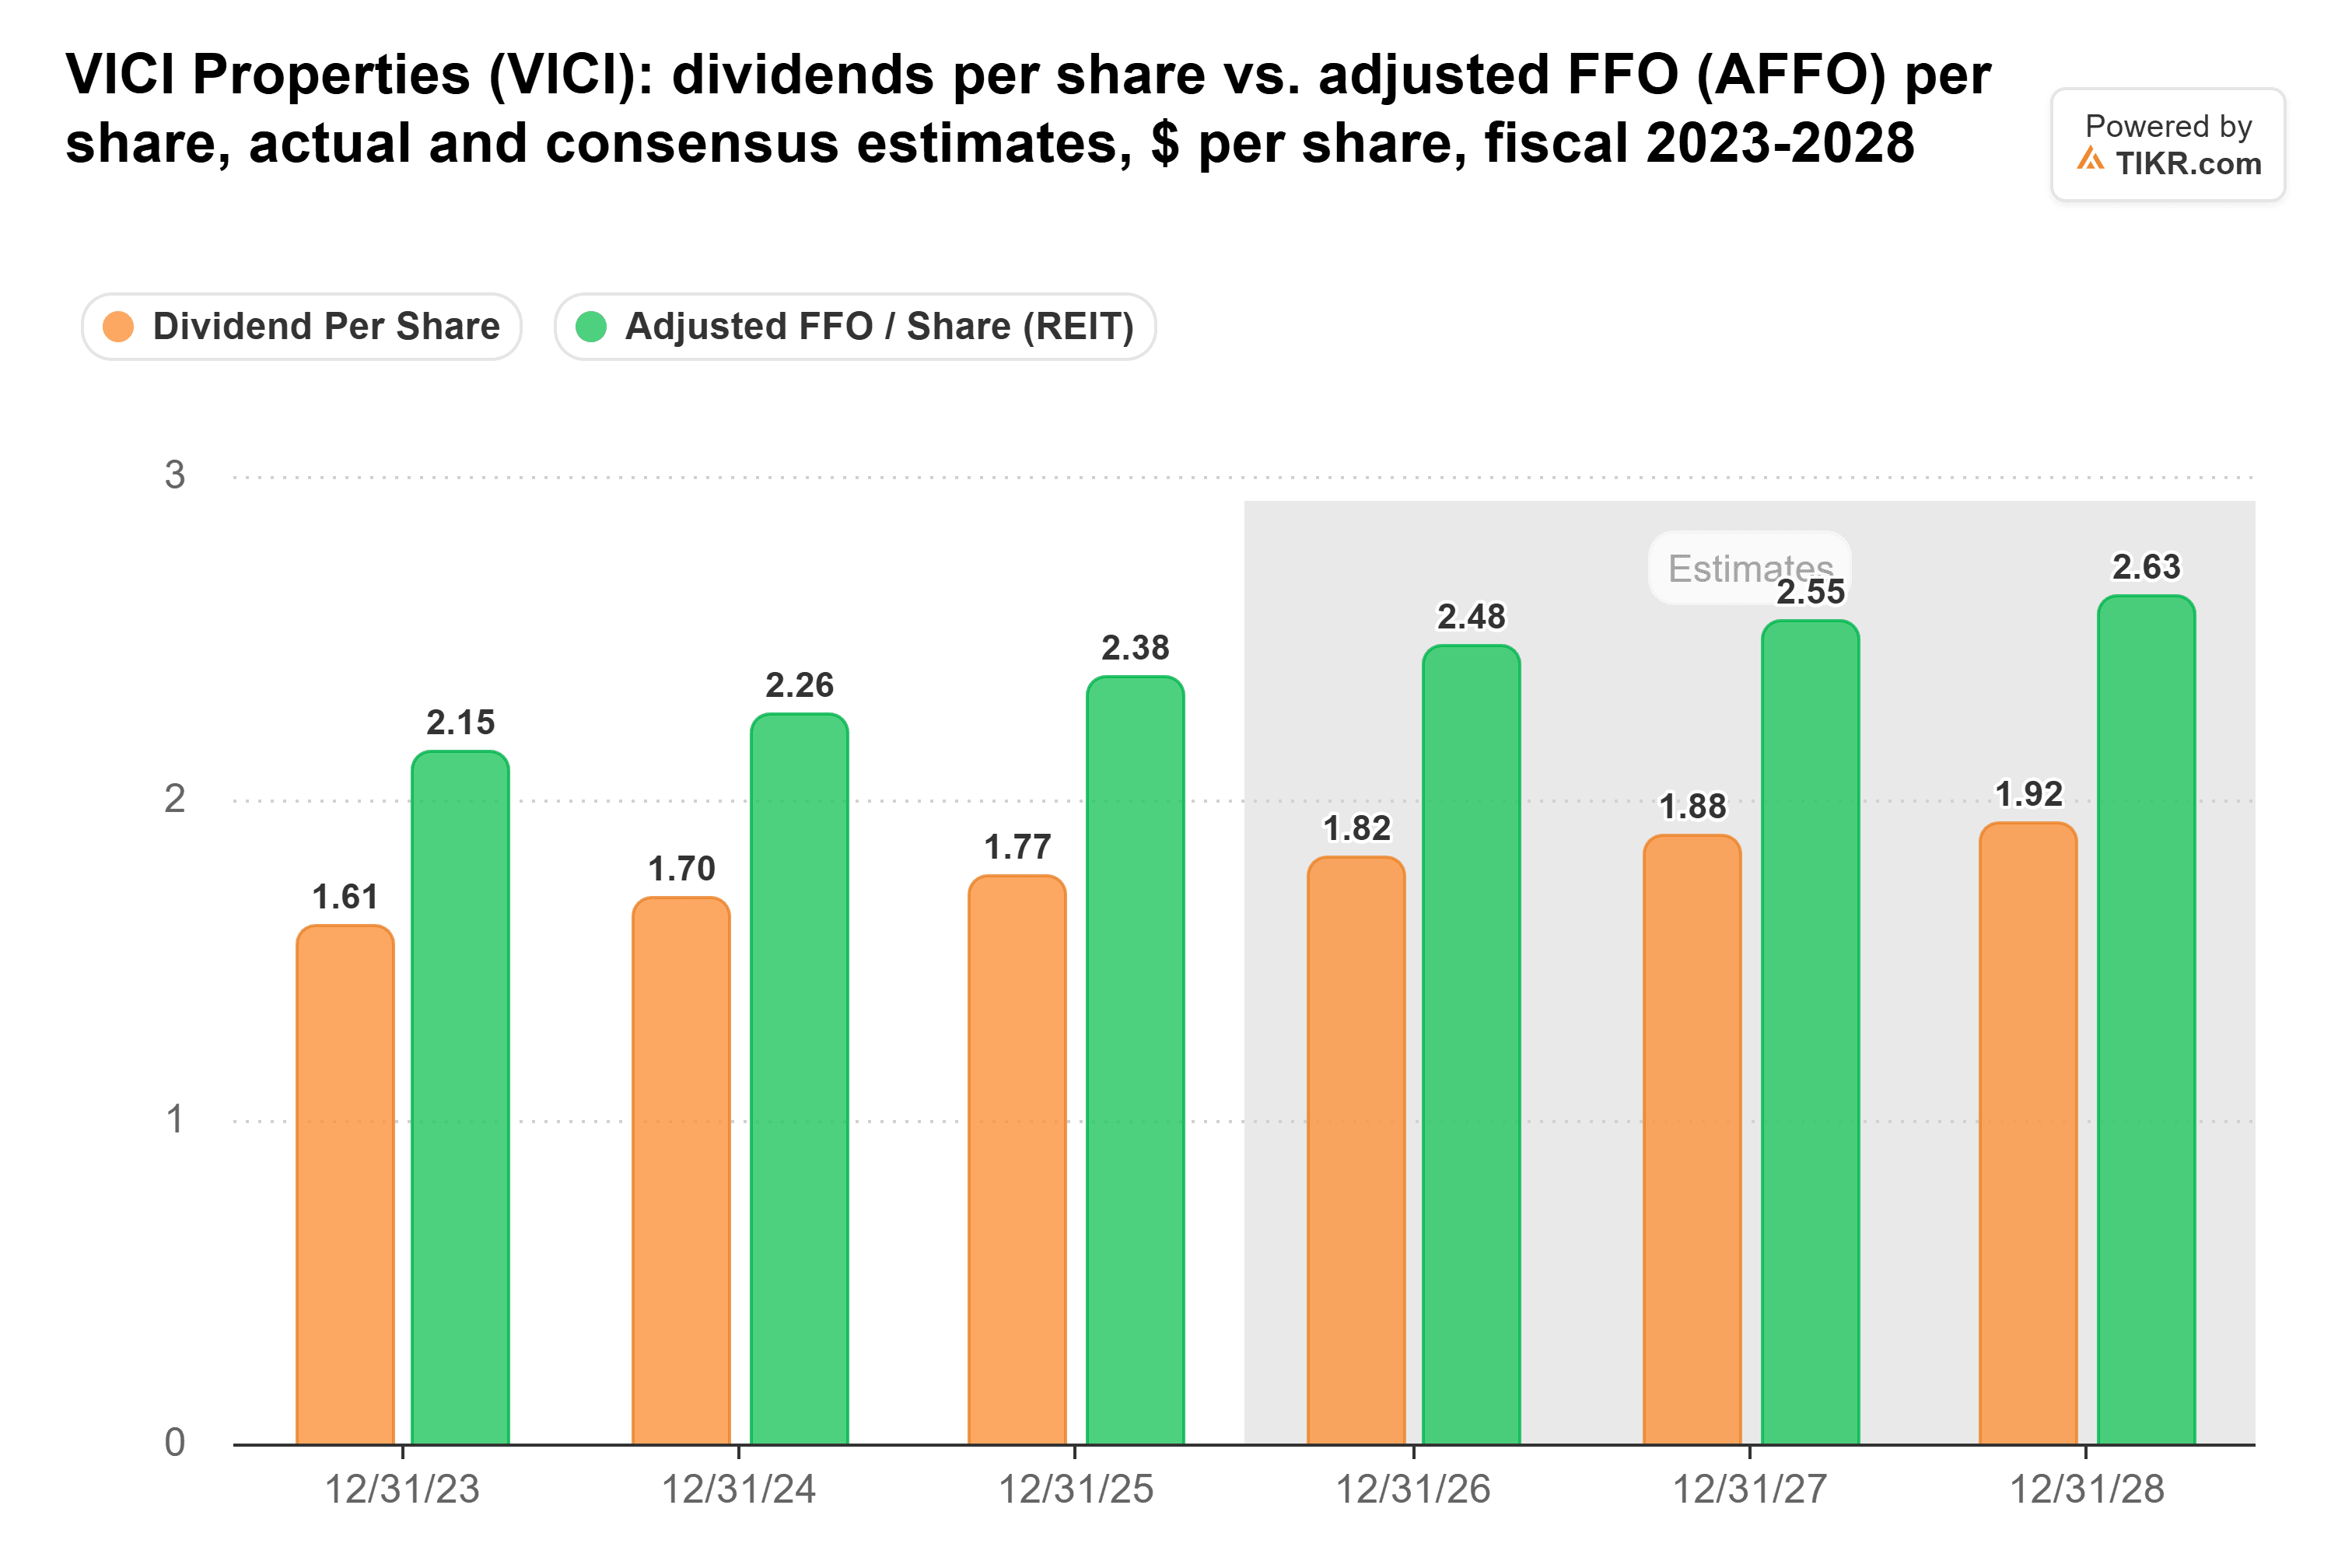
Espera-se que a VICI gere aproximadamente $2,48 em AFFO por ação contra $1,82 em dividendos previstos, produzindo um índice de distribuição similar próximo de 73%.
Seu dividendo aumentou aproximadamente 9% entre os anos fiscais de 2023 e 2025, em comparação com um crescimento de quase 6% para a Realty Income.
O último dividendo trimestral declarado da VICI de $0,46 também representa um pagamento anualizado de $1,84, ligeiramente acima da estimativa de consenso para 2026 do gráfico.
A Realty Income negociava perto de 13x o AFFO futuro em 6 de novembro, abaixo de sua média histórica de cinco anos de aproximadamente 15x.
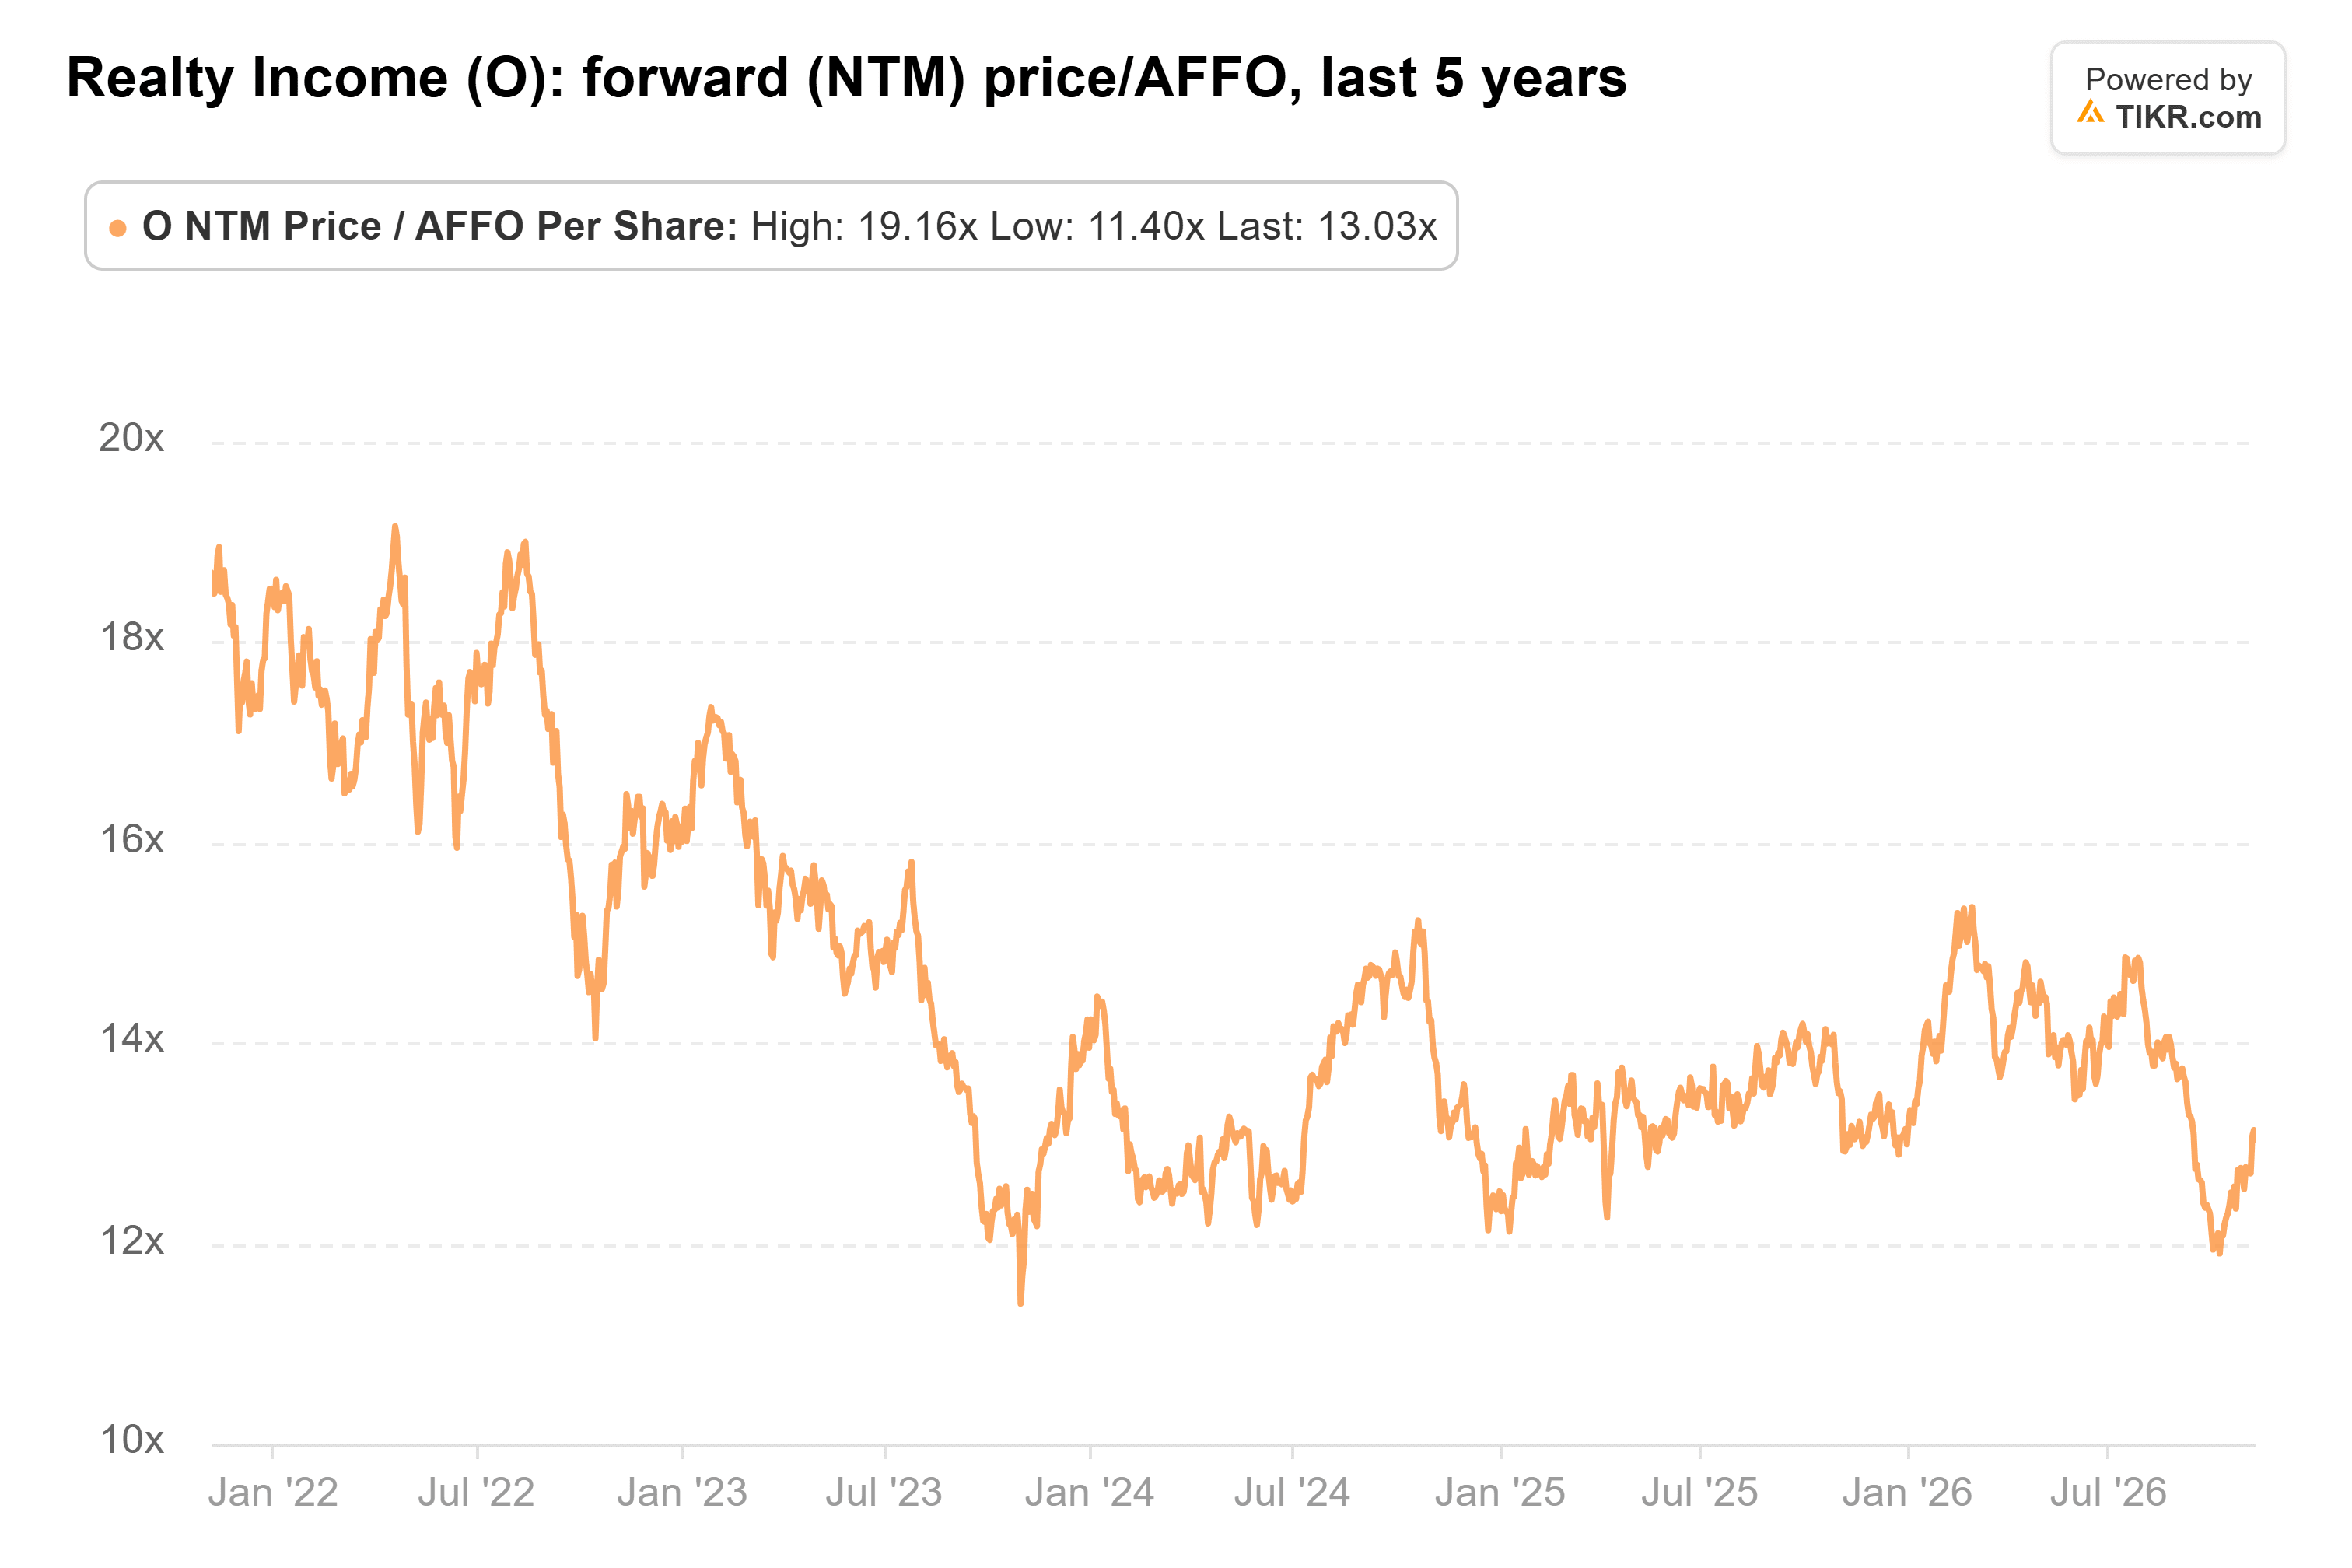
A VICI negociava perto de 10x o AFFO estimado para 2026 com base em sua avaliação de 2 de novembro, embora os dois múltiplos usem períodos de previsão diferentes.
A classificação de crédito A- da S&P da Realty Income, em comparação com a BBB- da VICI, destaca a diferença em seus perfis de crédito. Embora a VICI ofereça uma avaliação mais barata, a classificação mais forte e a base de inquilinos mais diversificada da Realty Income fornecem proteção financeira adicional.
Nos próximos 12 meses, a perspectiva da VICI dependerá fortemente do financiamento da aquisição da Caesars, dos arranjos de arrendamento regionais e dos pagamentos de aluguel contínuos.
As perspectivas da Realty Income dependerão da atividade de aquisição, dos custos de empréstimo e de sua capacidade de sustentar o crescimento do AFFO enquanto aumenta os dividendos.
A VICI parece mais atrativamente avaliada para investidores que buscam renda mais alta e estão confortáveis com a exposição a inquilinos de cassinos, enquanto a Realty Income oferece uma alternativa mais conservadora para aqueles que priorizam a estabilidade dos dividendos.
A lacuna de avaliação pode diminuir se a Caesars permanecer financeiramente estável, mas uma deterioração das finanças dos inquilinos poderia justificar o desconto contínuo da VICI.
Então, qual é o valor real da ação da VICI Properties?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver o que a VICI Properties poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a VICI Properties gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!