Principais Conclusões
- A PDD Holdings reporta os resultados do terceiro trimestre em 19 de novembro, após a receita do segundo trimestre ter subido 8%, enquanto o lucro líquido caiu 12% para RMB 27,2 bilhões.
- Os serviços de transação cresceram 13%, mas a receita de marketing online subiu apenas 3,5%, então o motor publicitário doméstico praticamente parou.
- As despesas operacionais subiram 13% conforme a PDD intensificou o suporte aos comerciantes, e o Temu enfrenta um novo imposto de €3 por encomenda na UE, além do escrutínio regulatório contínuo.
- O relatório de quinta-feira mostrará se o Temu absorveu seu primeiro trimestre completo do imposto e quão distante o lucro líquido ficará dos RMB 29,3 bilhões do ano passado.
A PDD Holdings (PDD) reporta os resultados do terceiro trimestre antes da abertura do mercado dos EUA na quinta-feira, 19 de novembro. O cenário parece familiar: lucro sólido, crescimento desacelerando e custos em alta.
Em agosto, a receita subiu 8% para RMB 112,4 bilhões, mas o lucro líquido caiu 12% para RMB 27,2 bilhões. Gastos mais pesados com comerciantes e com conformidade foram os principais responsáveis pela queda.
A JD.com (JD) vai primeiro, em 17 de novembro. Isso dá aos investidores uma nova leitura sobre os consumidores chineses, embora as duas empresas não tenham nada em comum em termos de lucro. A margem líquida da JD no segundo trimestre foi de 2,1%, enquanto a da PDD foi de 24,2%.
O crescimento do marketing praticamente parou
O último relatório da PDD mostrou lucro forte e crescimento fraco. Três números se destacaram:
- A receita de serviços de transação subiu 13% para RMB 54,7 bilhões.
- A receita de serviços de marketing online e outros cresceu apenas 3,5% para RMB 57,6 bilhões.
- O lucro por ADS não-GAAP caiu para RMB 19,33 (US$ 2,85) de RMB 22,07.
Uma perda não operacional de RMB 7,4 bilhões também pesou sobre o lucro líquido. Um ano antes, essa linha mostrava um pequeno ganho.
A composição importa porque a parte mais lenta é a maior. O marketing ainda representou pouco mais da metade da receita do segundo trimestre, então seu crescimento lento arrasta o total...
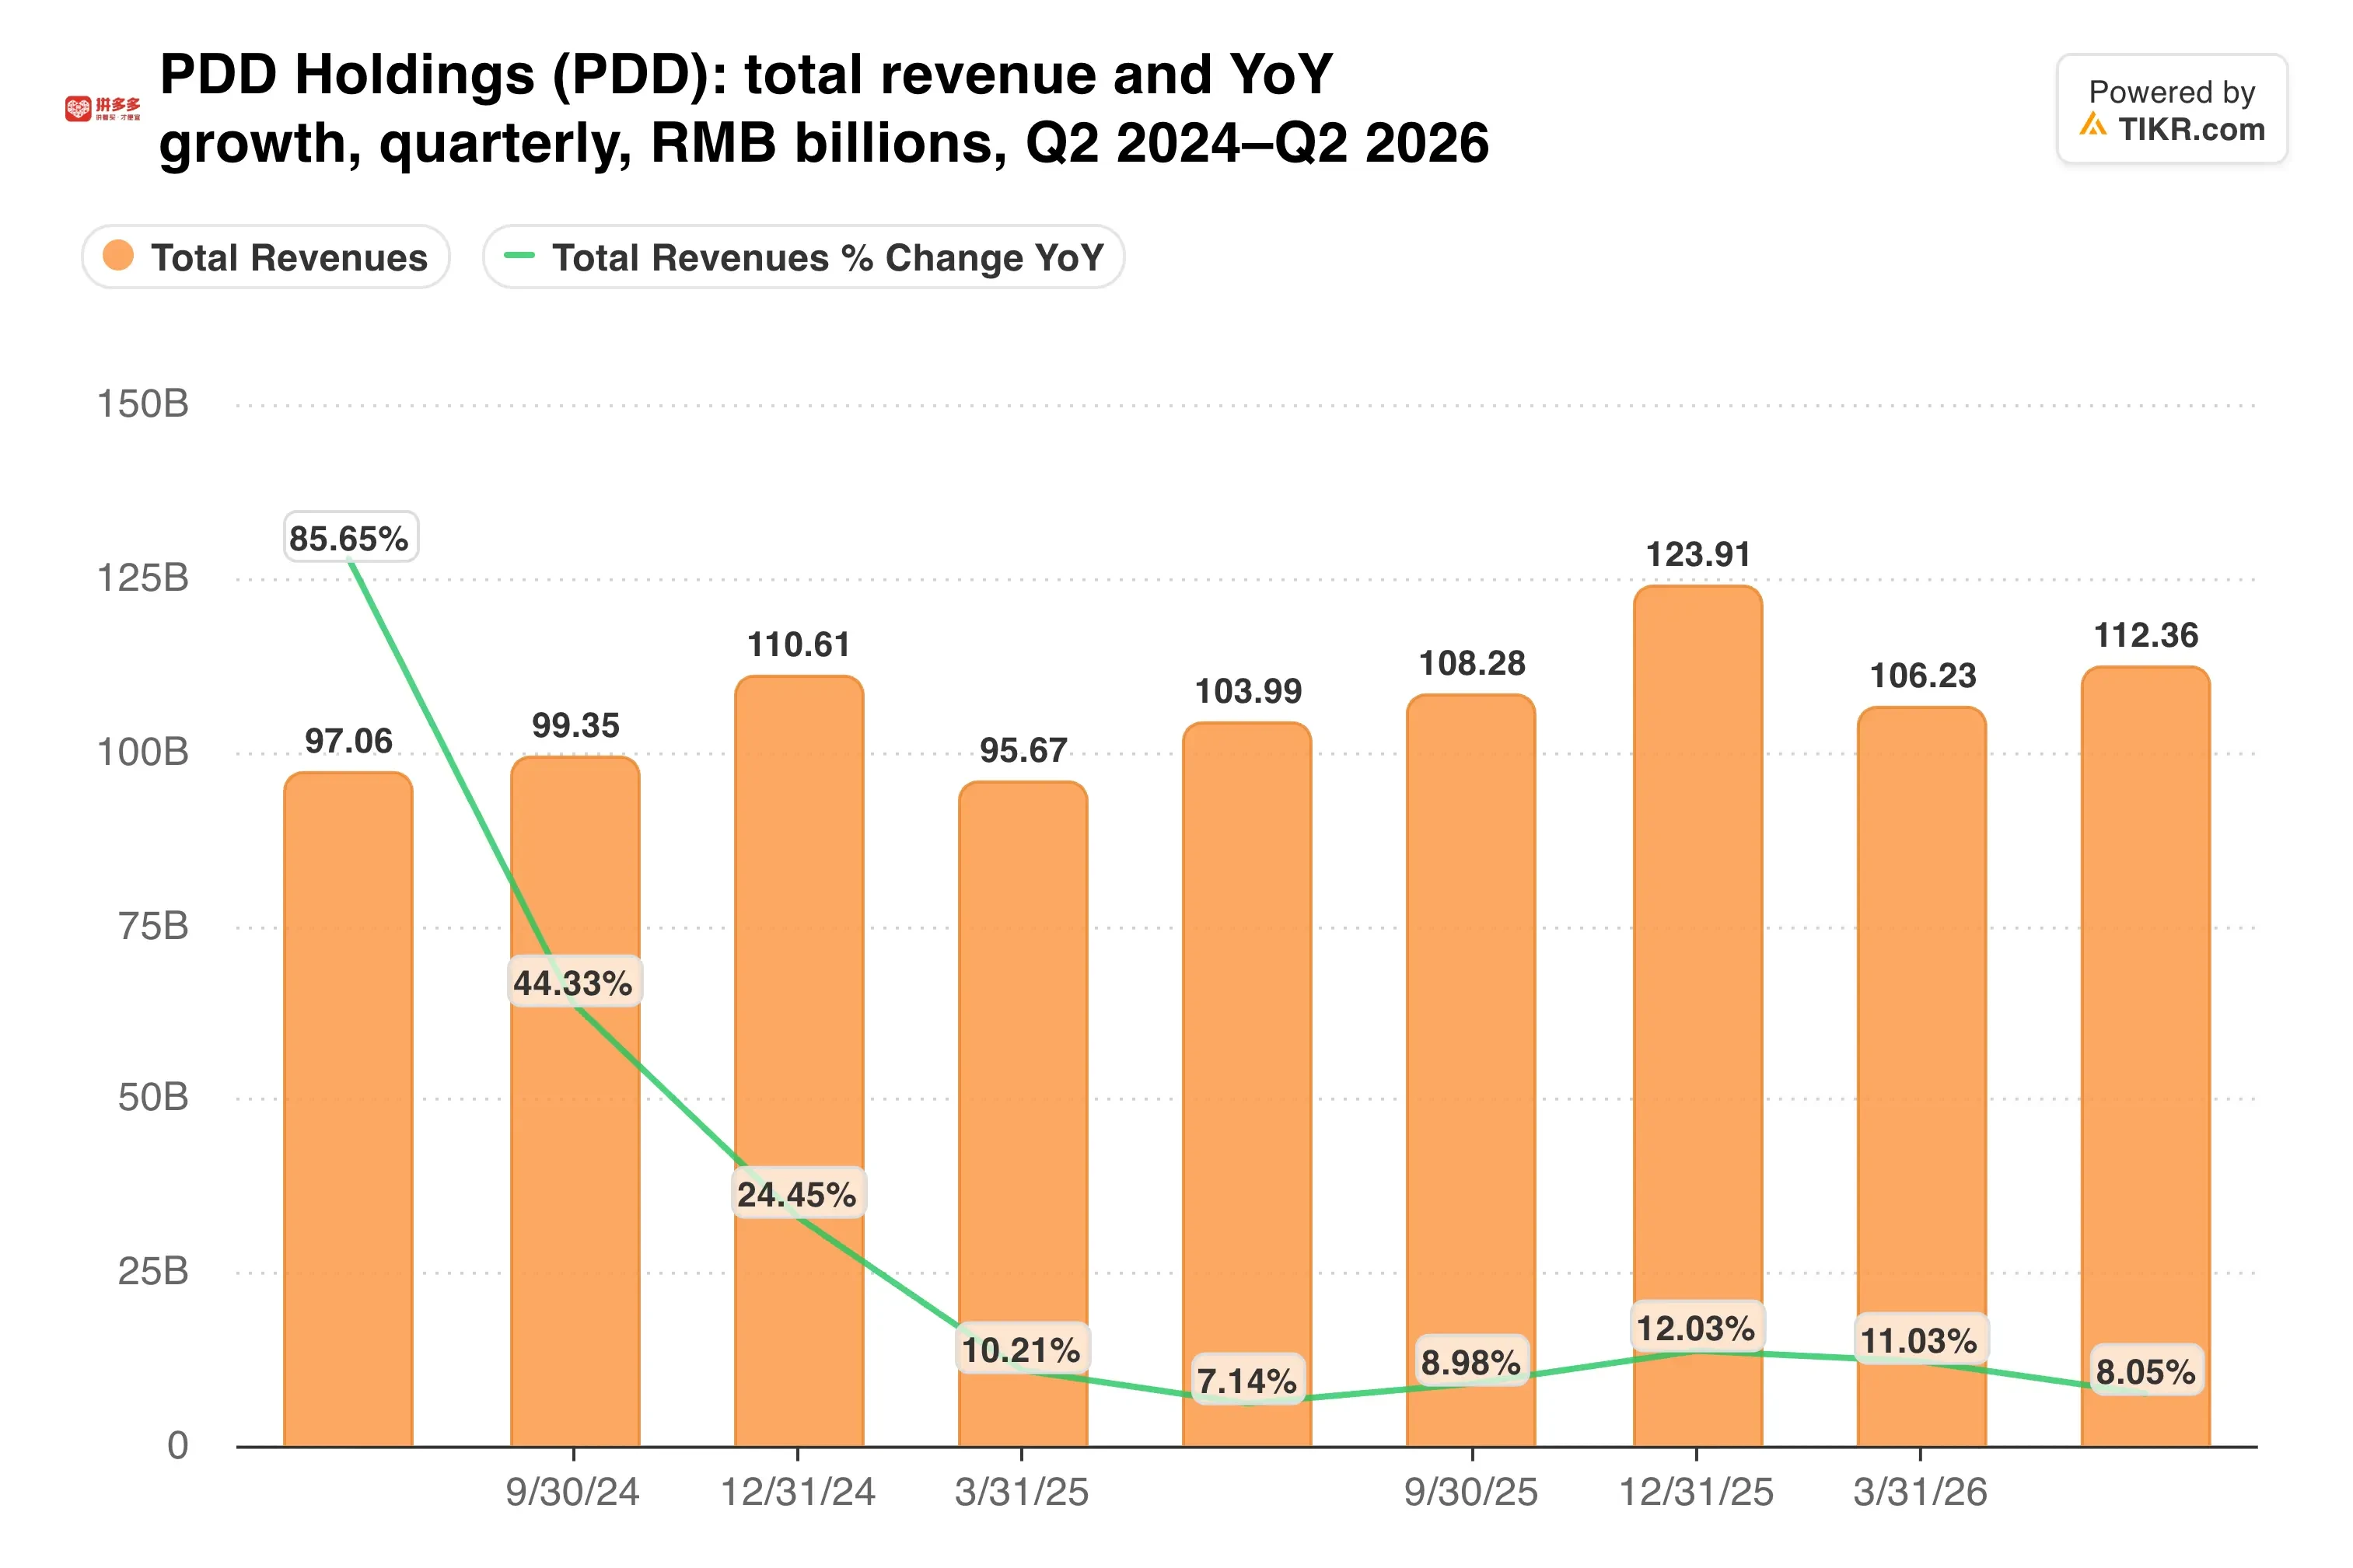
O crescimento da receita bruta foi de 9% no terceiro trimestre de 2025 e de 8% no segundo trimestre de 2026. A receita de marketing reflete principalmente o que os comerciantes do Pinduoduo gastam em anúncios no mercado doméstico, então o motor doméstico precisa de um impulso.
Os gastos são o fator decisivo
As despesas operacionais totais subiram 13% para RMB 36,6 bilhões, mais rápido que a receita. Os custos gerais e administrativos saltaram 53%, e pesquisa e desenvolvimento subiram 27%.
A administração diz que os gastos são deliberados. "Nesta fase, nossa prioridade é ajudar os comerciantes a prosperar e fortalecer o ecossistema industrial mais amplo", disse o vice-presidente de Finanças, Jun Liu, no comunicado de agosto.
O Temu adiciona sua própria conta. A Comissão Europeia multou a empresa em €200 milhões em maio por não avaliar o risco de produtos ilegais. O Temu chamou a multa de desproporcional, mas a Comissão aceitou seu plano de correção em 26 de outubro. Em seguida, o Temu deve apresentar aos reguladores uma avaliação de risco interina cobrindo os seis meses até 30 de novembro.
A Europa também começou a cobrar um imposto de €3 por item em encomendas abaixo de €150 em julho. Portanto, o terceiro trimestre é o primeiro trimestre completo arcando com esse custo. Em outubro, o Temu também concordou com um acordo de US$ 3 milhões com o Texas sobre segurança de dados e produtos.
Mesmo assim, a PDD ainda retém uma parcela muito maior de cada yuan do que sua concorrente.
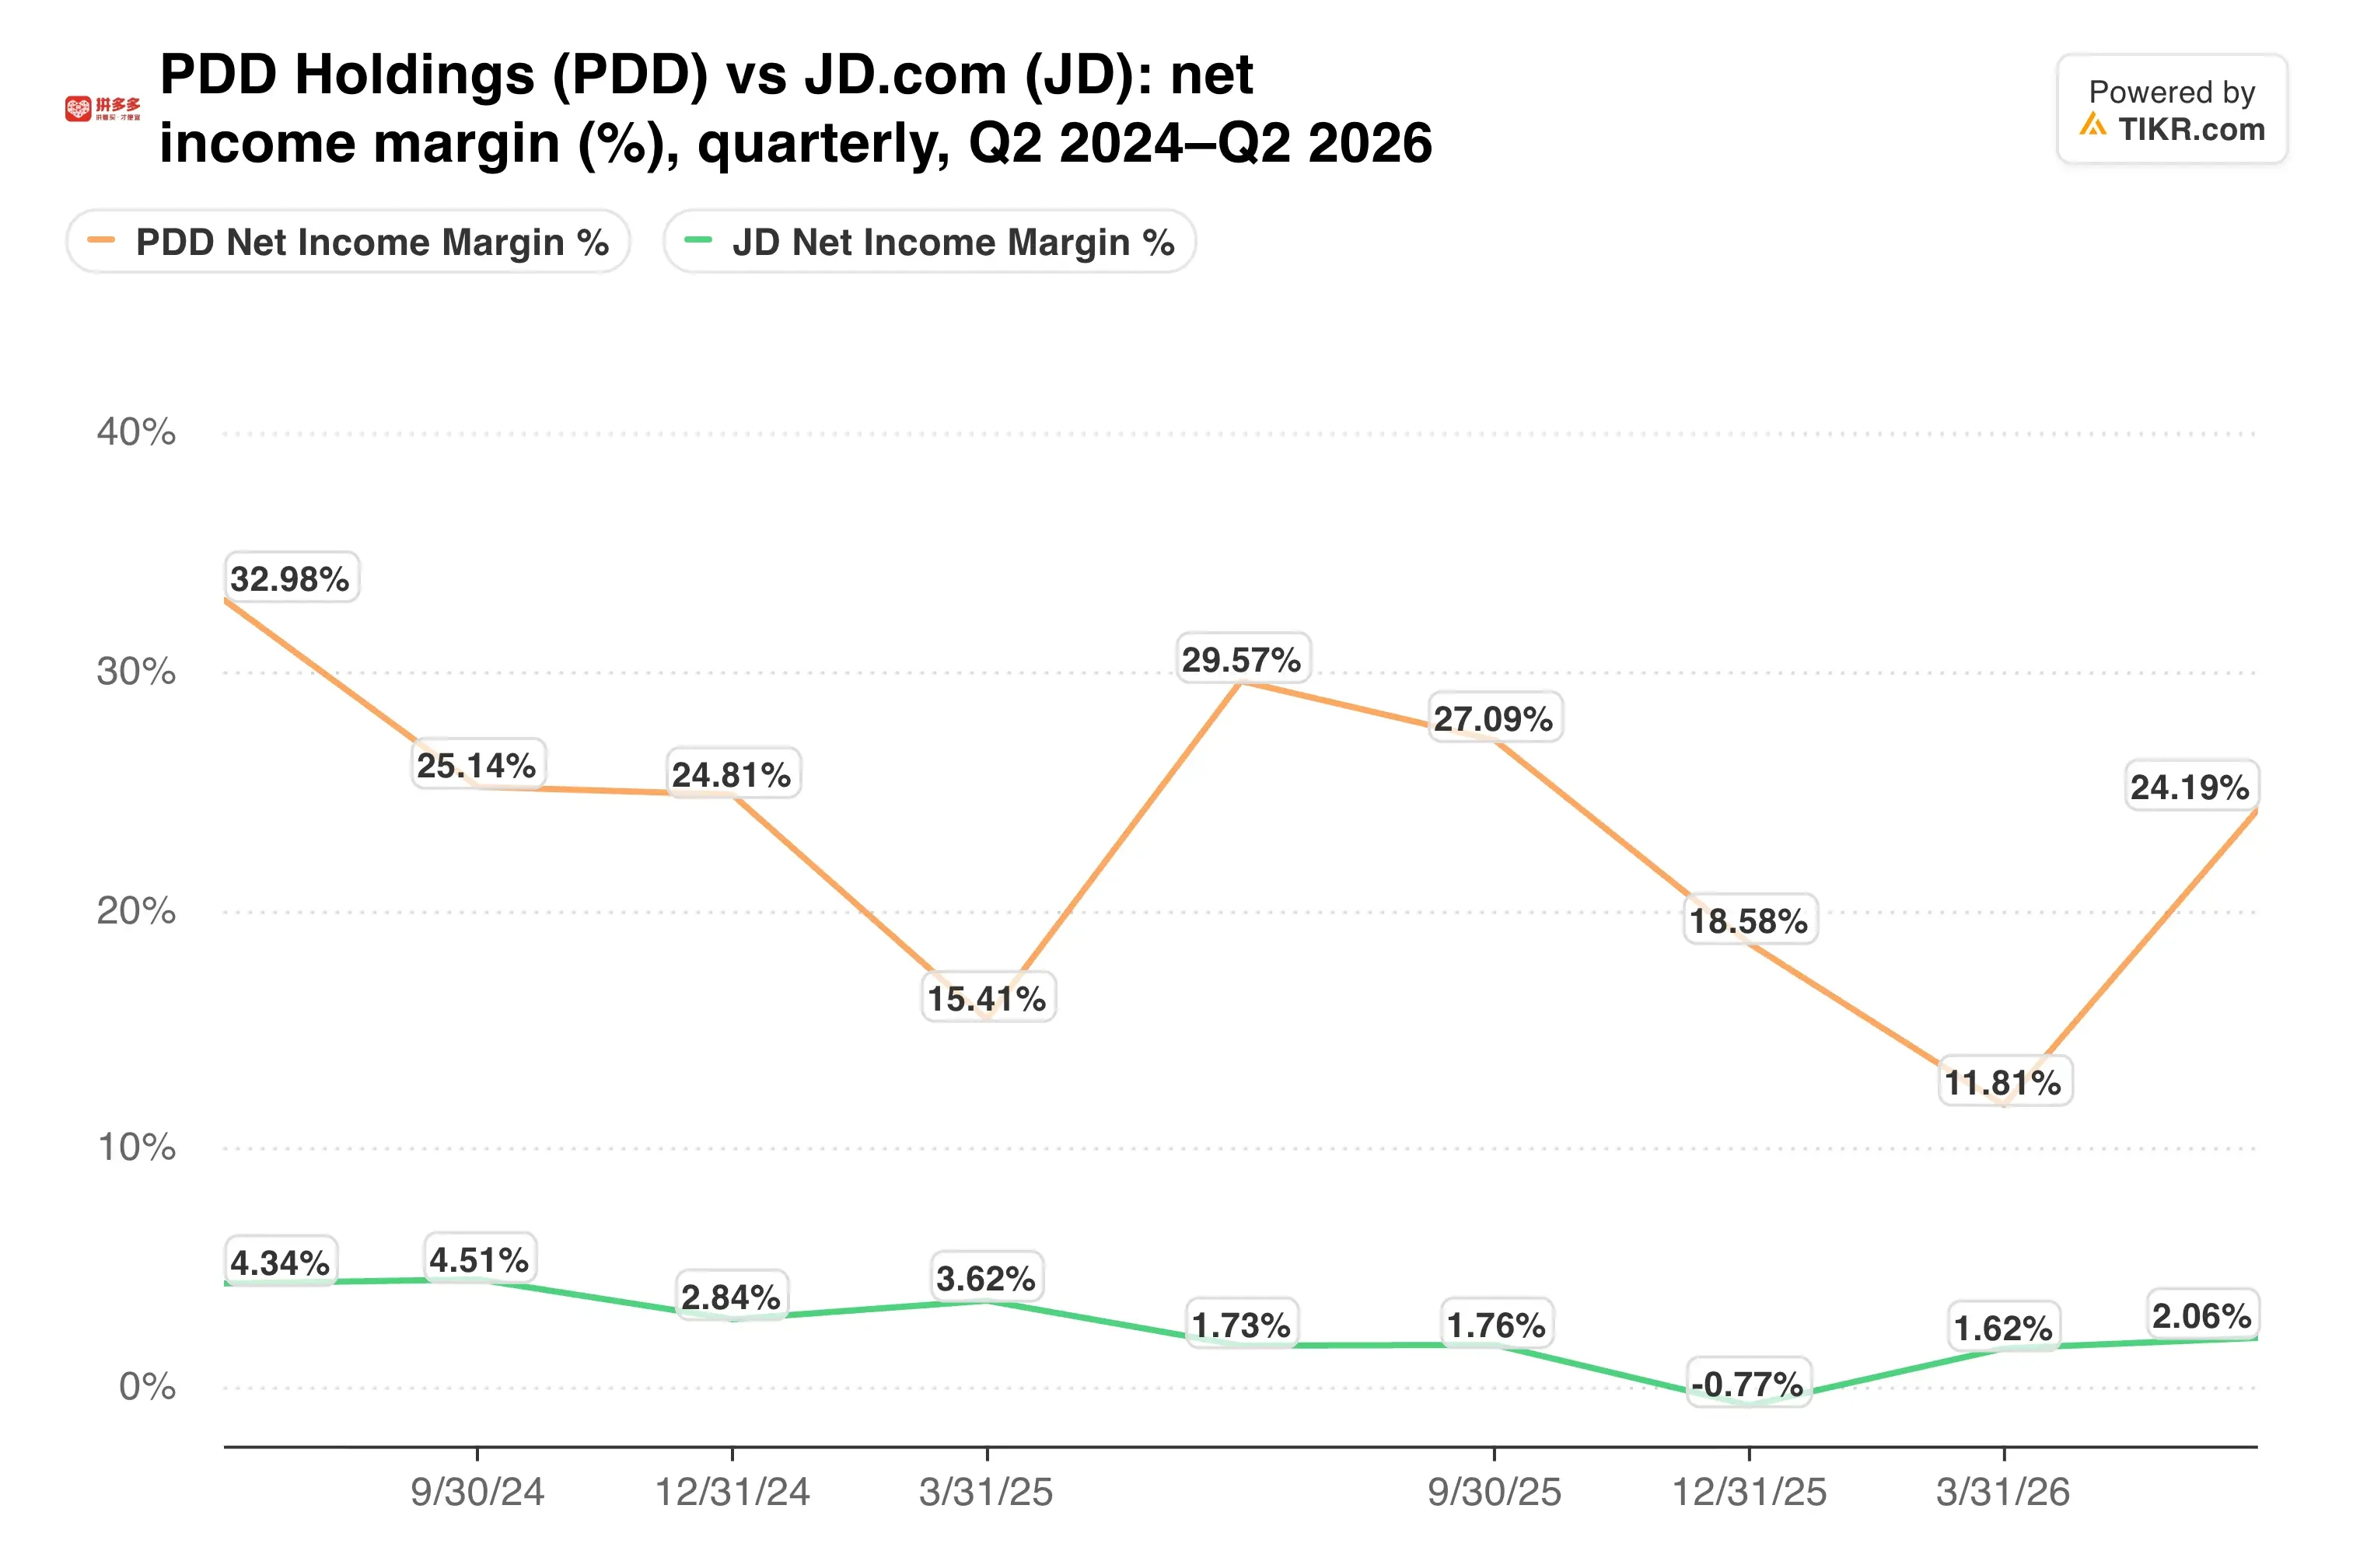
Essa diferença dá à PDD espaço para absorver novos custos. No entanto, a margem de segurança está diminuindo trimestre a trimestre.
O TIKR acompanha 37 analistas da PDD Holdings. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a PDD Holdings, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Avaliações dos Analistas da PDD Holdings
Um montante de caixa amortece a comparação
A PDD encerrou junho com RMB 456,4 bilhões (US$ 67,3 bilhões) em caixa, equivalentes de caixa e investimentos de curto prazo. Isso representou um aumento em relação aos RMB 422,3 bilhões no final de 2025, e o saldo continua subindo:
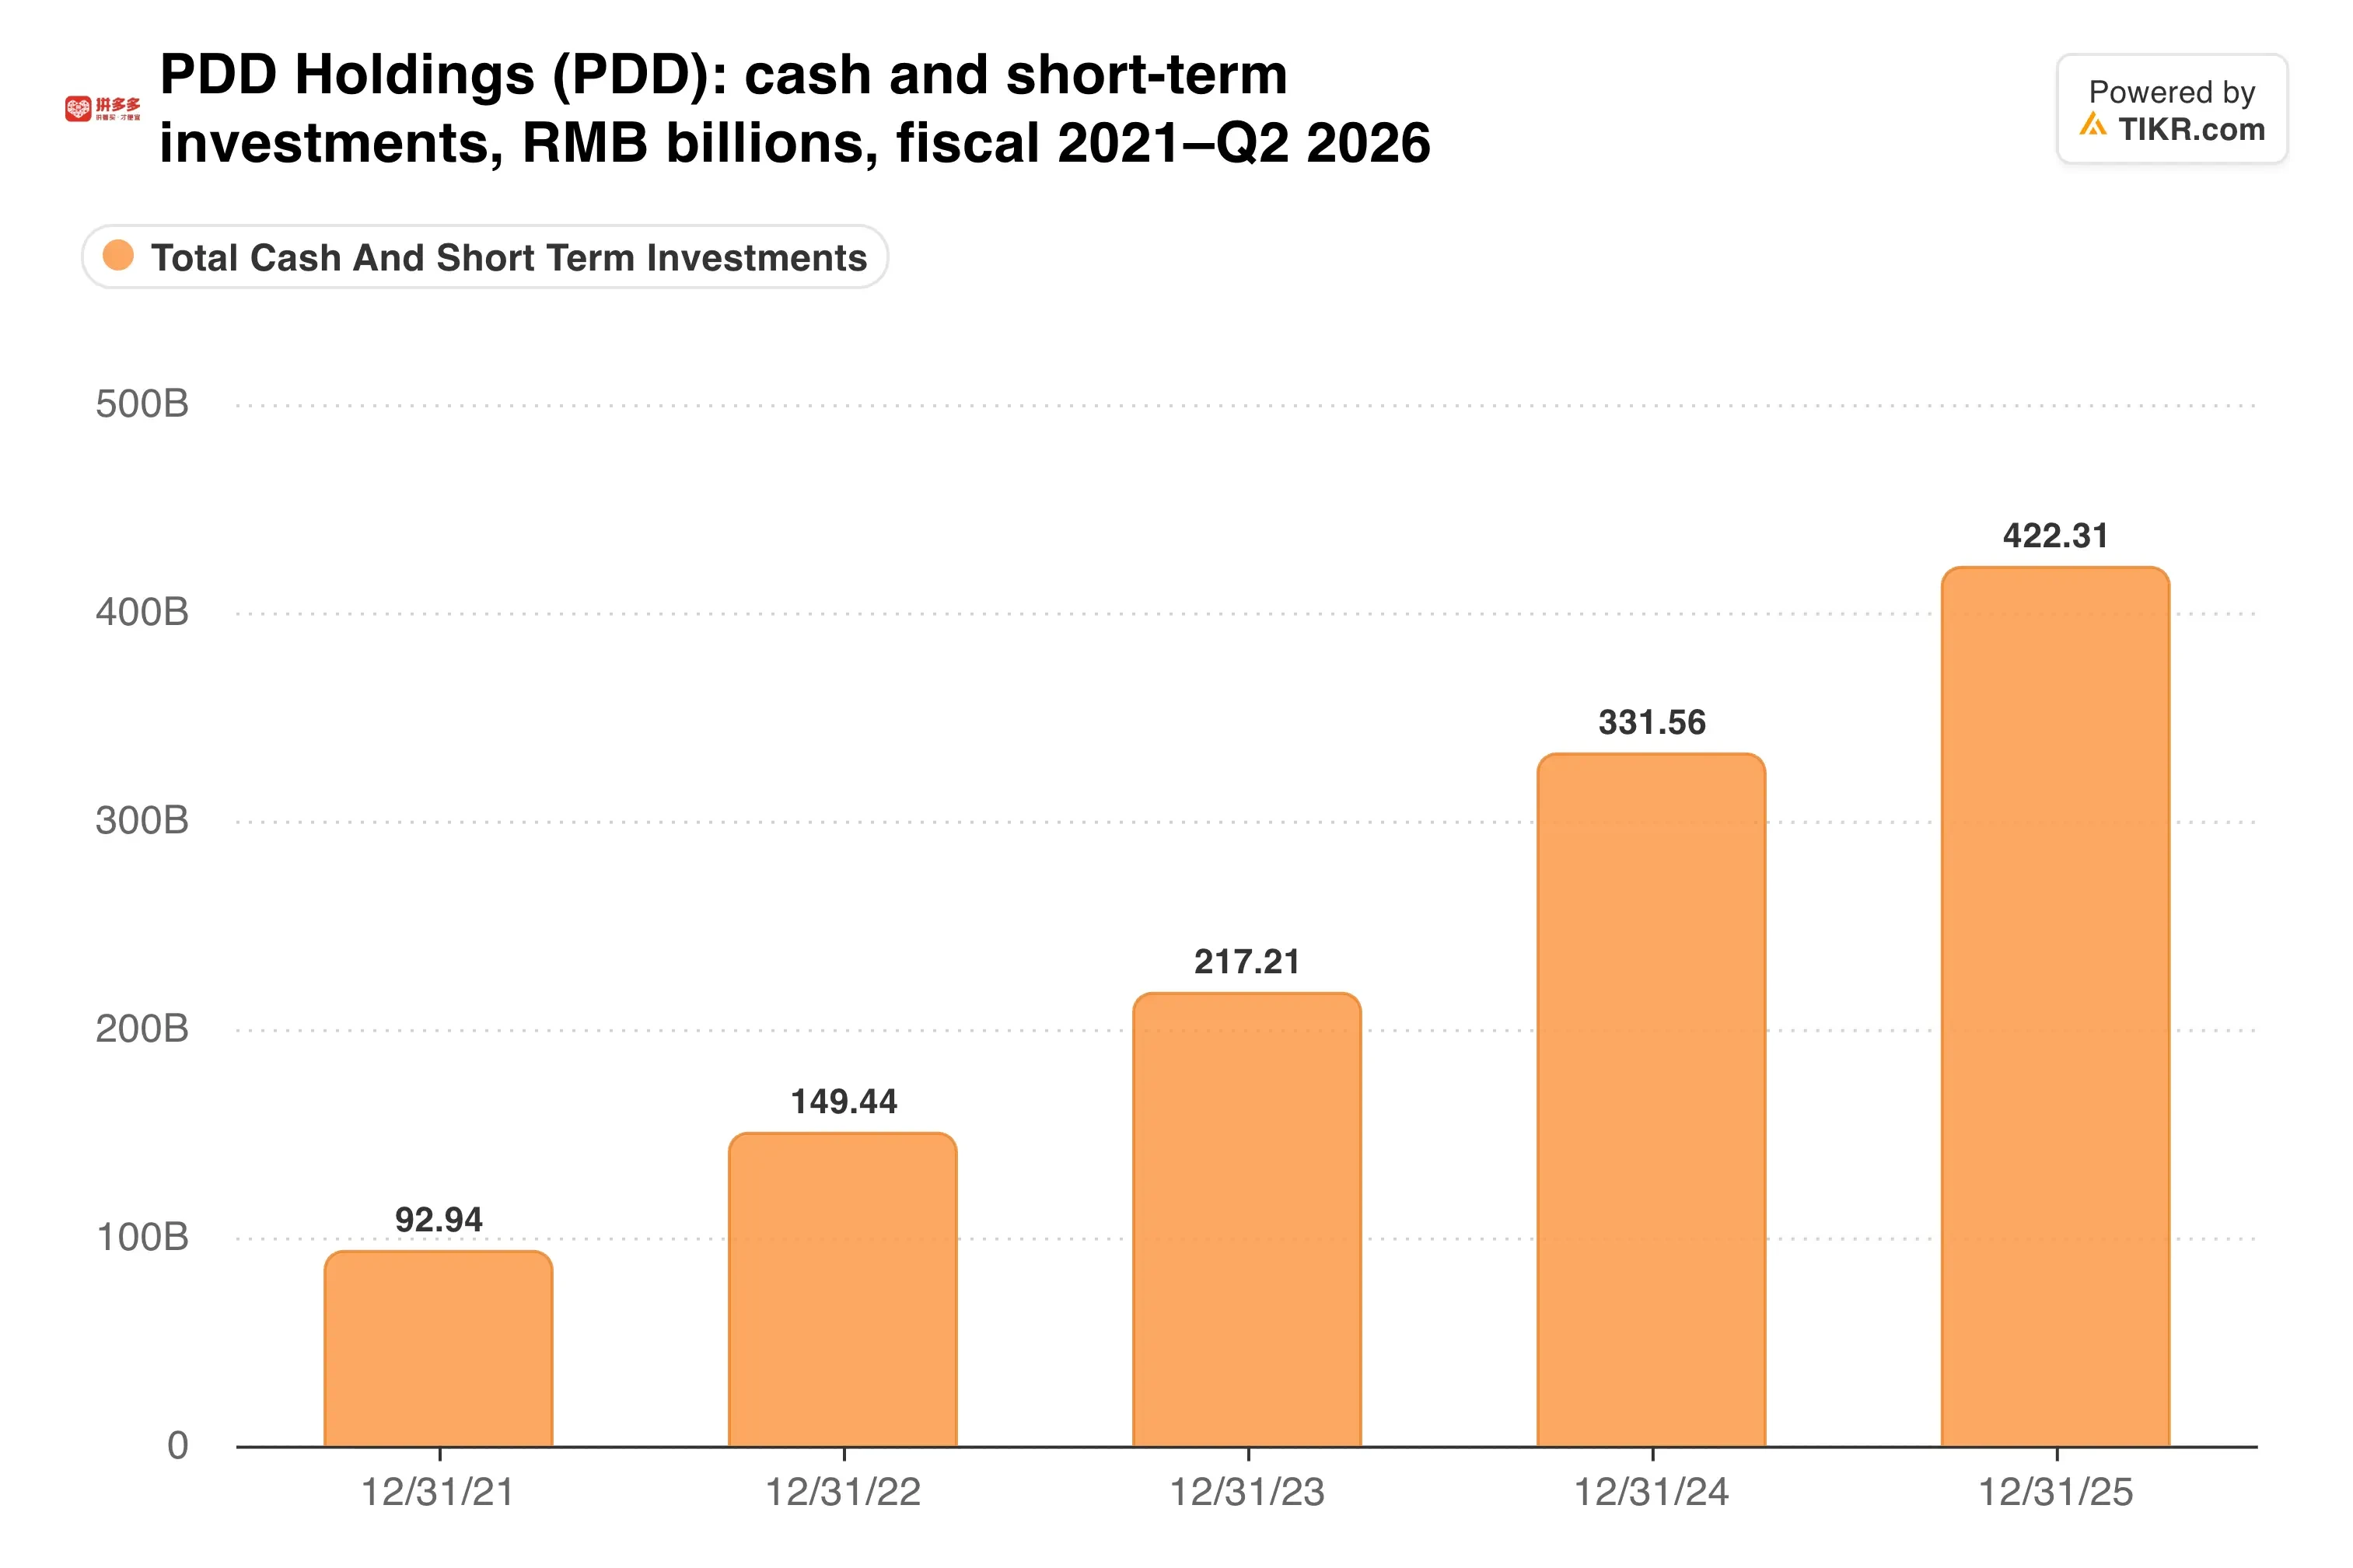
Todo esse caixa é uma grande razão pela qual a ação pode parecer barata enquanto os lucros encolhem. Sua avaliação está próxima da extremidade inferior de sua faixa de cinco anos.
A comparação do terceiro trimestre é mais difícil que a do segundo. Um ano atrás, a PDD registrou um lucro líquido de RMB 29,3 bilhões e lucro por ADS não-GAAP de RMB 21,08. O fluxo de caixa operacional atingiu RMB 45,7 bilhões naquele trimestre.
Minha opinião: a PDD continua extremamente lucrativa, e seu caixa permite que a administração continue gastando sem pressão. Ainda assim, eu gostaria de ver dois sinais antes de chamar um fundo. Primeiro, o crescimento da receita de marketing deve voltar a ficar acima de 3,5%. Segundo, as despesas operacionais devem crescer mais lentamente que as vendas. Até lá, um múltiplo barato pode continuar barato.
O relatório de quinta-feira mostrará se o Temu absorveu o primeiro trimestre completo do imposto de €3 enquanto os serviços de transação continuaram crescendo perto de 13%. Também mostrará quão distante o lucro líquido ficará dos RMB 29,3 bilhões do ano passado. Os números da JD de terça-feira oferecerão uma visão antecipada da demanda chinesa.
Então, quanto vale realmente a ação da PDD?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a PDD poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!