Principais Conclusões
- Michael Dell diz que alugar um Nvidia H100 custa $3,10 por hora, alta de 58% em um ano, e a CoreWeave diz que os preços de seus chips Nvidia mais antigos subiram de 30% a 50% no último trimestre.
- O aumento dos aluguéis de chips antigos aponta para uma demanda que se mantém firme.
- Jim Chanos vê um alerta para locadores de GPU que ainda estão perdendo dinheiro, e a Dell empresta para algumas das empresas que compram seus servidores.
- A 12x os lucros futuros, a Dell negocia na sua média de cinco anos antes do seu relatório de 24 de novembro.
Dell Technologies (DELL) caiu cerca de 7% na sexta-feira, 13 de novembro, enquanto as ações de IA deslizavam um dia depois que a Nvidia (NVDA) anunciou a renúncia de Jensen Huang como CEO. No mesmo dia, o presidente e CEO da Dell, Michael Dell, postou no X:
“Começamos a enviar o Nvidia H100 em 2022. Há um ano, o aluguel custava $1,96/hora. Hoje: $3,10.”
Seu veredicto? “Adeus, depreciação de GPU.”
O argumento baixista sobre hardware de IA é que as GPUs perdem valor rápido demais para recuperar seu custo. Este chip de quatro anos está se saindo bem.
Chips Antigos, Aluguéis em Alta
Michael Dell vende os servidores e não citou uma fonte, mas locadores de chips relatam a mesma tendência. Na conferência de 10 de novembro da CoreWeave, o CEO Michael Intrator disse que “os preços para Amperes e Hoppers aumentaram de 30% a 50% em relação ao trimestre anterior”, acima dos contratos originais. (O H100 é um chip Hopper.) A CoreWeave também está assinando compromissos plurianuais “estendendo-se além da vida depreciável das GPUs”. Os chips mais antigos da Oracle renovam com um prêmio de 20% também.
Os compradores encomendam servidores com base em quanto tempo eles vão gerar receita. A Dell terminou seu trimestre de julho com um backlog de IA de $95 bilhões, e os analistas esperam que a receita suba de $113,5 bilhões no ano fiscal de 2026 (até janeiro de 2026) para $268 bilhões no ano fiscal de 2029:
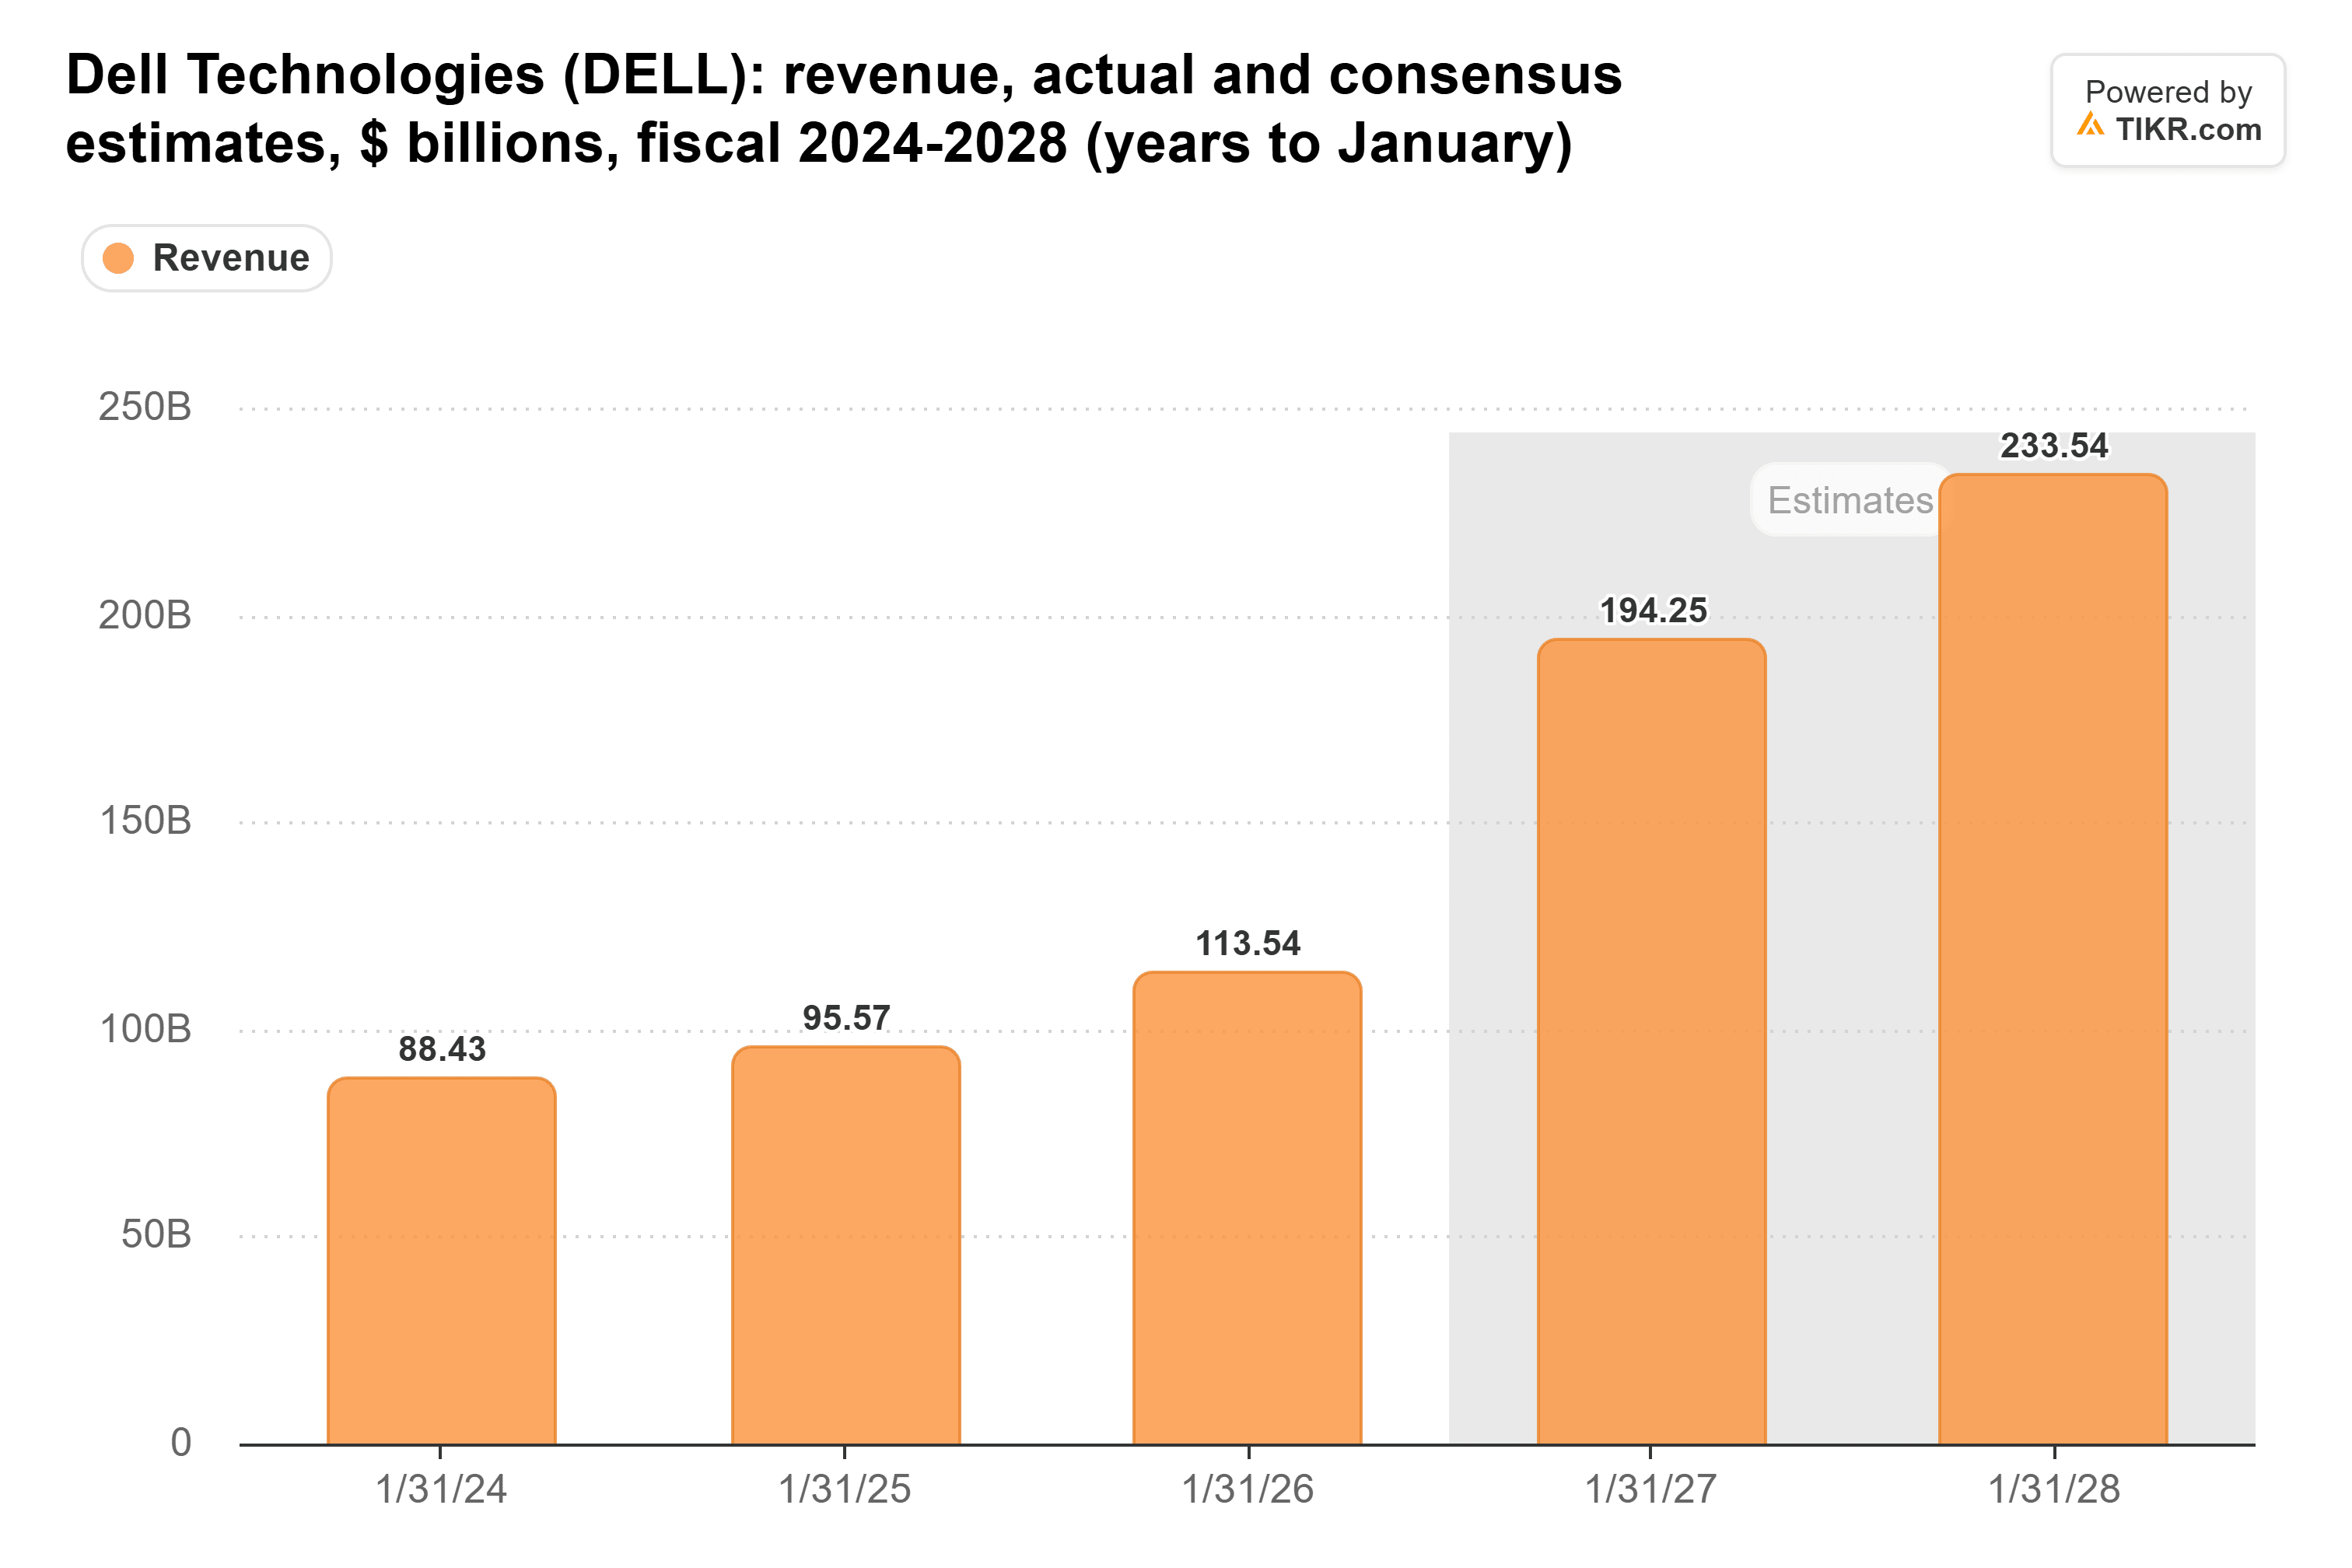
Isso inclui $194 bilhões neste ano fiscal, acima da previsão (guidance) de $192 bilhões da Dell.
Chanos Está Alertando os Tomadores de Empréstimo da Dell
O vendedor a descoberto Jim Chanos interpretou de forma diferente. Em uma resposta em 14 de novembro, ele escreveu: “Este fato deveria aterrorizar qualquer empresa que ainda não é lucrativa alugando GPUs a essas taxas. Se não agora, quando…?”
Isso atinge a Dell, que empresta para empresas que compram seus servidores de IA. Suas contas a receber de financiamento subiram para $20,4 bilhões em 31 de julho, ante $14,3 bilhões no final de janeiro, e o nível de crédito interno mais baixo mais do que dobrou para $4,4 bilhões, ante $1,8 bilhão.
A CoreWeave, uma grande cliente da Dell, mostra os dois lados. Sua margem operacional ajustada subiu de cerca de 1% no primeiro trimestre para mais de 10% no terceiro, mas seu prejuízo líquido aumentou para $709 milhões, ante $110 milhões um ano antes.
O TIKR Acompanha 30 Analistas na Dell Technologies. Quantos Dizem “Comprar”?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a Dell Technologies, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a Dell Technologies
Rubin Corta nos Dois Sentidos
Intrator disse que, se a construção de data centers desacelerasse, a capacidade instalada ficaria mais escassa e os preços das GPUs poderiam permanecer mais altos por mais tempo. Conforme a Vera Rubin é enviada em volume, uma hora em um H100 deveria valer menos. Esse risco recai principalmente sobre os proprietários dos chips, e as atualizações significam novos racks para a Dell, embora a Dell carregue algum risco por meio de seus empréstimos.
A Ação da Dell Está Precificada Como se o Boom Tivesse Acabado
A Dell negocia a 12x os lucros futuros, exatamente na sua média de cinco anos e menos da metade dos 26x que atingiu em agosto:
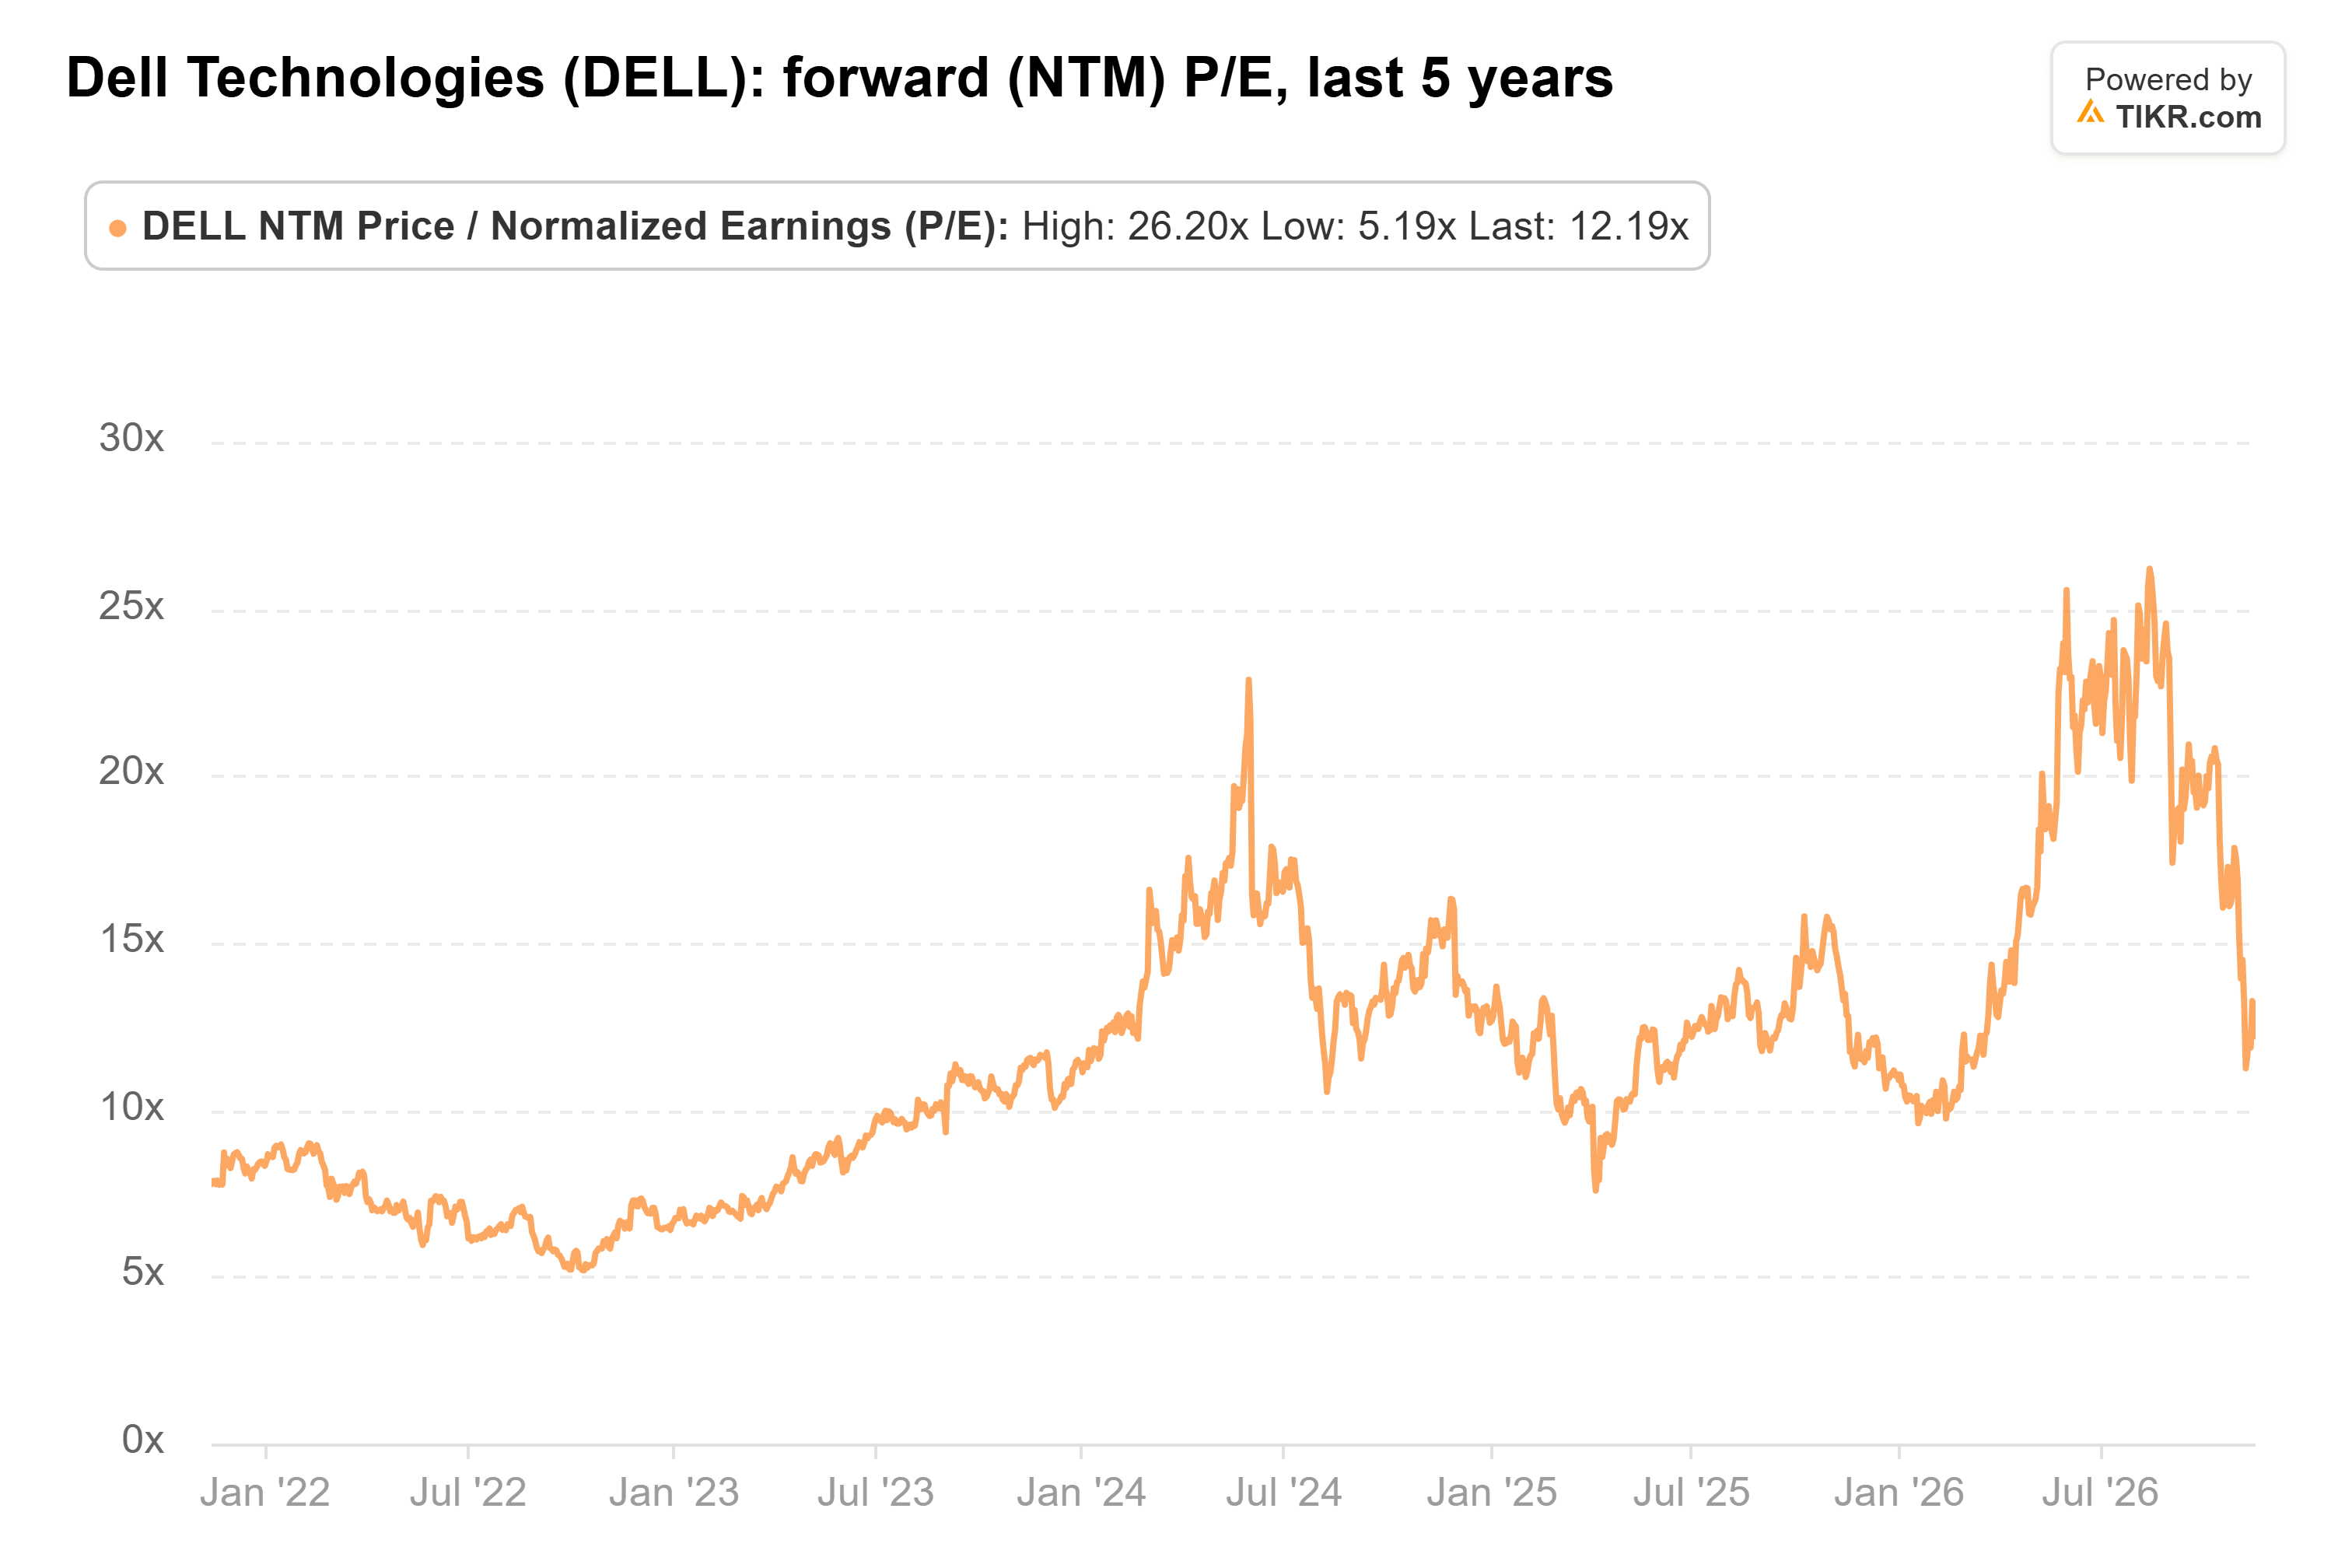
Esse é um múltiplo comum para um crescimento de receita esperado de cerca de 70% neste ano fiscal. Um aumento de 58% nos aluguéis do H100 mostra que a demanda por chips antigos está se mantendo, mesmo que não prove que os clientes da Dell possam pagar suas contas. A 12x, a ação está precificada para um colapso que o mercado de aluguel não está mostrando.
A Nvidia reporta em 17 de novembro, seu primeiro relatório sob a CEO interina Colette Kress. A Dell reporta em 24 de novembro, quando precisa atingir sua previsão (guidance) de receita de servidores de IA de $19 bilhões e mostrar se as contas a receber de financiamento ainda estão subindo.
Então, Qual É o Valor Real da Ação da Dell?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Dell poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do Terminal TIKR e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!