


Principais Conclusões
- A TC Energy oferece um rendimento de 3,9% e a J.M. Smucker de 3,4%, e cada empresa afirma ter aumentado seu dividendo por mais de duas décadas.
- O dividendo da Smucker consumiu 29% de seu fluxo de caixa livre nos doze meses até 31 de julho de 2026, e os analistas esperam 40% no ano fiscal de 2027.
- O fluxo de caixa distribuível da TC Energy cobriu seu dividendo 2,0x em 2025, mas sua dívida líquida é 6,0x o EBITDA, contra 2,9x na Smucker.
- Fique de olho se a TC Energy entregará o crescimento anual de dividendo de 3% a 5% que almeja, e se a Smucker iniciará os recompra de ações que diz poder considerar agora.
Vinte anos é muito tempo para contar com um único cheque de dividendos. A empresa que o paga precisa ter caixa sobrando e um balanço patrimonial que possa atravessar um período ruim.
TC Energy (TRP) elevou sua perspectiva de EBITDA para 2026 em 5 de novembro e delineou cinco anos de crescimento que afirma poder financiar por conta própria. Em agosto, J.M. Smucker (SJM) disse ter reduzido sua dívida ao nível alvo antes do previsto.
A TC Energy rende 3,9%, e a Smucker rende 3,4%. Então, qual eu manteria pelos próximos 20 anos?
| Métrica | J.M. Smucker (SJM) | TC Energy (TRP) |
|---|---|---|
| Rendimento do dividendo | 3.4% | 3.9% |
| Crescimento do dividendo em 5 anos | 4,1% ao ano (ano fiscal 2021-2026) | 1,0% ao ano (2020-2025, em C$) |
| Histórico de dividendos (contagem da empresa) | 25 anos fiscais consecutivos de aumentos | 26 anos consecutivos de crescimento |
| Cobertura, último reportado | Índice de pagamento de dividendos em caixa 29% (TTM até 31 de julho de 2026) | Cobertura por fluxo de caixa distribuível 2,0x (2025) |
| Cobertura, projeção | Índice de pagamento de dividendos em caixa 40% (consenso ano fiscal 2027) | Cobertura por fluxo de caixa distribuível 1,9x (consenso 2026) |
| Dívida líquida / EBITDA | 2.9x | 6.0x |
| Cobertura de juros | 4.7x | 2.1x |
6 ações com dividendos seguros pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários do TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas como parte do nosso novo relatório de investimentos. Saiba mais sobre como obter acesso aqui.
Uncrustables e café estão sustentando a Smucker
As vendas líquidas subiram 5% para US$ 2,2 bilhões no primeiro trimestre do ano fiscal de 2027 da Smucker, que terminou em 31 de julho de 2026, com os Uncrustables registrando crescimento de volume de dois dígitos e as vendas líquidas do Café Bustelo saltando 23%. Os Snacks Doces Assados caíram 7%, no entanto, e a administração ainda espera que as vendas líquidas anuais caiam de 1% a 2%.
O dividendo consumiu um bem coberto 29% do fluxo de caixa livre nos doze meses até 31 de julho, e o consenso aponta 40% para o ano fiscal de 2027. A diferença vem do fluxo de caixa livre daquele trimestre, de US$ 337,3 milhões, contra negativo US$ 94,9 milhões no ano anterior.
O fluxo de caixa livre cobriu o dividendo em cada um dos últimos dez anos fiscais, que terminam em abril:
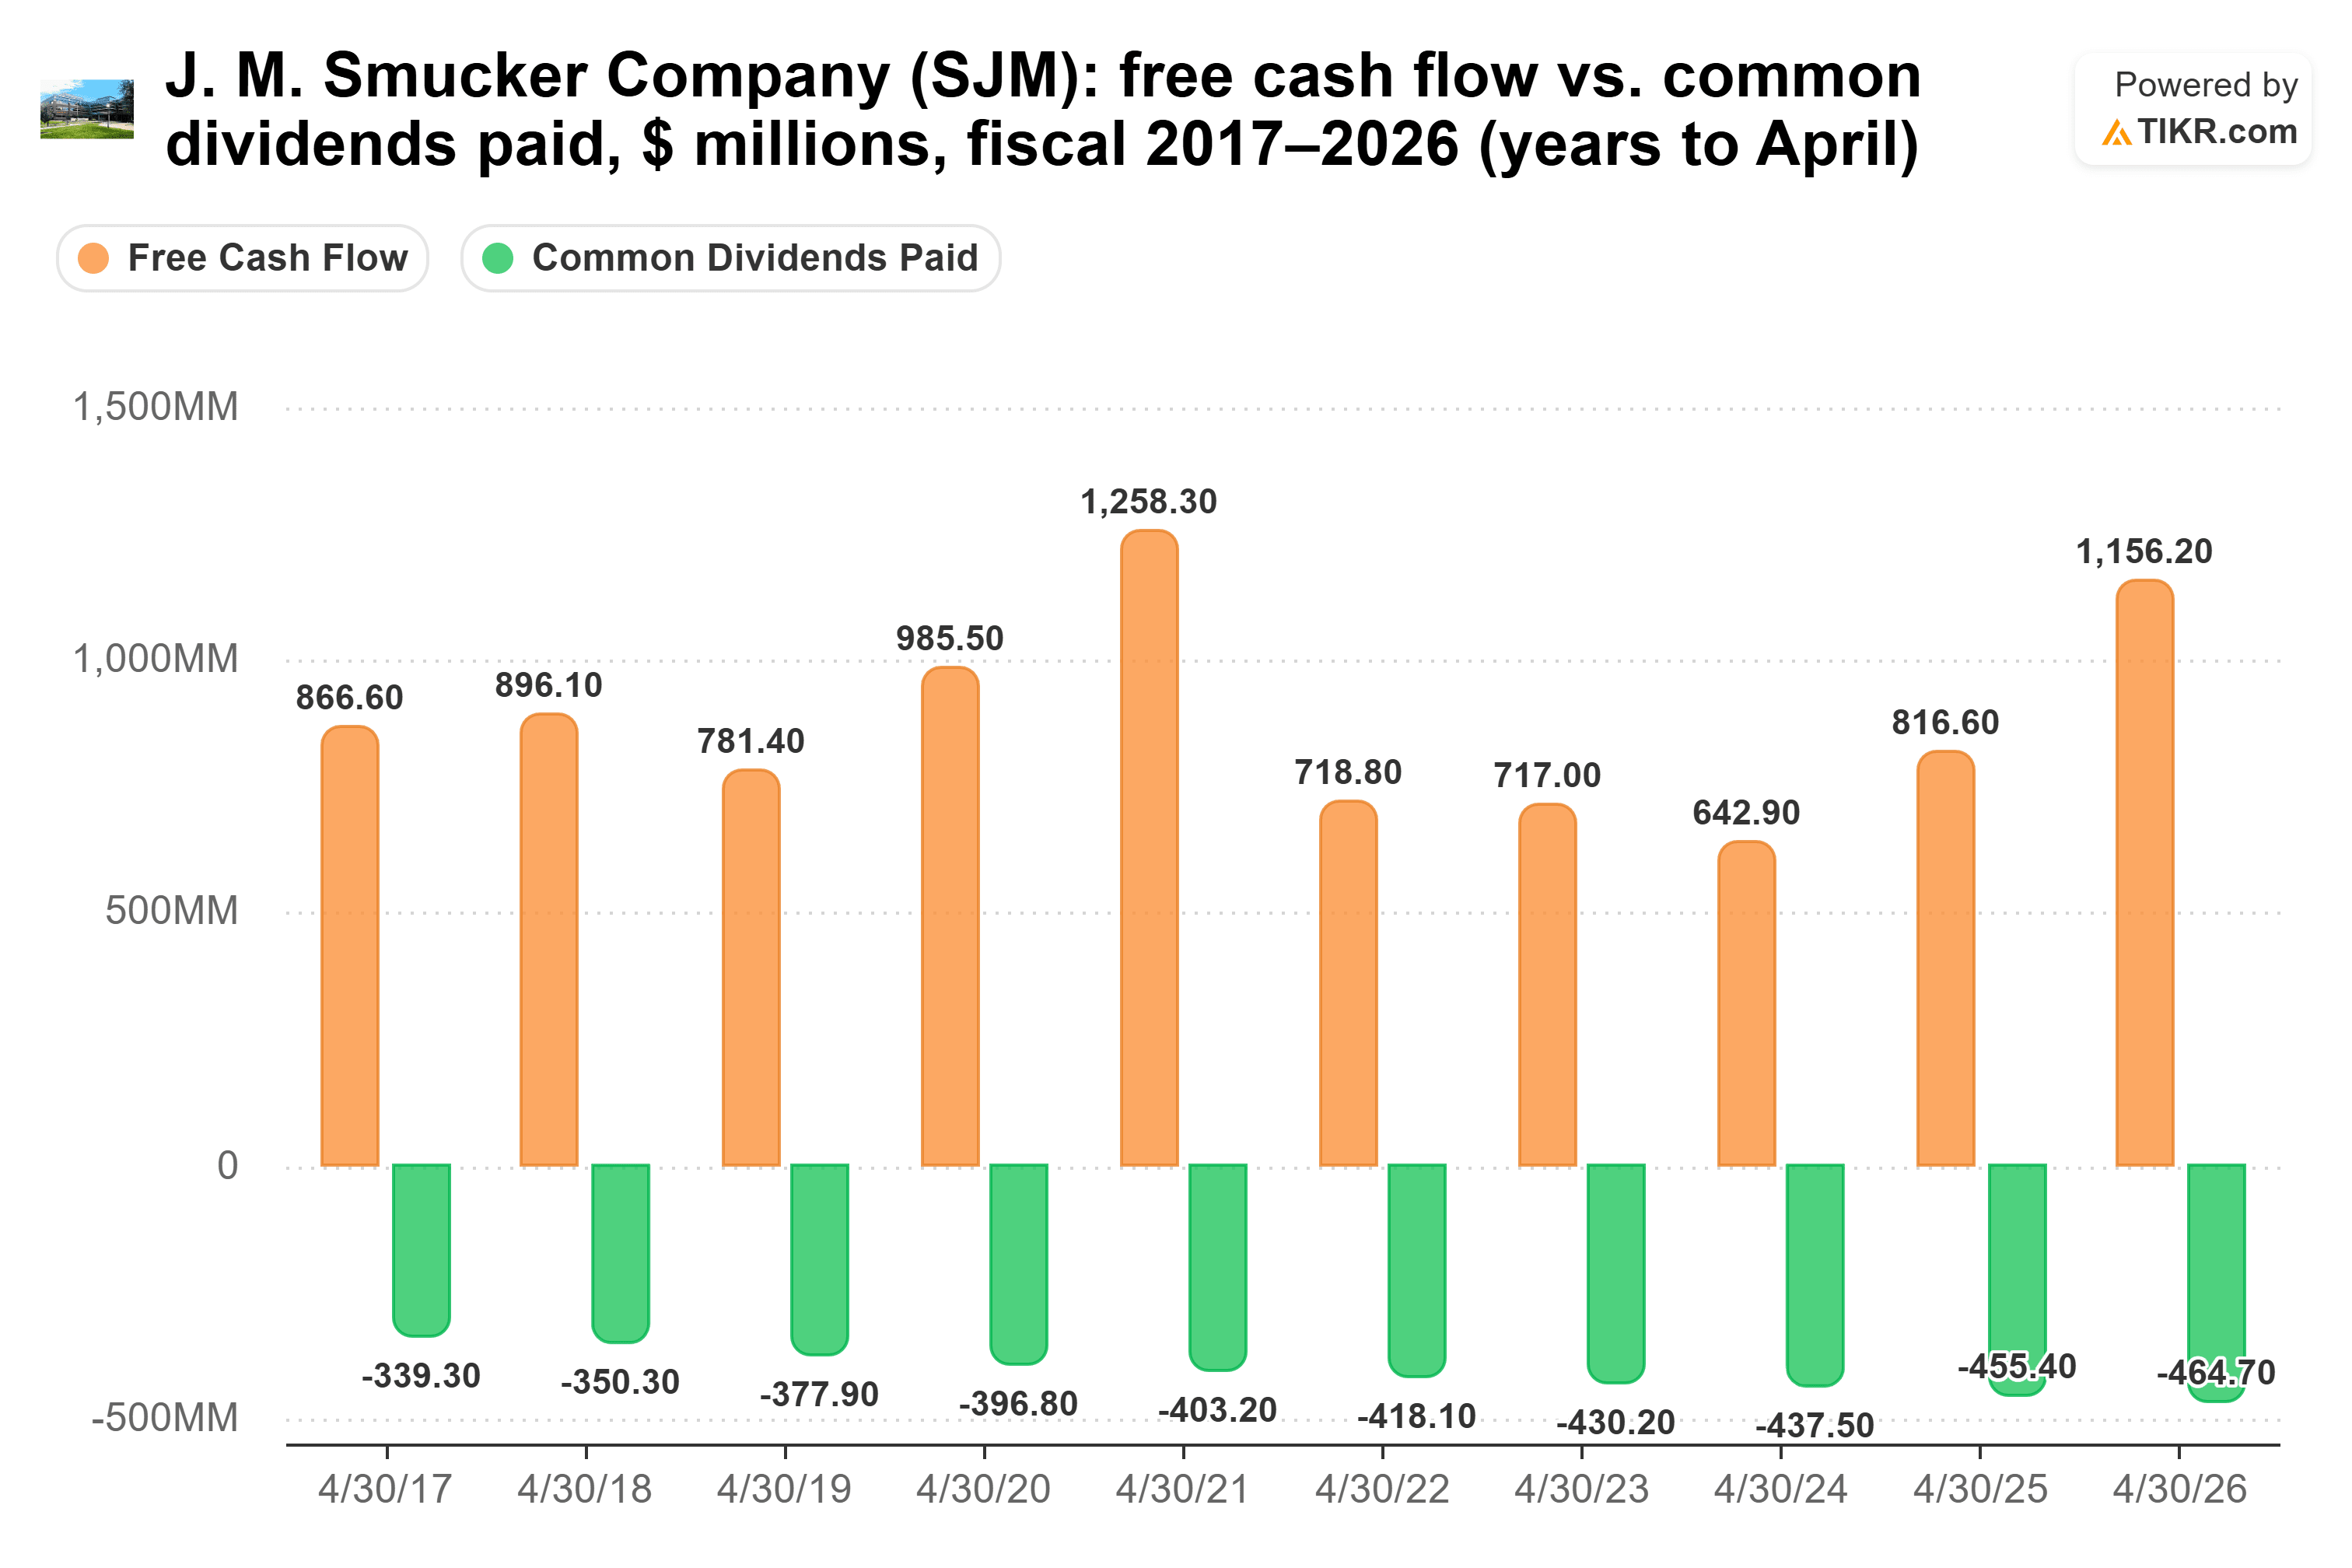
Mesmo no ano fiscal de 2024, seu ano mais fraco com US$ 643 milhões, o dividendo consumiu um apertado 68%.
A Smucker aumentou seu dividendo em julho pelo 25º ano fiscal consecutivo. O principal risco é a receita: os Uncrustables e o café precisam continuar crescendo mais rápido do que os Snacks Doces Assados encolhem.
O crescimento da TC Energy vem com contratos
O crescimento da Smucker depende do que os consumidores compram, enquanto os novos projetos da TC Energy vêm com contratos anexados. Em 5 de novembro, ela adicionou cerca de US$ 3 bilhões em novos projetos respaldados por contratos de longo prazo do tipo take-or-pay. Na teleconferência do terceiro trimestre, o CFO Sean O'Donnell disse: "Este é um plano financiado internamente. Não é necessário capital próprio, nem M&A, nem rotação de capital para alcançar este plano se conseguirmos entregar conforme o esperado."
O fluxo de caixa distribuível cobriu o dividendo um confortável 2,0x em 2025, e o consenso aponta 1,9x para 2026. Isso representa uma recuperação após a cobertura ter caído de 2,4x em 2018 para 1,2x em 2024:
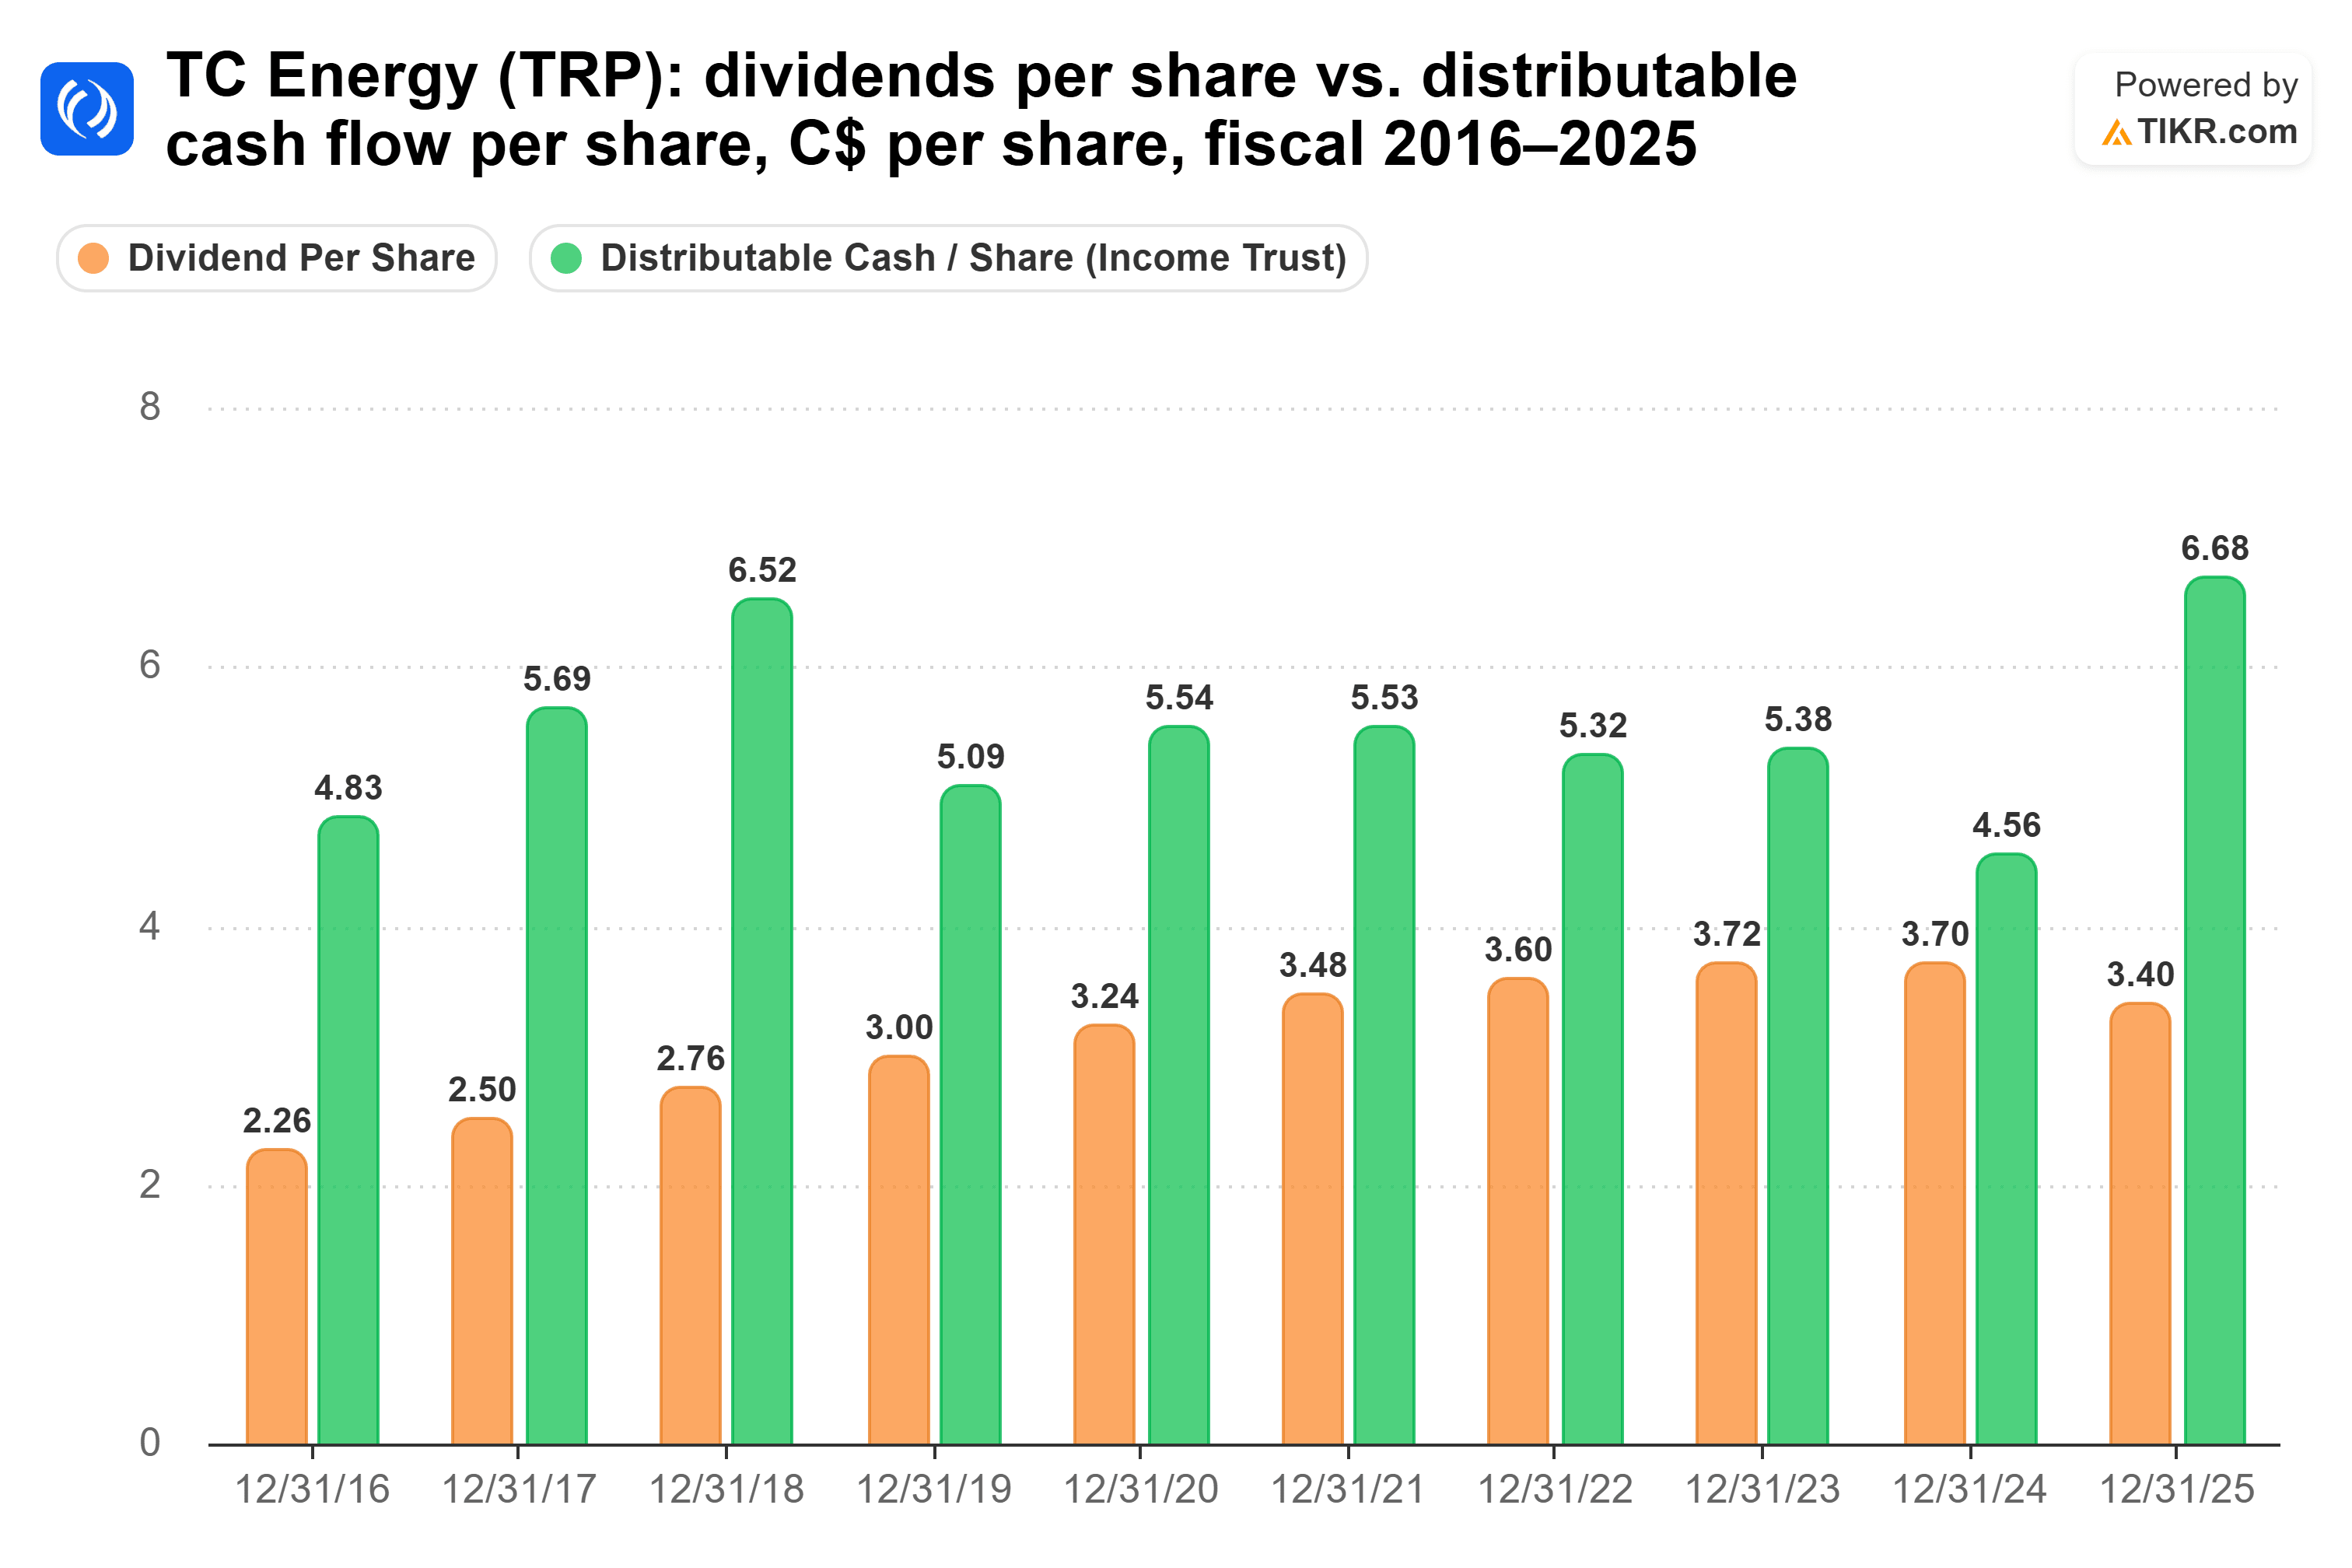
A administração tem como meta aumentos de dividendos de 3% a 5% ao ano. Esses números estão em dólares canadenses: o cheque de um titular norte-americano, US$ 2,49 por ano à taxa de hoje, varia com a taxa de câmbio, e o Canadá retém imposto sobre ele. O que me faz hesitar é a dívida: a dívida líquida é 6,0x o EBITDA, e a cobertura de juros é 2,1x.
Então, qual dividendo vence?
Para uma manutenção de 20 anos, eu escolheria a J.M. Smucker. Ao longo de duas décadas, eu pondero a durabilidade primeiro, e o dividendo da Smucker consome bem menos da metade de seu fluxo de caixa livre com uma dívida muito mais leve.
Sua alavancagem subiu de 1,9x no ano fiscal de 2023 para 4,3x no ano fiscal de 2024, depois caiu para 3,5x até o ano fiscal de 2026:
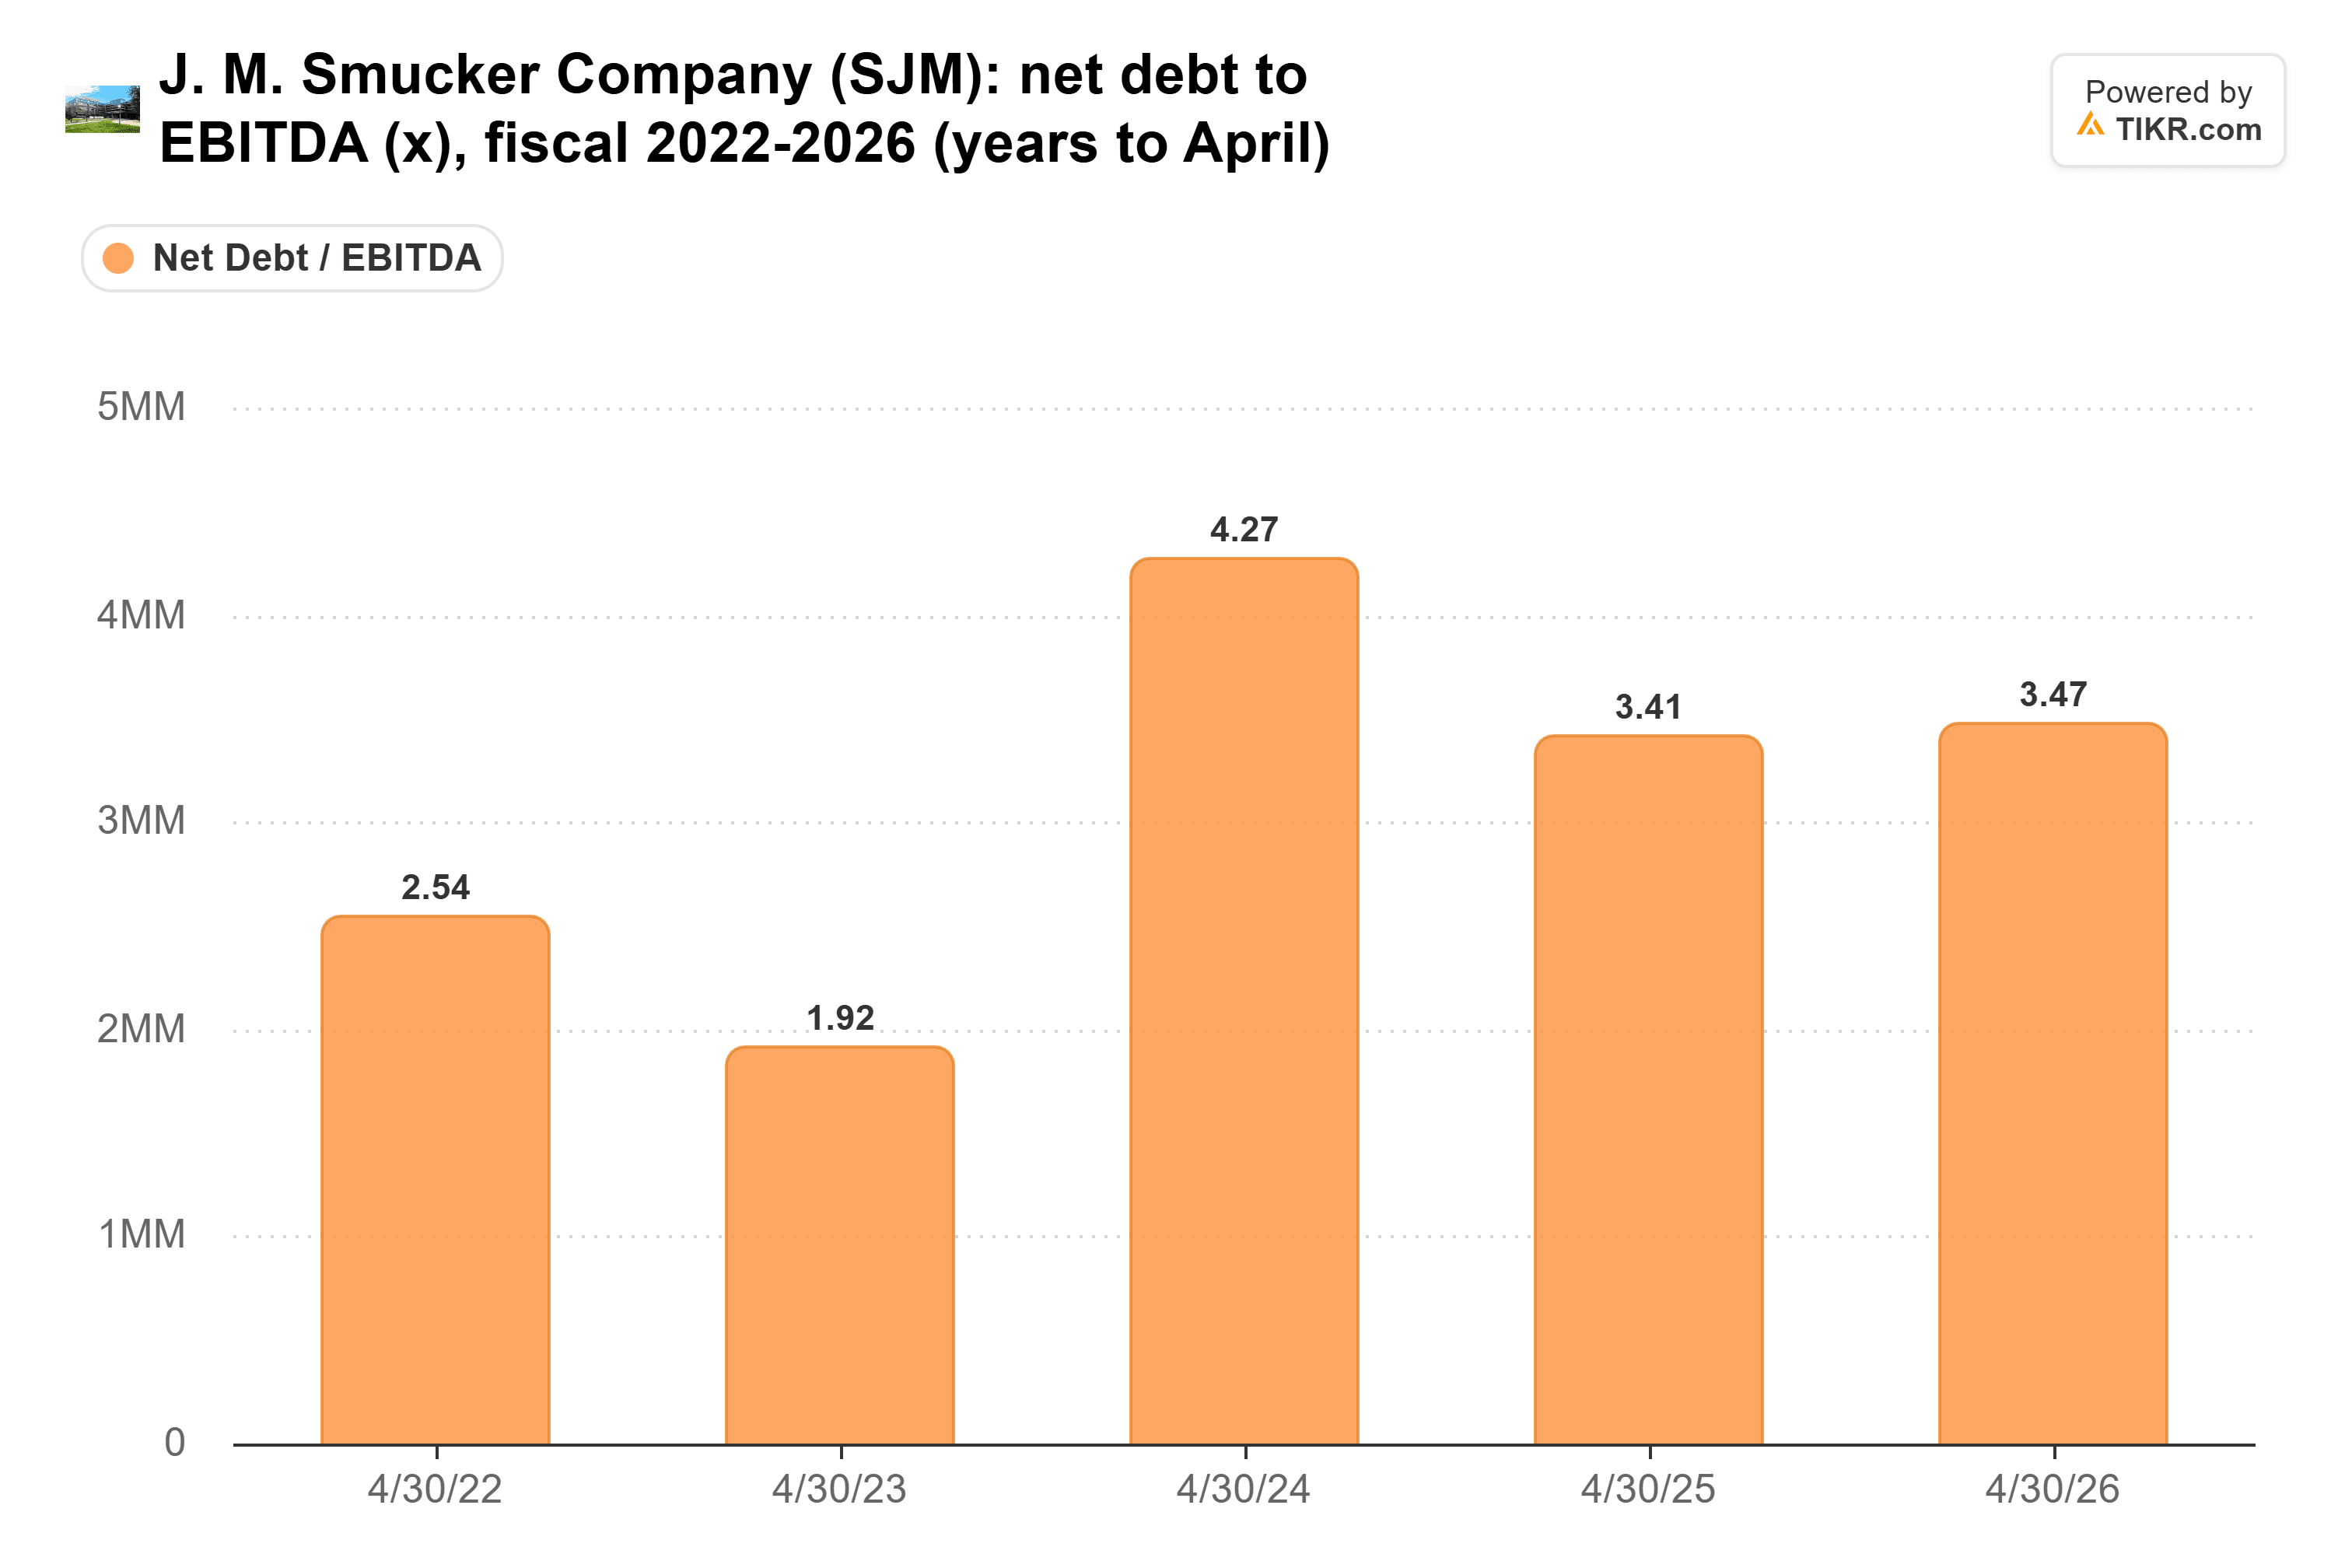
Nos últimos doze meses, a alavancagem é de 2,9x, dentro da meta de 3x que a administração atingiu antecipadamente. O CFO Tucker Marshall disse "agora temos a flexibilidade para começar a contemplar recompra de ações à medida que avançamos."
A Smucker também paga mais ao longo dos 20 anos. Na taxa de crescimento de cinco anos de cada dividendo, US$ 10.000 na Smucker pagam cerca de US$ 10.225, contra cerca de US$ 8.561 na TC Energy (calculado em dólares canadenses), e a renda anual da Smucker ultrapassaria a da TC Energy por volta de 2031.
A TC Energy merece mais crédito do que isso, no entanto. Sua taxa de cinco anos de 1,0% fica abaixo de sua própria meta de 3% a 5%, e mesmo a 3% ao ano, seu maior rendimento inicial provavelmente pagaria mais ao longo de 20 anos do que a Smucker em sua taxa de cinco anos. É só que uma alavancagem de 6,0x deixa menos espaço para uma década ruim, e eu preferiria ter o cheque com mais amortecimento por trás dele.
Claro, se a TC Energy reduzir sua dívida enquanto entregar esses aumentos, eu daria outra olhada em seu maior rendimento.
Esqueça a J.M. Smucker: 6 rendimentos de dividendos seguros de 6%+ que você pode comprar agora
Os dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento de dividendos certa pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo cheque do Seguro Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora. (E a J.M. Smucker não é uma delas.)
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!


