Principais Estatísticas para as Ações da Dell
- Preço Atual: $462.70
- Preço-Alvo (Cenário Médio): ~$630
- Preço-Alvo do Mercado: ~$500
- Retorno Total Potencial: ~36% (em ~4,5 anos)
- Retorno Anualizado: ~7% / ano
Agora ao Vivo: Descubra quanto potencial de alta suas ações favoritas podem ter usando o novo Modelo de Valuation do TIKR (É gratuito) >>>
O Que Aconteceu?
Dell Technologies (DELL) fechou a $462.70 em 5 de agosto, uma sessão após estabelecer um recorde histórico de fechamento de $467.27 que marcou um salto de 8,92% em um único dia. Qualquer pessoa pesquisando a ação agora está fazendo a versão desconfortável de uma boa pergunta: o dinheiro fácil parece ter acabado, então ainda resta algum? As ações subiram mais de 260% no ano até a data, e o recorde não foi apenas momentum vazio. Em 4 de agosto, a Dell foi nomeada a provedora de tecnologia em um novo acordo de fábrica de IA de US$ 10 bilhões, e o segmento mais amplo de hardware de IA teve um forte rally no mesmo dia.
Essa combinação é a tensão. Três semanas antes, a ação caiu para cerca de $405 devido a temores sobre preços de memória, e em 25 de junho, um banco a rebaixou para Hold por conta da valuation após uma alta de 200%. A Dell não apenas sobreviveu a ambos os sustos. Ela estabeleceu um novo recorde de fechamento respaldado por uma vitória real de contrato. Os compradores de hoje estão pagando um preço recorde por um negócio cuja história de demanda só fica mais forte, o que torna a questão da valuation mais difícil, não mais fácil.
O Recorde Veio Com Um Negócio Real Por Trás
O catalisador de 4 de agosto foi concreto. A startup de nuvem de IA Volta saiu do modo stealth com uma parceria de US$ 10 bilhões para construir uma fábrica de IA de 133 megawatts na Noruega, nomeando a Dell como a provedora de tecnologia, com o family office de Michael Dell entre os apoiadores. A notícia chegou em um dia amplamente de risco ligado para infraestrutura de IA, então o sentimento amplificou o movimento. Mas este não foi o padrão de julho, quando a Dell subiu vários pontos percentuais puramente por notícias de pedidos de um concorrente. Desta vez, a empresa estava nas manchetes.
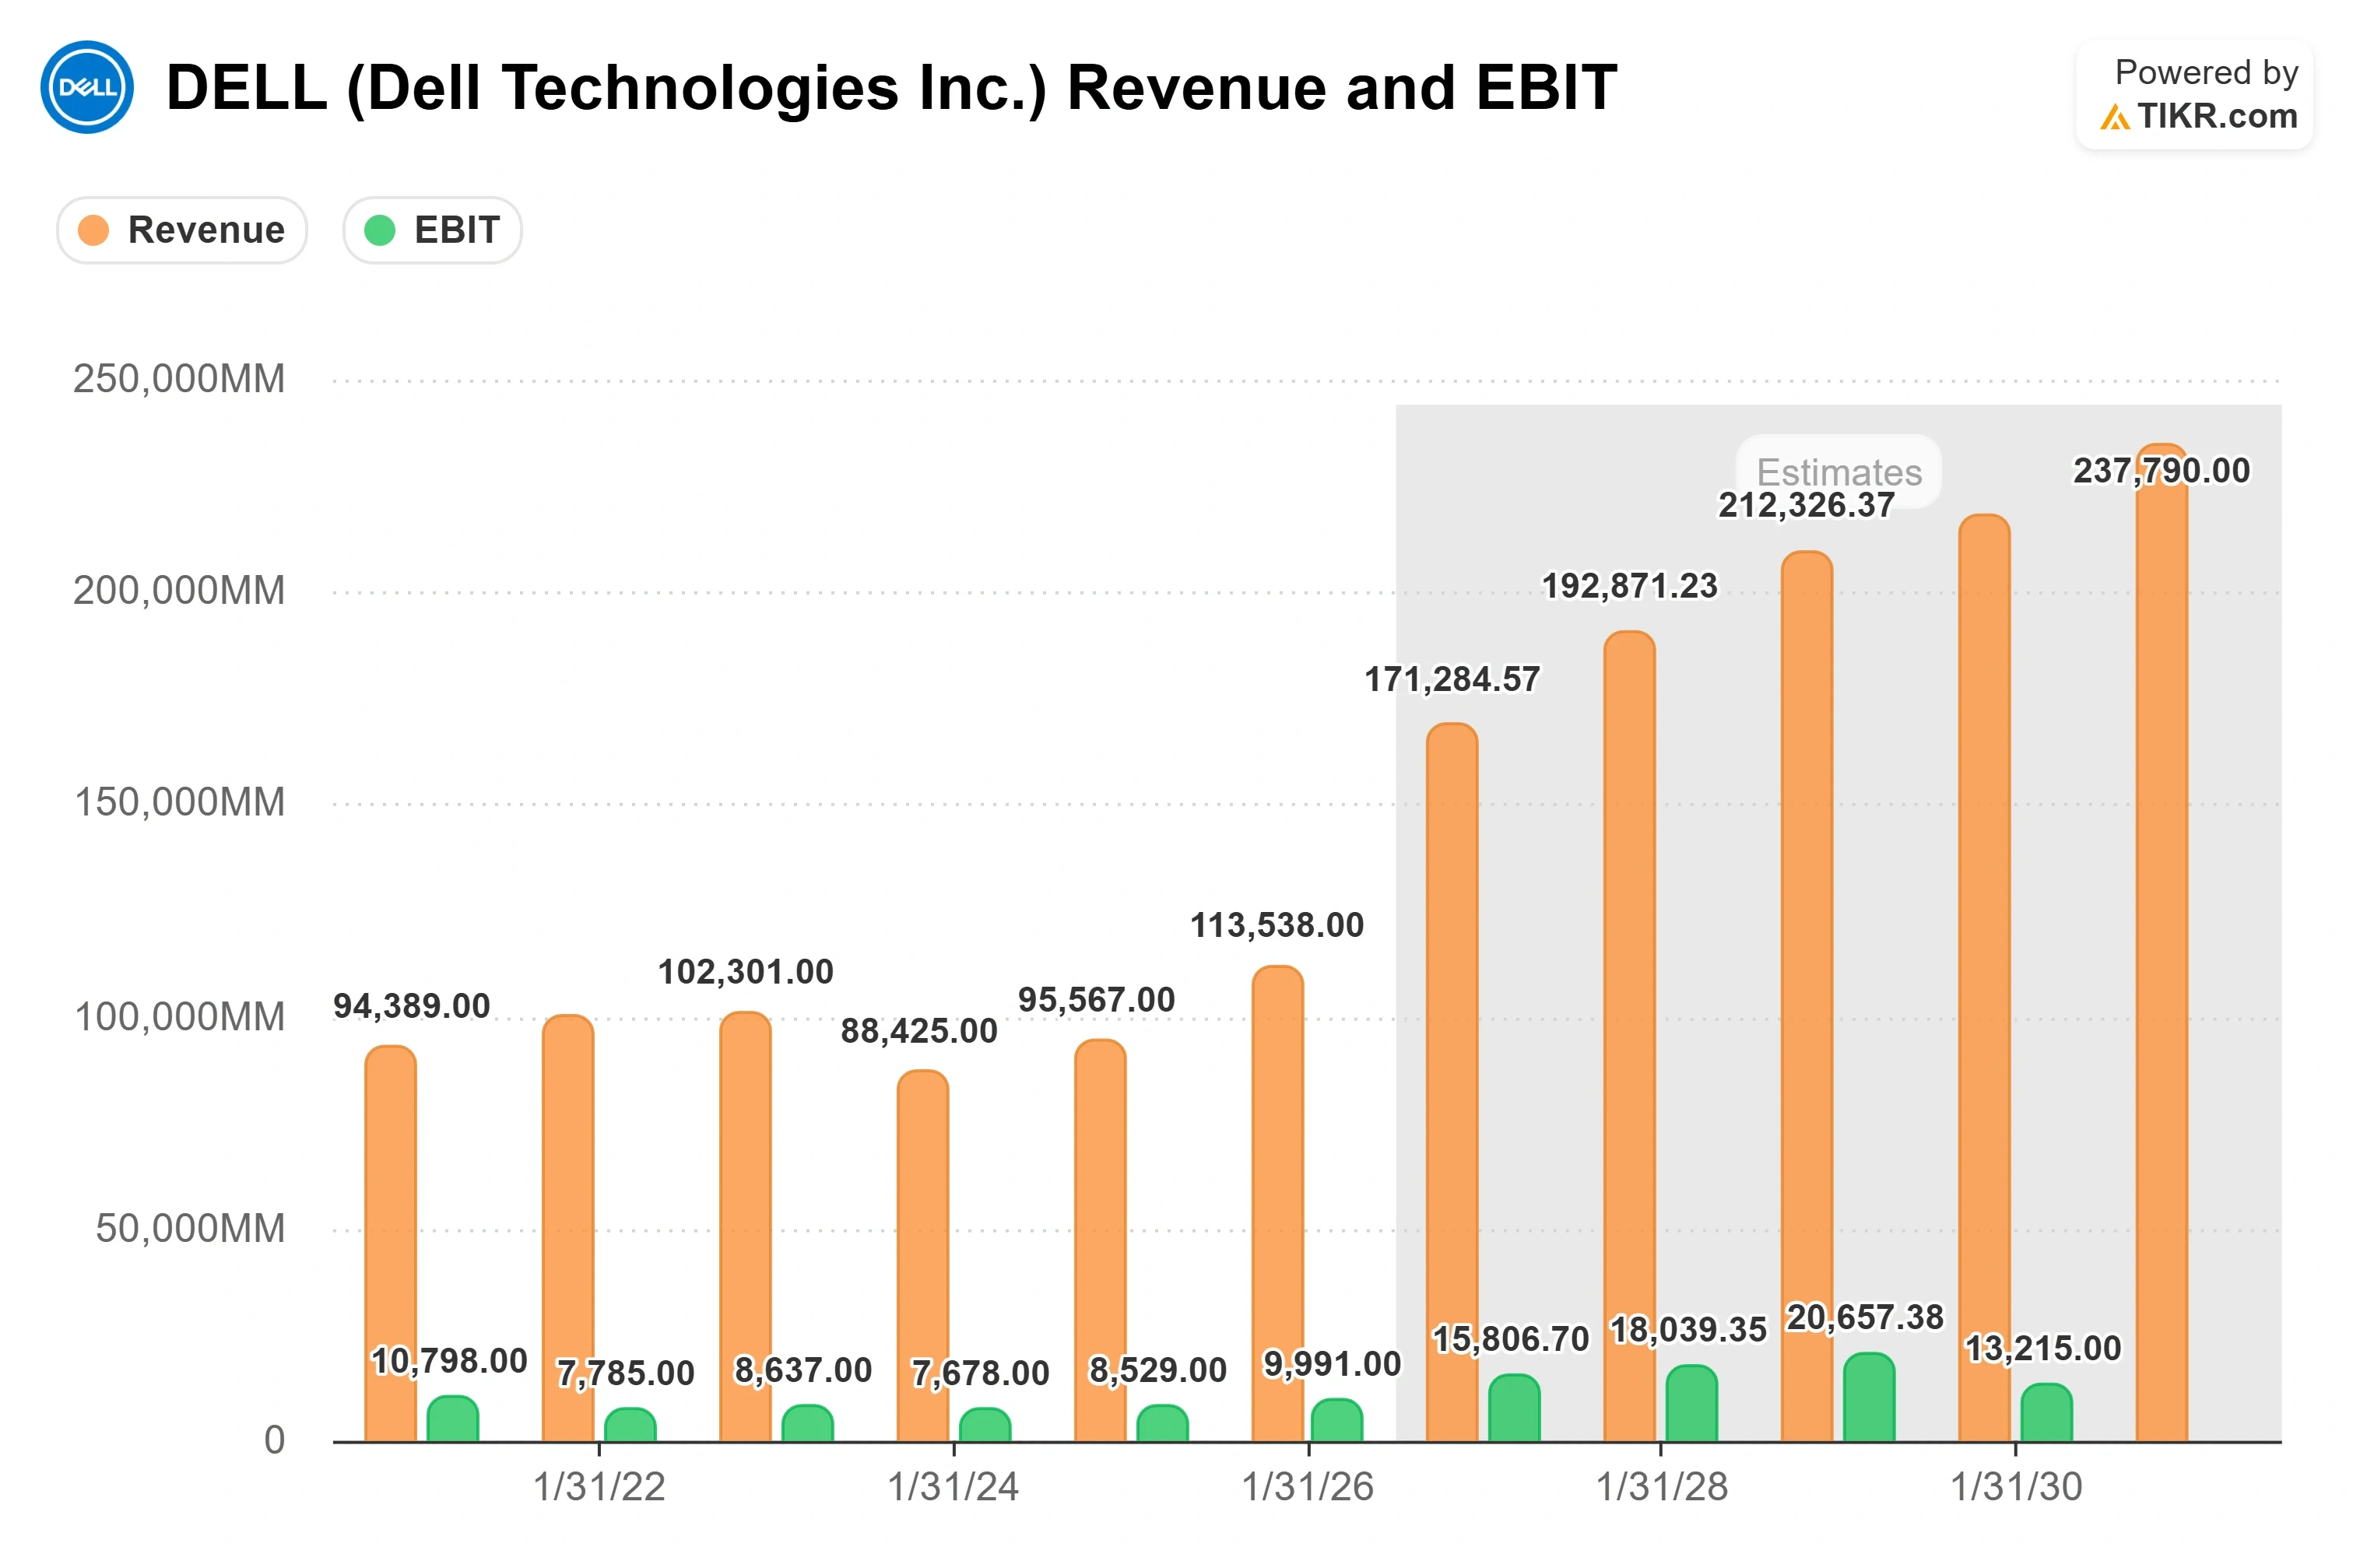
Os resultados subjacentes são fortes. A receita do 1º trimestre fiscal de 2027 de US$ 43.842 milhões subiu 87,54% em relação ao ano anterior e superou as expectativas do mercado em 22,58%, o EPS ajustado de $4,86 superou em cerca de 64%, e a ação ganhou 32,76% após esse resultado. A administração elevou a previsão de receita anual para um nível próximo de US$ 167 bilhões e agora espera cerca de US$ 60 bilhões em receita de servidores de IA. Portanto, a questão que um preço recorde impõe não é se o negócio é bom. É se a durabilidade já está precificada.

Veja estimativas históricas e futuras para as ações da Dell (É gratuito!) >>>
O Que Torna a Demanda Durável e O Que Poderia Quebrá-la
Na conferência de tecnologia do Bank of America em 2 de junho, o chefe do Infrastructure Solutions Group, Arthur Lewis, argumentou que o horizonte de caixa (runway) dura mais do que qualquer ciclo único de IA, dizendo aos investidores que a Dell agora tem visibilidade de demanda "até '26, até '27, até partes de '28". Dois pontos estruturais apoiam isso. Primeiro, a maior parte da base instalada da Dell "ainda está em servidores com 7 anos ou mais", uma onda de renovação que funciona independentemente da IA. Segundo, cargas de trabalho agentes puxam servidores tradicionais de CPU, não apenas GPUs, porque uma tarefa agentes com "50 chamadas para o modelo" pode acionar "250, 300 chamadas para as ferramentas" que rodam melhor em uma CPU. Isso amplia o mercado da Dell além da manchete de servidores de IA.
O risco está onde está o potencial de alta: o ciclo de memória. A Dell tem repassado os custos mais altos dos componentes para os clientes, então, se os preços da memória caírem, as comparações ano a ano ficam complicadas, e o múltiplo premium se comprime rapidamente. E o premium é real. A Dell negocia perto de 24,85 vezes o P/L NTM contra pares visíveis como NetApp a 20,95 vezes, Lenovo a 17,06 vezes e HPE a 13,79 vezes. Parte desse gap é merecido, porque a Dell está ganhando participação no mercado de servidores de IA que esses pares não estão, e a margem bruta inferior a 10% da rival Super Micro mostra como a economia dos sistemas de IA é apertada. Mas em um recorde, os compradores pagam um múltiplo de plataforma de IA por uma empresa que ainda registra a maior parte da receita com hardware.
Veja como a Dell se sai contra seus pares no TIKR (É gratuito!) >>>
Análise do Modelo Avançado do TIKR
- Preço Atual: $462.70
- Preço-Alvo (Cenário Médio): ~$630
- Retorno Total Potencial: ~36%
- Retorno Anualizado: ~7% / ano
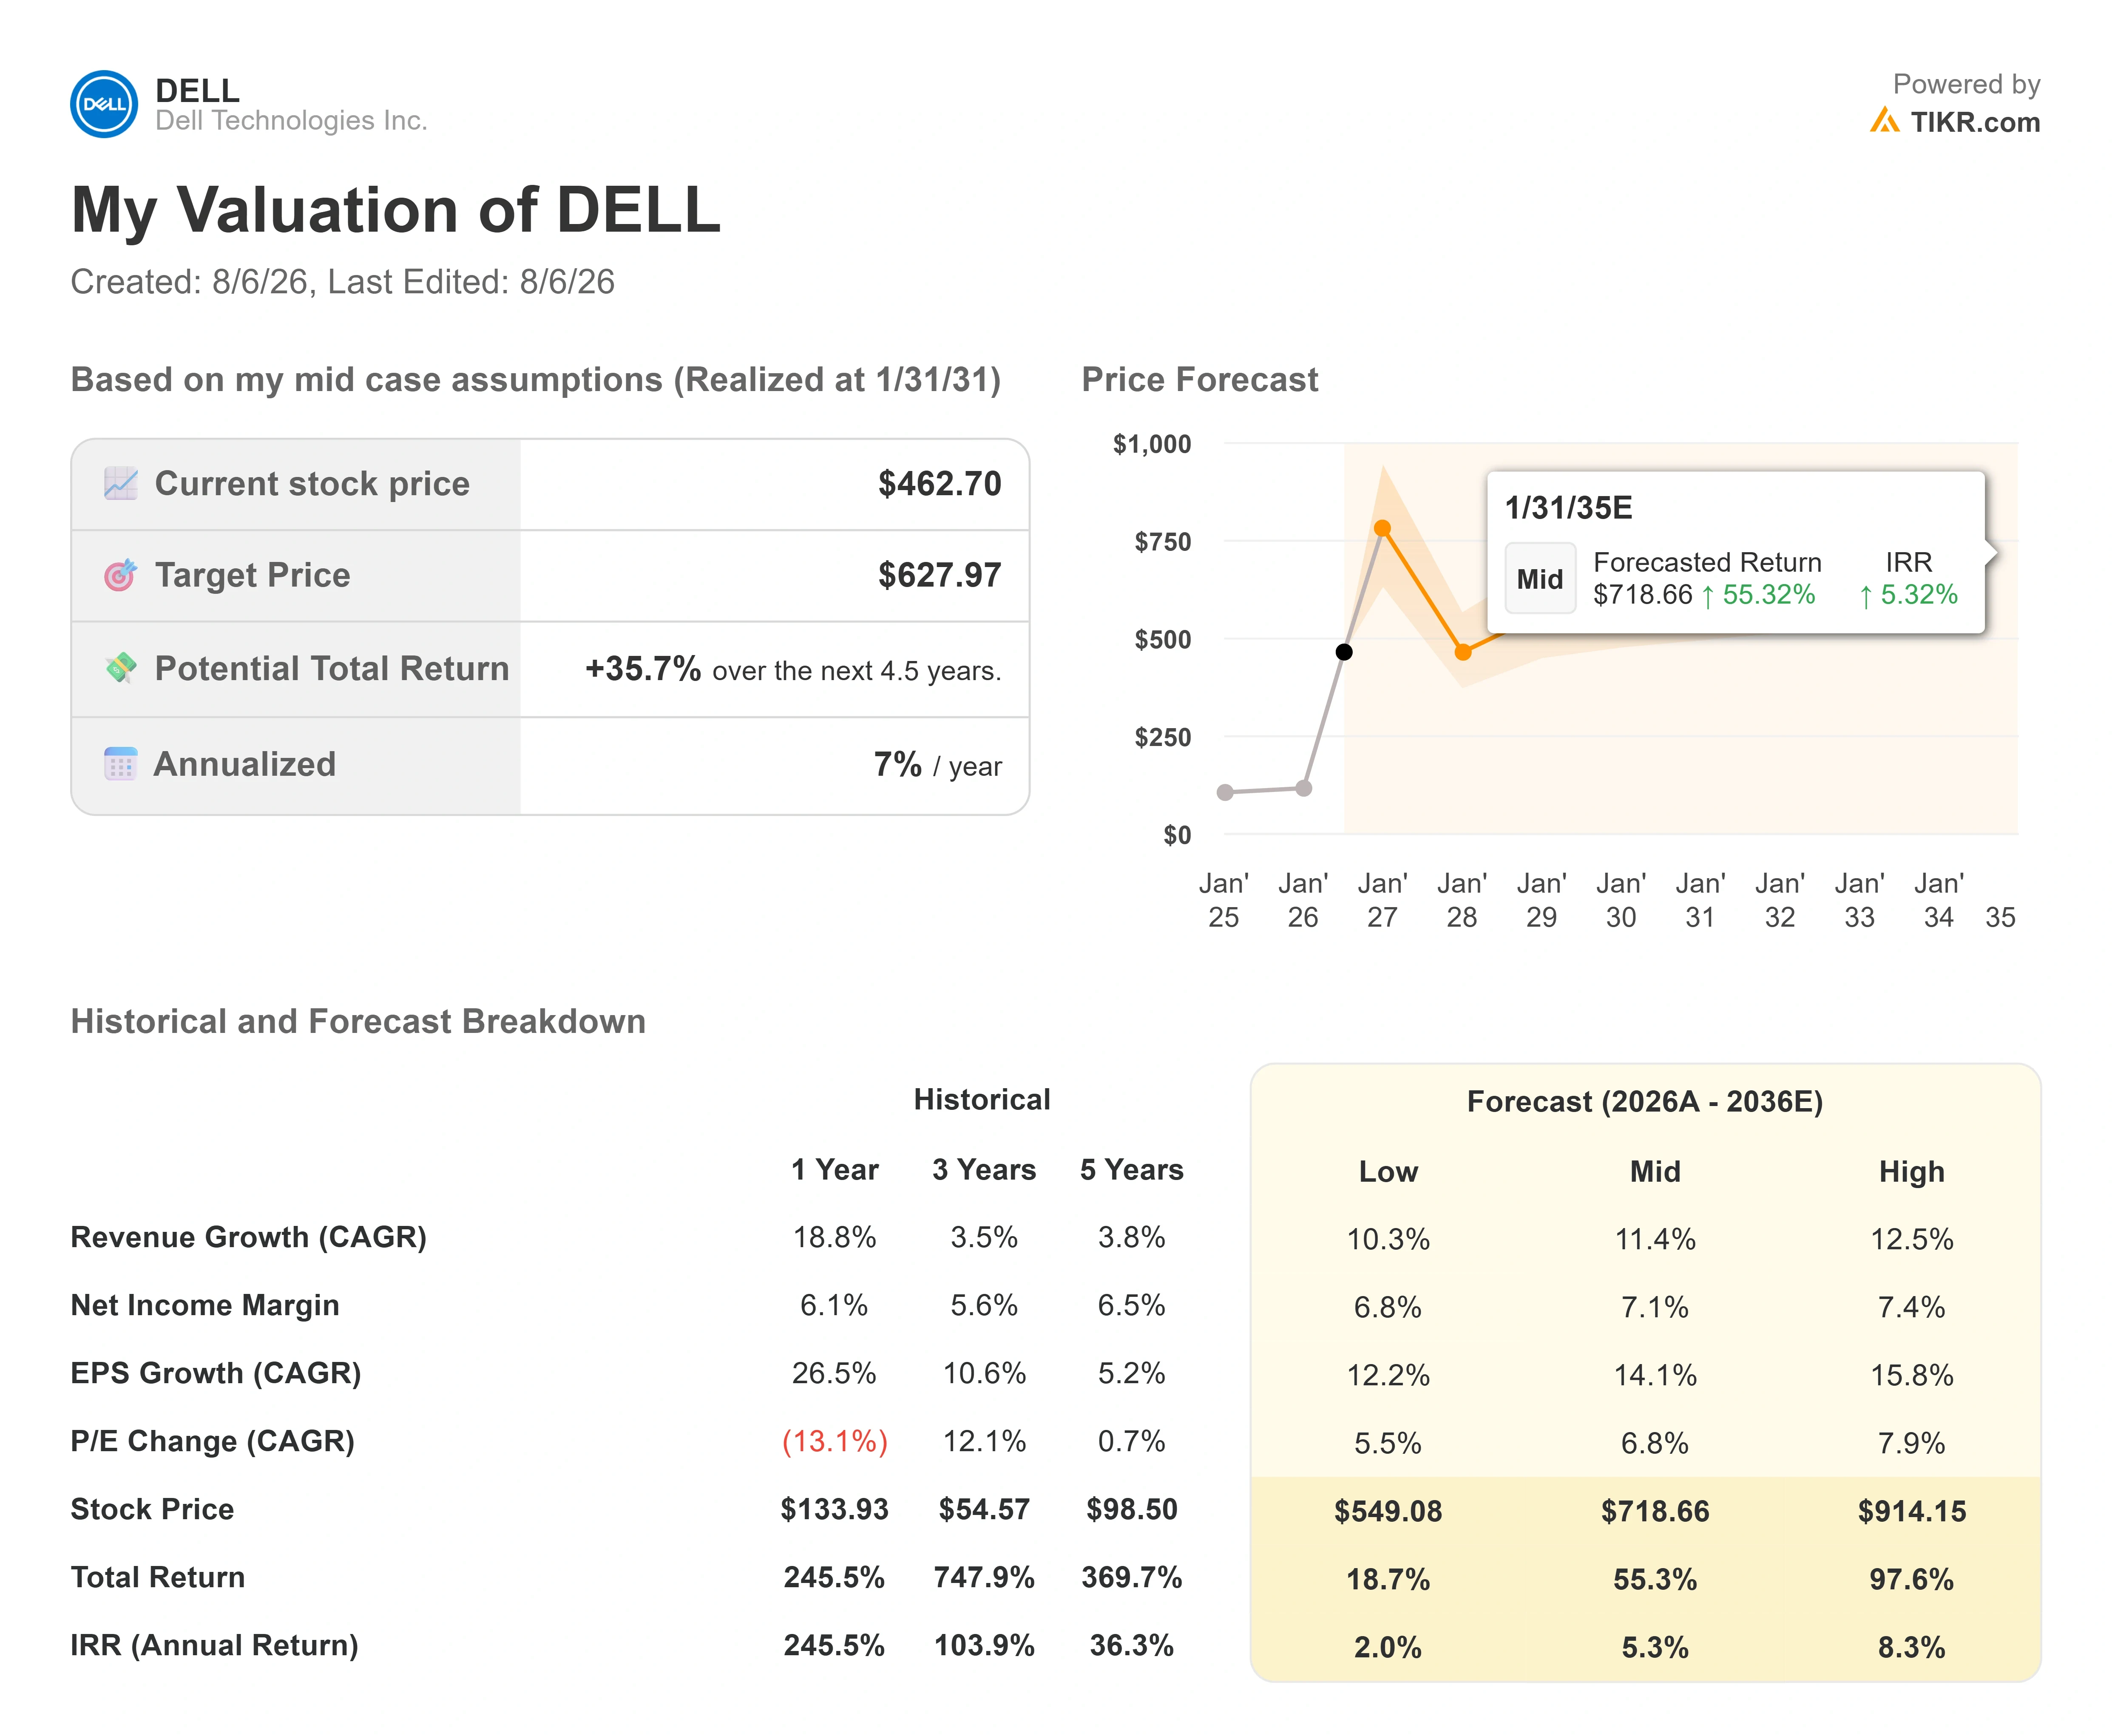
Usando o cenário médio do TIKR, o modelo chega a um alvo próximo de $630, cerca de 36% acima do preço atual. O número que deve governar uma decisão de compra aqui não é o alvo, mas o ritmo: esse retorno se espalha por cerca de 4,5 anos, apenas cerca de 7% ao ano. Uma alta passada de 260% e um retorno futuro de um dígito médio podem coexistir, e aqui eles coexistem.
Dois motores de receita sustentam o caso: a demanda por servidores de IA, que a administração diz estar limitada apenas pela oferta, e a renovação da base instalada puxando tanto servidores CPU quanto GPU. O motor de margem é uma composição mais rica de armazenamento e serviços de maior valor, elevando a margem de lucro líquido para cerca de 7% no cenário médio, ante 6,1% no ano passado. O risco principal é o ciclo de memória se inverter e comprimir o múltiplo premium.
- Cenário de alta: demanda limitada pela oferta e uma composição mais rica empurram o modelo para seu cenário alto próximo de $914 e um retorno anual de baixos dígitos duplos.
- Cenário de baixa: o premium se normaliza em direção aos pares de hardware enquanto as margens permanecem apertadas, aproximadamente o cenário baixo próximo de $550 e um retorno anual de baixos dígitos únicos.
Conclusão
O próximo teste real são os resultados do 2º trimestre fiscal, que a Dell divulga no final de agosto. Observe se as margens operacionais se expandem conforme a receita de IA avança em direção à meta anual de US$ 60 bilhões, e se o armazenamento de maior valor mantém seu crescimento à medida que os contratos de memória são redefinidos. Margens em expansão nessa composição justificariam o recorde e dariam ao modelo espaço para subir. Margens caindo à medida que a composição de servidores aumenta daria aos ursos (bears) seu argumento. A quase 25 vezes os lucros futuros, a ação não está mais barata o suficiente para perdoar um erro.
Você Deve Investir na Dell?
A única maneira de realmente saber é olhar os números você mesmo. O TIKR oferece acesso gratuito aos mesmos dados financeiros de qualidade institucional que os analistas profissionais usam para responder exatamente a essa pergunta.
Consulte a Dell e você verá anos de dados financeiros históricos, o que os analistas de Wall Street esperam para receita e lucros nos trimestres à frente, como os múltiplos de valuation se moveram ao longo do tempo e se os preços-alvo estão em tendência de alta ou baixa.
Você pode criar uma watchlist gratuita para acompanhar a Dell junto com todas as outras ações no seu radar. Nenhum cartão de crédito necessário. Apenas os dados que você precisa para decidir por si mesmo.
Analise a Dell no TIKR Gratuitamente →
Procurando Novas Oportunidades?
- Veja quais ações os investidores bilionários estão comprando para que você possa seguir o smart money.
- Analise ações em apenas 5 minutos com a plataforma all-in-one e fácil de usar do TIKR.
- Quanto mais pedras você virar… mais oportunidades você descobrirá. Pesquise mais de 100 mil ações globais, holdings dos principais investidores globais e muito mais com o TIKR.
Isenção de Responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!