Principais Conclusões
- Dan Loeb, da Third Point, diz que os gastos de US$ 5 trilhões a US$ 7 trilhões com IA de 2025 a 2030 precisam de US$ 2 trilhões a US$ 3 trilhões de nova receita de IA por ano para se pagarem.
- Isso representa um terço a metade dos cerca de US$ 6 trilhões atuais de gastos globais com TI.
- O 13F da Third Point mostra que ela vendeu todas as suas ações da Amazon até 30 de setembro e abriu novas posições na Meta Platforms, Nvidia e Microsoft.
- Meta e Microsoft podem financiar um retorno lento com fluxo de caixa, enquanto Amazon e Oracle levaram seu fluxo de caixa livre abaixo de zero e têm mais a provar.
Dan Loeb colocou um preço no sucesso do boom da IA, e ele é alto.
Em sua última carta aos investidores da Third Point, da qual o Zero Hedge postou um trecho no X, Loeb expôs o que chamou de "a matemática pessimista":
"O consenso é de que os hyperscalers e os laboratórios de fronteira gastarão US$ 5-7 trilhões entre 2025 e 2030. Com uma taxa mínima de atratividade (hurdle rate) na baixa casa dos dois dígitos e suposições sensatas de depreciação, isso requer US$ 2-3 trilhões de receita incremental anual de IA, contra aproximadamente US$ 6 trilhões do total de gastos globais com TI hoje."
E então há o que seu fundo fez. O 13F da Third Point para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro, mostra que vendeu todos os 1,75 milhão de suas ações da Amazon (AMZN) e abriu novas posições na Meta Platforms (META), Nvidia (NVDA) e Microsoft (MSFT), avaliadas em cerca de US$ 1,05 bilhão no final do trimestre.
Meta e Microsoft estão pagando por suas expansões com fluxo de caixa. Amazon e Oracle (ORCL) levaram seu fluxo de caixa livre abaixo de zero para continuar construindo.
Um terço a metade do orçamento mundial de TI
A faixa de Loeb tem que se materializar como nova receita todos os anos. Para dar escala, ele observa que os dois principais laboratórios de fronteira geram "bem mais de US$ 100 bilhões em receita anualizada (run-rate) combinados." Portanto, o alvo é mais de 10x o que os líderes faturam agora.
O que, uau.
E a conta continua crescendo. Os gastos de capital da Microsoft quase quintuplicaram desde o ano fiscal de 2022, atingindo US$ 116 bilhões no ano encerrado em junho de 2026:

A Microsoft pode bancar isso. Em seu trimestre de setembro, o Azure cresceu 48%, e a empresa manteve uma margem líquida de 40,3%.
O TIKR acompanha 62 analistas na Amazon. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender na Amazon, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Amazon
A almofada da Amazon ficou fina
A Amazon está em uma situação diferente. Seu fluxo de caixa livre caiu para US$ 7,7 bilhões em 2025, ante US$ 32,9 bilhões no ano anterior:
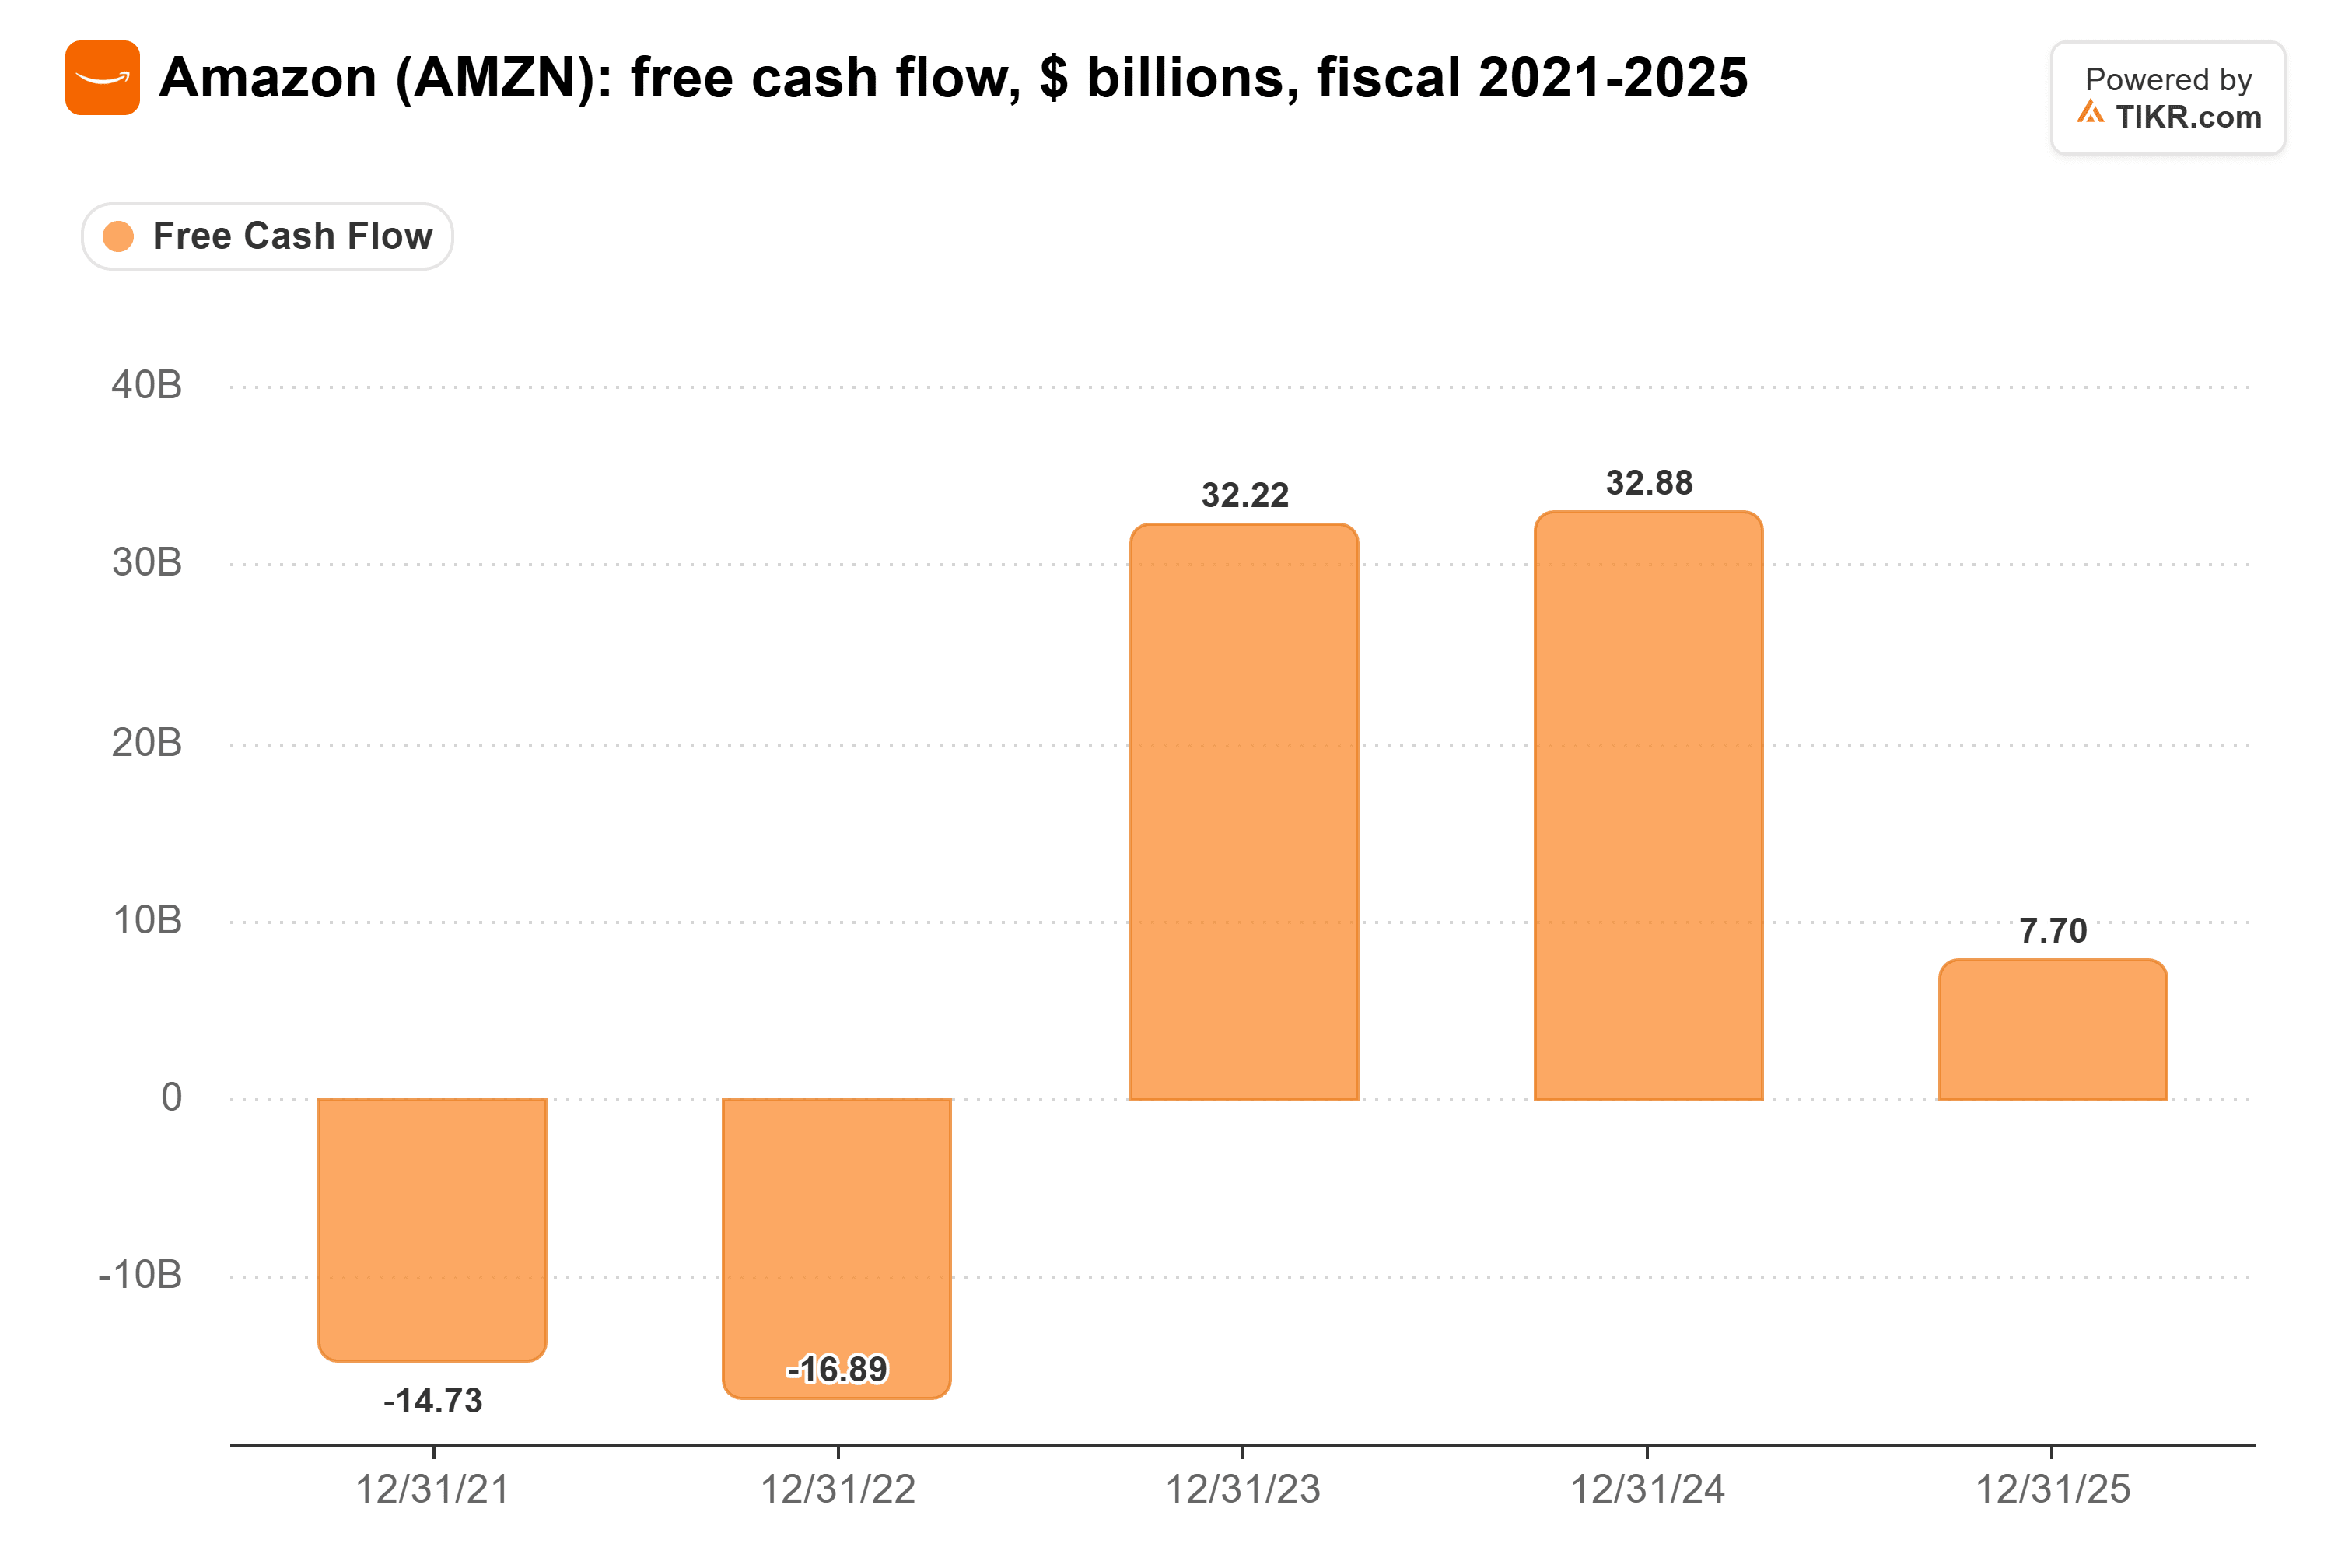
O CEO Andy Jassy espera cerca de US$ 220 bilhões em capex este ano e "significativamente mais" em 2027, e os analistas esperam que o fluxo de caixa livre seja uma saída de US$ 41,2 bilhões para 2026. O 13F não diz por que a Third Point vendeu. Mas se você levar a matemática pessimista a sério, a Amazon é um dos grandes gastadores com menos margem para esperar que a receita apareça.
A Oracle tem ainda menos margem. Seu fluxo de caixa livre foi negativo em US$ 5 bilhões no trimestre encerrado em 31 de agosto, e ela vendeu US$ 20 bilhões em ações naquele trimestre para ajudar a pagar a expansão. A S&P disse que a OpenAI responde por cerca de metade de seu backlog de US$ 664 bilhões.
A Meta pode se dar ao luxo de esperar
A Meta é agora a maior posição reportada da Third Point, com US$ 475 milhões. Ela gerou US$ 46,1 bilhões de fluxo de caixa livre em 2025 enquanto gastava pesado em IA, abaixo dos US$ 54,1 bilhões em 2024:
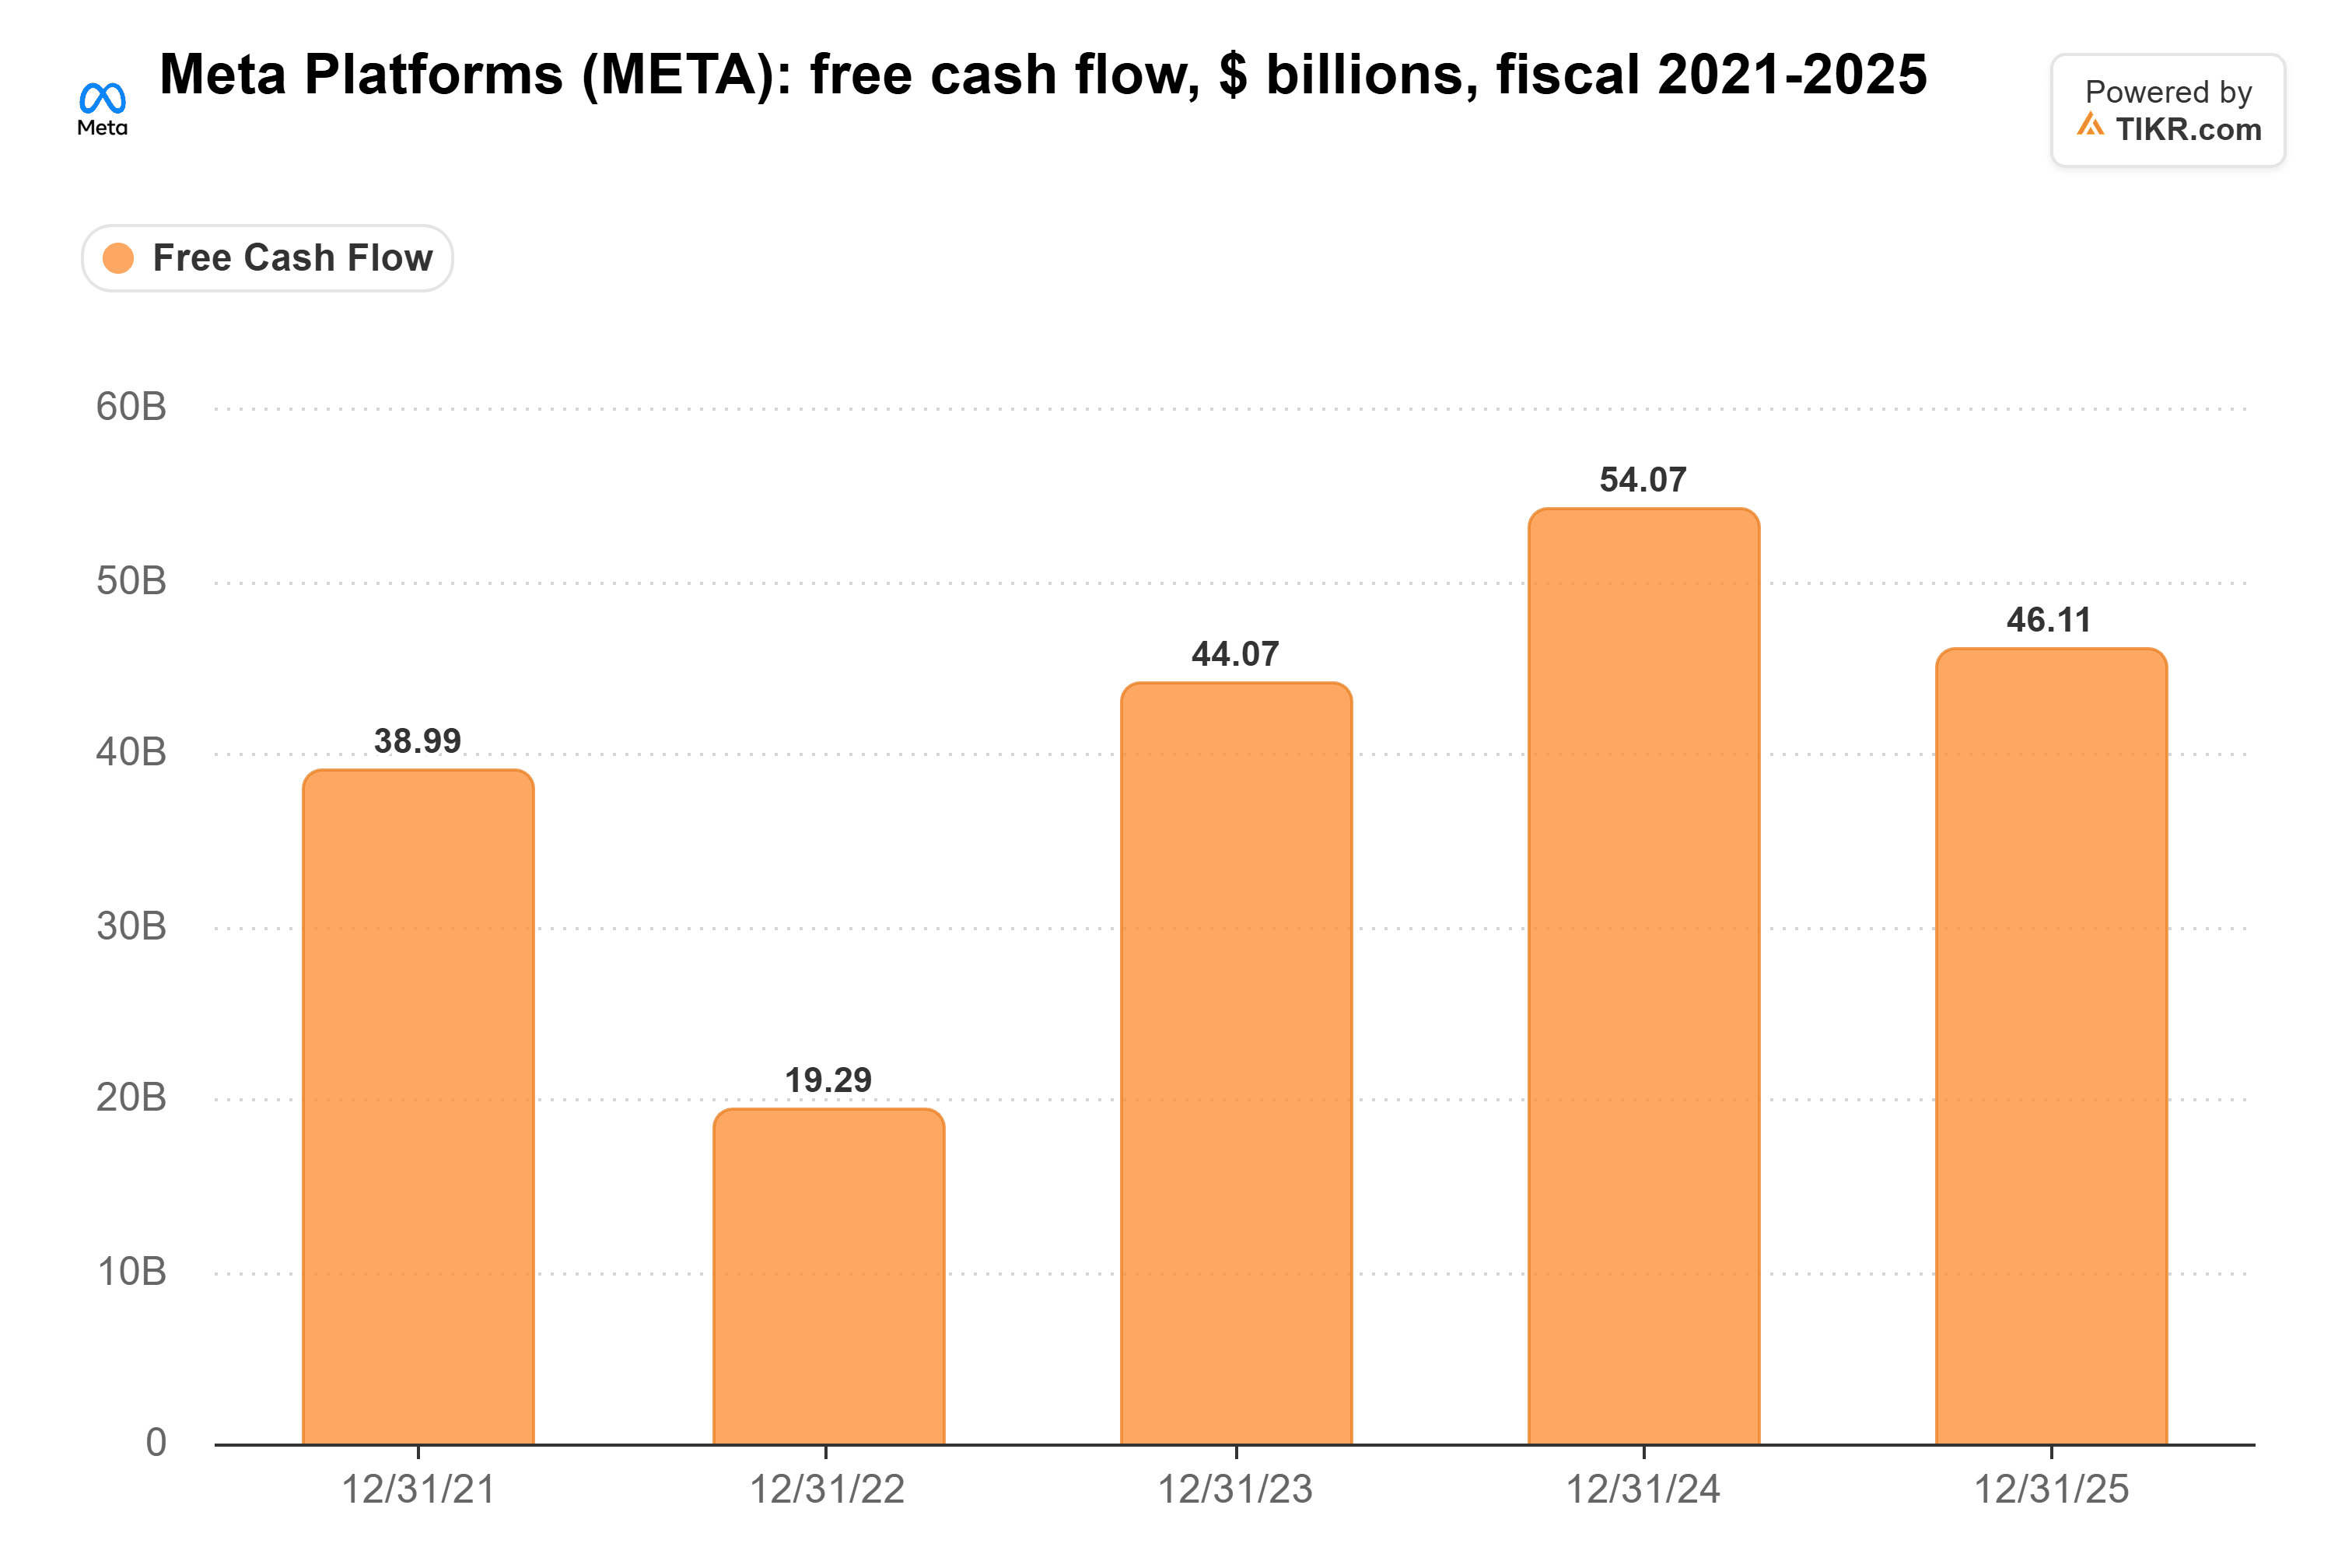
A Meta paga por tudo isso com anúncios: a receita do terceiro trimestre subiu 26,1%, para US$ 64,60 bilhões. Se a receita de IA chegar mais tarde do que o esperado, a Meta pode continuar gastando do próprio bolso enquanto isso.
A Nvidia é o indicador
A compra da Nvidia é a mais reveladora. A Nvidia vende os chips que os gastadores estão comprando, então se os gastos desacelerarem, a Nvidia é a primeira a sentir o golpe. Por enquanto, os pedidos continuam chegando: a receita do terceiro trimestre fiscal mais do que dobrou, subindo 103,2% para US$ 115,84 bilhões, e a administração projetou (guided) US$ 130 bilhões, mais ou menos 3%, para o quarto trimestre.
Minha leitura: Loeb trata a matemática pessimista como um risco real, e ainda espera que os gastos continuem chegando por enquanto. Possuir a Nvidia e os dois gastadores com os bolsos mais fundos se encaixa nessa visão.
Possua os gastadores que podem esperar
Até que alguém mostre que a IA pode trazer tanta receita nova, eu preferiria possuir as empresas que podem pagar pela espera com fluxo de caixa, e essas são a Meta e a Microsoft. A demanda da Amazon parece real: Jassy diz que grande parte de sua capacidade de computação já está reservada até 2027 e até 2029. Ainda assim, é o grande gastador mais exposto se o retorno demorar.
O próximo teste vem no início de fevereiro, quando a Amazon dará suas previsões (guidance) de capex para 2027 com os resultados do quarto trimestre. Se essa projeção ficar bem acima dos US$ 278,2 bilhões que os analistas esperam, seu fluxo de caixa livre provavelmente permanecerá negativo por mais tempo. A Oracle reporta em 10 de dezembro, e o próximo 13F da Third Point, devido em meados de fevereiro, mostrará se ela ainda mantém todas as três.
Então, quanto vale realmente a ação da Amazon?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a Amazon poderia valer. Comece com as estimativas de consenso de Wall Street ou ajuste os dados para refletir sua própria visão do negócio. É gratuito usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não possui posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!