Principais Conclusões
- A receita da Qualcomm com aparelhos móveis caiu 26% para US$ 5,14 bilhões, ficando abaixo das estimativas, enquanto a receita automotiva saltou 89% para um recorde de US$ 1,99 bilhão.
- O CEO Cristiano Amon disse à Reuters que o crescimento fora dos aparelhos móveis deve "substituir totalmente a Apple", com as previsões para o ano fiscal de 2027 assumindo nenhuma venda adicional de chips para a Apple.
- O aumento dos custos reduziu a margem pré-imposto do segmento de chips para 24%, ante 29%, e a Bernstein chamou a perspectiva de margem de "péssima".
- O próximo relatório da Qualcomm deve mostrar se a receita do data center supera US$ 650 milhões e se os aumentos de preços começam a elevar as margens.
Qualcomm (QCOM) acabou de divulgar um trimestre que mostrou seus dois futuros ao mesmo tempo. As vendas de chips para telefones encolheram mais de um quarto, enquanto as vendas de chips para carros quase dobraram.
Os investidores focaram nos telefones. As ações caíram mais de 6% no after-market em 4 de novembro, após a receita com aparelhos móveis ficar abaixo das estimativas, em parte porque a Apple (AAPL) continua migrando para seus próprios modems.
No entanto, as compensações estão ficando maiores. A Amazon (AMZN) pode comprar até US$ 60 bilhões em chips da Qualcomm para data centers de IA sob um acordo de setembro. No dia dos resultados, a SpaceX (SPCX) também escolheu a Qualcomm para fornecer equipamentos de rádio para sua rede Starlink Mobile planejada, a partir de 2027.
Em uma entrevista à Reuters, o CEO Cristiano Amon disse que a previsão do primeiro trimestre não inclui mais vendas para a Apple. "Esperamos que a receita fora dos aparelhos móveis substitua totalmente a Apple", disse ele.
Telefones caíram enquanto carros dispararam
A receita ajustada caiu 7% para US$ 10,44 bilhões, superando os US$ 10,11 bilhões esperados pelos analistas. O EPS ajustado ficou em US$ 2,17, um centavo acima das estimativas, mas 28% abaixo do mesmo período do ano anterior.
A divisão dentro do negócio de chips contou a história real:
- Aparelhos móveis: US$ 5,14 bilhões, queda de 26% e abaixo da estimativa de US$ 5,25 bilhões
- Automotivo: US$ 1,99 bilhão, alta de 89% para o primeiro trimestre de US$ 2 bilhões
- IoT: US$ 1,89 bilhão, alta de 4%
A memória explica a maior parte do dano. Os custos crescentes da memória elevaram os preços dos telefones, e os embarques globais de smartphones caíram 20% no trimestre para o menor nível em 14 anos. A queda da Qualcomm em aparelhos móveis foi ainda mais acentuada porque os pedidos da Apple estão diminuindo.
Veja como a composição está mudando rapidamente...
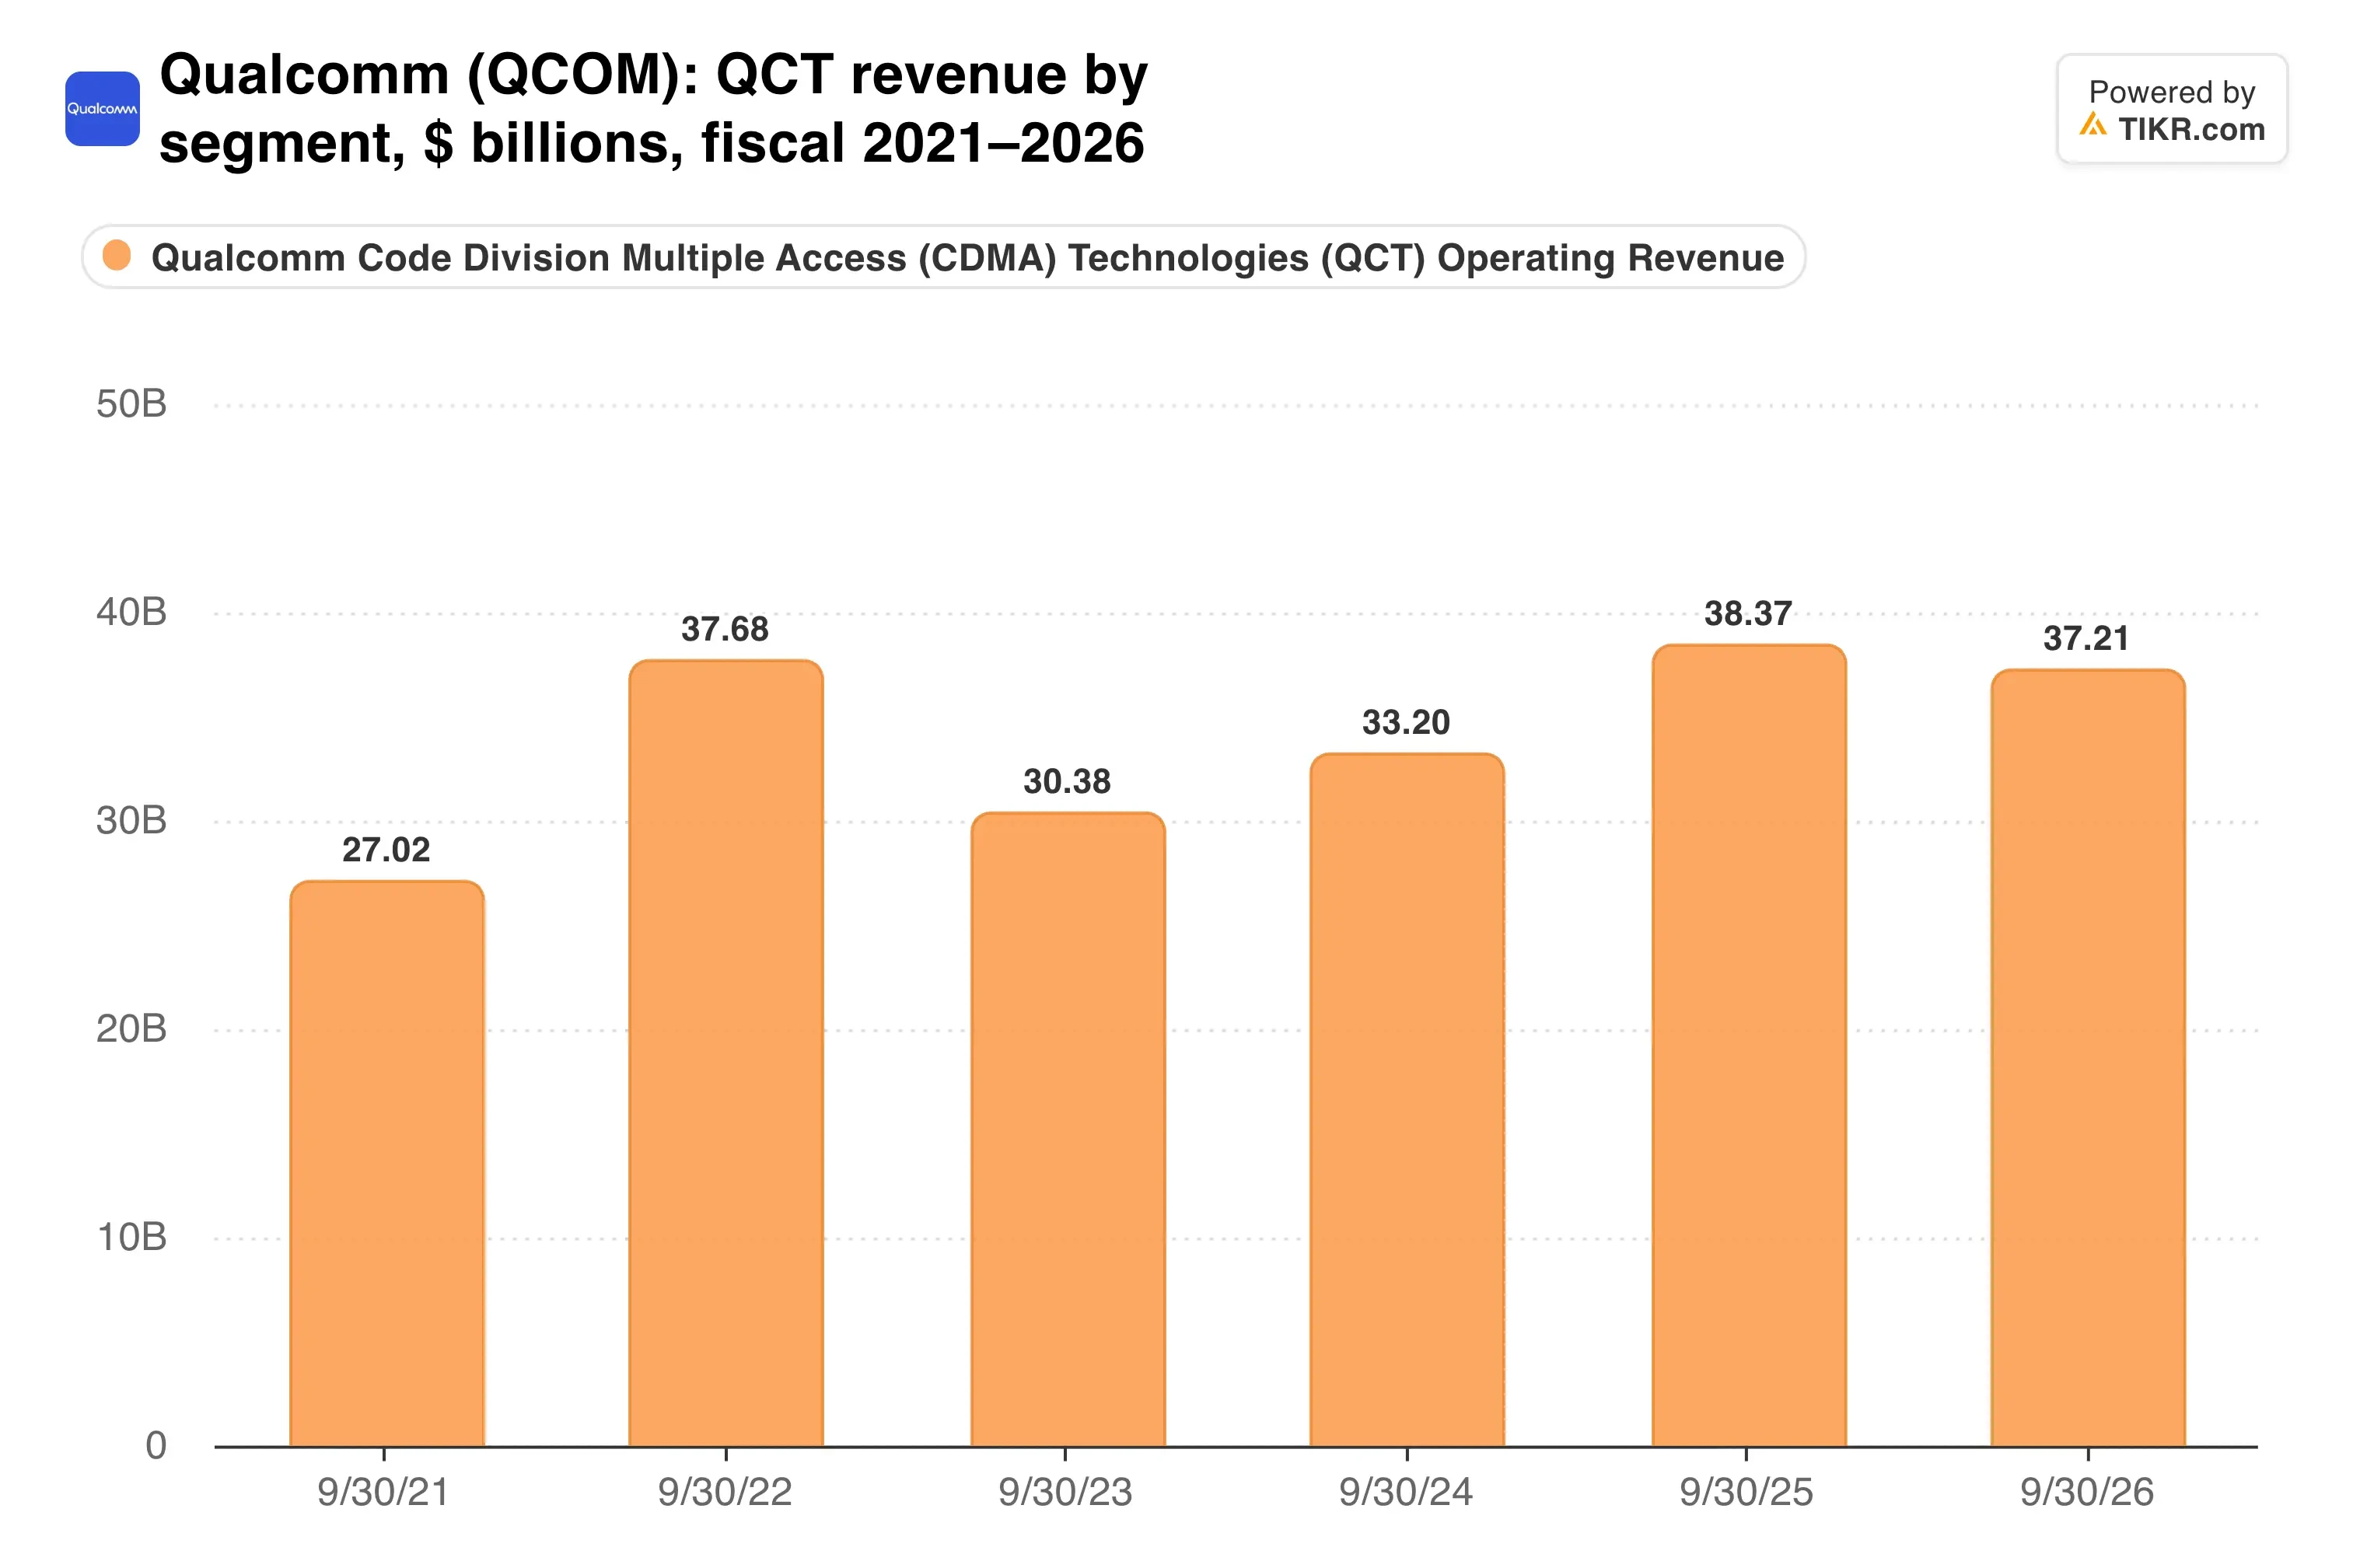
No ano fiscal de 2026, automotivo e IoT representaram cerca de 35% da receita de chips, ante aproximadamente 28% um ano antes.
Data center se torna o fator decisivo
O ano fiscal de 2027 é onde o plano será testado. A Qualcomm espera mais de US$ 650 milhões em receita de data center no trimestre de dezembro, à frente dos US$ 539 milhões que os analistas haviam projetado. Ela reiterou uma meta de US$ 5 bilhões para o ano inteiro.
A Amazon ancora essa escalada. A Qualcomm fornece silício de inferência personalizado e conectividade óptica para a AWS, e os warrants da Amazon por até 25 milhões de ações da Qualcomm são exercidos conforme ela compra.
Construir tudo isso custa dinheiro agora. Os gastos já estão aparecendo?
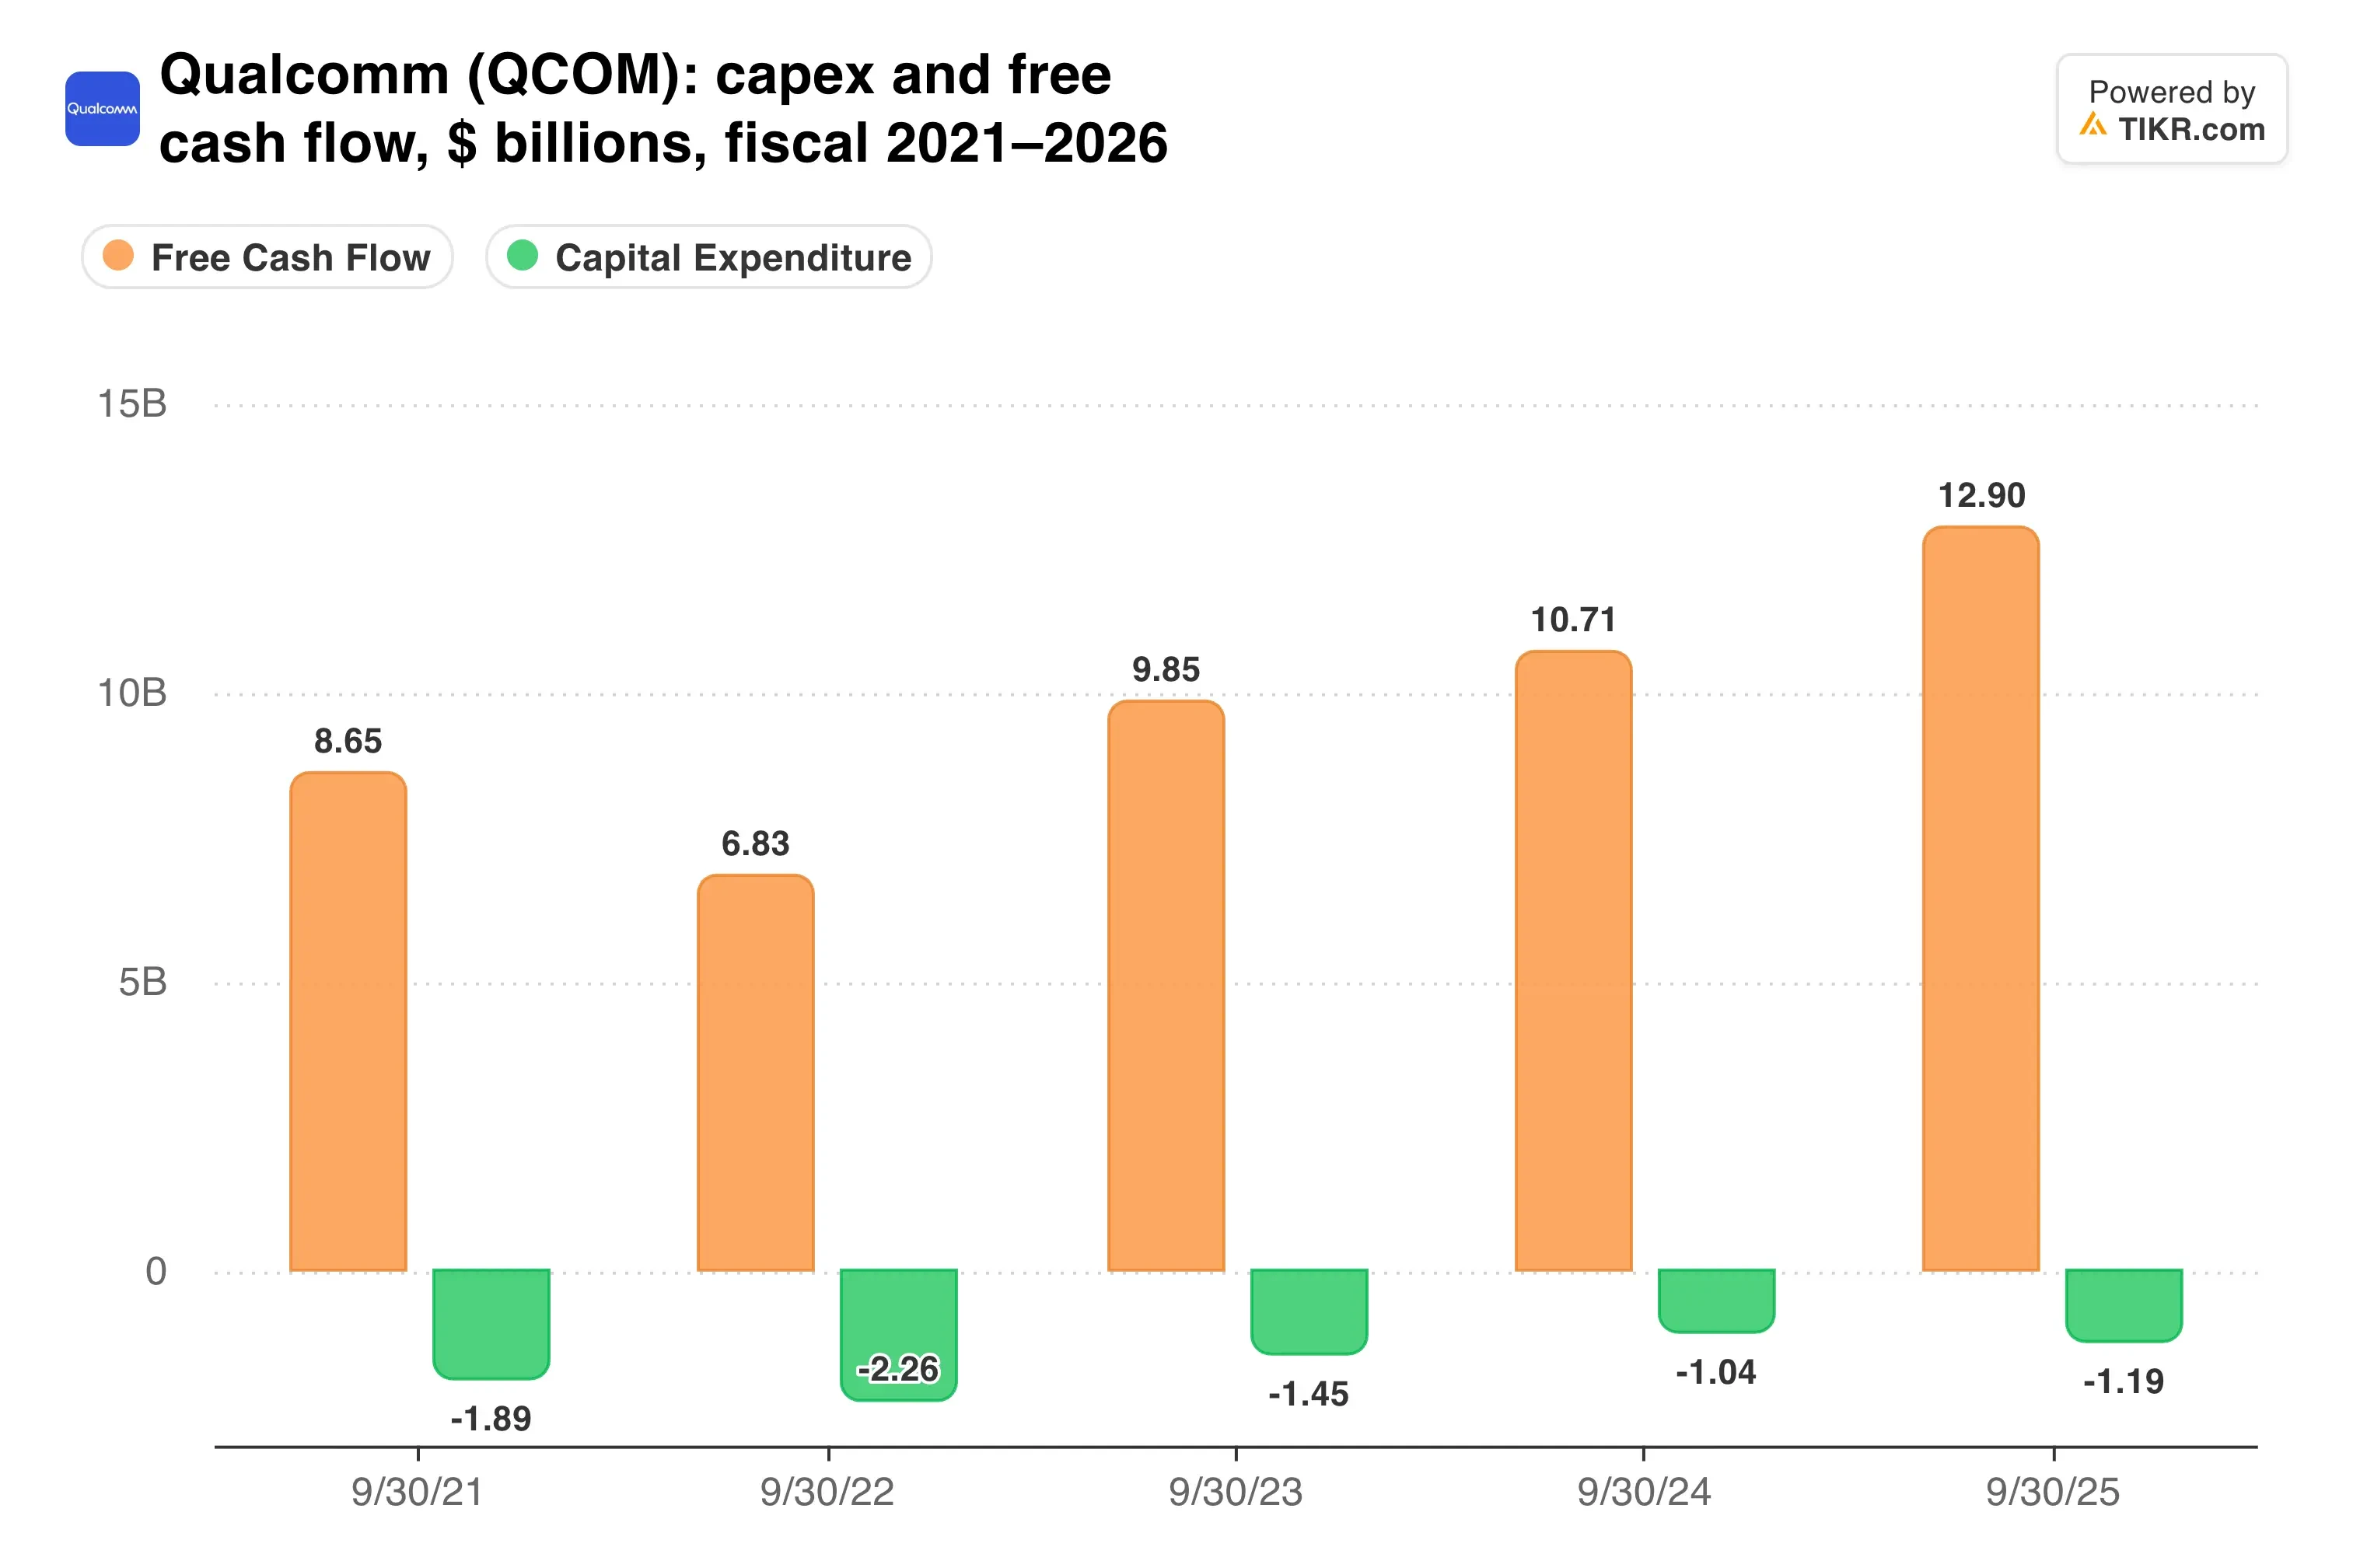
O capex mais do que dobrou para US$ 2,49 bilhões no ano fiscal de 2026. Enquanto isso, o fluxo de caixa operacional caiu para US$ 11,15 bilhões, então o fluxo de caixa livre caiu cerca de um terço.
Recompras e dividendos ainda totalizaram US$ 11,7 bilhões, bem acima do fluxo de caixa livre.
O TIKR acompanha 37 analistas na Qualcomm. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a Qualcomm, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Qualcomm
As margens precisam se recuperar primeiro
A receita do primeiro trimestre, de US$ 10,4 bilhões a US$ 11,2 bilhões, tem um ponto médio acima do consenso de US$ 10,48 bilhões. No entanto, o ponto médio do EPS de US$ 2,25 ficou logo abaixo da estimativa de US$ 2,27.
Os custos explicam a diferença. Wafers, embalagem e memória ficaram mais caros, e a margem pré-imposto do segmento de chips caiu para 24%, ante 29% há um ano. Stacy Rasgon, da Bernstein, disse à Reuters que a "perspectiva de margem é péssima".
Os aumentos de preços devem ajudar. O CFO Akash Palkhiwala espera que a margem bruta de base volte para 48% a 50% até o trimestre de março.
O poder de geração de lucro foi redefinido para baixo, e reconstruí-lo levará tempo:
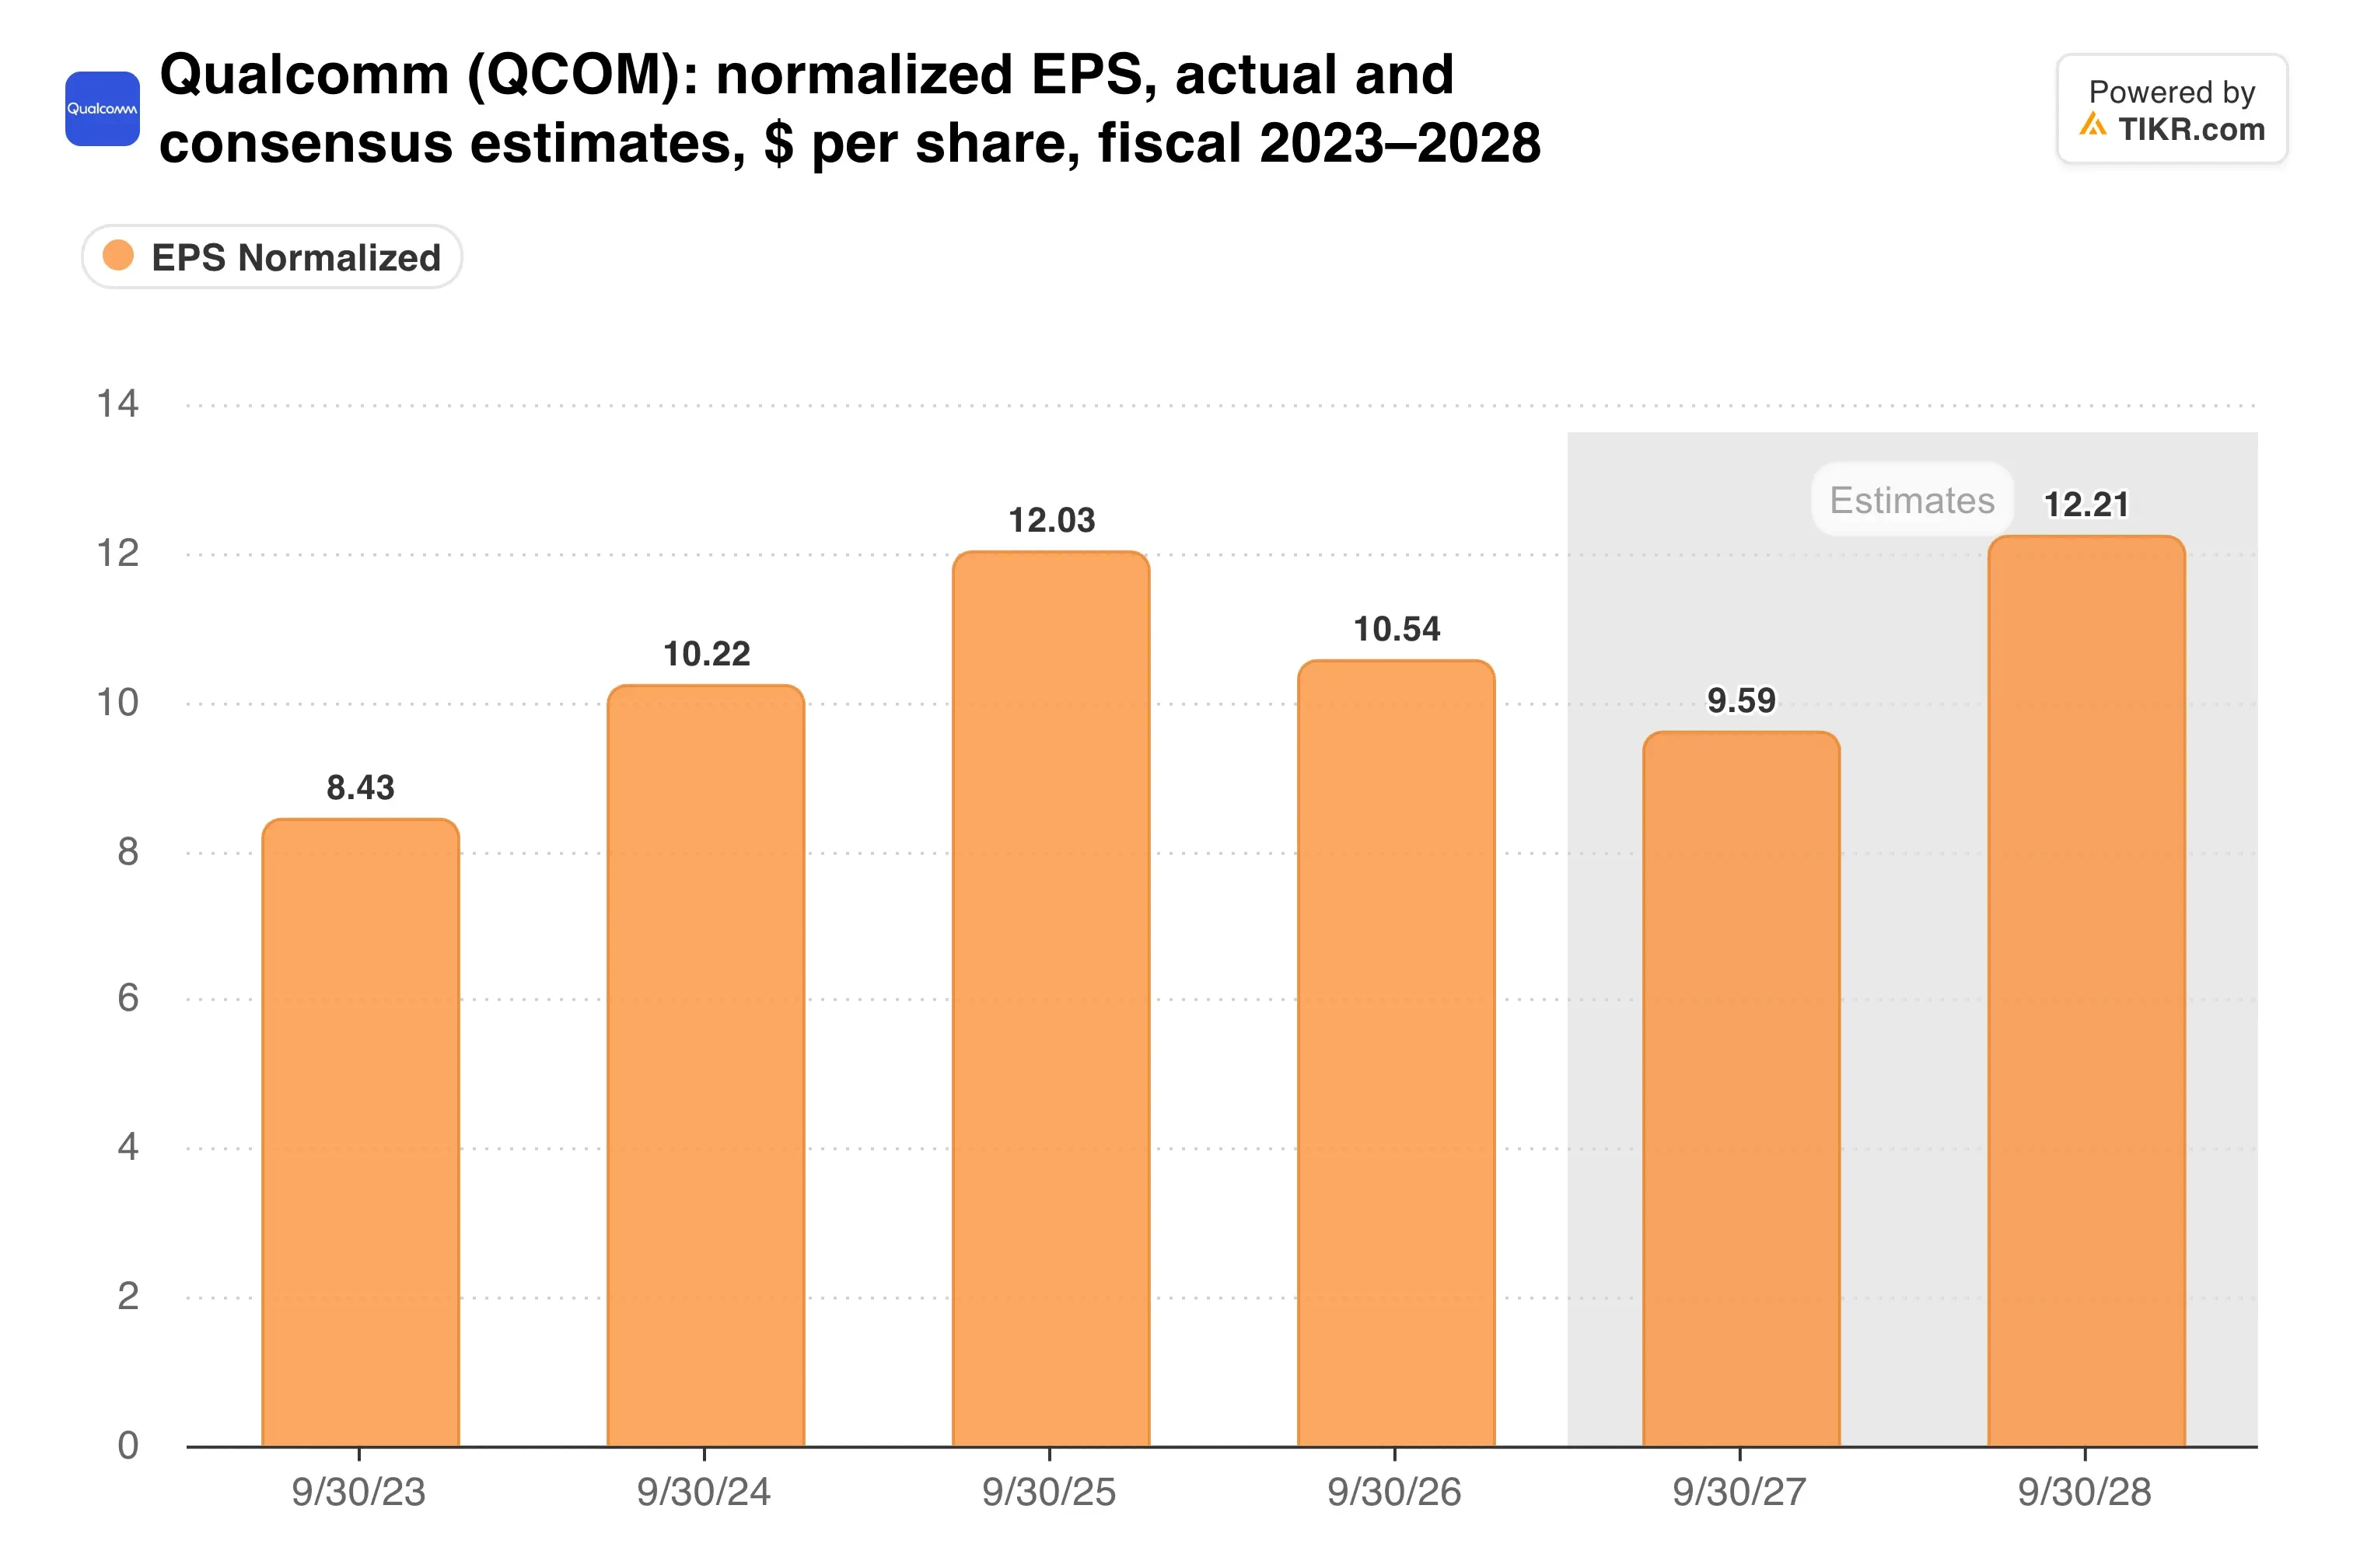
O EPS ajustado caiu 12% para US$ 10,54 no ano fiscal de 2026, portanto, qualquer recuperação depende do surgimento dos novos mercados.
Minha opinião: A diversificação é real. O segmento automotivo cresceu 52% no ano passado para US$ 6 bilhões, e a Amazon dá à história do data center uma âncora crível. Mas a Qualcomm está pagando por esse futuro com margem e caixa hoje, enquanto os aparelhos móveis ainda representaram 65% da receita de chips no ano fiscal de 2026. Eu gostaria de ver o número do data center se concretizar antes de chamar essa queda de presente.
O relatório do primeiro trimestre fiscal, previsto para o início de fevereiro, é o próximo ponto de verificação. Ele mostrará se a receita do data center ultrapassa US$ 650 milhões e se os aumentos de preço elevam as margens.
Então, qual é o valor real da ação da Qualcomm?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Qualcomm poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Observe que os artigos do TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!