Principais Conclusões
- Jensen Huang renunciou ao cargo de CEO da Nvidia em 12 de novembro, e ações de chips como AMD e Broadcom caíram acentuadamente. Isso coloca em evidência a proposta da Arista Networks de trabalhar com vários fornecedores de chips.
- A receita da Arista no terceiro trimestre subiu 58,5% para US$ 3,66 bilhões, seu crescimento mais rápido desde o IPO, e a administração projetou a receita de 2027 para cerca de US$ 18,5 bilhões.
- A margem bruta não-GAAP caiu para 64,0% ante 65,2%, enquanto dois clientes representaram 42% da receita da Arista em 2025.
- O relatório da Nvidia na próxima semana, o primeiro sob a CEO interina Colette Kress, é a próxima leitura sobre a demanda por redes de IA antes da Arista reportar em fevereiro.
A Nvidia (NVDA) perdeu seu fundador como CEO esta semana, e todo o trade de hardware de IA sentiu o impacto.
Em 12 de novembro, a empresa anunciou que Jensen Huang havia renunciado, com a CFO Colette Kress assumindo como CEO interina. Na tarde de sexta-feira, o índice de semiconductores da Filadélfia estava 4% mais baixo, e Advanced Micro Devices (AMD) e Broadcom (AVGO) caíram acentuadamente.
Arista Networks (ANET) está bem no meio desse trade. A Nvidia compete com ela em comutação Ethernet para IA, enquanto AMD e Broadcom ajudaram a lançar novos racks abertos de IA no último trimestre.
Portanto, a pergunta é simples. Uma mudança na Nvidia prejudica a Arista, ou torna a proposta aberta e com múltiplos fornecedores da Arista mais inteligente?
O trimestre recorde da Arista em números
A Arista reportou em 3 de novembro, e seu crescimento foi o mais rápido desde seu IPO.
- A receita subiu 58,5% para US$ 3,66 bilhões, bem acima da própria projeção de US$ 3,3 bilhões.
- O EPS não-GAAP atingiu US$ 1,20, ante US$ 0,77 um ano antes.
- A margem operacional em base não-GAAP melhorou para 49,1% ante 48,6%.
A CEO Jayshree Ullal disse que o trimestre "superou até minhas altas expectativas". As vendas de produtos fizeram o trabalho pesado...
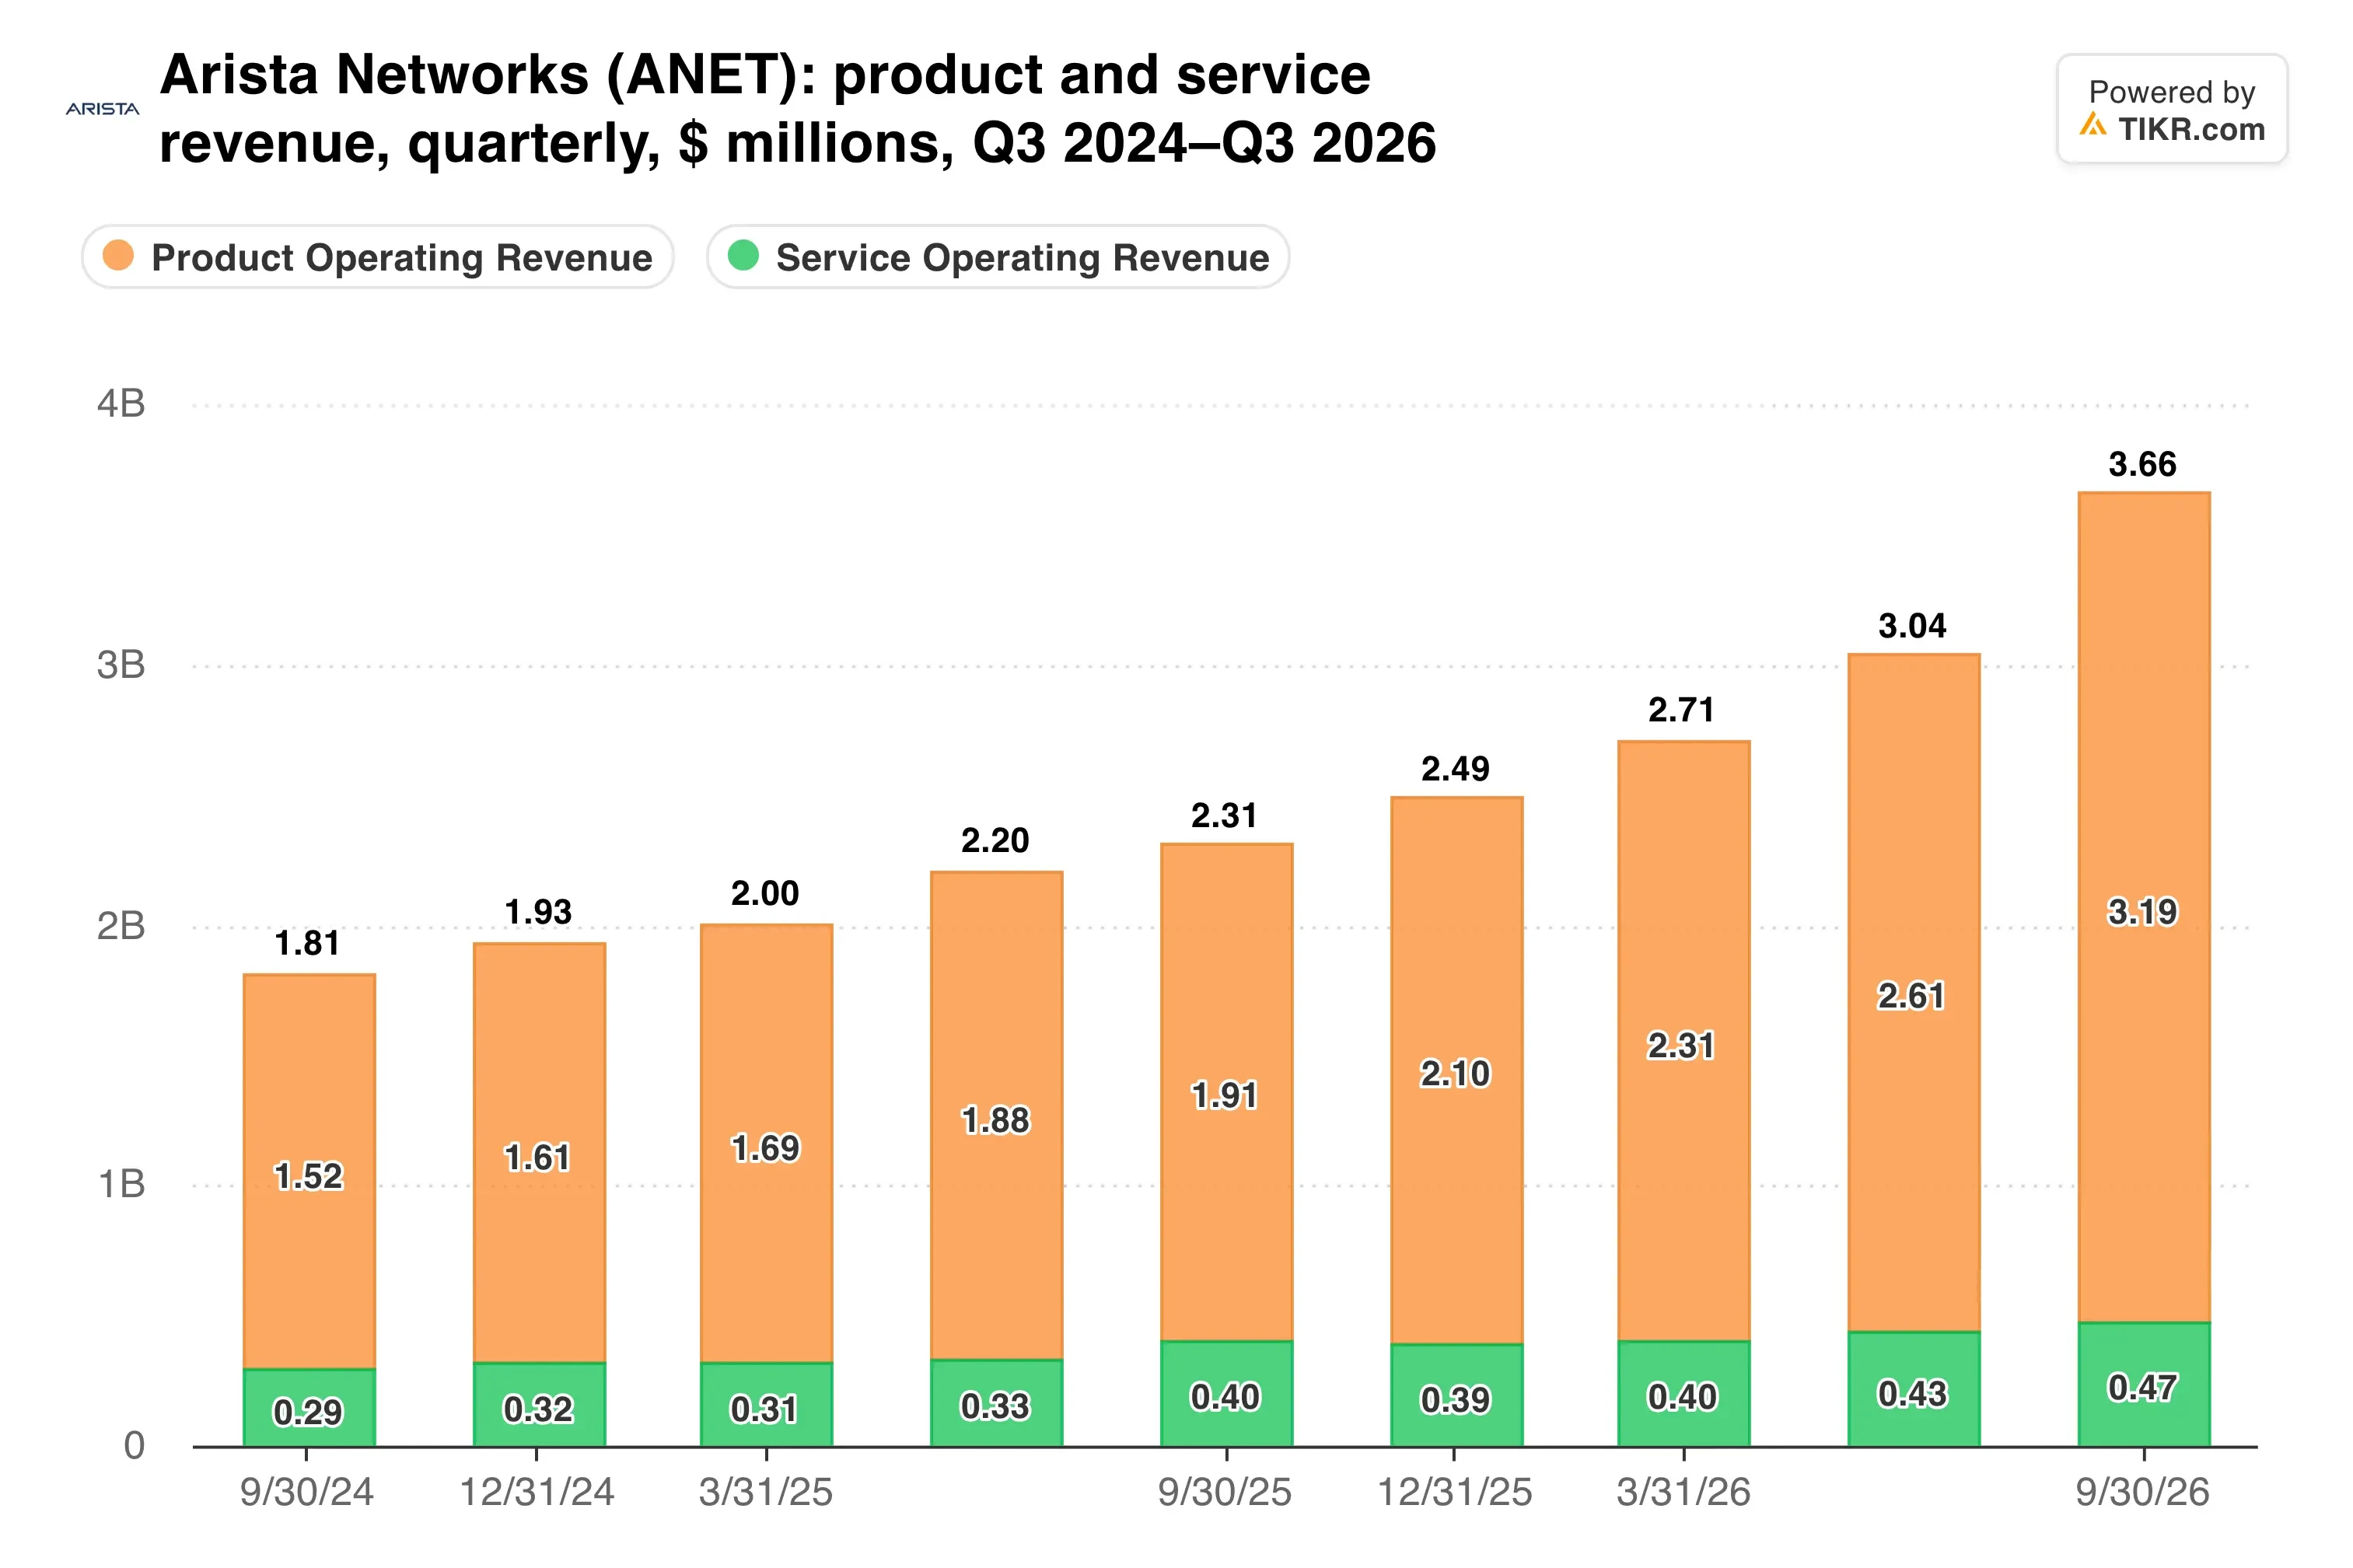
A receita de produtos cresceu 66,9% para US$ 3,19 bilhões, enquanto os serviços cresceram 17,9%. A projeção para o quarto trimestre de US$ 3,9 bilhões a US$ 4,0 bilhões implica um crescimento sequencial de cerca de 8% no ponto médio.
Uma aposta em todos os aceleradores
A proposta da Arista é que os clusters de IA rodarão em muitos tipos de aceleradores, e cada um deles precisa de uma rede.
No último trimestre, ela lançou designs de racks abertos e refrigerados a líquido com AMD, Broadcom, Meta, Microsoft, Qualcomm e outros. Seu rack Etherlink SU-144 conecta até 144 aceleradores em um único salto.
Essa estratégia aparece no plano de 2027. Em sua teleconferência de resultados, a administração projetou um aumento de receita de 38% a 40%, para cerca de US$ 18,5 bilhões. Também espera que a receita de redes de IA dobre para aproximadamente US$ 7 bilhões.
A Nvidia, no entanto, ainda está crescendo muito mais rápido na receita.
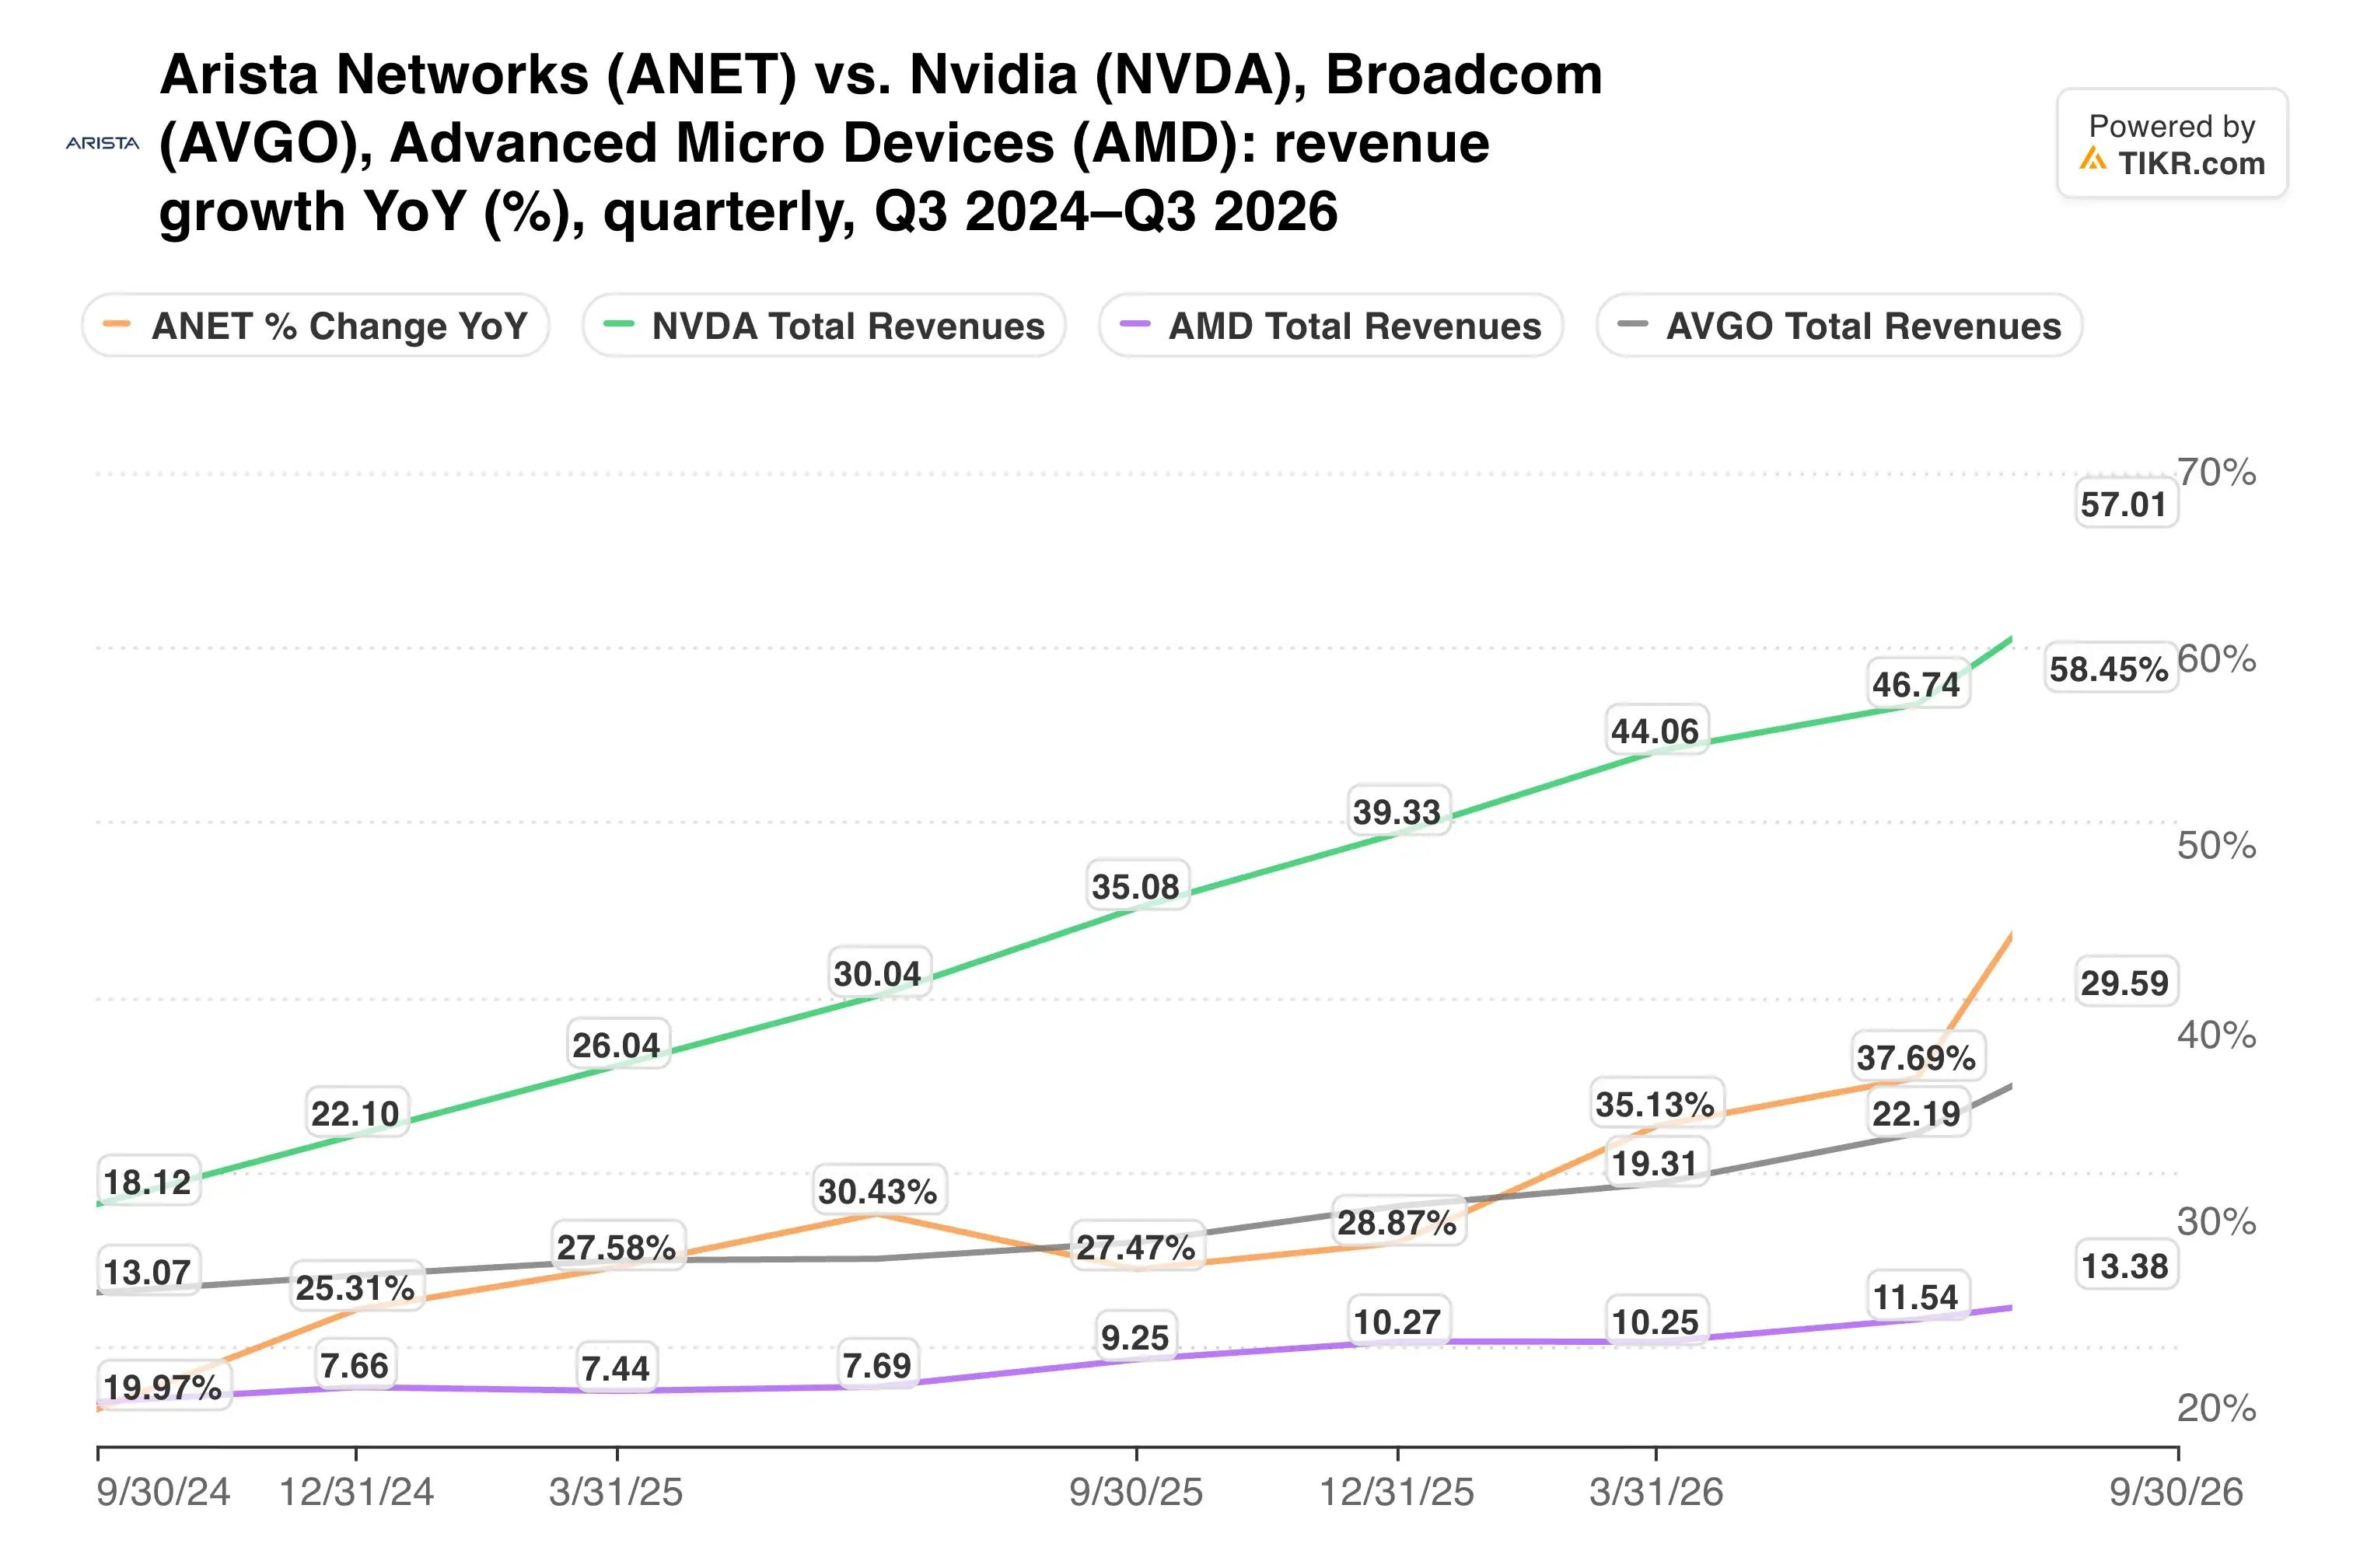
Em seu trimestre de julho, a receita do data center da Nvidia saltou 117% para US$ 89,0 bilhões, e suas vendas de Ethernet Spectrum-X cresceram 2,6 vezes. Uma Nvidia distraída poderia abrir portas para a Arista, mas uma semana de manchetes não prova isso.
O TIKR acompanha 32 analistas na Arista Networks. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Venda para a Arista Networks, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Arista Networks
Margens e estoque carregam o risco
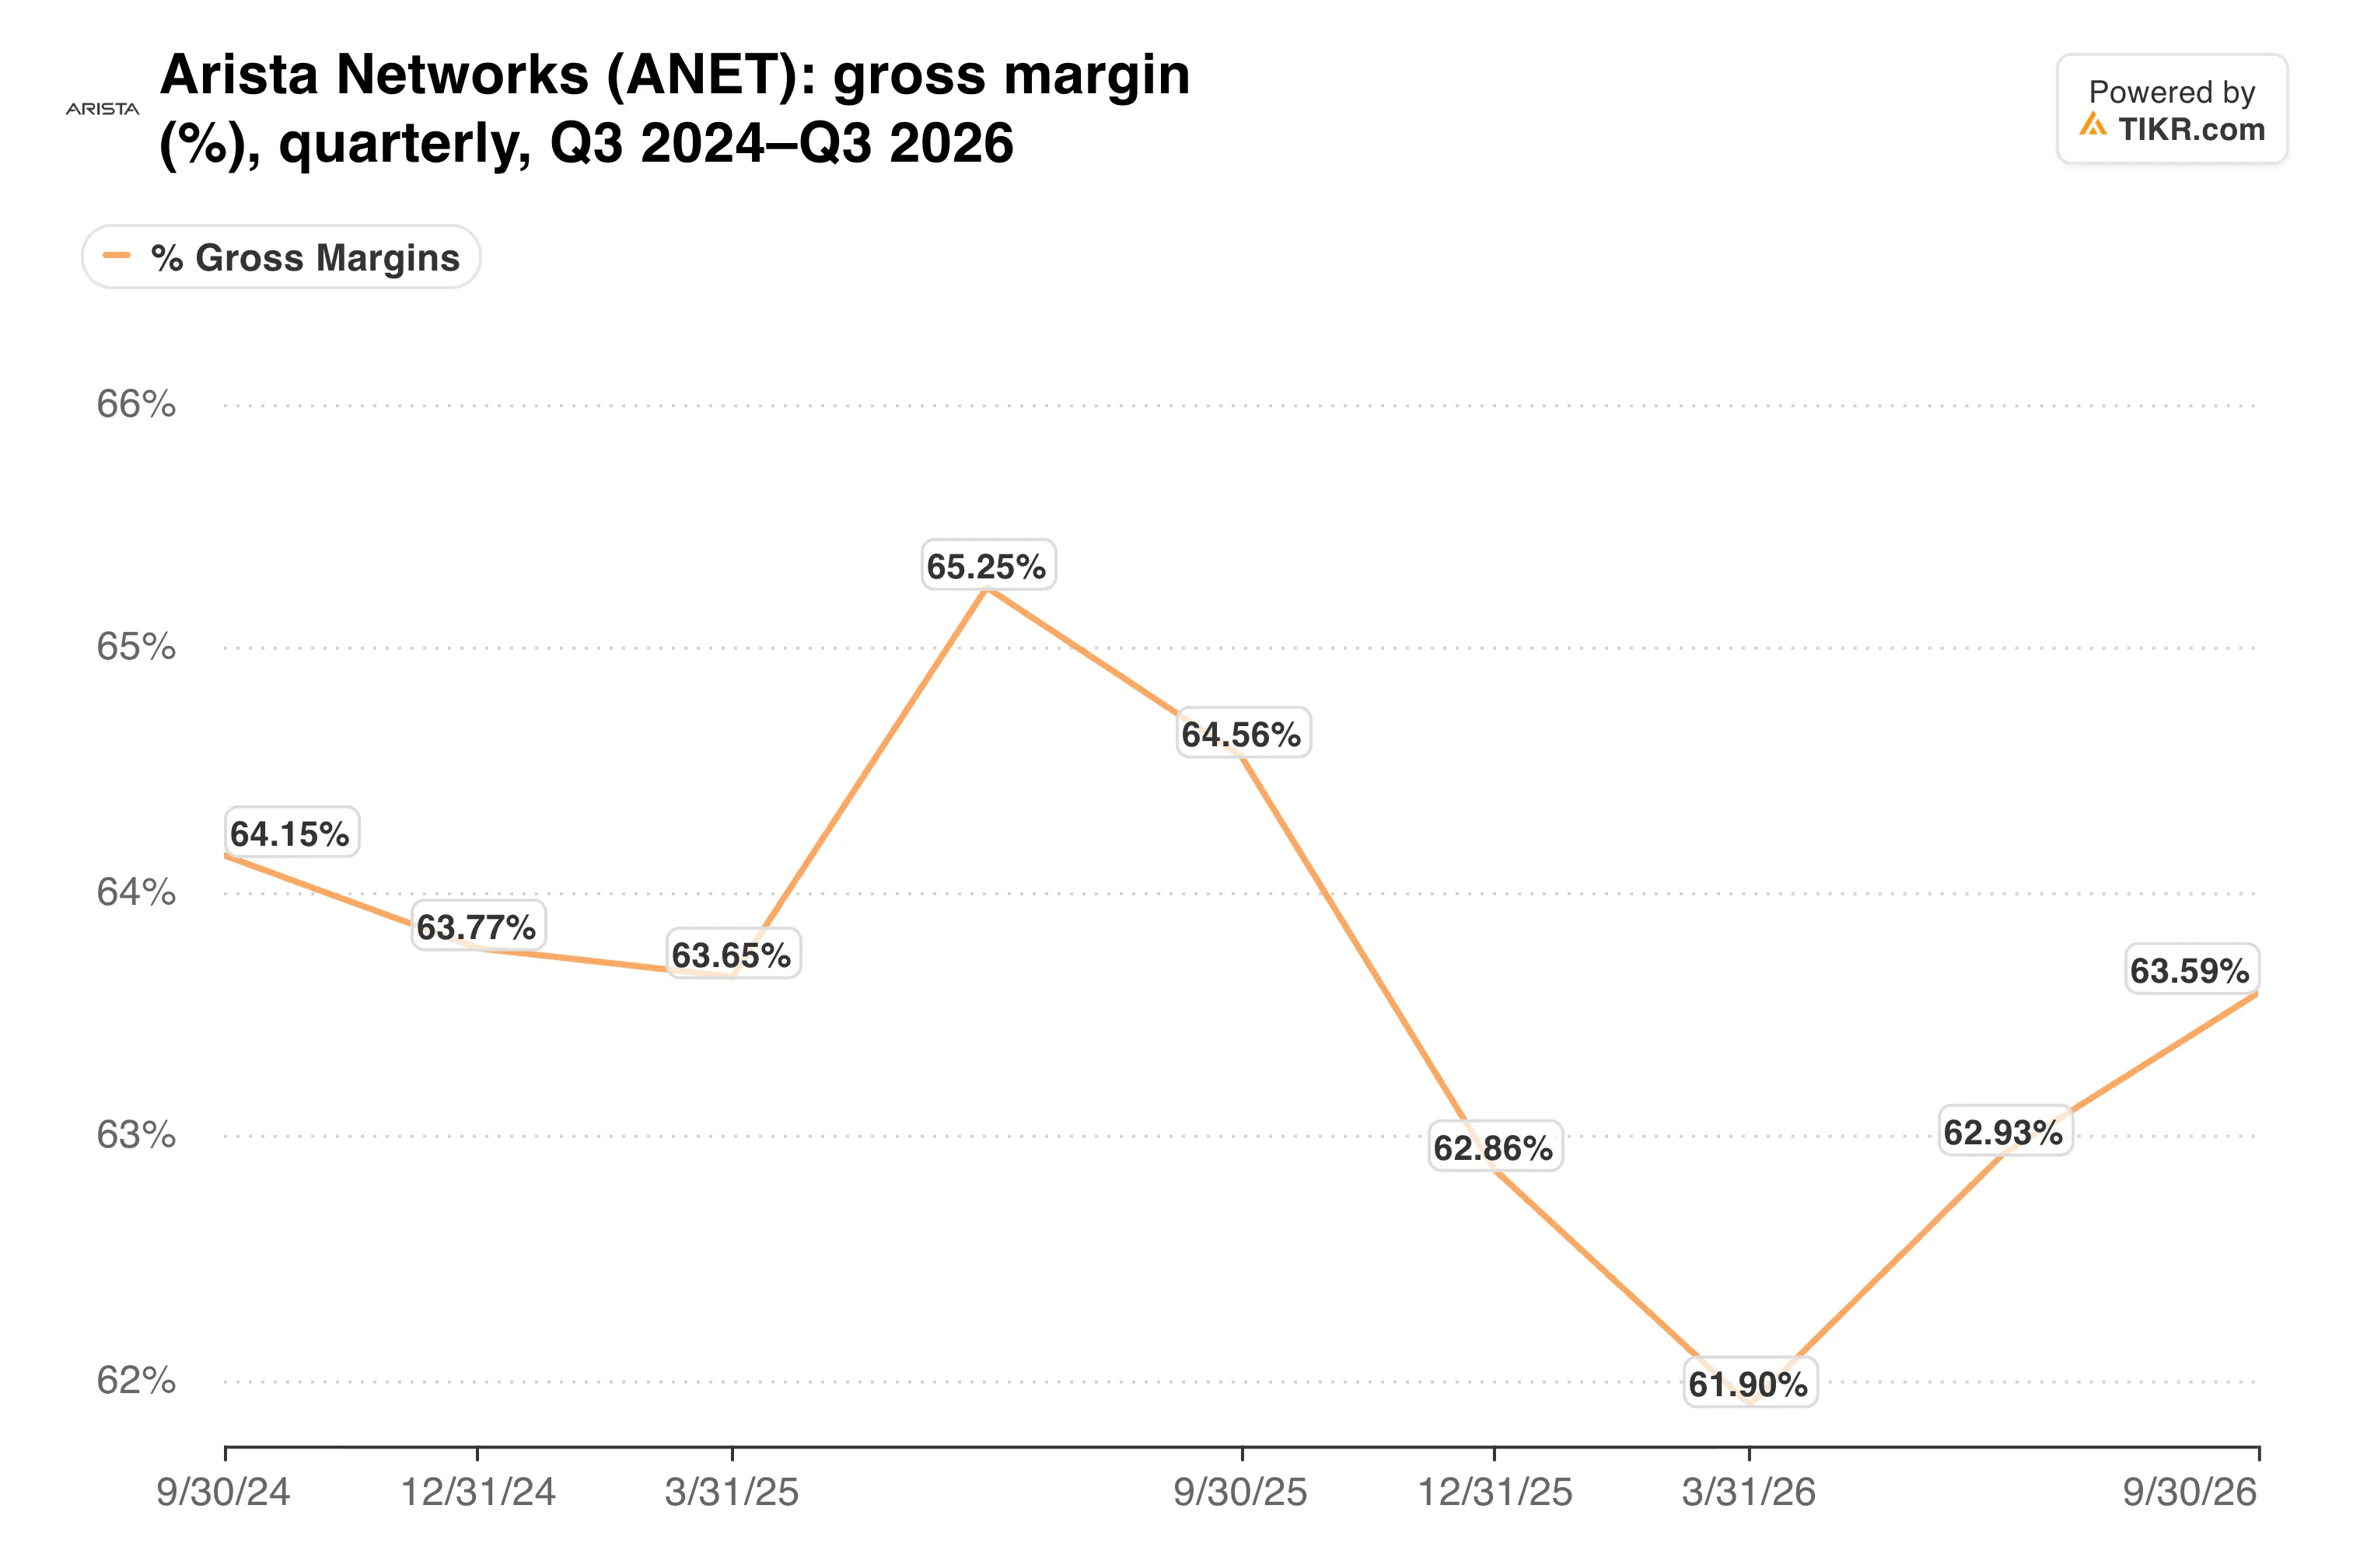
Crescimento tão rápido tem um custo. A margem bruta não-GAAP caiu para 64,0% ante 65,2% um ano antes, e a faixa de 2027 da administração de 62% a 64% deixa pouco espaço acima disso.
Onde a margem bruta se estabiliza uma vez que a escalada da IA amadurece?
O estoque subiu para US$ 3,21 bilhões ante US$ 2,25 bilhões no final de 2025. Enquanto isso, a receita diferida subiu para US$ 6,84 bilhões ante US$ 5,37 bilhões, o que apoia a perspectiva.
A concentração é o outro risco. Seus dois maiores clientes representaram 42% da receita de 2025, então uma pausa de qualquer um deles apareceria rapidamente.
O balanço patrimonial amortece tudo isso. A Arista detém US$ 14,36 bilhões em caixa e títulos negociáveis sem dívida, e o fluxo de caixa livre de nove meses subiu 25,3% para US$ 3,79 bilhões.
Minha opinião: a crise de liderança da Nvidia é um problema de sentimento para a Arista, e seus fundamentos ainda parecem sólidos. Gosto da estratégia de racks abertos porque reduz a dependência da Arista de qualquer fornecedor de chips único. Ainda assim, eu gostaria que a margem bruta se mantivesse perto de 64% antes de comprar na venda de hardware de IA.
A seguir está o relatório da Nvidia na próxima semana, o primeiro sob Kress. Se a demanda por data center e redes se mantiver, a meta de US$ 18,5 bilhões da Arista parece mais segura antes de seu próprio relatório do quarto trimestre, esperado em fevereiro.
Então, qual é o valor real da ação da Arista?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver o que a Arista poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Isenção de responsabilidade:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!