Principais Conclusões
- As ações da Cloudflare saltaram 12% após a receita do terceiro trimestre subir 39% para US$ 782,5 milhões, seu crescimento mais rápido em quase quatro anos.
- A Akamai cresceu sua receita apenas 6% no mesmo trimestre, enquanto a Cloudflare elevou sua previsão de receita para 2026 para US$ 2,963 bilhões a US$ 2,964 bilhões.
- A margem bruta não-GAAP caiu para 72,4% ante 75,3%, pois o tráfego de IA e as cargas de trabalho de desenvolvedores pressionam mais a rede.
- O relatório do quarto trimestre, previsto para fevereiro de 2027, mostrará se o lucro GAAP prometido pela administração se concretiza.
Cloudflare (NET) as ações saltaram 12% na manhã de 6 de novembro após seu crescimento de receita mais rápido em quase quatro anos. A receita subiu 39% para US$ 782,5 milhões, e a empresa elevou sua previsão de lucro pela terceira vez este ano.
O contraste com seu rival mais antigo é difícil de ignorar. Akamai Technologies (AKAM) reportou no mesmo dia, e sua receita cresceu apenas 6% para US$ 1,122 bilhão.
"Nosso motor está funcionando a todo vapor, e encontramos uma marcha ainda mais alta para esta próxima fase de crescimento", disse o CEO Matthew Prince no comunicado de resultados.
Essa marcha mais alta tem um custo, no entanto. A margem bruta continua caindo à medida que o tráfego de IA e as cargas de trabalho de desenvolvedores pressionam mais a rede.
O crescimento acelerou novamente
Esta foi a terceira aceleração consecutiva em 2026. A receita cresceu 34% no primeiro trimestre e 36% no segundo antes de atingir 39%.
Alguns outros números se destacaram:
- A receita operacional não-GAAP subiu 59,5% para US$ 137,1 milhões, uma margem de 17,5%.
- O LPA ajustado subiu para US$ 0,38 ante US$ 0,27, contra US$ 0,34 esperado.
- As obrigações de desempenho remanescentes atuais cresceram 37%, então a receita contratada está acompanhando o ritmo.
As previsões também foram elevadas. A Cloudflare agora espera uma receita de 2026 de US$ 2,963 bilhões a US$ 2,964 bilhões, ante US$ 2,86 bilhões a US$ 2,87 bilhões em agosto. Sua previsão de LPA ajustado subiu para US$ 1,35 ante US$ 1,25 a US$ 1,26.
Veja como a receita se acumulou trimestre a trimestre…
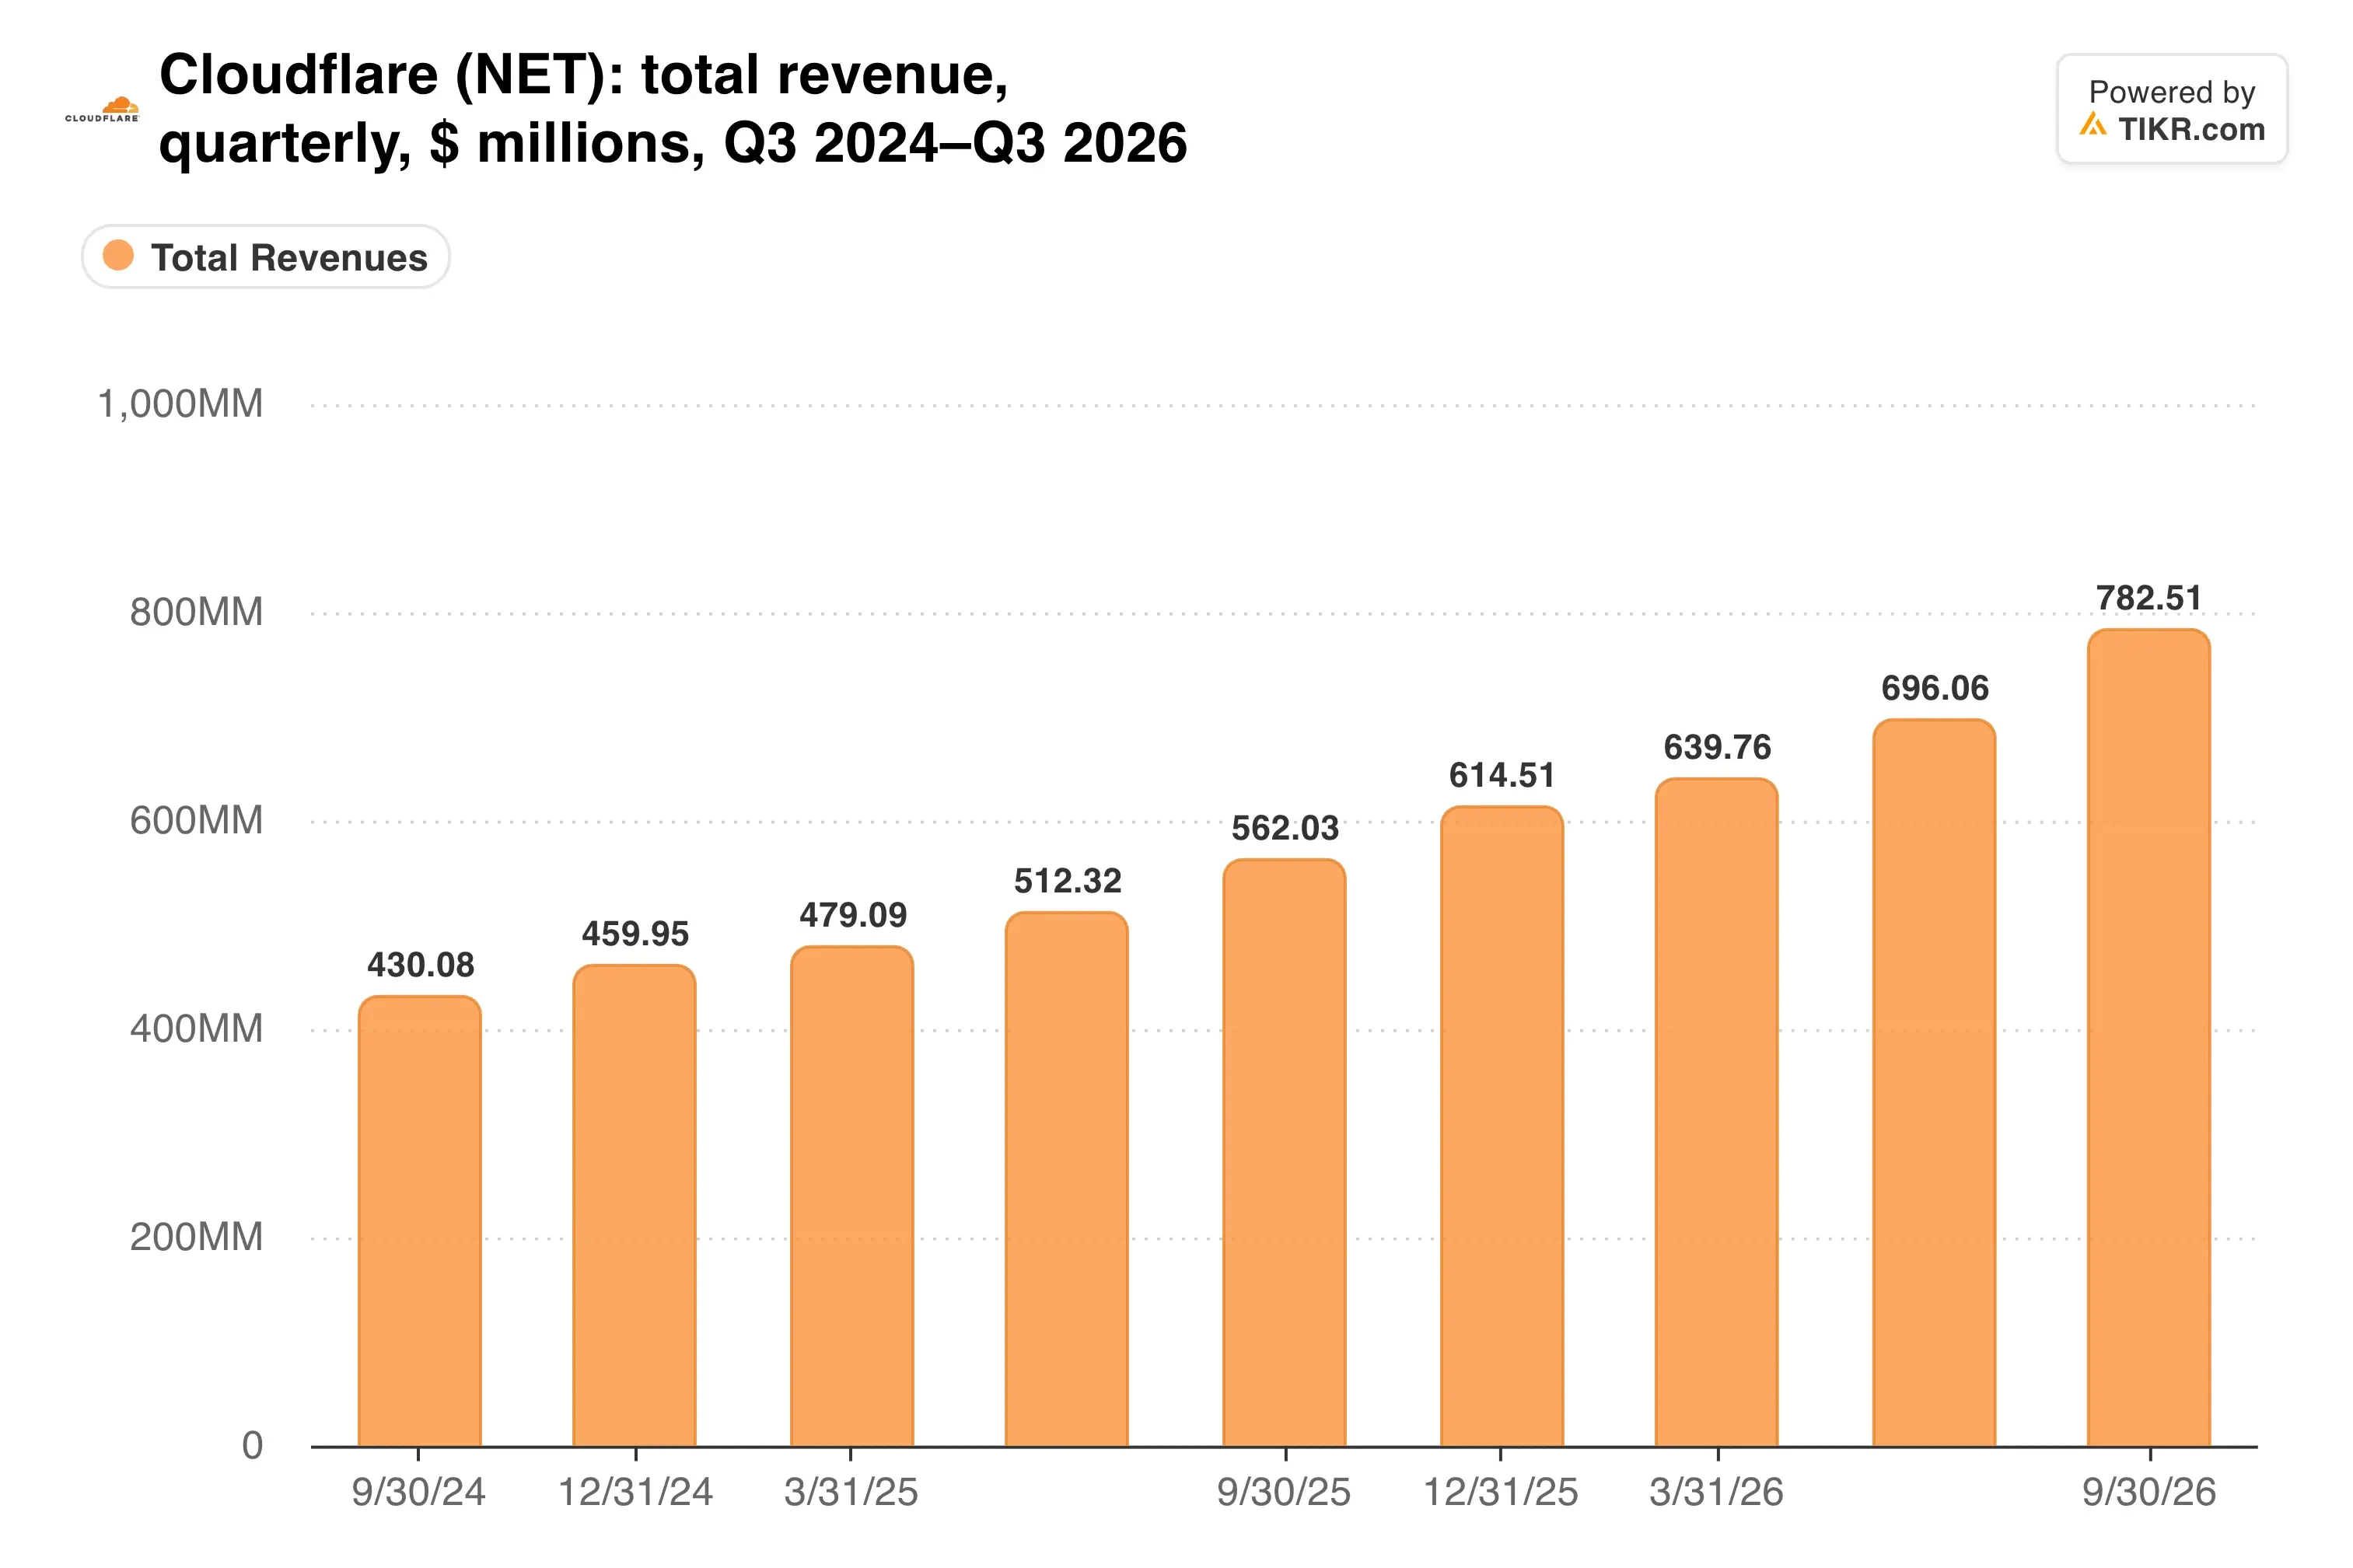
Há um ano, a receita trimestral era de US$ 562,0 milhões. Essa escalada é o sinal mais claro de que a história do tráfego de IA está se transformando em vendas.
Desenvolvedores e agentes carregam a carga
A administração credita a plataforma de desenvolvedores Workers e as cargas de trabalho agentic. Enquanto isso, os clientes que pagam mais de US$ 100.000 por ano cresceram 25% para mais de 5.000.
Essa mistura explica por que a Cloudflare continua se distanciando da Akamai. A receita de segurança da Akamai cresceu 9% para US$ 622 milhões, e sua unidade de infraestrutura em nuvem cresceu 34%, mas gerou apenas US$ 109 milhões.
A Akamai também sacrificou margem. Sua margem operacional não-GAAP caiu 6 pontos para 25%, então os pesados gastos com infraestrutura estão apertando ambas as empresas.
Então, quão distantes estão as duas em termos de crescimento?
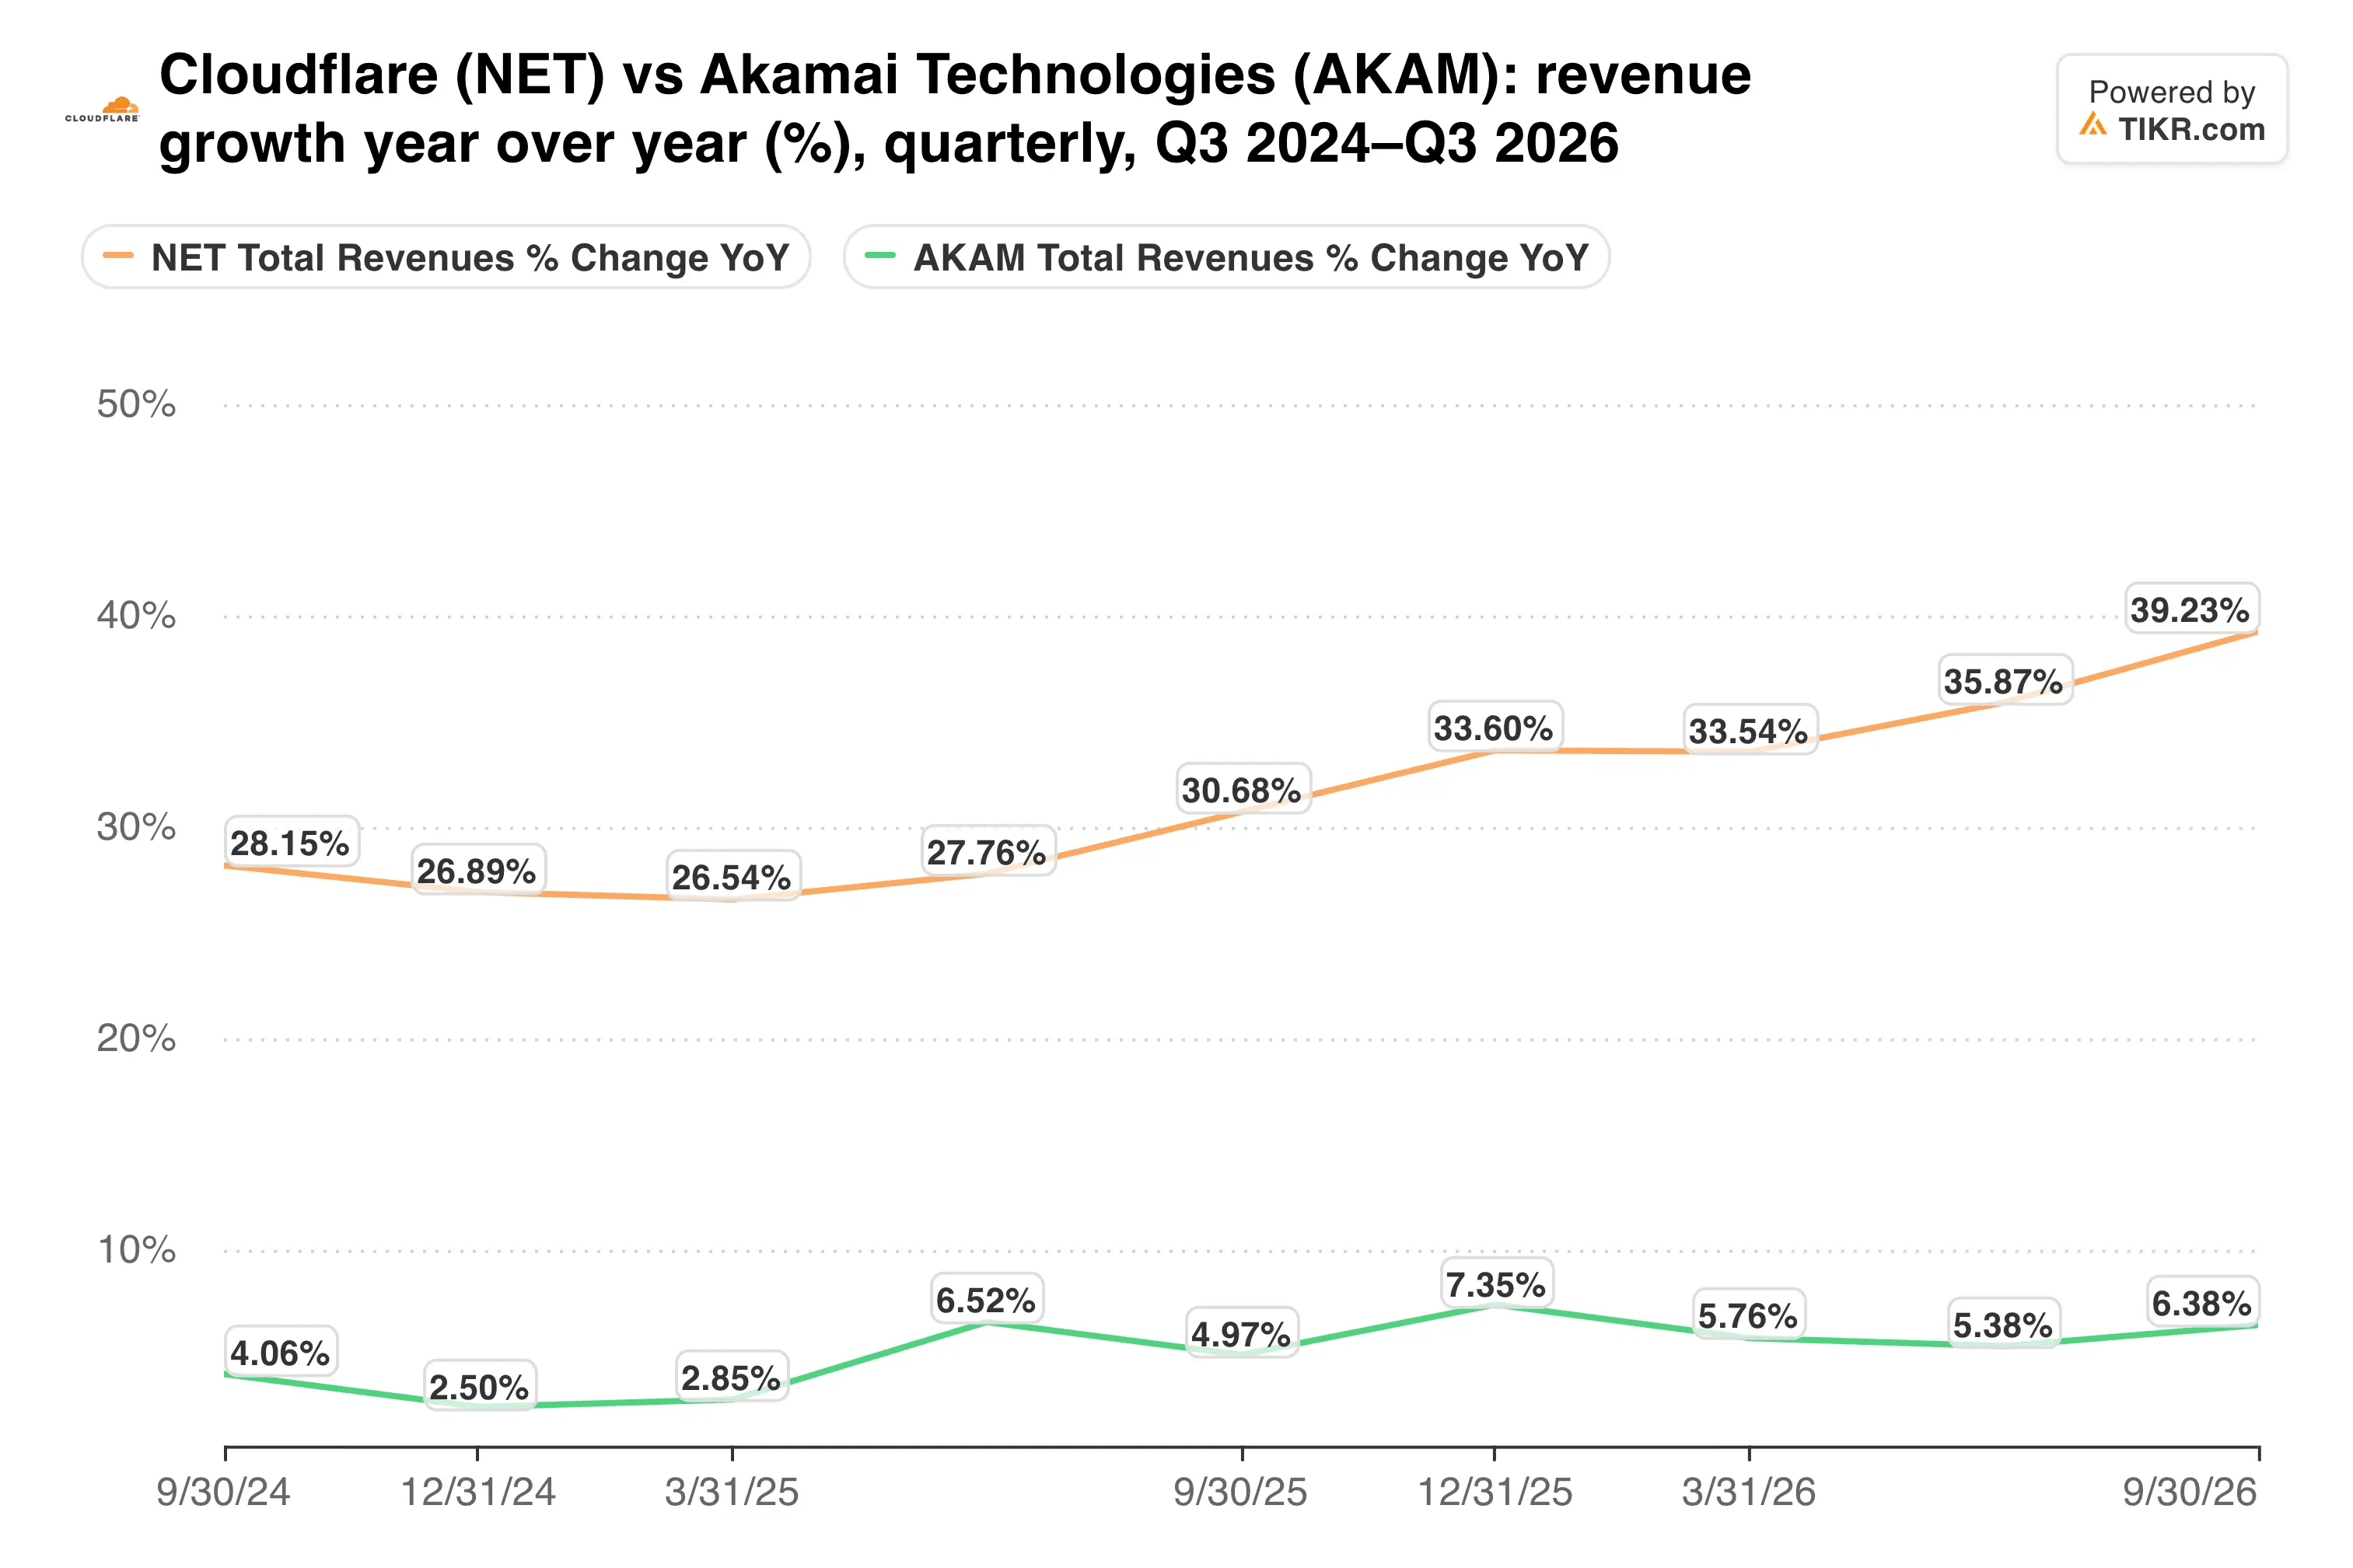
A Cloudflare ainda é o negócio menor. Nesse ritmo, no entanto, a diferença de receita está se fechando rapidamente.
O TIKR acompanha 34 analistas na Cloudflare. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Comprar, Manter e Vender na Cloudflare, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Cloudflare
As margens pagam pela velocidade
A administração diz que o Workers carrega margens brutas ligeiramente menores do que produtos como Zero Trust, e o trimestre mostrou isso. O custo da receita subiu 54% em serviços de terceiros, colocation e depreciação de servidores.
A margem bruta não-GAAP caiu para 72,4% ante 75,3% um ano antes. A tendência tem seguido um único caminho há algum tempo.
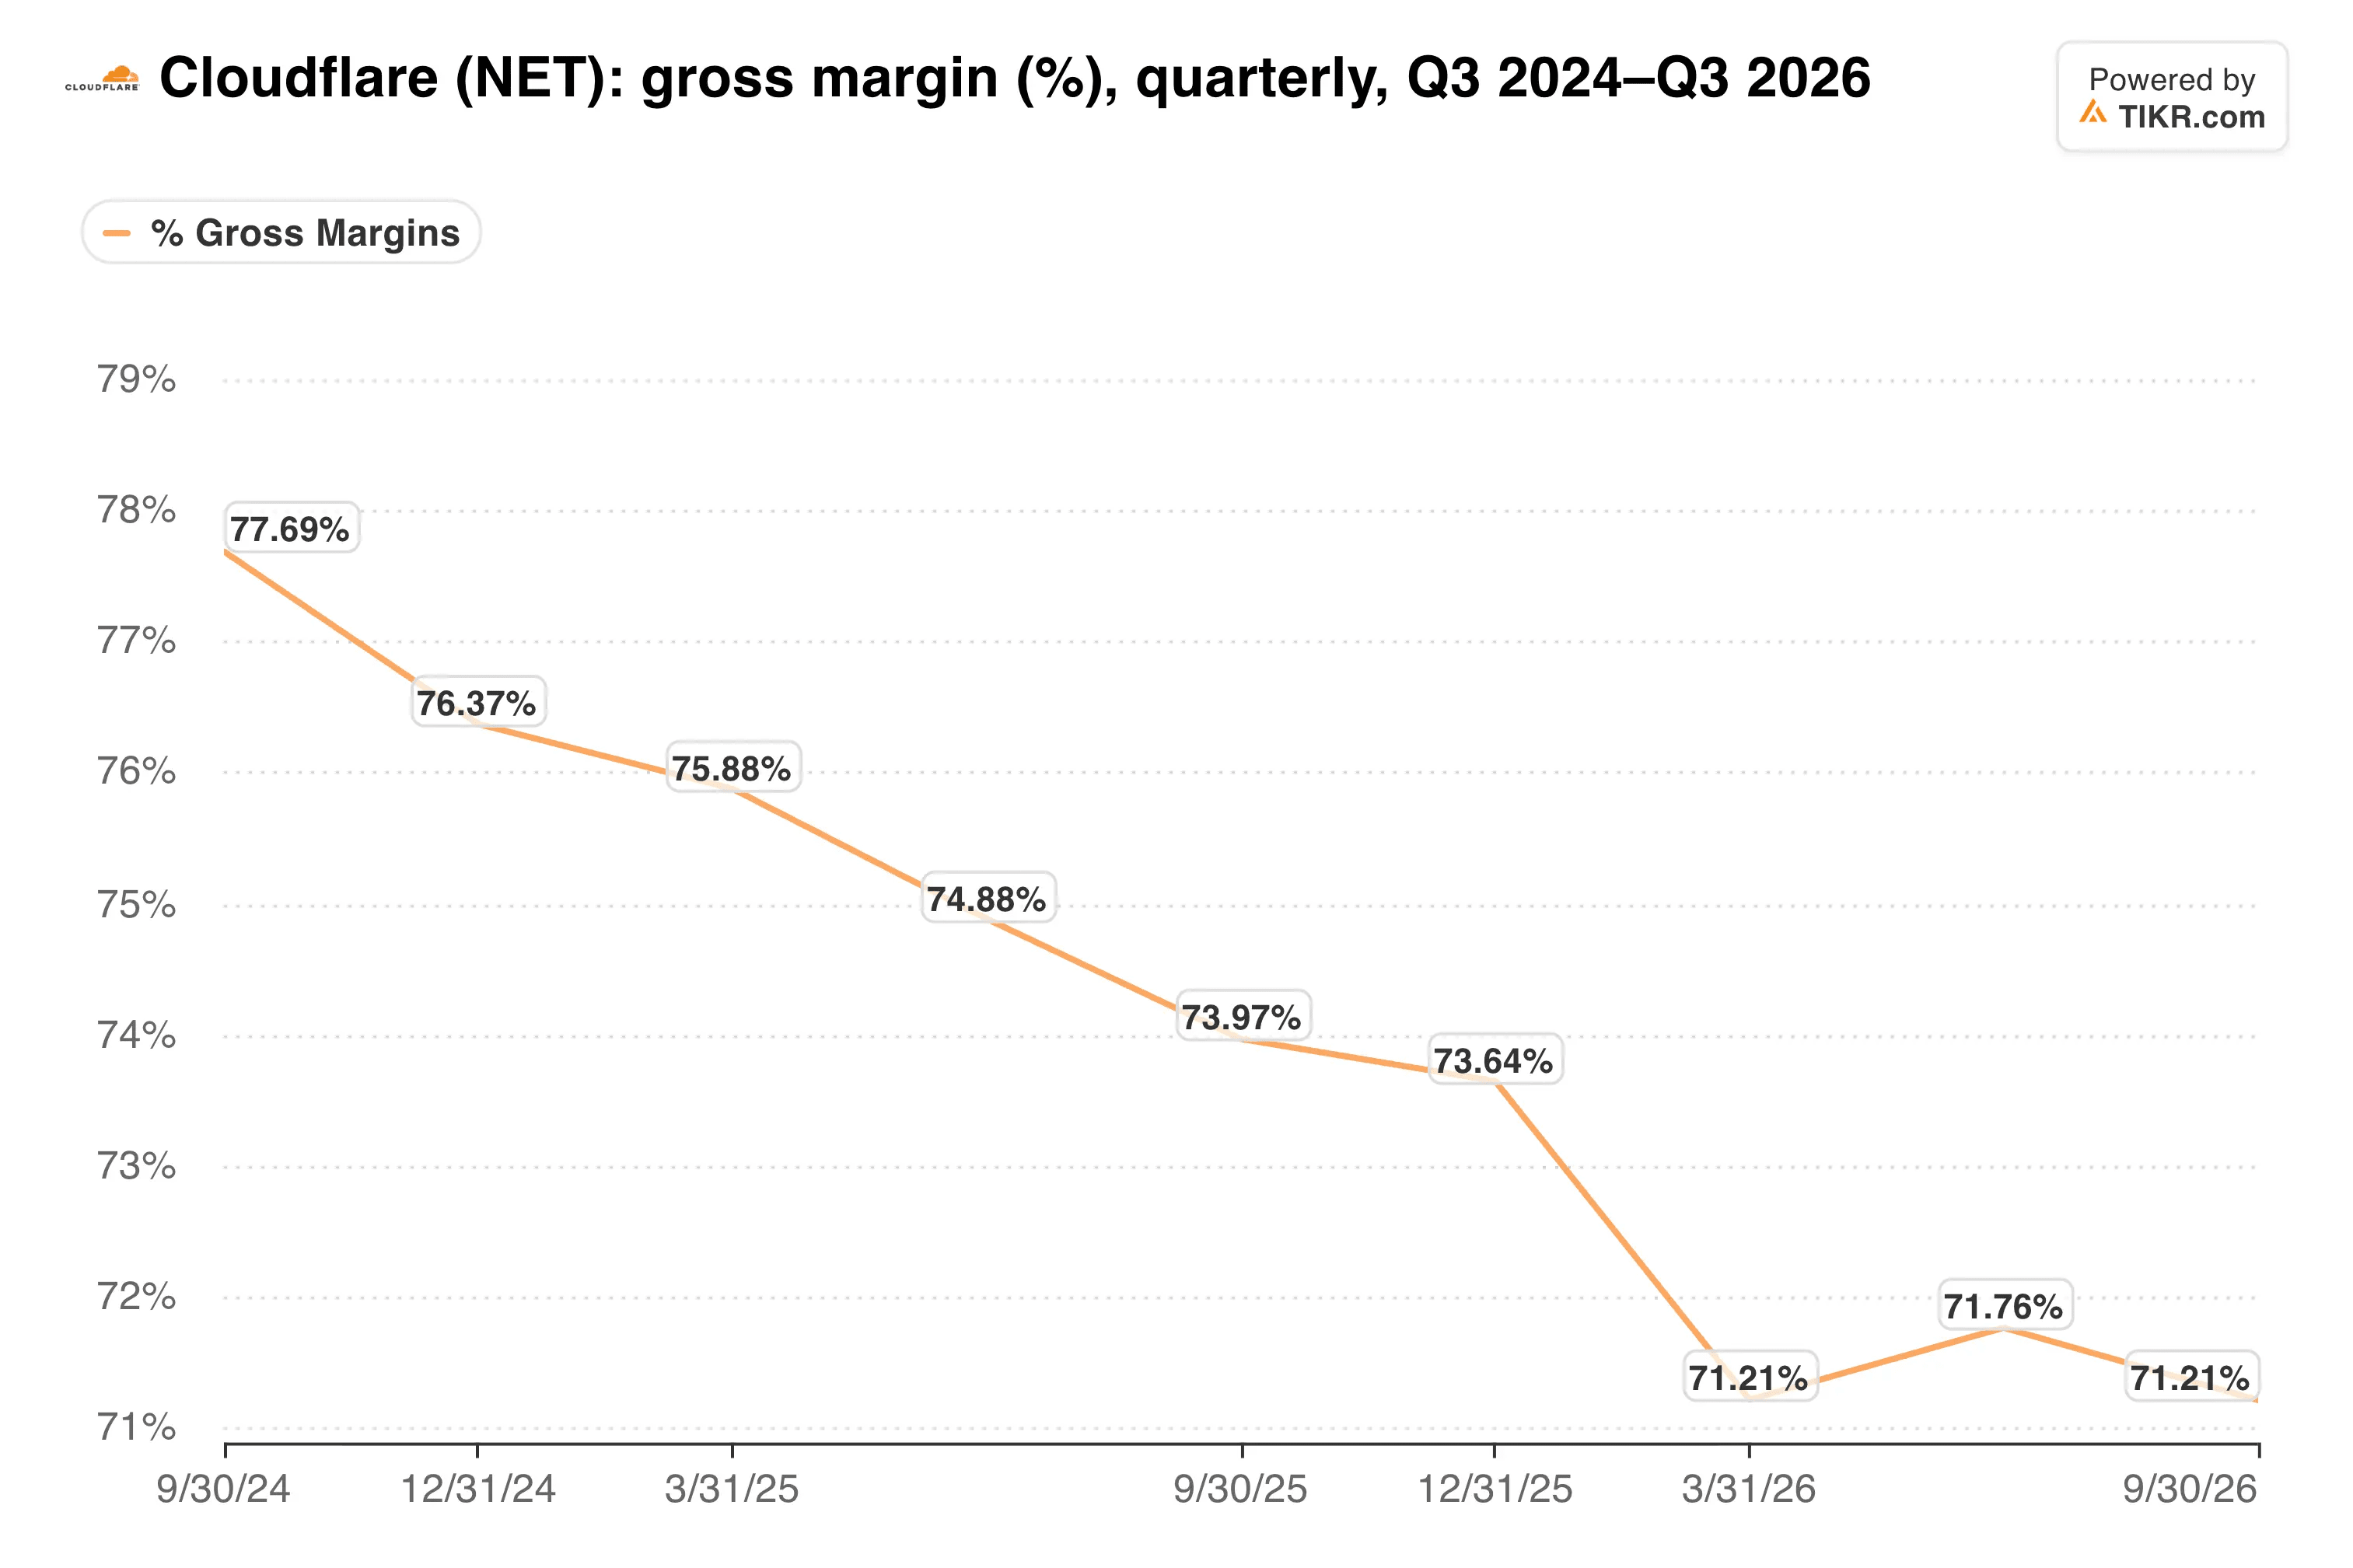
O fluxo de caixa conta uma história semelhante. O Capex saltou 44% para US$ 121,8 milhões, então o fluxo de caixa livre subiu apenas 9,5% para US$ 82,1 milhões, uma margem de 10% ante 13% um ano atrás.
Os resultados GAAP ainda mostram um prejuízo. O prejuízo operacional aumentou para US$ 67,9 milhões porque a remuneração baseada em ações e os impostos relacionados atingiram US$ 174,1 milhões. Mesmo assim, a administração agora espera um lucro GAAP no quarto trimestre, bem à frente de sua meta de 2028.
A avaliação deixa pouco espaço para um tropeço. Mesmo após o recuo deste outono, a Cloudflare ainda negocia a um múltiplo rico sobre as vendas.
Minha opinião: O trimestre resolveu a questão do crescimento, e acho que a previsão elevada é crível porque a receita contratada está crescendo quase na mesma velocidade. Ainda assim, eu observaria a margem bruta mais de perto do que a receita agora. Cada ponto perdido para as cargas de trabalho de IA torna aquele lucro GAAP mais difícil de atingir, então eu preferiria adicionar em um recuo do que perseguir este rally.
O próximo ponto de verificação é o relatório do quarto trimestre, previsto para fevereiro de 2027. Ele mostrará se a receita chega perto da previsão de US$ 845 milhões a US$ 846 milhões e se o lucro GAAP prometido realmente se concretiza.
Então, quanto vale realmente a ação da Cloudflare?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Cloudflare poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma ação mencionada. Obrigado por ler e bons investimentos!