Principais Conclusões
- A Greenoaks, uma gestora que administra US$ 18,3 bilhões, vendeu todas as suas posições na DoorDash e na Cerebras no terceiro trimestre, conforme seu último 13F.
- Ambas eram posições pequenas em comparação com Coupang e ServiceTitan, nas quais a gestora aumentou sua exposição.
- A DoorDash negocia abaixo de seu múltiplo forward habitual, enquanto a Cerebras ainda negocia a cerca de 93x o lucro forward, à medida que suas metas caem.
- Seguir a Greenoaks na saída da Cerebras faz sentido, mas a DoorDash parece valer a pena manter ao preço atual.
A Greenoaks vendeu todas as suas ações da DoorDash (DASH) e da Cerebras Systems (CBRS) no terceiro trimestre, conforme seu 13F para o trimestre encerrado em 30 de setembro, arquivado em 16 de novembro. A gestora administra US$ 18,3 bilhões no total, e seu 13F detém US$ 2,4 bilhões em ações dos EUA distribuídas por nove posições.
Ambas as ações estão bem abaixo de suas máximas, e o Wall Street vê um grande potencial de alta em cada uma. Então, você deveria seguir a Greenoaks na saída de alguma delas? Os números as separam.
Estas eram apostas pequenas para a Greenoaks
Em 30 de junho, a DoorDash representava 3,9% das ações do 13F da Greenoaks (500.000 ações no valor de US$ 92 milhões), e a Cerebras apenas 1,4% (150.000 ações no valor de US$ 33 milhões). Suas apostas maiores foram na direção oposta. A Coupang (CPNG), sua segunda maior posição, representava 18,5% de suas ações do 13F em 30 de setembro, valendo US$ 443 milhões após a Greenoaks adicionar mais 24% de suas ações. Ela também comprou mais 42% da ServiceTitan (TTAN), sua terceira posição, com 5,0%. Portanto, o fundo ainda tem muito em jogo no varejo online: sua participação na Coupang sozinha valia quase cinco vezes o que sua posição na DoorDash valia em junho.
O TIKR acompanha 42 analistas na DoorDash. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Vender para a DoorDash, junto com as estimativas de receita e lucro do Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a DoorDash
A DoorDash está mais barata do que há anos
O último fechamento da DoorDash está 8% abaixo de seu fechamento em 30 de setembro, e a ação está 29% abaixo de sua máxima dos últimos 52 semanas. A preocupação é a concorrência. Em 5 de novembro, a Amazon começou a enviar os pedidos de restaurantes de seus membros Prime para o Uber Eats, sem taxa de entrega em pedidos de US$ 25 ou mais. Quatro dias depois, o McDonald's nomeou o Uber como seu parceiro de entrega preferencial em 14 mercados. Nenhum desses pedidos passa pelo aplicativo da DoorDash ou por seus anúncios.
O negócio em si está se mantendo: o valor dos pedidos cresceu 23% no terceiro trimestre, excluindo a Deliveroo, informou a DoorDash em seu comunicado de 29 de outubro. Mas os analistas reduziram sua estimativa de EPS normalizado para 2027 para US$ 7,63, em relação a US$ 8,25 no final de outubro, e sua planejada aquisição de US$ 17 bilhões da Instacart enfrenta escrutínio antitruste.
A meta média do Street caiu para US$ 250, em relação a US$ 276 há um ano, embora tenha se mantido entre US$ 245 e US$ 277 durante todo o ano.
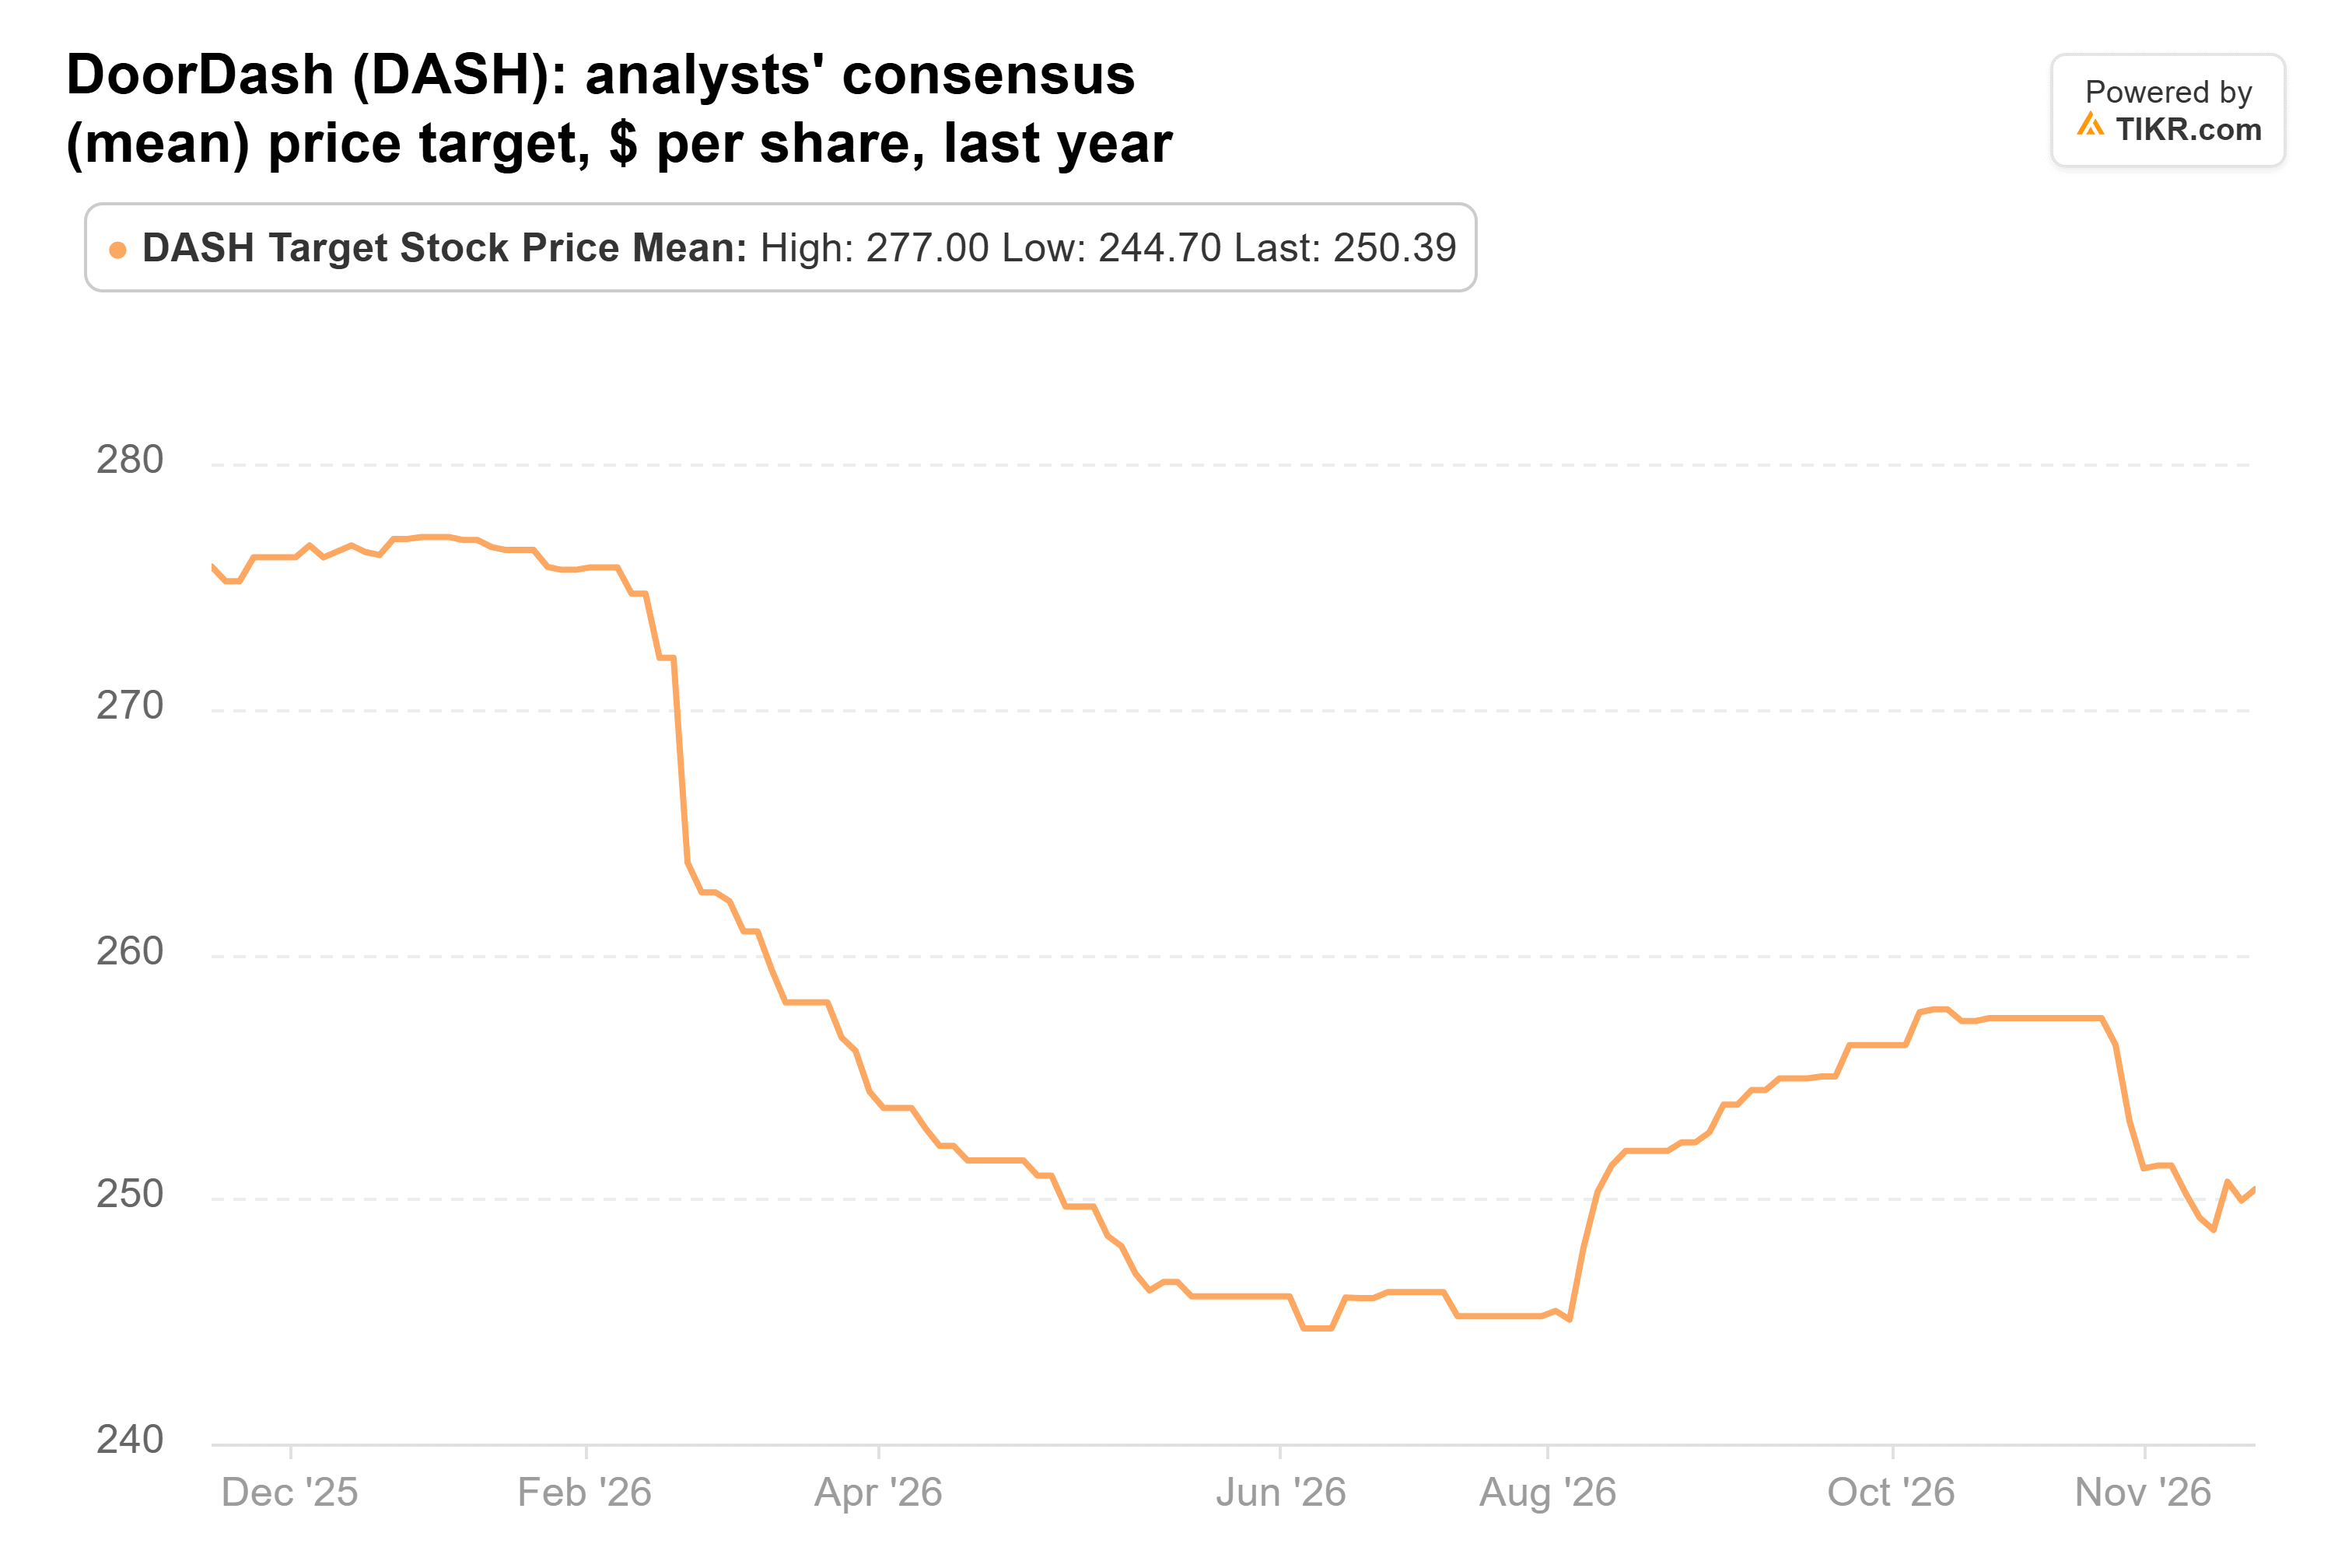
Essa meta está 47% acima do último fechamento, e a MoffettNathanson manteve sua recomendação de Compra em 11 de novembro, mesmo tendo reduzido sua meta para US$ 239, em relação a US$ 277. Enquanto isso, a cerca de 25x o lucro forward, a DoorDash negocia abaixo de todas as leituras de final de trimestre desde dezembro de 2023. Essas leituras variaram de 27x em março de 2026 a 50x em março de 2024.
A Cerebras ainda tem muito a provar
A Cerebras teve uma jornada muito mais difícil: seu último fechamento está 54% abaixo de seu fechamento em 30 de setembro e 74% abaixo de sua máxima dos últimos 52 semanas. A empresa de pesquisa SemiAnalysis relatou em 30 de setembro que a OpenAI executaria o modo Ultrafast de um novo modelo nos chips da Nvidia em vez dos da Cerebras. Os *insiders* começaram a vender quando o período de *lockup* pós-IPO terminou no início de outubro, e em 28 de outubro a *short seller* Culper Research divulgou um relatório questionando quanto tempo seus chips duram.
Então veio um trimestre forte. A receita principal do terceiro trimestre subiu 70% para US$ 230,9 milhões, a Cerebras elevou sua perspectiva de receita principal para 2026 para US$ 940 milhões a US$ 960 milhões, e o cofundador e CEO Andrew Feldman disse à CNBC que a Microsoft assinou como cliente de nuvem em outubro. Mas a OpenAI ainda representa a maior parte do *backlog* de US$ 26,1 bilhões da Cerebras, e a empresa perdeu US$ 161,2 milhões sob o GAAP no trimestre.
Os analistas continuaram cortando suas metas. A média agora está em US$ 210, seu nível mais baixo desde que a Cerebras listou em maio e abaixo de um pico de US$ 294 em junho.
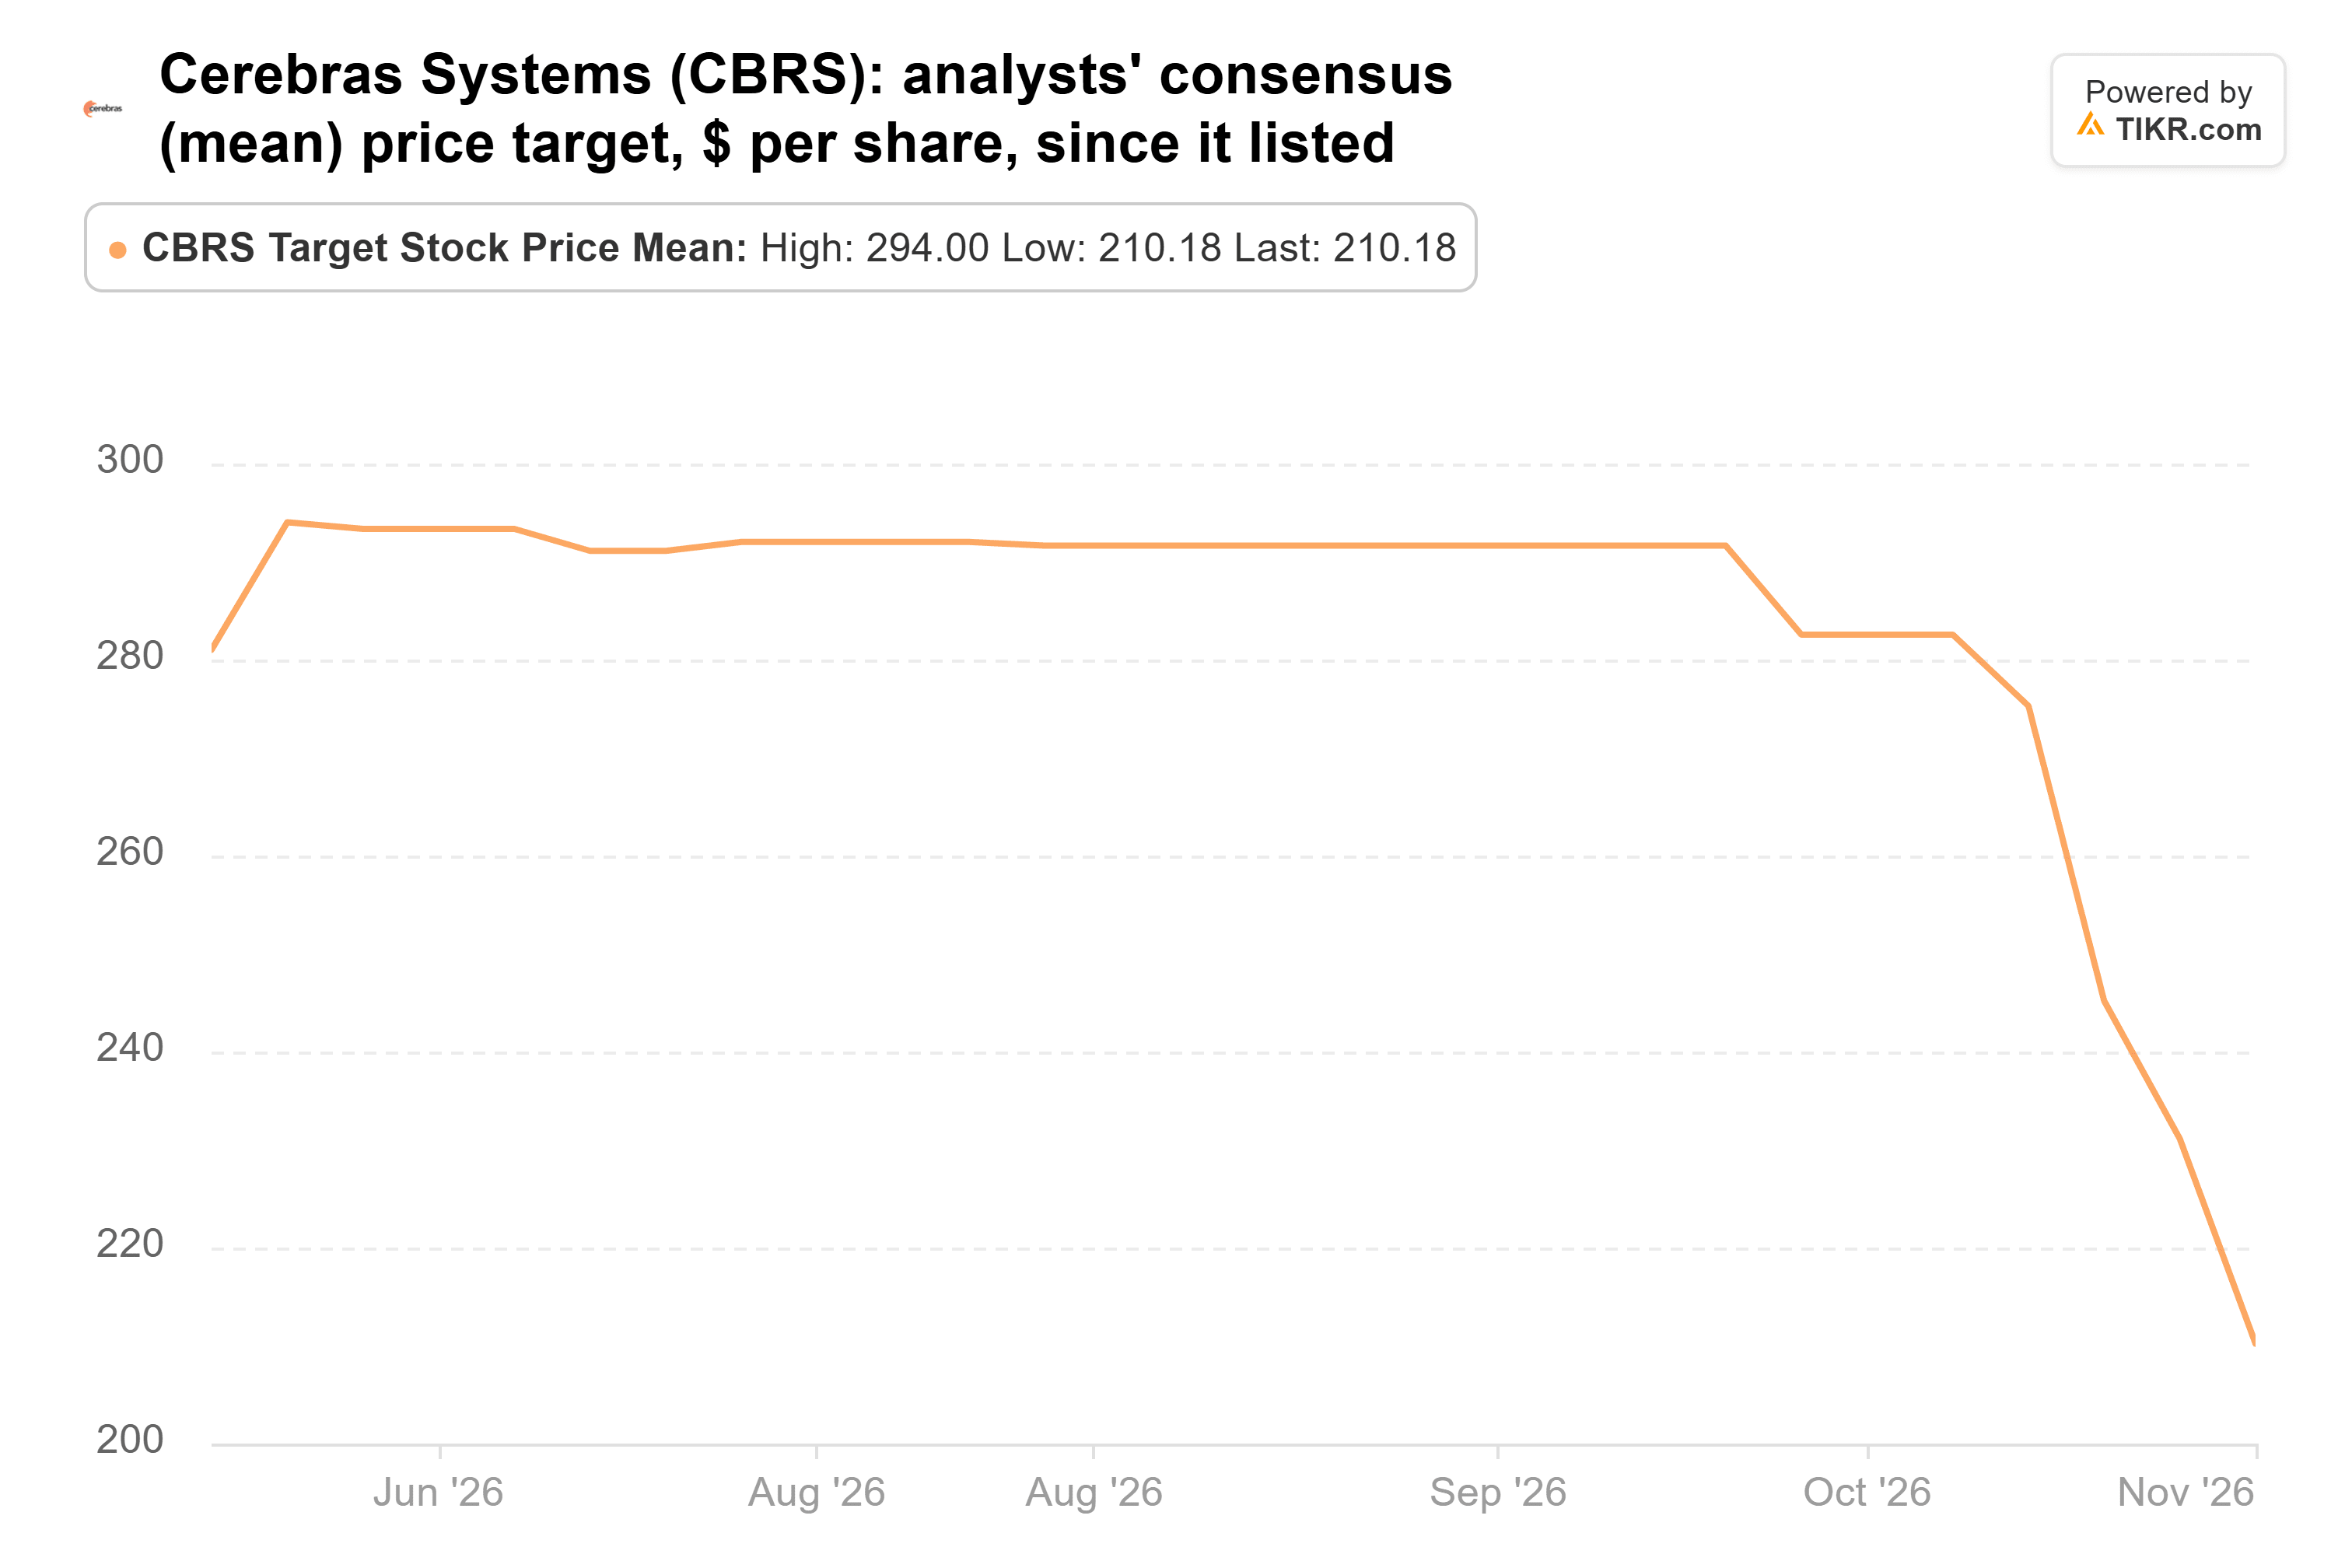
Até mesmo a mais baixa das 11 metas dos analistas, US$ 155, está 53% acima do último fechamento. E a saída da Greenoaks a colocou do lado oposto de Cathie Wood, Brad Gerstner e oito outros grandes fundos que compraram a Cerebras no terceiro trimestre. No entanto, a cerca de 93x o lucro forward, a ação ainda precifica muito crescimento mesmo após sua queda.
A única saída que eu seguiria
Ambas as ações carregam risco real. Os novos acordos do Uber com a Amazon e o McDonald's podem continuar pressionando as estimativas da DoorDash para baixo. Feldman também disse à CNBC que a Cerebras está avaliando opções de financiamento, o que pode significar novas emissões de ações.
Se eu pudesse seguir a Greenoaks na saída de apenas uma, seria a Cerebras. Uma ação a cerca de 93x o lucro forward, com a maior parte de seu *backlog* vinculado a um único cliente e suas metas ainda caindo, precisa que muita coisa dê certo. A DoorDash é um negócio lucrativo que ainda está crescendo o valor dos pedidos em um ritmo saudável, e negocia em seu múltiplo mais barato em anos. Acho que o mercado está precificando mais danos do Uber do que os números mostram até agora.
O relatório do quarto trimestre da DoorDash em fevereiro é o próximo teste para ver se os cortes de estimativas param. E o próximo 13F da Greenoaks, com vencimento até meados de fevereiro, mostrará se ela permaneceu fora de ambas.
Então, quanto vale realmente a ação da DoorDash?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a DoorDash poderia valer. Comece a partir das estimativas consensuais do Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a DoorDash gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!