


Principais Conclusões
- Dos 456 grandes fundos que apresentaram formulários 13F para o trimestre encerrado em 30 de setembro, 10 compraram ações da Eli Lilly e 18 venderam. A ARK Invest de Cathie Wood estava entre os compradores, e o Duquesne Family Office de Stanley Druckenmiller estava entre os vendedores.
- A maior compra foi a nova posição de US$ 878 milhões da GQG Partners na Lilly, que ela abriu no mesmo trimestre em que reduziu sua posição na AbbVie em 99%.
- Os analistas esperam que o LPA normalizado da Lilly mais do que dobre de 2025 a 2028, mas seu P/L projetado de 31x está bem abaixo de sua média de cinco anos de 40x.
- Os compradores têm o melhor argumento sobre o negócio, embora o preço-alvo médio de Wall Street esteja apenas 3% acima do preço da ação.
Os grandes fundos se dividiram sobre a Eli Lilly (LLY) no último trimestre, e os vendedores superaram os compradores em quase dois para um.
As contagens abrangem 456 grandes fundos que apresentaram formulários 13F para o trimestre encerrado em 30 de setembro. Isso significa fundos que os leitores conhecem, ou aqueles que detêm US$ 1 bilhão ou mais em ações dos EUA, excluindo fundos quantitativos e de índice. Dez deles compraram ações da Lilly, seja abrindo uma posição ou aumentando-a em 20% ou mais. Outros 18 venderam totalmente ou reduziram suas posições em 20% ou mais, e 81 mantinham a ação no final do trimestre.
A ARK Invest de Cathie Wood estava entre os compradores, de acordo com seu 13F apresentado em 13 de novembro. O Duquesne Family Office de Stanley Druckenmiller estava entre os vendedores, de acordo com seu 13F apresentado em 16 de novembro.
A GQG fez a maior aposta
O maior comprador, de longe, foi a GQG Partners, que administra US$ 164 bilhões. Seu 13F para o trimestre, apresentado em 13 de novembro, mostra uma nova posição de 758.906 ações da Lilly no valor de US$ 878 milhões no final do trimestre, ou 1,6% de suas ações do 13F. No mesmo trimestre, a GQG reduziu sua posição na AbbVie (ABBV) em 99%, para 21.295 ações.
A Kinetic Partners Management, que administra US$ 4,7 bilhões, aumentou sua posição em 39%. Isso tornou a Lilly seu quinto maior holding, representando 5,4% de suas ações do 13F. A ARK adicionou 40%, elevando-a para 107.838 ações no valor de US$ 125 milhões no final do trimestre, uma posição pequena em 0,7% de suas ações do 13F.
O TIKR acompanha 31 analistas da Eli Lilly. Quantos dizem "Comprar"?
Veja a análise completa das recomendações de Compra, Manter e Vender para a Eli Lilly, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Recomendações dos Analistas para a Eli Lilly
Os maiores vendedores ainda possuem bastante
A Polen Capital, que administra US$ 24 bilhões, foi a maior vendedora. Seu 13F, apresentado em 13 de novembro, mostra que ela reduziu sua posição na Lilly em 45%, o que equivale a US$ 344 milhões em ações aos preços do final do trimestre. Suas 369.339 ações restantes ainda valiam US$ 427 milhões, tornando a Lilly seu nono maior holding, representando 4,6% de suas ações do 13F.
A Edgewood Management, que administra US$ 22 bilhões, cortou 44% e ainda mantinha US$ 250 milhões em ações da Lilly. A Alphinity Investment Management cortou 28% e manteve a Lilly como seu quarto maior holding, em 5,5%. O 13F da Alphinity detém US$ 4,5 bilhões em ações dos EUA.
Druckenmiller cortou mais. A Duquesne vendeu 69% de sua posição, deixando 3.800 ações no valor de US$ 4 milhões, ou 0,1% de suas ações do 13F. Seis dos 18 vendedores compraram ações da Meta Platforms ou aumentaram suas posições em 20% ou mais no mesmo trimestre.
A ação da Lilly subiu 24% desde seu fechamento em 30 de setembro, o que até agora conta a favor dos compradores. Ainda assim, um 13F mostra apenas o que cada fundo detinha naquele dia, portanto não pode nos dizer quanto alguém pagou ou por que agiu.
Os números apoiam os compradores
Comecemos pelos lucros. Os analistas esperam que o LPA normalizado da Lilly mais do que dobre de 2025 a 2028:
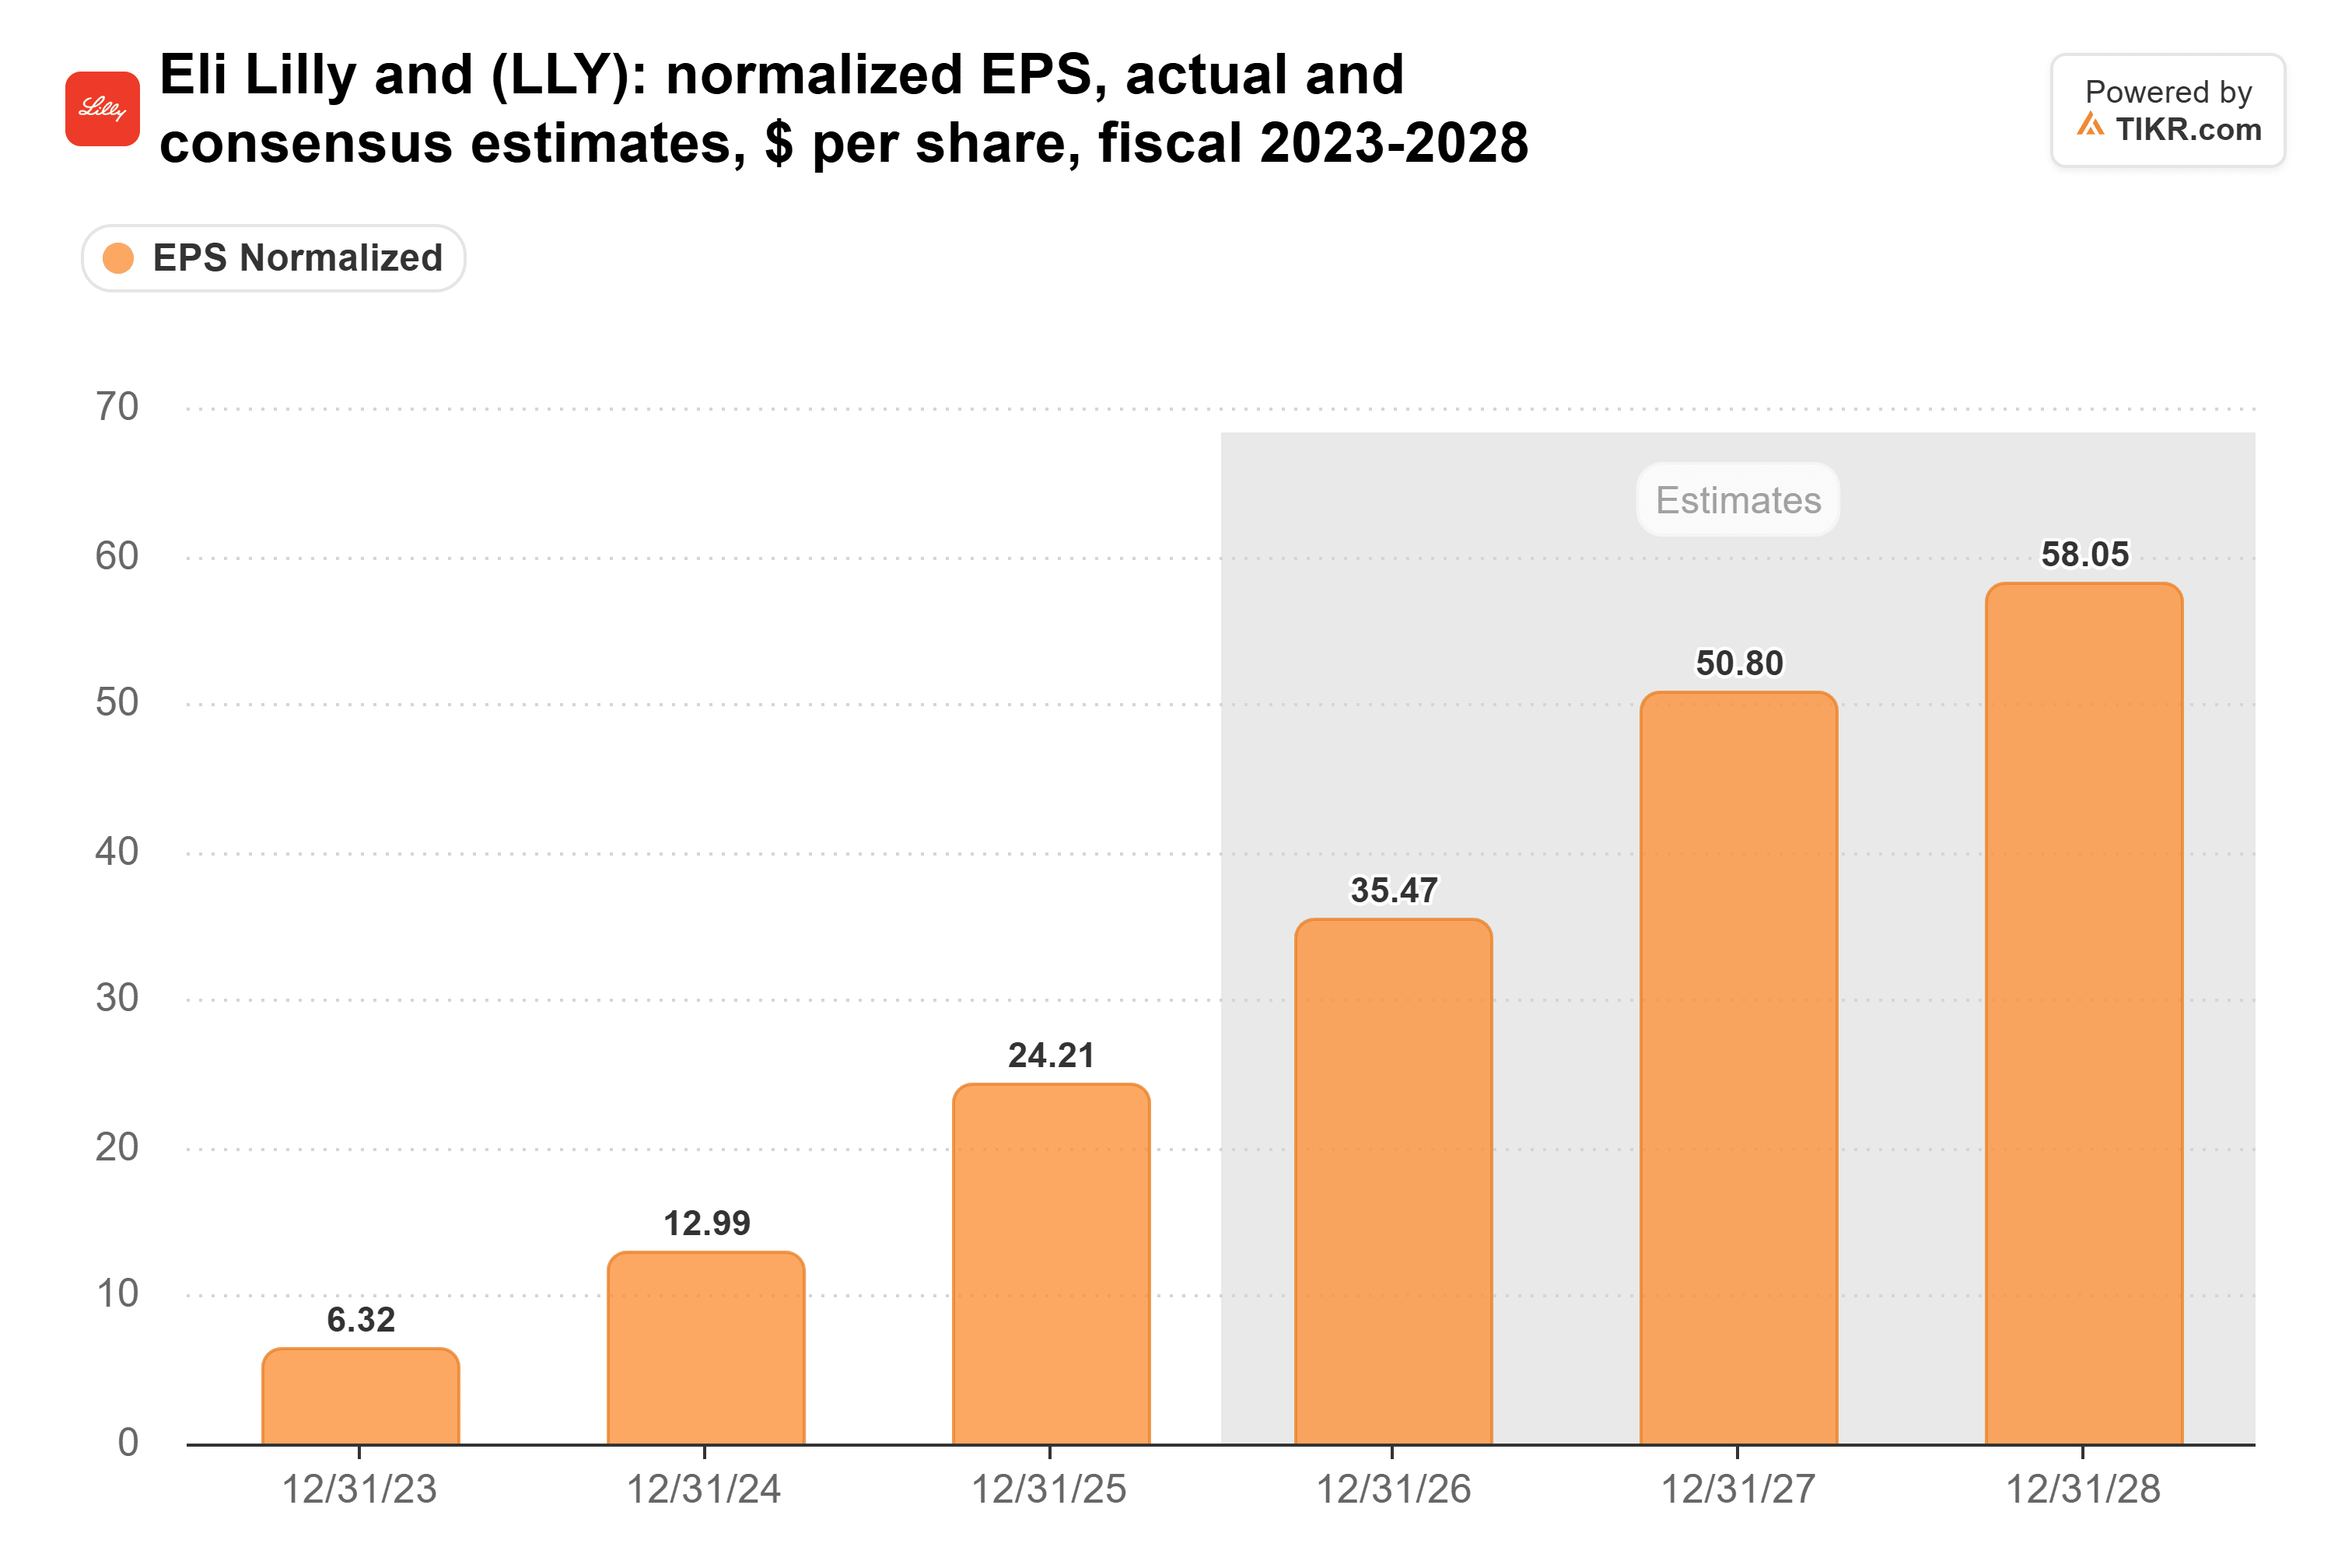
Essas estimativas estão subindo. Desde o final de outubro, a estimativa para 2027 subiu para US$ 50,80 de US$ 47,22, e a estimativa para 2028 para US$ 58,05 de US$ 54,41. Os aumentos seguiram-se à decisão da Lilly de elevar sua previsão de receita para 2026 para US$ 91 bilhões-US$ 92 bilhões.
O múltiplo se moveu na direção oposta. A Lilly negocia a 31x os lucros projetados, bem abaixo de sua média de cinco anos de 40x:
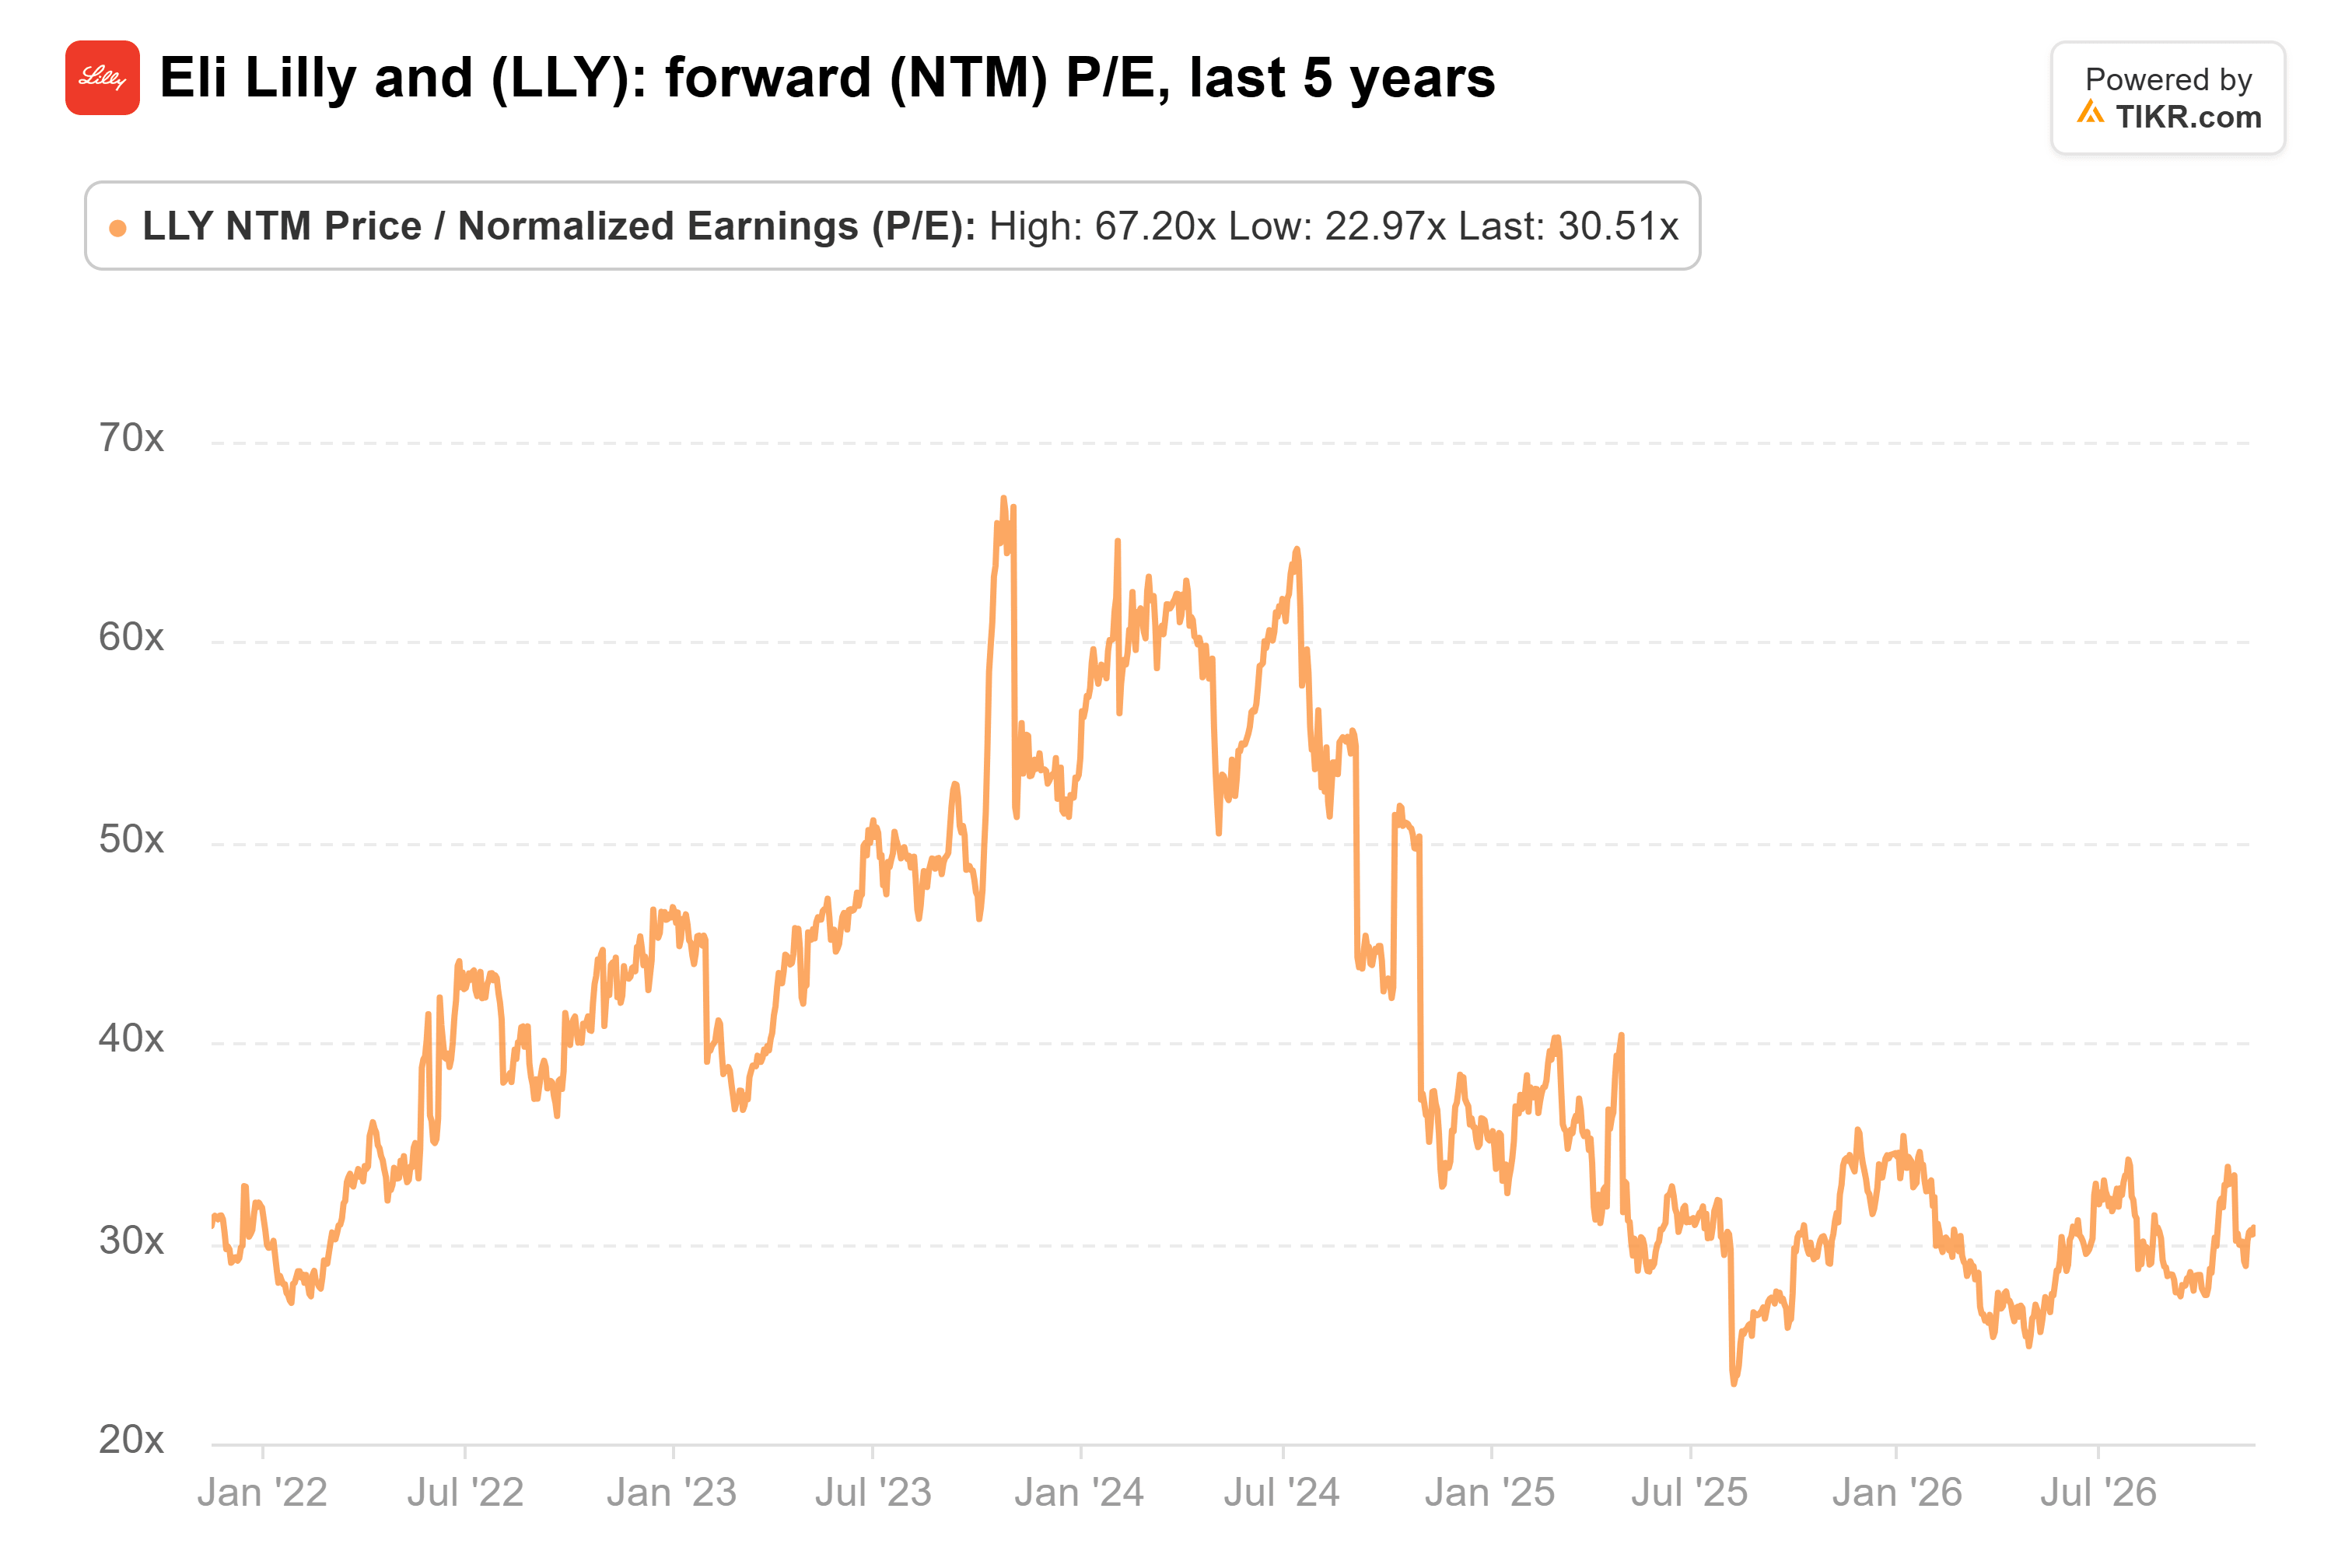
O múltiplo atingiu o pico de 67x em outubro de 2023 e atingiu uma baixa de 23x em agosto de 2025. Assim, a GQG terminou o trimestre mais exposta à farmacêutica mais cara: a AbbVie negocia a cerca de 19x os lucros projetados.
O melhor argumento dos vendedores é o próprio preço-alvo de Wall Street. O preço-alvo de consenso subiu durante todo o ano, atingindo US$ 1.469 ante US$ 1.007 há um ano:
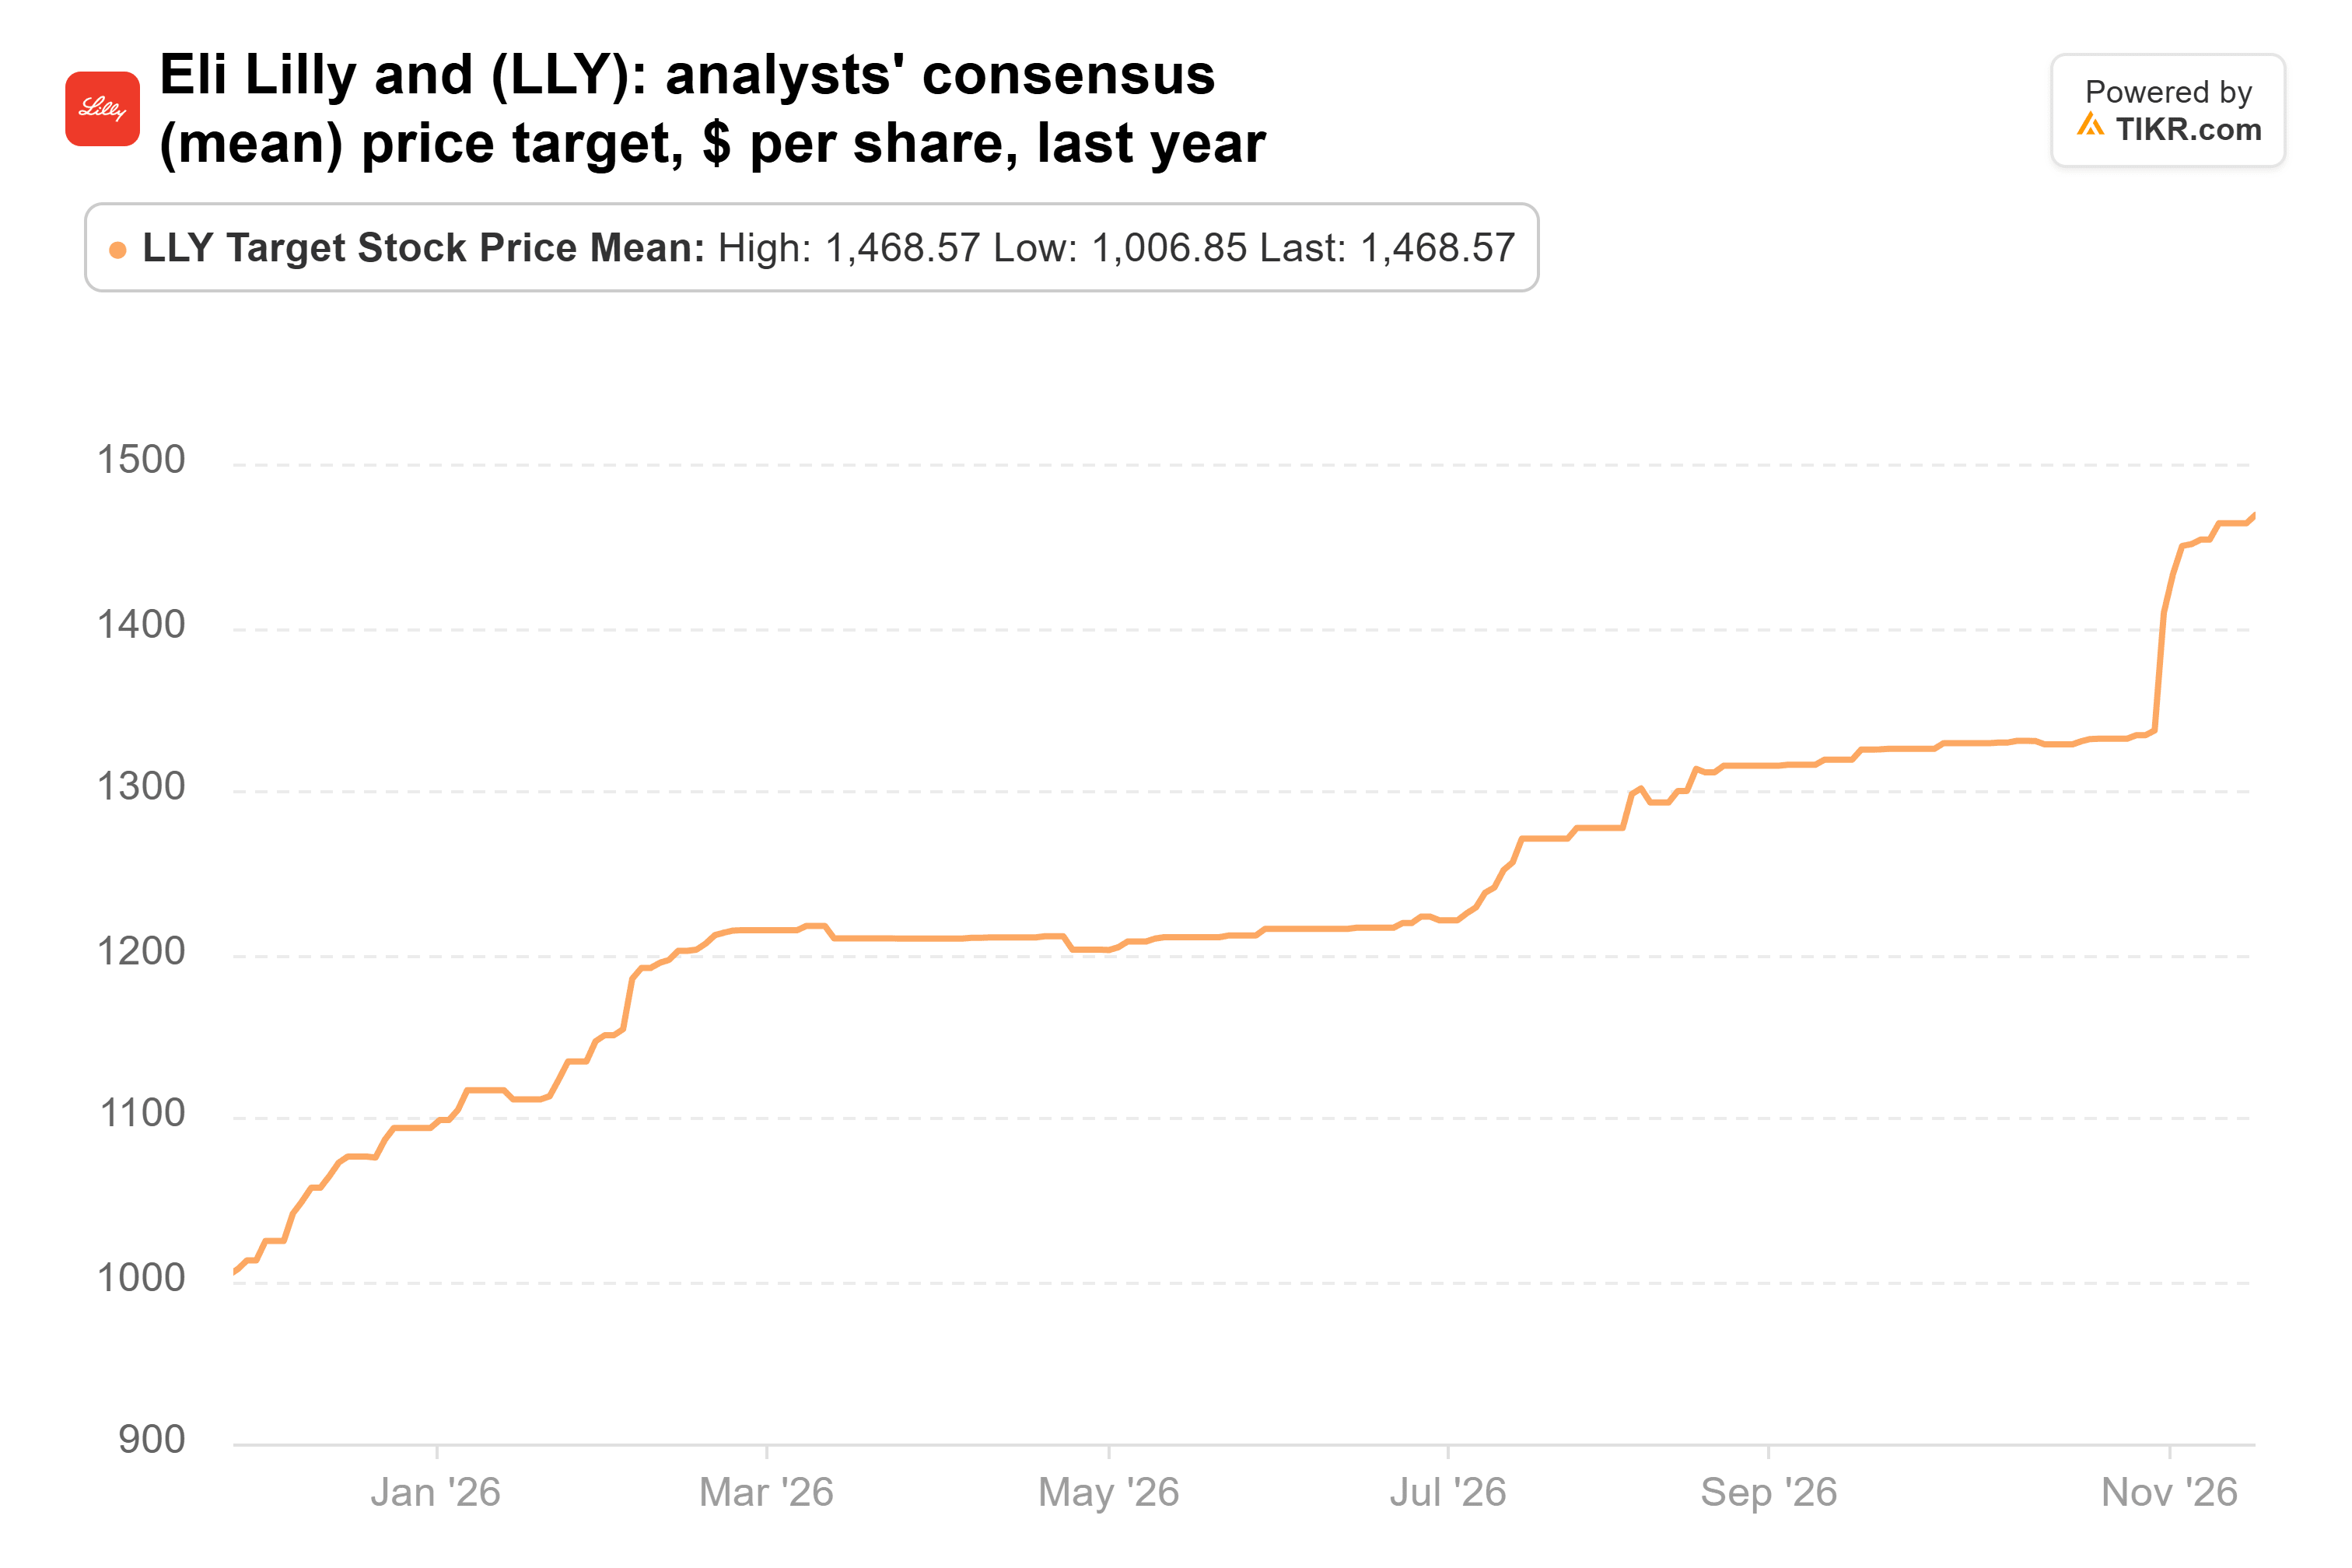
Isso está apenas 3% acima do preço atual, e os preços-alvo dos 31 analistas variam de US$ 940 a US$ 1.700.
Eu ficaria com os compradores
O principal risco é que a Lilly depende de uma molécula. Mounjaro e Zepbound representaram 64,7% de sua receita no primeiro semestre de 2026, e fabricantes de genéricos solicitaram cópias de ambos em julho. Além disso, os democratas recuperaram o Congresso em 3 de novembro, e eles geralmente têm sido mais dispostos a pressionar os preços dos medicamentos.
Mesmo assim, eu fico do lado dos compradores. Os analistas continuam elevando suas estimativas para uma empresa que deve mais do que dobrar seus lucros em três anos, e a ação negocia bem abaixo de seu múltiplo médio de cinco anos. Os vendedores têm um ponto justo ao dizer que o mercado vê pouco potencial de alta após a valorização, e os maiores deles mantiveram grandes posições de qualquer maneira. Mas os analistas elevaram seus preços-alvo durante todo o ano, e enquanto as estimativas continuarem subindo, eles têm espaço para elevá-los novamente.
A Lilly dará suas metas de longo prazo para margens e despesas em sua atualização para a comunidade de investimentos em 7 de dezembro. A próxima rodada de 13Fs, com vencimento em meados de fevereiro, mostrará se os vendedores continuaram vendendo.
Então, quanto vale realmente a ação da Eli Lilly?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Eli Lilly poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito usar.
Avalie a Eli Lilly gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!



