Principais Conclusões
- A Previdência Social permite que um aposentado cancele uma solicitação uma vez, dentro de 12 meses após ter direito pela primeira vez, devolvendo cada dólar recebido.
- Um ouvinte do The Retirement and IRA Show perguntou sobre um marido que solicitou aos 62 anos no início de 2026 e deveria $28.000 para desfazer o pedido se sua esposa morresse em janeiro de 2027.
- Após o cancelamento, ele poderia viver com um benefício de sobrevivência menor e solicitar o seu próprio aos 70 anos por $4.960 por mês, $25.920 a mais por ano do que seu cheque atual de $2.800.
- Entre o reembolso e sete anos de cheques menores, ele atingiria o ponto de equilíbrio por volta dos 75 anos e meio, e seu prazo para entrar com o pedido termina no início de 2027.
Se você começou a receber a Previdência Social no último ano e deseja ter esperado, pode ter uma segunda chance. O custo é cada dólar que você recebeu. Mas para um novo viúvo, pode valer milhares de dólares por ano pelo resto da vida.
O cenário hipotético de um ouvinte
No episódio de 7 de novembro do The Retirement and IRA Show, Chris Stein leu um e-mail de um ouvinte sobre um marido e uma esposa que começaram a receber a Previdência Social aos 62 anos no início de 2026. O cheque dele é de cerca de $2.800 por mês e o dela é de cerca de $1.500. Então o ouvinte acrescentou um cenário hipotético: digamos que a esposa morra em janeiro de 2027. O marido poderia "retirar sua própria solicitação de Previdência Social dentro da janela de 12 meses, reembolsar os benefícios que recebeu, aproximadamente $28.000, e então receber benefícios de sobrevivência com base no registro da esposa enquanto permite que seu próprio benefício de aposentadoria cresça até os 70 anos?"
Stein disse que sim. "Não, a morte da esposa não tem efeito sobre sua capacidade de retirar a solicitação", disse ele. Uma vez que o cancelamento seja processado, o marido poderia receber primeiro o benefício de sobrevivência e mudar para o seu próprio mais tarde. A esposa não morreu: o ouvinte perguntou como um cenário hipotético, e um muito inteligente.
6 ações seguras com dividendos pagando rendimentos de 6%+ para aposentados
Existem mais de 100 ações pagando dividendos anuais de 6%+ hoje.
Mas após uma extensa revisão de investimentos utilizando os dados proprietários da TIKR, agora acreditamos que apenas seis delas são verdadeiramente seguras para aposentados.
Elas são todas suas gratuitamente como parte do nosso novo relatório de investimentos, que você pode acessar aqui.
A Previdência Social dá uma segunda chance
Você pode cancelar uma solicitação de Previdência Social uma vez na vida, desde que entre com o pedido dentro de 12 meses a partir do primeiro mês em que teve direito aos benefícios. Você solicita por escrito, no Formulário SSA-521, e reembolsa tudo o que recebeu. Stein observou que a conta cobre tudo o que foi pago com base no seu registro, então um benefício de cônjuge ou filho recebido com base nele também teria que ser reembolsado. Aqui, a esposa recebeu seu próprio benefício, então o marido deve apenas seus $28.000. Você não calcula a conta sozinho: a Previdência Social a envia, e o cancelamento é concluído uma vez que você a paga. Depois disso, a Previdência Social diz que você pode solicitar novamente mais tarde.
Sem a segunda chance, a morte dela não adiciona nada ao seu cheque
Um viúvo tem mais razão do que a maioria para usar isso. Quando alguém tem direito a dois benefícios da Previdência Social ao mesmo tempo, como o seu próprio e um benefício de sobrevivência, ele recebe não mais do que o maior dos dois. Portanto, enquanto ele mantiver seu cheque de $2.800, um benefício de sobrevivência menor não lhe paga nada extra.
Cancelar inverte essa situação. Ele pode viver com base no registro dela por alguns anos enquanto seu próprio benefício, não solicitado, cresce até os 70. Stein estimou seu benefício de sobrevivência próximo a $1.470 por mês se ele o solicitar aos 63, "tudo dependendo do seu mês real de nascimento". Esse valor sofre dois descontos. Um é porque ela solicitou aos 62, embora uma proteção separada para sobreviventes o mantenha menor do que o desconto de 30% dela. O outro é porque ele estaria solicitando antes de sua própria idade plena de aposentadoria.
A matemática de $4.960 por mês
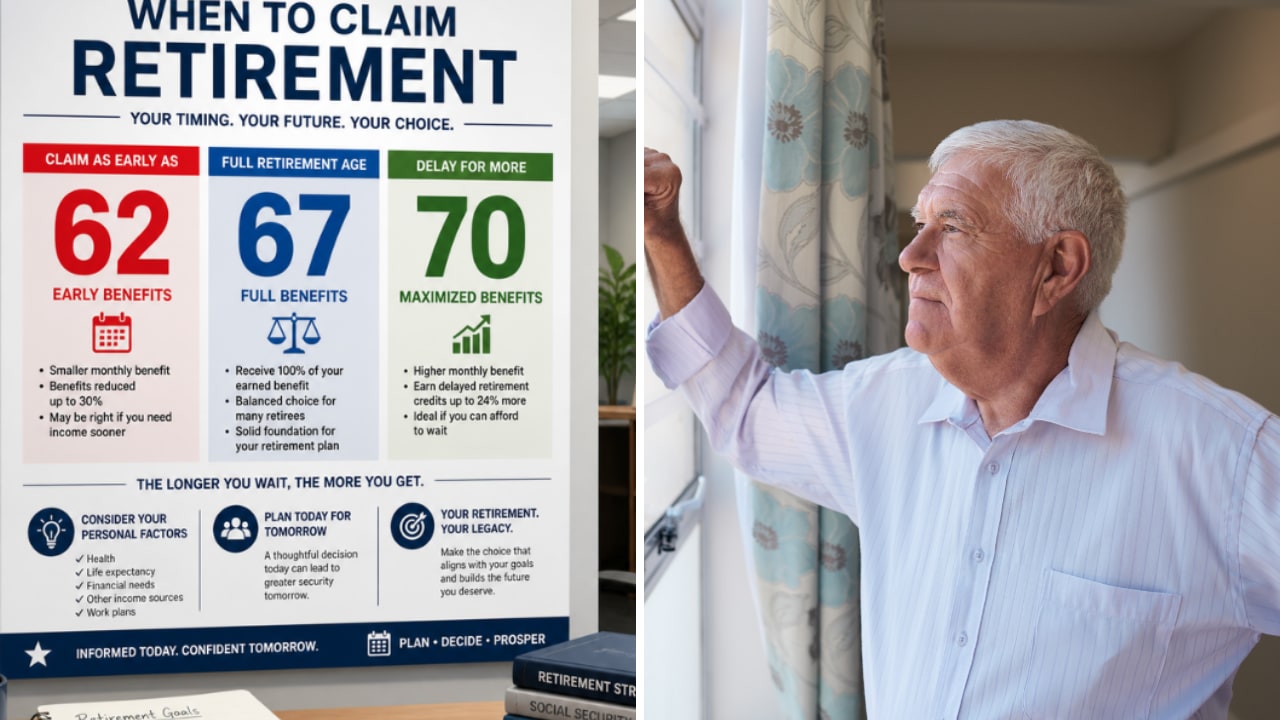
Solicitar aos 62 anos reduziu seu cheque em 30% para a vida, já que qualquer pessoa nascida em 1960 ou depois atinge a idade plena de aposentadoria aos 67. Portanto, seus $2.800 são 70% de um benefício integral de $4.000. Cada ano que ele espera após os 67 adiciona 8% até os 70, então três anos adicionam 24% e levam $4.000 para $4.960 por mês. Isso é $2.160 a mais por mês do que seu cheque hoje, ou $25.920 a mais por ano, para a vida toda.
Chegar lá tem um custo para ele, no entanto. Então, digamos que ele comece o benefício de sobrevivência aos 63, como Stein calculou, e permaneça nele até os 70:
| Métrica | Manter sua solicitação | Cancelá-la |
|---|---|---|
| Reembolso | $0 | $28.000 |
| Cheque mensal, 63 a 70 | $2.800 | Cerca de $1.470 |
| Cheque mensal a partir dos 70 | $2.800 | $4.960 |
Ao longo desses sete anos, o cheque de sobrevivência é $1.330 a menos por mês do que o seu próprio, ou $111.720 no total. Adicione os $28.000 do reembolso e ele está perdendo $139.720. Com $2.160 a mais por mês a partir dos 70, ele recupera isso em cerca de 65 meses, por volta dos 75 anos e meio. Cada cheque depois disso o deixa ainda mais à frente.
Vale a pena, se ele puder pagar a conta
Francamente, para um viúvo com saúde razoável que possa conseguir $28.000, eu aceitaria esse acordo. Alcançar o ponto de equilíbrio em meados dos 70 anos é uma espera curta por um aumento tão grande, para a vida toda. O problema é o dinheiro: ele tem que reembolsar tudo antes que o cancelamento seja concluído, e depois viver com cerca de $1.470 por mês por anos. Se sua saúde for ruim ou o dinheiro não estiver disponível, manter seu cheque de $2.800 é a escolha mais segura. Ele também não precisa esperar até os 70: seus $4.000 integrais estão disponíveis aos 67 se os cheques de sobrevivência forem muito baixos para viver.
O que ele não pode fazer é esperar. Stein disse que o marido solicitou em março de 2026, então sua janela de 12 meses termina no início de 2027. Se sua esposa morresse em janeiro, ele teria apenas semanas para entrar com o pedido. Qualquer outra pessoa que solicitou no último ano tem a mesma janela, contada a partir do seu próprio primeiro mês de benefícios.
Aproveite sua aposentadoria com estilo com estes rendimentos de dividendos seguros de 6%+
Dividendos podem ser a chave para uma enorme riqueza. Mas apenas se você comprar os certos.
Escolher a ação de alto rendimento certa pode ser a diferença entre uma aposentadoria dos sonhos... e passar aperto todo mês, esperando o próximo cheque da Previdência Social ser compensado.
Identificamos seis ações com rendimento de 6%+ que acreditamos que todo aposentado deveria conhecer agora.
Isenção de responsabilidade:
Por favor, note que os artigos na TIKR não pretendem servir como aconselhamento de investimento ou financeiro da TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. A TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!