Principais Conclusões
- Um fundo com US$ 9,2 bilhões em ações dos EUA vendeu todas as suas ações da Edwards Lifesciences, PepsiCo e ServiceNow no terceiro trimestre, cerca de um décimo de sua carteira em 30 de junho.
- A Edwards subiu 17% desde 30 de setembro após elevar sua perspectiva de vendas, o que deixa apenas 7% até o preço-alvo médio dos analistas.
- A queda nas margens dos salgadinhos da PepsiCo e as estimativas de lucro apoiam a venda, e seu preço-alvo médio fica abaixo da ação.
- A venda da ServiceNow é a mais difícil de defender, com analistas vendo 55% de potencial de alta e a ação negociada a cerca de 22x o lucro futuro.
Um fundo com US$ 9,2 bilhões em ações dos EUA eliminou três grandes nomes de sua carteira no último trimestre: Edwards Lifesciences (EW), PepsiCo (PEP) e ServiceNow (NOW).
O 13F do Wellcome Trust para o trimestre encerrado em 30 de setembro, arquivado em 12 de novembro, lista 23 ações dos EUA e nenhuma dessas três. Em 30 de junho, elas valiam juntas quase US$ 930 milhões, cerca de um décimo do fundo.
A Edwards seguiu sem ele
A Edwards era a maior das três: 4,80 milhões de ações no valor de US$ 434 milhões em 30 de junho, 4,8% do fundo. A ação subiu 17% desde 30 de setembro e está dentro de 1% de sua máxima de 52 semanas.
A empresa mereceu a alta. As vendas do terceiro trimestre cresceram 11,2% em moeda constante para US$ 1,72 bilhão, seus dispositivos mitral e tricúspide cresceram 44% para US$ 207 milhões, e a administração elevou sua perspectiva de crescimento de vendas para o ano todo para cerca de 11,5%, de 10% a 11%.
O preço-alvo consenso dos analistas subiu durante todo o ano:
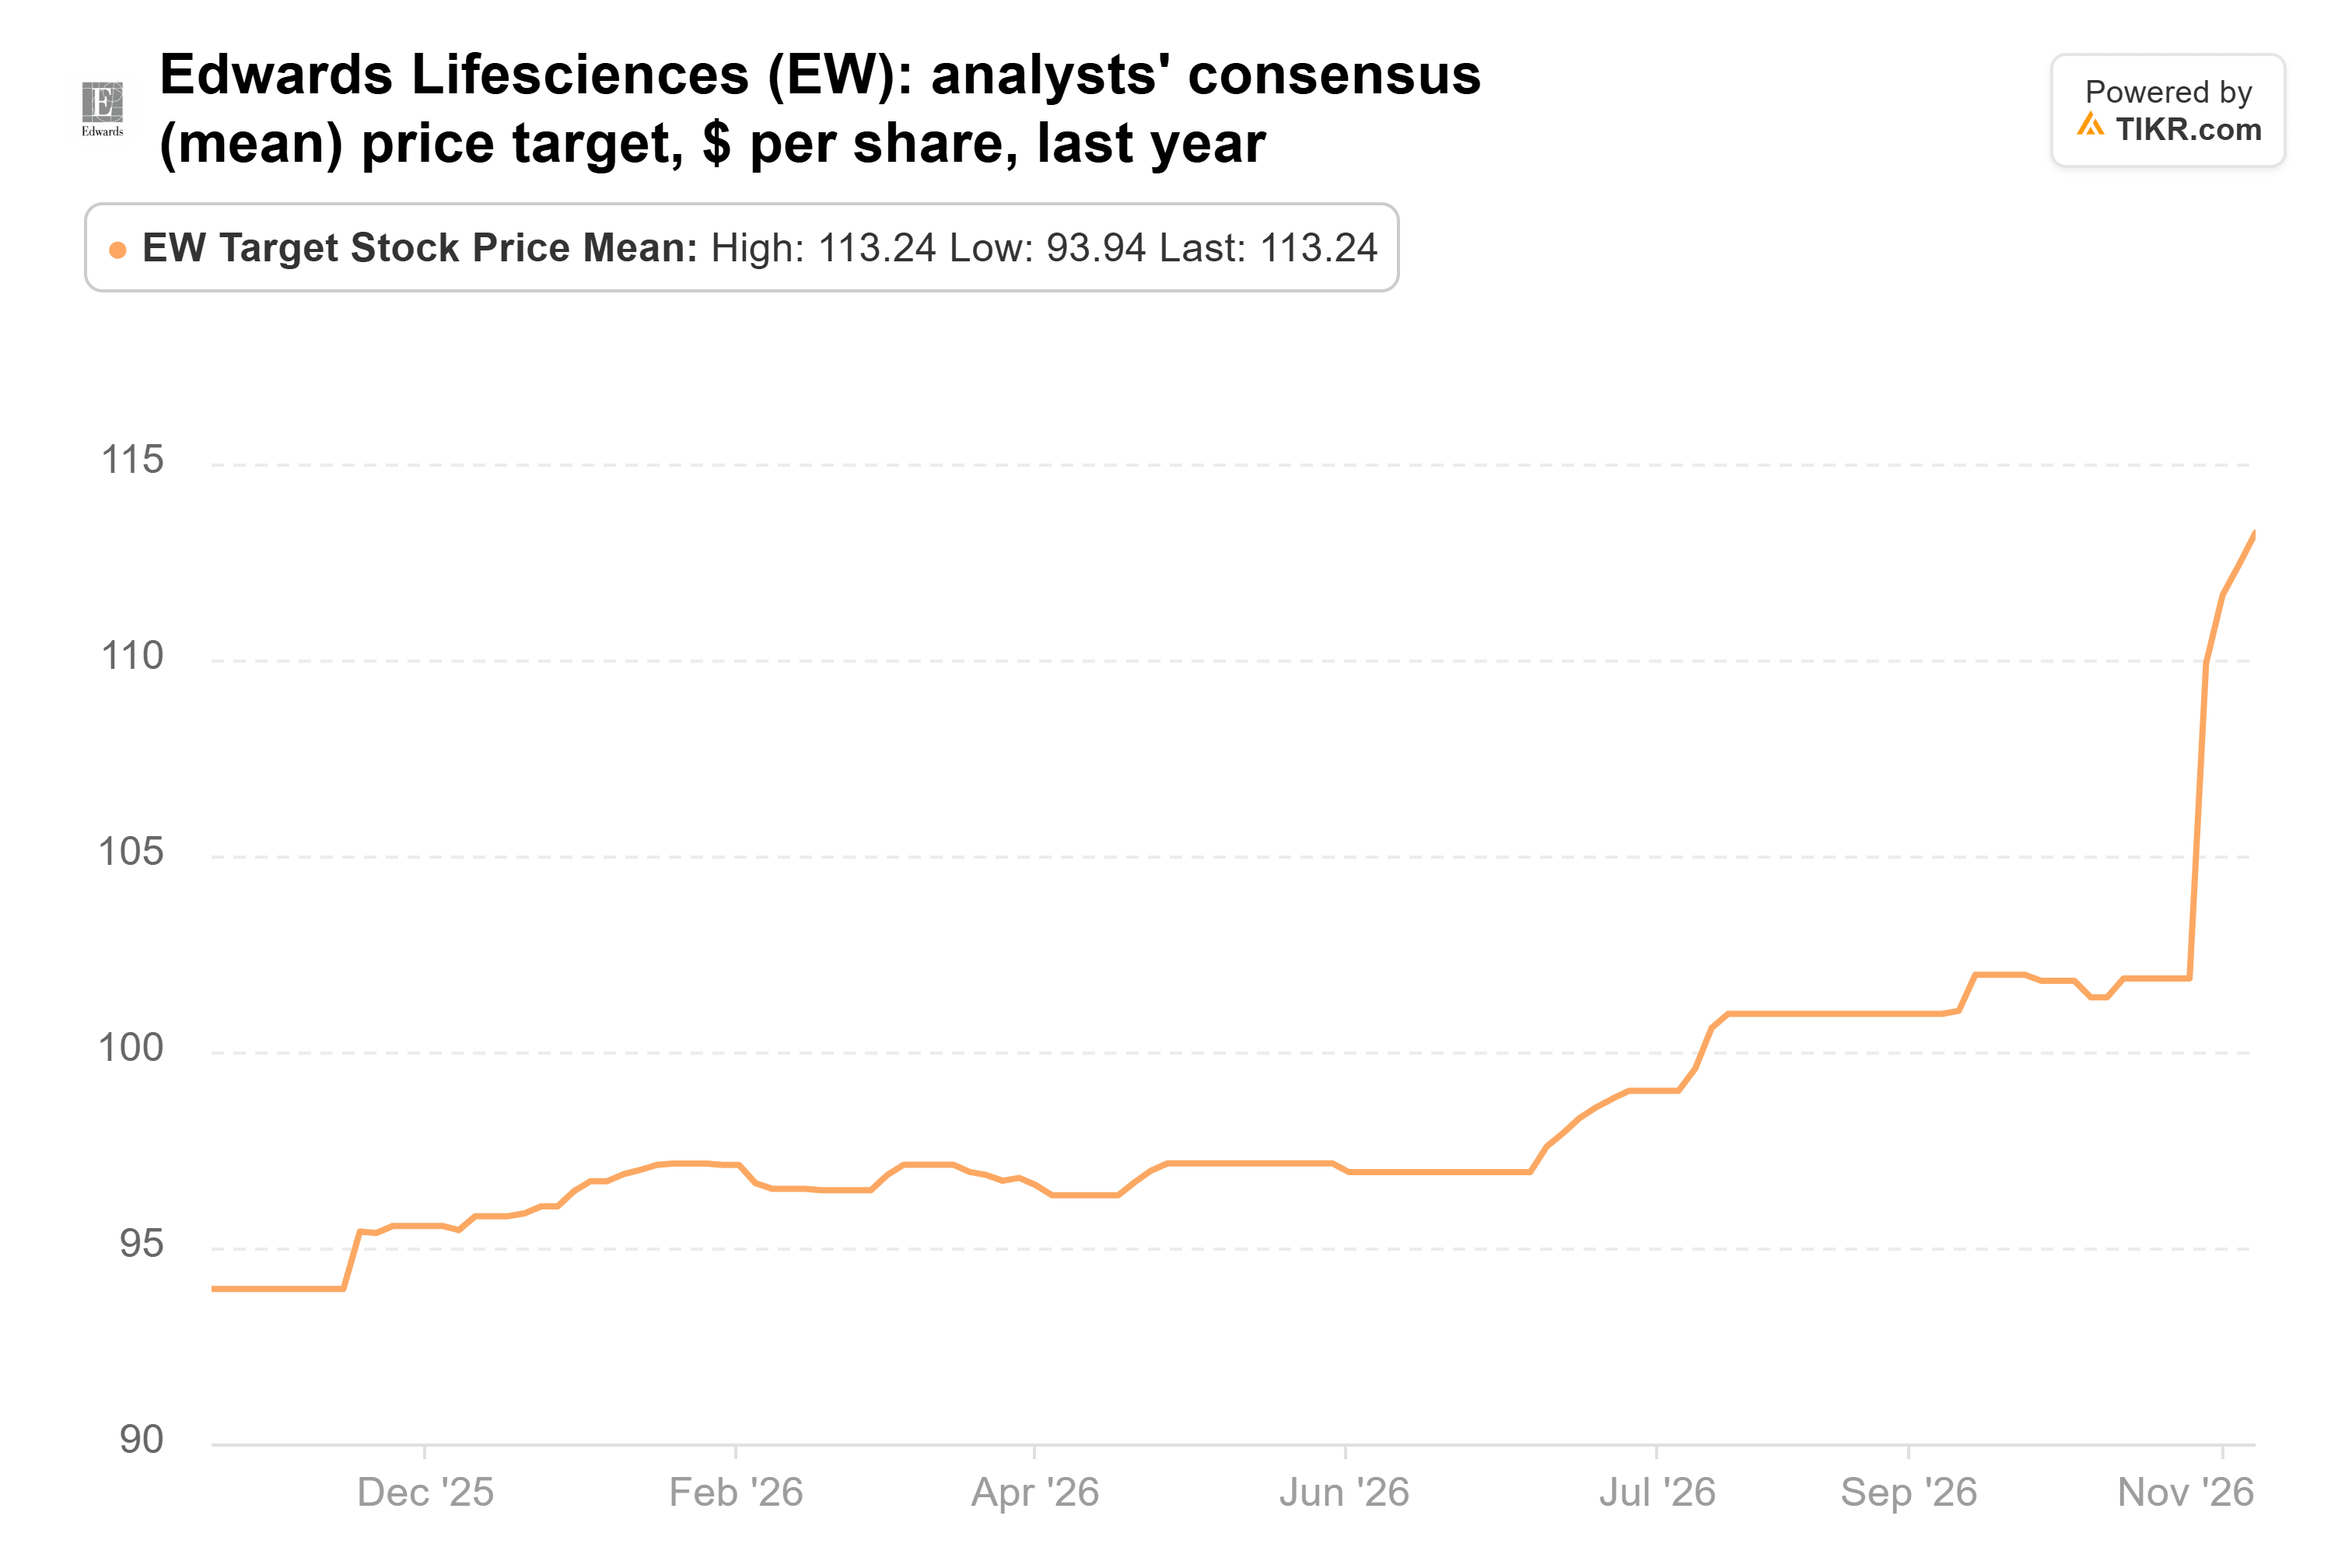
A US$ 113, acima de US$ 94 há um ano, ainda está apenas 7% acima da ação. Com a Edwards negociando a cerca de 33x o lucro futuro, eu não a perseguiria a esse preço.
O TIKR acompanha 30 analistas na Edwards Lifesciences. Quantos dizem "Comprar"?
Veja a divisão completa das classificações Compra, Manter e Vender para a Edwards Lifesciences, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da Edwards Lifesciences
O problema dos salgadinhos da PepsiCo não desapareceu
A PepsiCo é uma história mais lenta. O truste detinha 2,00 milhões de ações no valor de US$ 271 milhões em 30 de junho, 3,0% do fundo. A ação subiu 5% desde 30 de setembro e ainda está 17% abaixo de sua máxima de 52 semanas.
O problema é a Frito-Lay. A margem operacional principal da PepsiCo Foods North America caiu para 21,2% no terceiro trimestre, de 24,1% um ano antes, após a empresa cortar preços em até 15% nas marcas Lay's, Doritos e outras em fevereiro. A PepsiCo reduziu sua perspectiva para 2026 em 8 de outubro, e o consenso para o LPA principal do ano fiscal de 2027 caiu 5,1% entre 30 de junho e 22 de outubro, para US$ 8,64.
O preço-alvo consenso seguiu as estimativas para baixo desde seu pico de maio:
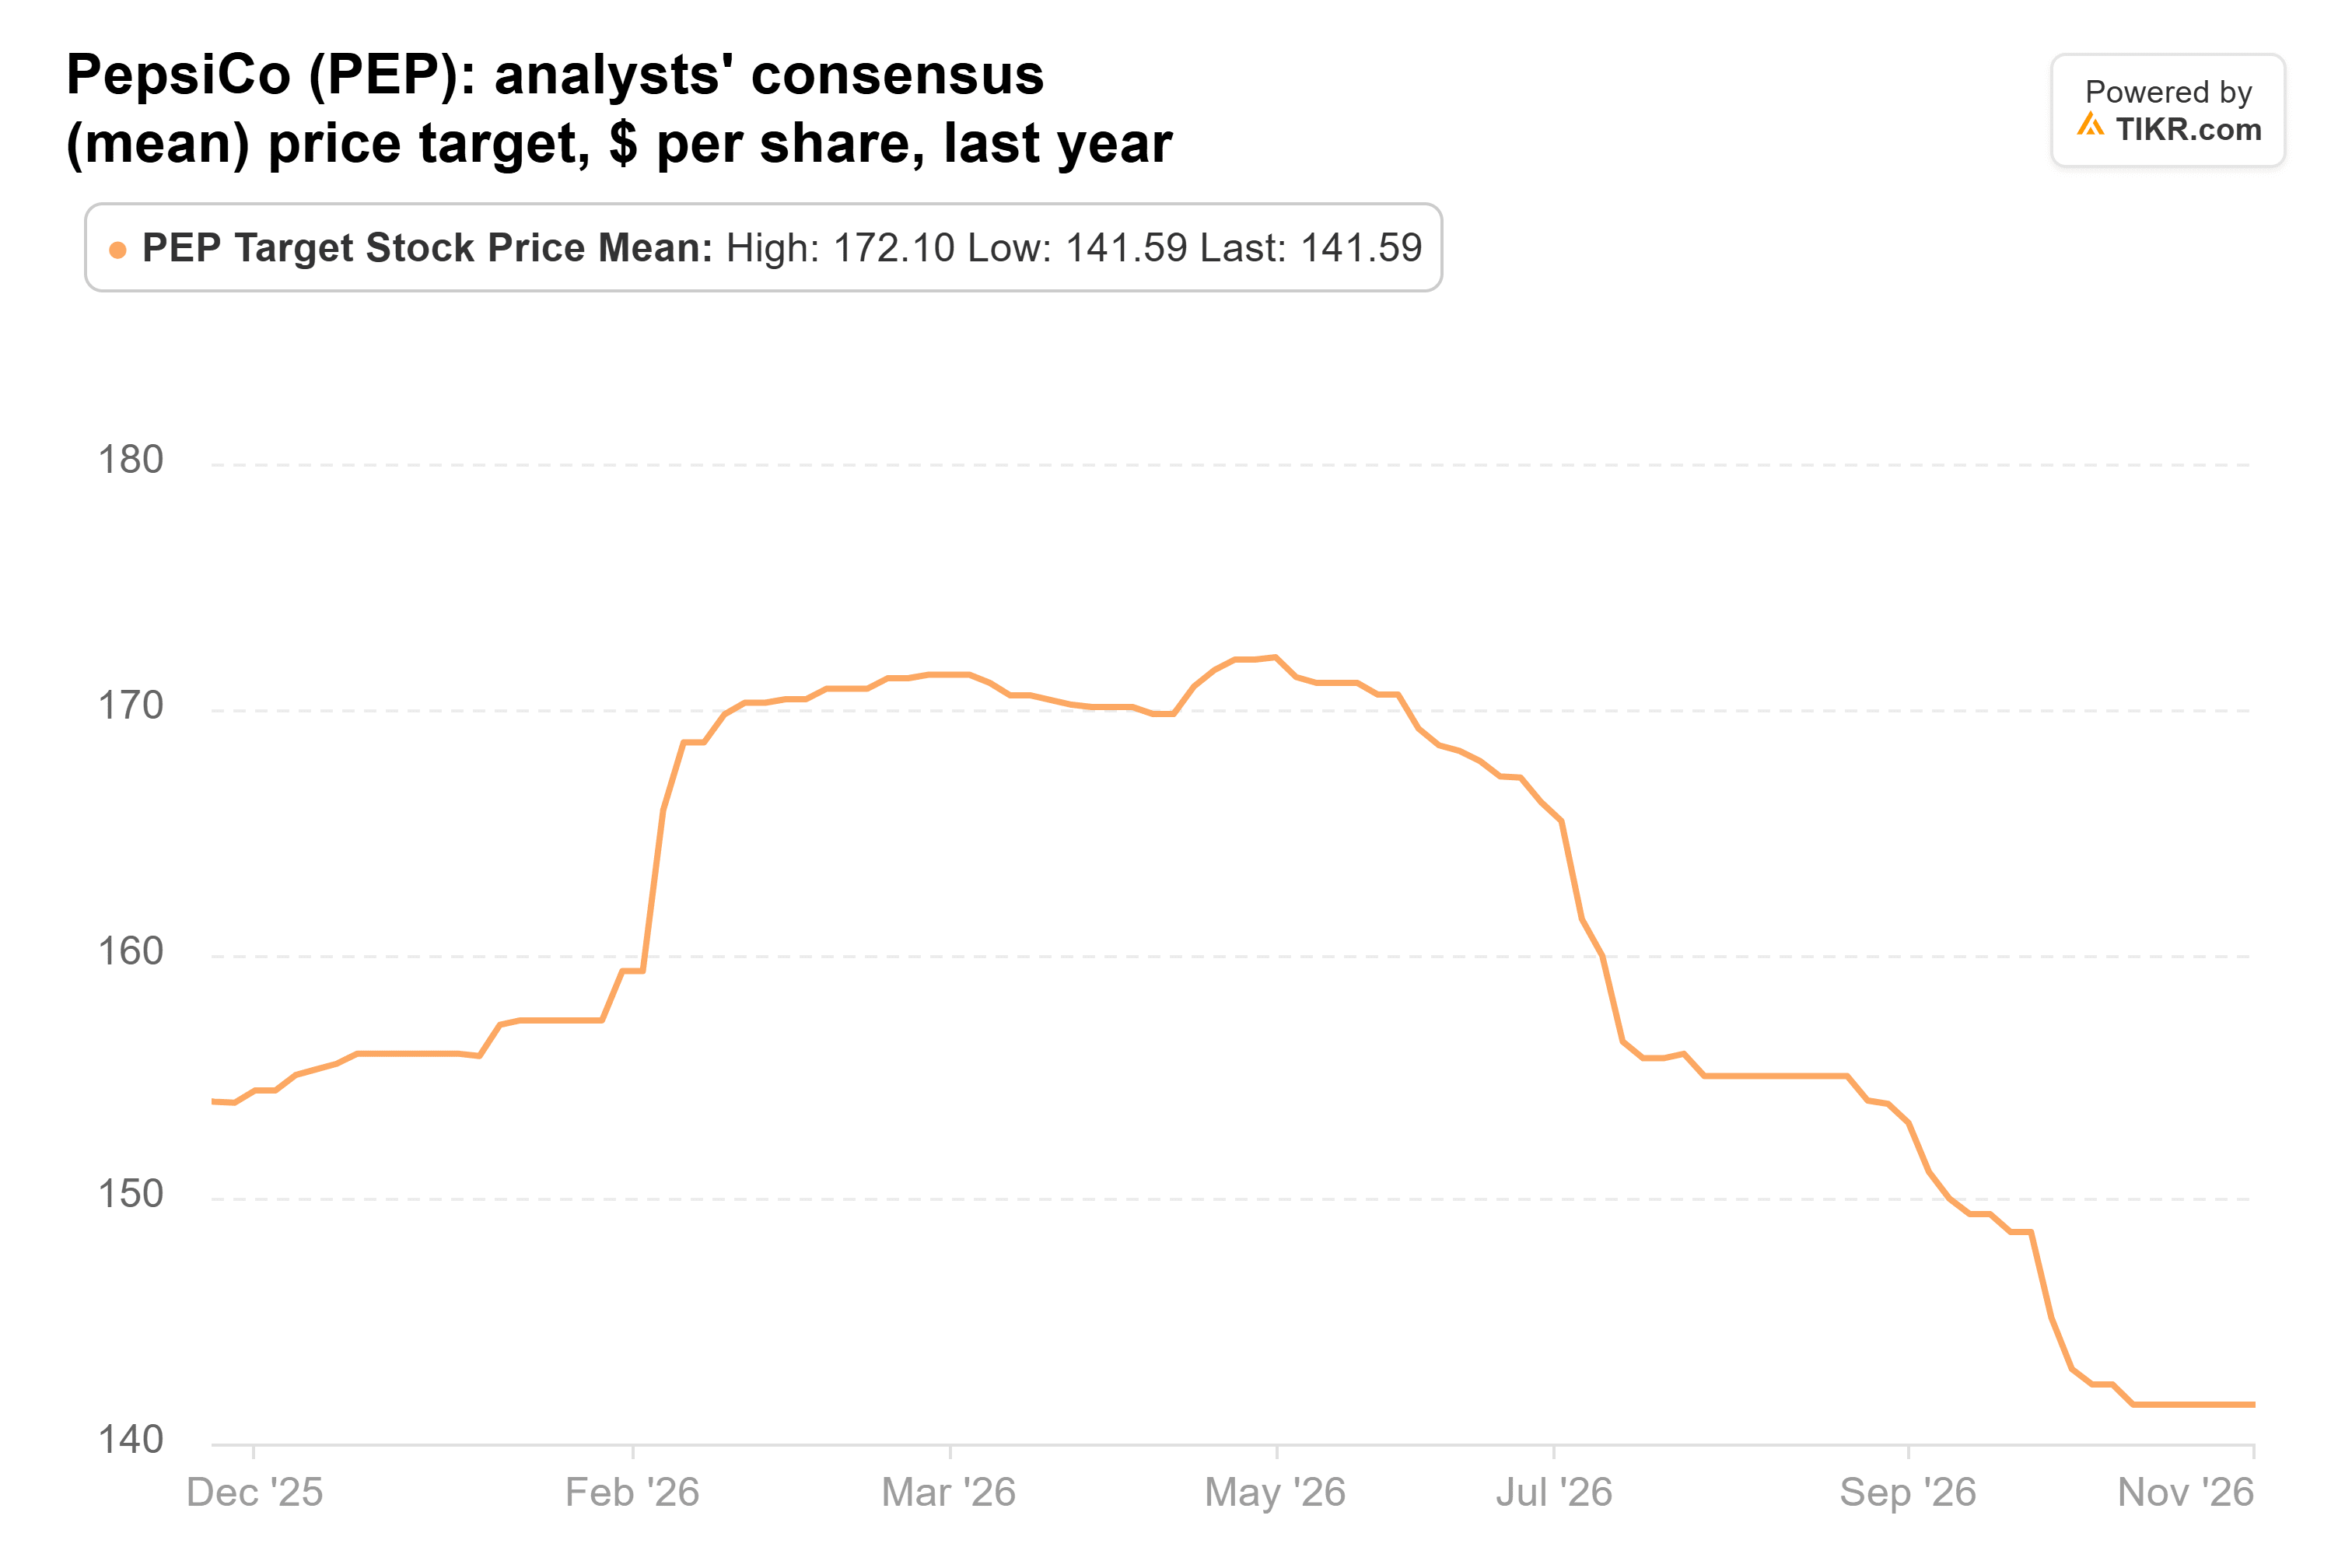
A US$ 142, agora fica logo abaixo da ação. A PepsiCo parece barata a cerca de 17x o lucro futuro, contra uma média de 5 anos próxima de 21x. E os dividendos consumiram uma parcela administrável de 75% do fluxo de caixa livre nos 12 meses até 5 de setembro, então seus 54 anos seguidos de aumentos de dividendos não parecem em risco. Mas com as estimativas ainda caindo, eu gostaria de ver a margem dos salgadinhos se recuperar antes de comprar.
A ServiceNow já foi descontada
A ServiceNow é o caso oposto: uma ação que já caiu muito. O truste detinha 2,25 milhões de ações no valor de US$ 223 milhões em 30 de junho, 2,5% do fundo. A ação subiu 1% desde 30 de setembro, mas está 42% abaixo de sua máxima de 52 semanas.
Seu terceiro trimestre foi misto. O cRPO cresceu 21% em moeda constante, acima da orientação de 20%, e a administração elevou sua meta de 2026 para o valor anual de contrato de IA para US$ 1,7 bilhão, de US$ 1,5 bilhão. Mas orientou o cRPO do quarto trimestre para 18,5%, e o CFO disse que renovações antecipadas puxadas para o terceiro trimestre representaram cerca de metade do excedente. Os analistas cortaram suas estimativas de LPA para 2027 para US$ 4,80 de US$ 5,01 nos 30 dias até 3 de novembro, mesmo com o CFO rejeitando os temores de que a IA irá perturbar o negócio.
O preço-alvo consenso caiu muito no último ano antes de recuperar algum terreno:
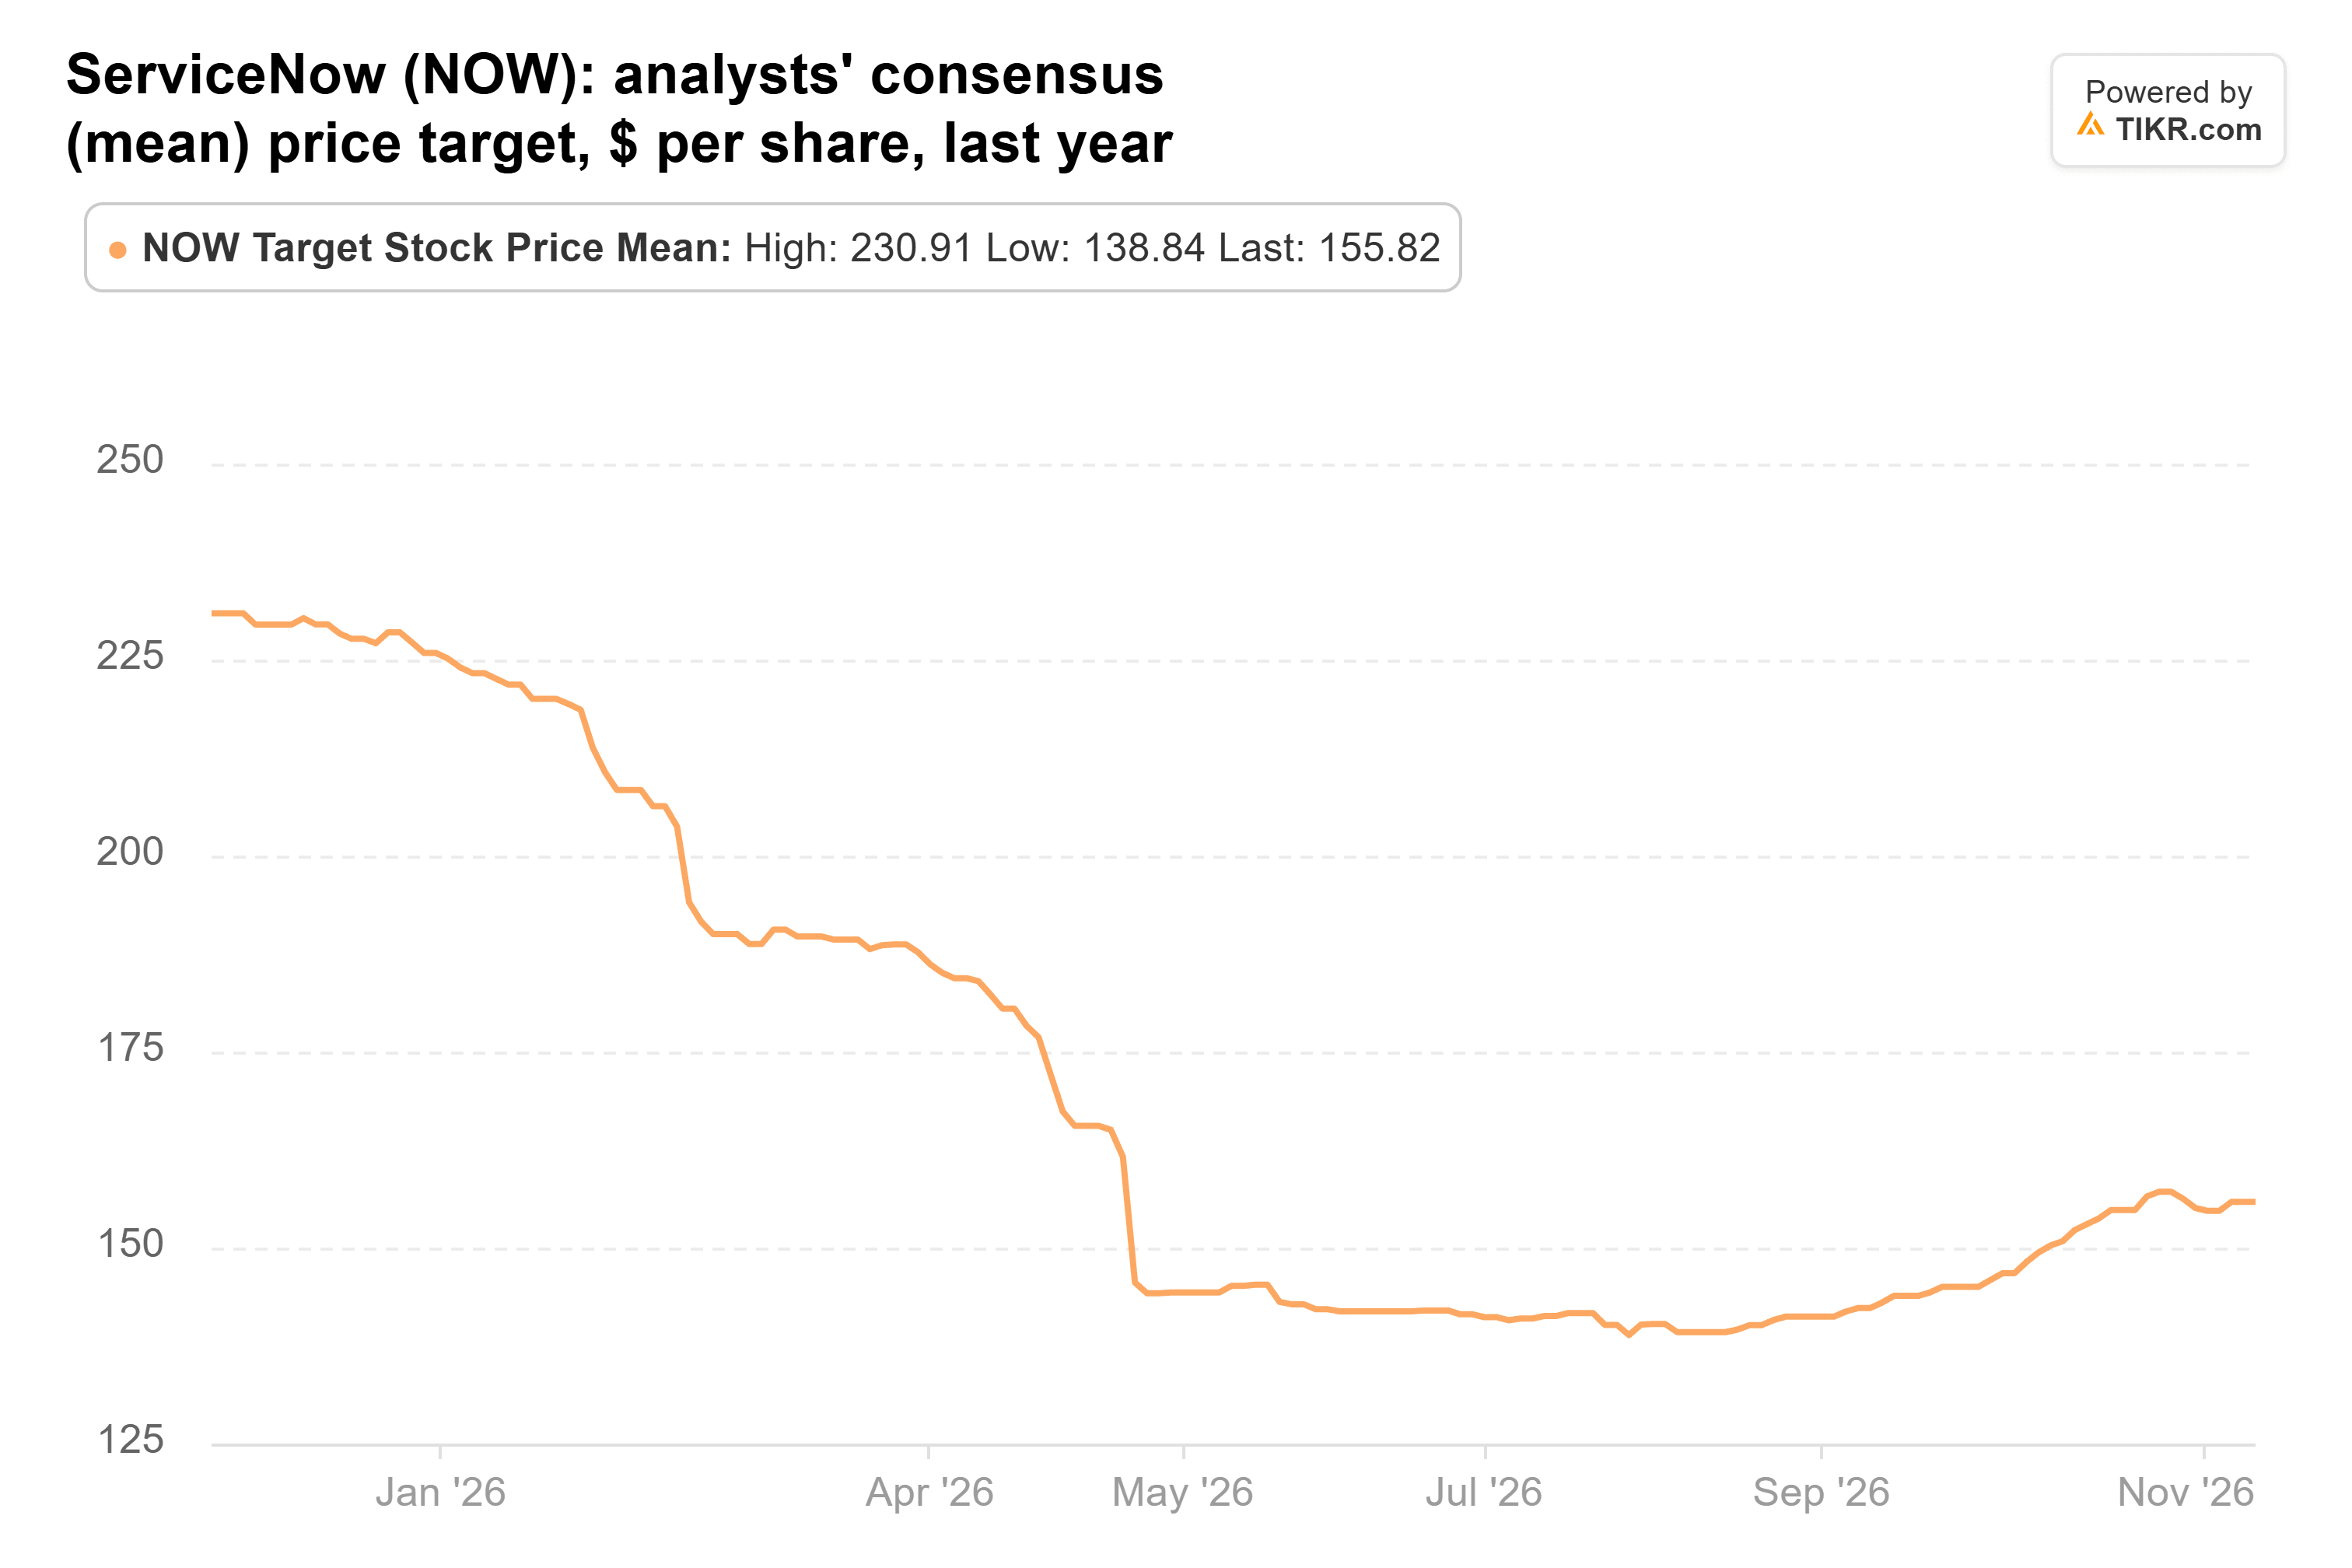
Está em US$ 156 agora, de US$ 231 há um ano e uma mínima de julho de US$ 139, e isso é 55% acima da ação. Os preços-alvo dos 49 analistas variam de US$ 72 a US$ 266, então o mercado está longe de estar unido. A cerca de 22x o lucro futuro, contra uma média de final de trimestre de cinco anos de 53x, a ação já precifica muita dúvida.
A que eu compraria de volta
Das três, os números apoiam melhor a venda da PepsiCo: suas estimativas ainda estão caindo, e o preço-alvo médio do mercado fica abaixo do preço. Vender a Edwards também parece razoável, após uma alta de 17% que deixa pouco espaço até o preço-alvo médio.
Se eu tivesse que recomprar uma das três, seria a ServiceNow. O crescimento está desacelerando e as estimativas estão escorregando, mas a ação negocia a menos da metade de seu múltiplo médio de cinco anos enquanto os analistas veem 55% de potencial de alta. O risco é que o crescimento sem as aquisições continue deslizando, e as estimativas caiam junto.
Os próximos testes chegam no início do próximo ano: o relatório do quarto trimestre da ServiceNow e a primeira orientação para 2027 no final de janeiro, a perspectiva de 2027 da PepsiCo em fevereiro, e o próximo 13F do truste, com vencimento até meados de fevereiro.
Então, quanto vale realmente a ação da Edwards Lifesciences?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de avaliação do TIKR e ver quanto a Edwards Lifesciences poderia valer. Comece a partir das estimativas consenso de Wall Street, ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a Edwards Lifesciences gratuitamente
Aviso Legal:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!