Principais Conclusões
- Um fundo que administra US$ 4,7 bilhões aumentou suas posições na MercadoLibre, Mastercard e Visa no terceiro trimestre, de acordo com seu formulário 13F.
- A MercadoLibre foi a maior das três adições, e a ação caiu 22% desde 30 de setembro, à medida que sua margem operacional continua encolhendo.
- A Mastercard e a Visa subiram 14% e 12% desde o fim do trimestre, e as metas médias dos analistas para ambas estão em seus máximos do ano.
- A Mastercard é a que os números apoiam melhor, com estimativas e metas subindo e um múltiplo abaixo de sua média de longo prazo.
O mais recente formulário 13F da Route One Investment Company tem uma aposta que caiu 22% e duas que subiram em dois dígitos.
O arquivamento, referente ao trimestre encerrado em 30 de setembro e apresentado em 16 de novembro, mostra que as três maiores adições do fundo foram MercadoLibre (MELI), Mastercard (MA) e Visa (V). A empresa administra US$ 4,7 bilhões no total, de acordo com seu mais recente Form ADV, e seu 13F detém US$ 2,33 bilhões em ações dos EUA em 19 posições.
A maior adição caiu 22%
O fundo detinha 81.650 ações da MercadoLibre em 30 de setembro, 25% a mais do que em 30 de junho. Elas valiam US$ 141 milhões, 6,0% de suas ações no 13F e sua nona maior posição.
A ação caiu 22% desde então. A receita da MercadoLibre no terceiro trimestre subiu 45% para US$ 10,75 bilhões, mas sua margem operacional GAAP caiu para 6,3% de 9,8% à medida que gastou com frete grátis, quase 20% a mais de espaço de fulfillment e marketing de afiliados no Brasil.
O Goldman Sachs reduziu sua meta para US$ 2.100 de US$ 2.230 em 11 de novembro e manteve sua classificação de Compra. A meta média caiu de cerca de US$ 2.850 há um ano para US$ 2.153, seu mínimo do ano.
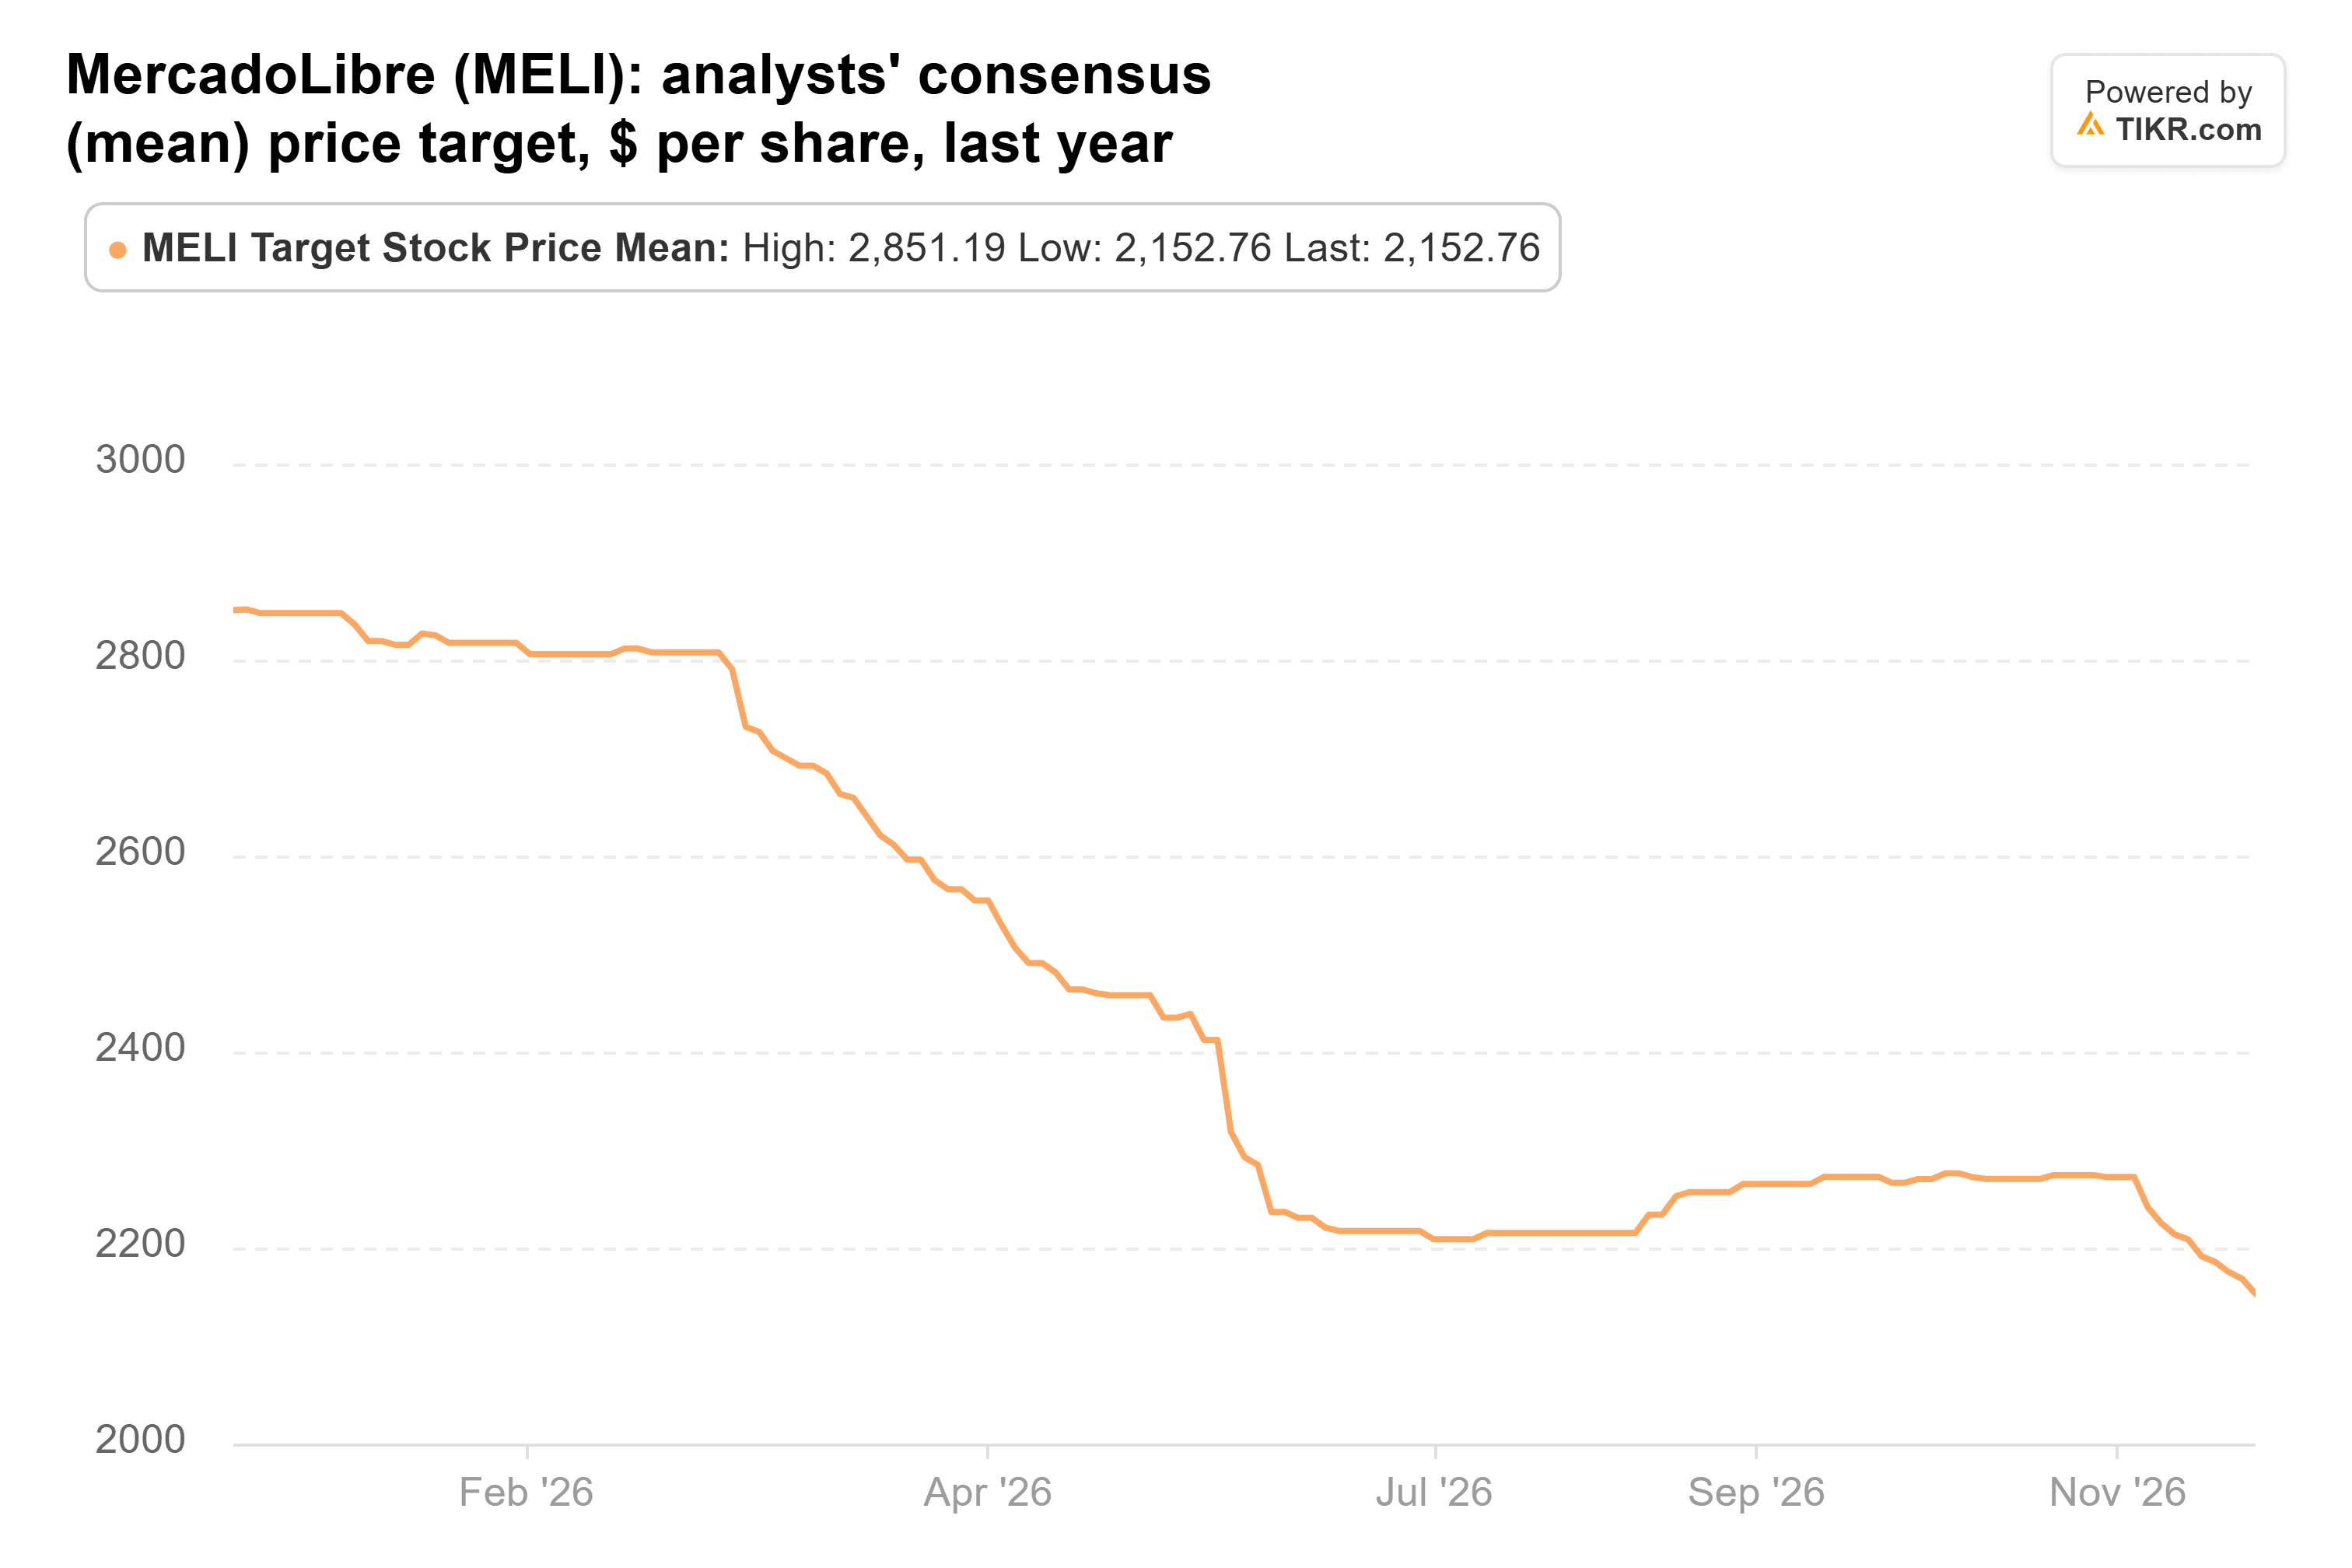
Isso ainda está 59% acima do preço da ação, com as metas de 25 analistas variando de US$ 1.600 a US$ 2.700.
O TIKR acompanha 25 analistas na MercadoLibre. Quantos dizem "Comprar"?
Veja a divisão completa das classificações de Compra, Manter e Venda na MercadoLibre, junto com as estimativas de receita e lucro de Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas da MercadoLibre
A Mastercard já subiu 14%
As duas redes de pagamento seguiram o caminho oposto. O fundo detinha 84.800 ações da Mastercard em 30 de setembro, 20% a mais do que em 30 de junho. Elas valiam US$ 47 milhões, ou 2,0% de suas ações no 13F, e a ação ganhou 14% desde então.
A receita de serviços da Mastercard cresceu 19% no terceiro trimestre, e sua receita total cresceu 14%. Mais de uma dúzia de empresas aumentaram suas metas após o relatório, incluindo o J.P. Morgan para US$ 755 de US$ 720. A meta média subiu de US$ 657 há um ano para US$ 721, seu máximo do ano.
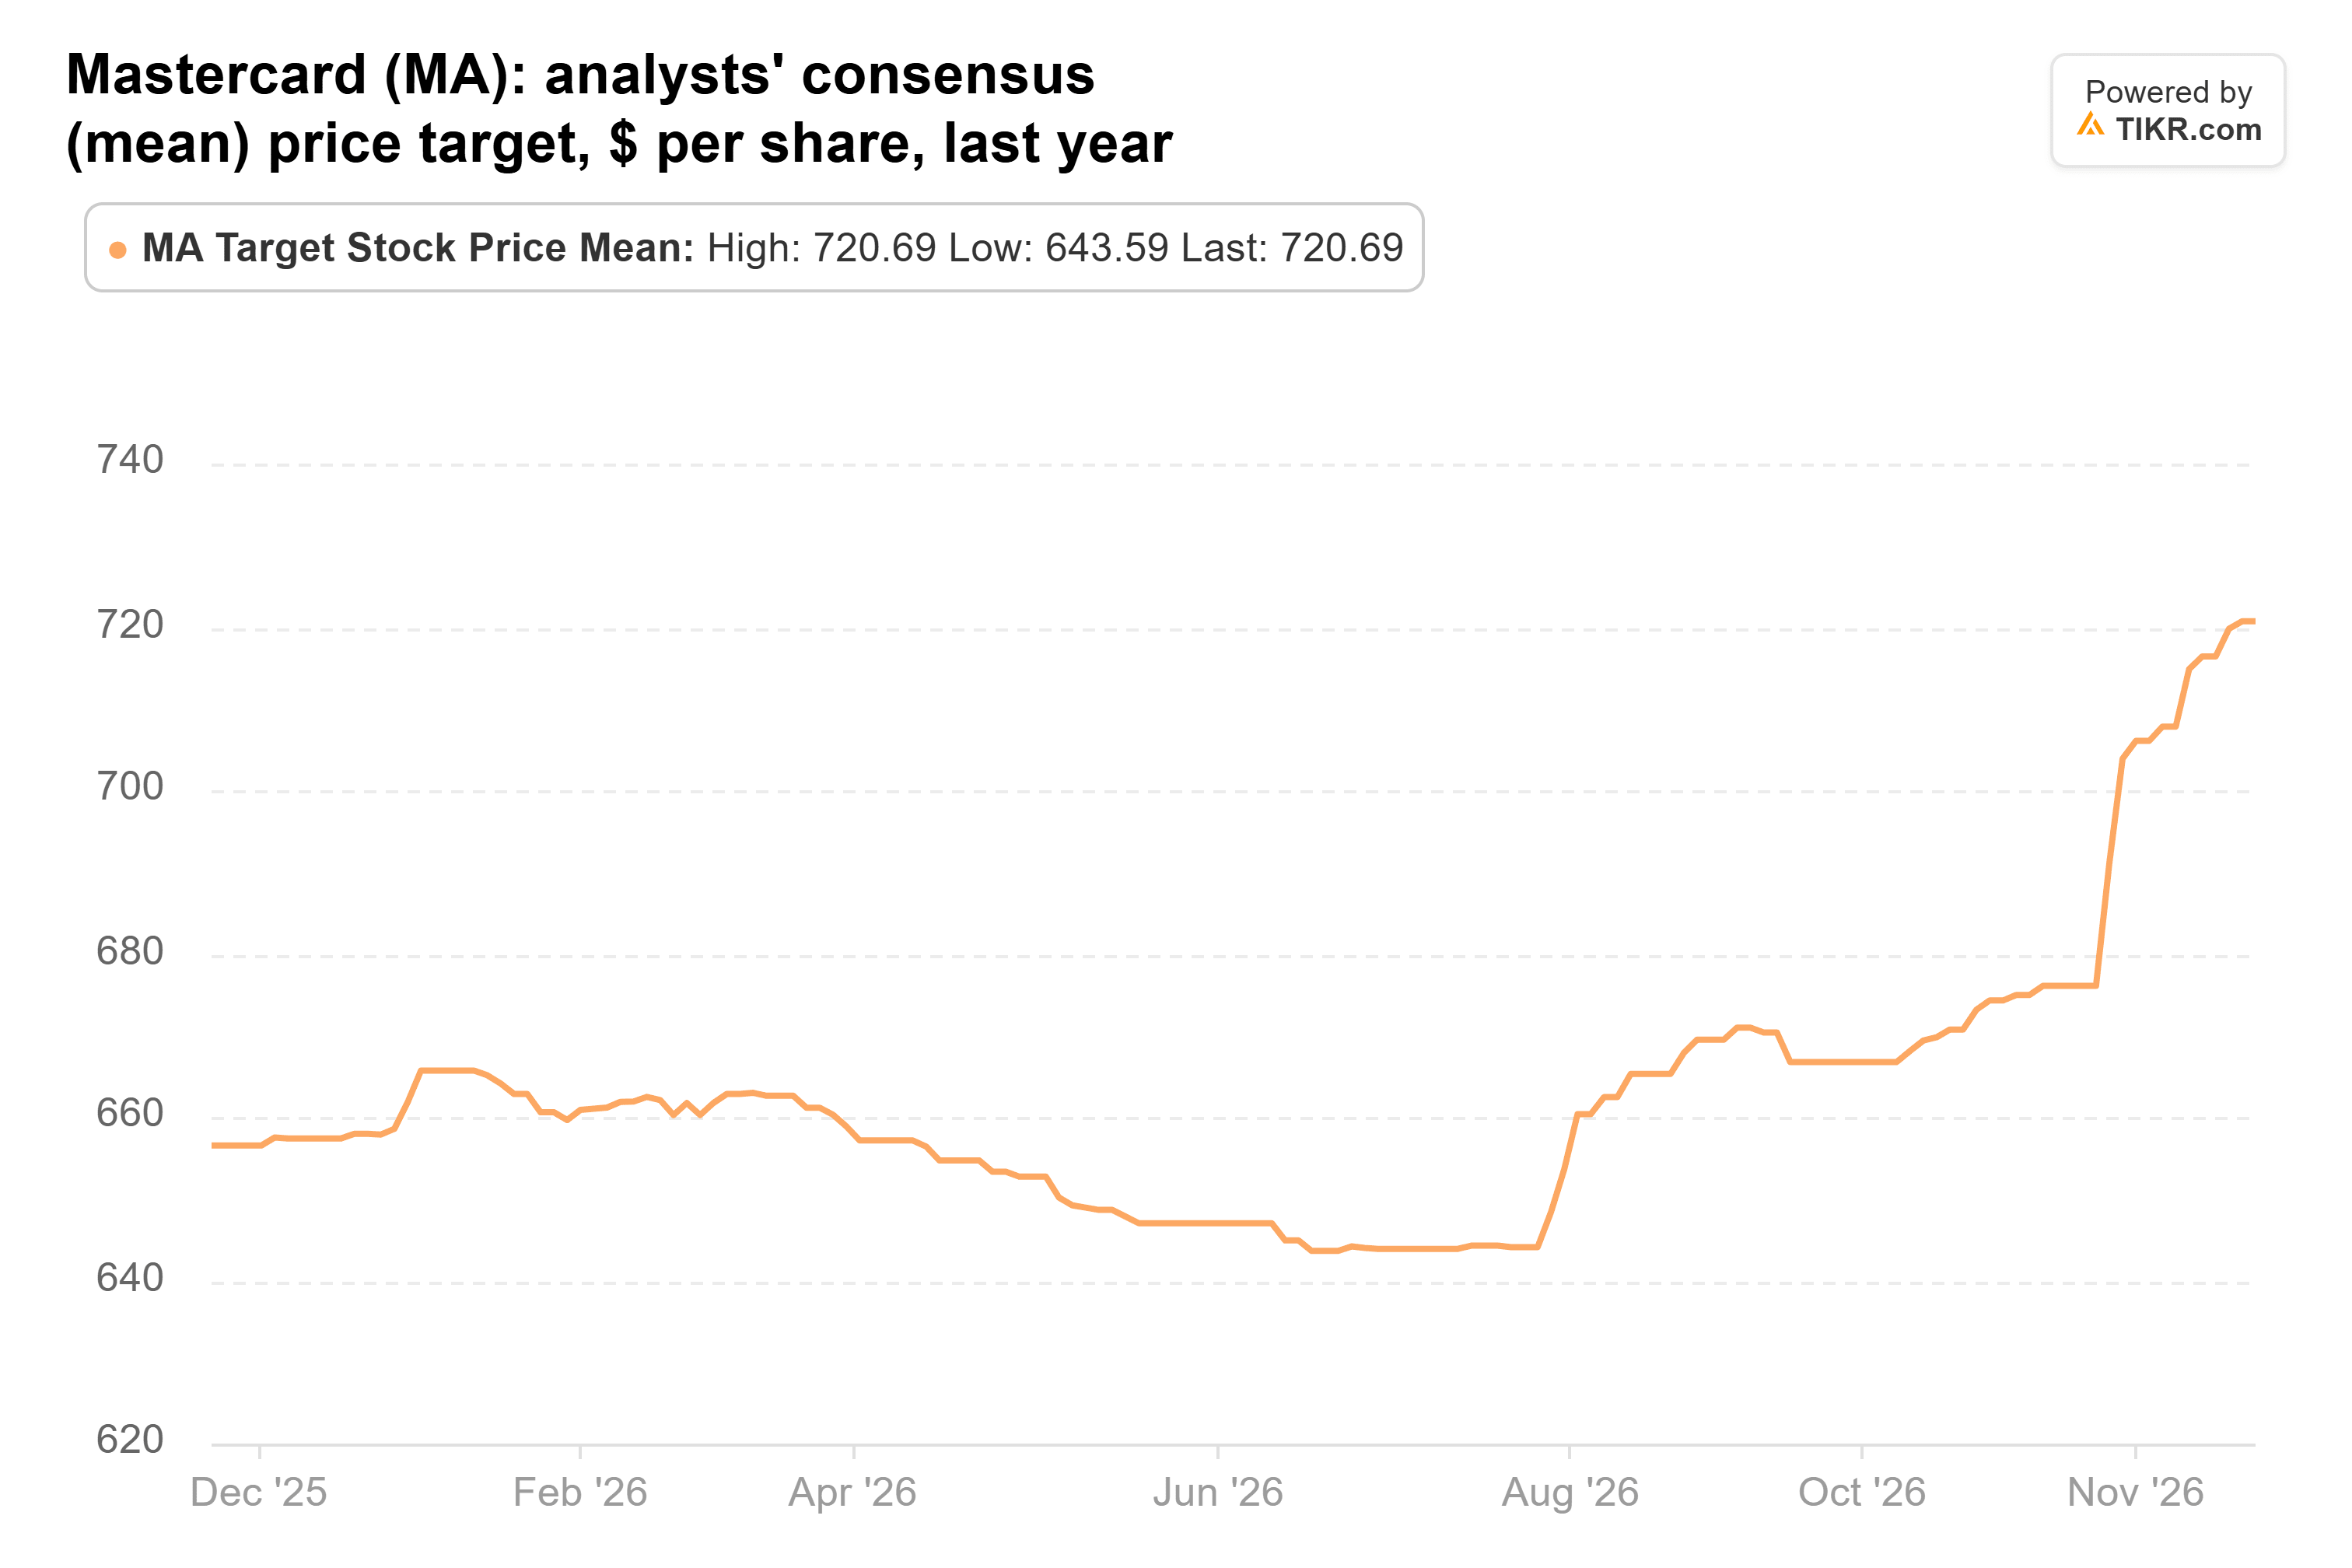
Isso está 15% acima do preço da ação, de 40 analistas.
A Visa subiu 12%, mas seus bancos querem mais
O trimestre da Visa parece muito com o da Mastercard, com uma preocupação a mais. O fundo detinha 128.700 ações da Visa em 30 de setembro, 21% a mais do que em 30 de junho. Elas valiam US$ 46 milhões, ou 2,0% de suas ações no 13F, e a ação subiu 12% desde então.
A preocupação é o que a Visa paga aos bancos que emitem seus cartões. A Visa projetou crescimento de receita em baixos dois dígitos para o ano fiscal de 2027, e seu CFO destacou um crescimento mais rápido nos incentivos aos clientes. A Freedom Broker rebaixou a Visa para Manter de Comprar em 4 de novembro, citando incentivos crescentes e um número recorde de renovações de contrato. A Cantor Fitzgerald seguiu o caminho oposto, elevando sua meta para US$ 500 de US$ 445, e a média subiu de US$ 394 há um ano para US$ 451, seu máximo do ano.
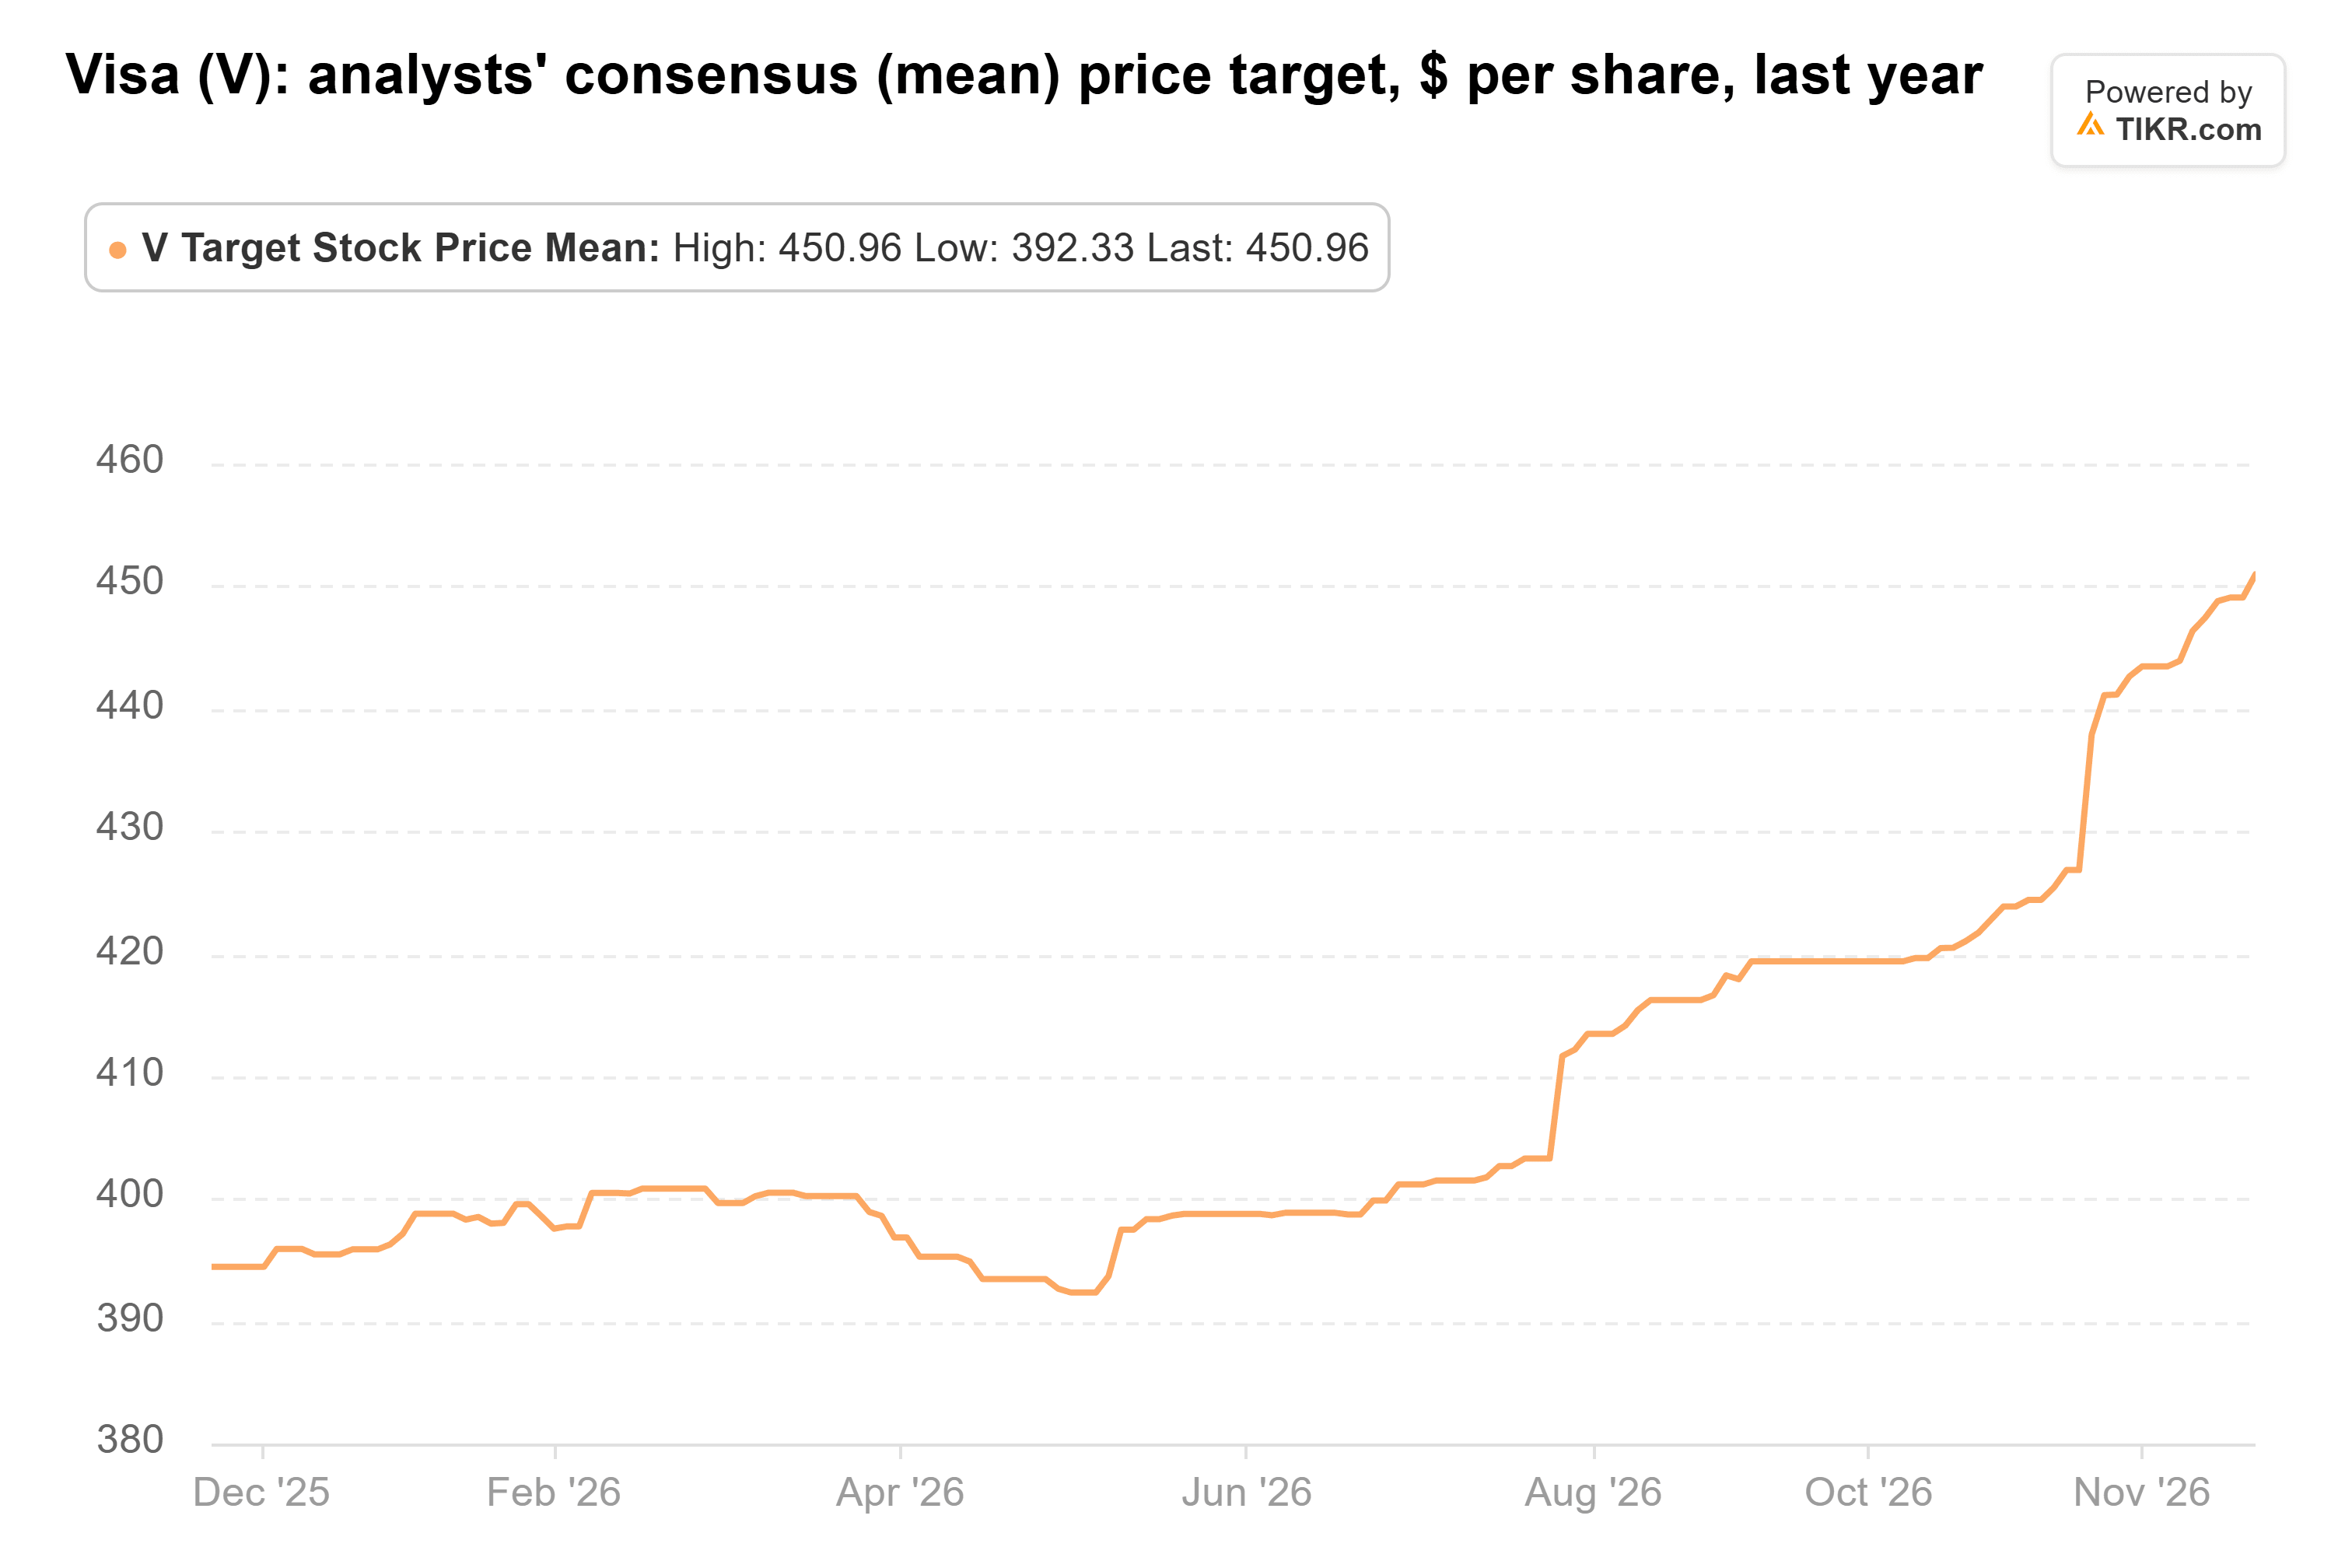
Isso está 12% acima do preço da ação, de 40 analistas.
Os números apoiam o fundo?
A MercadoLibre parece mais barata. A cerca de 31x o lucro futuro, ela negocia abaixo até mesmo de seu múltiplo de 33x no fim de março e muito abaixo de sua média de 48x desde 2023.
Mas as estimativas por trás desse múltiplo continuam encolhendo. Em setembro de 2025, os analistas esperavam US$ 66,55 de LPA normalizado para 2026, e agora esperam US$ 37,37. Seus US$ 54,44 para 2027 precisam que a margem se recupere. Na teleconferência do terceiro trimestre, a analista do Goldman Sachs, Irma Sgarz, perguntou se uma virada estava à vista, e o CFO Martin de los Santos não deu uma meta: "A abordagem é gerenciar para o longo prazo."
Os números da Mastercard são mais estáveis. Ela negocia a cerca de 28x o lucro futuro, abaixo de sua média de 31x no fim do trimestre desde 2014. Os analistas esperam US$ 23,13 de LPA para 2027, e esse número mal se moveu após o superávit do terceiro trimestre.
A Visa, a cerca de 27x, está bem em sua média de 28x. Os US$ 15,02 de LPA do ano fiscal de 2027 que os analistas esperam estão no topo da faixa projetada pela Visa e apenas 4% acima dos US$ 14,47 que esperavam há um ano, então há pouco espaço para um erro.
A Mastercard é a adição a seguir
O risco com a Mastercard é o custo para conquistar negócios. Reembolsos e incentivos subiram 18% no terceiro trimestre, e a Mastercard espera que eles representem uma parcela maior de suas taxas no quarto trimestre.
Mesmo assim, se eu pudesse seguir apenas uma dessas adições, seria a Mastercard. Suas estimativas e metas estão subindo, e ela ainda negocia abaixo de seu múltiplo usual. A MercadoLibre tem muito mais potencial de alta no papel, e uma recuperação da margem a tornaria a melhor compra, mas eu gostaria de ver suas estimativas pararem de cair primeiro.
O próximo 13F do fundo é devido em meados de fevereiro e mostrará se ele continuou adicionando à MercadoLibre enquanto a ação caía. Antes disso, o relatório do quarto trimestre da MercadoLibre no início do próximo ano é o teste. Seu CFO disse que parte dos novos custos de fulfillment deve "retornar no 4T". Uma margem operacional de volta para perto dos 10,1% de um ano antes tornaria as estimativas para 2027 alcançáveis novamente.
Então, quanto vale realmente a ação da MercadoLibre?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a MercadoLibre poderia valer. Comece a partir das estimativas de consenso de Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Avalie a MercadoLibre gratuitamente
Isenção de responsabilidade:
Observe que os artigos no TIKR não pretendem servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!