Principais Conclusões
- A Khrom Capital Management, uma gestora que administra US$ 1,19 bilhão, aumentou suas posições em DoorDash, GXO Logistics e Medline no segundo trimestre, conforme seu último 13F.
- As metas médias dos analistas estão 41% acima do preço da DoorDash e 28% acima da GXO, mas apenas 8% acima da Medline.
- A DoorDash está sendo negociada bem abaixo do seu múltiplo usual de lucros futuros, mesmo com os analistas elevando suas estimativas.
- Se eu pudesse comprar apenas uma das três hoje, seria a DoorDash.
Quando um fundo detém apenas 15 ações, vale a pena observar de perto aquelas em que ele aumenta a posição. A Khrom Capital Management, que administra US$ 1,19 bilhão, aumentou significativamente sua posição em três delas no segundo trimestre: DoorDash (DASH), GXO Logistics (GXO) e Medline (MDLN), conforme seu 13F para o trimestre encerrado em 30 de junho, arquivado em 14 de agosto.
Khrom aumentou a aposta na DoorDash
Até 30 de junho, data de seu último arquivamento, a Khrom detinha 959.268 ações da DoorDash no valor de US$ 177 milhões, 41% a mais do que três meses antes. Isso fez da DoorDash 14,8% de suas ações no 13F e sua segunda maior posição. A ação está 3% abaixo de seu preço de 30 de junho, e houve muitas notícias desde então. A DoorDash fechou um acordo de US$ 17 bilhões pela Instacart que ainda enfrenta escrutínio antitruste. E a Amazon agora oferece aos membros Prime entrega gratuita de restaurantes via Uber Eats em pedidos de US$ 25 ou mais feitos em seu próprio aplicativo, onde eles nunca abrem o da DoorDash. Ainda assim, a DoorDash afirmou em seu comunicado de 29 de outubro que o valor dos pedidos no marketplace subiu 23% no terceiro trimestre, excluindo a Deliveroo.
Os analistas reduziram sua meta média no último ano, de US$ 276 para US$ 251, mas ela ainda está 41% acima do último fechamento.

Até a mais baixa das 41 metas dos analistas, US$ 200, está acima do último fechamento.
O TIKR acompanha 41 analistas na DoorDash. Quantos dizem "Comprar"?
Veja a divisão completa das recomendações de Compra, Manter e Venda para a DoorDash, junto com as estimativas de receita e lucro da Wall Street, tudo em um só lugar. Mais de 500.000 investidores usam o TIKR para pesquisar ações como esta. Veja as Classificações dos Analistas para a DoorDash
A GXO está conquistando mais negócios
A GXO cresce mais lentamente que a DoorDash, mas é negociada com um múltiplo de lucro muito menor. A Khrom detinha 2,85 milhões de ações da GXO em 30 de junho, no valor de US$ 145 milhões, após adicionar 43% mais ações no trimestre. Com 12,1% de suas ações no 13F, a GXO era sua terceira maior posição. A ação está 8% acima de seu preço de 30 de junho, e o relatório do terceiro trimestre da GXO em 3 de novembro foi positivo:
- A receita subiu 5,7% para US$ 3,6 bilhões.
- O crescimento orgânico de 6,4% foi o mais rápido em mais de três anos.
- As conquistas de novos negócios saltaram 34% para US$ 375 milhões.
Ela também reafirmou sua previsão para o ano inteiro.
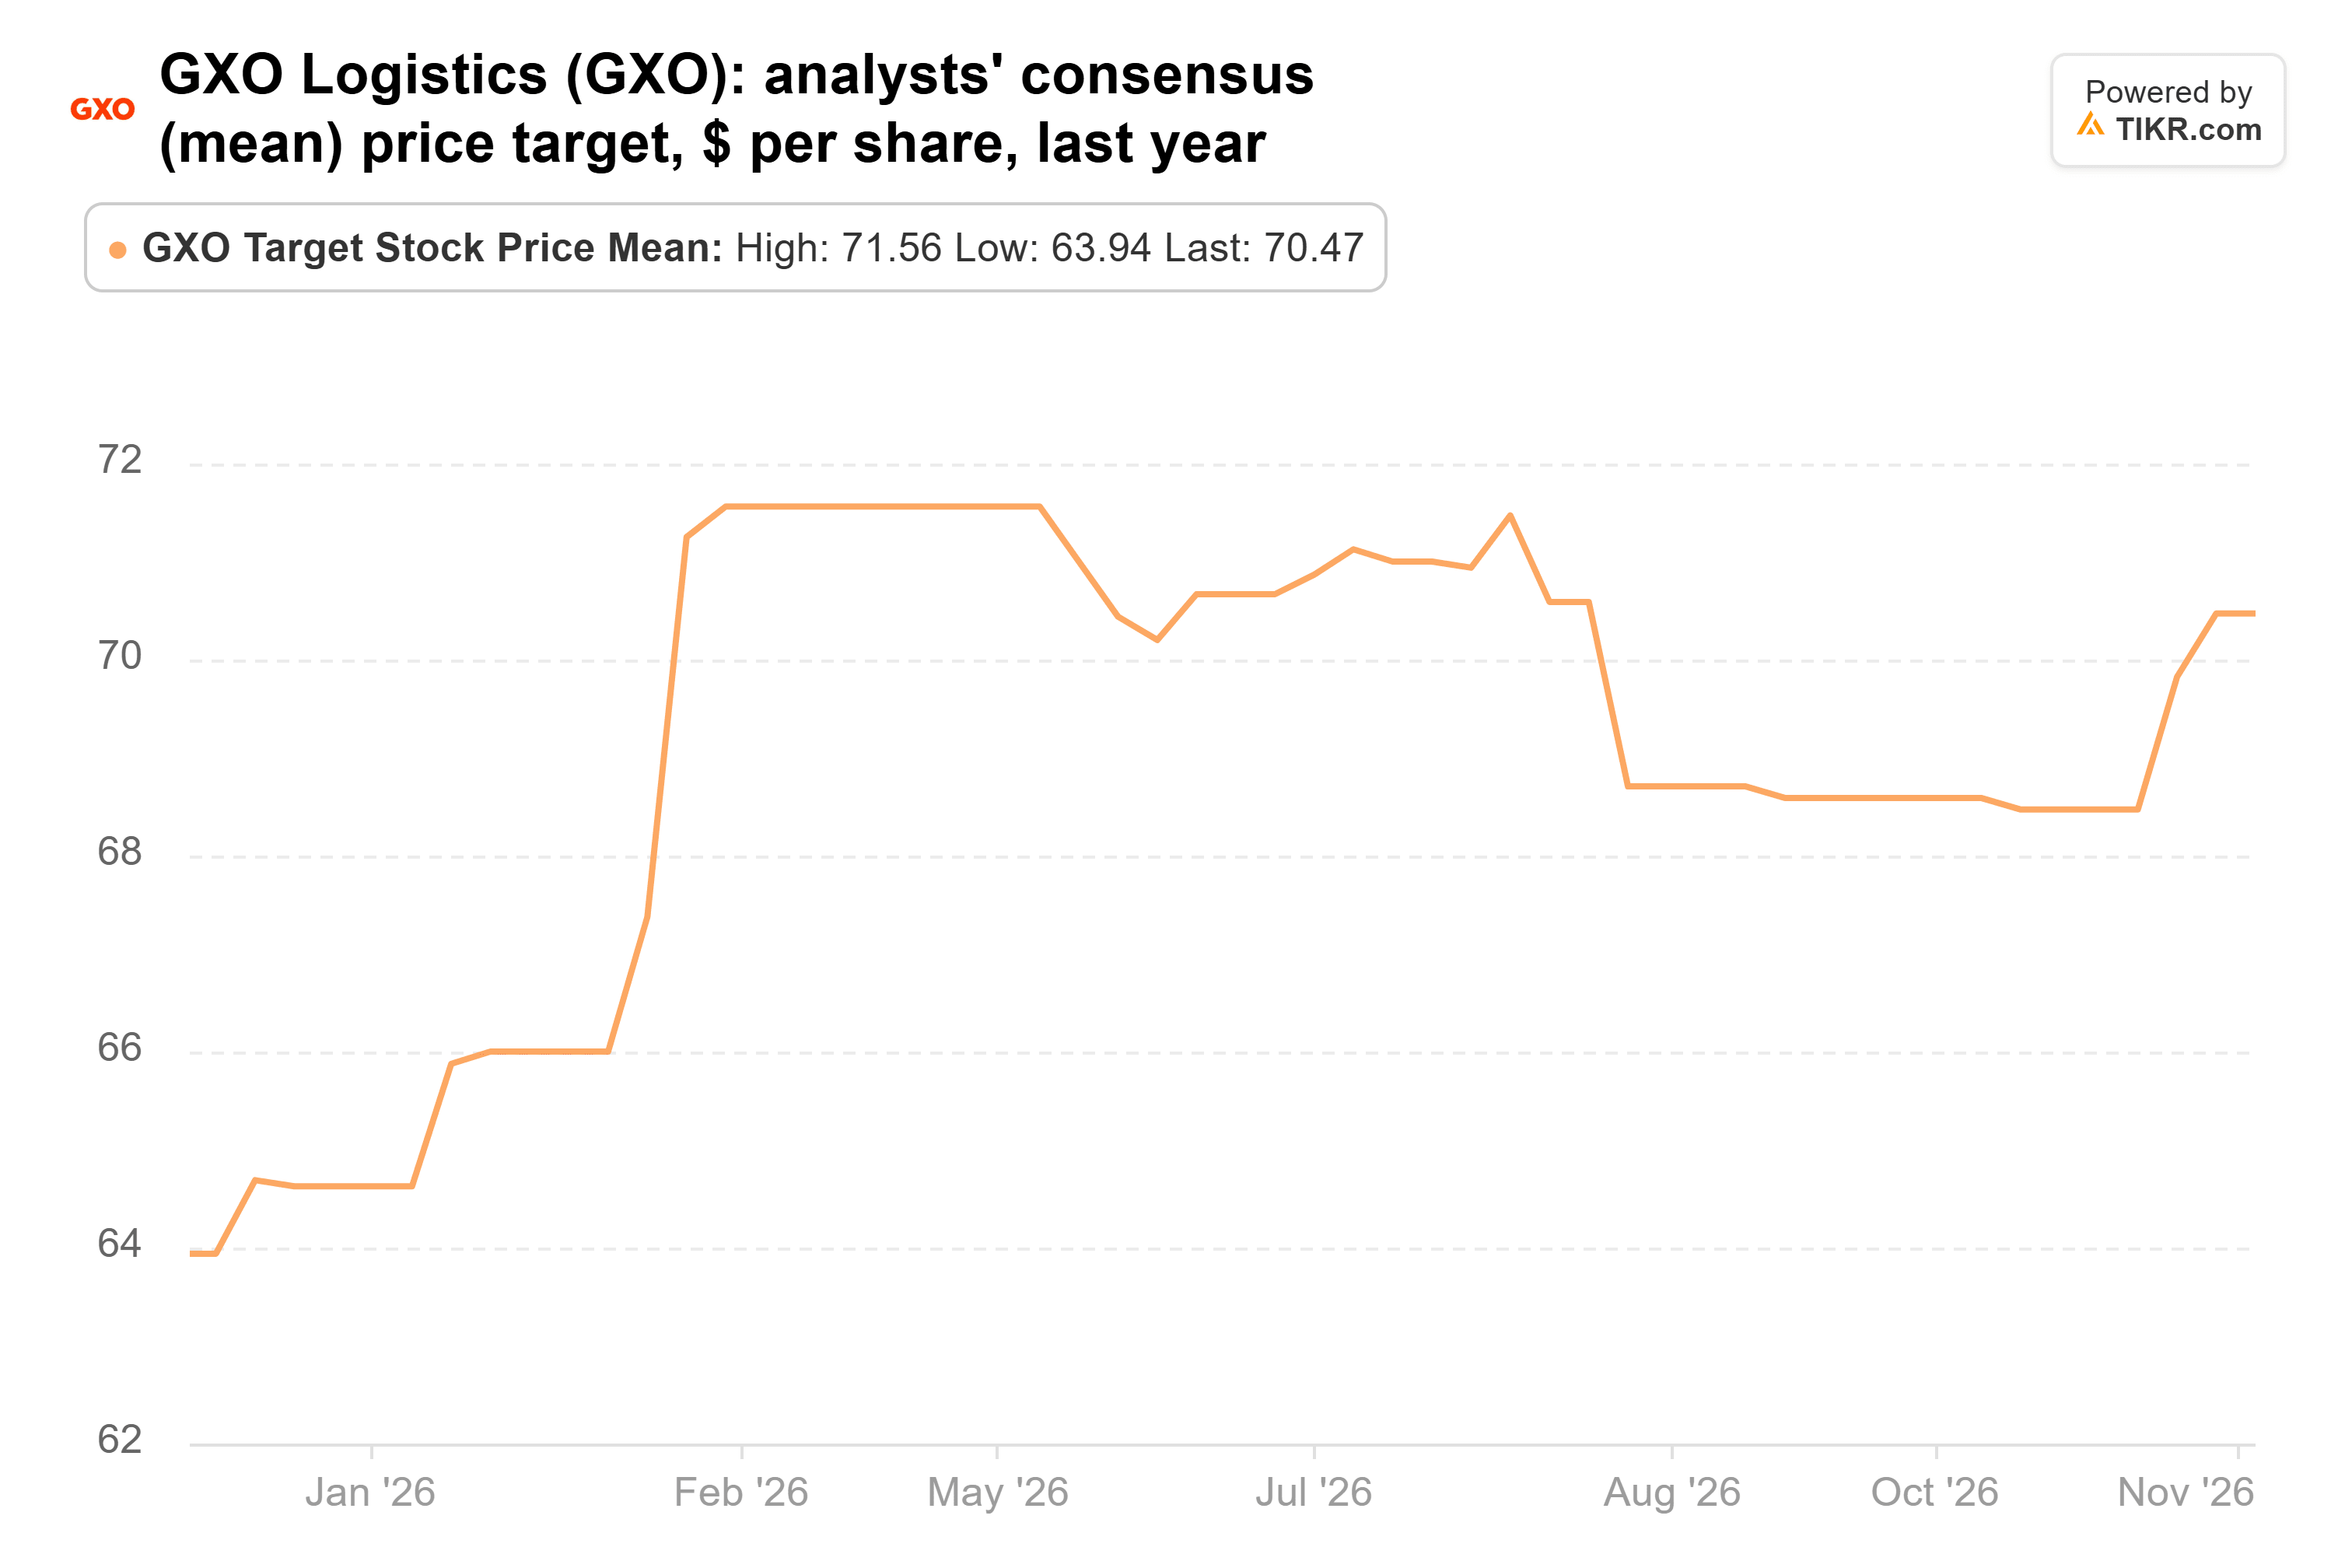
Os analistas gostam mais da GXO do que há um ano. Sua meta média subiu de US$ 64 para US$ 70, e está 28% acima do último fechamento.
A cerca de 16x os lucros futuros, esse é um preço modesto para um negócio que está ganhando velocidade. O dia do investidor da GXO em 16 de novembro é a próxima chance de ver se seu recorde de pipeline de vendas de US$ 3,1 bilhões leva a um crescimento mais rápido.
O 'beat' da Medline já está precificado
A posição da Khrom na Medline cresceu ainda mais rápido. Mais que triplicou no segundo trimestre, para 2,44 milhões de ações no valor de US$ 96 milhões em 30 de junho. Isso representava 8,0% de suas ações no 13F e sua sexta maior posição. A ação está 7% acima de seu preço de 30 de junho, após saltar 18% em 4 de novembro com um 'beat' no terceiro trimestre. As vendas líquidas subiram 10,4% para US$ 7,9 bilhões, a Medline elevou sua perspectiva de crescimento orgânico de vendas para o ano inteiro para 10,0%-10,5% de 9,0%-10,0%, e seu conselho autorizou um buyback de US$ 1 bilhão. Mas manteve sua perspectiva de EBITDA ajustado de US$ 3,3 bilhões a US$ 3,4 bilhões. O EBITDA ajustado do trimestre também incluiu US$ 81 milhões em reembolsos tarifários, e sem eles, ele cresceu cerca de 2%, contra os 11,8% reportados.
Os analistas estão menos animados do que estavam. Sua meta média caiu de US$ 50 em janeiro para US$ 45, apenas 8% acima do último fechamento.
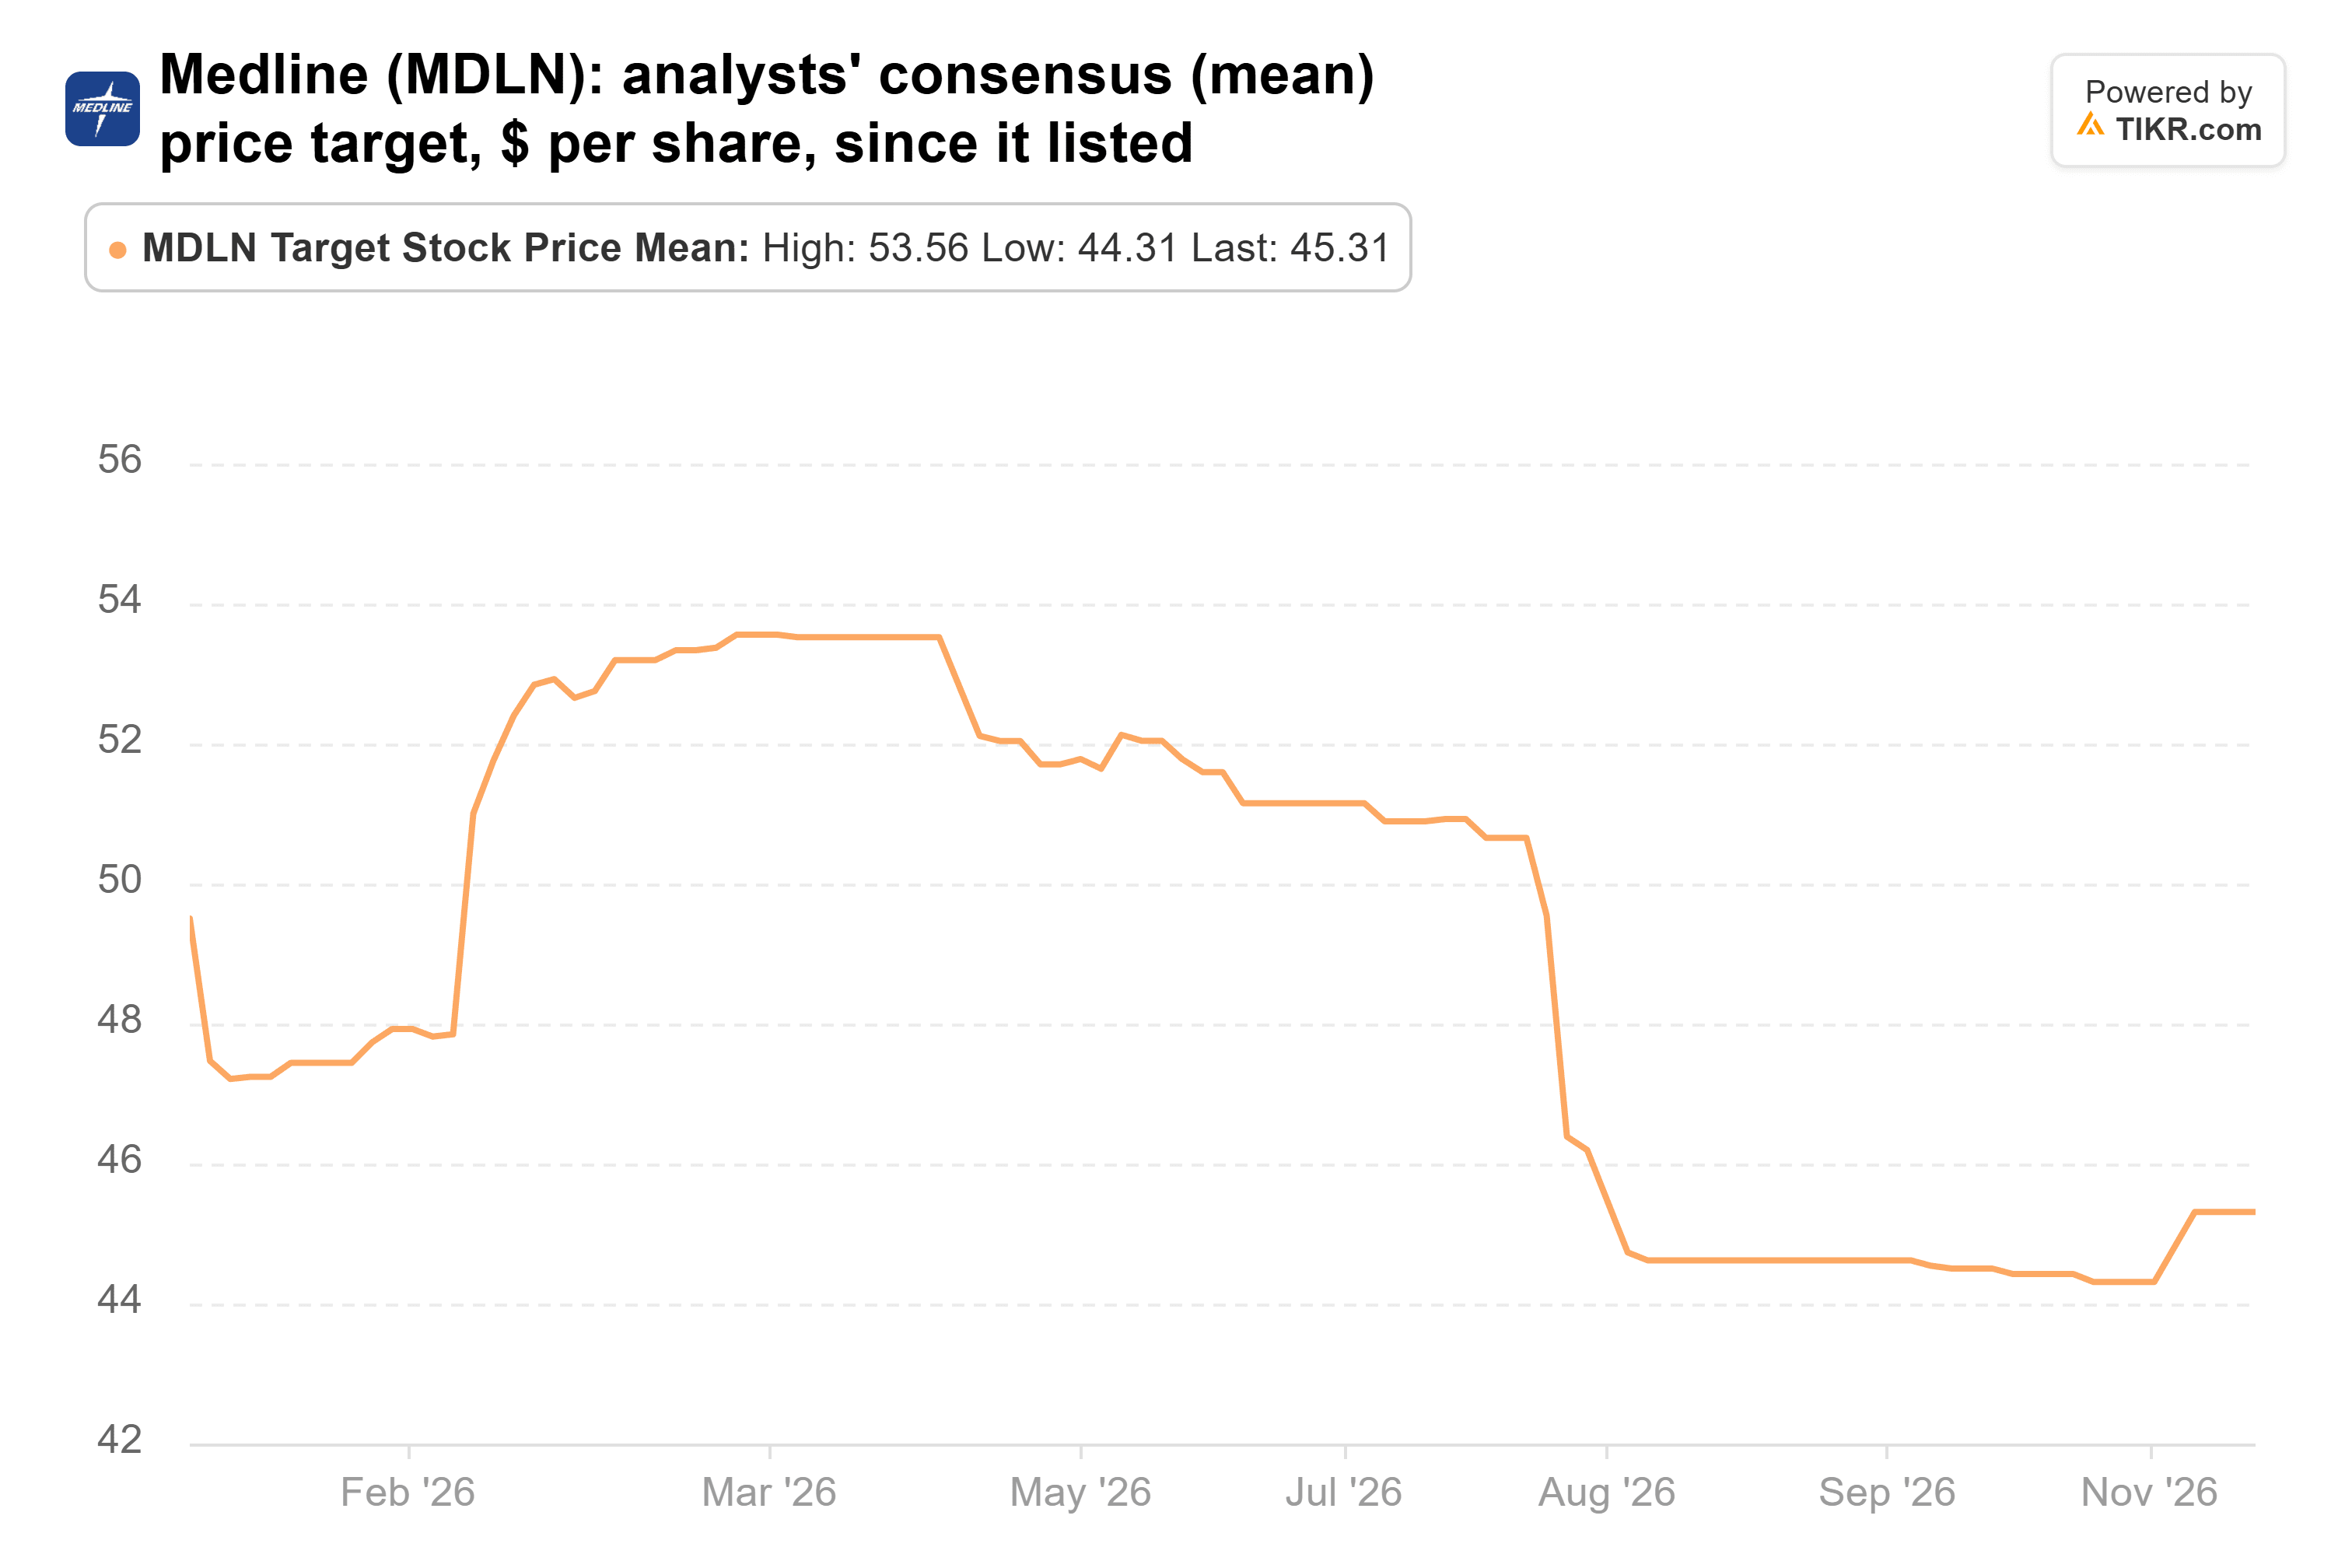
A cerca de 28x os lucros futuros, a Medline está precificada de forma rica para uma empresa cuja perspectiva de lucro não se moveu.
A DoorDash é aquela em que eu seguiria a Khrom
Das três, a DoorDash me oferece mais pelo preço. Ela é negociada a cerca de 26x os lucros futuros, bem abaixo de sua média de três anos de 39x. E os analistas elevaram suas estimativas de lucro para 2026 e 2027 em 5% a 6% desde 30 de junho. Adicione uma diferença de 41% para a meta média, e os números apoiam a Khrom na DoorDash mais do que na GXO ou na Medline.
O acordo da Amazon com a Uber Eats pode custar alguns pedidos de membros Prime à DoorDash, e o acordo com a Instacart ainda precisa passar pela revisão antitruste. O próximo 13F da Khrom, para o trimestre encerrado em 30 de setembro, vence em 16 de novembro e mostrará se ela continuou adicionando até setembro. O relatório do quarto trimestre da DoorDash, previsto para fevereiro, mostrará se os pesados gastos deste ano levam a margens mais amplas.
Então, quanto vale realmente a ação da DoorDash?
O TIKR permite que você projete o preço futuro de qualquer ação em menos de um minuto. Basta inserir algumas premissas no modelo de valuation do TIKR e ver quanto a DoorDash poderia valer. Comece a partir das estimativas de consenso da Wall Street ou ajuste as entradas para refletir sua própria visão do negócio. É gratuito para usar.
Faça a valuation da DoorDash gratuitamente
Aviso Legal:
Por favor, note que os artigos no TIKR não têm a intenção de servir como aconselhamento de investimento ou financeiro do TIKR ou de nossa equipe de conteúdo, nem são recomendações para comprar ou vender quaisquer ações. Criamos nosso conteúdo com base nos dados de investimento do TIKR Terminal e nas estimativas dos analistas. Nossa análise pode não incluir notícias recentes da empresa ou atualizações importantes. O TIKR não tem posição em nenhuma das ações mencionadas. Obrigado por ler e bons investimentos!