주요 요점
- TSMC의 3분기 매출은 41.2% 증가한 467억 달러로 사상 최고치를 기록했으며, 2026년 매출 성장률을 약 44%로 전망하고 있습니다.
- 4분기 가이던스(52.3억 달러~54.3억 달러)는 약 58%의 성장을 시사하며, 2나노 칩이 이미 웨이퍼 매출의 8%를 차지하고 있습니다.
- TSMC는 중국의 수출 통제에 대한 노출을 줄이기 위해 공급업체를 대상으로 희토류를 사용하지 않는 모터에 대한 조사를 진행 중이지만, 이 노력은 아직 초기 단계입니다.
- 1월 14일 발표될 실적은 2나노 공정의 초기 투자 효과와 최대 640억 달러의 자본 지출이 이어지면서 총 이익률이 66% 수준을 유지하는지 보여줄 것입니다.
TSMC는 방금 사상 최고의 분기 실적을 기록했습니다. 이제는 모터에 대해 걱정하고 있습니다.
타이완 반도체 제조(2330)는 10월 15일, 3분기 매출이 467억 달러로 전년 동기 대비 41.2% 증가했으며 자사 가이던스 상한치를 넘어섰다고 발표했습니다. 순이익은 68.7% 증가한 NT$7631억 원을 기록했습니다.
일주일 후 조용한 이야기가 나왔습니다. TSMC는 중국의 핵심 원자재 수출 통제가 팹(반도체 공장)을 가동시키는 부품 공급을 막을 수 있기 때문에, 장비 공급업체들을 대상으로 희토류를 사용하지 않는 모터에 대해 문의하고 있습니다.
수요는 당분간 확고해 보입니다. 더 어려운 질문은 TSMC 자체의 장비 내부에 있습니다.
모든 항목이 가이던스를 상회
총 이익률은 66.4%, 영업 이익률은 58.7%를 기록했으며, 제품 믹스는 선진 공정으로 계속 이동 중입니다:
- 3나노 칩이 웨이퍼 매출의 33%를 차지했으며, 1년 전 23%에서 증가했습니다.
- 2나노 공정이 8%를 기여했으며, 2분기 3%에서 증가했습니다.
- 고성능 컴퓨팅 부문은 전분기 대비 22% 성장했으며 현재 매출의 68%를 차지합니다.
TSMC는 또한 연간 성장 전망을 약 40% 초과에서 약 44%로 상향 조정했습니다. 그리고 4분기 가이던스(52.3억 달러~54.3억 달러)는 중간값 기준으로 약 58%의 성장을 시사합니다.
분기별 실적이 어떻게 쌓였는지 보세요…
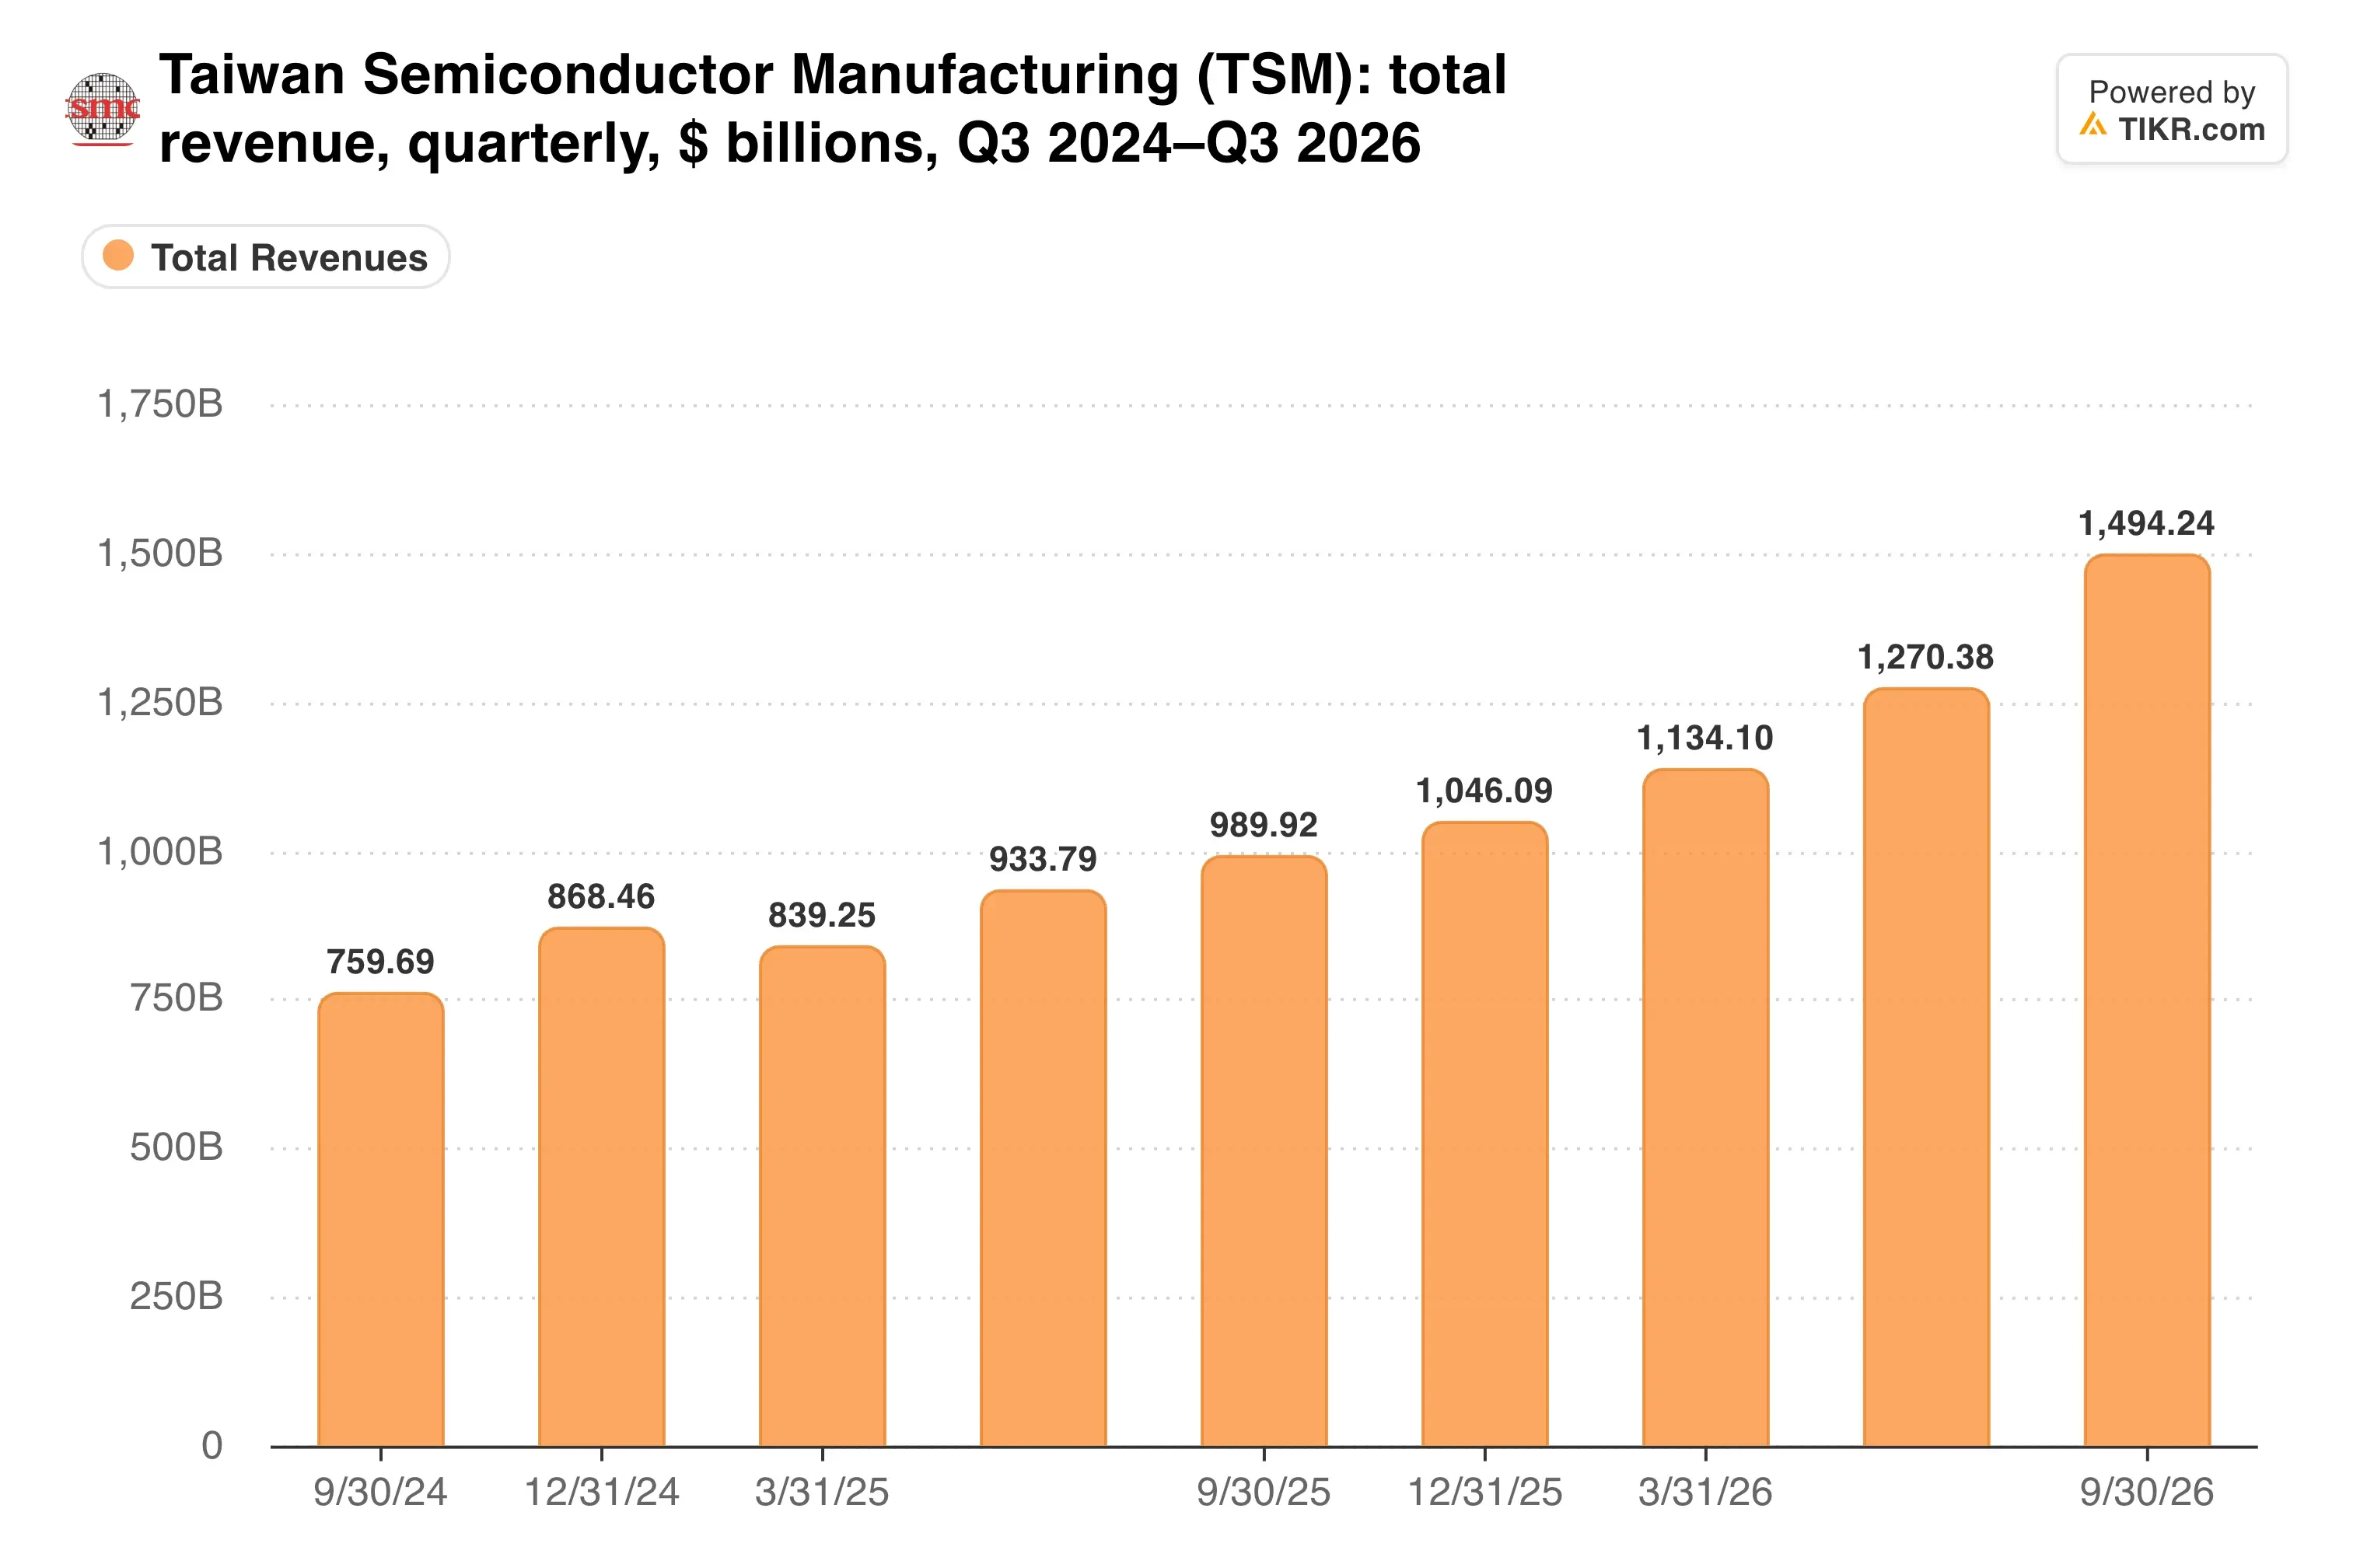
가이던스 중간값은 이미 기록적인 실적 위에 또 다른 66억 달러를 추가합니다. 이는 이렇게 큰 회사에 대해 14%의 연속적인 도약입니다.
AI가 팹 가동률을 유지
실적 발표에서 CFO Wendell Huang은 "2나노 기술의 급격한 확대를 포함해" 강한 수요가 지속될 것으로 예상한다고 말했습니다.
이 확대는 각각의 새로운 공정 노드가 더 높은 웨이퍼 가격을 부르기 때문에 중요합니다. TSMC는 또한 전망을 상향 조정할 때, 신흥 에이전트 AI 시장을 포함한 강력한 다년간 수요를 언급했습니다.
상류에서는 주문이 계속 쌓이고 있습니다. 중국 기술 대기업들은 엔비디아(NVDA) 칩 주문을 350억 달러 이상 발주했으며, 타이완의 9월 수출 주문은 기록적인 금액을 기록했습니다. 그 엔비디아 칩들은 TSMC에서 제조됩니다.
따라서 TSMC는 따라가기 위해 지출하고 있습니다. 2026년 자본 예산을 520억~560억 달러에서 600억~640억 달러로 상향 조정했으며, 3분기에만 138억 달러를 지출했습니다.
애널리스트들은 이미 이익이 여기서부터 계속 증가할 것으로 예상하고 있습니다:

2027년 및 그 이후의 추정치는 더 빠른 2나노 확대가 가장 먼저 나타날 곳입니다.
TIKR는 TSMC에 대해 21명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
TSMC에 대한 매수, 보유, 매도 등급과 월가의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR을 사용해 이와 같은 주식을 분석합니다. TSMC의 애널리스트 등급 보기
희토류가 취약한 연결고리
TSMC는 희토류를 사용하지 않는 모터로 제작된 공장 장비에 대해 공급업체들을 대상으로 조사를 진행 중입니다. 논의는 초기 단계이며 아직 광범위한 도입은 없습니다. 그럼에도 불구하고, 특수 부품의 부족은 스마트폰, AI, 데이터센터 및 방산 고객의 생산을 한꺼번에 차질시킬 수 있습니다.
타이완은 안전장치를 구축 중입니다. 타이완의 산업기술연구원(ITRI)은 경제부와 협력하여 국내 수요의 약 절반을 충족할 수 있는 시험 생산라인을 작업 중이지만, 이는 최대 3년 후에나 가능합니다.
이익률은 더 작고 익숙한 비용을 안고 있습니다. 총 이익률은 주로 초기 2나노 투자 효과로 2분기 대비 130베이시스포인트 하락했습니다. 한편, 마이크론 테크놀로지(MU)는 급등하는 메모리 가격으로 80.7%의 영업 이익률을 기록했으며, 이는 TSMC의 58.7%와 대비됩니다.
그리고 지출은 계속 증가하고 있습니다…
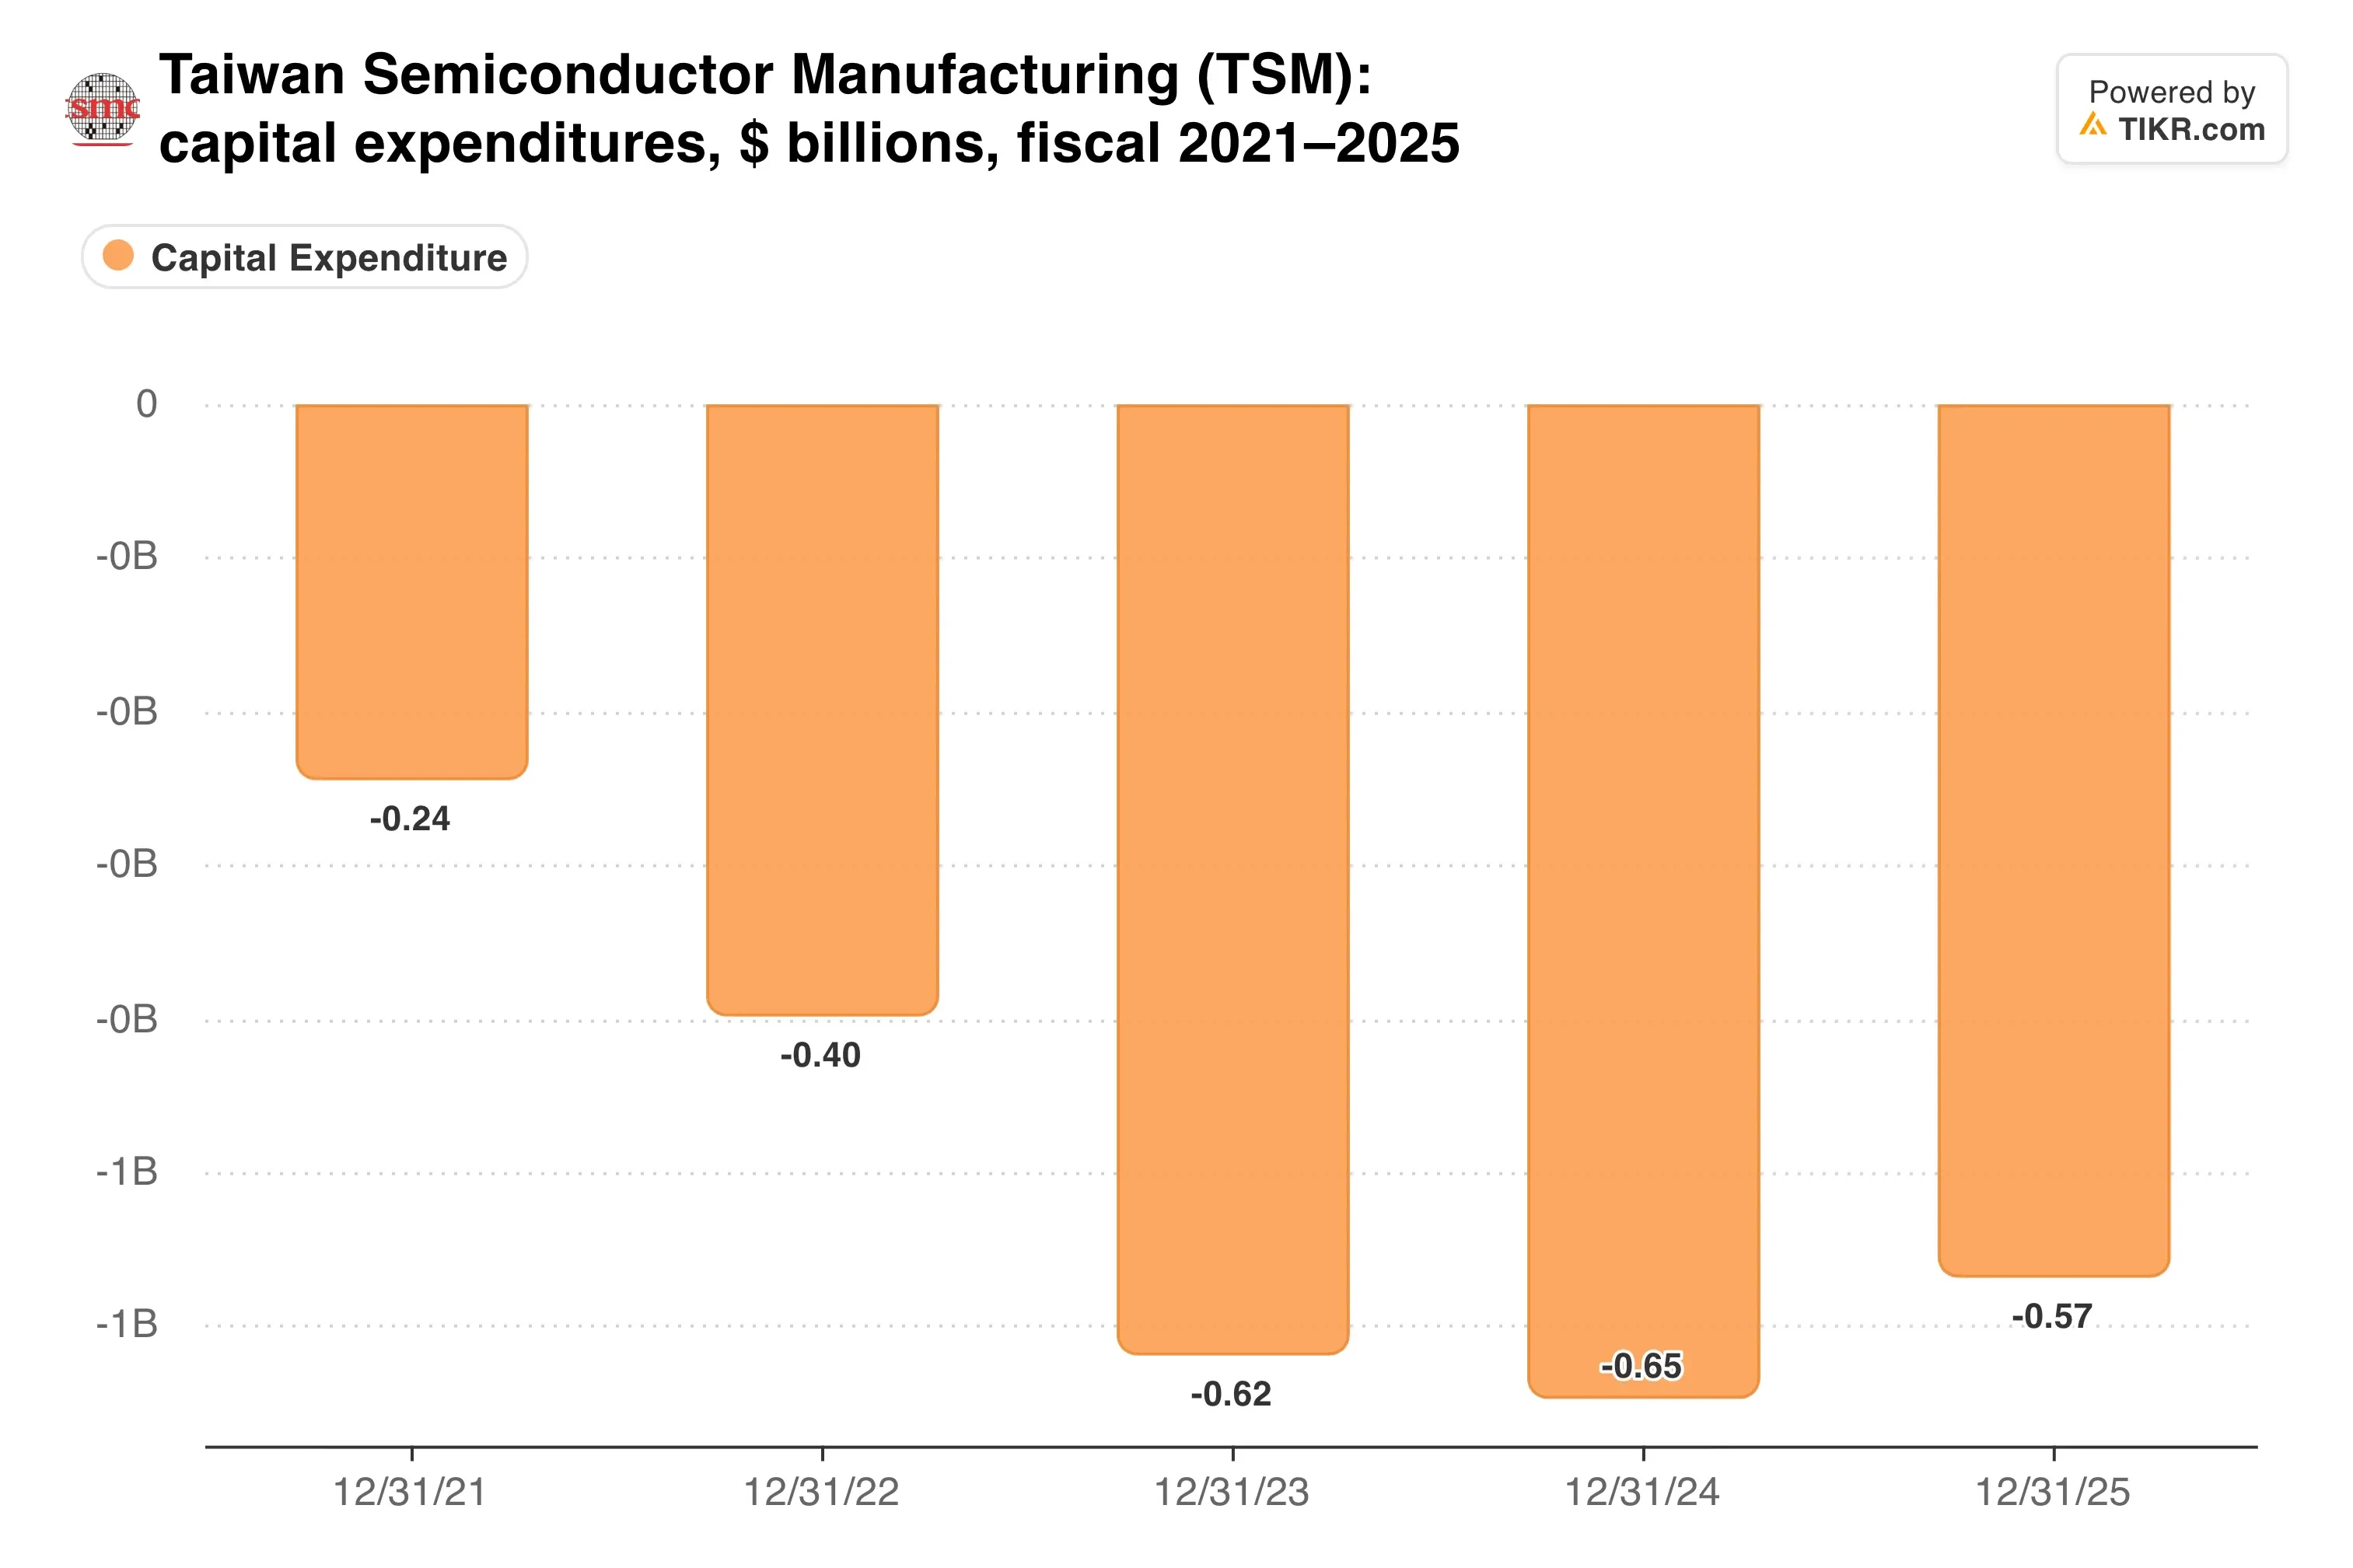
미국 내 확장 계획이 이제 2000억 달러를 넘어서면서, 장비 지연은 빠르게 비용이 많이 드는 문제가 됩니다.
제 생각: TSMC의 수요 이야기는 제 도움이 필요하지 않으며, 가이던스는 이미 또 다른 기록을 가정하고 있습니다. 제가 주시할 부분은 투입 측면입니다. 희토류 공급 압박이나 애리조나 공장 지연은 생산량을 제한할 것이며, 생산 능력이 바로 TSMC가 판매하는 것입니다. 대체재를 찾는 것은 올바른 움직임이지만, 3년 후의 시험 생산라인은 2027년을 보호해주지 못할 것입니다.
TSMC는 1월 14일에 4분기 실적을 발표할 예정입니다. 그 보고서는 매출이 가이던스 범위 내에 들어가는지, 그리고 2나노 공정이 확대되면서 총 이익률이 66% 근처를 유지하는지 보여줄 것입니다.
그렇다면 타이완 반도체 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 타이완 반도체의 잠재적 가치를 확인할 수 있습니다. 월가 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔라는 권유도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!