핵심 요약
- 미국 무역대표부(USTR)의 제이미슨 그리어 대표는 유럽투자은행(EIB)이 에어버스에 제공한 30억 유로 규모의 대출(은행 역사상 최대 기업 대출)이 항공기 관세에 관한 미-EU 간 휴전을 깨뜨릴 수 있다고 밝혔습니다.
- 그리어 대표는 대출에 대한 세부 정보를 요구했으나 관세 재부과를 위협하지는 않았으므로, 새로운 무역 분쟁이 보잉에 가져올 이익은 현재로서는 추측에 불과합니다.
- 보잉은 450억 달러가 넘는 부채를 보유하고 있으며, 지난 5년 중 3년 동안 현금을 소모했습니다. 반면 에어버스는 2030년까지 공공 은행으로부터 자금을 조달하고 있습니다.
- 보잉의 더 큰 문제는 자사의 737 생산 속도입니다: 월간 52대 생산 목표는 2027년 후반기로 밀렸으며, 다음으로 주목해야 할 것은 10월 인도 실적입니다.
보잉 (BA)은 화요일을 암울하게 보냈습니다. 주가는 약 11% 하락하며 2020년 6월 이후 최악의 거래일을 기록했는데, 이는 회사가 다음 737 생산 단계를 2027년 후반기로 연기했기 때문입니다.
그 전날 밤, 워싱턴은 보잉을 대신해 오랜 분쟁을 다시 꺼냈습니다. 미국 무역대표부(USTR)의 제이미슨 그리어 대표는 성명을 발표하며 그의 부서가 "기록적인" 대출이라고 부른 에어버스에 대한 대출 이후 EU와의 관세 휴전을 의문시했습니다.
TIKR는 보잉에 대해 28명의 애널리스트를 추적합니다. "매수" 의견은 몇 명일까요?
보잉의 매수, 보유, 매도 등급과 월스트리트의 매출 및 수익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용해 이와 같은 주식을 분석합니다. 보잉의 애널리스트 등급 보기
그리어 대표가 문제 삼는 점
6월 29일, EU 자체 대출 기관인 유럽투자은행(EIB)은 에어버스를 위한 30억 유로 규모의 자금 패키지를 승인했습니다. 이는 EIB가 승인한 사상 최대 규모의 기업 대출이며, 에어버스는 당일 첫 10억 유로를 계약했습니다. 이 자금은 2030년까지 프랑스, 독일, 스페인에서의 에어버스 연구 개발 비용을 지원합니다.
문제는 타이밍입니다. 불과 며칠 전, EU 회원국들은 에어버스-보잉 분쟁과 관련한 보복 관세를 유예 상태로 유지하기로 투표했습니다. 그리어 대표는 거리낌 없이 말했습니다:
"수십 년 동안 프랑스, 독일, 스페인은 자국의 국책 항공기 제조사인 에어버스를 적극적으로 지원해 미국 항공우주 산업 종사자와 기업들에 대해 불공정한 이점을 얻어왔습니다."
미국은 WTO에서 승소한 관세 부과를 유예한 대가로 양측이 시장 조건에 맞게 항공기 제조사에 자금을 지원하겠다는 약속을 받았습니다. 한편 에어버스 CFO 토마스 퇴퍼는 이 대출의 "매우 경쟁력 있는 조건"을 칭찬했습니다. 그리고 그리어 대표는 "지속적인 요청에도 불구하고, USTR는 아직 이 대출에 대한 세부 정보를 전혀 가지고 있지 않다"고 말합니다.
그럼에도 불구하고, 이 성명은 어떠한 위협도 포함하지 않습니다. 그리어 대표는 이 문제가 "가능한 한 빨리 해결되길" 바라며, 마감일이나 관세 목록을 제시하지 않았습니다. USTR가 구체적인 조치를 밝히기 전까지는 보잉에 대한 어떤 이익도 추측에 불과합니다.
보잉, 회복을 위해 고비용을 치르다
이 불만이 힘을 얻는 이유는 보잉에게는 공공 은행의 지원이 없기 때문입니다. 보잉은 지난 5년 중 3년 동안(2024년 143억 달러 포함) 현금을 소모했습니다…

…그리고 2021년 이후 매년 540억 달러가 넘는 부채를 안고 연말을 마감했습니다:
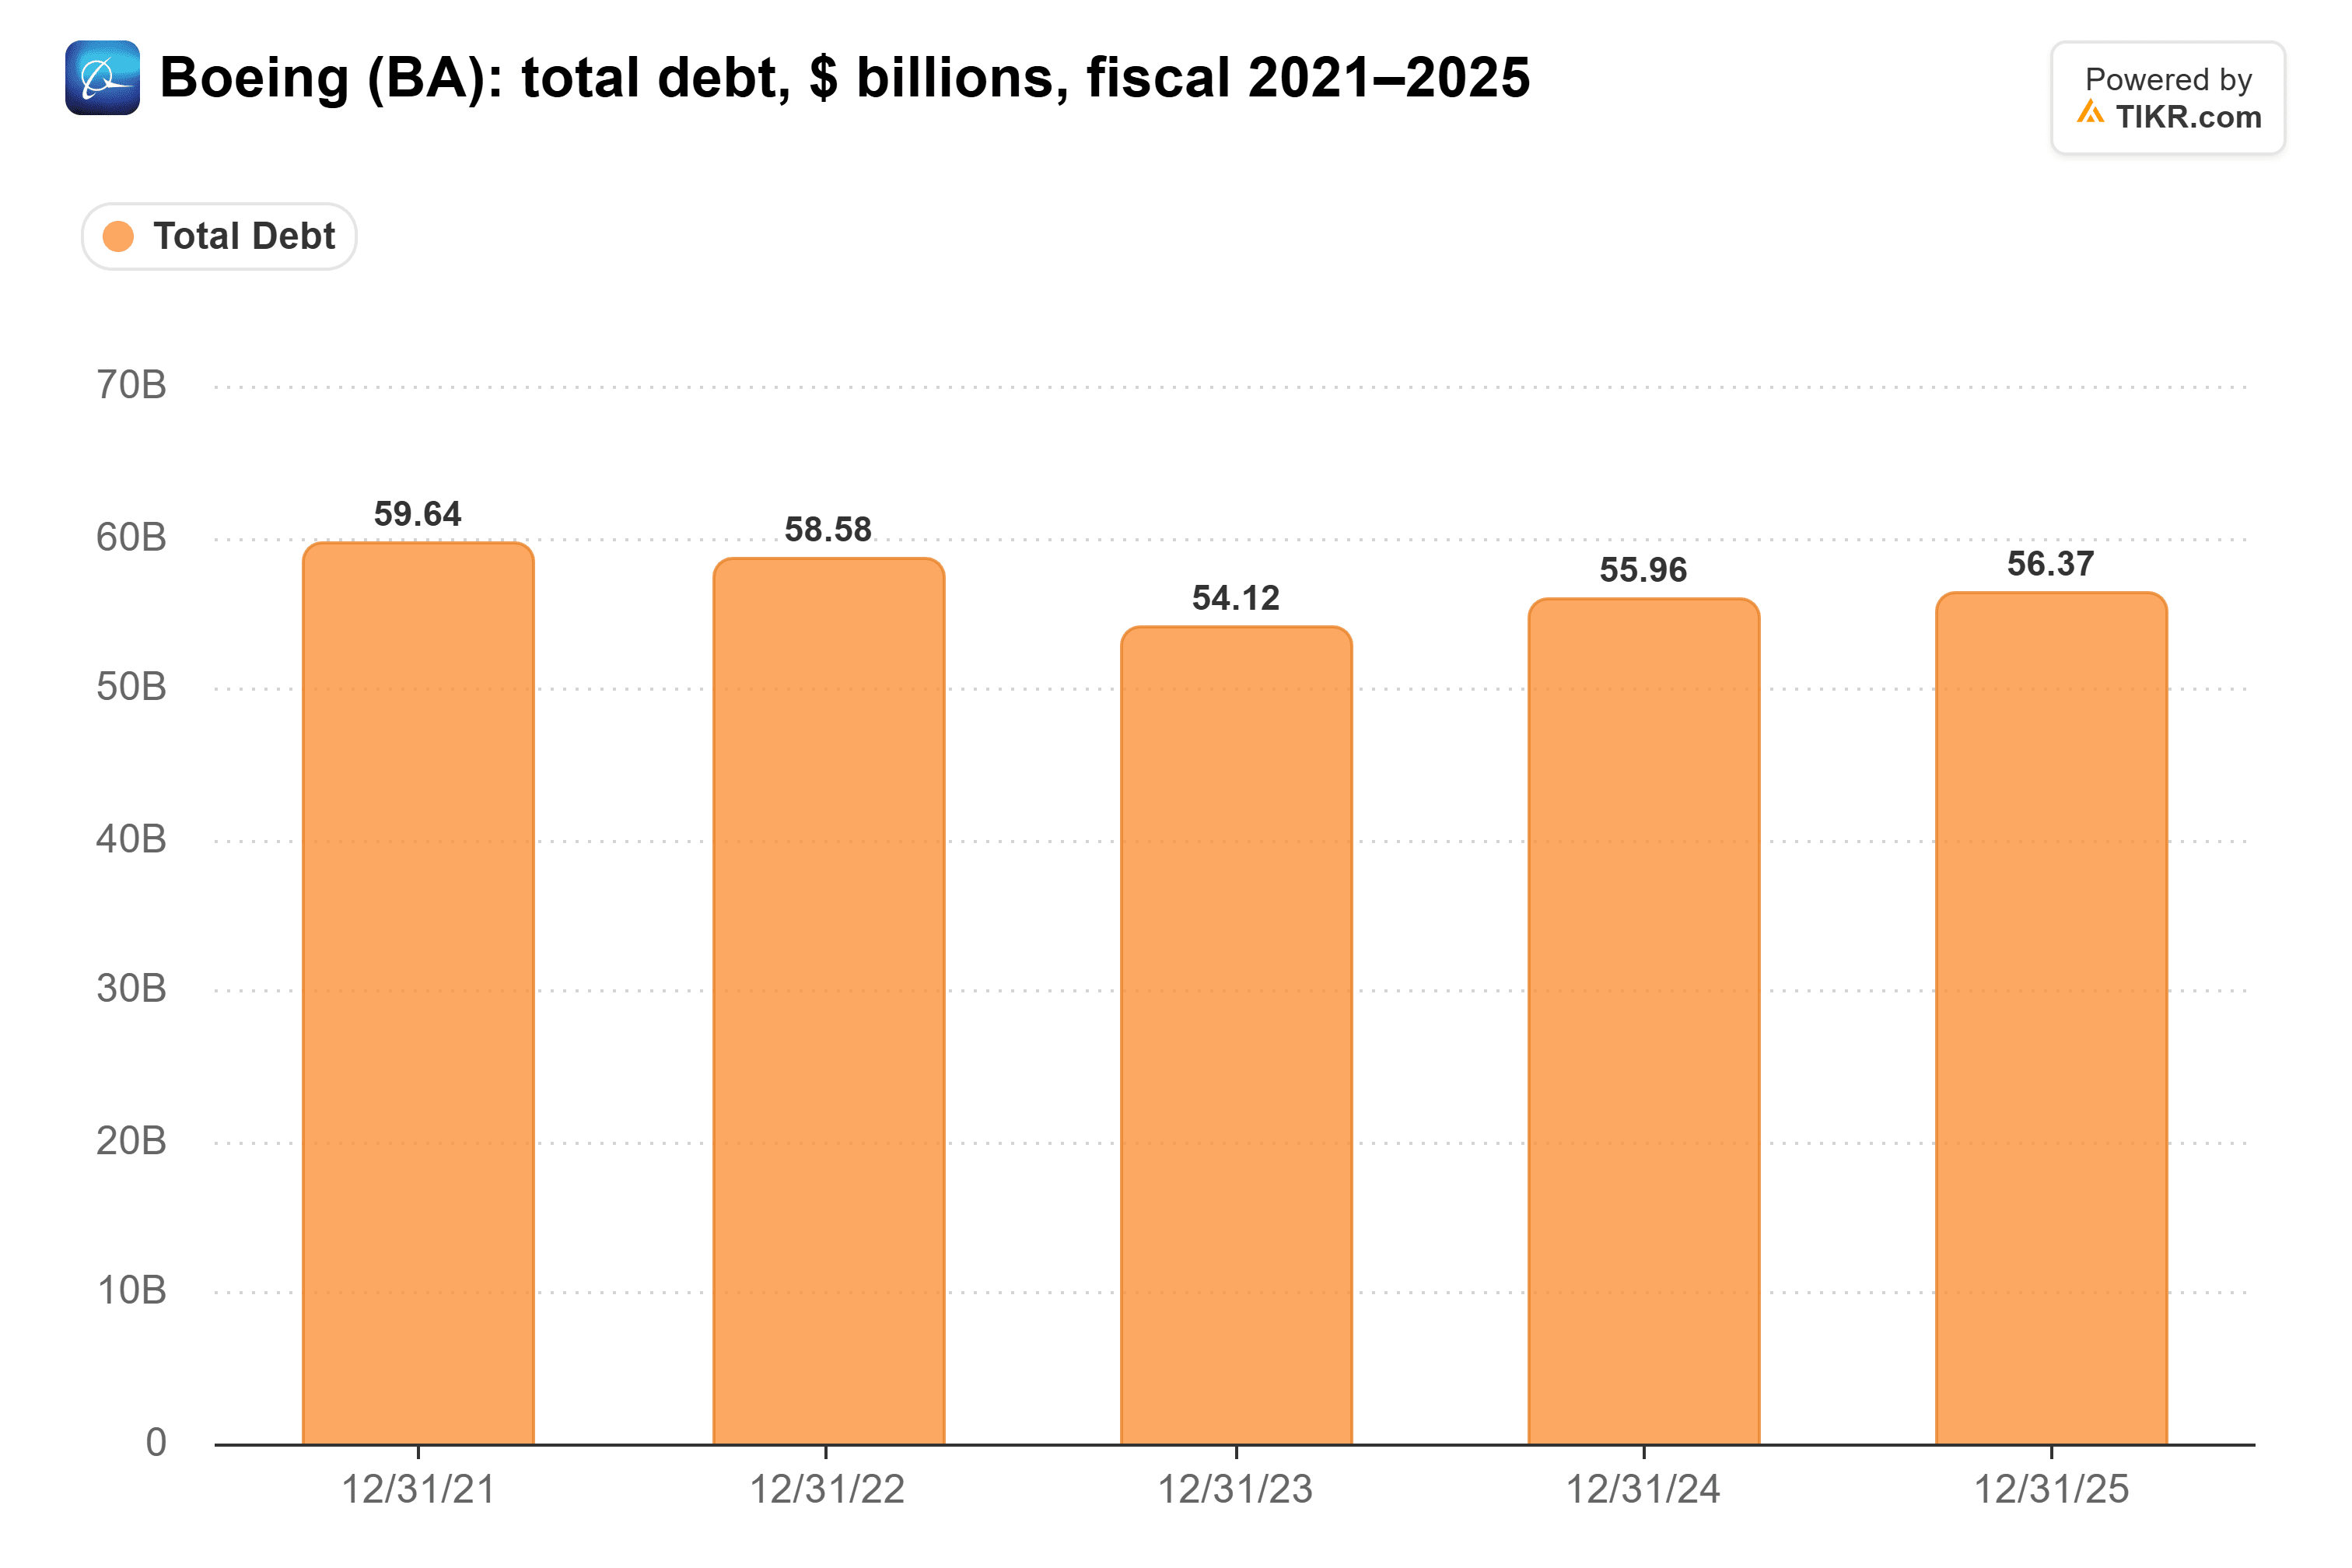
그 이후로 일부를 상환했습니다: 6월 30일 기준 부채는 459억 달러였으며, 이는 상반기 동안 82억 달러 상환 후의 수치입니다. 하지만 보잉은 여전히 2025년에 28억 달러의 이자 및 부채 비용을 기록했습니다. 에어버스가 다음 항공기 개발에 쓰는 자금은 브뤼셀로부터 장기적이고 유연한 조건으로 조달되는 반면, 보잉의 자금은 부족한 현금흐름과 시장 금리를 부과하는 대출 기관들로부터 나옵니다.
더 큰 문제는 보잉 자체 공장에 있다
블룸버그 인텔리전스의 조지 퍼거슨이 화요일 방송된 'The Tape'에서 말했듯이: "제조업, 특히 항공우주 제조업에서는 더 이상 빠르게 진행되는 일이 없습니다."
보잉은 3분기 실적 발표에서 737 생산이 내년까지 월간 47대를 유지할 것이라고 밝혔습니다. 회사는 3분기에 월간 약 41대만 생산했습니다. 수요가 문제가 아닙니다: 미수주물량은 6,300대가 넘는 항공기로 기록적인 7,450억 달러에 달했습니다.
월스트리트의 매출 전망은 보잉이 이 항공기들을 더 빨리 생산할 것에 달려 있습니다.

2027년 1,110억 달러라는 전망은 보잉이 방금 제시한 것보다 더 빠른 생산 속도 상승을 가정한 것입니다. 퍼거슨은 애널리스트들이 모델을 다시 검토할 것으로 예상하며, 그리어 대표의 성명은 그런 계산을 바꾸지 못할 것입니다.
제 생각: 에어버스의 자금 조달을 둘러싼 분쟁은 보잉이 주문을 따내는 데 도움이 될 것이며, 주문은 보잉이 이미 충분히 가지고 있는 유일한 것입니다. 이미 판매한 물건을 생산할 수 있을 때까지는, 주주들에게 737 라인이 워싱턴보다 훨씬 더 중요합니다.
물론, USTR가 대출 조건을 받아들이고 그것이 시장 가격 이하라고 판단한다면 상황은 바뀔 수 있습니다. 그 전에, 11월 초 발표될 보잉의 10월 인도 실적이 737 라인이 월간 47대를 유지하고 있는지 보여줄 것입니다.
그렇다면 보잉 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 보잉의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수 또는 매도하라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 모든 주식에 대해 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행복한 투자 되세요!