


핵심 요약
- 폭스(Fox)는 6월 30일 이후 29% 상승했다. 이는 스탠리 드러컨밀러의 듀케인 패밀리 오피스가 2분기에 매수하거나 보유량을 늘린 9개 종목 중 최고 실적이다.
- 그의 다른 주요 매수 종목들은 이에 뒤처져, CDW는 20%, 아마존은 14%, 인스메드는 12%, 레볼루션 메디슨스는 3% 상승했다.
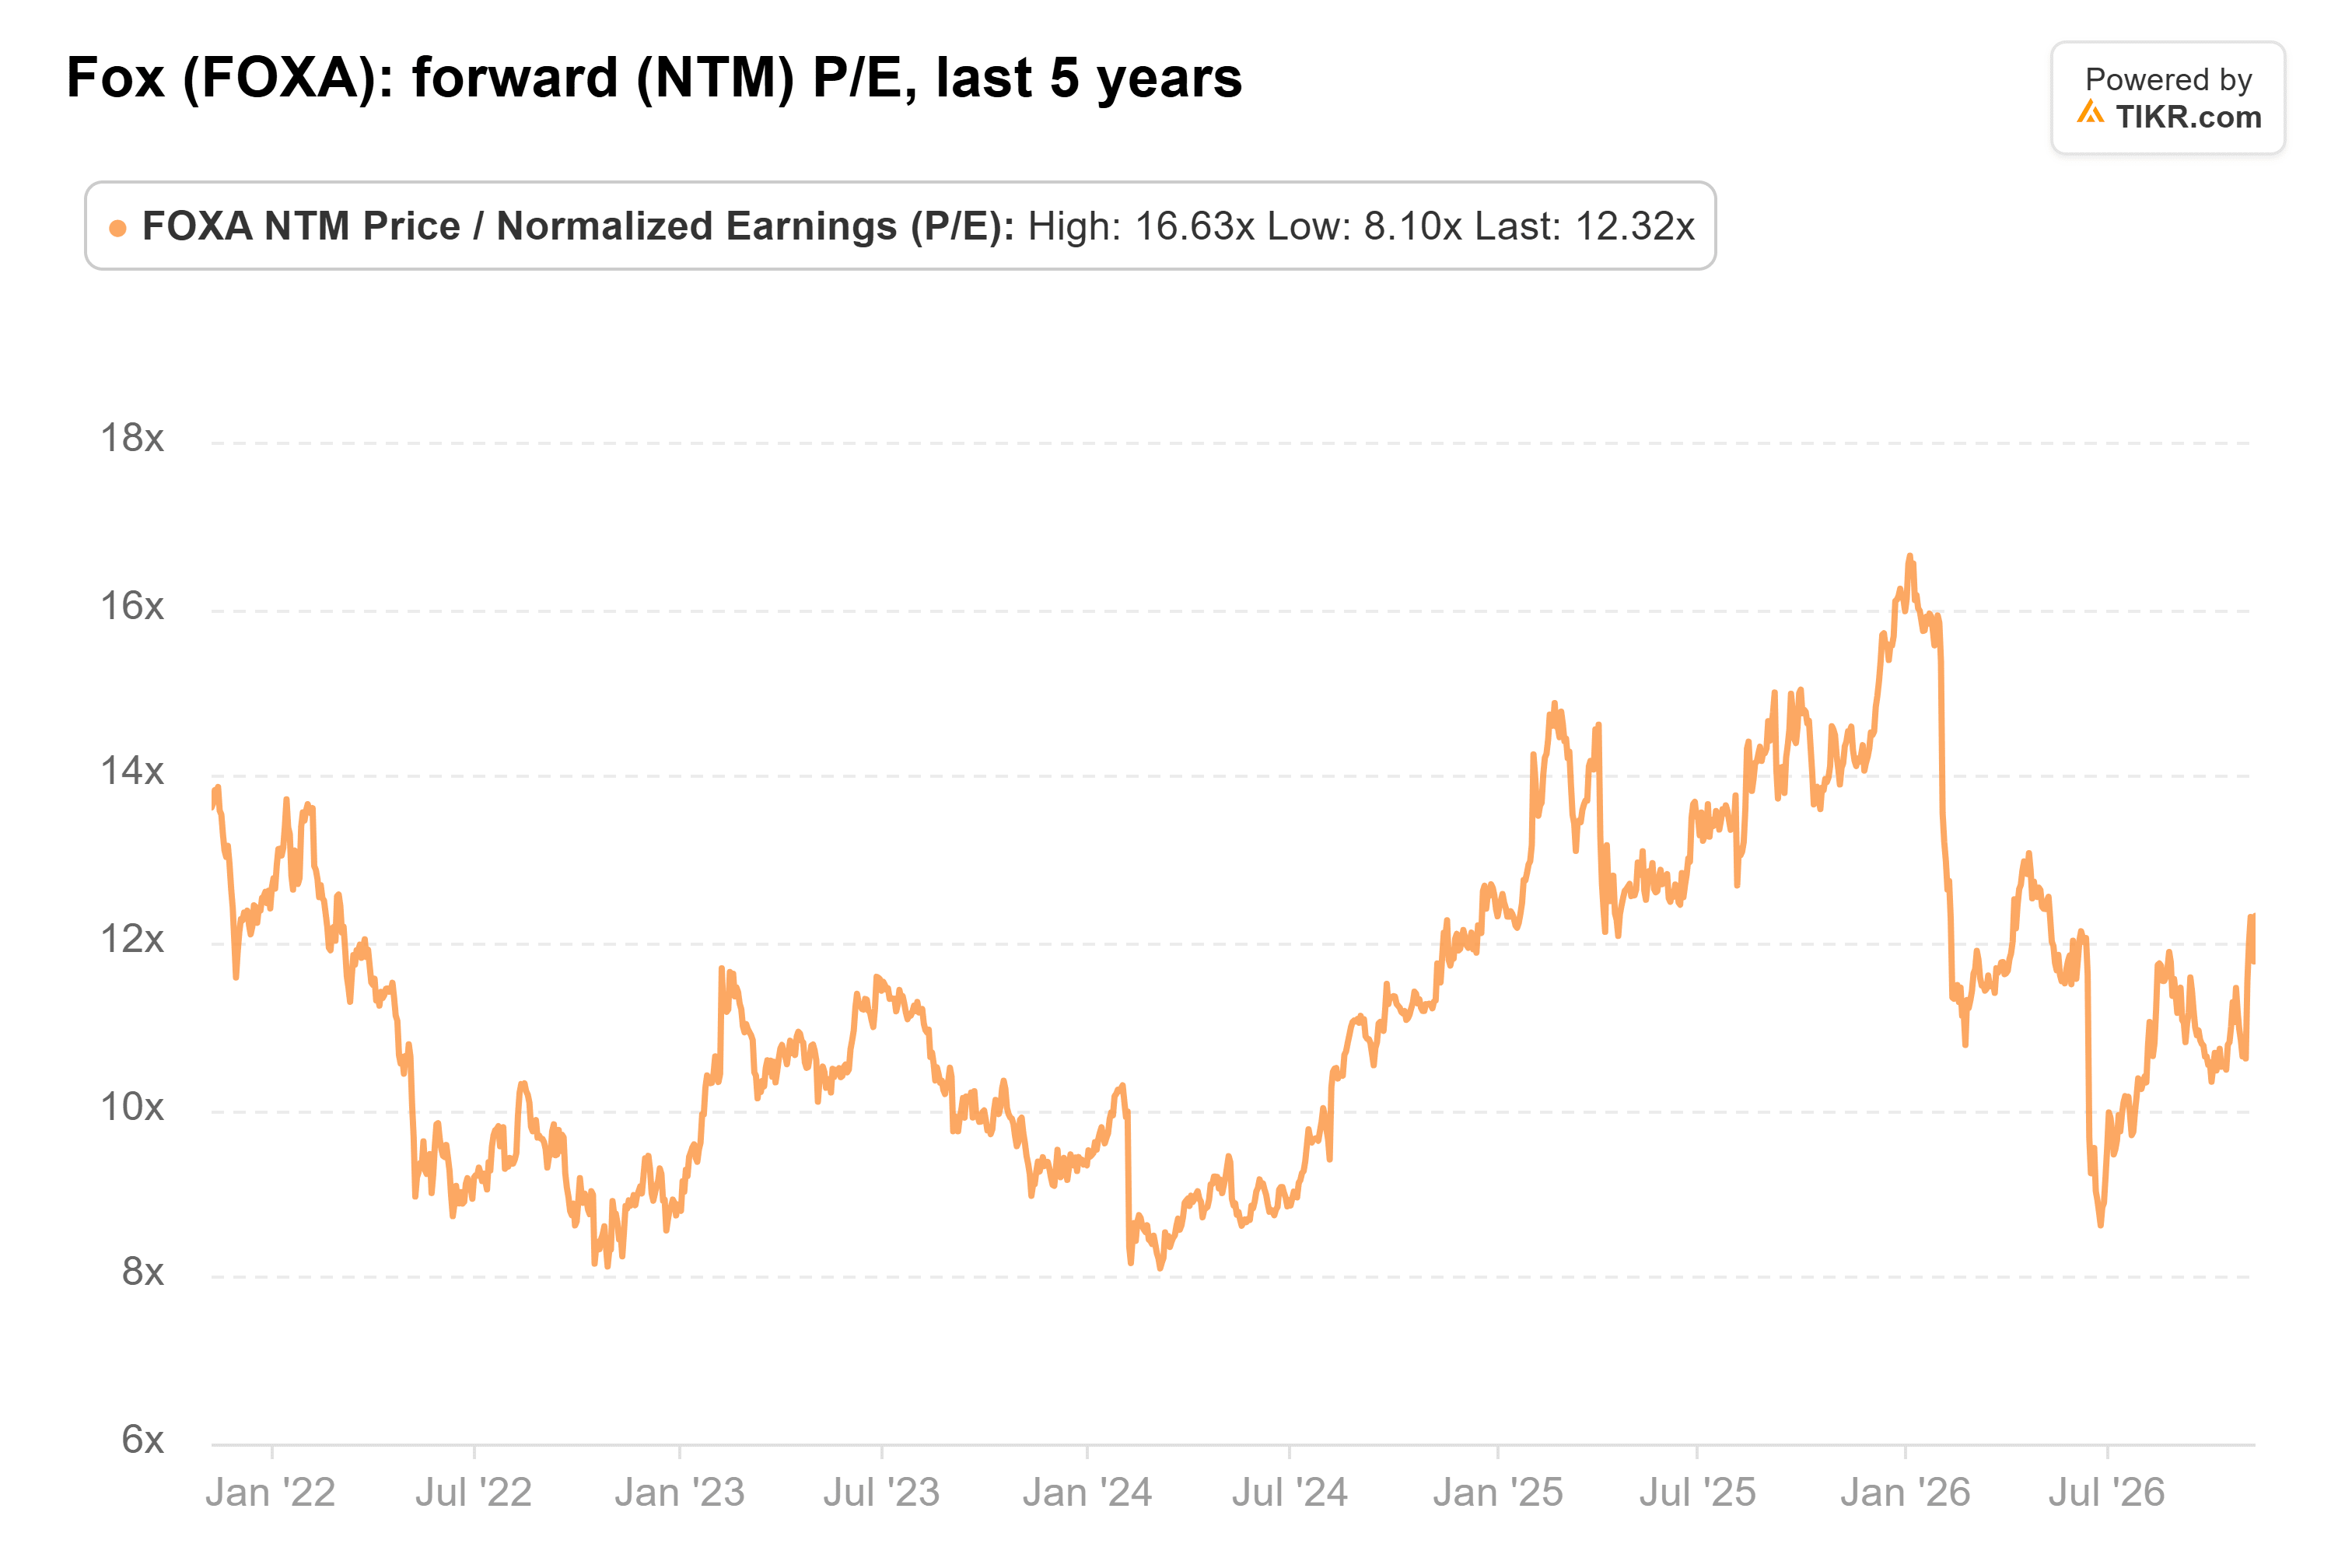
- 폭스는 선행 주가수익비율(P/E) 12배에 거래되며, 5년 평균인 11배에 가깝고, 애널리스트들은 2027년 6월에 종료되는 회계연도까지 주당순이익이 계속 성장할 것으로 예상한다.
- 그가 폭스에 투자한 것을 따라가는 데 아직 늦지 않았지만, 220억 달러 규모의 로쿠 인수 계약이 가장 주목해야 할 부분이다.
스탠리 드러컨밀러의 다음 13F 보고서는 11월 16일까지 제출될 예정이다. 그 전에, 그의 지난번 매수 포지션이 어떻게 진행되었는지 확인해볼 가치가 있으며, 그 중 두드러지는 것은 폭스 (FOXA)로, 6월 30일 이후 29% 상승했다.
그의 듀케인 패밀리 오피스가 8월 14일 제출한 6월 30일 종료 분기의 13F 보고서는 86개 포지션에 걸쳐 총 43억 5천만 달러 규모의 미국 주식을 보유하고 있음을 보여준다. 이는 여전히 그가 보유한 자산에 대한 최신 정보이며, 이미 4개월 이상 지난 자료다.
폭스는 펀드에 새로 추가된 종목이었다
듀케인은 6월 30일 기준 220만 주, 가치 1억 1,500만 달러의 폭스 주식을 보유했다. 이는 미국 주식 보유액의 2.6%를 차지하는 11번째로 큰 포지션이었으며, 3월 말에는 전혀 보유하고 있지 않았다. 6월 15일, 폭스는 로쿠 주식 1주당 현금 96달러와 폭스 Class A 주식 0.9693주를 지급하는 방식으로 로쿠를 인수하기로 합의했으며, 이 거래는 약 220억 달러 규모로 평가되었다. 13F 보고서는 듀케인이 이 발표 전후 언제 매수했는지, 얼마에 매수했는지, 또는 여전히 주식을 보유하고 있는지 여부를 보여주지 않으므로, 29%는 분기 종료 이후 주가의 움직임이며, 펀드 자체의 수익률은 이보다 높거나 낮을 수 있다.
TIKR는 폭스에 대해 21명의 애널리스트를 추적합니다. 몇 명이 "매수" 의견을 내고 있을까요?
폭스에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자들이 TIKR를 사용하여 이와 같은 주식을 조회합니다. 폭스의 애널리스트 등급 보기
그의 다른 매수 종목들은 폭스에 뒤처졌다
폭스는 듀케인이 해당 분기에 매수하거나 보유량을 늘린 9개 종목 중 최고 실적을 보였으며, 나머지 대부분도 상승했다. 다른 신규 포지션인 CDW (CDW)는 20% 상승했으며, 이는 이번 달 초 AI 수요에 힘입은 실적 초과 달성으로 인한 14% 급등에 힘입은 바가 크다. 듀케인은 6월 30일 기준 743,950주, 가치 1억 500만 달러의 CDW 주식과 명목 가치 3,500만 달러의 콜 옵션을 보유했다.
아마존 (AMZN)은 14% 상승했다. 듀케인은 6월 30일 기준 3개월 전보다 거의 13배 많은 아마존 주식(541,600주, 가치 1억 2,900만 달러)과 명목 가치 1억 900만 달러의 콜 옵션을 보유했다. AWS는 3분기에 39% 성장했고 백로그는 5,780억 달러에 달했으며, 필립 증권은 이 점을 언급하며 주식을 매수로 상향 조정했다.
펀드의 4번째로 큰 포지션(미국 주식 보유액의 3.5%)인 인스메드 (INSM)는 12% 상승했다. 듀케인은 142만 주, 가치 1억 5,200만 달러의 인스메드 주식을 보유했으며, 이는 3월 31일 대비 23% 증가한 수치이며, 명목 가치 1억 4,400만 달러의 콜 옵션도 함께 보유했다. 인스메드는 3분기에 브린수프리가 약 4억 달러를 벌어들인 후 10월 말 12% 급등했지만, 여전히 52주 최고가보다 43% 낮은 수준이다.
레볼루션 메디슨스 (RVMD)는 3% 상승했다. 듀케인은 해당 지분을 27% 늘려 399,587주(6월 30일 기준 가치 7,500만 달러)를 보유했다. 그러나 모든 매수가 성공한 것은 아니다: 9개 종목 중 또 다른 종목인 알파벳은 6월 30일 이후 20% 하락했다.
애널리스트들은 폭스의 성장이 지속될 것으로 예상한다
폭스의 이익은 빠르게 증가했으며, 애널리스트들은 2027년 6월 종료 회계연도에 더 많은 성장을 예상한다:
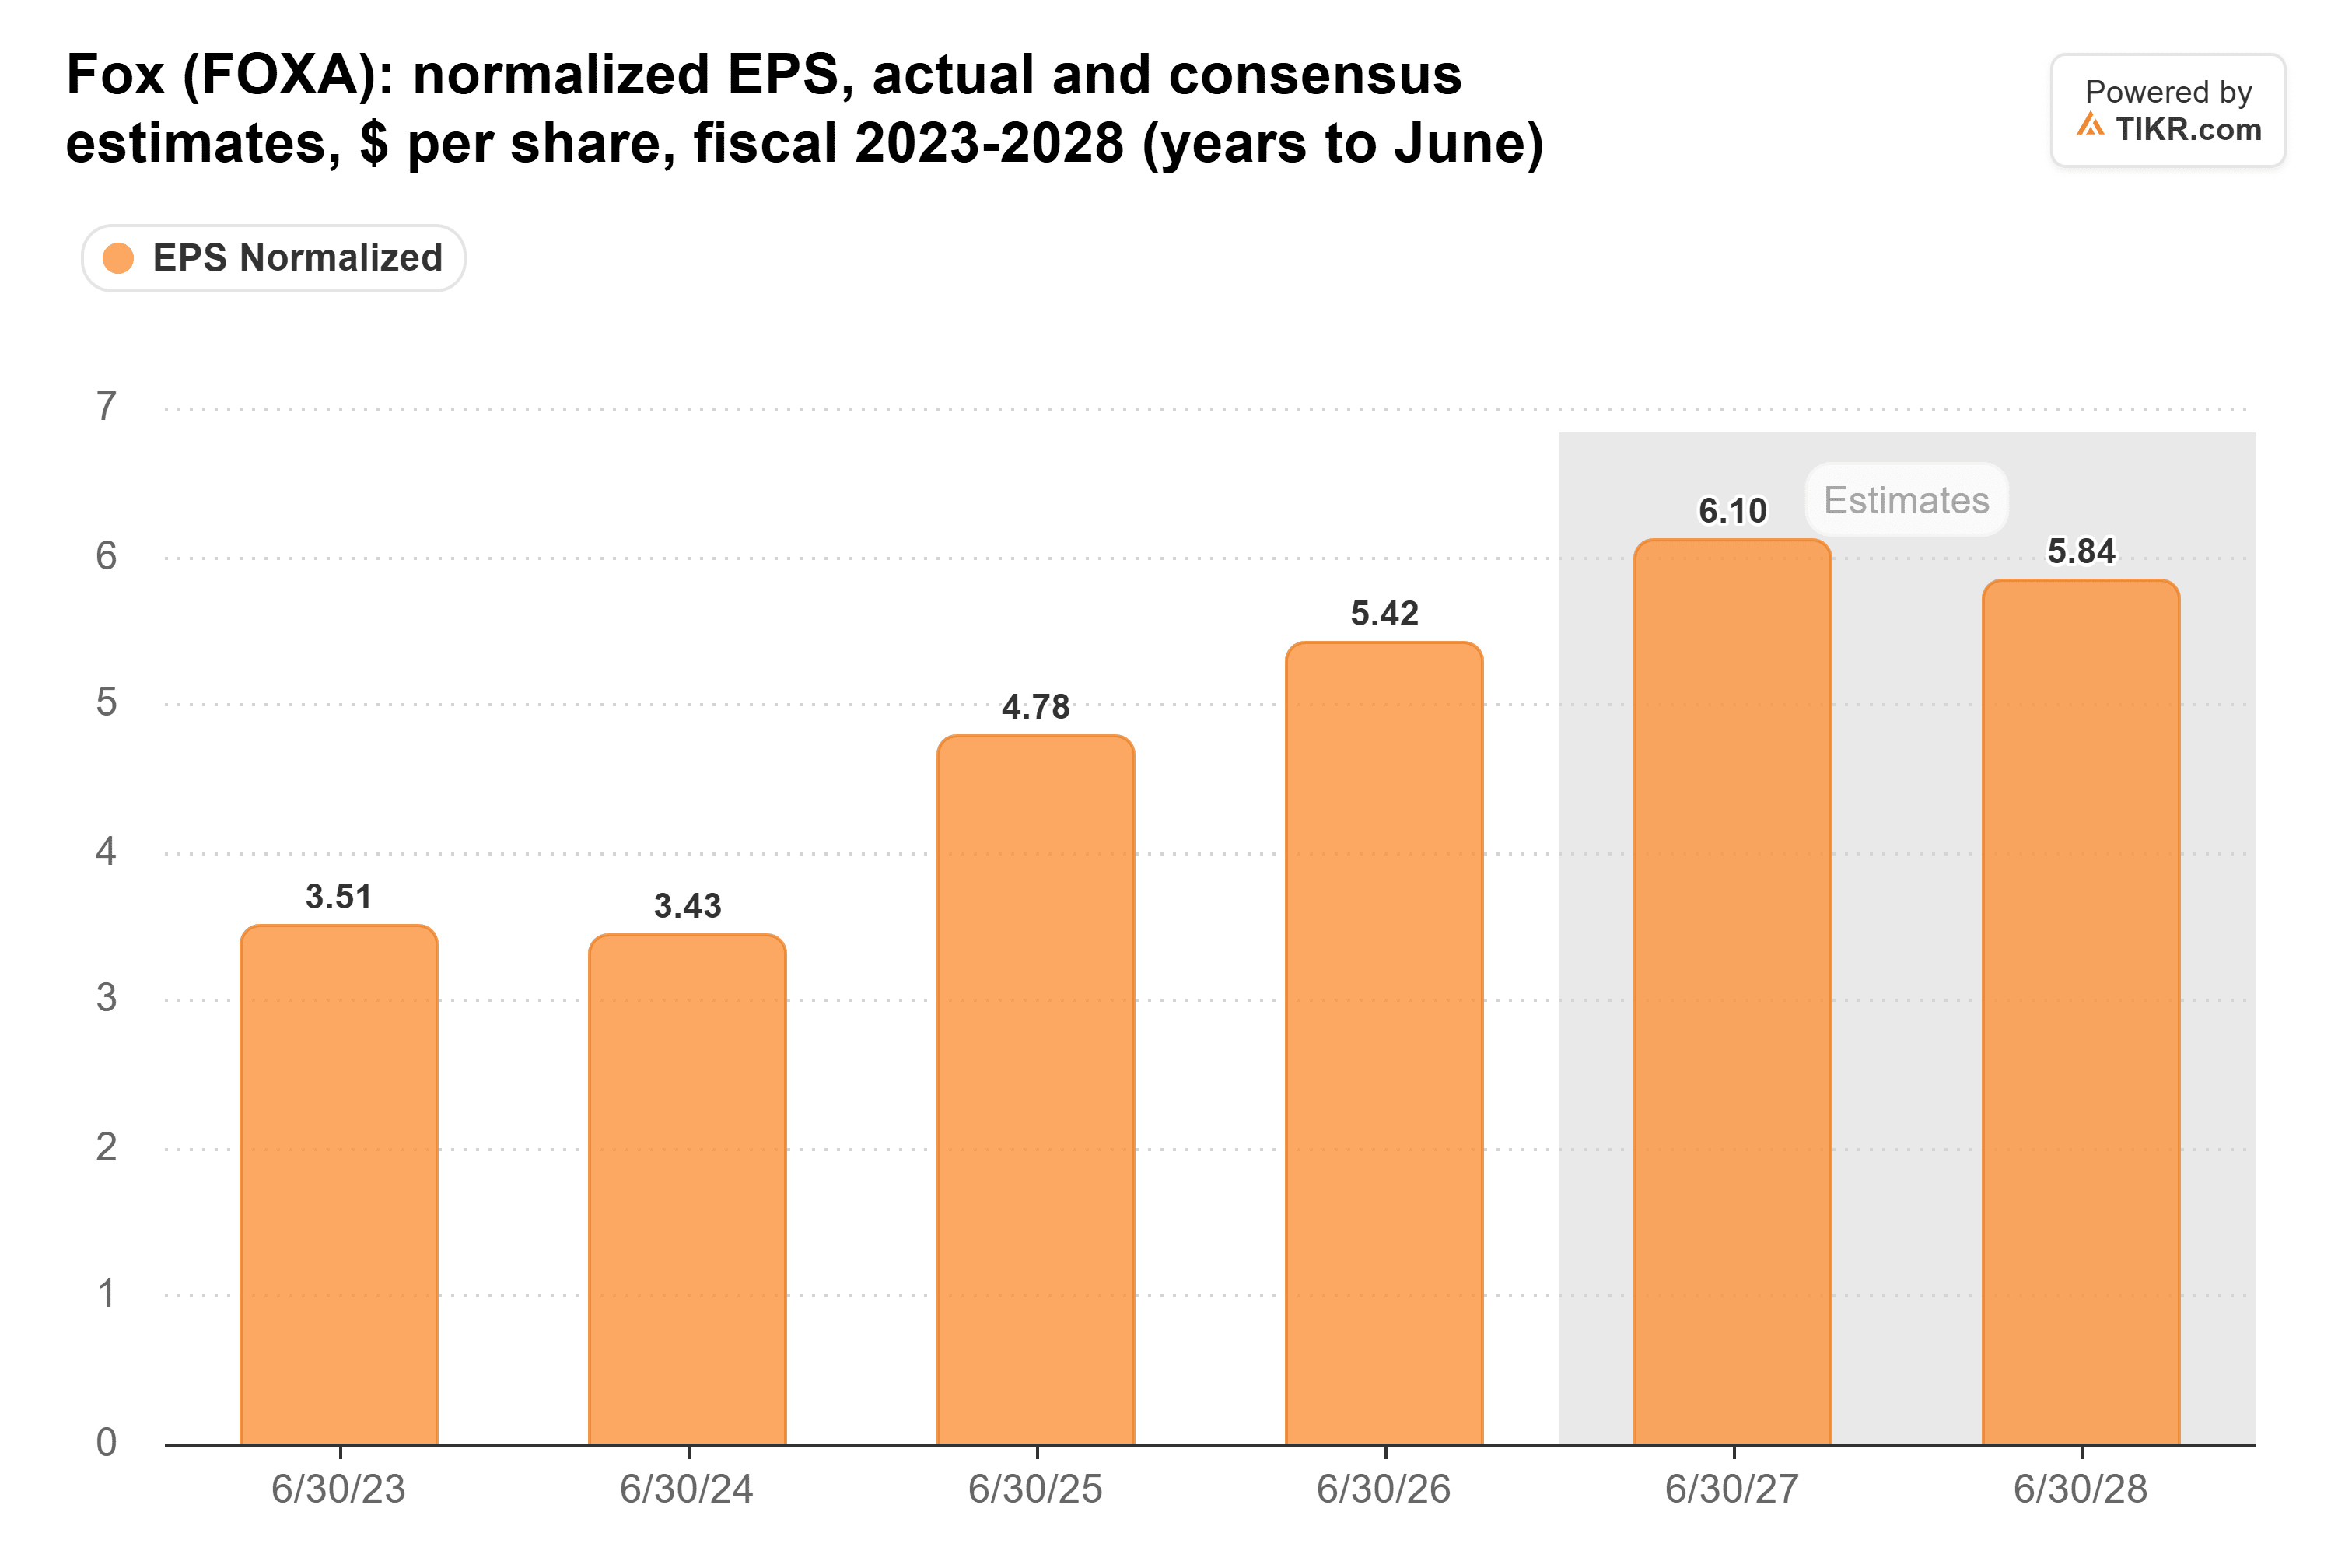
정규화 주당순이익(EPS)은 2년 만에 58% 상승하여, 2024 회계연도의 3.43달러에서 2026 회계연도에 5.42달러가 되었으며, 컨센서스는 2027 회계연도에 6.10달러를 예상한다. 그 후 애널리스트들은 2028 회계연도에 5.84달러로 하락할 것으로 예상한다. 필자는 이번 달 중간선거 광고 지출이 포함된 2027 회계연도와 11월 선거가 없는 2028 회계연도의 선거 일정 때문이라고 추측한다.
그리고 상승 이후에도 폭스는 자체 역사 대비 비싸지 않다. 선행 주가수익비율(P/E) 12배로 거래되며, 이는 5년 평균인 11배보다 약간 높은 수준이고, 1월에 기록한 17배보다는 훨씬 낮다:
로쿠 인수가 성공하기만 한다면 아직 늦지 않았다
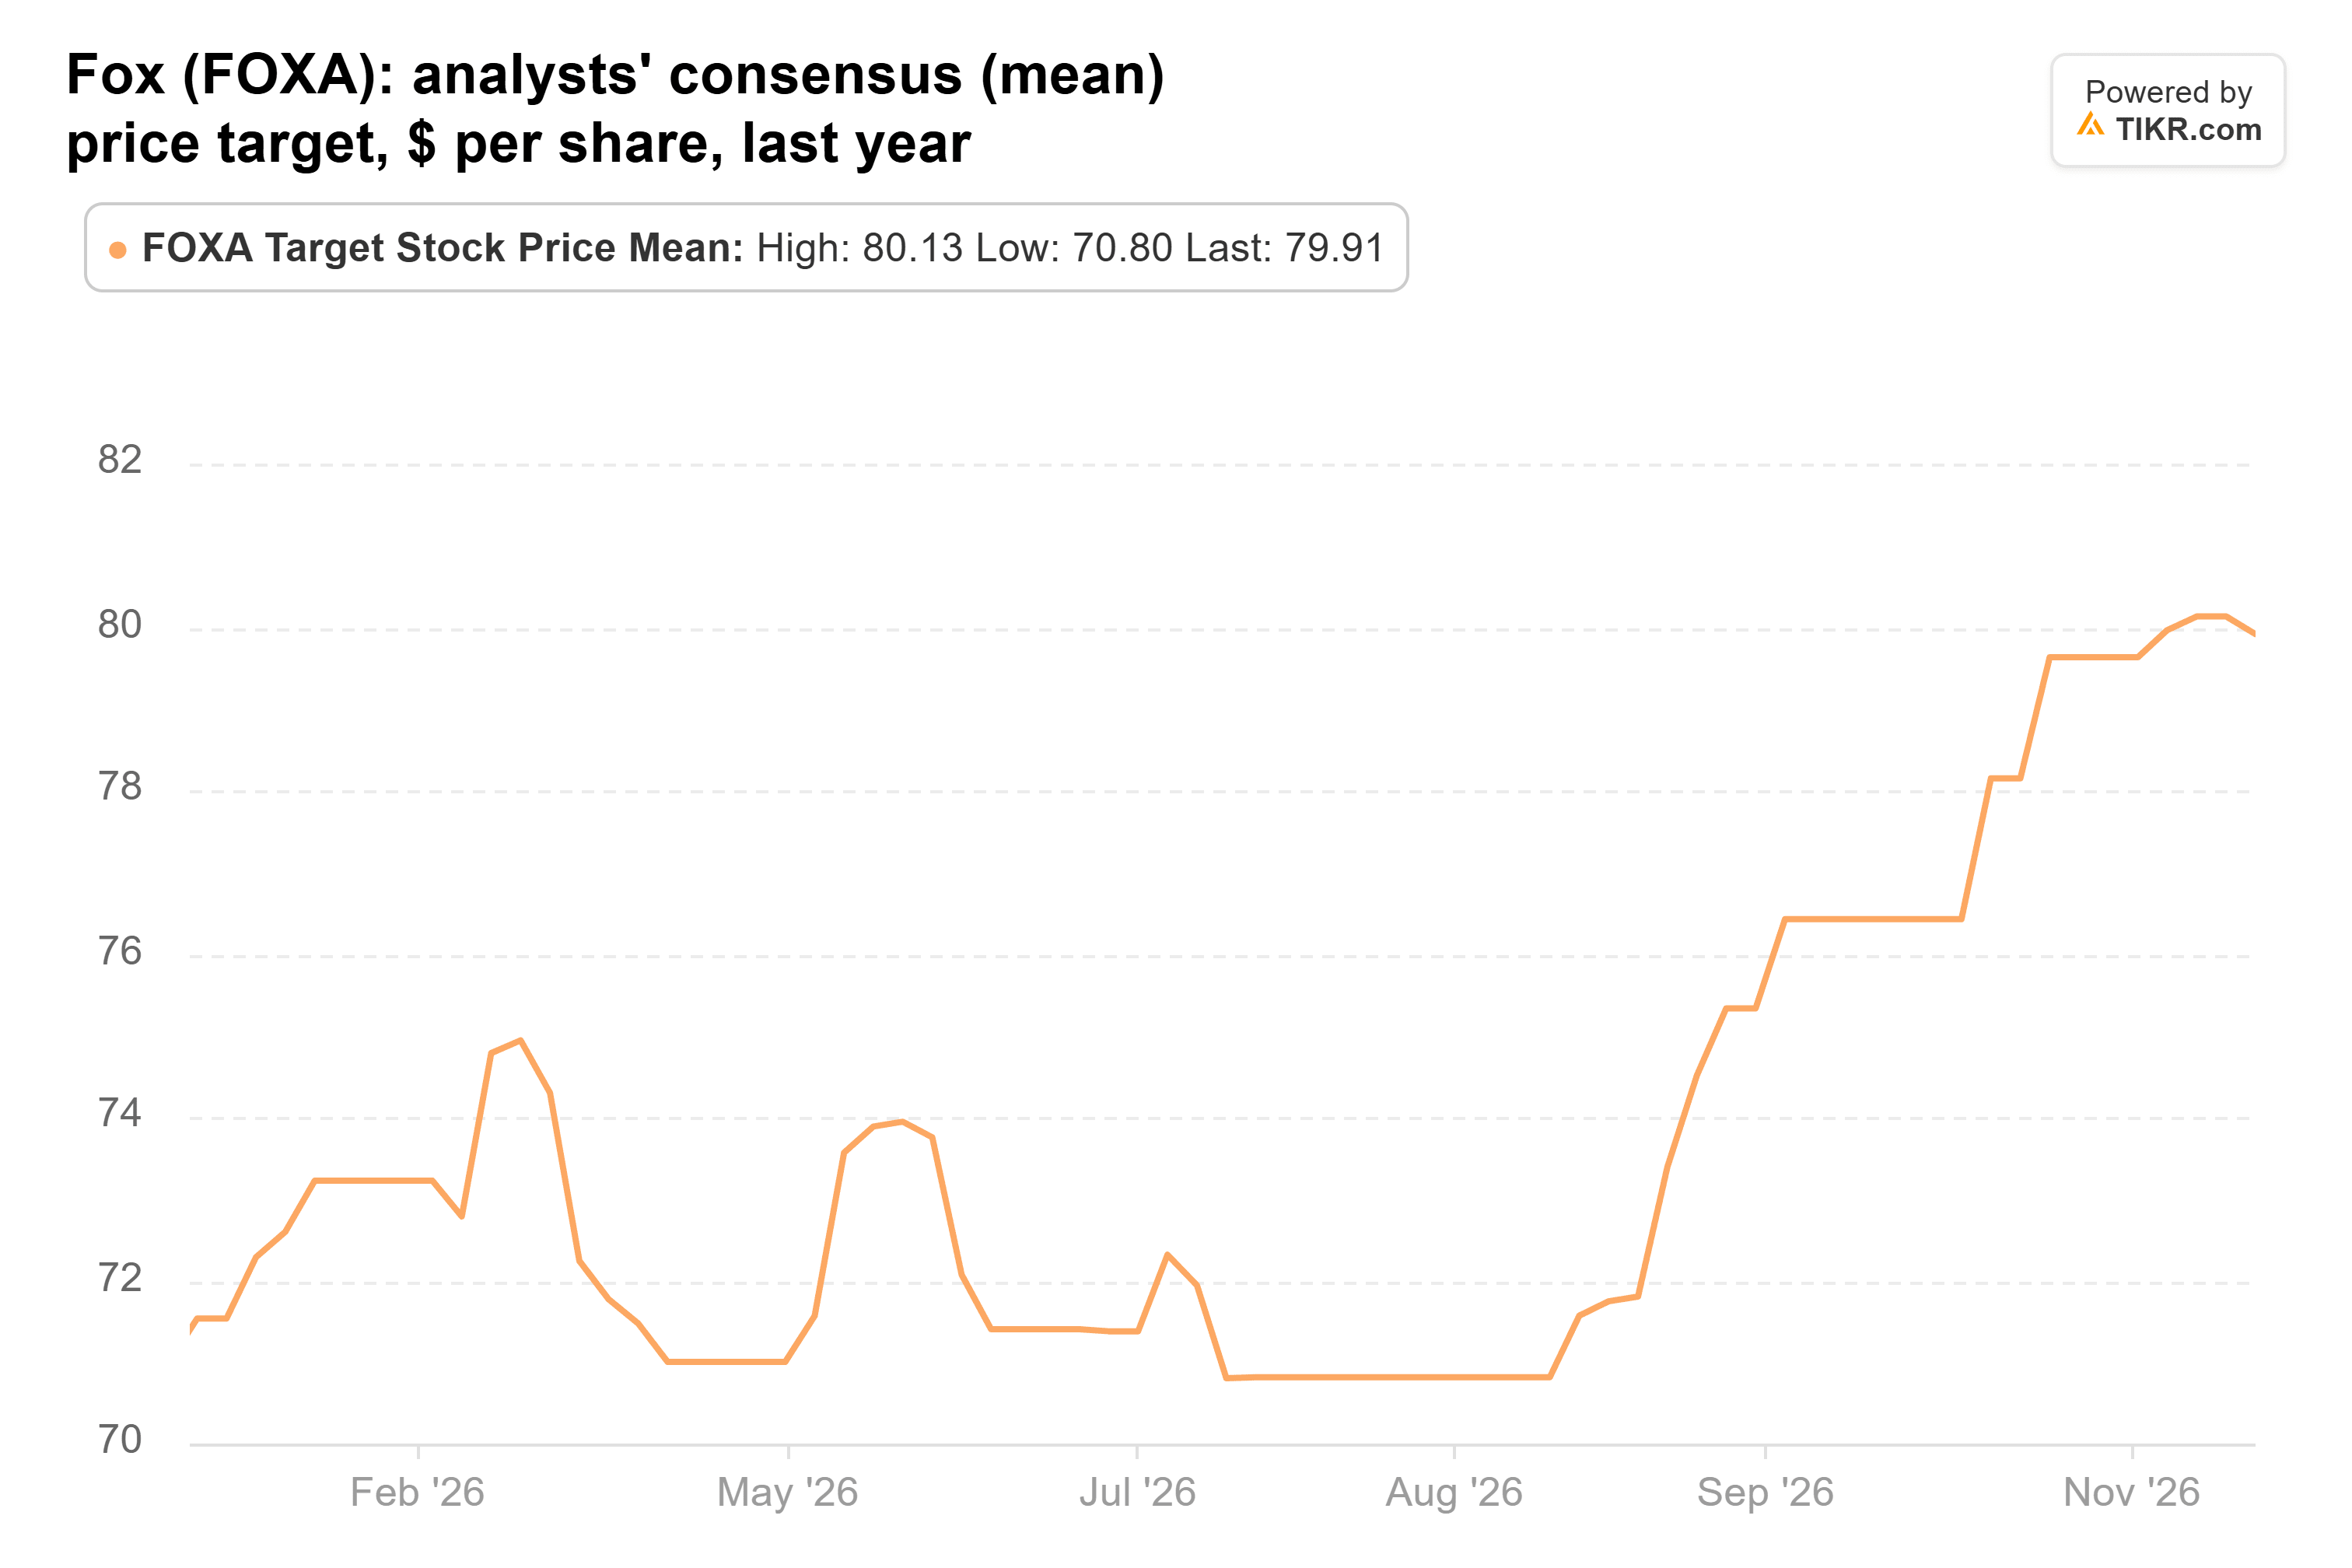
월스트리트도 목표가를 상향 조정했다. 20명의 애널리스트가 폭스를 커버하며, 목표가는 60달러에서 125달러까지 다양하며, 평균 목표가는 7월 초 70.80달러에서 79.91달러로 상승했고, 이는 화요일 종가보다 19% 높은 수준이다:
로쿠 거래가 큰 위험 요소다. 폭스는 약 142억 달러의 현금과 새로운 Class A 주식을 지급할 예정이며, 이는 시가총액 약 370억 달러 규모의 기업에게는 큰 도박이다. 법무부는 9월 8일 2차 요청 이후 이 거래를 검토해 왔지만, 보고에 따르면 승인에 가까워졌으며, 양사 모두 2027년 상반기 중 거래를 완료할 것으로 예상하고 있다.
필자는 드러컨밀러를 따라 폭스에 투자하는 것이 아직 늦지 않았다고 생각한다. 주가는 평소 거래 배수 근처에서 움직이고 있으며, 애널리스트들은 이익이 계속 성장할 것으로 예상하고, 월스트리트는 현재 가격에서 19%의 상승 여력을 보고 있다. 그러나 저렴한 가격은 사라졌으므로, 이제부터의 수익은 이익 성장과 로쿠 인수의 성과에서 나와야 한다.
그의 다음 13F 보고서(11월 16일까지 제출 예정)는 듀케인이 9월 30일 기준으로 여전히 폭스를 보유하고 있었는지 보여줄 것이다. 그리고 법무부가 로쿠 인수에 대한 판단을 내리면, 투자자들은 자신들이 어떤 종류의 기업에 투자하는지 알게 될 것이다.
그렇다면 폭스 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 채 걸리지 않게 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 폭스가 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 컨센서스 추정치를 시작점으로 삼거나, 입력값을 조정하여 본인의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되시기 바랍니다!


