핵심 요약
- 일론 머스크는 테슬라의 사이버캡이 법적으로 허용되는 모든 지역에서 대부분의 승객 이동 거리를 담당할 것이라고 말했으며, 이는 우버가 20% 예약 성장을 보고한 지 6일 후입니다.
- 로보택시 가격 경쟁이 벌어지면 우버의 얇은 승차당 이익이 먼저 타격을 받을 것입니다.
- Mobility 부문은 2025 회계연도에 예약 금액의 8.1%를 조정 EBITDA로 기록했지만, 분석가들은 2028 회계연도까지 정규화 EPS가 두 배 이상 증가할 것으로 예상합니다.
- 선행 주당순이익(P/E) 약 17배로 거래되며, 이는 3년 평균인 25배에 비해 낮은 수준으로, 주가가 그러한 위험 일부를 이미 반영하고 있음을 시사합니다.
안두릴(Anduril)의 창립자 팔머 럭키(Palmer Luckey)는 X에서 우버 테크놀로지스(UBER)에 대한 로보택시 논쟁을 두 문장으로 요약했습니다: "라이드셰어링 수익(1500억 달러 이상)에서 1,600만 명의 운전사에게 지급하는 비용을 빼세요. 그것이 내기입니다."
테슬라(TSLA)는 그 일을 위해 사이버캡을 만들었으며, 머스크는 11월 10일에 이렇게 답했습니다: "사이버캡은 법적으로 금지되지 않는 모든 관할권에서 대부분의 모든 승객 이동 거리를 담당할 것입니다." 그는 덧붙여 "눈과 뇌를 가진 누구에게나 명백하다"고 말했습니다.
머스크의 목표인 Mobility 부문은 2025 회계연도에 우버의 부문별 조정 EBITDA의 69.1%를 차지했으며, 우버의 로보택시 팀은 계속해서 리더를 잃고 있습니다. 블룸버그에 따르면, 로보택시 파트너십을 이끌던 엔지니어링 부사장 대니 구오(Danny Guo)가 11월 16일에 퇴사합니다. 이는 자율 주행 모빌리티 및 배달 글로벌 총책임자 사프라즈 마레디아(Sarfraz Maredia)의 퇴사일과 같습니다.
라이드헤일링은 이미 가격 전쟁을 치렀다
전 테슬라 사장이자 이후 우버의 가장 큰 미국 경쟁사의 운영을 맡았던 존 맥닐(Jon McNeill)은 지난 전쟁을 겪었습니다. 그는 11월 10일 The Knowledge Project 에피소드에서 "가격으로 경쟁하는 모든 비즈니스는 궁극적으로 상품(commodity)이라고 불린다"고 말했습니다.
그것이 어떻게 진행되었는지에 대해: "그 시점에는 어느 회사도 총이익 기준으로 돈을 벌지 못했습니다. 왜냐하면 경쟁하기 위해 제품 가격을 낮게 책정했기 때문입니다. 그것은 그냥 광기입니다."
로보택시는 그 전쟁을 다시 시작할 수 있으며, 이번에는 한쪽이 운전사에게 아무런 비용도 지불하지 않습니다.
TIKR, 우버에 대한 51명의 분석가를 추적합니다. 몇 명이 '매수'라고 말할까요?
우버에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 수익 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용하여 이와 같은 주식을 조사합니다. 우버의 애널리스트 등급 보기
우버는 승차 1달러당 약 8센트를 벌어들입니다
2025 회계연도에 Mobility 부문의 조정 EBITDA는 Mobility 예약 금액의 8.1%에 달했으며, 이는 운전사 비용, 인센티브 및 보험을 제외한 후, 우버의 기업 일반관리비 및 R&D 비용 이전에 승객이 지불한 1달러당 약 8센트에 해당합니다. 로보택시도 차량, 차량대 운영 비용 및 유휴 시간에 대한 비용을 지불하지만, 승차당 비용이 우버의 비용보다 낮은 로보택시는 그 8센트를 놓고 경쟁할 수 있습니다.
컨센서스는 우버의 정규화 EPS가 2025 회계연도의 2.45달러에서 2028 회계연도에 5.50달러로 두 배 이상 증가할 것으로 예상합니다:
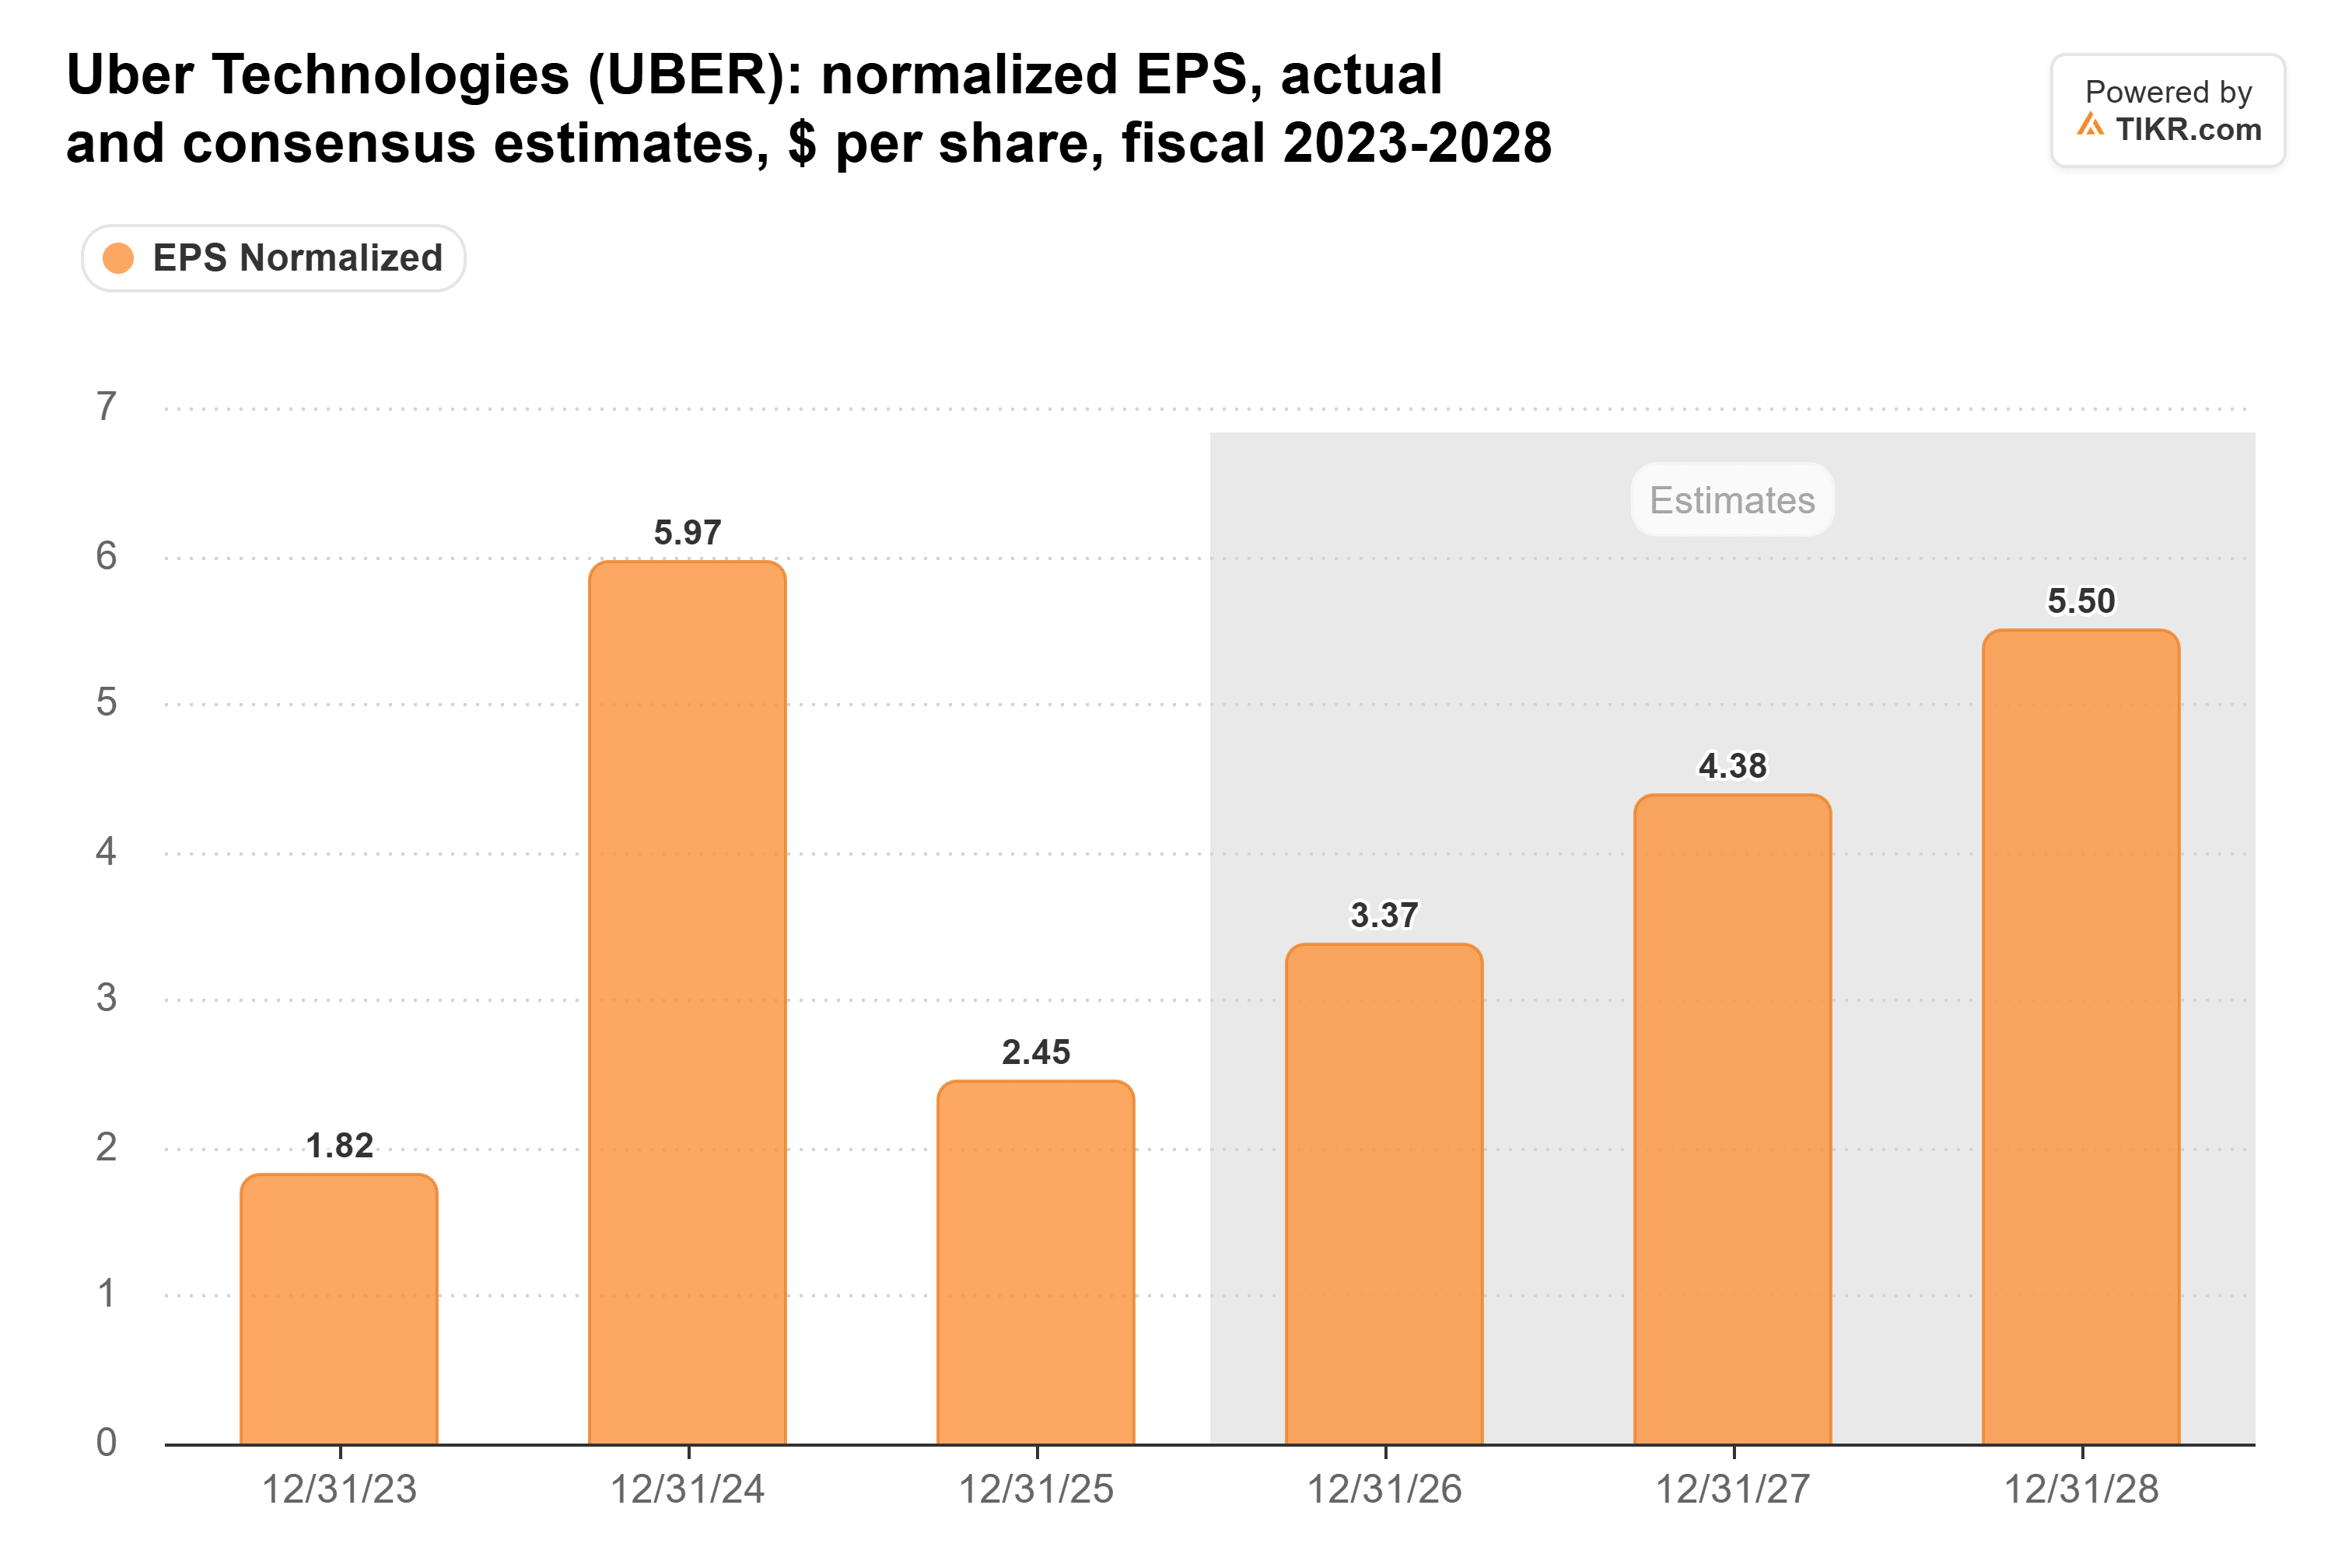
2026 회계연도부터 2028 회계연도까지, 분석가들은 32%의 수익 성장에 EPS가 63% 상승할 것으로 보고 있습니다. 이는 더 넓은 마진, 더 적은 주식 수, 또는 둘 다를 의미하며, 가격 전쟁은 마진을 압박할 것입니다.
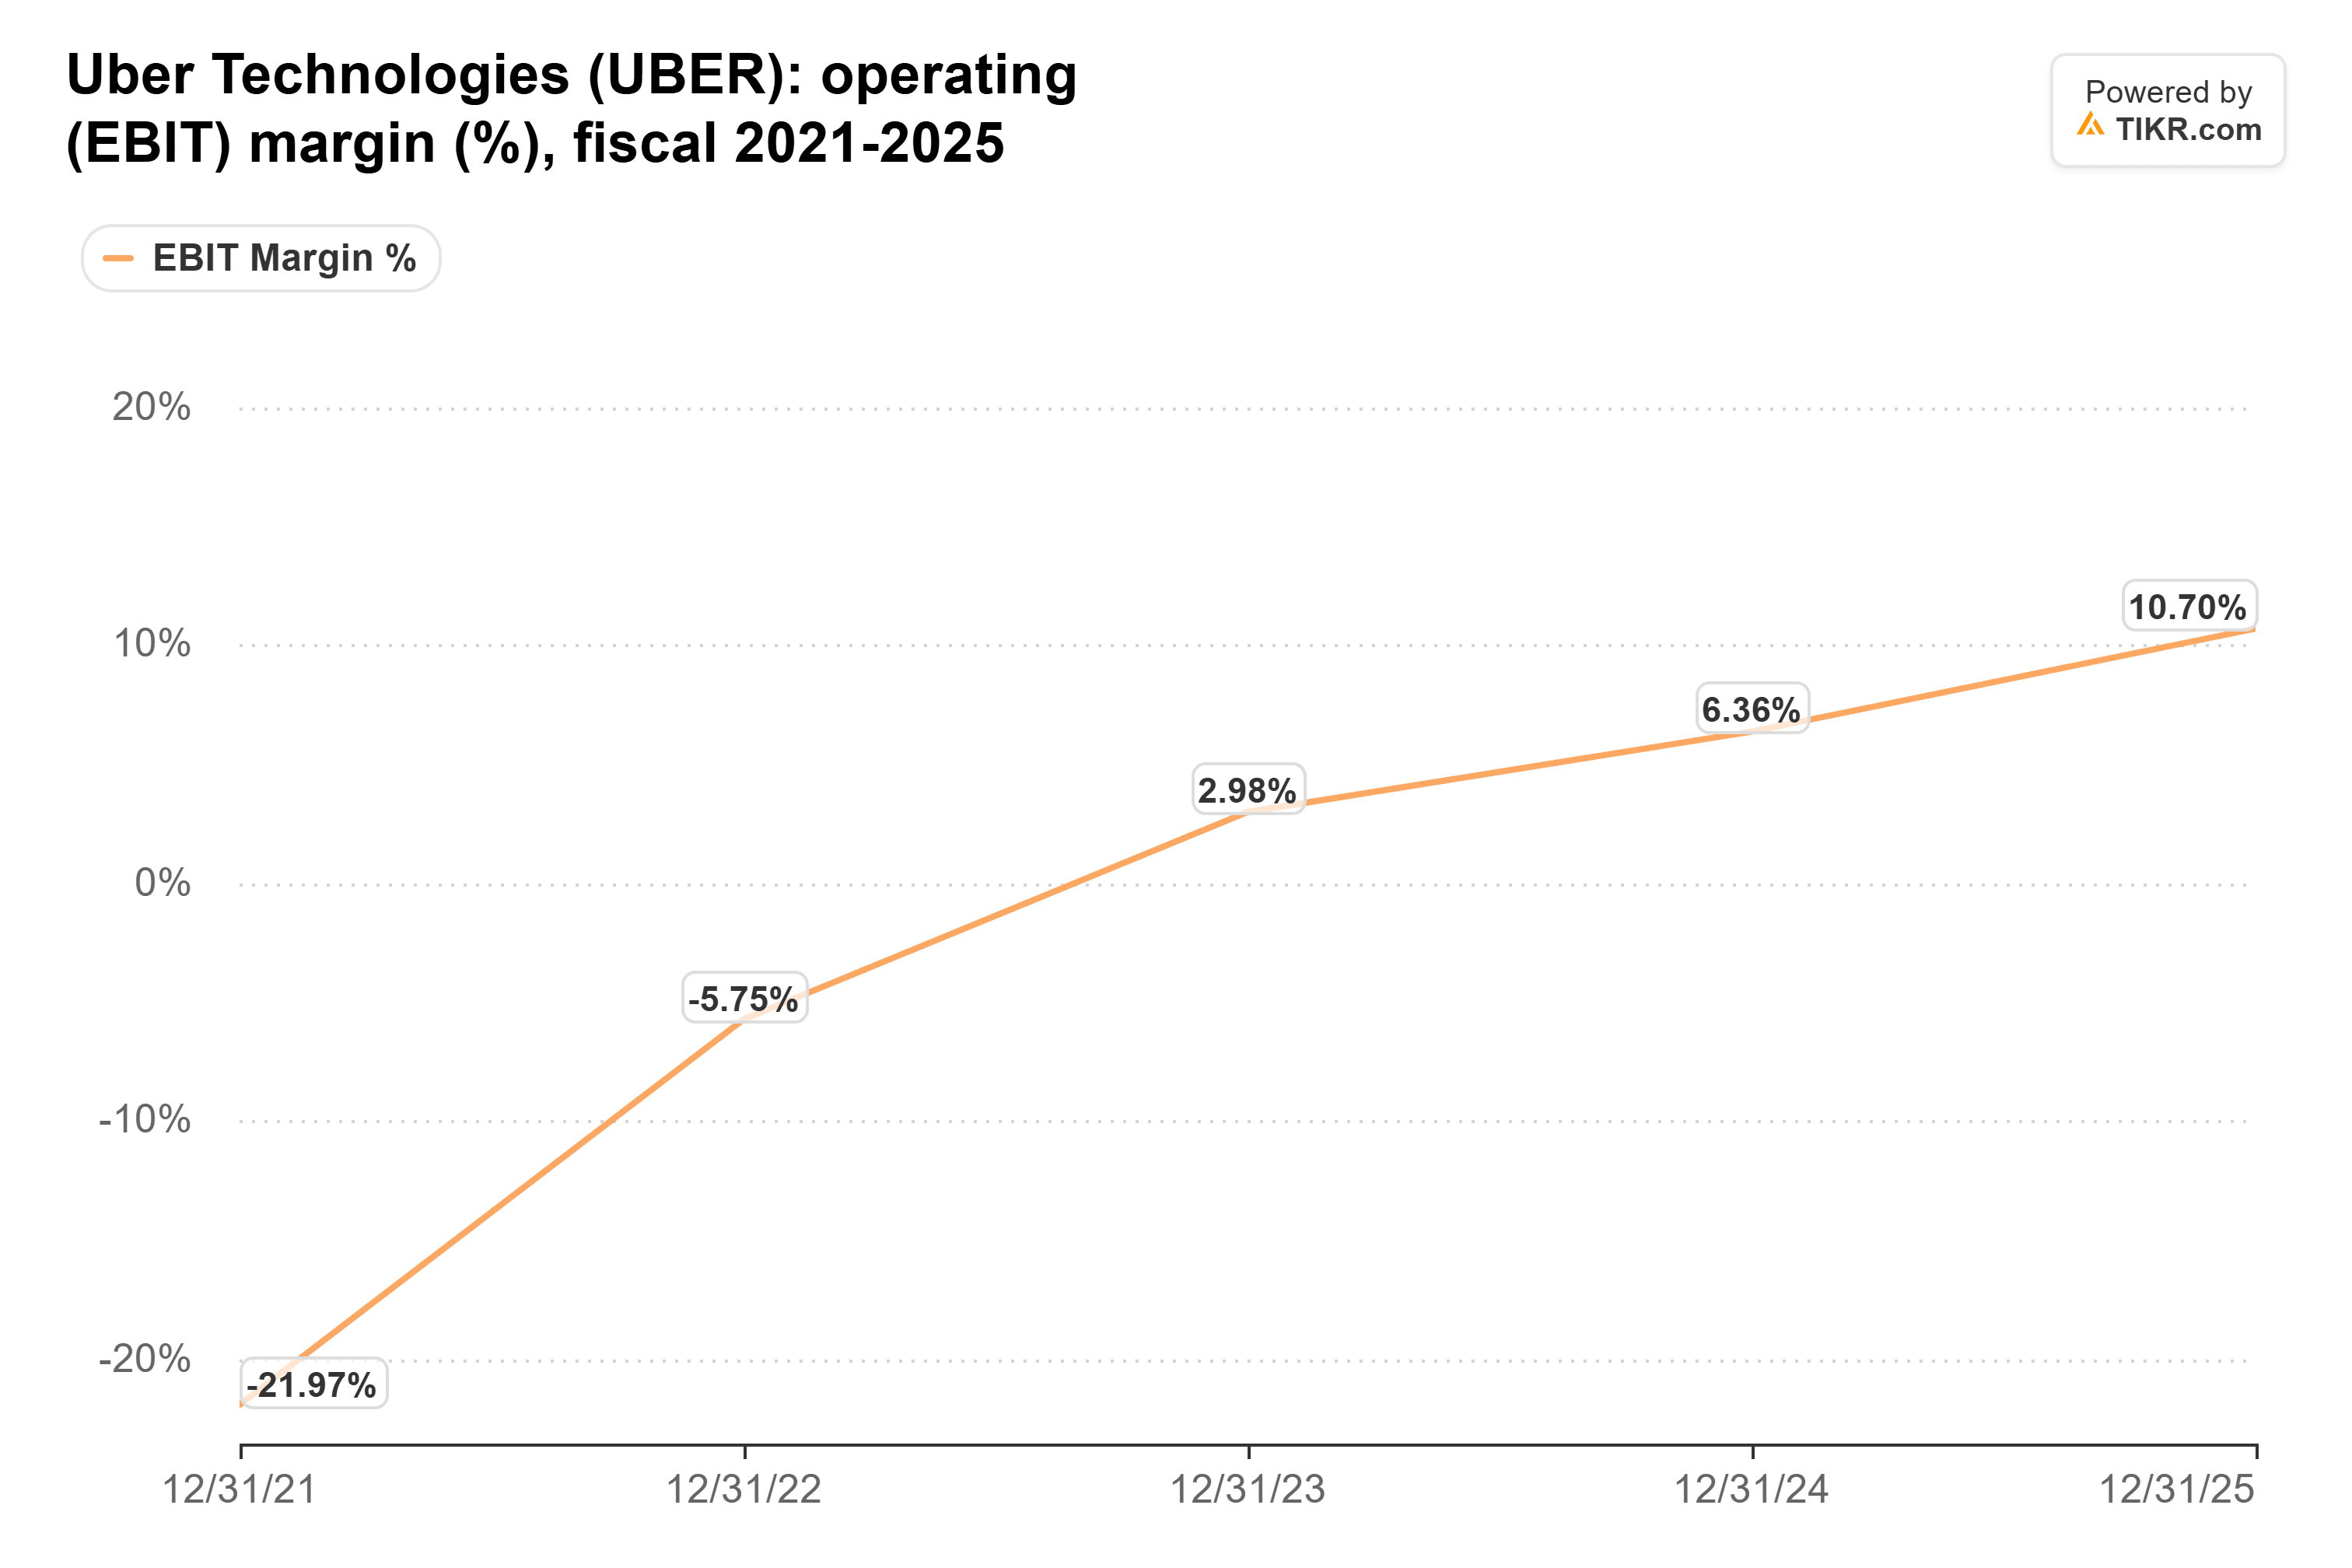
그 마진들도 새로운 것입니다. 우버의 영업이익률은 2021 회계연도의 -22.0%에서 2025 회계연도에 10.7%로 개선되었습니다:
로보택시는 여전히 우버의 네트워크에서 운영될 수 있습니다
우버는 30개 이상의 자율주행차 파트너를 보유하고 있으며, 그 네트워크상의 자율주행차는 독립형 플랫폼보다 차량당 하루 평균 약 30% 더 많은 이동을 완료합니다. 회사는 2027년까지 플랫폼에 2,000대 이상의 무인 차량이 있을 것으로 예상합니다.
그러나 가장 큰 차량대가 후퇴하고 있습니다. 미국 내 약 4,000대의 차량을 보유한 웨이모(Waymo)는 2028년 1월부터 오스틴과 애틀랜타에서 자체 앱으로 승객을 태울 계획으로, 해당 지역에서의 우버 독점권을 종료합니다. 그 규모의 차량대는 인간 운전사가 우버에 제공하는 것보다 훨씬 적은 수수료율을 요구할 수 있습니다. 저는 우버의 네트워크가 로보택시 시대에도 살아남아, 더 얇은 수수료율로 더 많은 공급을 제공할 것이라고 예상합니다.
우버 주식이 저평가된 데는 이유가 있습니다
우버는 선행 주당순이익(P/E) 약 17배로 거래되며, 이는 3년 만에 가장 낮은 수준에 가깝고 3년 평균인 25배보다 훨씬 낮습니다. 2024년 2월에는 거의 40배에 달했습니다:
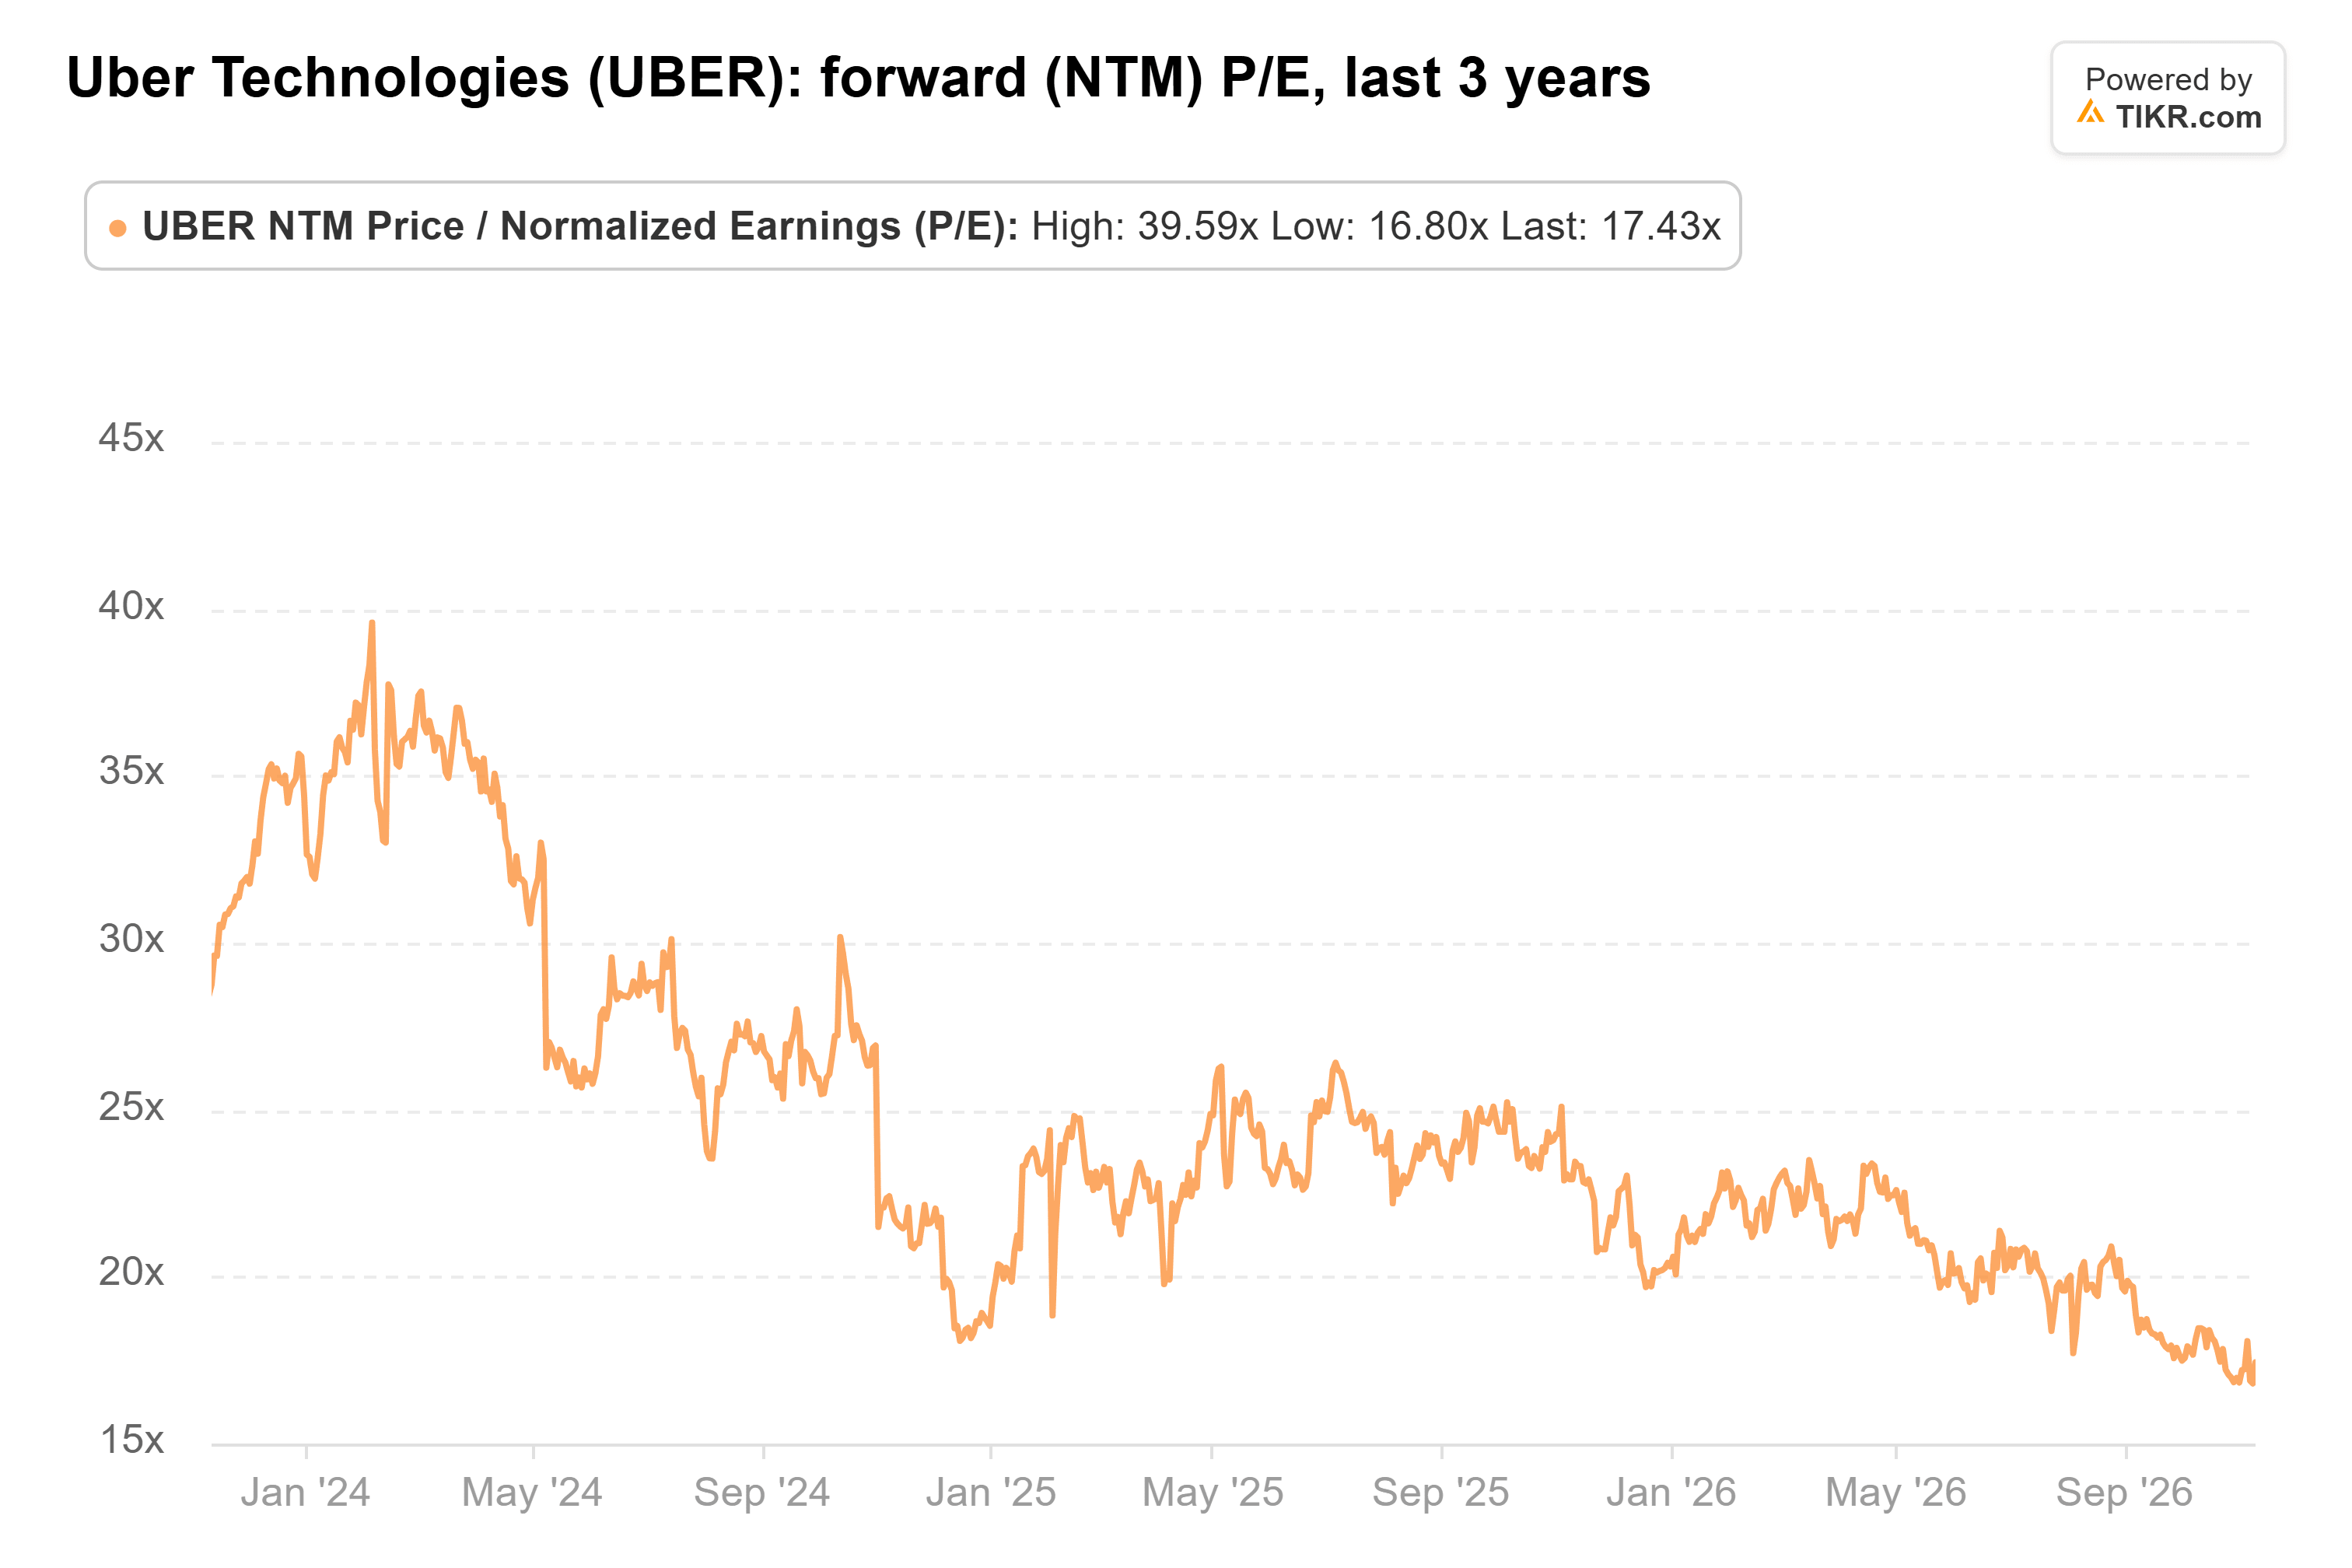
투자자들은 컨센서스가 여전히 EPS가 수익 성장보다 약 두 배 빠르게 성장할 것으로 예상함에도 불구하고, 로보택시 위험을 감안하여 주가를 낮게 평가하고 있습니다.
우버가 저평가되기 전에 증명해야 할 것
머스크는 우버의 승객보다 그 8센트를 노리고 있으며, 17배는 그 위험 일부를 반영하고 있습니다. 저는 주식을 저평가라고 부르기 전에 첫 번째 대규모 로보택시 출시를 통해 Mobility 마진이 유지되는 것을 보고 싶습니다.
수익 대신 예약 금액 대비 Mobility 조정 EBITDA를 지켜보세요. 3분기 Mobility 수익은 18%의 예약 성장에도 불구하고 2% 하락한 75억 달러를 기록했는데, 이는 영국 비즈니스 모델 변경으로 인해 운전사 급여가 더 낮은 수익으로 기록되기 때문입니다; 그것이 없었다면 수익은 약 12% 성장했을 것입니다. 우버의 12월 31일까지 15개 도시에 자율주행차를 도입한다는 목표는 얼마나 많은 차량대가 여전히 그들의 승객을 원하는지에 대한 다음 시험대가 될 것입니다.
그렇다면 우버 주식의 실제 가치는 얼마일까요?
TIKR을 사용하면 1분도 채 되지 않아 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 우버가 얼마나 가치가 있을 수 있는지 확인하세요. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식을 매수 또는 매도하도록 권고하기 위한 것이 아님을 유의해 주시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 분석가들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!