


주요 요점
- 일론 머스크가 연간 매출이 2027년 12월까지 5,000억 달러를 넘을 수 있다고 밝힌 후, SpaceX 주가는 두 세션 동안 거의 15% 상승했습니다.
- 3분기 매출은 161% 증가한 146억 달러를 기록했으며, AI 부문의 75억 6천만 달러는 Starlink의 커넥티비티 부문을 넘어섰습니다.
- AI 매출의 대부분은 Anthropic과 Google 계약에서 나오며, Bloomberg는 Anthropic이 2027년 초부터 계약을 해지할 수 있다고 보도했습니다.
- 4분기 실적 보고서는 12월에 머스크가 제시한 1,000억 달러 페이스에 도달했는지, 그리고 자본 지출이 약 400억 달러 수준이었는지를 보여줄 것입니다.
SpaceX (SPCX) 주가는 월요일 142달러에 마감하며, 두 세션 동안 거의 15% 상승했습니다. 이는 일론 머스크가 제시한, 소수 기업만이 그려본 적 있는 매출 성장 경로가 촉매제 역할을 했습니다.
지난 금요일 Baron Investment Conference에서 머스크는 SpaceX가 올해 12월까지 연간 1,000억 달러의 연간화된 매출 run-rate를 넘어서고, 2027년 12월까지 5,000억 달러에 이를 수 있다고 말했습니다.
몇 시간 후, SpaceX는 Google 임원 Donald Harrison이 이사회를 떠났음을 공개했습니다. 이 퇴진은 Alphabet (GOOGL)이 약 5억 5,500만 주의 SpaceX 지분을 보유하고 있으며, SpaceX 컴퓨팅 서비스에 대해 월 약 9억 2천만 달러를 지불하고 있기 때문에 중요합니다.
한편, 반도체 비용은 계속 증가하고 있습니다. 10월 말, SpaceX는 NVIDIA (NVDA) Vera Rubin 칩을 포함하는 약 400억 달러 규모의 금융 리스 계약을 공개했습니다.
이번 반등 이후에도 주가는 6월 16일 고점보다 약 37% 낮은 수준에 머물고 있습니다.
기준을 높인 실적
머스크의 목표는 이미 기대를 뛰어넘은 분기 위에 세워져 있습니다. 3분기 매출은 161% 증가한 146억 달러로, LSEG 컨센서스 127억 2천만 달러를 상회했습니다. 당기 순이익은 44억 달러를 기록한 반면, 전년 동기에는 11억 달러의 손실이 발생했습니다.
분기 내부 실적:
- xAI와 Cursor를 기반으로 구축된 AI 부문인 Super Intelligence는 81억 3천만 달러에서 75억 6천만 달러의 매출을 올렸습니다.
- 커넥티비티 매출은 69% 증가한 52억 5천만 달러를 기록했으며, 영업이익은 23억 7천만 달러입니다.
- 자본 지출은 196억 달러를 기록했으며, 경영진은 4분기에 350억 달러에서 400억 달러 수준을 guidance로 제시했습니다.
연간화하면 3분기 실적은 약 580억 달러에 해당합니다. 따라서 12월 목표는 3분기 평균보다 약 70% 높은 월간 페이스가 필요합니다. 월스트리트의 전망은 어떨까요?
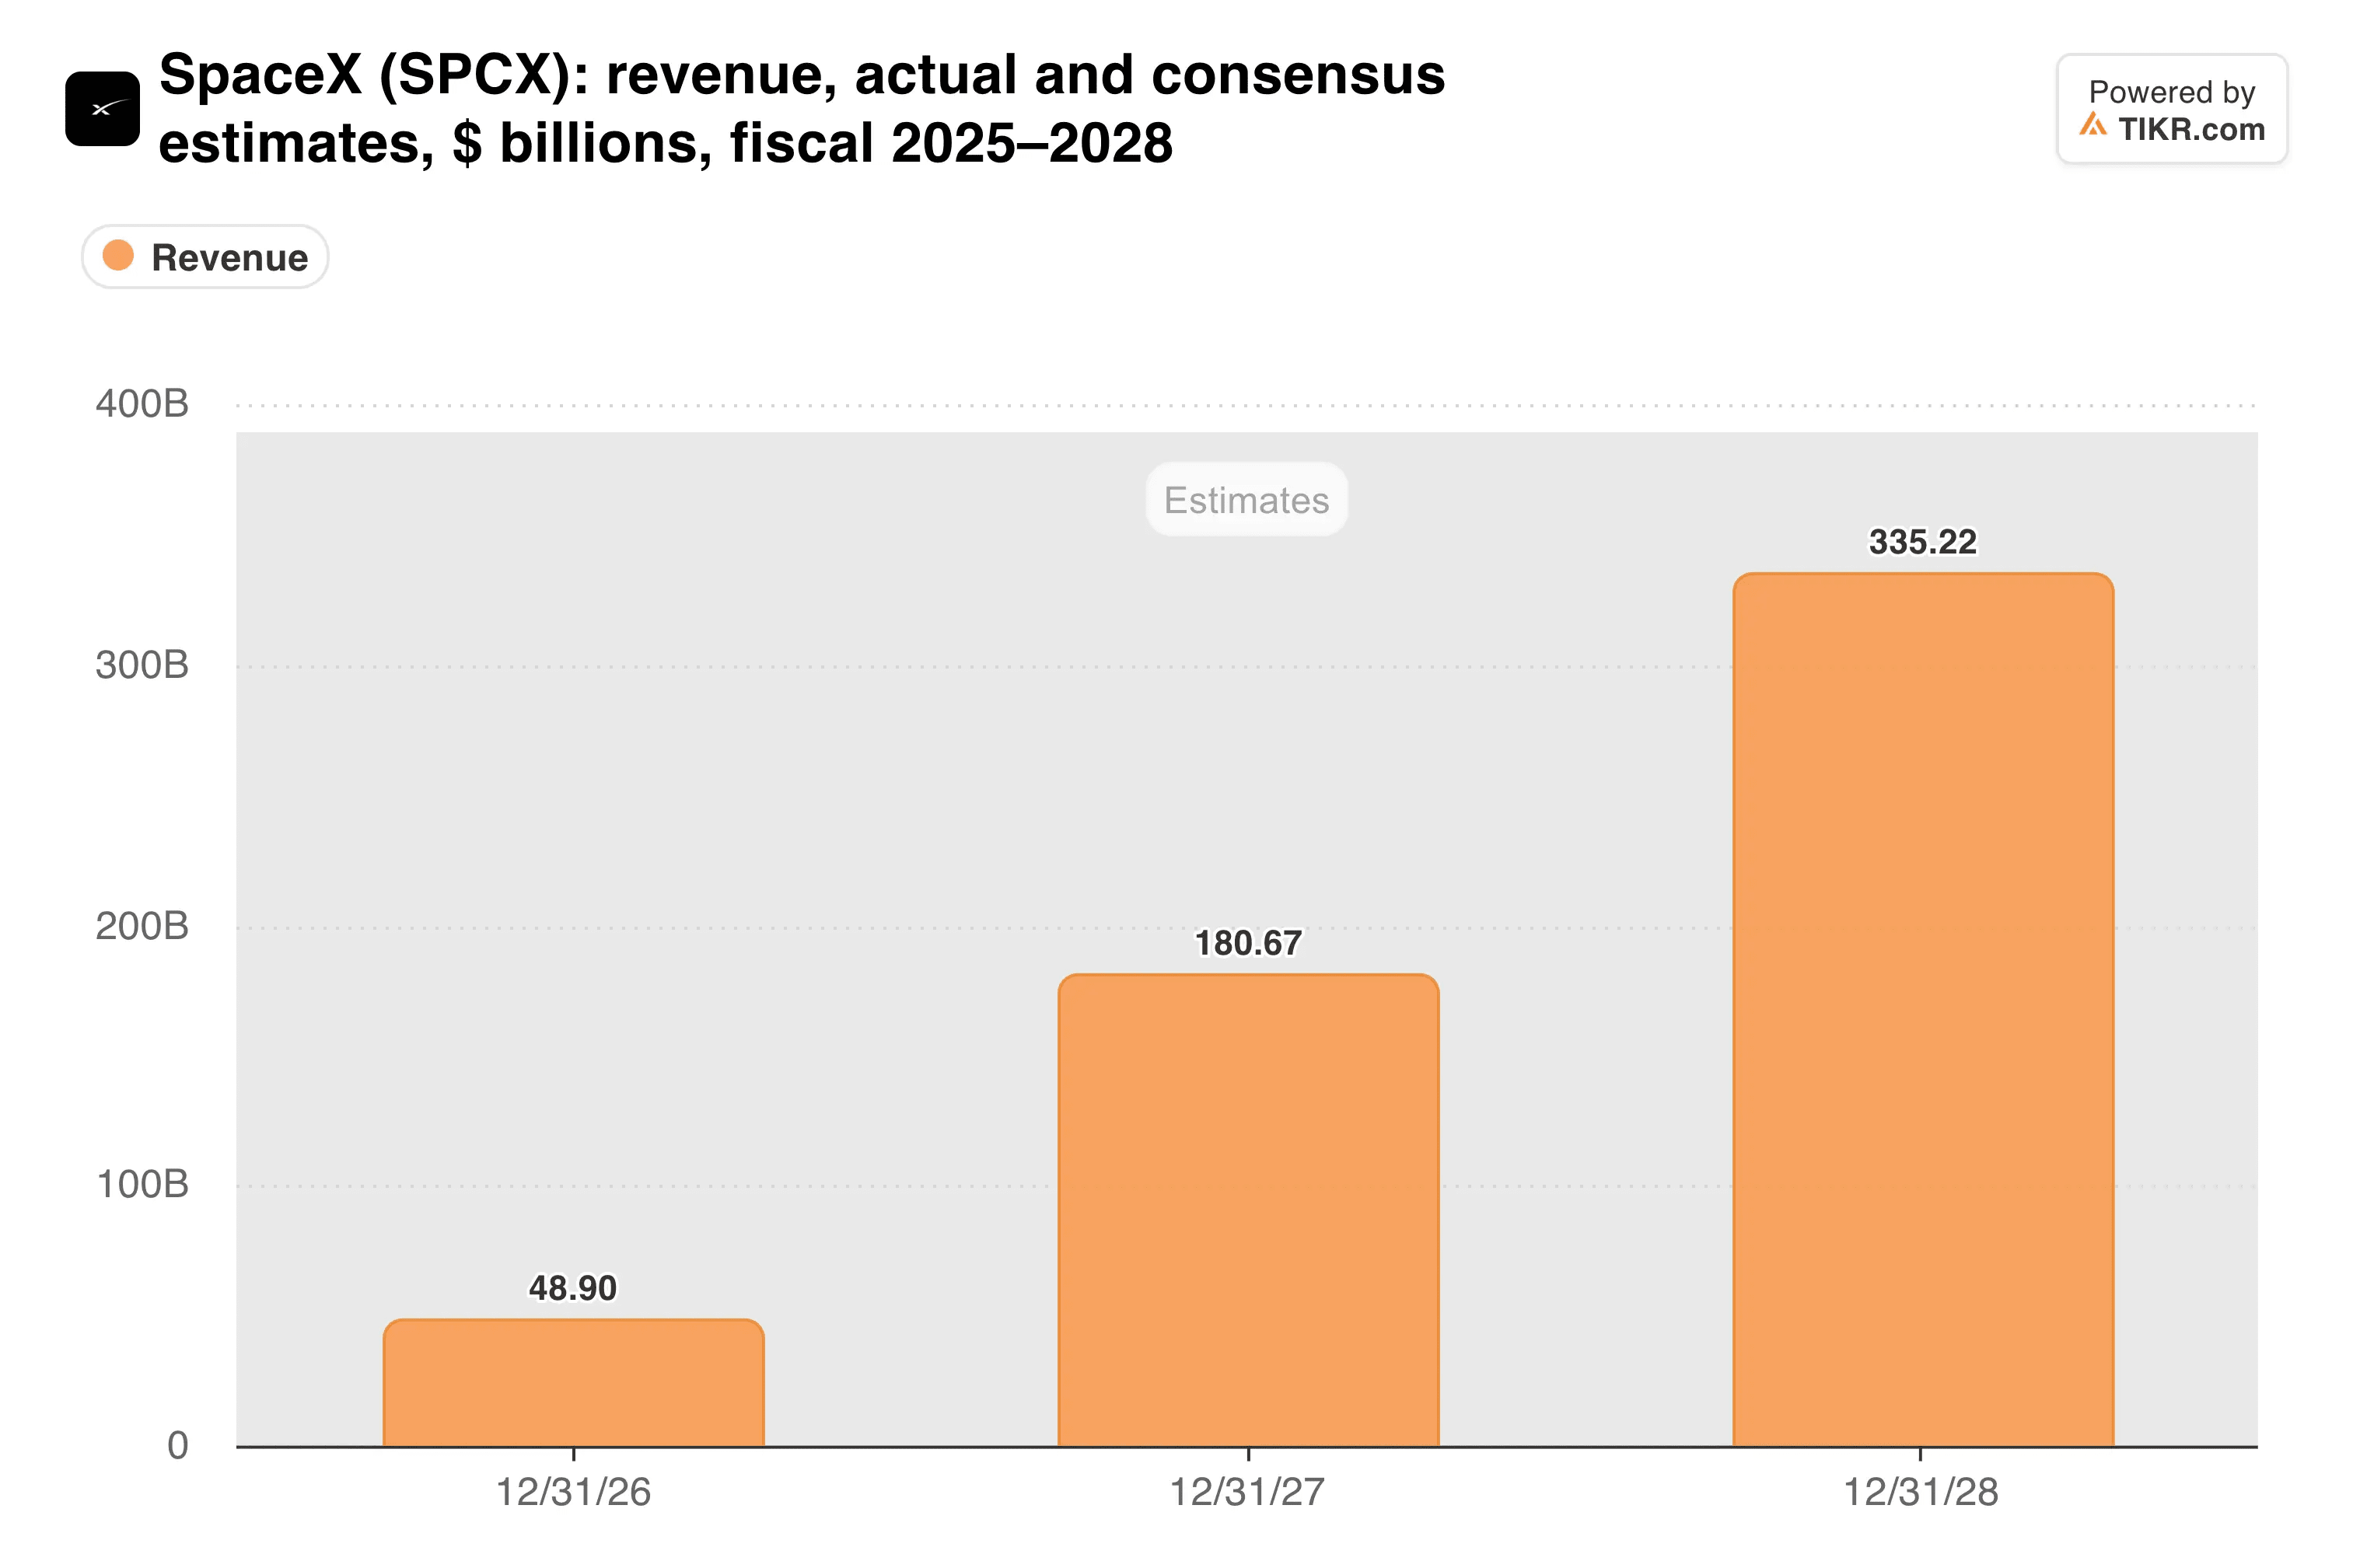
그러나 애널리스트들의 모델은 여전히 머스크의 곡선보다 훨씬 낮은 수준에 있습니다.
Colossus를 채우는 두 세입자
AI 매출의 대부분은 컴퓨팅 파워 임대에서 나옵니다. Anthropic은 5월에 Memphis의 Colossus 캠퍼스에서 2029년 5월까지 월 12억 5천만 달러를 지불하는 계약을 체결했습니다. Google은 6월에 32개월 동안 월 9억 2천만 달러에 계약을 체결했습니다.
전액 기준으로, 이 두 계약은 분기당 약 65억 달러에 해당합니다. 이는 Cursor에서 나온 6억 800만 달러를 포함한 SI의 3분기 매출의 약 86%에 해당합니다.
부문별 구성은 1년 만에 뒤집혔습니다...
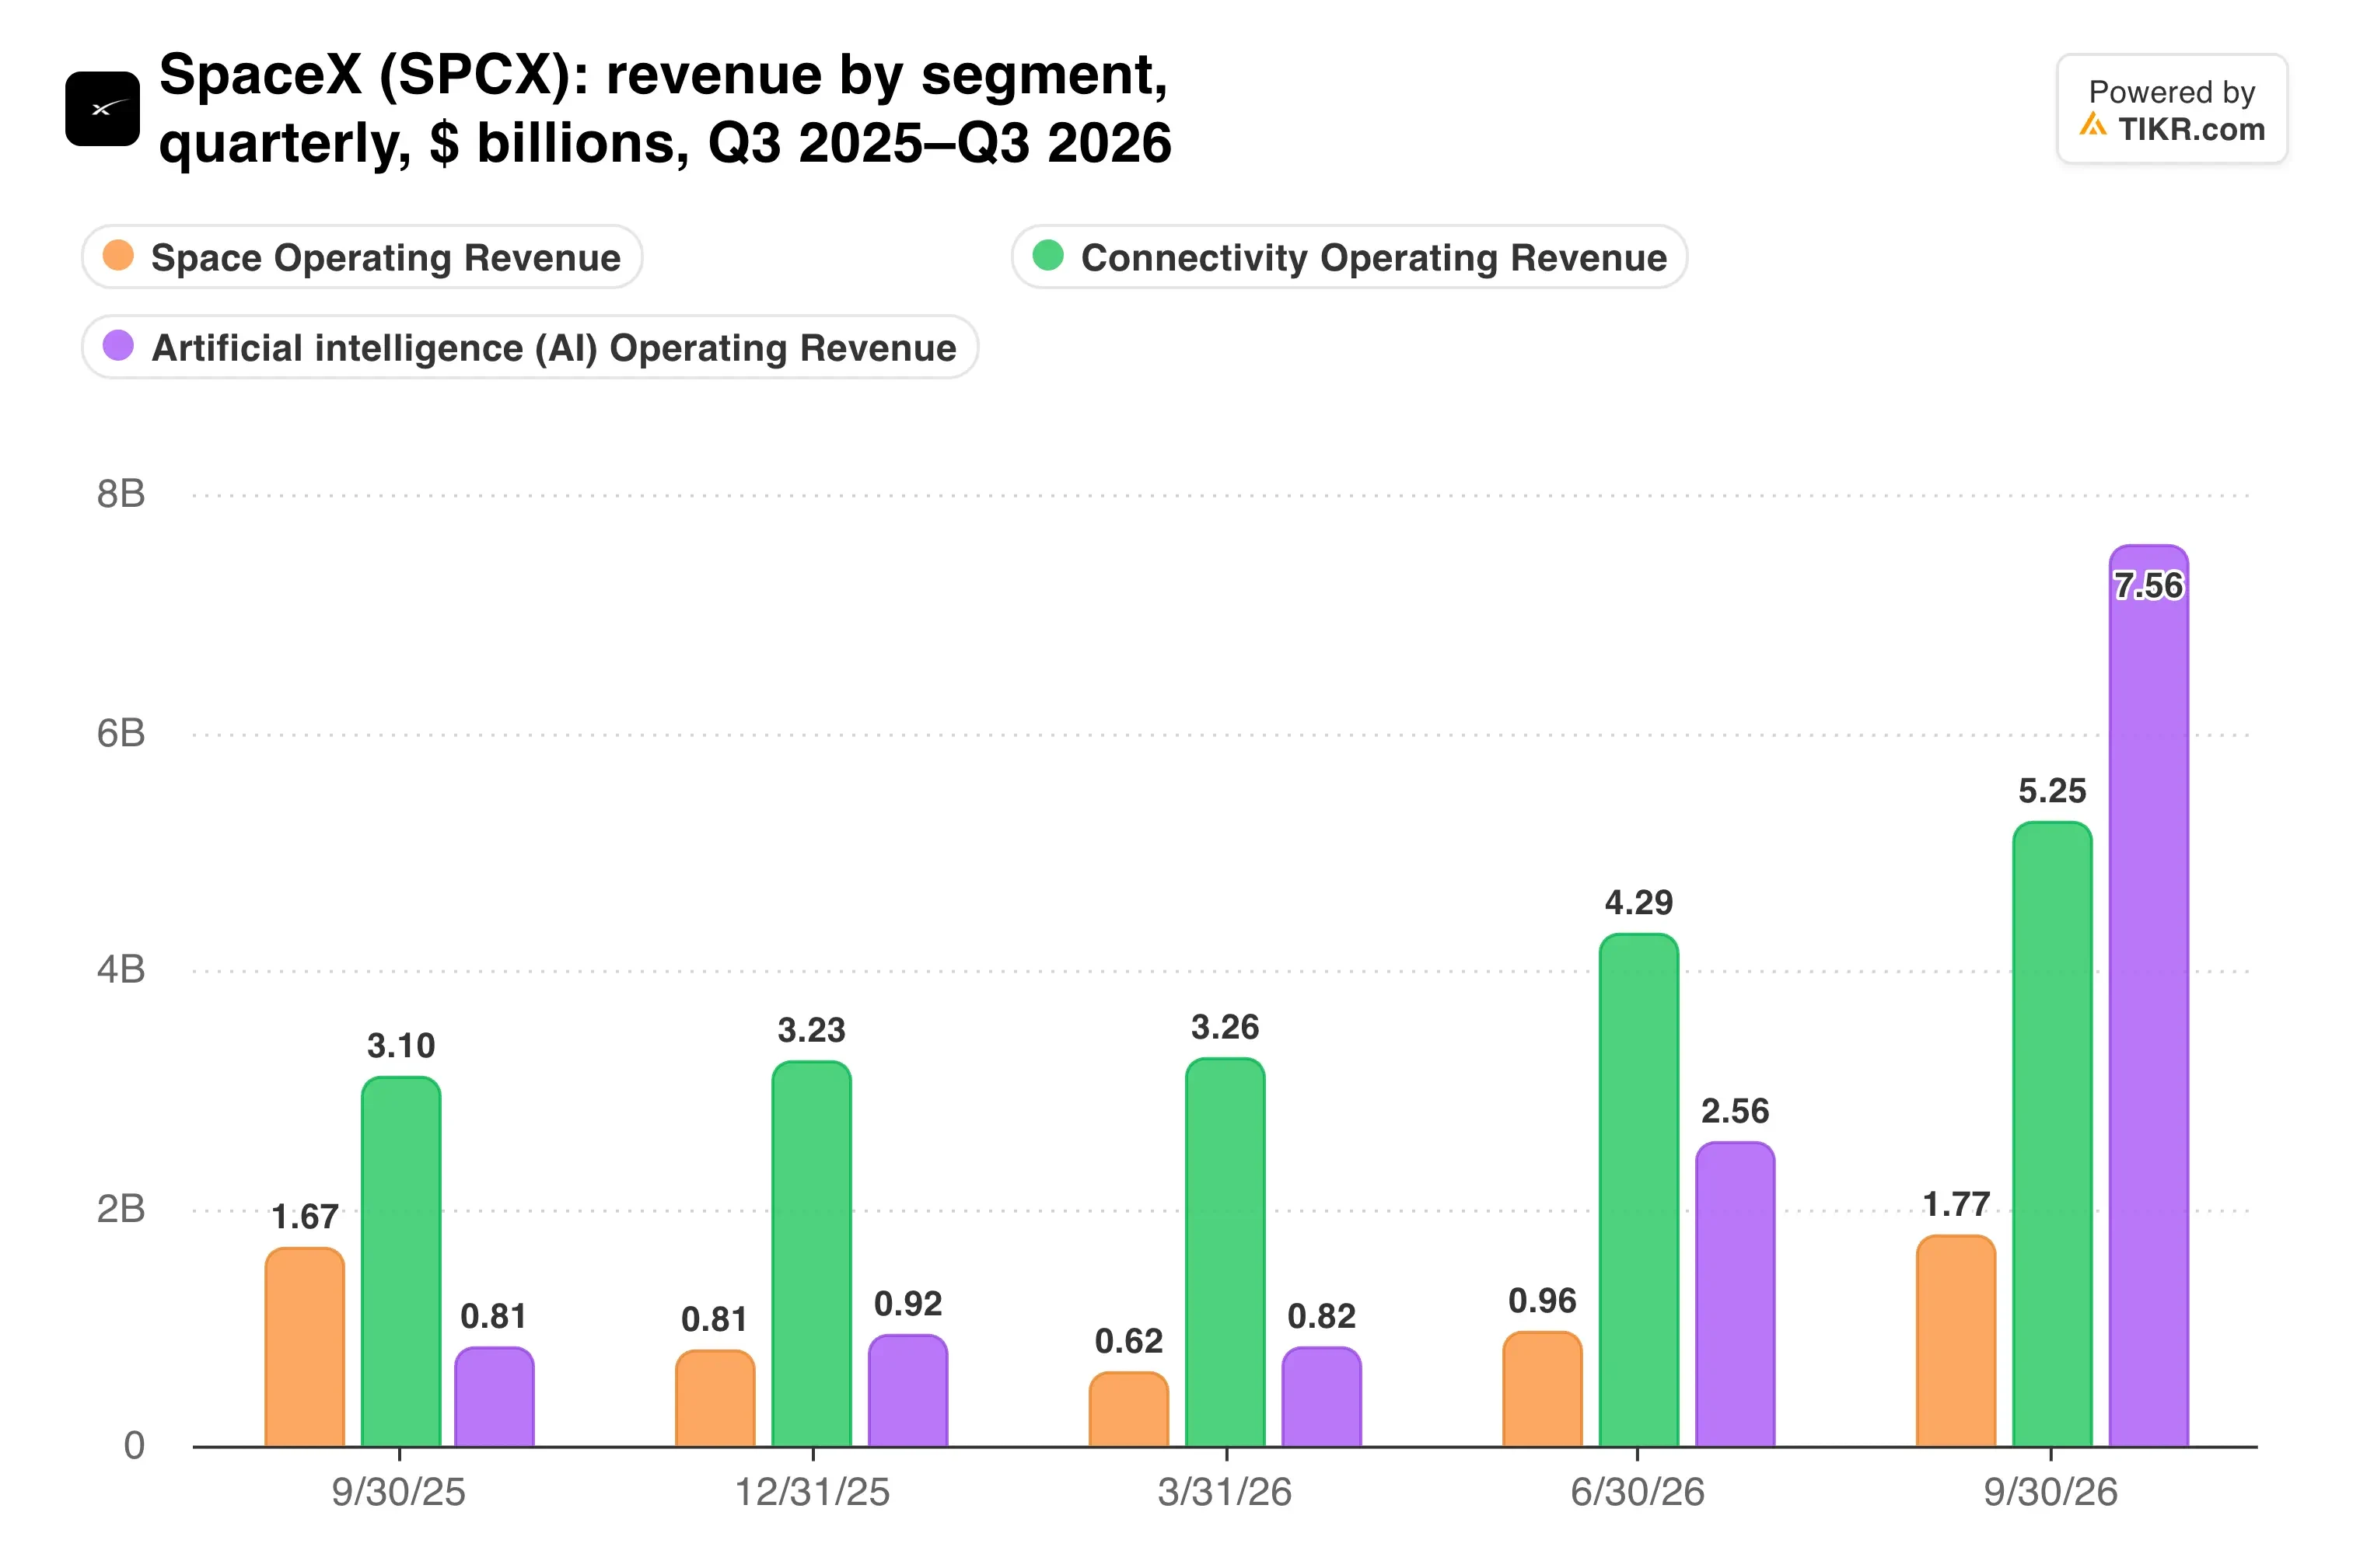
SI의 매출 비중은 14.6%에서 51.9%로 증가했습니다. 그러나 Starlink는 여전히 대부분의 이익을 창출합니다. SI의 영업이익은 Cursor 주식 보상비 12억 달러 이후 4억 3,100만 달러에 그쳤기 때문입니다.
규모를 비교하자면, CoreWeave는 8월에 2026년 말까지 연간화된 run-rate가 185억 달러에서 195억 달러에 이를 것이라고 guidance를 제시했습니다. 머스크의 12월 목표는 그보다 5배 이상 높습니다.
TIKR는 SpaceX에 대해 38명의 애널리스트를 추적합니다. 몇 명이 '매수' 의견을 제시할까요?
SpaceX에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. SpaceX의 애널리스트 등급 보기
지출이 매출을 앞지르다
자본 지출은 2026년 1~9월 동안 481억 달러를 기록하며, 전년 동기 138억 달러에서 증가했습니다. 4분기 guidance를 감안하면, 연간 지출은 830억 달러 이상에 이를 것입니다. Apollo가 관리하는 실체와 체결된 NVIDIA 칩 리스 계약은 그 일부를 고정 임대료로 전환하며, 연말 이전에 마감될 예정입니다.
분기별 비용이 얼마나 빠르게 증가했는지 보여드립니다.
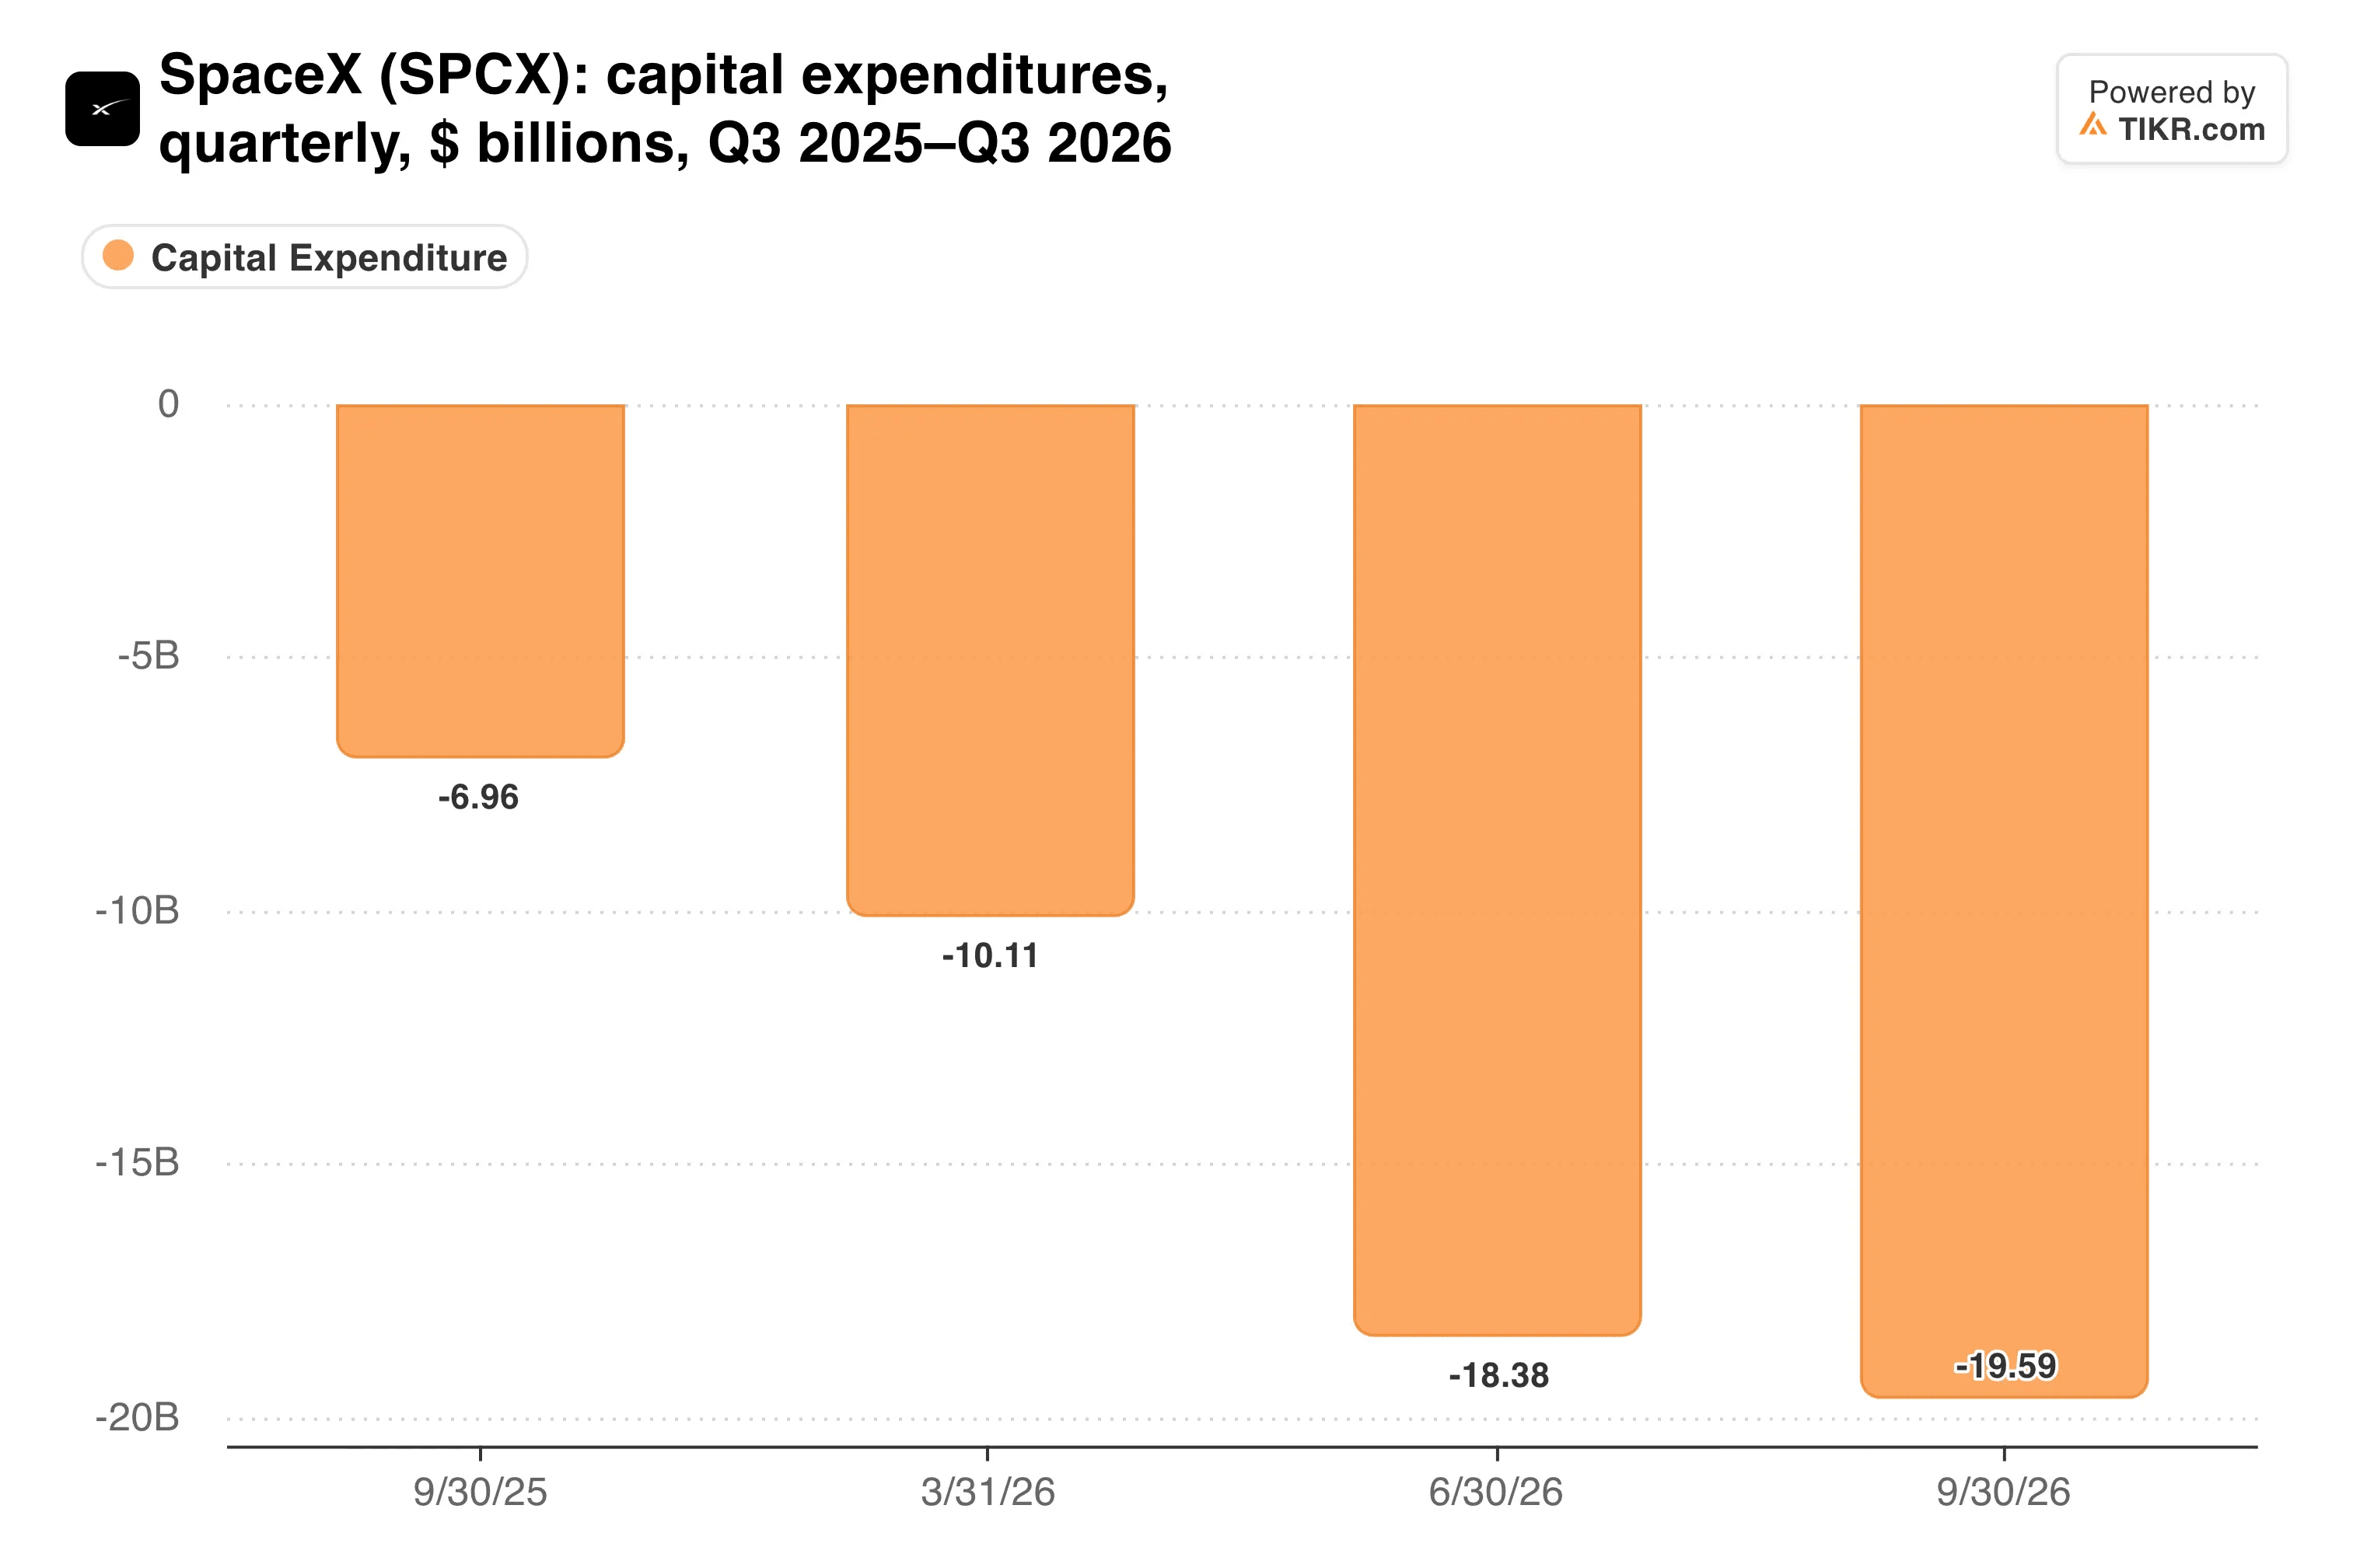
3분기 자본 지출 196억 달러는 해당 분기 매출을 초과했습니다.
집중도는 리스크를 더합니다. Bloomberg는 Anthropic이 2027년 초부터 90일 전 통보로 계약을 해지할 수 있다고 보도했기 때문입니다. 머스크는 또한 X에 글을 올려 Harrison이 "Alphabet과의 이해 상충이 너무 많기 때문에" 떠났다고 밝혔습니다.
약 1조 9천억 달러의 시가총액을 감안할 때, 주가는 머스크의 성장 경로 상당 부분을 이미 반영하고 있습니다.
제 생각: 3분기는 임대 컴퓨팅 파워가 실질적인 돈을 벌 수 있음을 증명했기 때문에, 12월 목표를 무시하지는 않겠습니다. 그러나 두 고객과 하나의 거대한 리스 계약이 이 전망의 대부분을 차지하고 있으며, 그 고객 중 하나는 몇 달 안에 탈출구를 확보했습니다. 2027년 전망에 대한 대가를 지불하기 전에 run-rate를 먼저 보고 싶습니다.
1월 말에 발표될 예정인 4분기 실적 보고서가 시험대입니다. 이 보고서는 12월 매출이 1,000억 달러 페이스에 도달했는지, 그리고 자본 지출이 약 400억 달러 수준이었는지를 보여줄 것입니다.
그렇다면 SpaceX 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 SpaceX의 가치가 얼마나 될 수 있는지 확인할 수 있습니다. 월스트리트 컨센서스 추정치에서 시작하거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 특정 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR Terminal의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 어떤 주식에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!






