


핵심 요약
- 마이크로소프트 주가는 화요일 앤트로픽이 Claude Sheets, Claude Whiteboards, Claude Data 등 사무용 도구 세트를 출시한 후 최대 3% 하락했습니다.
- 앤트로픽 제임 리더 니콜라스 린은 Claude Sheets가 당분간 "상당히 기본적"이라고 평가한 반면, 마이크로소프트 365 클라우드 매출은 지난 분기에 17% 성장하여 278억 달러를 기록했습니다.
- 자본 지출은 지난 분기에 452억 달러로 증가했지만, 마이크로소프트는 여전히 186억 달러의 자유 현금 흐름을 창출했으며 알파벳의 자유 현금 흐름은 마이너스로 전환되었습니다.
- 마이크로소프트는 12월 분기에 대해 Azure 성장률을 49%에서 50%로 예상했으며, 1월 말에 발표될 예정인 실적 보고서가 이와 Office 성장을 검증할 것입니다.
사무용 소프트웨어에서 마이크로소프트의 최신 경쟁자는 또한 그들의 가장 큰 클라우드 고객 중 하나입니다.
마이크로소프트 (MSFT) 주가는 화요일 앤트로픽이 Claude 내에 일련의 업무 도구를 출시한 후 최대 3% 하락했습니다. 이 라인업에는 알파벳 (GOOGL)의 Excel 및 Google Sheets와 매우 유사한 스프레드시트 서비스인 Claude Sheets가 포함됩니다.
시기는 압박을 가중시킵니다. 앤트로픽은 이번 달 말 월스트리트 데뷔를 할 것으로 예상되며, 그들의 공시 자료는 10월에 매출 run-rate가 100억 달러 증가했음을 보여줍니다.
그럼에도 불구하고, 한 번의 매도 물결이 사업을 다시 쓰지는 않습니다. 마이크로소프트는 2주 전 거의 모든 항목에서 시장 기대치를 상회하는 분기 실적을 발표했습니다.
앤트로픽, Office 영역으로 진입
앤트로픽은 화요일 세 가지 주요 도구를 소개했습니다:
- Claude가 내장된 스프레드시트 서비스인 Claude Sheets
- 팀 브레인스토밍을 위한 Claude Whiteboards
- 대시보드 빌더인 Claude Data
또한 비디오 통화 어시스턴트를 추가했으며, 많은 기능이 유료 사용자를 대상으로 베타 버전으로 출시되었습니다.
앤트로픽조차도 기대치를 관리하고 있습니다. 제임 리더 니콜라스 린은 블룸버그에 말하기를 Claude Sheets가 당분간 "상당히 기본적"이라고 했습니다. 그는 재무 모델링과 같은 더 고급 기업 업무에는 여전히 마이크로소프트와 구글 제품이 더 적합하다고 덧붙였습니다.
그러한 뉘앙스도 매도를 막지는 못했습니다. 그러나 이 반응은 마이크로소프트가 방금 보고한 내용과 비교하면 크게 보입니다...
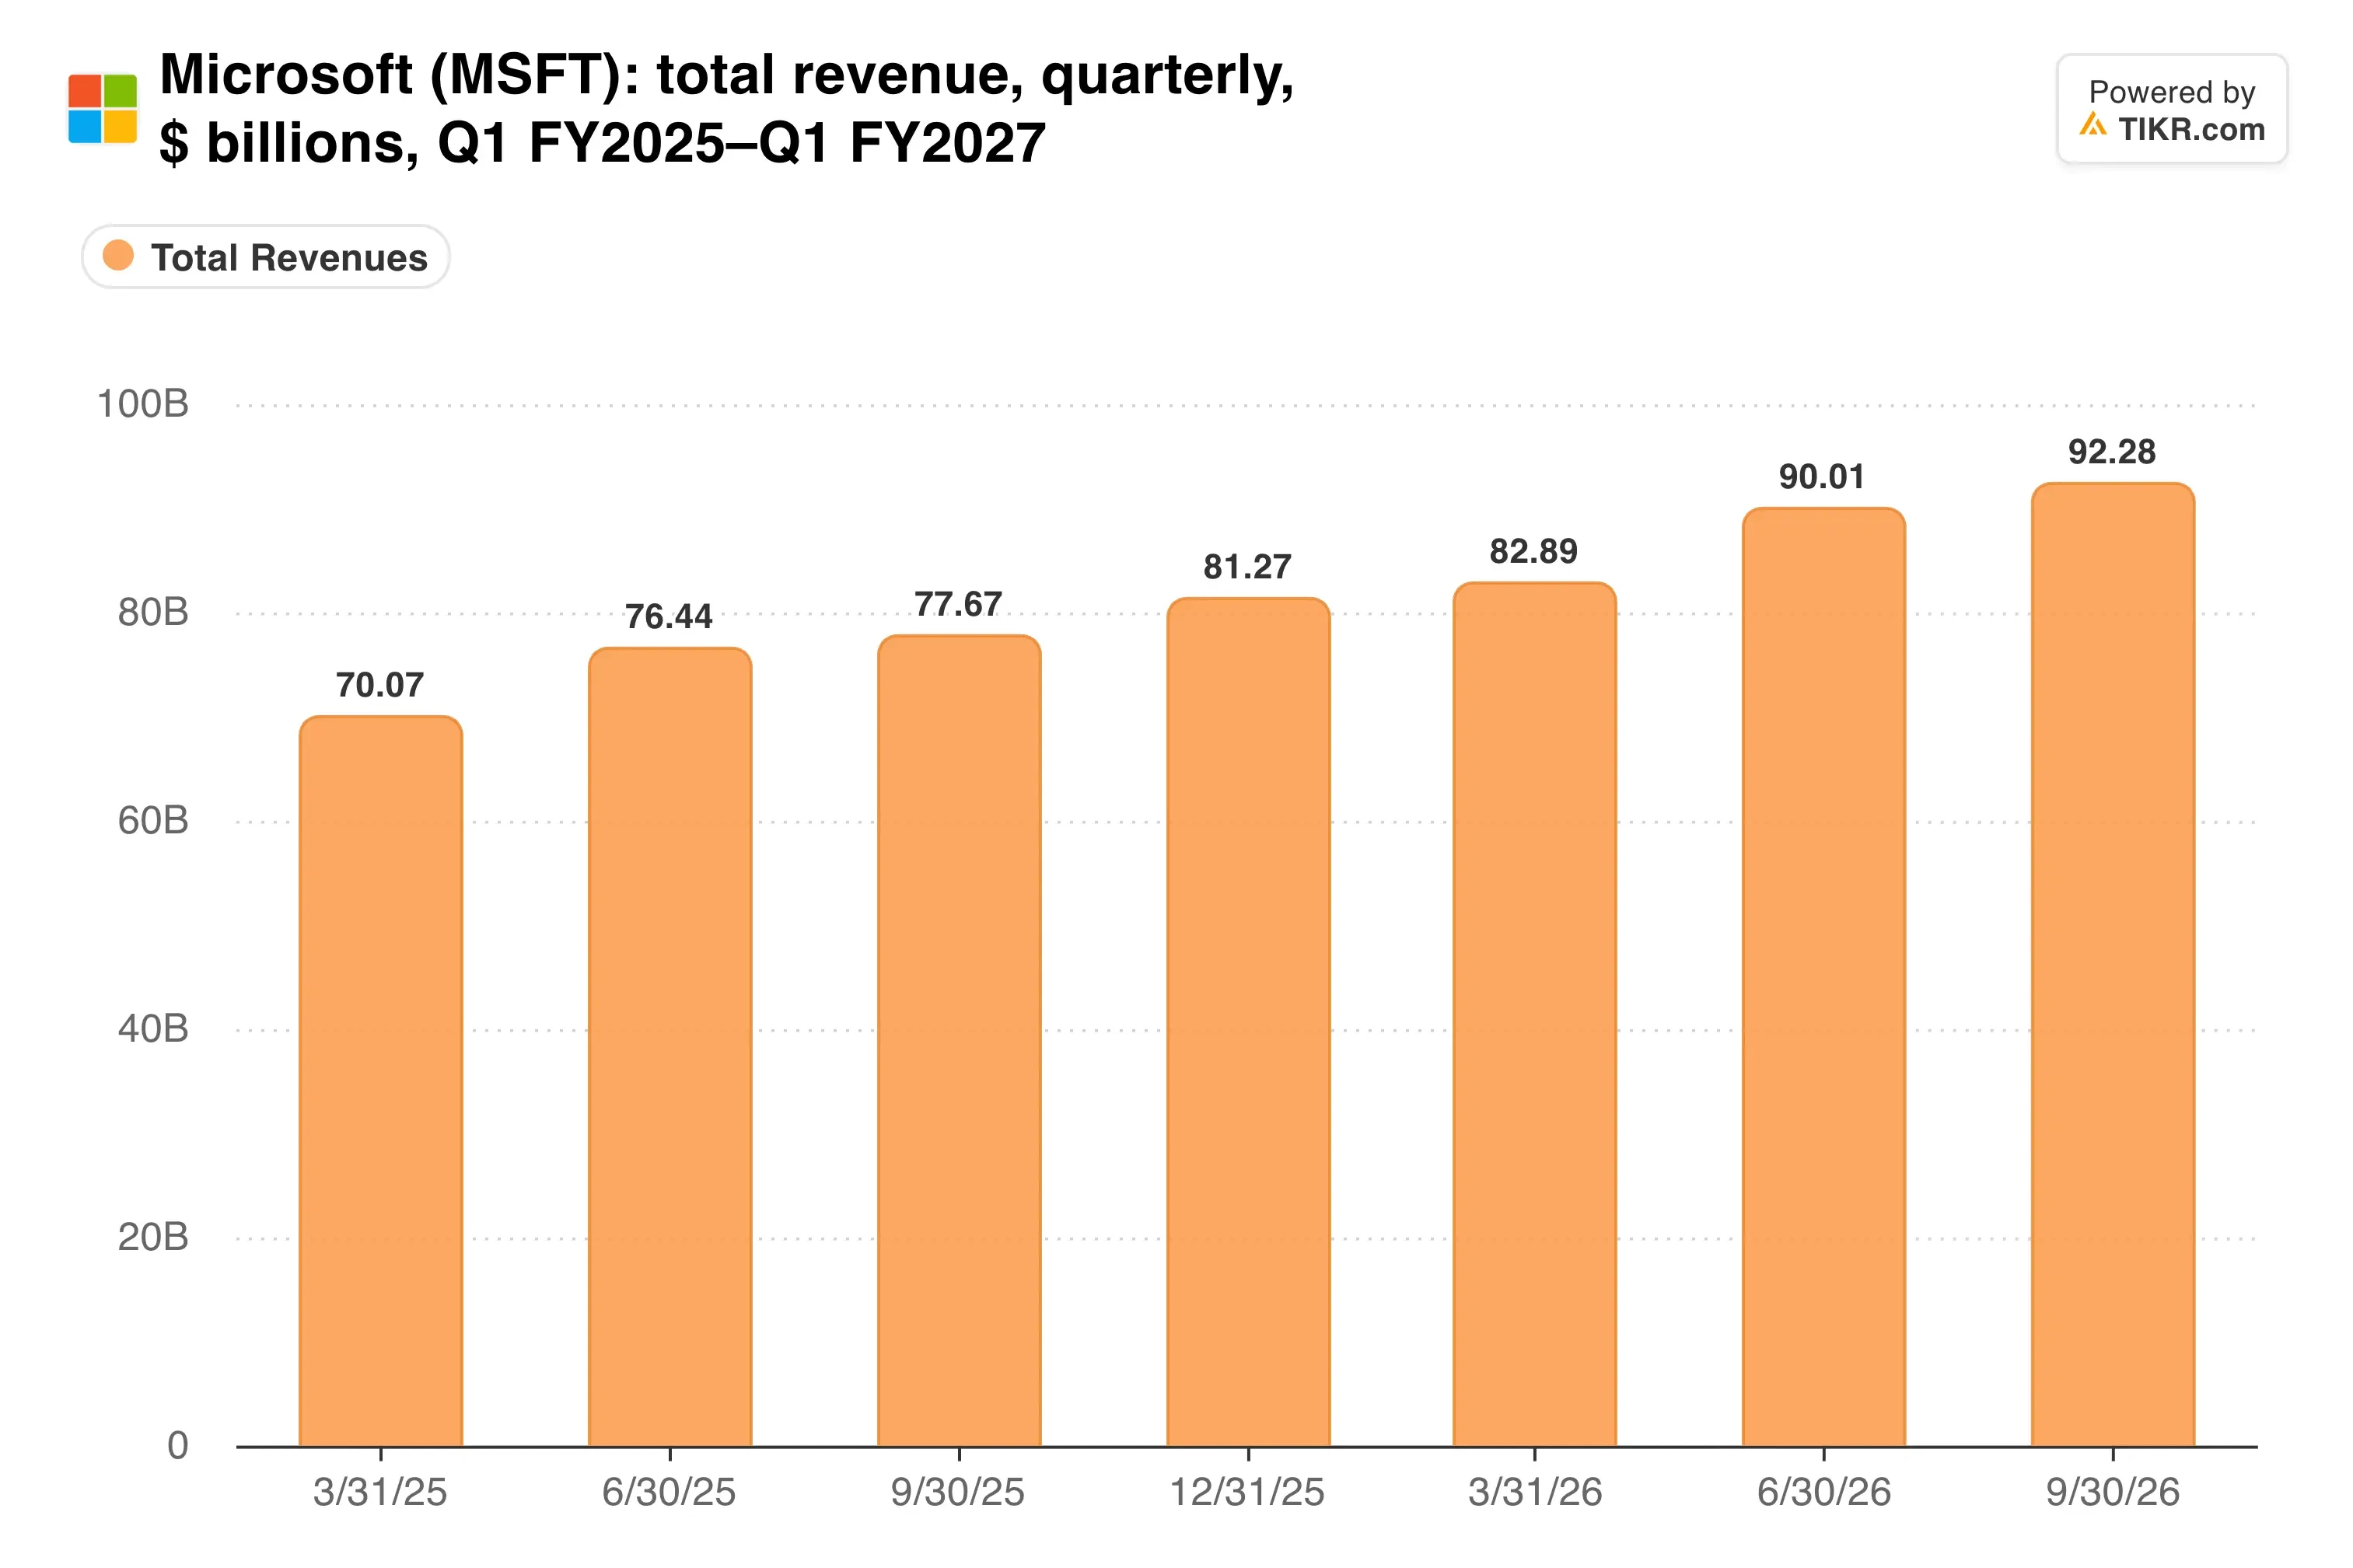
9월 분기 매출은 19% 증가하여 923억 달러를 기록했습니다. 조정 EPS 4.89달러도 합의치 4.73달러를 상회했습니다.
TIKR는 마이크로소프트에 대해 56명의 애널리스트를 추적합니다. 몇 명이 "매수"라고 말할까요?
마이크로소프트에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 수익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. 마이크로소프트의 애널리스트 등급 보기
Office가 실제로 창출하는 수익
우려는 Excel, Word, Teams의 구독 엔진인 Microsoft 365 클라우드에 집중되어 있습니다. 이는 지난 분기 278억 달러를 벌어들였으며, 17% 증가했고 총 매출의 약 30%를 차지합니다.
이 사업은 Azure도 포함하는 에이전트 및 인프라 부문 내에 있습니다. 부문 영업 이익은 768억 달러의 매출에서 406억 달러에 달했습니다.
그렇다면 실제로 위험에 처한 마진은 얼마나 될까요?
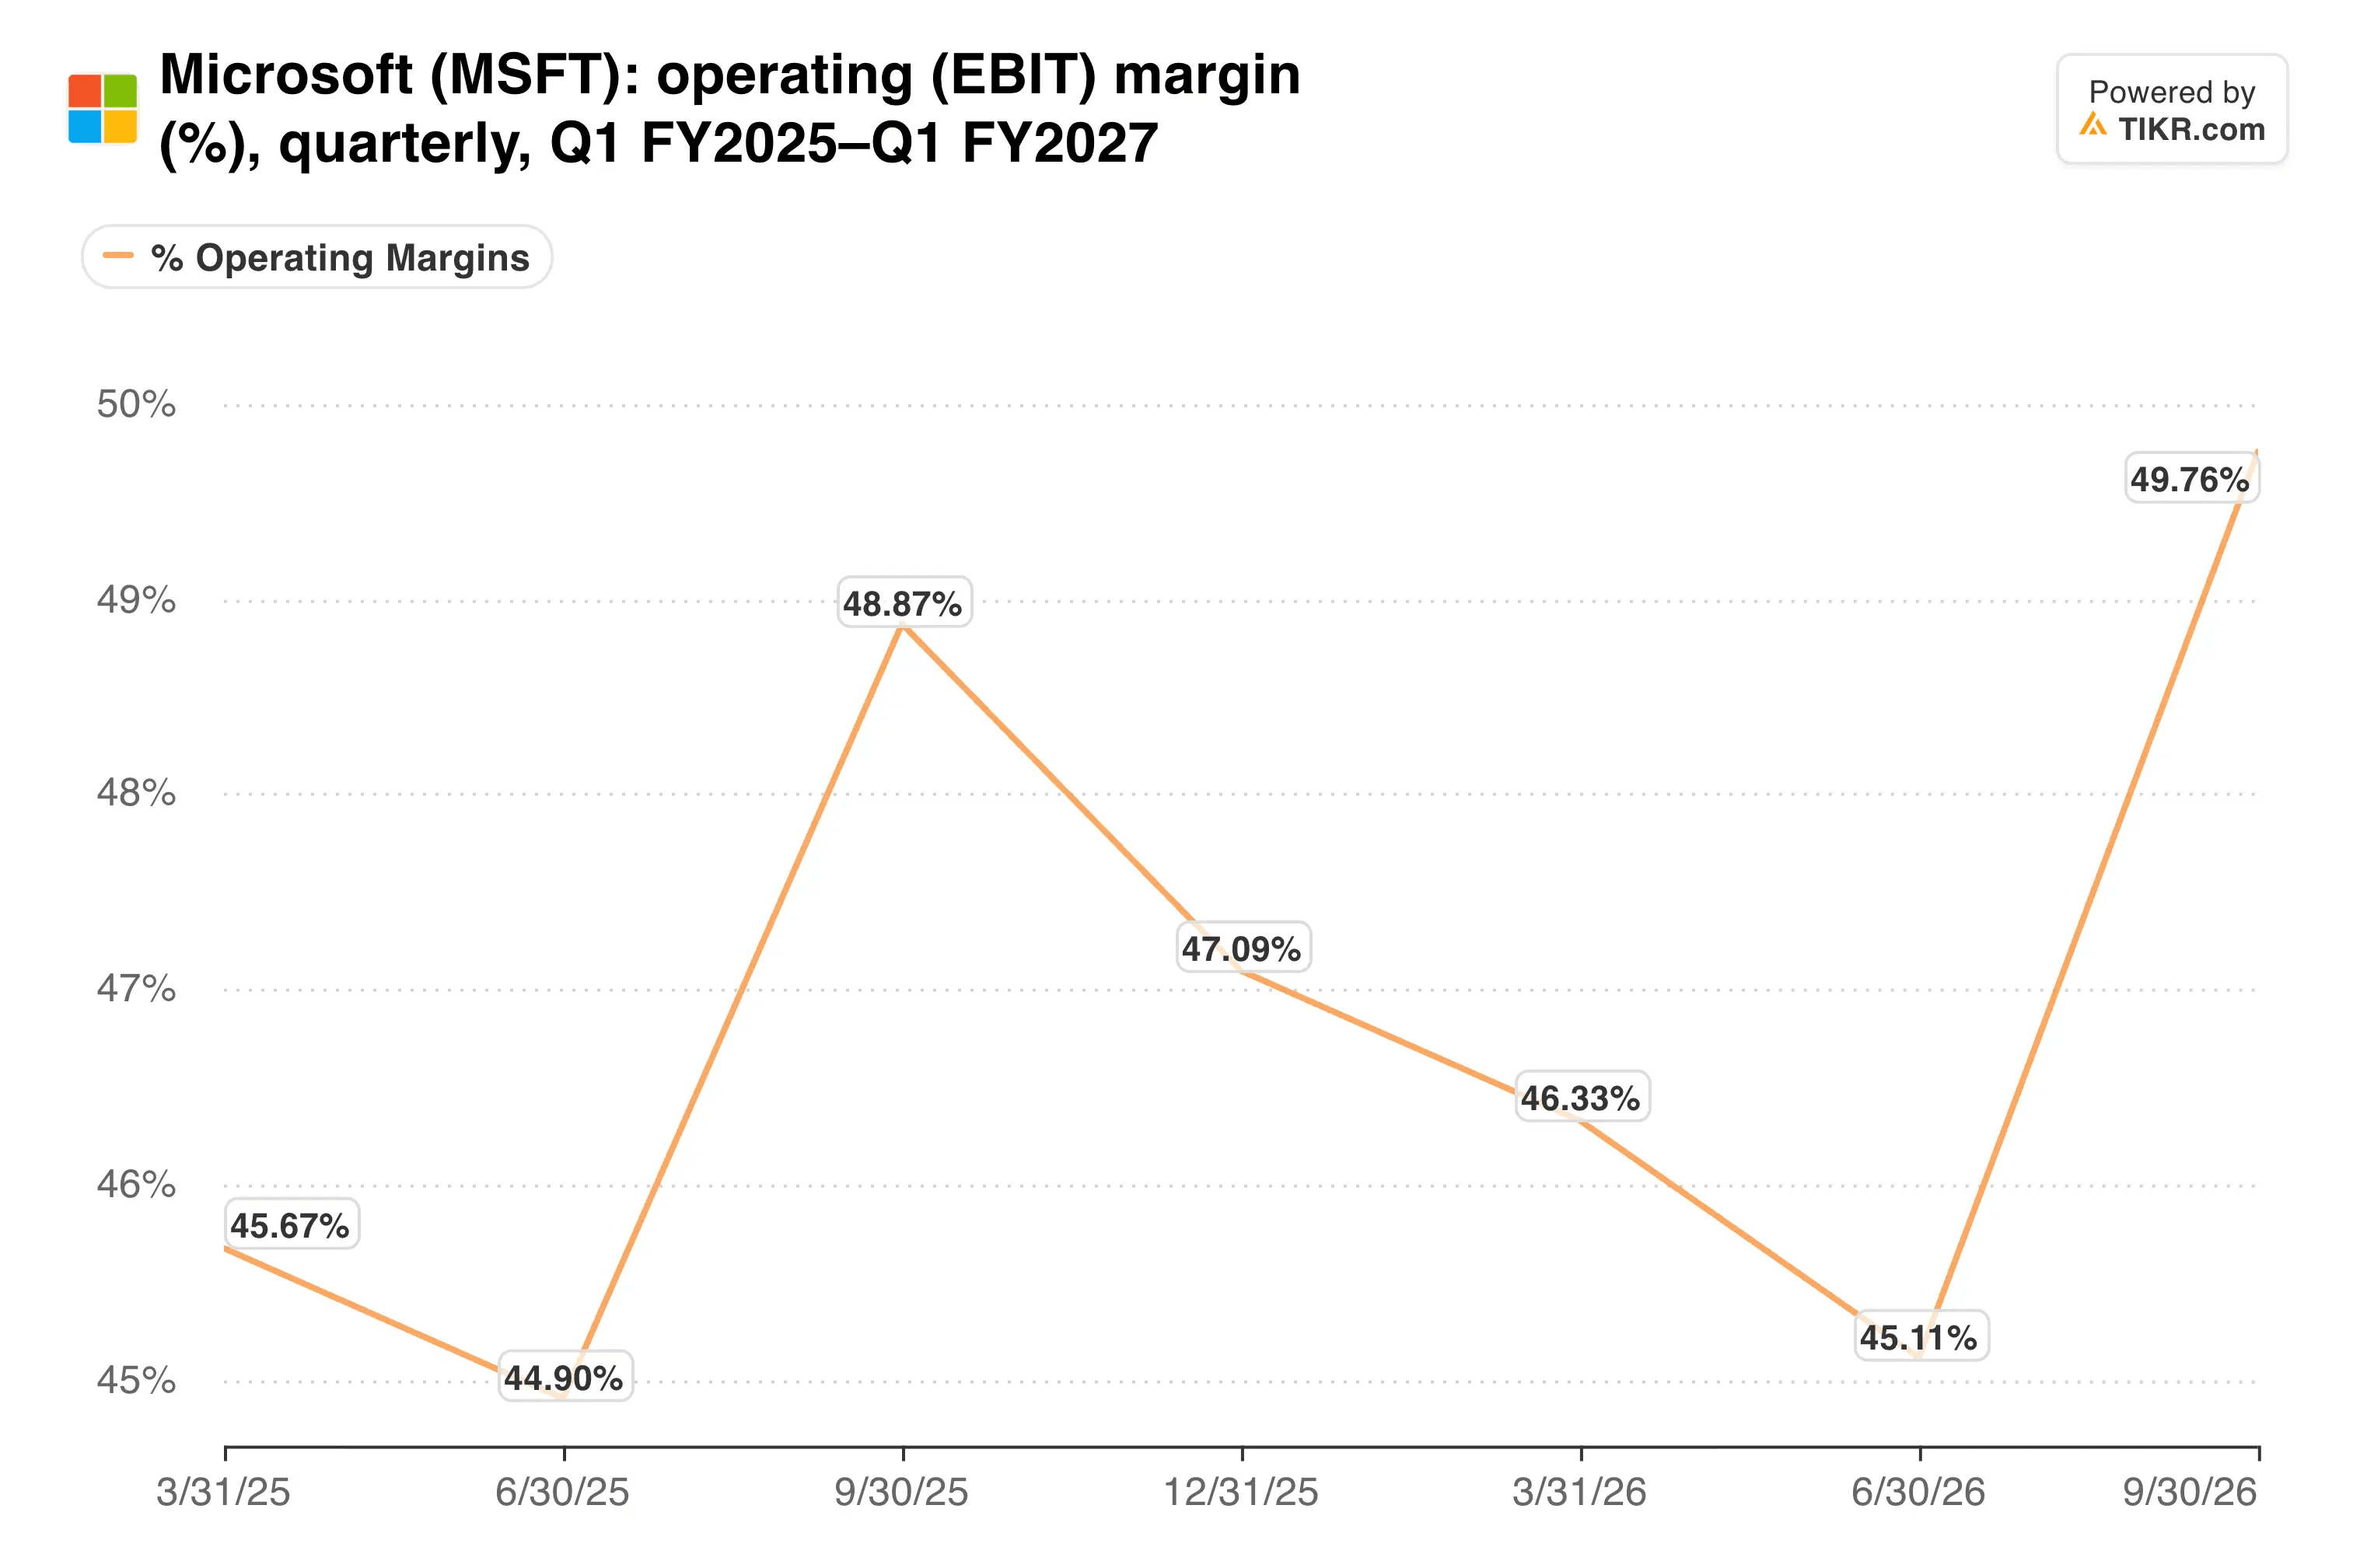
영업 마진은 지난 분기 49.8%에 달했으며, 이는 1년 전 48.9%에서 상승한 수치입니다.
그리고 어색한 반전이 있습니다. 앤트로픽은 2025년 11월 Azure 컴퓨팅을 300억 달러 구매하기로 합의했으며, 마이크로소프트는 회사에 최대 50억 달러를 투자하기로 합의했습니다. 이는 Claude의 성장 일부가 매출이 48% 증가하여 332억 달러를 기록한 Azure를 통해 이루어진다는 것을 의미합니다.
지출이 더 큰 시험대
비용이 마이크로소프트의 더 어려운 문제일 수 있습니다. 금융 리스를 포함한 자본 지출은 1년 전 349억 달러에서 452억 달러로 증가했으며, 마이크로소프트는 이번 분기에 500억 달러 이상을 예상하고 있습니다.
그럼에도 불구하고, 현금 창출력은 동종 업체보다 더 잘 유지되었습니다. 마이크로소프트는 186억 달러의 자유 현금 흐름을 창출했으며, 이는 1년 전보다 27% 감소한 수치지만, 알파벳은 3분기에 -90.7억 달러의 자유 현금 흐름을 기록했습니다.
다음은 2년 동안 이 압박이 어떻게 쌓여 왔는지를 보여줍니다.
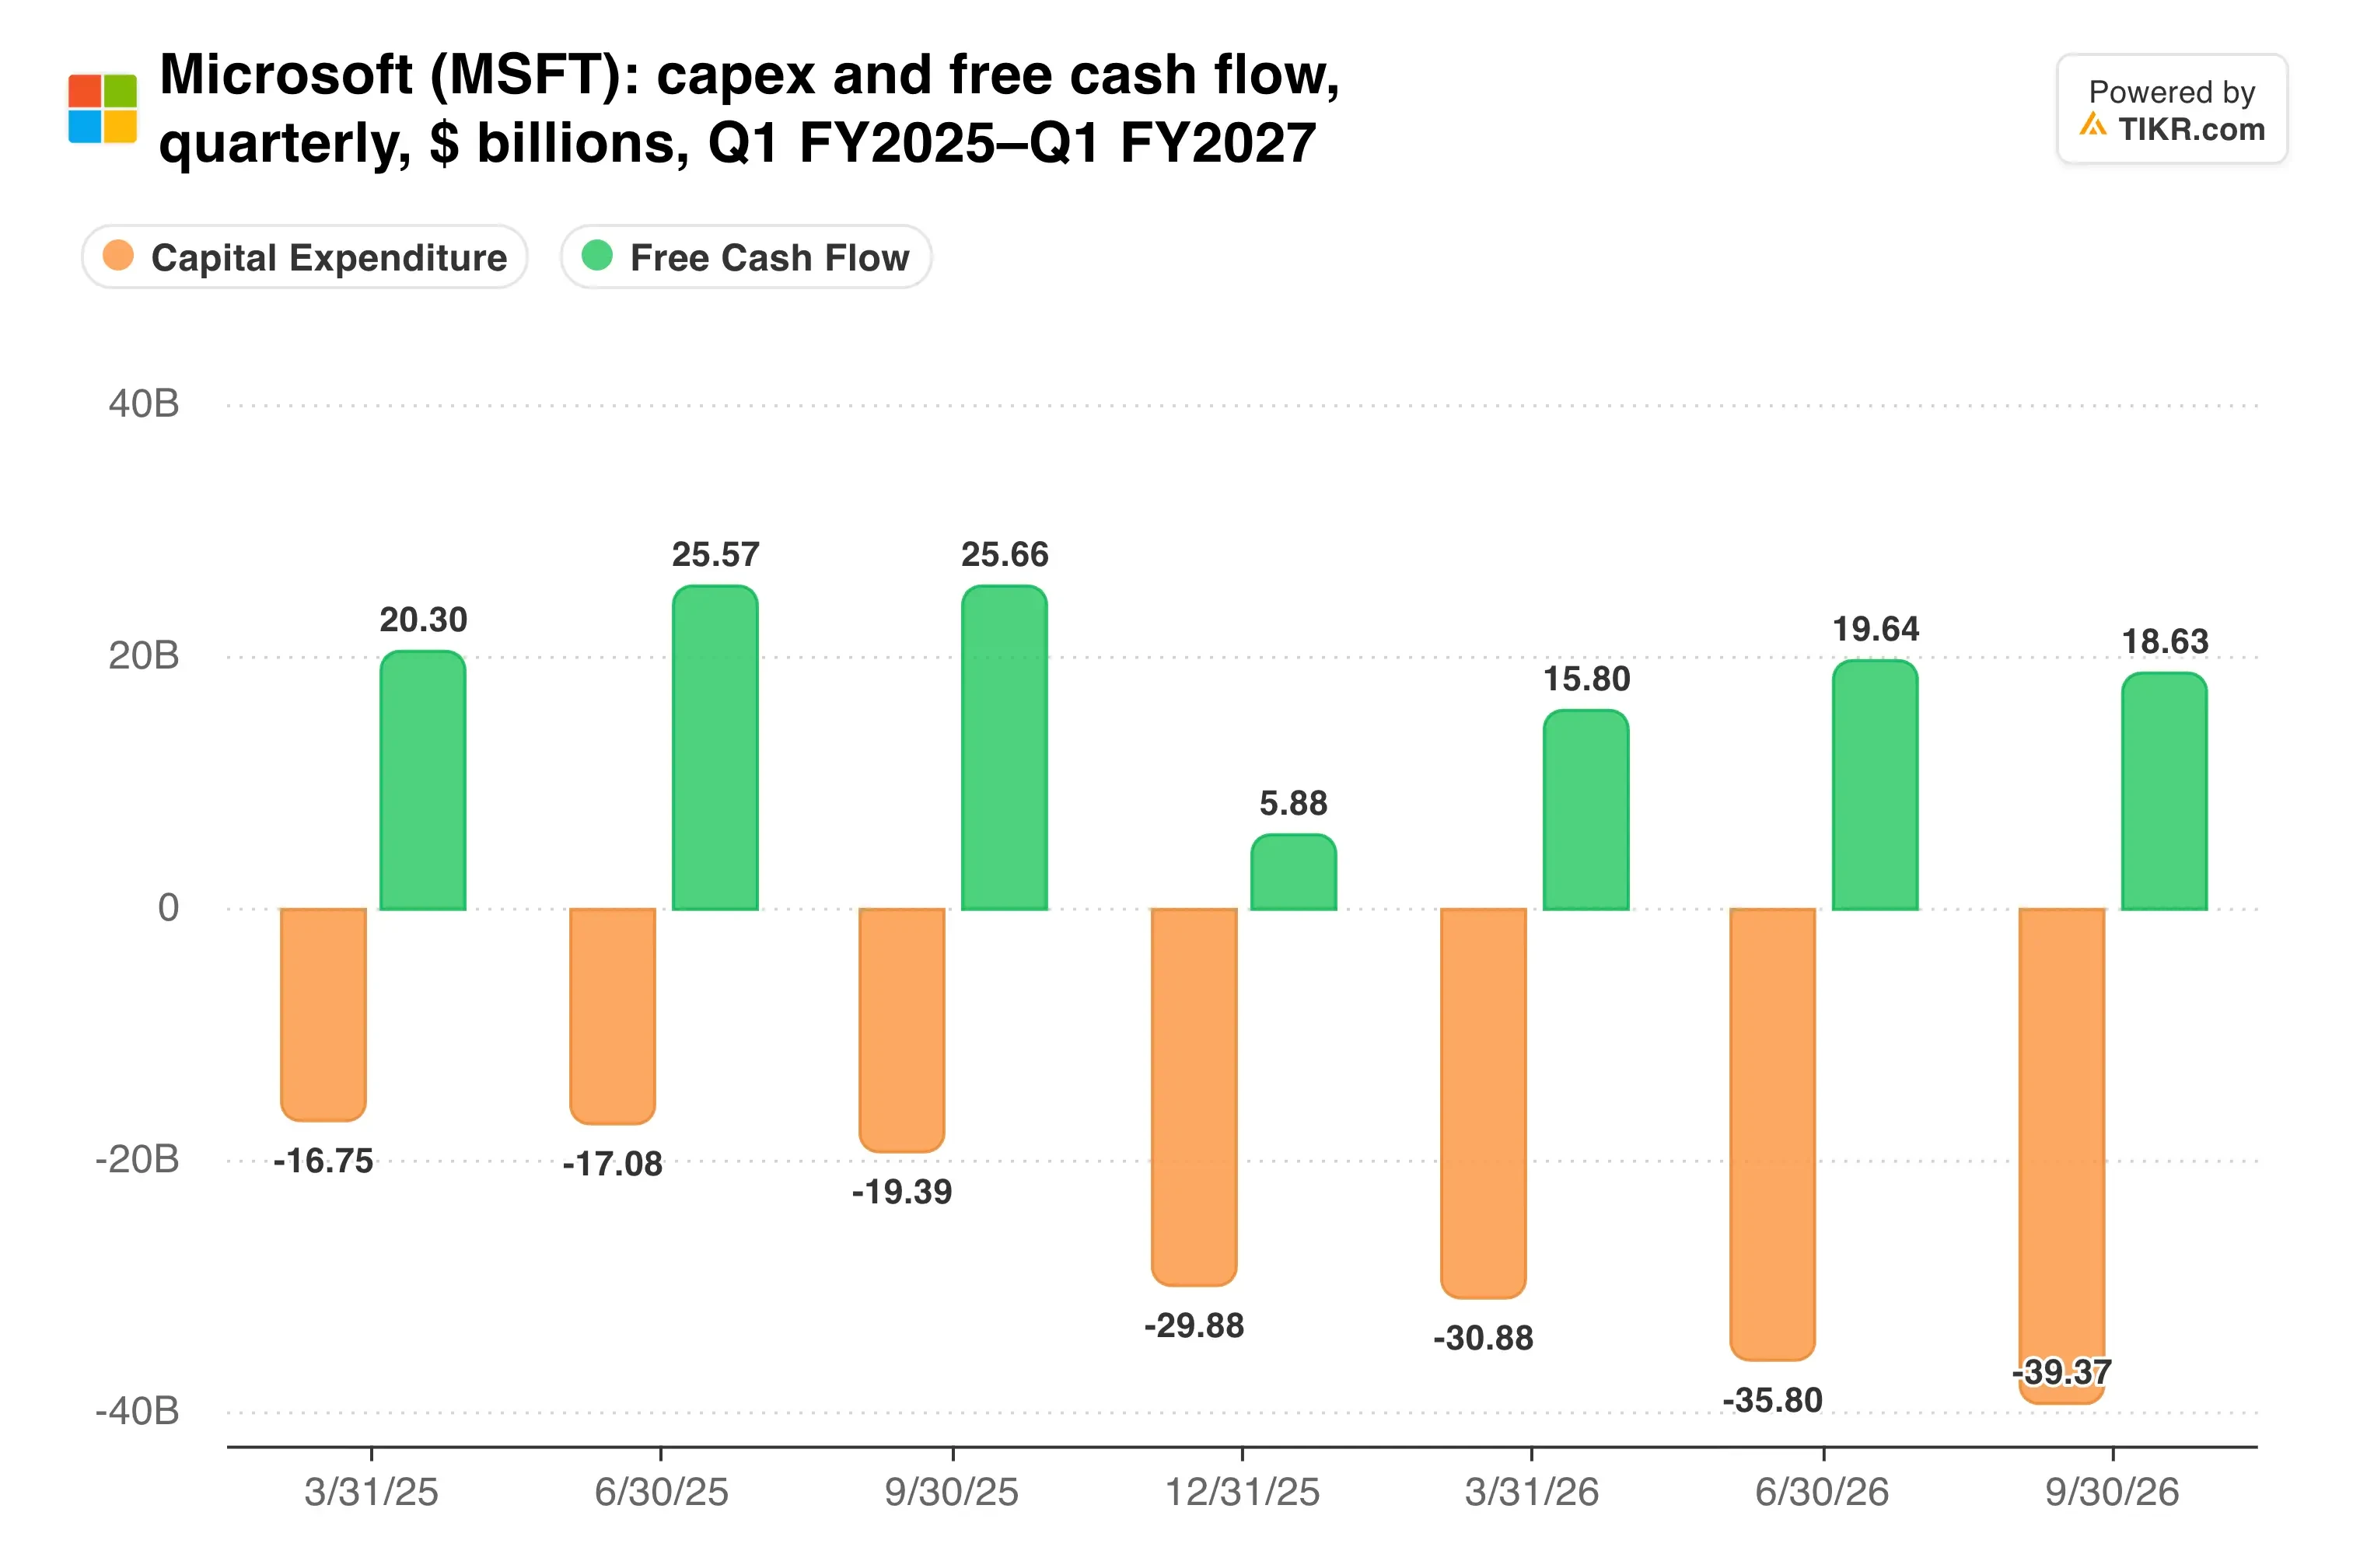
영업 현금 흐름은 580억 달러로 증가하여 격차를 관리 가능하게 유지했습니다.
마이크로소프트는 또한 임대 용량에 대해 더 까다로워지고 있습니다. 블룸버그는 금요일 보도에서 마이크로소프트가 외부 클라우드 파트너십에 대한 수십억 달러를 재평가하면서 오라클로부터 AI 컴퓨팅을 임대하는 거래를 단계적으로 축소하고 있다고 전했습니다.
12월 분기에 대해 경영진은 960억 달러에서 971억 달러의 매출을 예상했습니다. Azure 성장률은 49%에서 50% 사이에 도달할 것으로 예상되며, 이는 애널리스트들이 예상한 47.6%를 상회하는 수치입니다.
제 생각: 화요일의 하락은 앤트로픽 자체 팀이 초기 단계라고 부르는 위협을 반영한 것입니다. Office에 대한 실제 위험은 몇 년에 걸친 느린 가격 책정력이며, 하나의 베타 출시로는 아직 이를 보여줄 수 없습니다. 저는 헤드라인보다 Microsoft 365 클라우드 성장을 더 면밀히 지켜볼 것입니다. 왜냐하면 10%대 후반의 성장 속도라면 이번 매도 물결은 단순한 시장 소음으로 보일 것이기 때문입니다.
다음 검증 시점은 1월 말에 발표될 예정인 마이크로소프트의 회계연도 2분기 실적 보고서입니다. 이 보고서는 Azure가 49%에서 50%의 예상치에 도달하는지와 Microsoft 365 클라우드 성장이 17% 근처를 유지하는지 보여줄 것입니다.
그렇다면 마이크로소프트 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 마이크로소프트의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도되거나, 특정 주식을 매수 또는 매하라는 권고 사항이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!








