핵심 요약
- 일론 머스크는 11월 6일 "소프트뱅크가 터빈 주문을 불이행하고 있다"고 게시했으며, 소프트뱅크 주가는 AI 관련 투자로 한 달 만에 45% 하락했습니다.
- 소프트뱅크는 5월에 GE 버노바를 포함한 제조사들로부터 오하이오주에 건설 중인 9.2기가와트 가스 발전소용 터빈을 확보했다고 밝혔으나, 머스크는 어떤 주문이 위험에 처했는지는 언급하지 않았습니다.
- 터빈은 충분히 부족하여 GE 버노바는 취소된 슬롯을 다른 곳에 재판매할 수 있을 가능성이 높지만, 그 마진과 애널리스트들의 추정치는 AI 구매자들이 매년 더 높은 가격을 지불하는 데 달려 있습니다.
- GE 버노바는 선행 주가수익비율(P/E) 33배로 거래되며, 이는 1년 만에 가장 낮은 수준이고, 4분기 실적 발표에서 가스 가격이 유지되는지 여부가 드러날 것입니다.
GE 버노바 (GEV)는 가스 터빈을 수년 앞서 판매해왔으며, 구매자들은 각 터빈에 대해 더 많은 금액을 지불해왔습니다. 이제 그 AI 고객 중 한 곳이 계약을 이탈할 수도 있습니다.
AI 관련 주식은 화요일 민주당이 양원을 모두 장악한 이후 매도되었으며, GE 버노바도 함께 하락했습니다. 소프트뱅크는 더 큰 타격을 입었습니다. 소프트뱅크 주가는 목요일 14% 하락한 후 금요일 초반 거래에서 11% 추가 하락하여, 한 달 만에 45% 떨어졌습니다. 로이터 보도에 따르면, 투자자들은 현재 소프트뱅크의 부채를 보험에 들기 위해 4년 만에 가장 높은 비용을 지불하고 있습니다.
이어 일론 머스크는 X에서의 답글에 새로운 우려를 추가했습니다: "소프트뱅크가 터빈 주문을 불이행하고 있다."
이 발언은 GE 버노바에게 중요합니다. 소프트뱅크는 5월에 AI 데이터센터 캠퍼스에 전력을 공급하기 위해 오하이오주에 건설 중인 9.2기가와트 가스 발전소용 터빈을 GE 버노바를 포함한 제조사들로부터 확보했다고 밝혔습니다.
완판된 수주잔고에 기반해 상승해온 주식에게는 불편한 게시물입니다.
TIKR는 GE 버노바에 대해 38명의 애널리스트를 추적합니다. '매수' 의견은 몇 명일까요?
GE 버노바에 대한 매수, 보유, 매도 등급의 전체 분석과 월스트리트의 매출 및 이익 추정치를 한 곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR를 사용하여 이와 같은 주식을 조사합니다. GE 버노바의 애널리스트 등급 보기
다른 누군가가 그 자리를 차지할 것
머스크는 소프트뱅크가 어떤 터빈을 주문했는지, 몇 개인지 언급하지 않았습니다. 금요일 기준으로 소프트뱅크나 어느 터빈 제조사도 주문 취소를 확인하지 않았습니다. 오하이오 발전소의 모든 기가와트가 GE 버노바 제품이라고 해도, 이는 9월 말 기준 회사가 계약 중이던 122기가와트의 가스 장비 규모의 10분의 1도 되지 않을 것입니다. 2분기 기준으로, 계약된 기가와트의 약 20%가 데이터센터에 공급되었으며, 이는 26개국 약 100여 고객에 걸쳐 분산되어 있습니다. 경영진은 또한 주문 및 슬롯 예약에 대한 보증금은 환불 불가능하다고 밝힌 바 있습니다.
소프트뱅크가 포기하는 슬롯을 원하는 구매자는 많을 것입니다. 사이퍼 디지털의 11월 2일 3분기 실적 발표 컨퍼런스 콜에서 타일러 페이지 CEO는 계획 중인 파이프라인에서 가스를 전력으로 전환할 장비를 어떻게 확보할 것인지 질문받았습니다. 그는 그 장비가 "정말 확보하기 어려운 것 중 하나"라고 말했습니다.
그는 덧붙여 "세상에 터빈과 왕복 엔진이 충분하지 않다"고 말했습니다.
구매자들은 프리미엄을 지불해왔다
GE 버노바에게 더 큰 위험은 다음 구매자가 지불할 가격입니다. 그 수주잔고는 올해 세 차례의 실적 전망 상향 배경에 있으며, 애널리스트들은 매출이 2025년 381억 달러에서 2028년 613억 달러로 증가할 것으로 예상합니다:
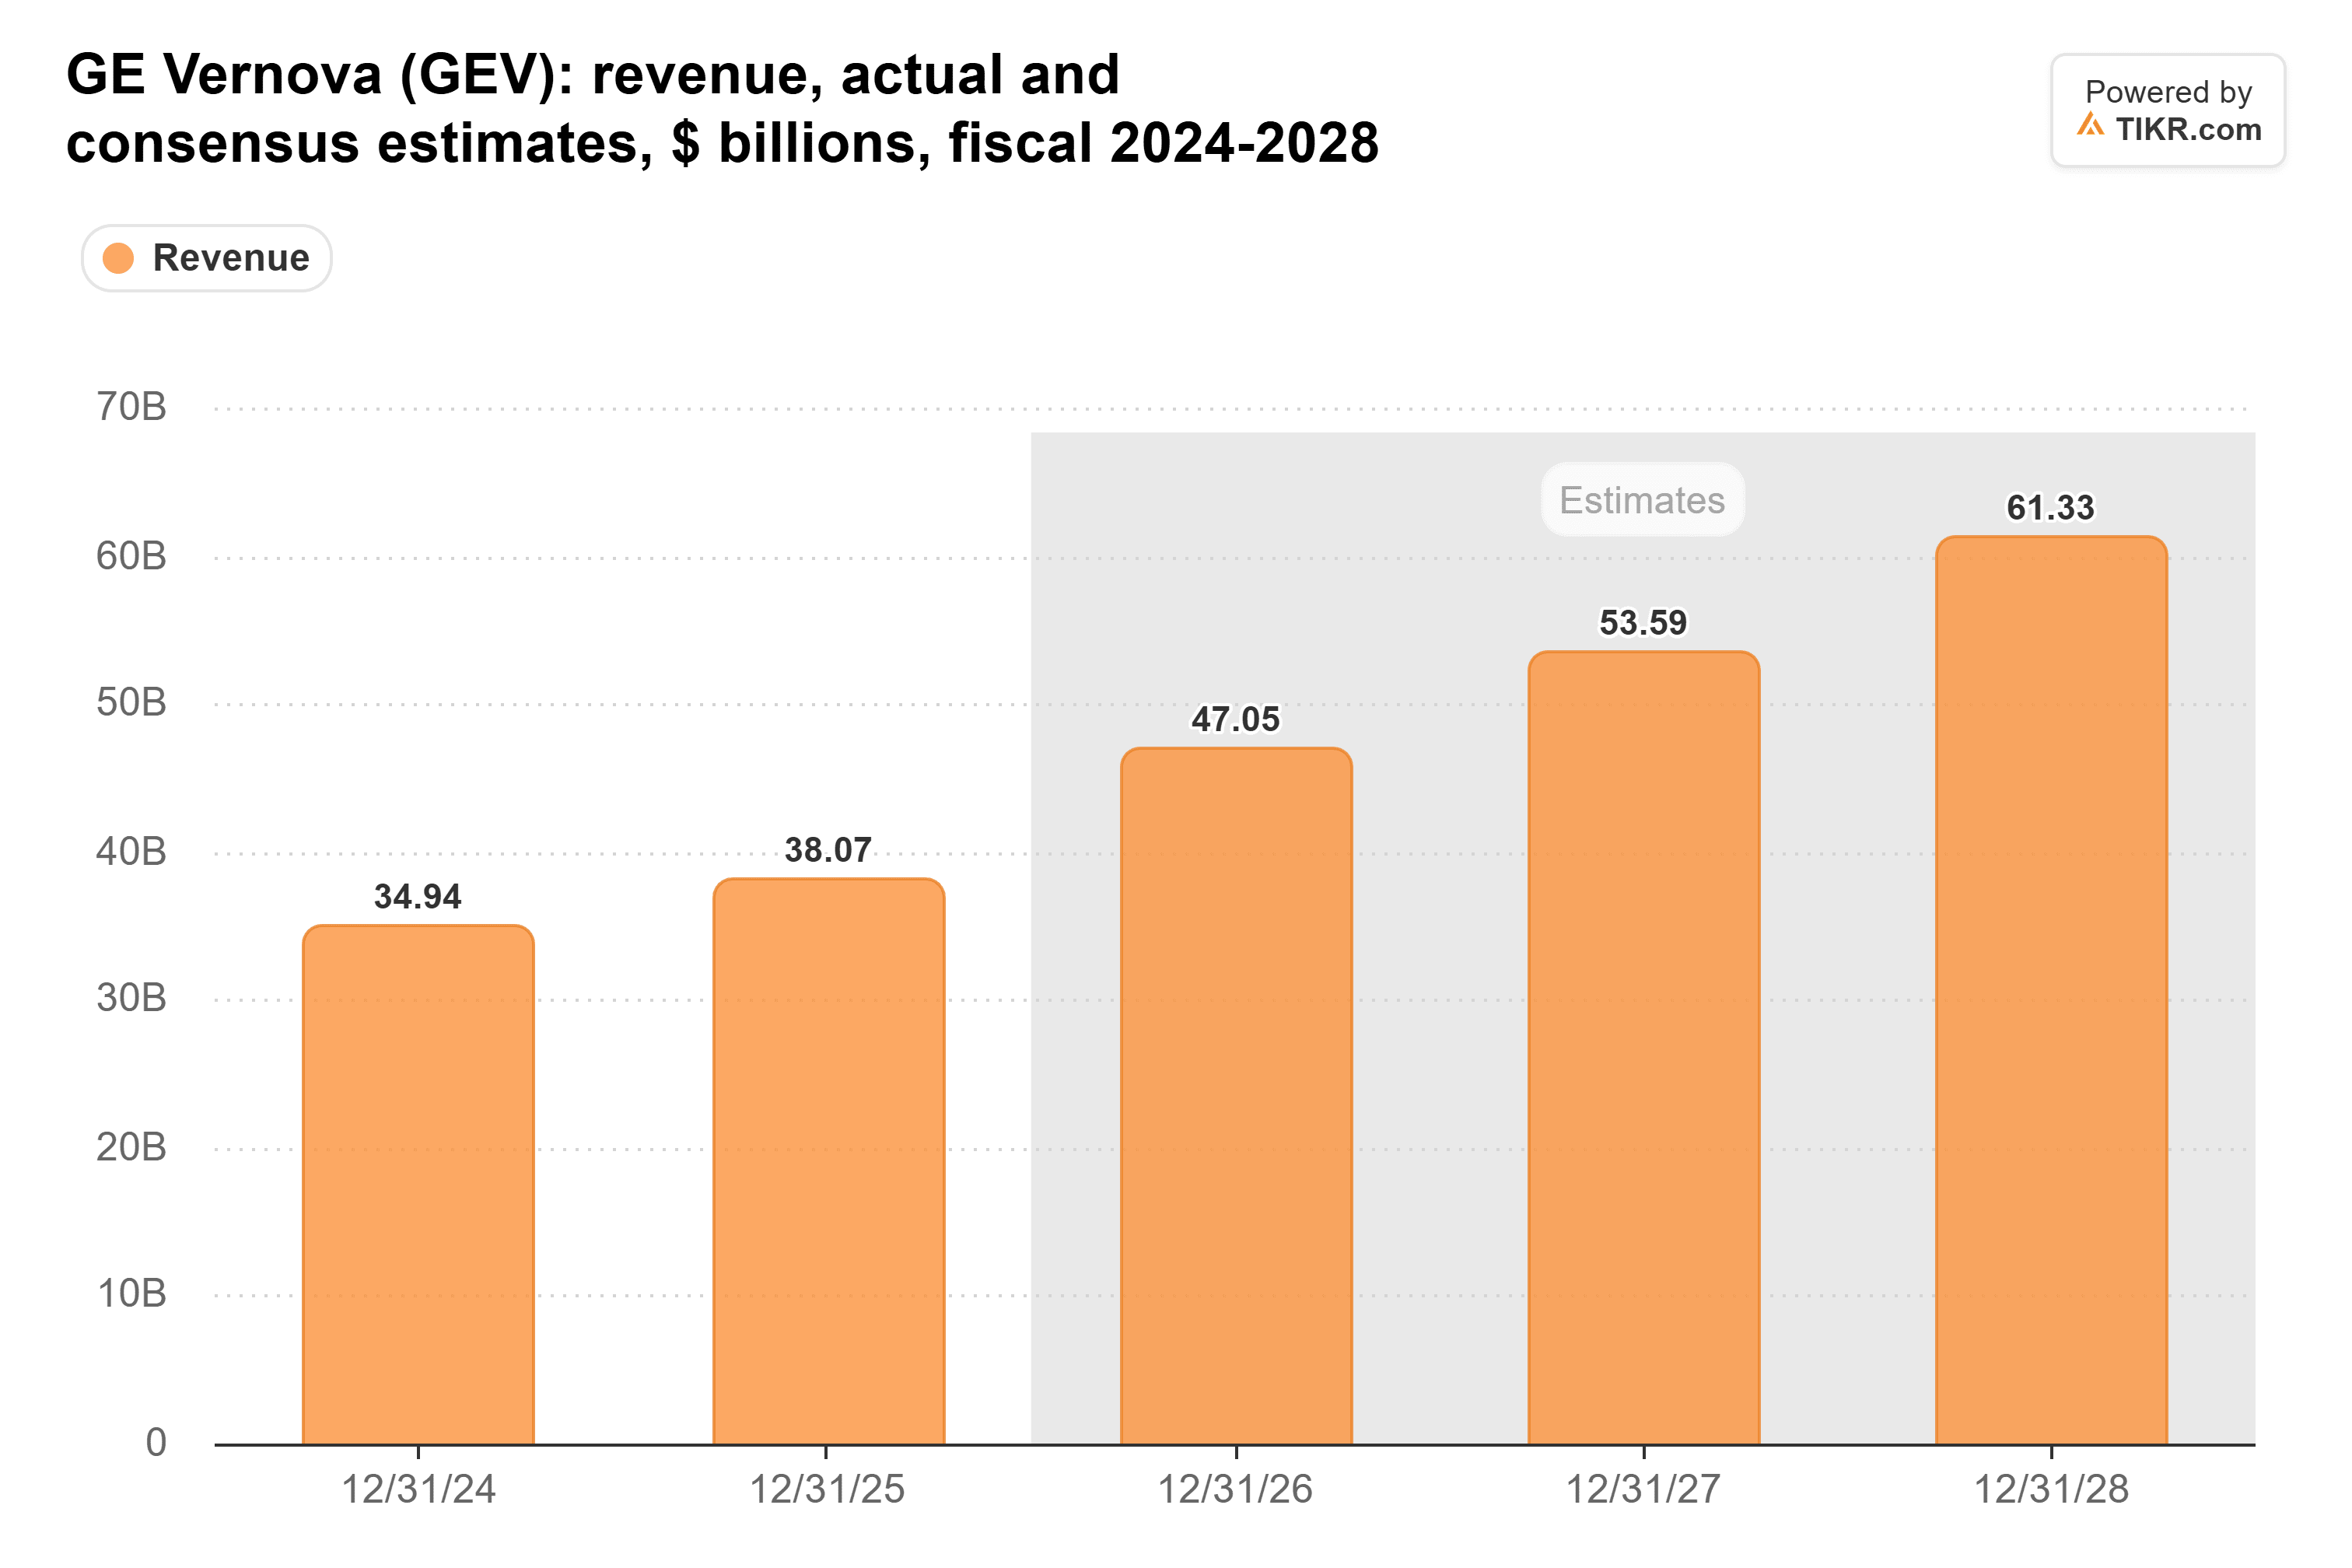
2028년 수치는 이미 경영진 자체 목표인 최소 560억 달러를 상회합니다.
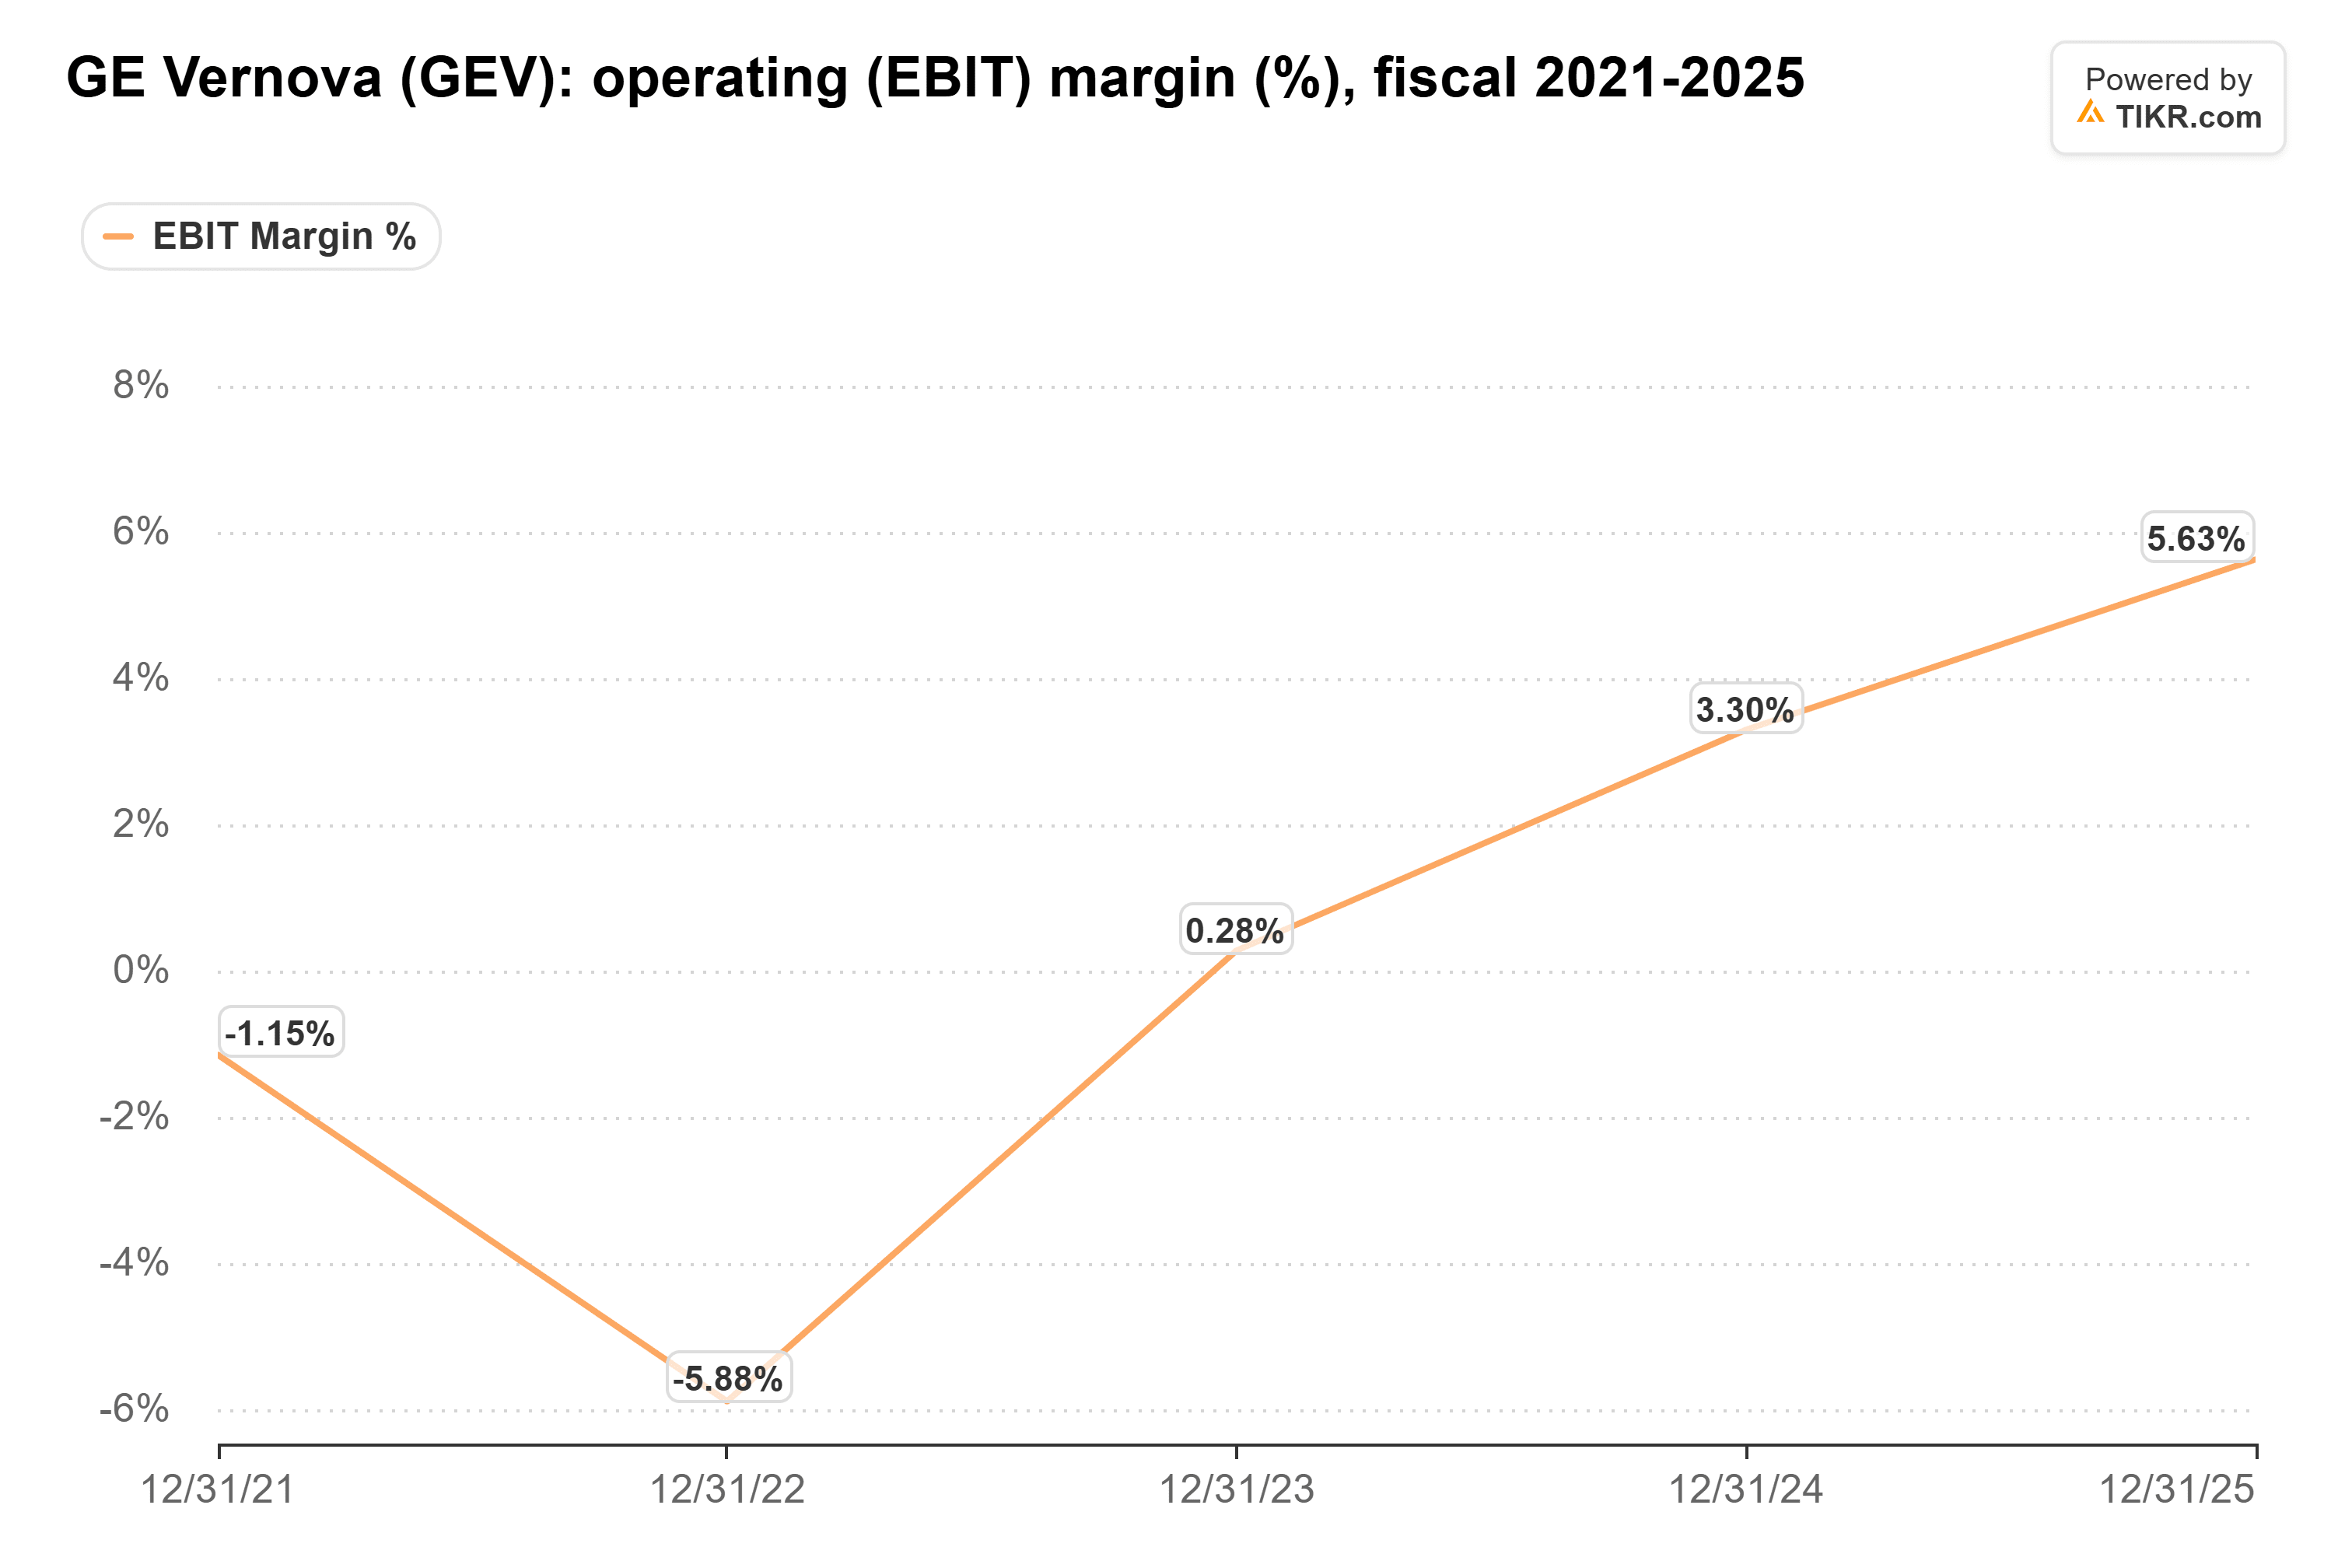
가격은 그 성장의 큰 부분을 차지합니다. GE 버노바 CEO는 10월 28일 컨퍼런스 콜에서 2026년 가스 주문의 킬로와트당 가격이 2025년 대비 약 50% 더 높을 것이라고 말했습니다. 이러한 주문은 이제서야 이익에 반영되기 시작하고 있습니다. 지난 12월, 그는 장비 사업이 2026년 3분기, 즉 더 높은 가격의 주문들이 출하되기 시작할 때까지 실질적인 이익을 창출하지 못할 것이라고 말했습니다. 그럼에도 불구하고 영업이익률은 2022년 -5.9%에서 2025년 5.6%로 상승했습니다:
프리미엄을 지불할 의사가 가장 큰 구매자들은 데이터센터를 가동하기 위해 경쟁하는 곳들입니다. 페이지 CEO는 입주자들이 더 빨리 전력을 공급받는 것이 그들에게 너무나 가치 있기 때문에 창의적인 방법을 모색할 의사가 있다고 말했습니다. 만약 AI 개발자들이 자금 조달이 더 어려워진다면, 그들이 가격에 대해 먼저 반발할 것입니다. 경영진은 이미 4분기 가스 주문의 킬로와트당 가격이 낮아질 것으로 예상하고 있으며, 이는 항공유도 터빈 단위가 줄고 50헤르츠 단위가 늘어나는 조합 때문이라고 설명합니다.
계속 지불할 구매자를 가정한 가격
시장은 이미 주가를 낮게 평가했습니다. GE 버노바는 선행 주가수익비율(P/E) 33배로 거래되며, 이는 1년 만에 가장 낮은 수준이고 그 기간 동안 평균 54배보다 훨씬 낮습니다:
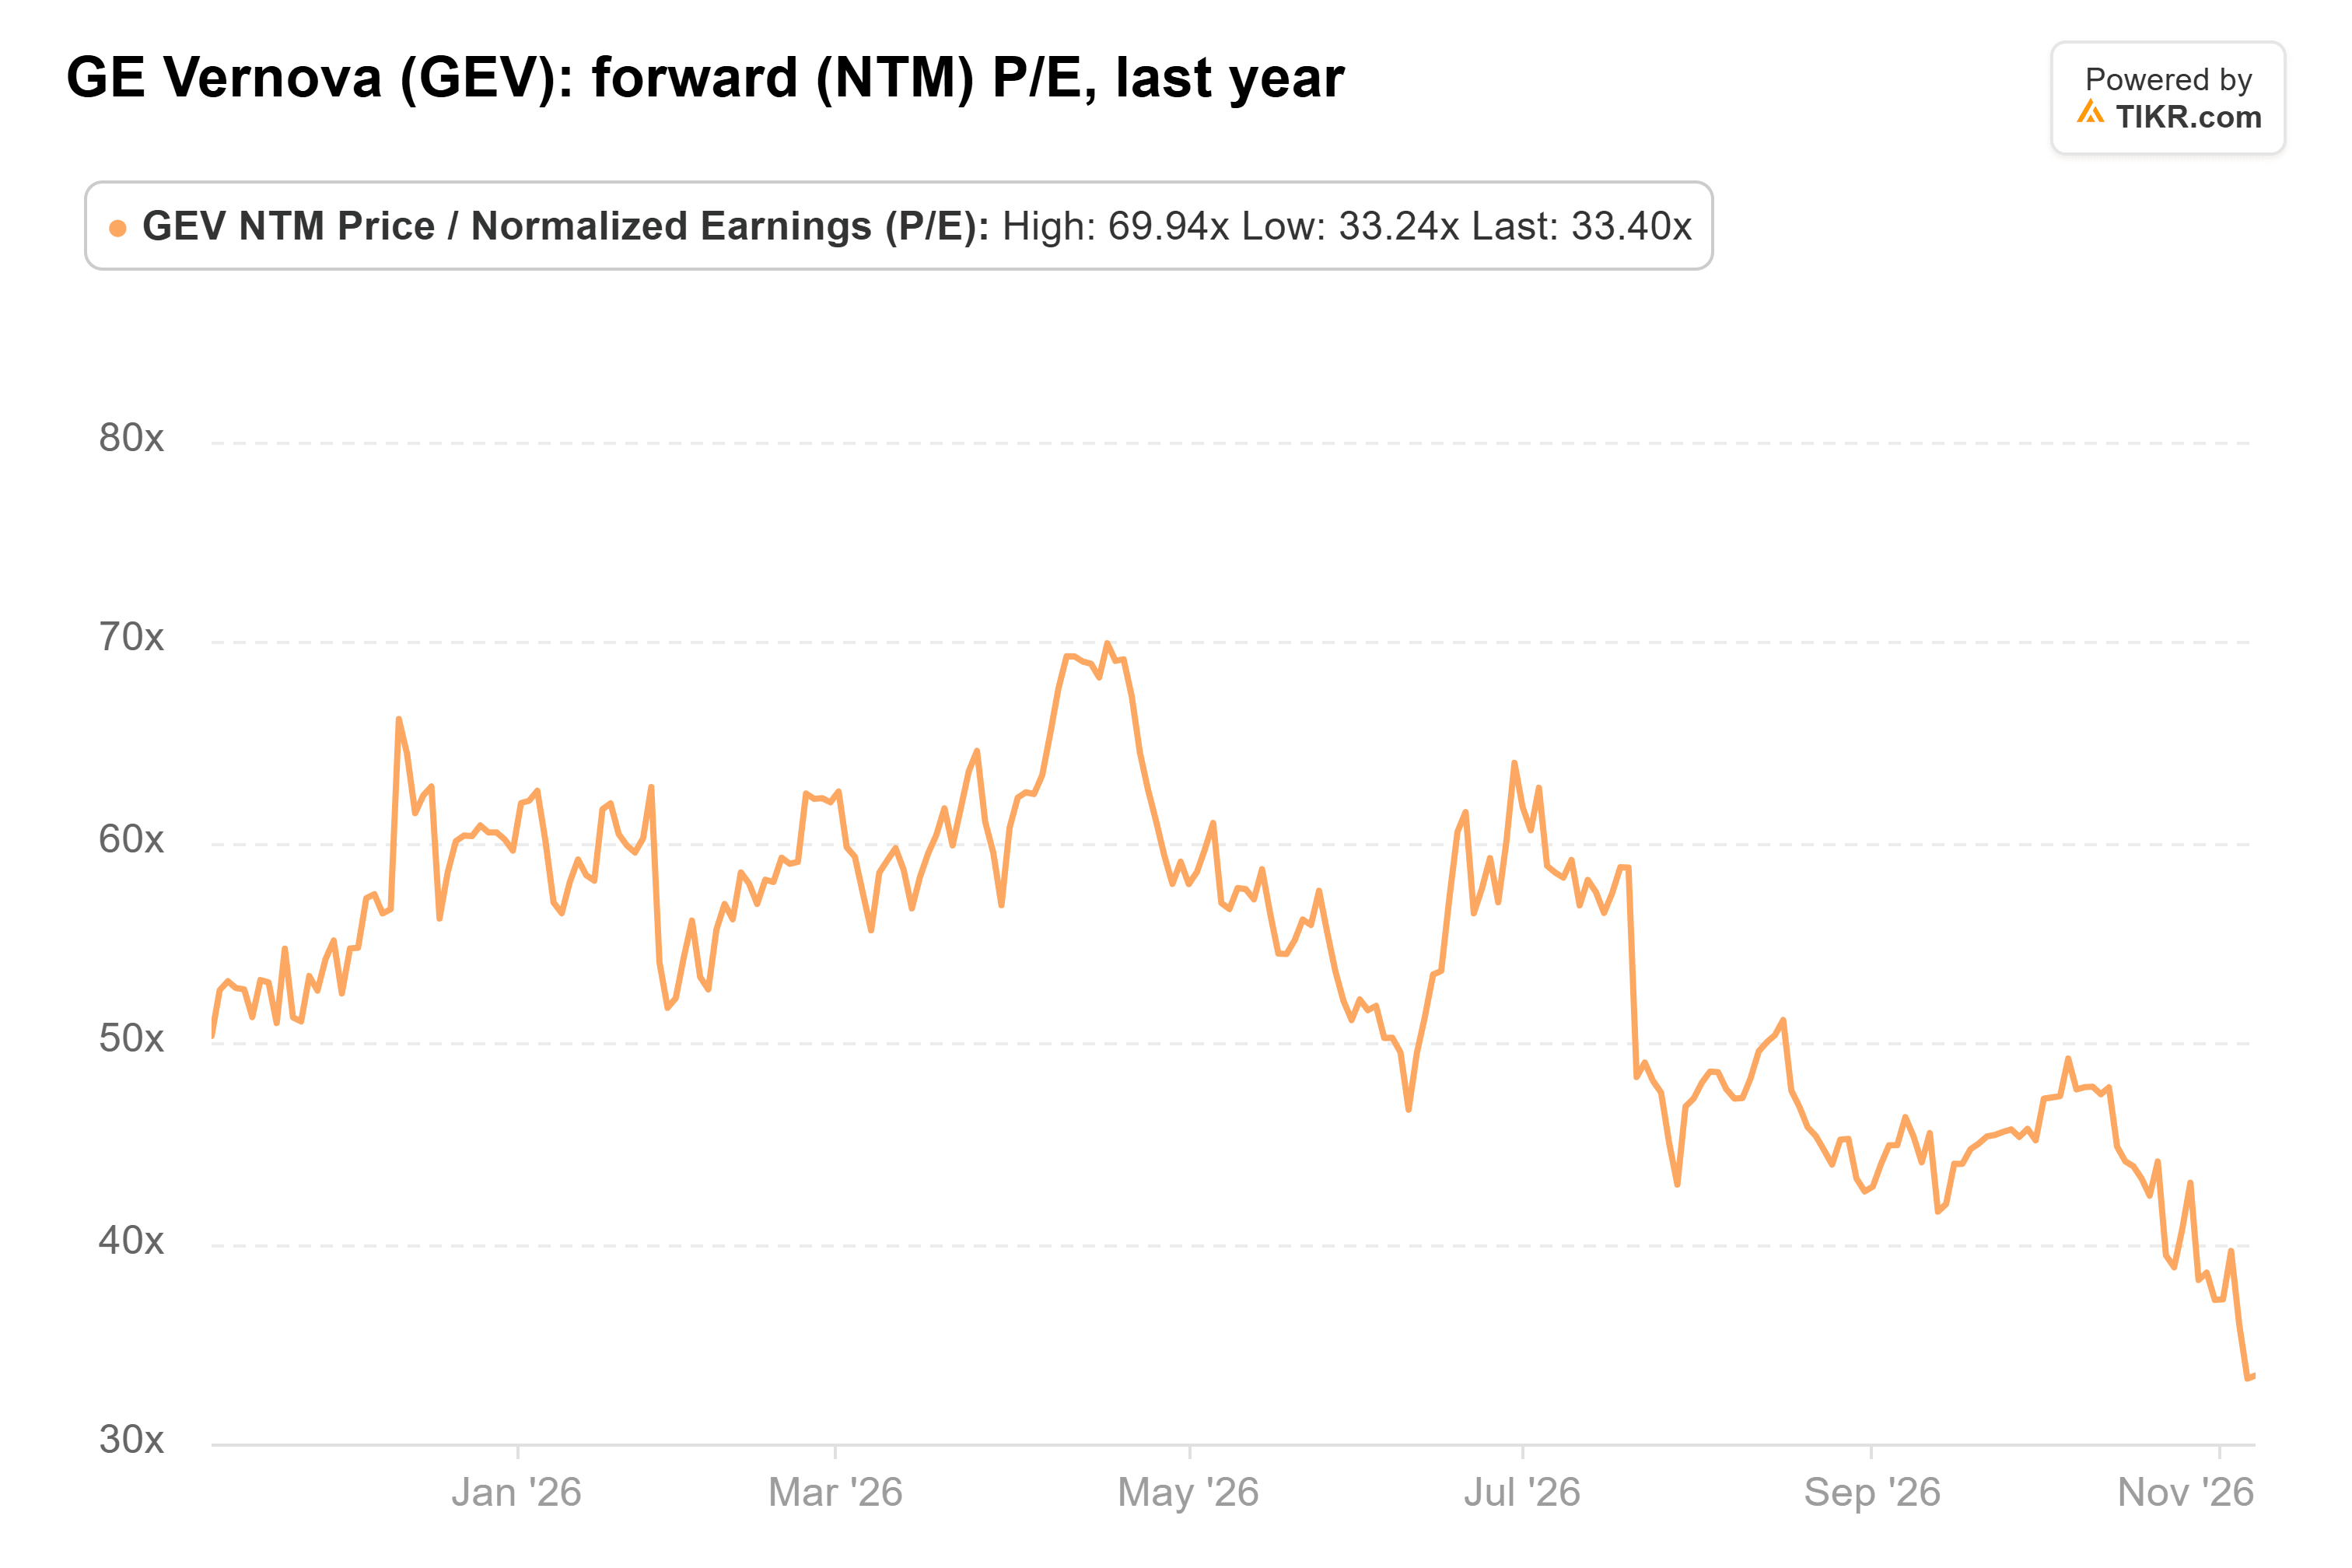
하지만 그 배수는 애널리스트들이 지난 1년 동안 3분의 1 이상 상향한 추정치를 기반으로 하며, 그들은 현재 2028년 정규화된 주당순이익(EPS)이 37.11달러가 될 것으로 예상합니다.
제가 보기에, 소프트뱅크가 계약을 포기한다고 해도 GE 버노바의 수주잔고에 큰 타격을 주지는 않을 것입니다: 보증금은 남아 있고, 슬롯은 새로운 구매자를 찾을 것입니다. 하지만 주가와 그 추정치는 구매자들이 매년 더 많은 금액을 계속 지불할 것이라고 가정합니다. 가장 많은 프리미엄을 지불해온 AI 개발자들이 이제 투자자들이 등을 돌리는 대상이 되었습니다. 저는 매수하기 전에 가격이 유지된다는 증거를 기다릴 것입니다.
GE 버노바의 4분기 실적 발표(아마도 1월 말경)는 가스 계약이 연말까지 경영진이 예상하는 최소 130기가와트에 도달하는지, 그리고 구매자들이 그 계약에 대해 얼마를 지불했는지를 보여줄 것입니다.
그렇다면 GE 버노바 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 이내에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 GE 버노바의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하도록 입력값을 조정하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 특정 주식을 매수하거나 매도하라는 권고도 아님을 유의하시기 바랍니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR는 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사드리며, 즐거운 투자 되세요!