주요 요점
- 짐 크레이머는 마이크로소프트의 새로운 클라우드 수익이 "OpenAI에 인질로 잡혀 있다"고 말하며, NewEdge Wealth의 카메론 도슨은 OpenAI가 마이크로소프트의 백로그(미수주) 중 40%를 차지한다고 말합니다.
- 마이크로소프트는 오라클보다 그 노출을 훨씬 더 잘 감당할 수 있지만, 선행 주가수익비율(P/E) 27배의 주가는 한 고객으로 인한 리스크를 크게 반영하지 않은 가격입니다.
- 마이크로소프트의 자본 지출은 2022 회계연도 239억 달러에서 2026 회계연도 1,160억 달러로 증가했으며, 이에 따라 자유현금흐름은 시작점과 거의 비슷한 670억 달러에 그쳤습니다.
- 마이크로소프트는 10월 28일에 실적을 발표하며, 주목해야 할 질문은 Azure 수요 중 OpenAI 외 다른 고객으로부터 오는 비중이 얼마나 되는지입니다.
마이크로소프트 (MSFT)는 10월 28일 9월 분기 실적을 발표할 예정이며, 짐 크레이머는 이미 어떤 숫자가 그를 걱정시키는지 알고 있습니다.
10월 19일 방영된 Mad Money 에피소드에서 이 CNBC 진행자는 하이퍼스케일러 실적이 AI 데이터센터 복합체에 대한 다음 큰 시험대가 될 것이라고 말했습니다. 그리고 그는 다음과 같이 좁혀 들어갔습니다:
"마이크로소프트의 새로운 클라우드 수익은 OpenAI에 인질로 잡혀 있습니다."
(그는 아마존 (AMZN)과 알파벳 (GOOG)도 Anthropic와의 관계에서 같은 처지라고 했습니다.)
이는 AAA 신용등급을 가진 회사에 대한 강한 표현입니다. 하지만 이는 이미 불안한 AI 주식들에 더해지는 얘기입니다. 오라클 (ORCL)은 OpenAI의 수익에 관한 보고서 이후 10월 8일에 다른 AI 관련 주식들과 함께 하락했습니다.
TIKR는 마이크로소프트에 대해 56명의 애널리스트를 추적합니다. "매수" 의견을 내는 애널리스트는 몇 명일까요?
마이크로소프트에 대한 매수, 보유, 매도 평가를 포함한 월가의 수익 및 이익 추정치를 한곳에서 확인하세요. 50만 명 이상의 투자자가 TIKR을 사용해 이와 같은 주식을 조사합니다. 마이크로소프트의 애널리스트 평가 보기
한 고객에 걸린 2,500억 달러
카메론 도슨, NewEdge Wealth의 최고투자책임자(CIO)는 10월 14일 Bloomberg Surveillance에서 이 문제에 숫자를 붙였습니다:
"...마이크로소프트 같은 종목을 보면, 그들의 백로그 중 40%가 OpenAI입니다."
마이크로소프트의 상업용 백로그는 6월 말 기준 6,780억 달러로 1년 전보다 84% 증가했습니다. 도슨의 40% 추정치가 맞는다면, 한 고객에 약 2,700억 달러가 걸려 있는 셈입니다.
이건, 어마어마한 금액입니다.
그리고 그 고객의 수익은 적어도 서류상으로는 줄어들었습니다. The Big Short로 유명해진 투자자 스티브 아이즈먼은 The Compound and Friends에서 이렇게 말했습니다:
"...지난주 OpenAI는 9월 말 기준 연간 수익이 500억 달러라고 발표했습니다. 한 달 전에는 700억 달러라고 했죠."
그 차이의 대부분은 회계 처리 때문입니다. 파이낸셜 타임스가 처음 보도한 500억 달러 수치는 더 높은 수치에 포함되었던 OpenAI 파트너사의 총수익을 제외한 것으로 알려졌습니다.
그럼에도 불구하고, 백로그는 이 수치 옆에선 부담스러워 보입니다. 약 2,700억 달러는 현재 연간화된 속도(run-rate)로는 OpenAI의 수익 5년 이상에 해당합니다. 도슨의 질문은 OpenAI의 지출 중 얼마나가 더 많은 자금 조달에 의존하는지입니다. 따라서 마이크로소프트의 성장 중 일부는 이제 OpenAI의 다음 자금 조달 라운드에 달려 있습니다.
월가는 그 모든 것을 기대하고 있다
애널리스트들은 마이크로소프트의 수익이 2026 회계연도(2026년 6월 종료) 3,320억 달러에서 2027 회계연도 3,910억 달러, 2028 회계연도 4,680억 달러로 증가하며 성장률이 거의 20%에 가깝게 가속될 것으로 예상합니다.
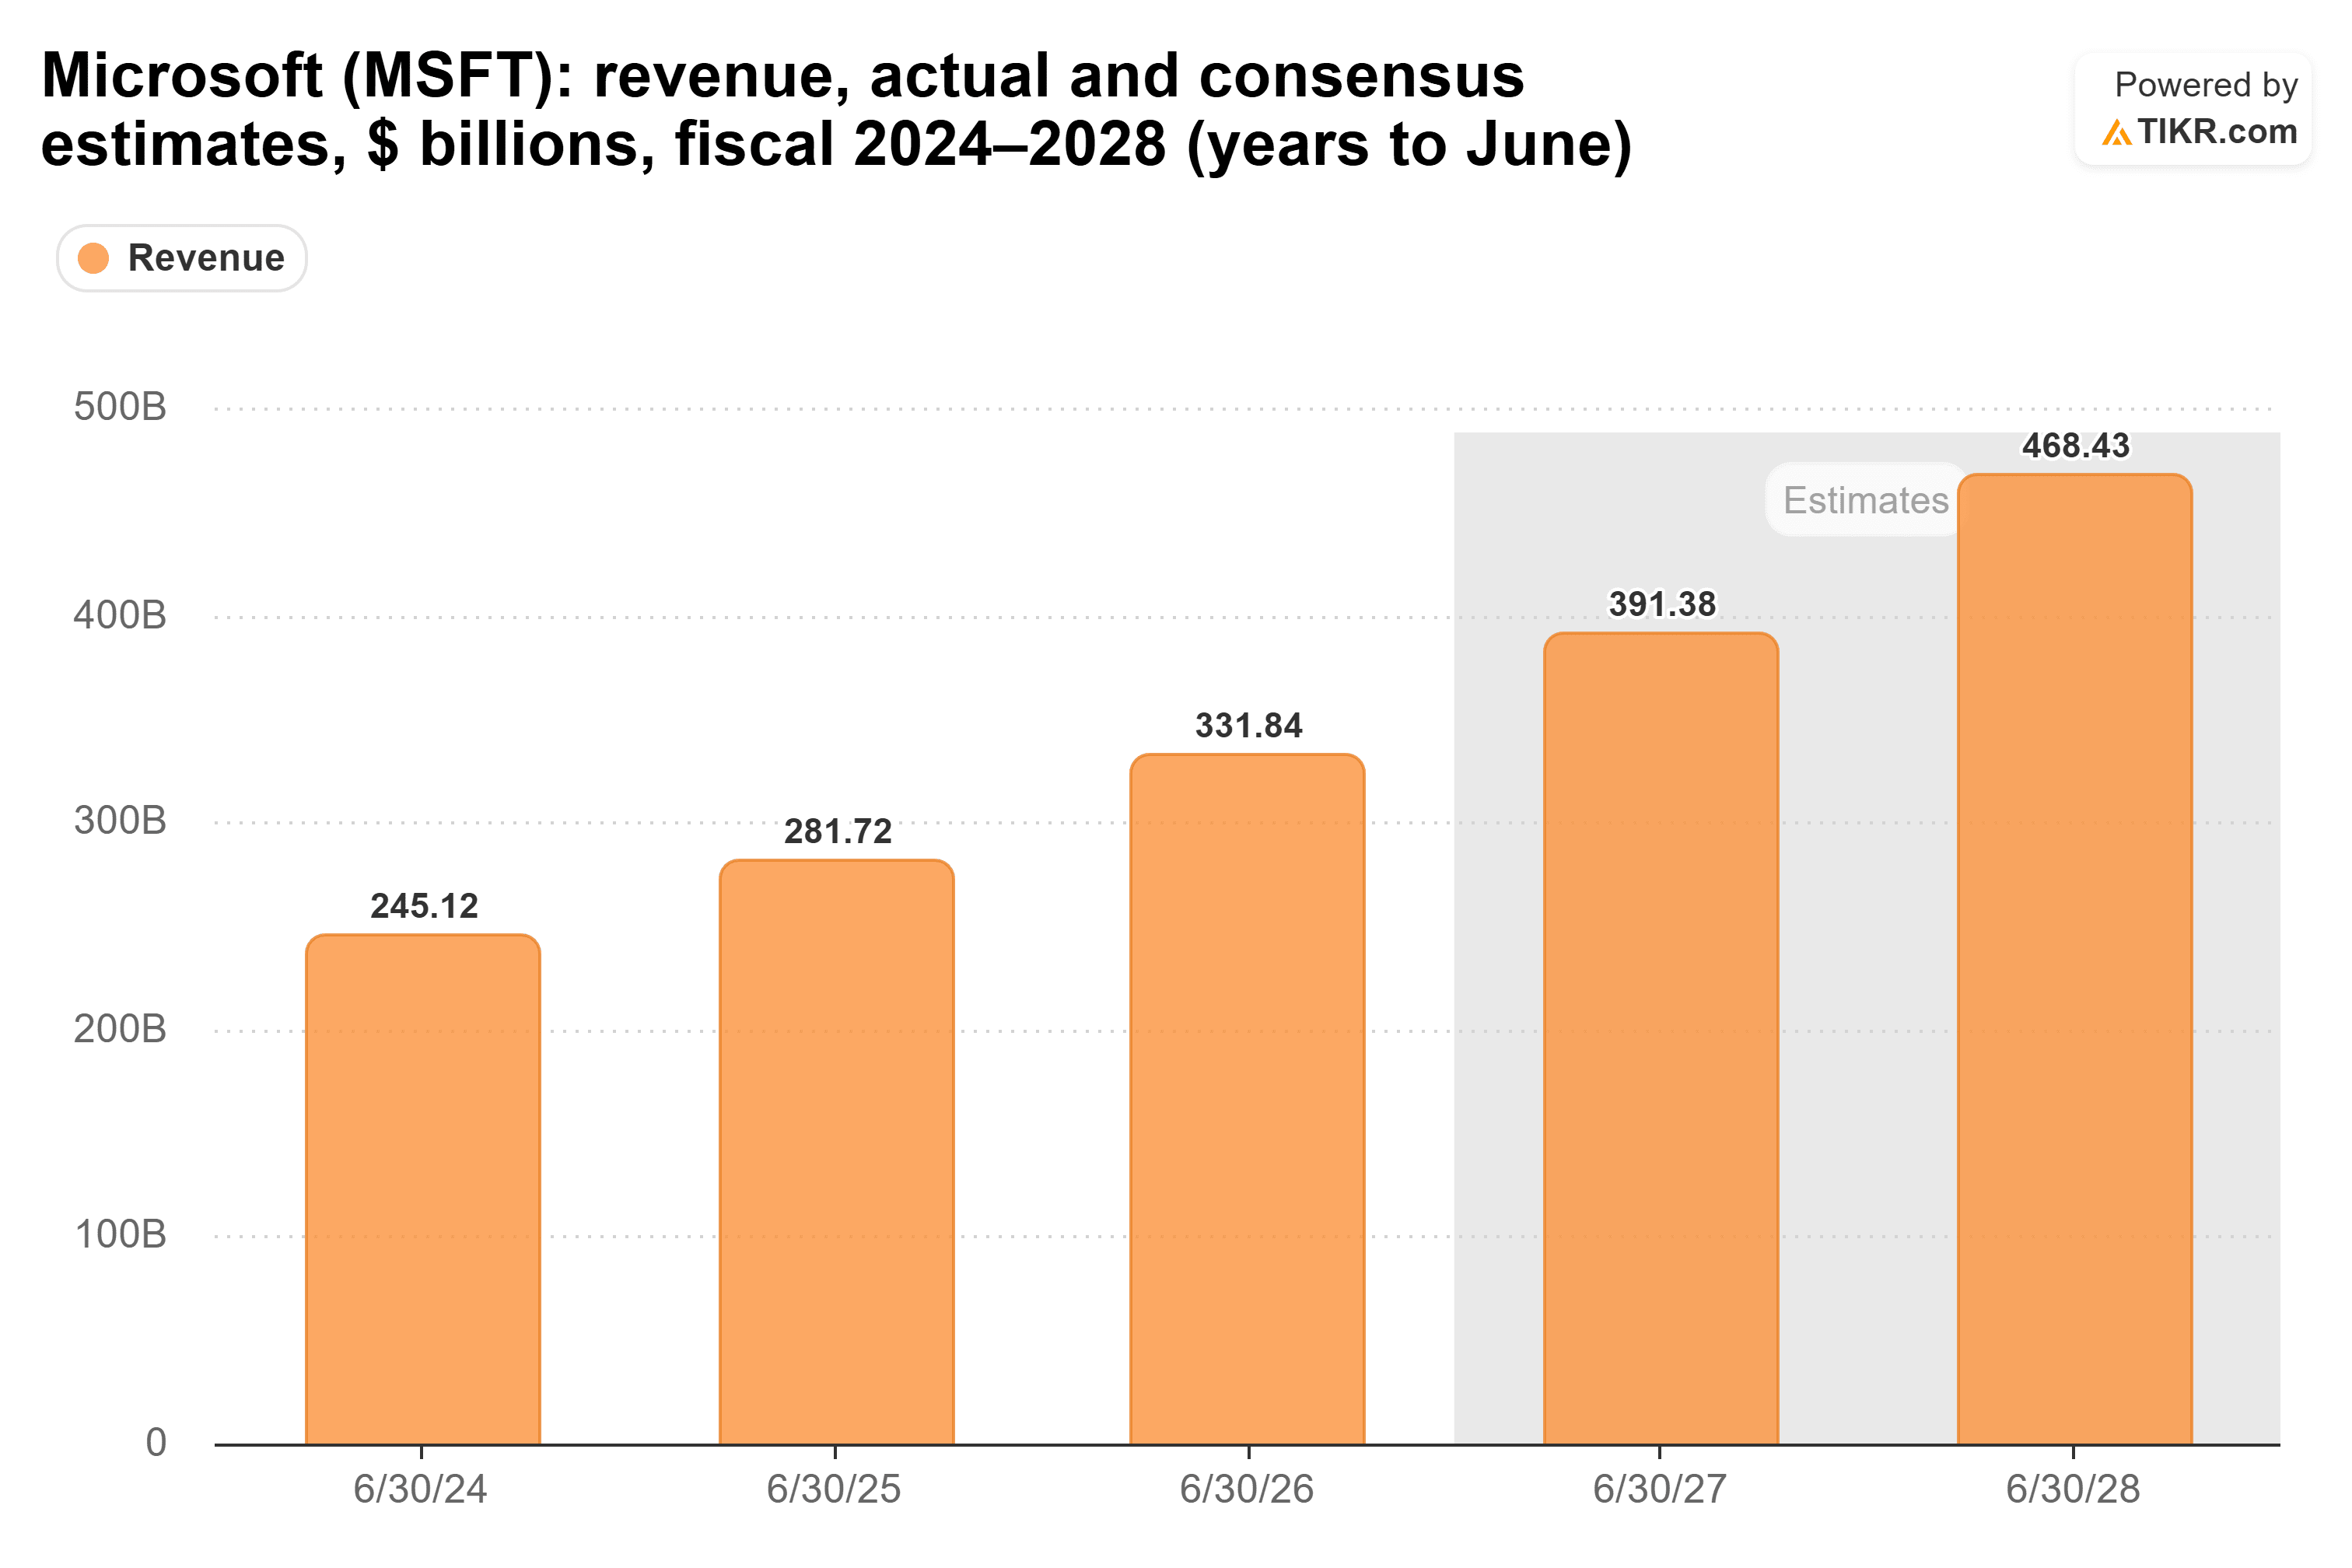
이러한 추정치는 백로그가 대략 예정된 대로 수익으로 전환된다고 가정합니다. OpenAI의 낮아진 연간화 속도(run rate)는 대부분 회계 변경 때문이므로, 10월 28일 이전에는 이 숫자들을 움직이지 않을 것으로 예상합니다. 이에 대한 더 큰 위험은 OpenAI가 계속해서 지불할 수 있는지 여부입니다.
한편, 마이크로소프트는 선불로 돈을 쓰고 있습니다. 자본 지출은 2022 회계연도 239억 달러에서 2026 회계연도 1,160억 달러로 약 5배 증가했으며, 영업활동현금흐름은 약 2배 증가한 1,830억 달러에 달했습니다.
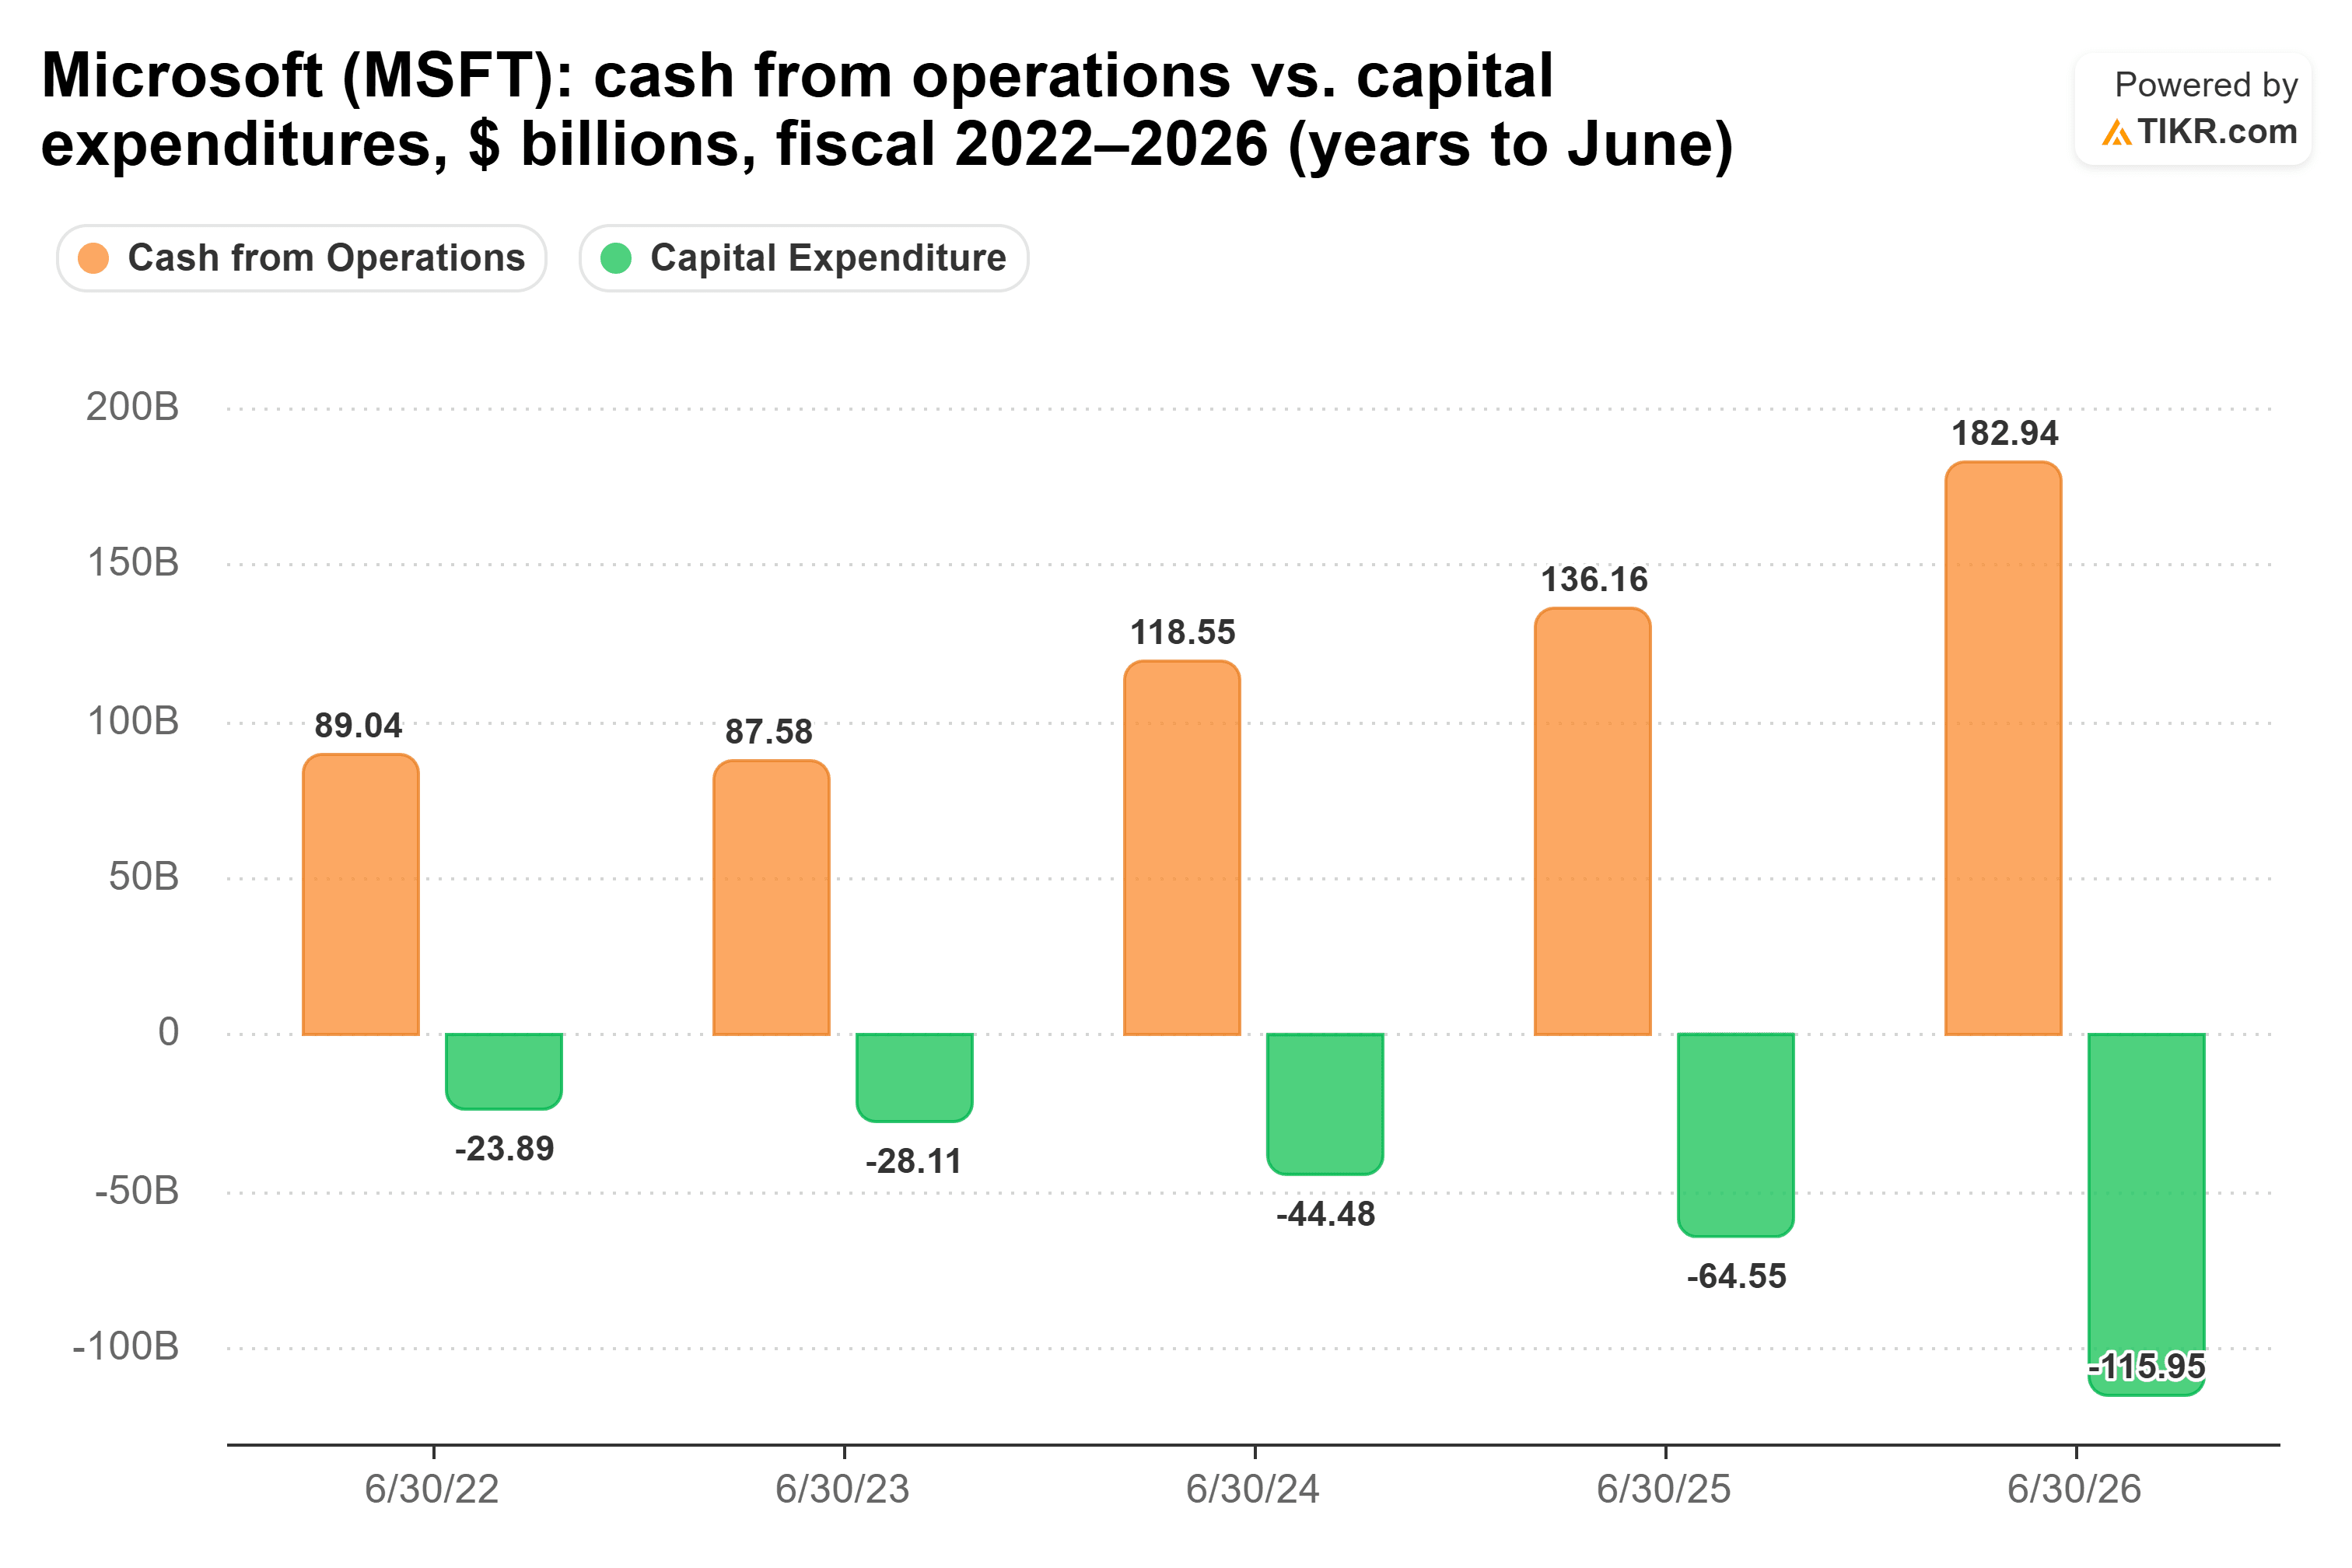
이로 인해 2026 회계연도의 자유현금흐름은 670억 달러에 그쳤으며, 이는 2022 회계연도의 650억 달러보다 약간 높은 수준입니다.
마이크로소프트는 감당할 수 있다
이 중 그 어떤 것도 마이크로소프트를 오라클과 같은 처지로 만들지 않습니다. 아이즈먼은 "오라클 백로그의 절반이 단지 OpenAI뿐"이라고 말합니다. 마이크로소프트는 연간 1,830억 달러의 영업활동현금흐름과 AAA 등급을 갖고 있어 실수를 흡수할 수 있습니다.
마이크로소프트의 핵심 사업도 여전히 활기차게 돌아가고 있습니다. 마이크로소프트 클라우드 수익은 6월 분기에 593억 달러로 27% 증가했습니다. Baird의 테드 모턴슨은 더 많은 동일한 성과를 예상합니다: "마이크로소프트를 보면, 그들은 폭발적인 숫자를 낼 것 같습니다."
비정상적인 리스크에 대한 정상적인 가격
마이크로소프트는 선행 주가수익비율(P/E) 27.0배에 거래되고 있습니다. 이는 5년 평균 29.4배보다 약간 낮고, 6월에 기록한 최저치 19.1배보다는 훨씬 높은 수준입니다.
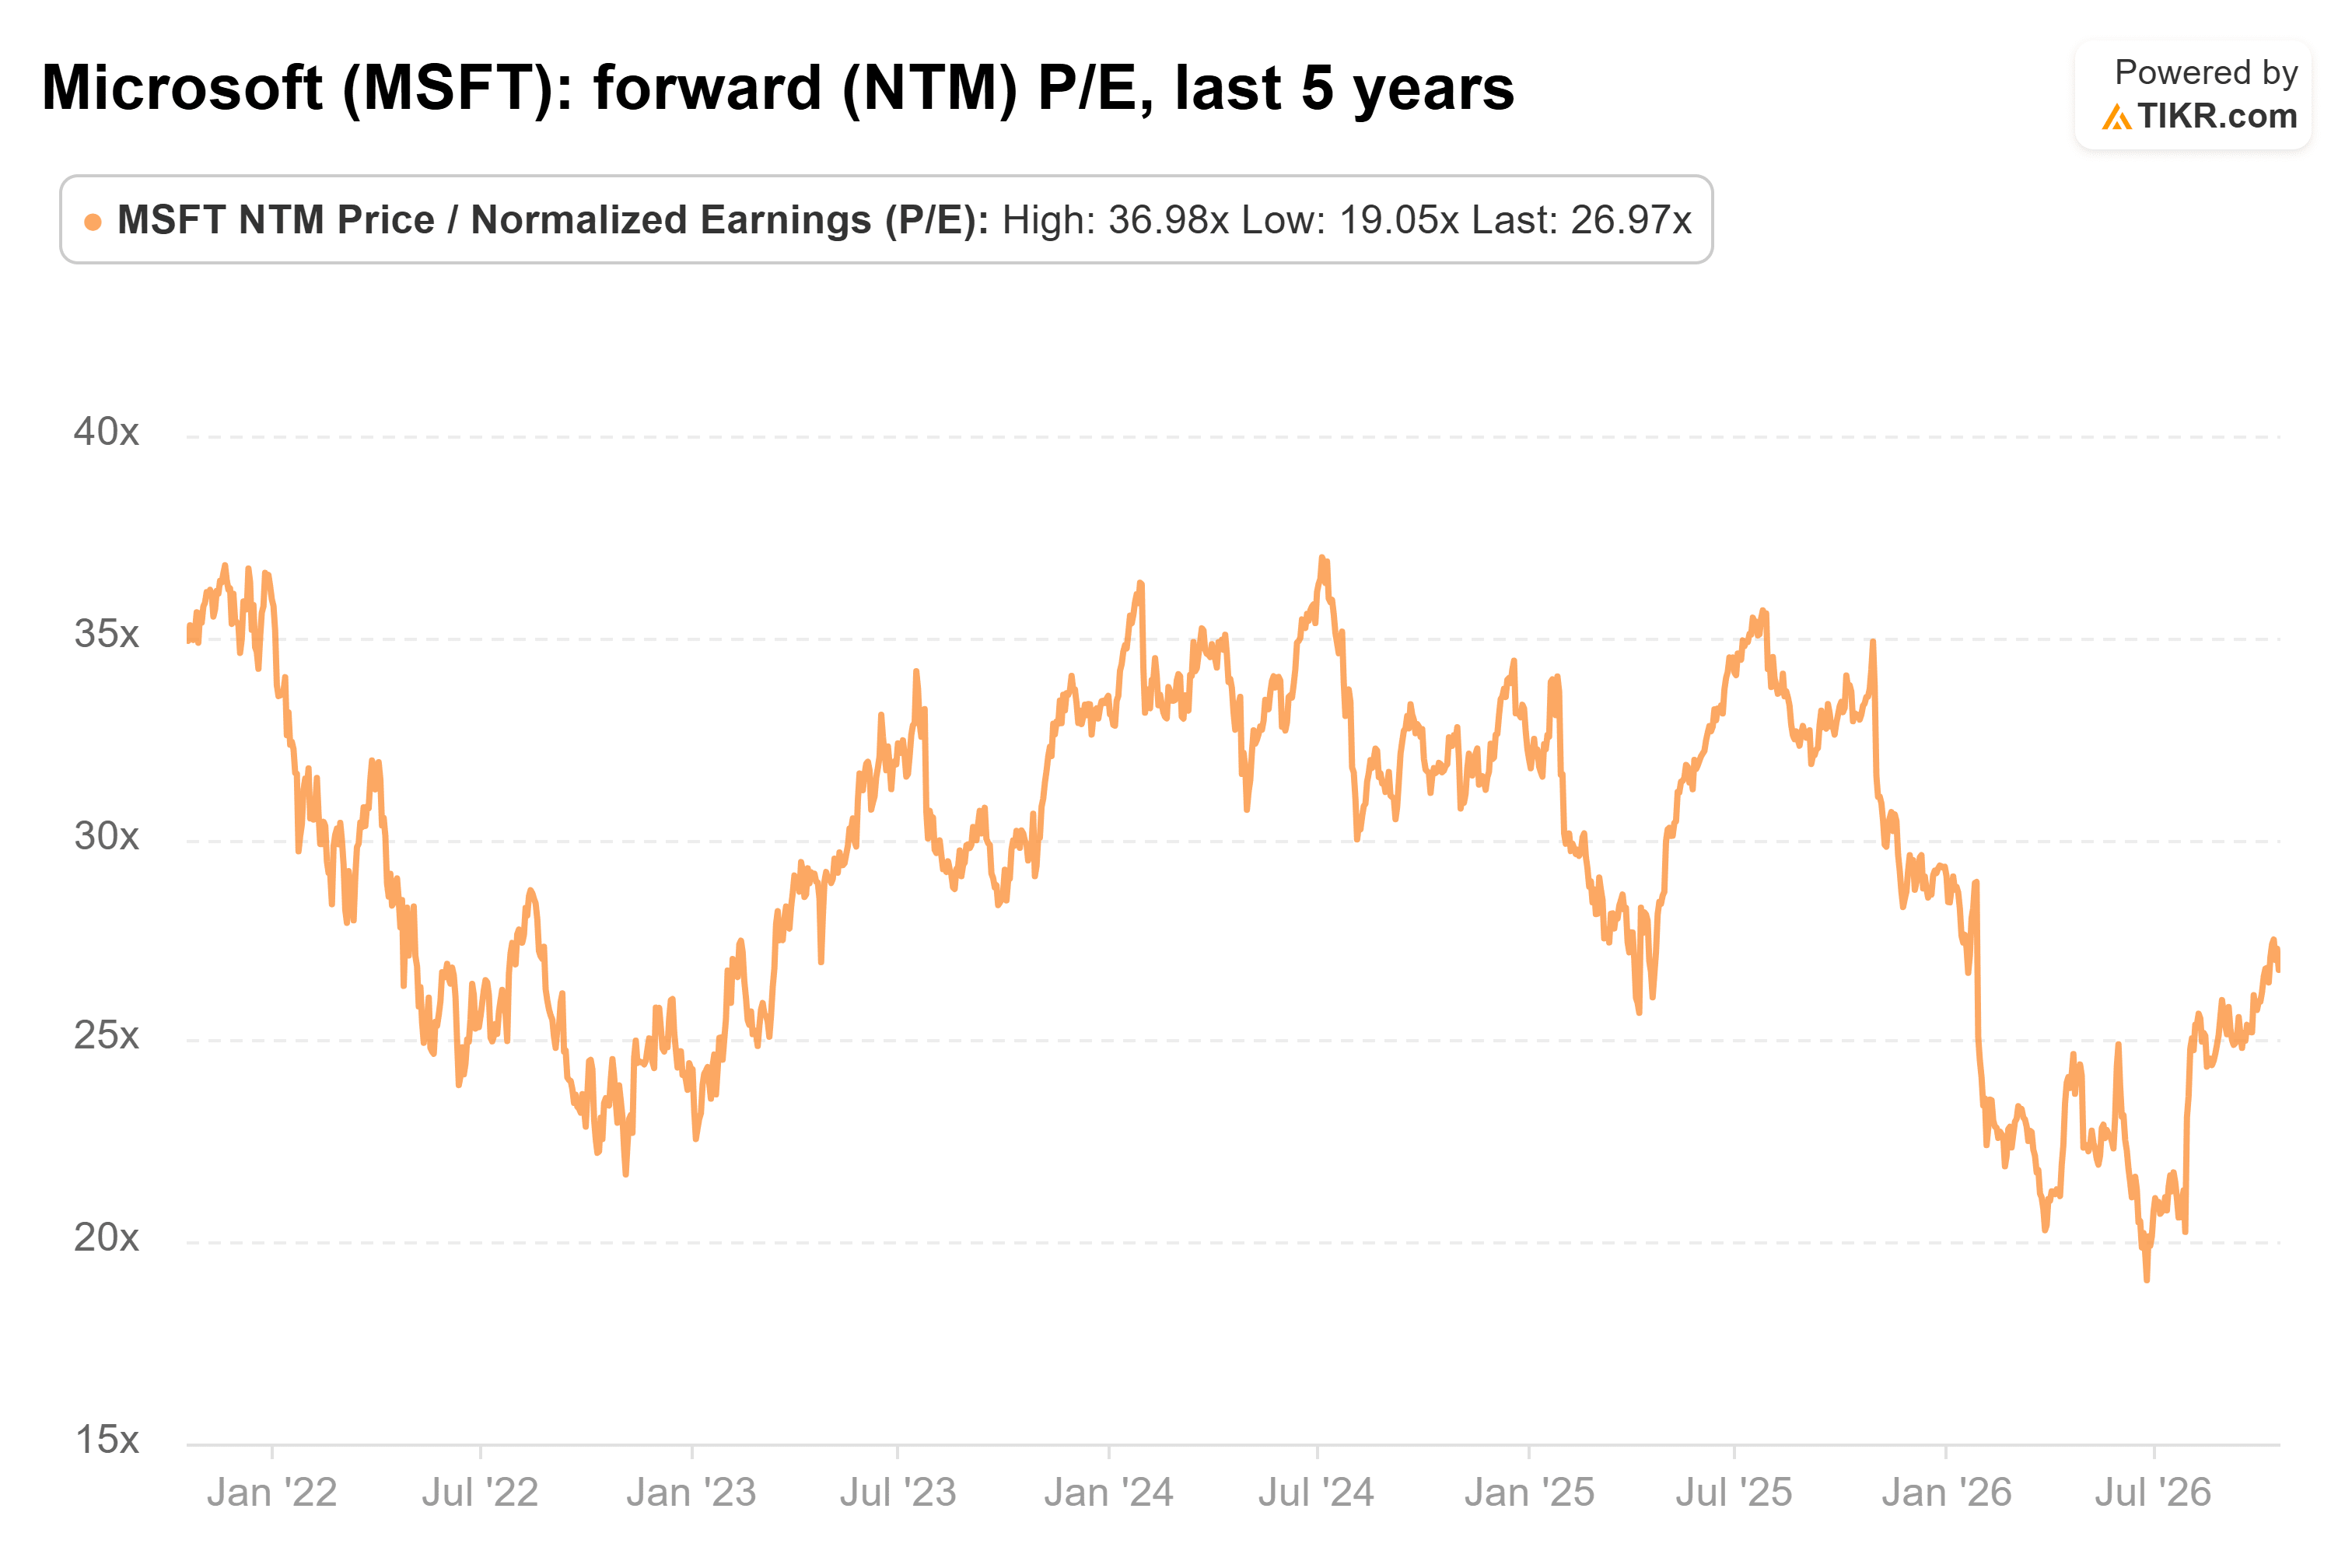
이는 한 고객이 이제 그 백로그의 큰 부분을 차지하고 있음에도 불구하고, 투자자들이 지난 5년 대부분 동안 마이크로소프트에 지불했던 가격에 가깝습니다.
제 생각: 크레이머의 말이 맞습니다. 마이크로소프트는 오라클보다 OpenAI 노출을 훨씬 더 잘 감당할 수 있지만, 27배의 주가는 그에 대한 대가를 크게 요구하지 않습니다. 저는 프리미엄을 지불하기 전에 10월 28일 실적 발표에서 Azure 수요가 OpenAI에 의존하지 않음을 보여주길 원할 것입니다.
물론, OpenAI는 Bloomberg에 따르면 연말까지 연간 수익을 700억 달러 이상으로 끌어올릴 것으로 예상합니다. 만약 그 목표를 달성하고 자금 조달을 계속한다면, 그 2,700억 달러는 훨씬 안전해 보입니다. 알파벳과 아마존도 같은 주에 실적을 발표하므로, 우리는 곧 클라우드 호황이 두 AI 연구소에 얼마나 의존하는지 알게 될 것입니다.
그렇다면 마이크로소프트 주식의 실제 가치는 얼마일까?
TIKR를 사용하면 1분도 안 되어 어떤 주식의 미래 가격도 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 마이크로소프트가 얼마나 가치가 있을지 확인할 수 있습니다. 월가 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분 자신의 비즈니스 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR나 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떤 주식을 사고파는 것에 대한 권고도 아님을 유의해 주십시오. 저희는 TIKR Terminal의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식 중 어떤 것에도 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!