주요 포인트
- 구글이 약 3.6기가와트의 전력을 구매하기로 합의한 후, 콘스텔레이션 에너지 주가는 약 13% 상승했으며, 이 중 890메가와트의 신규 원자력 발전 용량에 대한 20년 계약이 포함됐다.
- 아마존의 20년 계약 일주일 후, 이는 콘스텔레이션의 원자력 발전 설비가 장기 계약을 기반으로 한 사업이 되고 있음을 보여주며, 그런 종류의 사업은 더 높은 가치 평가를 받을 자격이 있다.
- 주요 리스크는 장기 계약이 콘스텔레이션을 공개 시장에서 부족한 전력이 받을 수 있는 가격보다 낮은 가격에 묶어둘 수 있다는 점이다.
- 화요일 급등 전, 콘스텔레이션은 선행 주가수익비율(P/E) 21.6배에 거래되었으며, 이는 3년 평균 26.2배보다 낮은 수치다.
콘스텔레이션 에너지(CEG) 주가는 화요일 구글이 막대한 양의 전력(약 3.6기가와트, 신규 원자력 발전 용량이 약 4분의 1을 차지함)을 구매하기로 합의한 후 약 13% 상승했다.
이는 아마존(AMZN)이 콘스텔레이션과 자체 20년 계약을 체결한 지 불과 일주일 만의 일이며, TIKR이 지난주 다룬 내용이다.
일주일 만에 AI 분야 최대 지출 기업 중 두 곳. 그것이 패턴이다.
정확히 무슨 일이 있었나
구글 모회사 알파벳(GOOG)은 890메가와트의 신규 원자력 발전 용량에 대해 20년 전력구매계약(발전소 출력을 구매하는 장기 계약)을 체결했다. 이 전력은 '업레이트'에서 나오는데, 이는 일리노이, 펜실베이니아, 뉴저지에 있는 기존 11개 원자로에서 더 많은 전력을 얻기 위한 새로운 터빈, 증기 발생기, 디지털 제어 장치를 의미한다. 첫 번째는 2028년에 가동될 예정이다.
그 위에, 구글은 콘스텔레이션의 기존 발전소에서 추가로 2.7기가와트를 15년 동안 구매하기로 합의했다. 회사들은 전체 거래가 콘스텔레이션에 의해 43억 달러 이상의 새로운 투자를 가능하게 할 것이라고 말했다.
구글이 이것이 필요한 이유
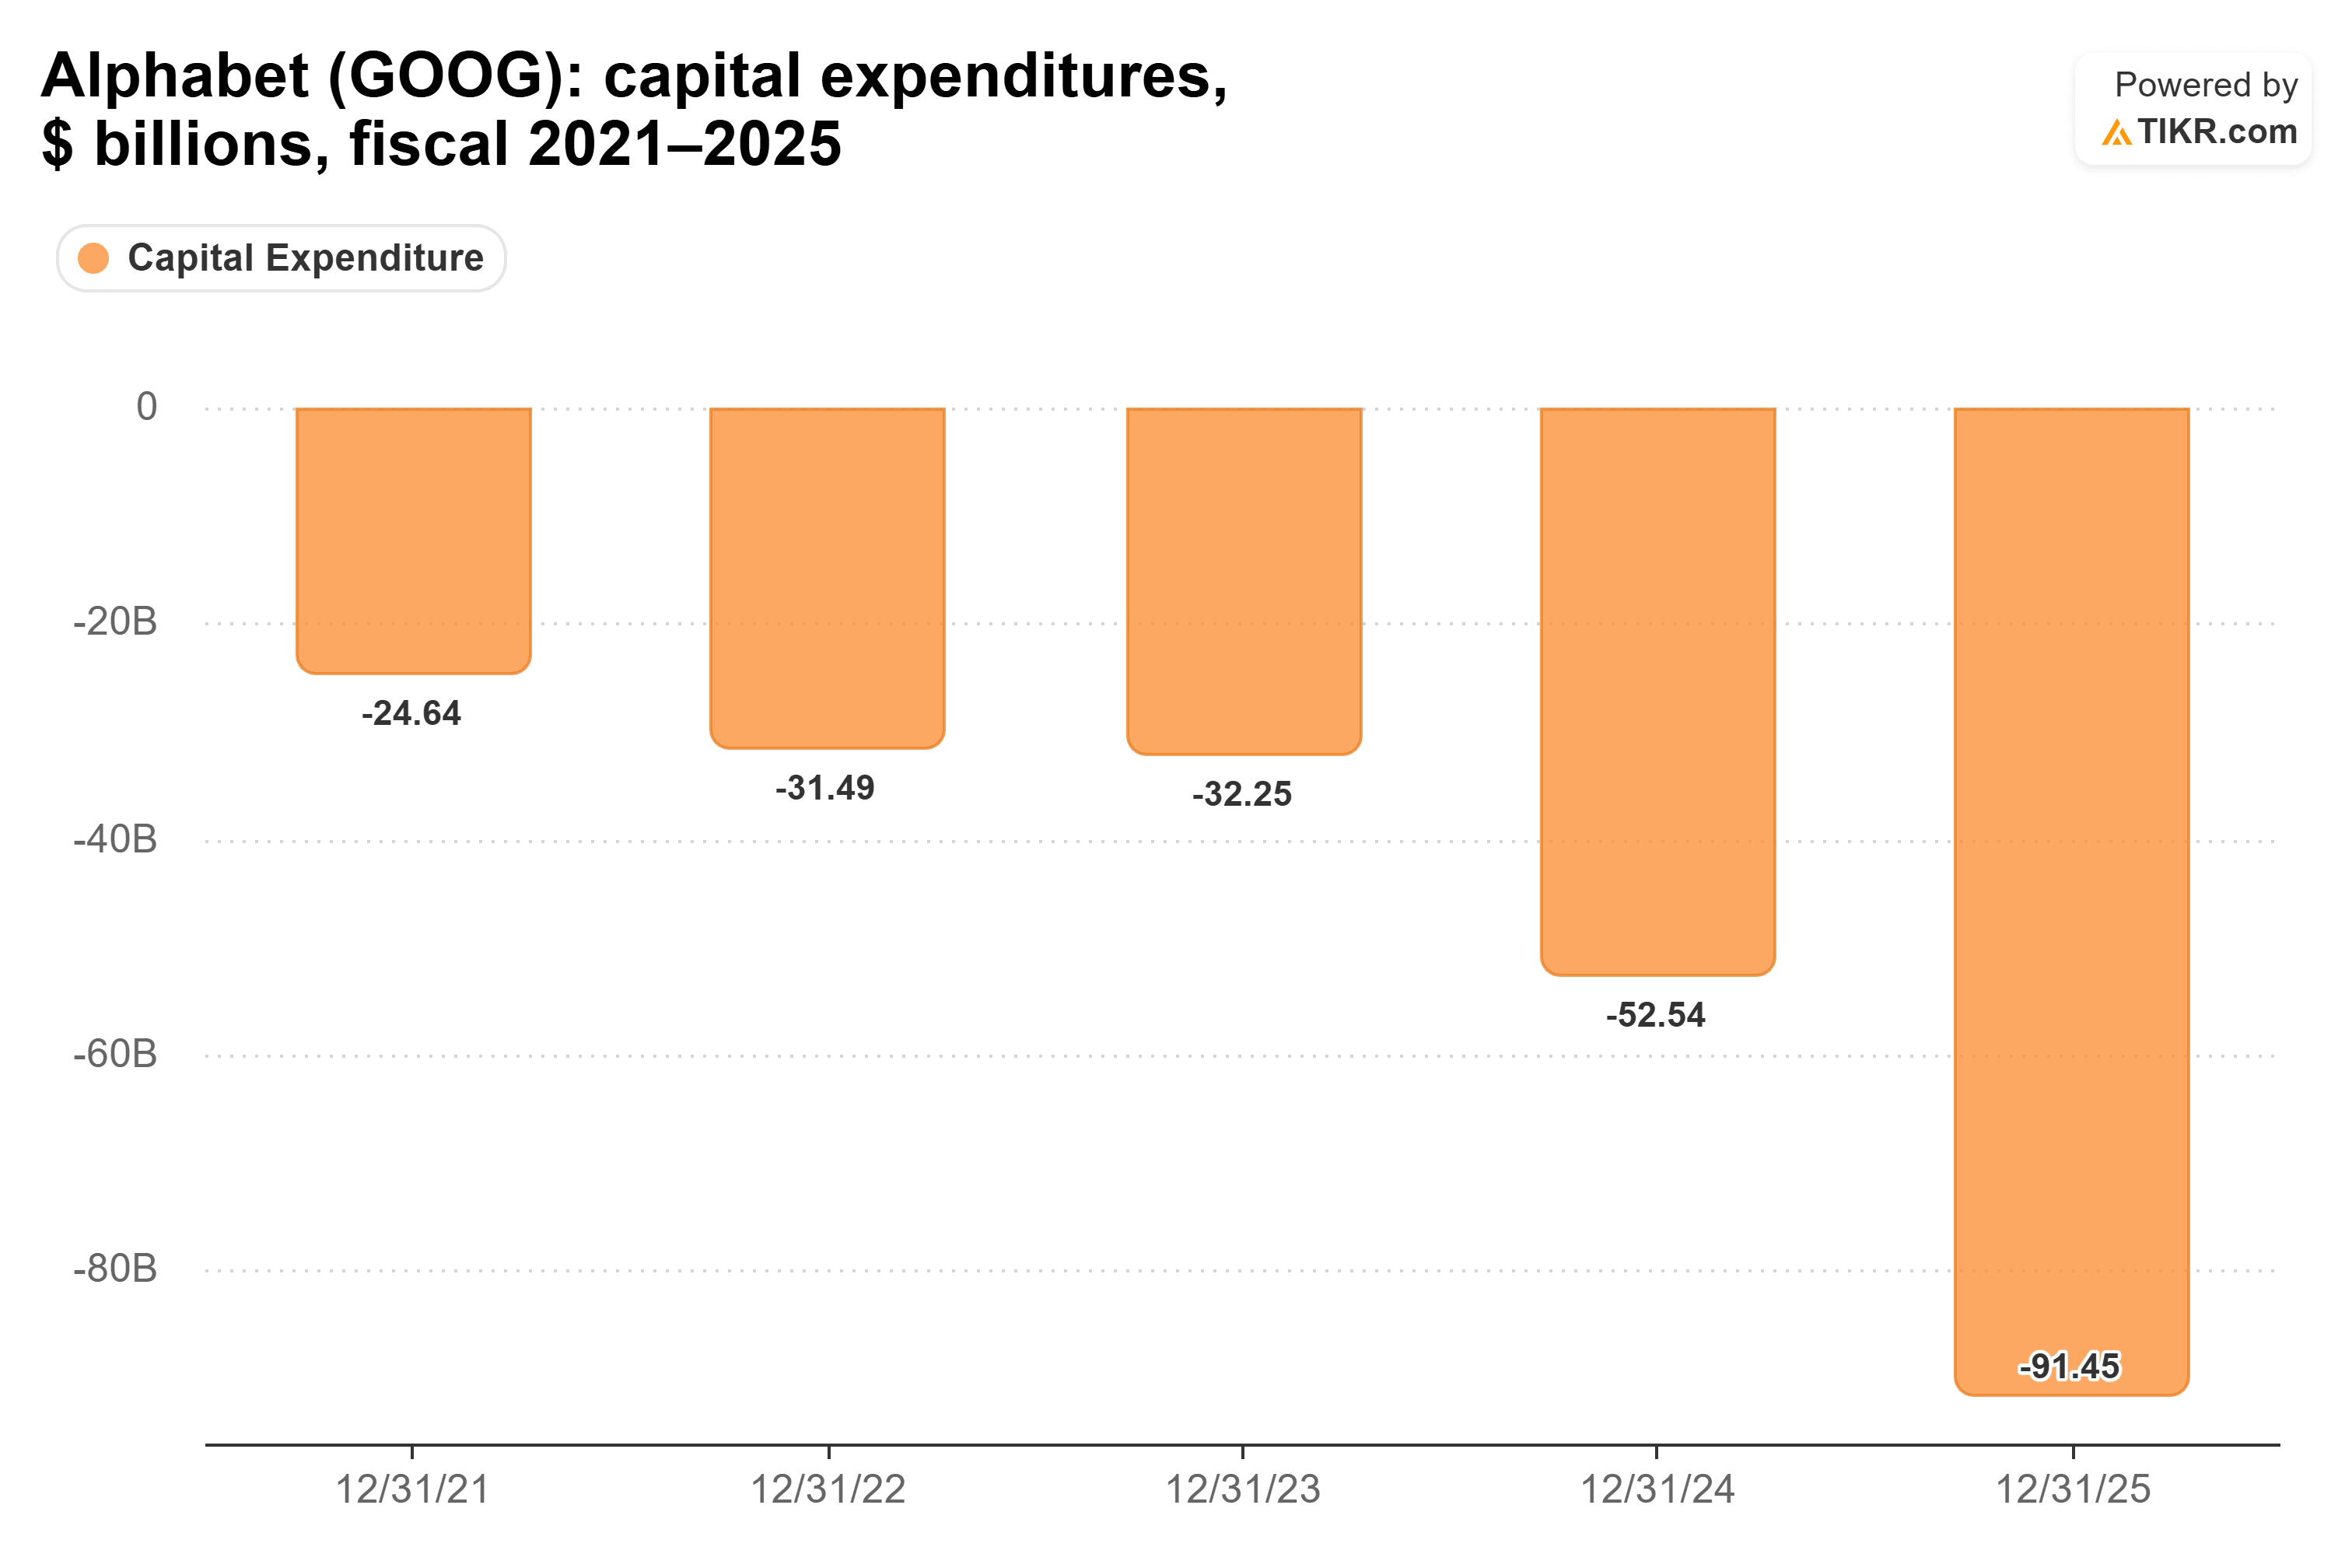
지난 4년 동안 구글의 자본 지출은 거의 4배 증가하여 2025년 915억 달러에 달했다…
…그리고 그 모든 데이터 센터는 24시간 전력이 필요하며, 이는 점점 더 구하기 어려워지고 있다. 미국 최대 전력망인 PJM은 데이터 센터가 자체 전력을 공급하거나 수요 최고조 시 차단될 위험을 감수해야 한다고 제안했으며, 회사들은 이 거래가 그 '자체 전력 공급' 제안에 대한 대응이라고 말했다.
모건 스탠리의 아리아나 살바토레가 지난주 회사의 Thoughts on the Market 팟캐스트에서 말했듯이, AI 지출은 계속될 수 있지만, "아마도 전기 비용, 인프라, 물, 지역사회 영향과 같은 문제를 해결할 수 있는 지역에 점점 더 집중될 가능성이 높다."
빅테크 대부분에게 콘스텔레이션이 그 문제를 해결한다. 이제 콘스텔레이션은 가장 큰 AI 지출 기업 4곳과 20년 계약을 맺었다:
- 마이크로소프트(MSFT), 쓰리 마일 아일랜드의 원자로 재가동을 위해
- 메타 플랫폼스(META), 일리노이 클린턴 발전소의 출력을 위해
- 아마존, 메릴랜드 칼버트 클리프스 발전소의 690메가와트를 위해
- 구글, 890메가와트의 업레이트를 위해
핵심은 이렇다: 공개 시장에 판매하는 발전사는 변동하는 전력 가격에 의해 흥망성쇠를 겪는다. 지구상 가장 부유한 기업들과 15년 및 20년 계약으로 묶인 발전 설비는 계획할 수 있는 소득을 창출하는데, 이는 전력회사와 매우 유사하다. 그리고 투자자들은 그런 것에 더 많은 돈을 지불한다.
콘스텔레이션이 돈을 놓치고 있지 않나?
명백한 반론: 전력이 부족해지고 있으므로, 장기 계약은 콘스텔레이션을 2035년이나 2040년에 공개 시장에서 그 전력이 받을 수 있는 가격보다 낮은 가격에 묶어둘 수 있다. (보도된 바에 따르면, 어느 회사의 발표도 가격을 제시하지 않았다.)
이는 실제 트레이드오프이며, 나라면 그것을 받아들일 것이다. 확실성이야말로 콘스텔레이션이 43억 달러를 새로운 용량에 투자할 수 있게 하는 것이다. 그리고 PJM의 제안이 통과된다면, 대형 구매자들은 자체 전력이 너무나 필요하여 그에 대한 대가를 지불할 것이다.
애널리스트들은 이미 콘스텔레이션의 매출이 2025년 255억 달러에서 올해 355억 달러로 급등하고, 2028년까지 385억 달러에 도달할 것으로 예상하고 있다…
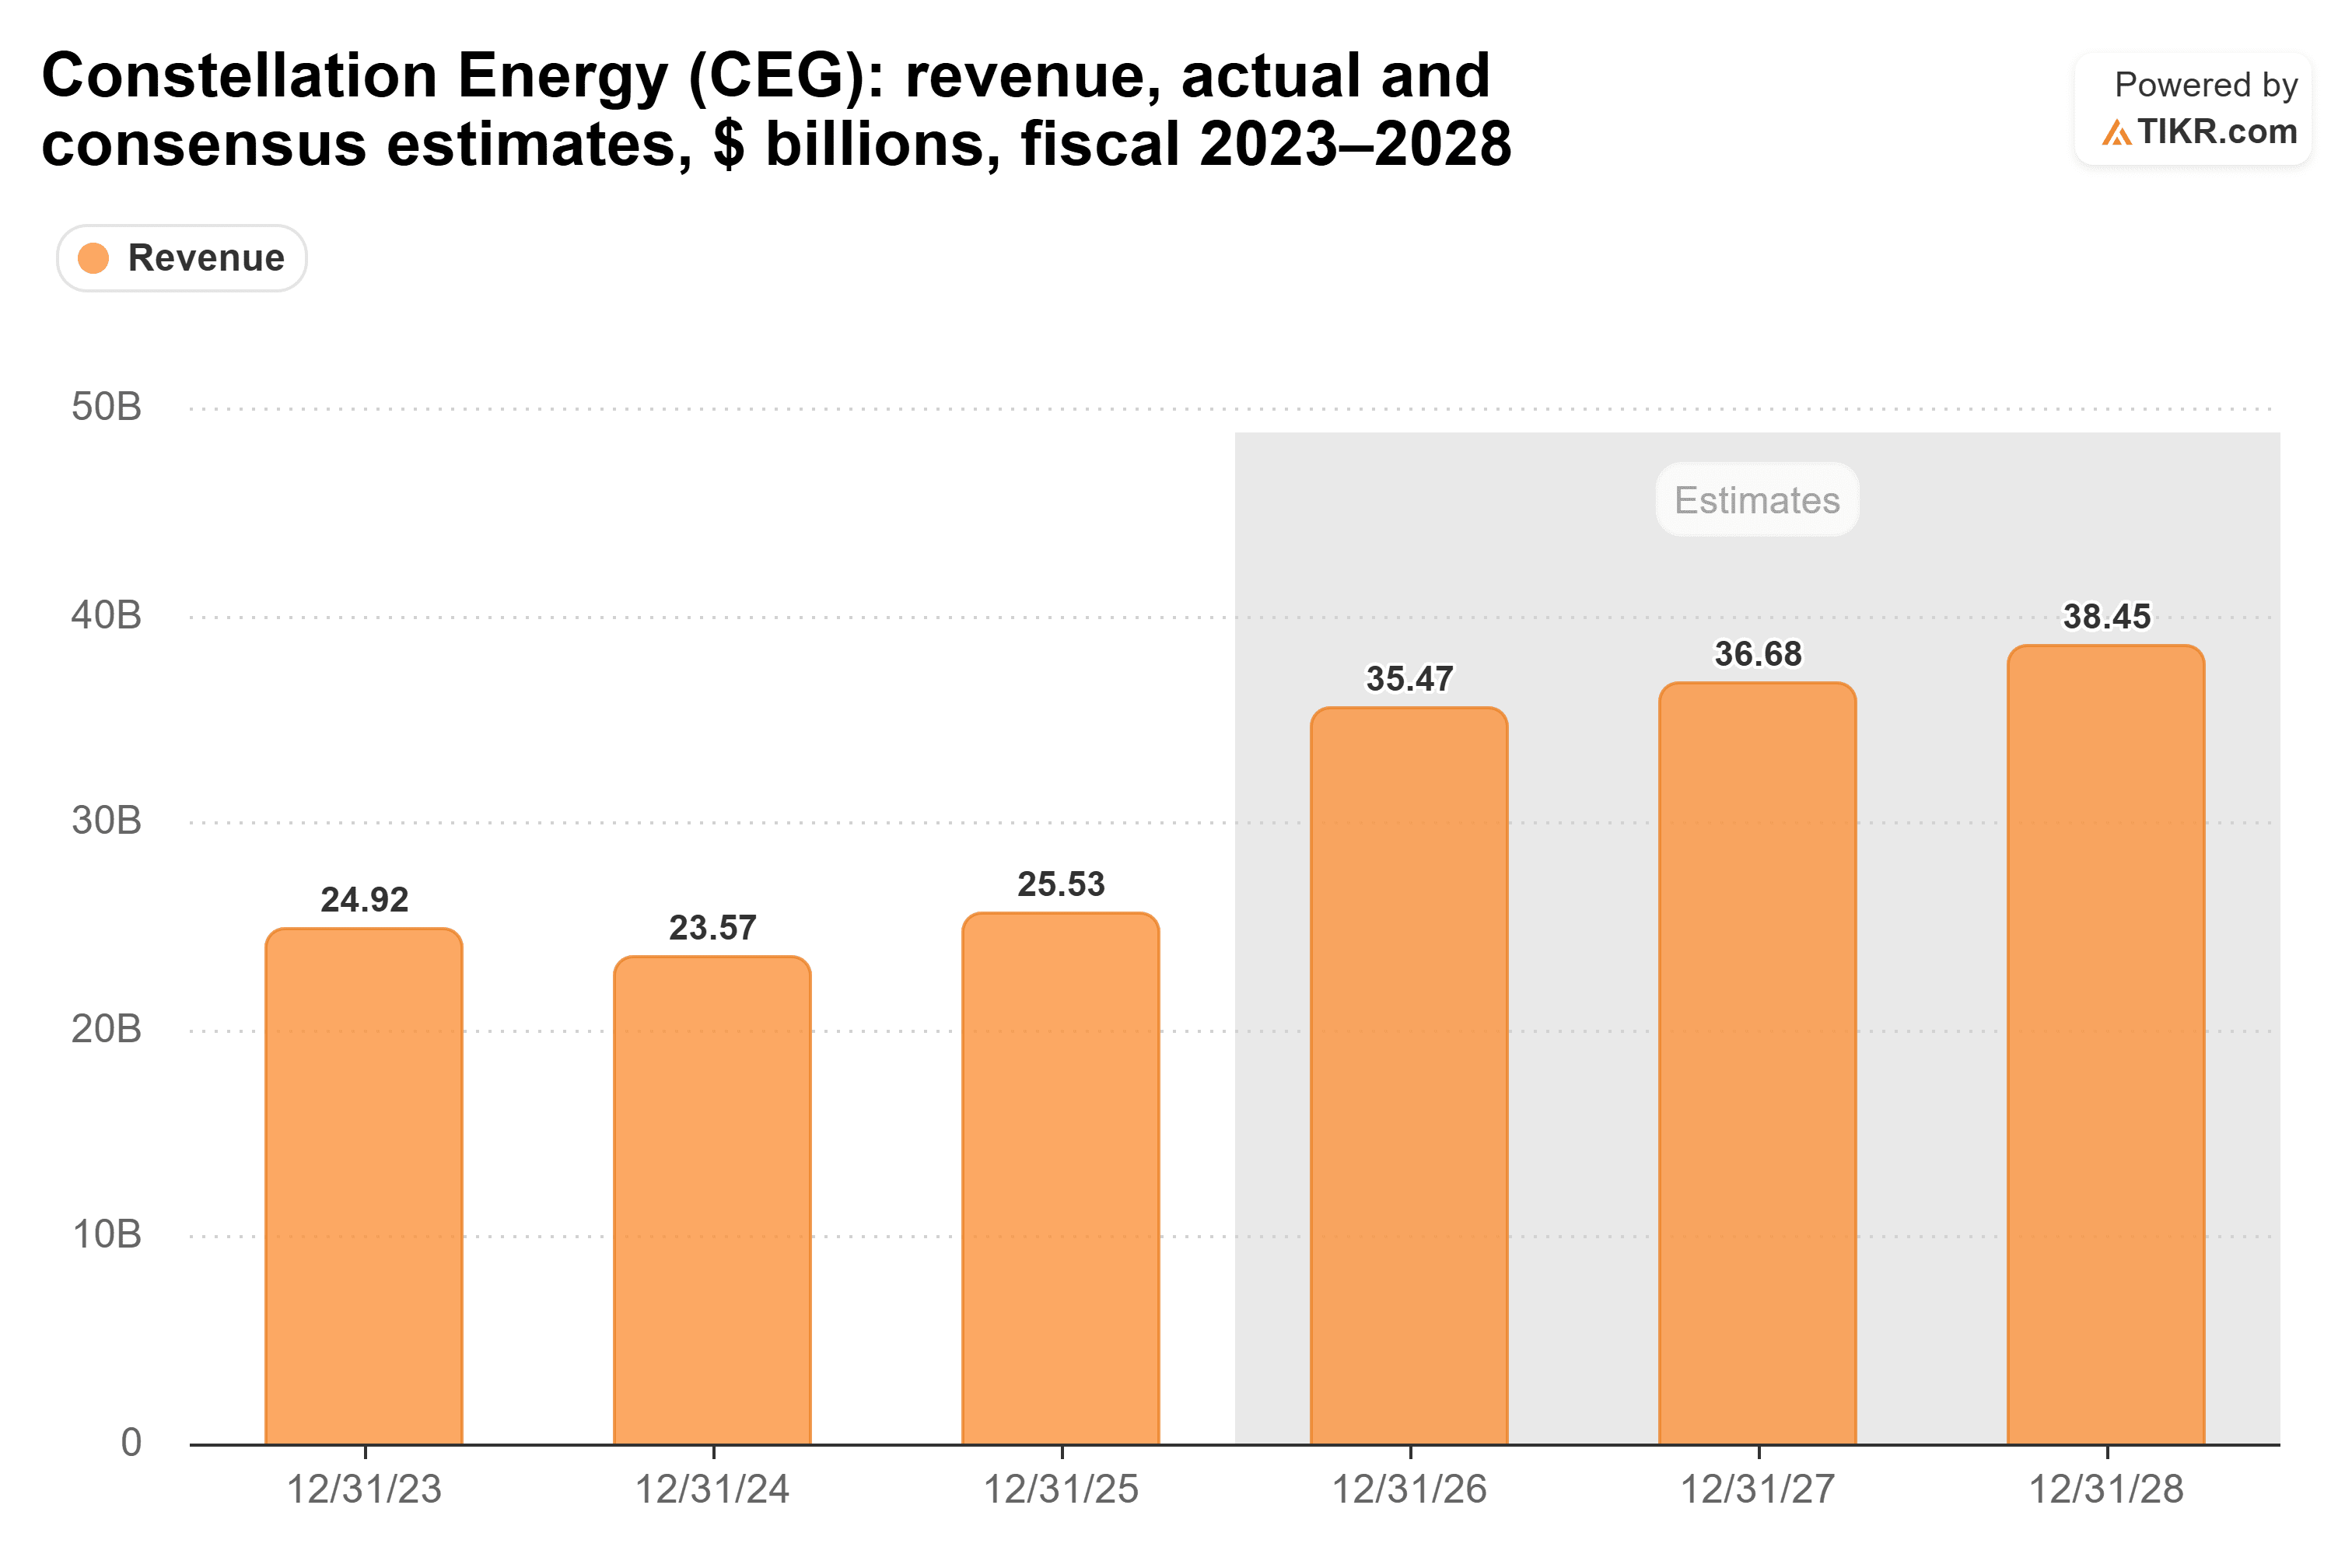
올해 급등분의 대부분은 콘스텔레이션이 1월에 인수를 완료한 발전사 칼파인에서 나온다. 그리고 화요일 거래가 이 추정치를 곧바로 크게 움직이리라고 기대하지는 않는다: 신규 원자력 발전은 2028년까지 흐르지 않으며, 2.7기가와트는 콘스텔레이션이 이미 운영하는 발전소에서 나온다. 이 거래가 바꾸는 것은 그 숫자들에 대해 얼마나 확신할 수 있느냐이다.
그렇다면 더 높은 배수를 받을 자격이 있나?
나는 그렇다고 생각하며, 시장은 아직 그것을 지불하지 않고 있다. 화요일 이전, 콘스텔레이션은 선행 주가수익비율(P/E) 21.6배에 거래되었다. 이는 3년 평균 26.2배보다 낮으며, 지난 10월 최고점 37.8배와는 거리가 멀다…
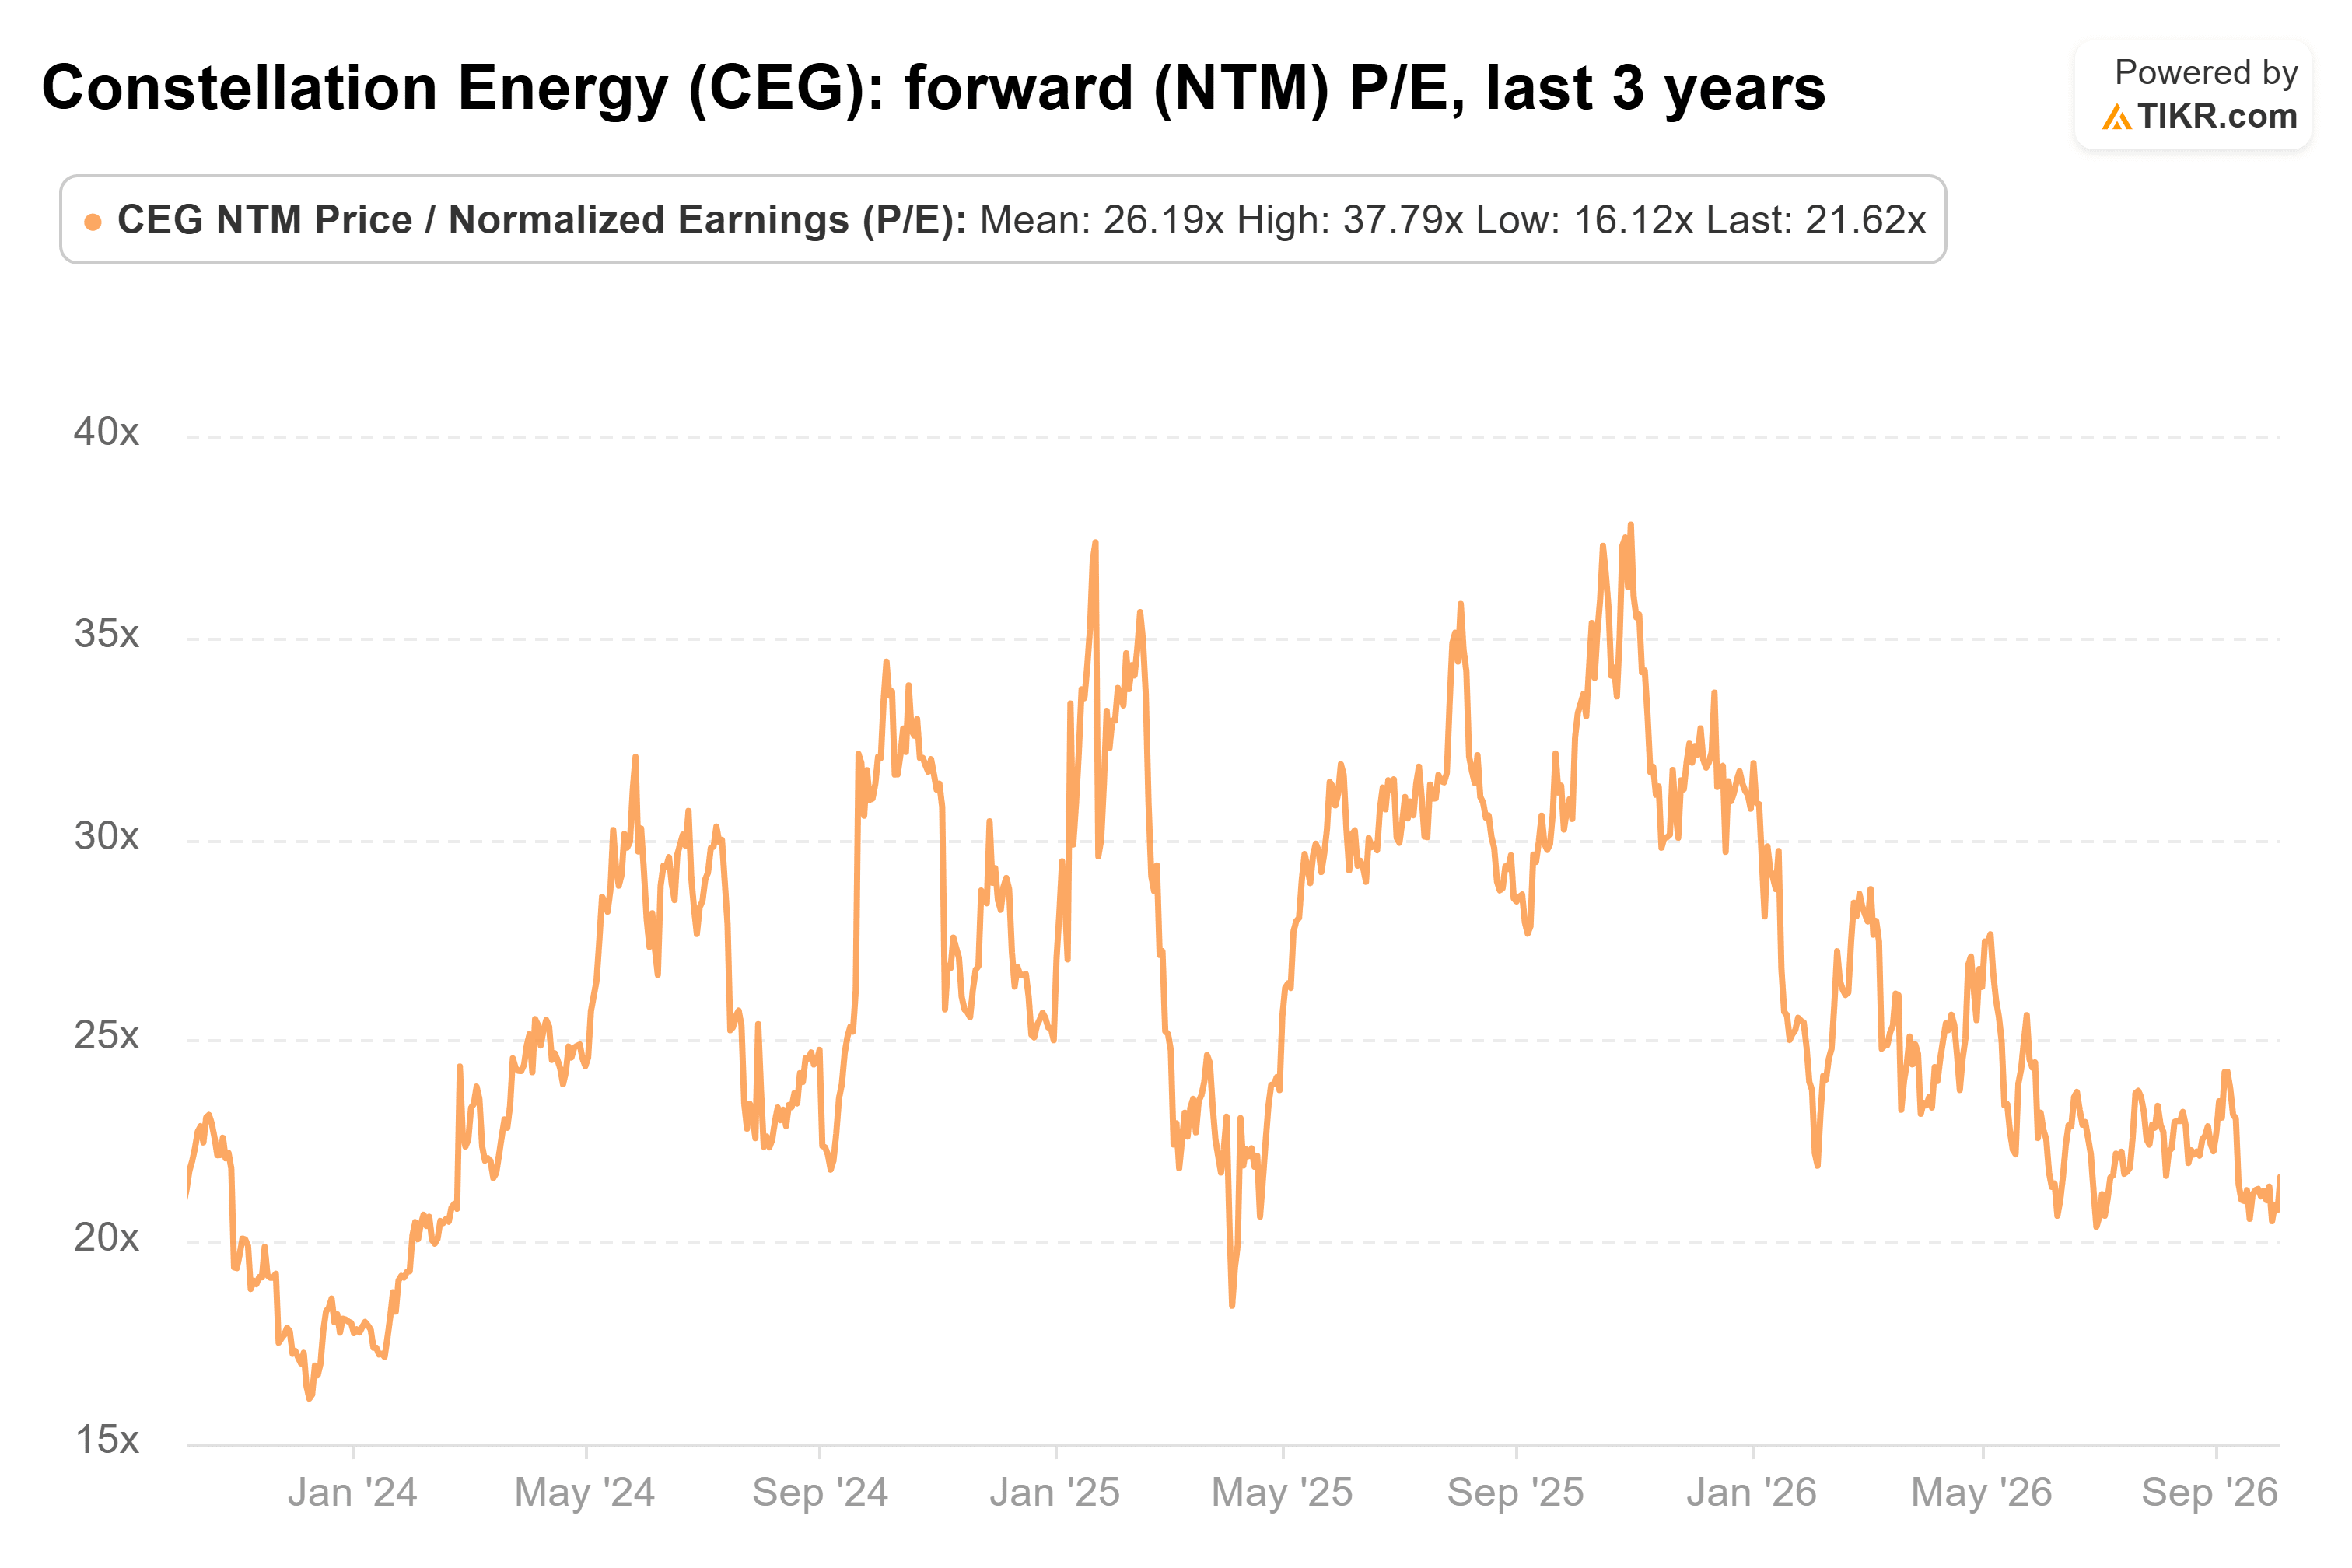
오늘의 급등분을 포함하면, 배수는 대략 24배가 된다(수익 추정치가 유지된다고 가정할 때), 이는 여전히 그 평균보다 낮다.
아마존의 계약 며칠 후에 나온 구글의 베팅은 빅테크 기업들과의 계약이 콘스텔레이션 사업의 핵심이 되어가고 있으며, 주식의 배수가 그것을 완전히 반영하지 못하고 있음을 말해준다.
물론, PJM의 계획은 아직 제안일 뿐이며, 첫 업레이트는 2028년까지 예정되어 있으므로, 지금부터 그때까지 많은 일이 순조롭게 진행되어야 한다.
그렇다면 콘스텔레이션 에너지 주식의 실제 가치는 얼마인가?
TIKR을 사용하면 어떤 주식의 미래 가격도 1분 안에 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 콘스텔레이션 에너지가 얼마나 가치가 있을지 확인할 수 있습니다. 월스트리트 합의 추정치에서 시작하거나, 입력값을 조정하여 여러분의 사업 전망을 반영하세요. 무료로 사용할 수 있습니다.
면책 조항:
TIKR의 기사는 TIKR이나 저희 콘텐츠 팀의 투자 또는 재무 조언으로 의도된 것이 아니며, 어떤 주식을 사거나 팔라는 권고도 아닙니다. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떤 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!