


캐던스주요 통계
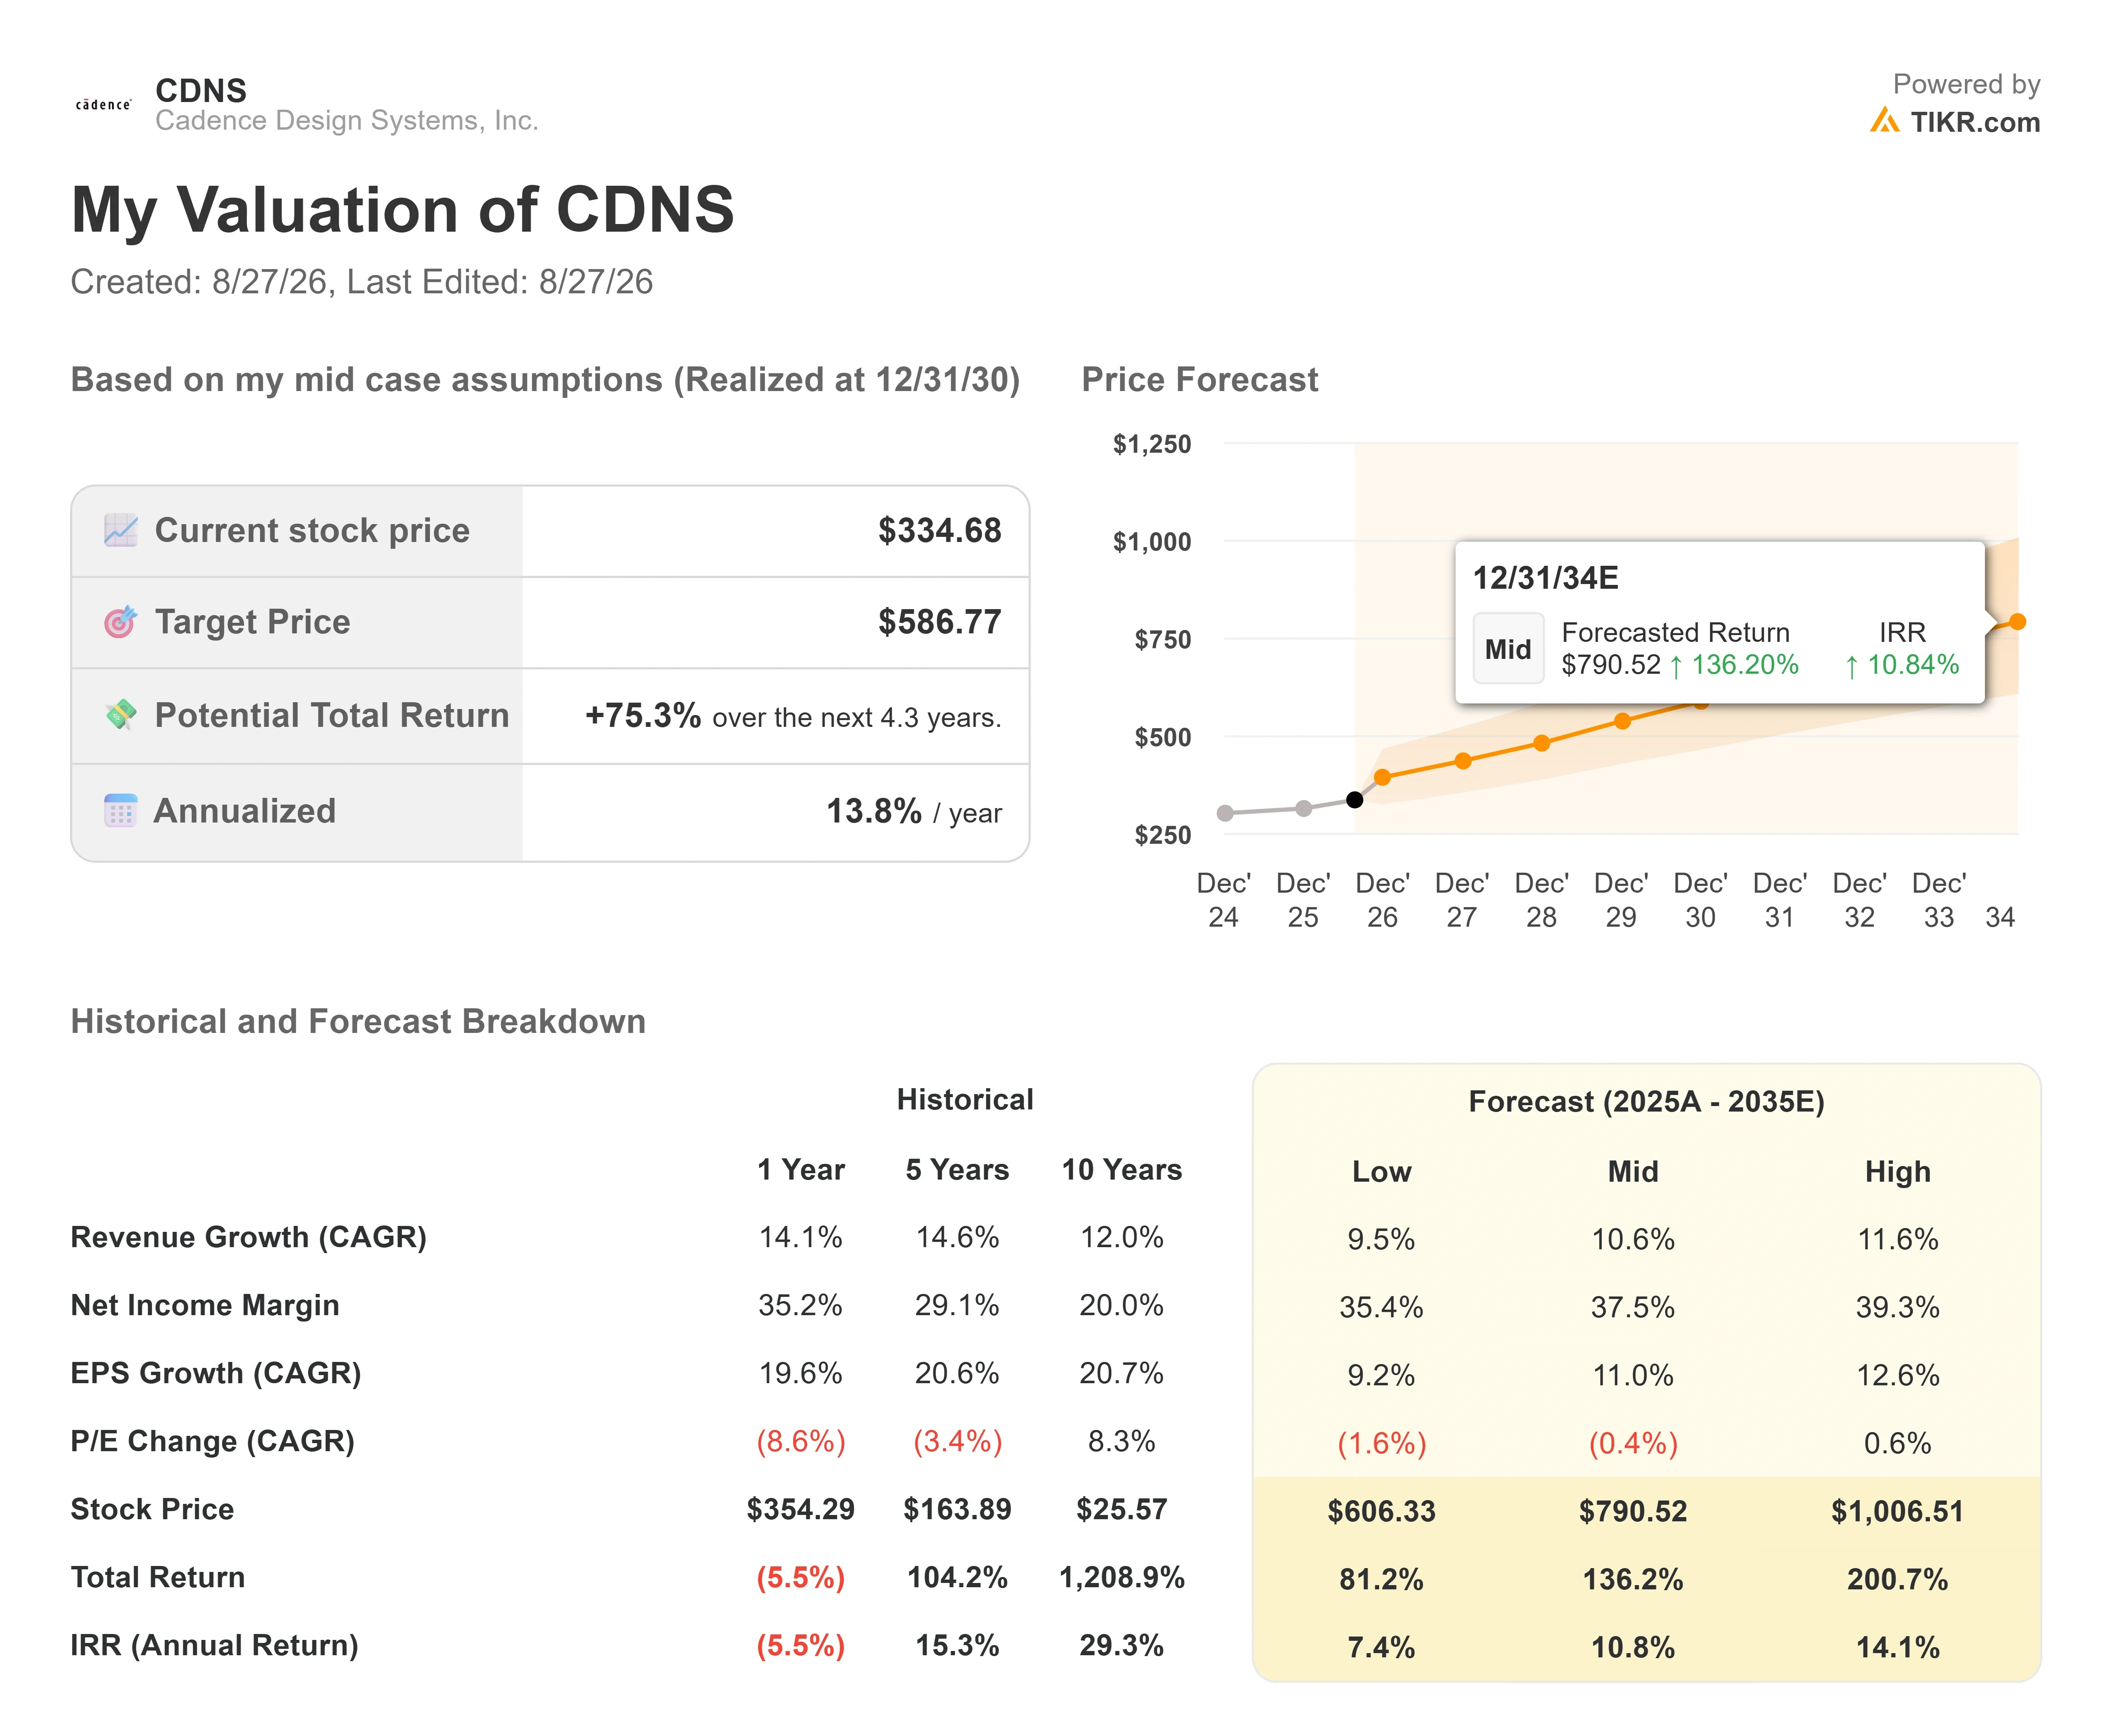
- 현재 가격: $334.68
- 목표 가격 (중간값): ~$587
- 시장 목표가: ~$403
- 잠재적 총 수익률: ~75%
- 연간 IRR: ~14% / 년
지금 확인하세요: TIKR의 새로운 가치 평가 모델을 사용하여 관심 주식의 잠재 상승폭을 알아보세요 (무료입니다) >>>
무슨 일이 있었나요?
캐던스 디자인 시스템(CDNS)은 현재 $334.68에 거래되고 있으며, 이는 6월 9일 투자자들에게 처음으로 제시된 에이전트 AI 수익화 전략이 공개된 날의 가격인 $379.62보다 낮습니다. 그 이후 몇 주 동안 회사는 더 강력한 분기 실적을 발표하고, 연간 실적 전망을 상향 조정하며, 백로그를 사상 최고치로 끌어올렸습니다. 투자 논리는 약화되지 않았습니다. 가격이 하락한 것입니다. 7월 AI 파괴 우려로 $300대 초반까지 떨어진 후, 8월 25일 약 5% 상승 마감했습니다.
투자자 관계 책임자 리처드 구가 8월 26일 도이체방크 기술 컨퍼런스에서 무대에 섰을 때, 수익화 이야기는 익숙했지만 그 아래에 깔린 숫자는 새로웠습니다: 2분기 백로그의 질이 저평가되고 있다고 구가 주장한 것입니다. 여기서 매수자의 질문은, 확인된 논리에 더 저렴한 배수가 기회인지 경고인지 여부입니다.
6월 이후 실제로 바뀐 점
TIKR이 6월 9일 나스닥 컨퍼런스 후에 자세히 설명했듯이, 캐던스는 대체하는 인간 설계자처럼 "수만 달러" 가치의 "슈퍼 에이전트" 가격을 책정할 계획이며, 이는 고객 설계 예산의 약 90%가 여전히 도구가 아닌 엔지니어에게 지출되는 미개척 시장을 겨냥한 것입니다. 그 미개척 시장은 여전히 실적 전망에 포함되지 않았습니다.
캐던스는 2026년 2분기에 매출이 전년 대비 24% 성장했고, 사상 최고치인 $81억의 백로그로 분기를 마감했습니다. 구가 도이체방크에서 자발적으로 언급한 수치는 아직 널리 알려지지 않았습니다: 현재 미수행 의무 보장 비율이 약 58%이며, 이는 "동종 업계보다 훨씬 높다"고 그는 말했습니다. 이 비율은 백로그가 12개월 이내에 매출로 전환되는 비율을 측정하며, 이렇게 빠르게 성장하는 사업이 가시성을 주장할 수 있는 이유입니다. 성장은 광범위했으며, 핵심 EDA는 18~19% 성장했고, 시스템 설계 및 분석은 35% 이상, IP는 40% 이상 성장했습니다.

캐던스 주식의 과거 및 미래 추정치를 TIKR에서 확인하세요 (무료입니다!) >>>
배수가 축소된 이유
주가는 보고된 오픈 웨이트 모델이 약 48시간 만에 작동하는 칩을 설계했다는 소식 이후 하락했으며, 이는 AI가 설계 소프트웨어 수요를 약화시킬 것이라는 두려움을 되살렸습니다. 구의 반박은 에이전트가 캐던스의 기본 도구를 더 적게가 아니라 더 많이 호출한다는 것이었으며, 이는 이미 Cerebrus 도구가 판매된 복사본당 전체 디지털 플로우의 약 10개 복사본을 구동하는 방식과 유사합니다. 이 재해석이 유효한지 여부가 변동 요인입니다. 왜냐하면 주식은 현재 다음 12개월 이익 기준 약 39배, NTM EV/EBITDA 기준 약 29배에 거래되며, 이는 6월에 유지했던 40배 중반대 PER에서 하락한 수치입니다.
이 프리미엄은 여전히 가장 가까운 비교 대상인 시놉시스(약 25배 선행 PER)보다 높게 위치하므로, 매수자는 저렴함이 아닌 좁은 분야에서 최고 품질의 포지션에 대한 대가를 지불하는 것입니다. 상쇄 요인은 구가 올해 "60의 법칙"을 달성할 것이라고 설명하는 사업입니다. 약 19%의 성장과 비-GAAP 영업 마진 약 44%를 결합하며, 그는 이익과 마진 성장이 "항상 우리의 북극성"이라고 말했습니다. 베어들이 가장 먼저 언급하는 위험 요소인 중국은 올해 "최소한 회사 평균 이상으로 성장할 것"으로 전망됩니다.

TIKR에서 캐던스가 동종 업계 대비 어떻게 성과를 내는지 확인하세요 (무료입니다!) >>>
TIKR 고급 모델 분석
- 현재 가격: $334.68
- 목표 가격 (중간값): ~$587
- 잠재적 총 수익률: ~75%
- 연간 IRR: ~14% / 년
캐던스 주식에 대한 애널리스트들의 성장 전망과 목표 가격을 확인하세요 (무료입니다!) >>>
중간 시나리오는 두 가지 매출 동인에 기반합니다: AI 설계 사이클에 힘입은 중간 두 자릿수 핵심 EDA 및 IP 성장, 그리고 새로운 에이전트 및 시스템 설계 및 분석 라인(후자는 캐던스를 멀티피직스 시뮬레이션 영역으로 끌어올린 헥사곤 인수로 성장했습니다). 이 모델은 매출이 연간 약 10~11%로 복리 성장한다고 가정하며, 이는 캐던스가 2026년에 전망하는 ~19%보다 낮아 보수적인 기준입니다. 마진 동인은 지속적인 운영 레버리지이며, 순이익 마진은 30% 후반대로 모델링됩니다. 주요 위험은 배수입니다: 선행 이익 기준 39배에서 에이전트 도입에 실패하거나 중국 수요 충격이 발생하면 이익이 상쇄하기 전에 가치 평가가 더 빠르게 축소될 수 있습니다. 상승 요인은 중간 두 자릿수로 이익을 복리 성장시키는 사업이며, 그 에이전트 계층은 모델이 아직 계산하지 않은 미개척 시장에 판매됩니다. 하방 요인은 배수입니다: 선행 이익 기준 39배에서 에이전트 도입에 실패하거나 중국 수요 충격이 발생하면 이익이 따라잡기 전에 주가가 재설정됩니다.
결론
촉매는 TIKR이 6월에 지적한 것과 동일하며, 아직 충족되지 않았습니다: 경영진이 손익계산서에 에이전트 매출을 기재하는 첫 번째 분기입니다. 캐던스는 2026년 3분기 실적을 4분기에 발표할 예정입니다. 핵심 EDA 수요만으로는 설명할 수 없는 실적 전망 수정은 가격이 더 이상 지불하지 않았던 수익화 이야기를 확인시켜 줄 것입니다; 또 다른 "전망에 포함되지 않은" 분기는 할인을 정당화할 것입니다. 6월과 다른 점은 진입점으로, 더 강해진 논리에 대해 약 $45 낮아졌습니다.
억만장자 투자자들이 어떤 주식을 사는지 확인하여 스마트 머니를 따라갈 수 있도록 TIKR을 이용하세요.
캐던스에 투자해야 할까요?
정말로 알 수 있는 유일한 방법은 숫자를 직접 살펴보는 것입니다. TIKR은 전문 애널리스트들이 정확히 그 질문에 답하기 위해 사용하는 것과 동일한 기관급 금융 데이터에 대한 무료 접근을 제공합니다.
캐던스를 검색하면 수년간의 과거 재무제표, 월가 애널리스트들이 향후 분기에 예상하는 매출과 이익, 시간에 따른 가치 평가 배수의 움직임, 그리고 목표 가격이 상향 또는 하향 추세인지 여부를 볼 수 있습니다.
관심 있는 모든 주식과 함께 캐던스를 추적할 수 있는 무료 관심 종목 목록을 만들 수 있습니다. 신용카드 불필요. 스스로 결정하는 데 필요한 데이터만 제공합니다.
새로운 기회를 찾고 계신가요?
- 억만장자 투자자들이 어떤 주식을 사는지 확인하여 스마트 머니를 따라가세요.
- TIKR의 올인원, 사용하기 쉬운 플랫폼으로 5분 만에 주식을 분석하세요.
- 더 많은 돌을 뒤집을수록… 더 많은 기회를 발견하게 될 것입니다. TIKR으로 10만 개 이상의 글로벌 주식, 글로벌 최고 투자자 보유 종목 등을 검색하세요.
면책 조항:
TIKR의 기사는 TIKR이나 저자 팀의 투자 또는 재정 조언 역할을 하거나 특정 주식의 매수/매도를 권고하기 위한 것이 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트들의 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근 회사 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 모든 주식에 대해 포지션을 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운을 빕니다!


