핵심 요약
- AST SpaceMobile은 10월 9일 5월 고점 대비 62% 하락한 가격으로 마감했으며, 도이치뱅크는 10월 12일 매수로 등급을 상향 조정하고 목표가를 $93으로 유지했는데, 이는 당일 종가 대비 82% 상승 수준입니다.
- 도이치뱅크의 주장은 AST의 스펙트럼 자산만으로도 회사의 기업가치 거의 전부를 설명할 수 있다는 것입니다.
- 분석가들은 매출이 2025년 7,090만 달러에서 2028년 17억 3천만 달러로 성장할 것으로 예상하지만, 지난 90일 동안 2026년과 2027년 손실 추정치는 확대되었습니다.
- $93 목표가는 선행 매출 대비 80배를 의미하며, 주식의 5년 평균 60.3배를 상회합니다. 이는 주장을 가능성 있게 만들지만 다소 과장된 측면이 있습니다.
AST SpaceMobile (ASTS)는 10월 9일 $50.97에 마감하며 5월 28일 고점 대비 62% 하락했습니다. 10월 12일, 도이치뱅크 애널리스트 브라이언 크라프트는 해당 주식을 보유에서 매수로 등급을 상향 조정하고 $93 목표가를 유지했는데, 이는 당일 종가 대비 82% 상승 수준입니다.
얼마 전까지만 해도 그는 회의론자였습니다.
발사대 폭발, 그리고 스페이스X
크라프트는 자신의 이전 평가 하향 이유를 직접 설명했습니다: "우리는 뉴 글렌 발사대 폭발로 인해 ASTS의 발사 계획에 상당한 지연이 발생했고, 여기에 가치 평가에 대한 우려가 더해져 5월에 주식 등급을 하향 조정했습니다."
압박은 계속되었습니다. 10월 2일, B. 라일리는 AST를 보유로 등급을 하향 조정하고 목표가를 $85에서 $65로 낮췄습니다. 그런 다음 10월 9일, 스페이스X (SPCX)가 그레인 매니지먼트로부터 전국 800MHz 스펙트럼 포트폴리오를 인수하기로 합의했고, AST는 52주 신저가를 기록했습니다.
도이치뱅크, "스펙트럼 가치만으로도 주가를 충당한다"
크라프트는 지금이 강세로 전환하기에 "적절한 시기"라고 말합니다. 그는 주가 하락, 시장이 간과한 든 촉매 요인, 그리고 AST의 스펙트럼 자산을 지목하며, 이 스펙트럼이 회사 기업가치의 거의 전부를 차지한다고 추정합니다. 달리 말하면, 투자자들이 위성 네트워크 자체에 대해서는 거의 아무런 대가도 치르지 않고 있다는 것입니다.
10월 9일 매수 등급을 유지한 베렌베르그는 스페이스X 거래가 AST를 스페이스X가 상대하는 통신사들에게 더 가치 있는 파트너로 만든다고 덧붙입니다.
$93 목표가는 합리적인가?
시장의 다른 의견은 더 조심스럽습니다: 이번 등급 상향 전, 13명의 애널리스트 중 4명만이 AST를 매수 또는 아웃퍼폼으로 평가했고 7명은 보유를 권했습니다. 그럼에도 불구하고, 주가가 [41%] 하락하는 동안 $78의 합의 목표가는 지난 1년 동안 상승했습니다.

이 낙관론은 매출에 기반하고 있으며, 분석가들은 매출이 2025년 7,090만 달러에서 2028년 17억 3천만 달러로 성장할 것으로 예상합니다(비록 6명의 분석가만이 그렇게 먼 미래까지 예측하지만).

그러나 손실은 반대 방향으로 움직이고 있습니다. 지난 90일 동안, 2026년 합의 손실은 주당 $1.51에서 $2.28로 확대되었고, 2027년 손실은 $0.65에서 $1.19로 확대되었습니다.
가치 평가 측면에서, AST는 10월 9일 종가 기준 선행 매출 대비 43.6배에 거래되었으며, 5년 평균 60.3배보다 낮습니다.
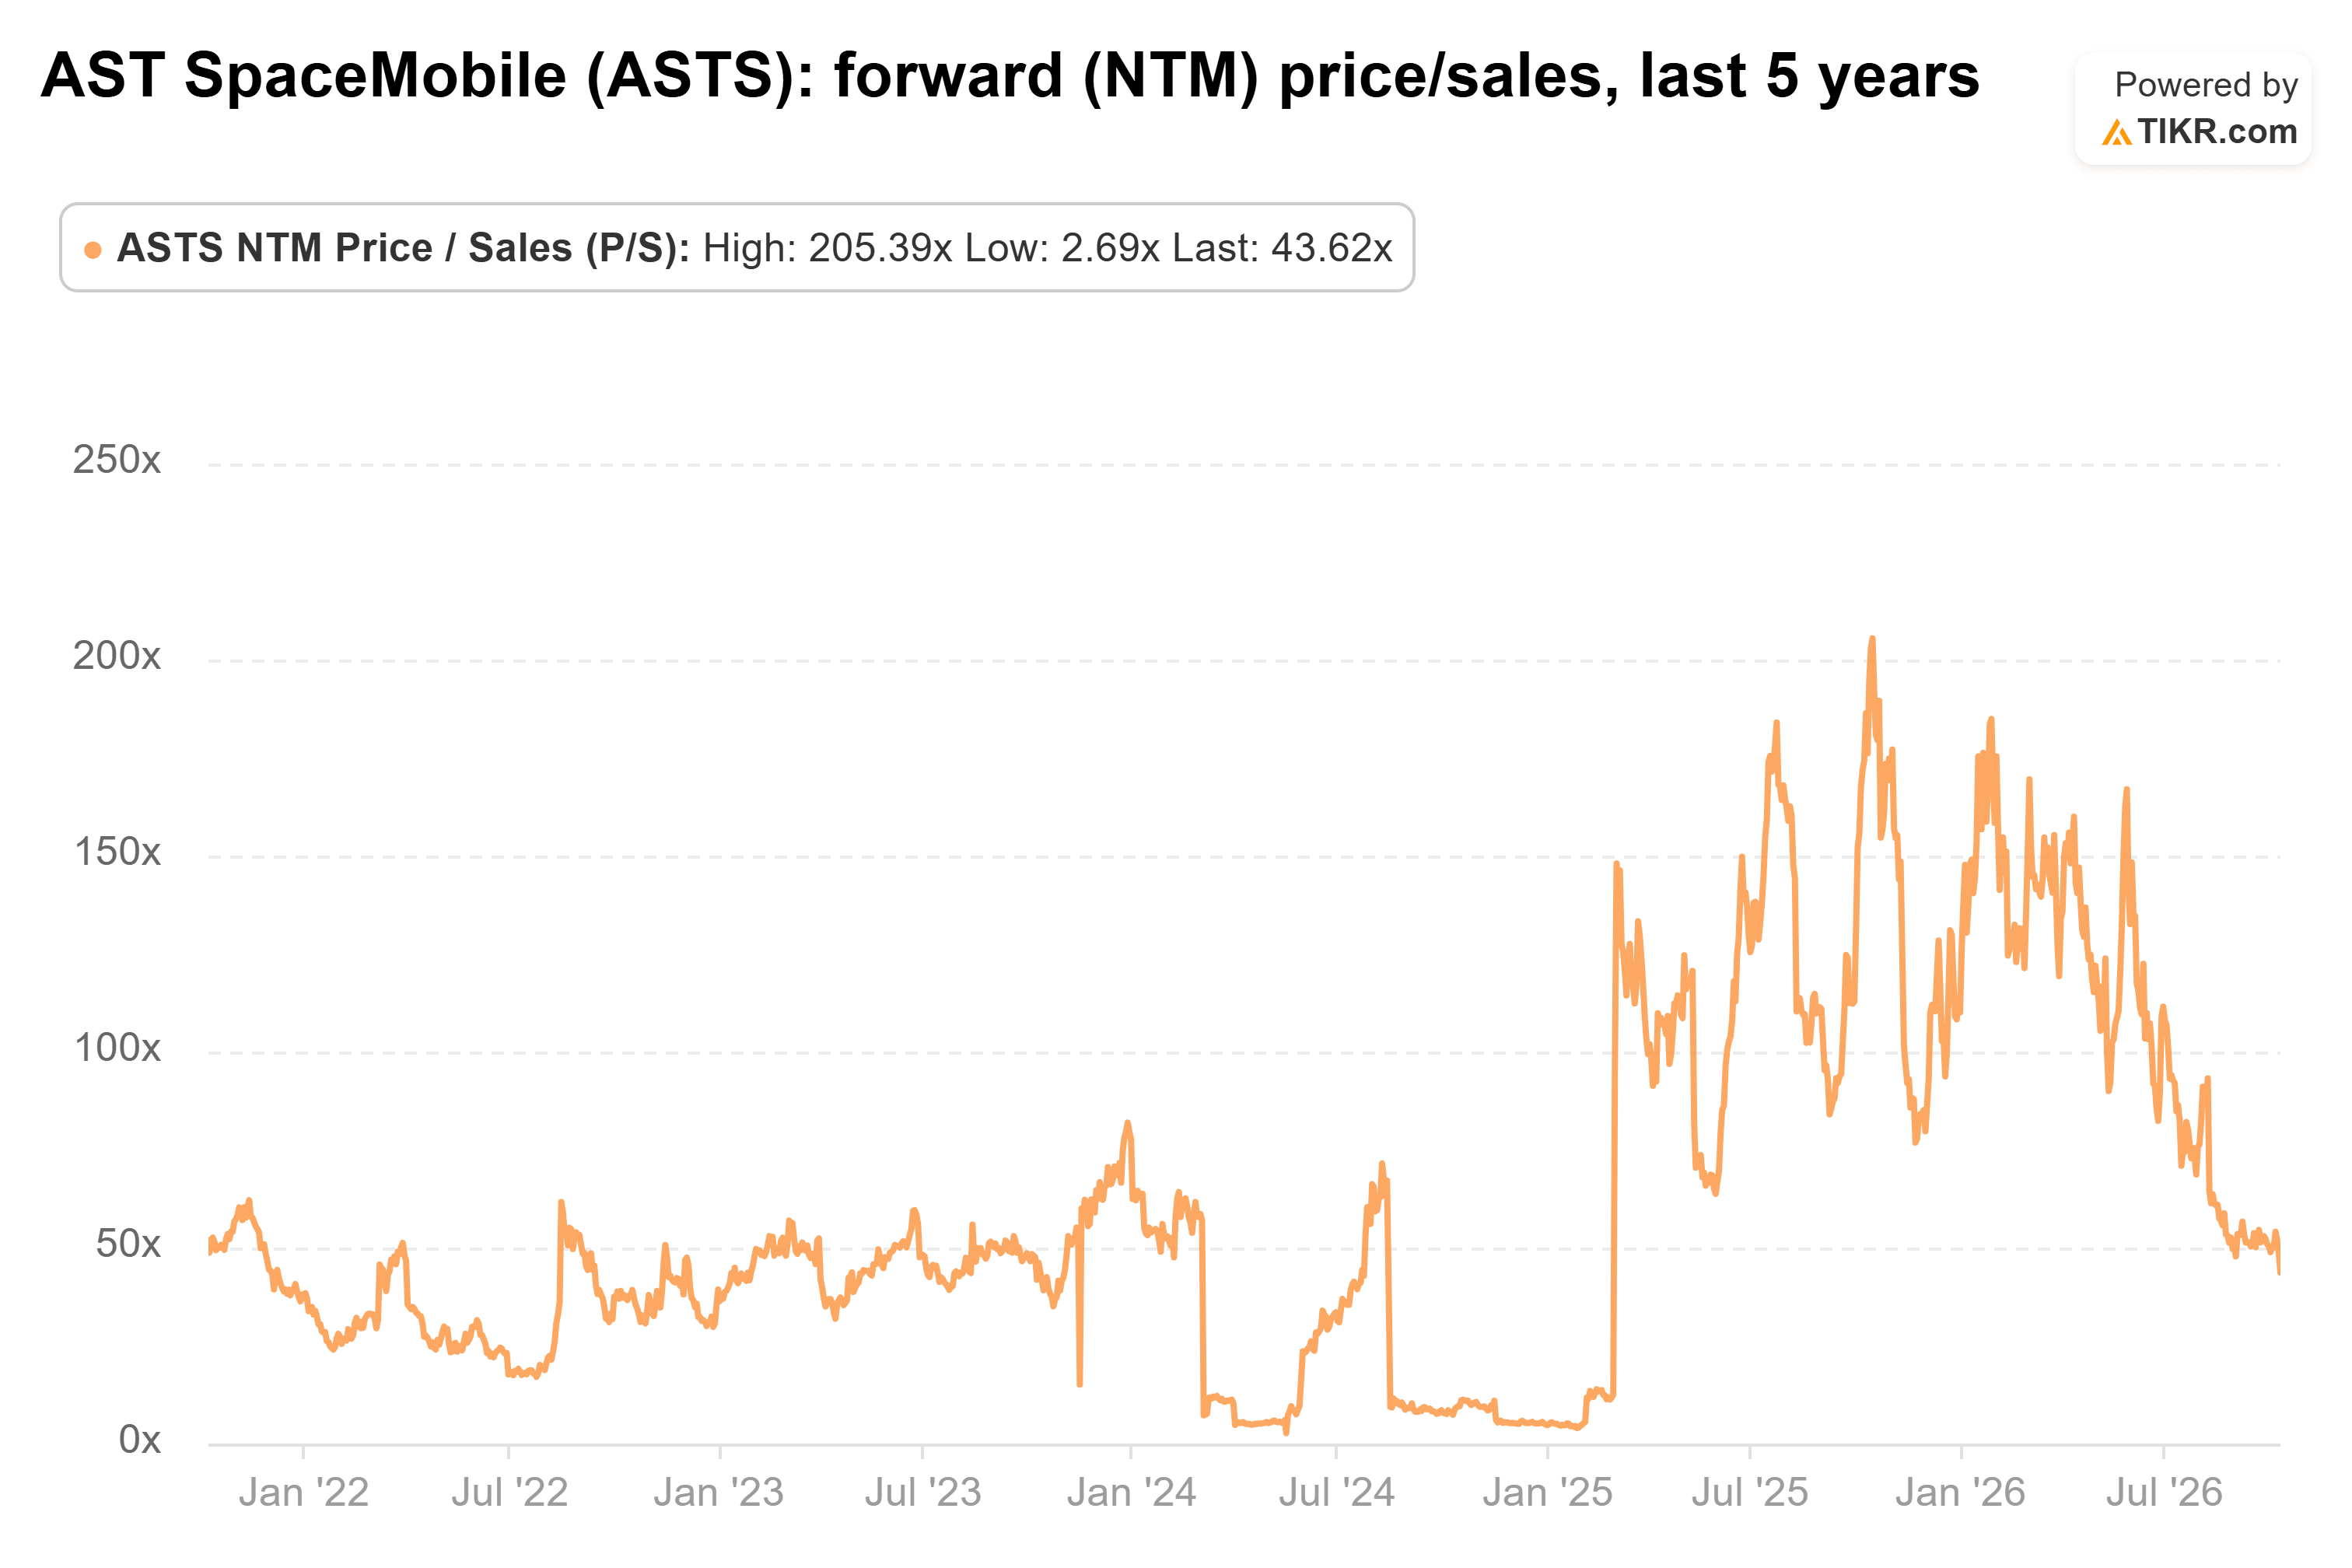
도이치뱅크의 $93 목표가는 동일한 매출 대비 79.6배에 해당합니다. 이는 평균보다 훨씬 높지만, 2025년 10월의 205.4배 정점에는 미치지 못합니다.
현금도 중요합니다. AST는 3분기 자본지출을 3억 5천만 달러에서 4억 2천 5백만 달러로 예상했으며, 월스트리트는 여전히 2029년까지 32억 달러의 현금 소모를 예상하고 있습니다. 이는 6월 30일 기준 프로포르마 현금 37억 달러 이상과 대비됩니다.
가능성은 있지만, 다소 과장된 측면
도이치뱅크의 주장은 가능성은 있지만, 다소 과장된 측면이 있습니다. 매출 성장은 현실적이고 주가는 자체 역사 대비 저렴하지만, $93 달성에는 평소보다 높은 배수가 필요합니다. 반면 손실 추정치는 계속 확대되고 있습니다. 스펙트럼 논리를 믿기 전에 손실 추정치가 더 이상 악화되지 않는 것을 보고 싶습니다.
다음 시험대는 곧 찾아옵니다: 클리어 스트리트가 AST에 대해 "복합적"이라고 평가한 FCC의 10월 29일 회의, 그리고 BlueBirds 14, 15, 16호의 발사입니다. 이들이 순조롭게 진행되고 손실 추정치가 유지된다면, $93 목표가는 훨씬 더 쉽게 달성 가능해 보일 것입니다.
그렇다면 AST SpaceMobile 주식의 실제 가치는 얼마일까요?
TIKR를 사용하면 1분 안에 모든 주식의 미래 가격을 예측할 수 있습니다. TIKR의 가치 평가 모델에 몇 가지 가정을 입력하기만 하면 AST SpaceMobile의 잠재적 가치를 확인할 수 있습니다. 월스트리트 합의 추정치를 시작점으로 삼거나, 비즈니스에 대한 자신의 견해를 반영하여 입력값을 조정하세요. 무료로 사용할 수 있습니다.
AST SpaceMobile 가치 평가 무료로 시작하기
면책 조항:
TIKR의 기사들은 TIKR 또는 저희 콘텐츠 팀의 투자 또는 재정 조언으로 의도된 것이 아니며, 어떠한 주식을 사거나 팔 것을 권장하는 것도 아님을 유의해 주십시오. 저희는 TIKR 터미널의 투자 데이터와 애널리스트 추정치를 바탕으로 콘텐츠를 작성합니다. 저희 분석에는 최근의 기업 뉴스나 중요한 업데이트가 포함되지 않을 수 있습니다. TIKR은 언급된 주식에 어떠한 포지션도 보유하고 있지 않습니다. 읽어주셔서 감사합니다, 행운 있는 투자 되세요!